
Marché des fonds et bases dentaires : taille, part de marché et prévisions 2034
Analyse du marché des revêtements et bases dentaires : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Rapport d'analyse : par matériau (oxyde de zinc, eugénol, verre ionomère, verre ionomère modifié par résine, autres), par utilisateur final (hôpitaux, cliniques dentaires, instituts de recherche et universitaires) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004733
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
1,59 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,83 %
taux de croissance
Marché adressable
17,35 milliards de dollars américains
(2026-2034)
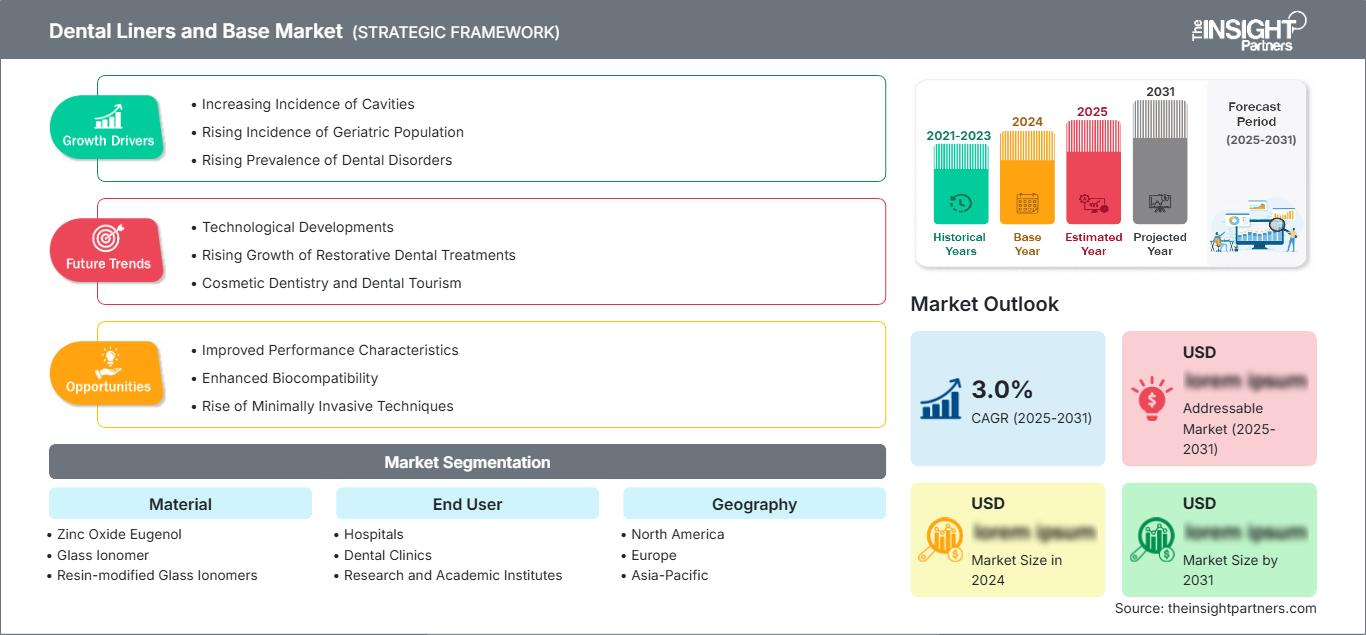
Le marché des matériaux de revêtement et de base dentaires devrait passer de 1,59 milliard de dollars US en 2025 à 2,24 milliards de dollars US en 2034, enregistrant un TCAC de 3,83 % entre 2026 et 2034. Ce marché englobe les matériaux utilisés pour la protection pulpaire, le revêtement des cavités, la restauration de la dentine et les procédures de restauration. La demande est influencée par le volume d'activité en dentisterie restauratrice, les caractéristiques de manipulation des matériaux, la préférence clinique pour les approches mini-invasives et le développement continu de formulations à base de verre et de résine modifiée.
En Amérique du Nord, le marché des résines et bases dentaires bénéficie d'une infrastructure de soins restaurateurs bien établie, de dépenses dentaires élevées et d'une large disponibilité de biomatériaux de pointe. Ce marché régional devrait croître à un TCAC de 3,8 % à 4,3 % entre 2026 et 2034, porté par les procédures de remplacement et la préférence des praticiens pour des protocoles de restauration simplifiés. L'accent mis par la réglementation sur la sécurité et la constance des matériaux favorise également les fournisseurs disposant de systèmes de qualité éprouvés et d'une gamme de produits dentaires diversifiée.
Analyse et perspectives du marché des revêtements et bases dentaires
- Amérique du Nord : L'Amérique du Nord devrait conserver une position de leader, avec une part de marché de 34 à 38 % pour les revêtements et bases dentaires en 2025 et un TCAC de 3,8 à 4,3 % entre 2026 et 2034, grâce à des cabinets dentaires établis, des volumes de procédures de restauration importants et des réseaux de distribution de matériaux bien établis.
- États-Unis : Les États-Unis représentent 82 à 86 % du marché nord-américain en 2025, avec un TCAC de 3,7 à 4,2 % entre 2026 et 2034, reflétant une infrastructure de soins réparateurs étendue et une forte adoption de biomatériaux haut de gamme.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 et son TCAC entre 2026 et 2034 devrait se situer entre 3,5 et 4,0 %. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent la principale base de demande grâce à des systèmes cliniques établis.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 24 et 28 % en 2025, avec un TCAC de 4,2 à 4,8 % jusqu'en 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie combinent un accès élargi aux soins dentaires avec une activité croissante des cliniques privées.
- Segment le plus important : le verre ionomère détient une part de marché estimée à 36–40 % en 2025 et devrait enregistrer un TCAC de 3,7–4,1 % de 2026 à 2034, grâce à la libération de fluorure et à une familiarité clinique établie.
- Segment à forte croissance : Les ionomères de verre modifiés par résine représentent une part de marché estimée entre 19 et 23 % en 2025 et devraient croître à un TCAC de 4,6 à 5,2 % de 2026 à 2034, grâce à leurs avantages en termes de maniabilité et de performance.
- Principales sociétés analysées en détail : Danaher, DENTSPLY SIRONA Inc., GC India Dental, Henry Schein, Inc., 3M Company, Ivoclar Vivadent AG, Shofu Dental Corporation, Den-Mat Holdings, LLC, VITA Zahnfabrik H. Rauter GmbH & Co. KG et VOCO GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement de produits se concentre sur des matériaux présentant des propriétés adhésives, une tolérance à l'humidité, une libération de fluorure, une prise contrôlée et une facilité de manipulation. Les verres ionomères restent pertinents lorsque l'adhérence et la libération d'ions sont essentielles, tandis que les verres ionomères modifiés par une résine répondent aux exigences de résistance et de maîtrise du temps de travail. La production privilégie une granulométrie homogène, une polymérisation contrôlée, une stabilité de l'emballage et la compatibilité avec les techniques de restauration standard.
Les développements futurs verront les fabricants se concentrer sur la bioactivité, la facilité d'application et les systèmes de restauration adaptés aux procédures minimalement invasives. L'émergence de nouveaux marchés, grâce à un accès accru aux soins dentaires, générera une demande supplémentaire, tandis que les marchés établis privilégieront la durabilité et l'efficacité des procédures. Les enjeux environnementaux, la réduction de la teneur en mercure et la sécurité des matériaux dentaires sont susceptibles d'orienter le développement de produits vers des systèmes de restauration alternatifs.
Portée du rapport sur le marché des revêtements et bases dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,59 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,83% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements et bases dentaires
Le développement du marché des revêtements et bases dentaires est étroitement lié à l'écosystème de la dentisterie restauratrice, qui réunit dentistes, distributeurs, laboratoires, fabricants de matériaux et établissements de santé dans un cycle de consommation continu. La demande est forte pour le traitement des caries, la restauration indirecte, la protection pulpaire et le remplacement de la dentine. Les fabricants de matériaux proposent des poudres, des liquides, des capsules, des pâtes, ainsi que des matériaux photopolymérisables ou à polymérisation chimique, tandis que les distributeurs influencent la disponibilité des produits, leur rentabilité et le choix des marques.
Malgré les évolutions du marché des résines et bases dentaires, la chaîne de valeur reste très sensible à la qualité des matières premières, à la constance des formules, au conditionnement et à la date de péremption des produits. Les matériaux à base de calcium, la poudre de verre, les résines, les acides, les charges et les photo-initiateurs doivent répondre à des exigences de performance spécifiques à chaque application. Les grands fabricants bénéficient d'avantages en matière d'achat et de réglementation, tandis que les producteurs spécialisés misent sur la différenciation par la formule et les applications. Selon l'OMS, près de 3,7 milliards de personnes souffrent de maladies bucco-dentaires.
Les prévisions du marché des revêtements et bases dentaires indiquent que l'intensité concurrentielle résulte de niveaux variables de connaissances en matière de formulation, de capacités de distribution, de notoriété auprès des praticiens et de diversification. Parmi les entreprises concurrentes sur le marché des matériaux de restauration figurent DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc., Ivoclar Vivadent AG, Shofu Dental Corporation, VITA Zahnfabrik H. Rauter GmbH & Co. KG et VOCO GmbH, opérant dans différentes catégories de matériaux de restauration et via différents canaux de distribution. Danaher figure également parmi ces concurrents, malgré l'évolution de son portefeuille de produits dentaires suite à la séparation de son activité dentaire.
Le rapport sur le marché des revêtements et bases dentaires révèle que les entreprises délaissent les produits individuels au profit de leur intégration dans des solutions complètes de restauration. Grâce à leurs vastes réseaux de distribution, elles peuvent proposer des kits comprenant les matériaux de restauration, des instruments et des solutions numériques, entre autres. Les acteurs spécialisés, tels que Den-Mat Holdings, LLC, peuvent se démarquer par des applications ciblées en dentisterie restauratrice.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements et bases dentaires : perspectives stratégiques
Perspectives régionales
Marché nord-américain des revêtements et bases dentaires
L'Amérique du Nord représentera entre 34 et 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 % jusqu'en 2034. La région bénéficie d'infrastructures dentaires matures, d'un système de remboursement performant, d'un taux élevé d'interventions restauratrices et d'une large couverture de spécialisations. Les États-Unis sont le principal marché régional, tandis que le Canada fournit des services dentaires par le biais de ses systèmes privés et institutionnels.
La demande structurelle est stimulée par les restaurations dentaires chez les patients âgés et le remplacement constant des anciens produits. Les dentistes privilégient de plus en plus la facilité d'application et de distribution, la résistance à l'humidité et la compatibilité avec les techniques de restauration adhésives. De ce fait, la différenciation des produits évolue, passant d'une simple fonction de revêtement à des attributs axés sur la performance. La conformité, la formation et la distribution jouent un rôle essentiel dans la commercialisation des produits dans la région.
Marché américain des revêtements dentaires et des bases
Les États-Unis représentent 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,7 à 4,2 % jusqu'en 2034. La demande en matériaux de restauration est assurée par un vaste réseau de cabinets dentaires, privés et institutionnels. Les grandes entreprises disposent de réseaux de distribution et de formation performants permettant une livraison rapide des matériaux dans divers contextes cliniques.
Le mode d'application requiert des matériaux qui minimisent la complexité de la procédure tout en assurant la protection pulpaire et la substitution de la dentine. Les ionomères de verre sont nécessaires pour leurs propriétés adhésives et la libération de fluorure, tandis que les matériaux modifiés par une résine répondent aux besoins des patients exigeant une meilleure maniabilité. Parmi les fournisseurs de ces matériaux figurent DENTSPLY SIRONA Inc., 3M Company, GC India Dental, Henry Schein, Inc. et Ivoclar Vivadent AG.
Marché européen des revêtements et bases dentaires
L'Europe représentait 27 à 31 % du marché des revêtements et bases dentaires en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4 % jusqu'en 2034. L'Allemagne est le leader de ce marché parmi les pays étudiés, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La région se caractérise par des normes élevées en dentisterie restauratrice, ainsi que par une documentation et une qualité des produits utilisés très rigoureuses.
Au Royaume-Uni, la demande est soutenue par l'existence de services de soins dentaires privés et publics déjà établis, les achats étant optimisés et une attention particulière étant portée à la constance des matériaux. L'Allemagne peut tirer parti de son industrie de fabrication de produits dentaires de pointe et de la familiarité des praticiens avec l'utilisation des matériaux de restauration à base de verre.
Marché des revêtements dentaires et des bases en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché estimée entre 24 et 28 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 4,2 à 4,8 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie présentent des perspectives importantes. La croissance du nombre de cabinets dentaires privés, l'urbanisation, la sensibilisation accrue et la formation stimulent la consommation de matériaux.
La production locale et les programmes d'accès aux soins peuvent améliorer l'accès aux services de santé dans les pays émergents. Les fournisseurs doivent trouver un équilibre entre matériaux haut de gamme et produits abordables adaptés aux différents environnements. Les perspectives à long terme en Inde semblent particulièrement prometteuses, car la sensibilisation y est croissante et le Japon et la Corée du Sud privilégient les matériaux de pointe.
Marché des revêtements et bases dentaires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,2 % à 3,8 % jusqu'en 2034, l'Arabie saoudite représentant le principal marché du Golfe. Les Émirats arabes unis bénéficient d'investissements dans le secteur privé de la santé, tandis que l'Afrique du Sud demeure un pôle régional important pour les services dentaires. Ailleurs dans la région, la demande est plus fragmentée et étroitement liée à l'accès à des professionnels qualifiés.
Le développement des infrastructures de santé, le tourisme dentaire et les investissements dans les cliniques privées peuvent stimuler la consommation de matériel. Dans les pays du Golfe, la capacité économique liée à l'énergie favorise les investissements dans les équipements et consommables de pointe, tandis que les marchés africains sont confrontés à des contraintes d'accessibilité et de distribution plus importantes. Les fournisseurs disposant d'une gamme de produits modulable et d'une logistique régionale fiable sont mieux placés pour répondre aux différents besoins d'achat.
Analyse de segmentation
Matériel
Le segment des matériaux du marché des bases et revêtements dentaires devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,2 % entre 2026 et 2034. Le choix du produit dépend de l'adhérence, de la libération de fluor, de la résistance, du comportement à la prise, de la sensibilité à l'humidité et de la compatibilité avec les procédures de restauration. Les systèmes à base de verre conservent une large pertinence clinique, tandis que les formulations modifiées par résine répondent aux exigences de performance et de manipulation. Les fabricants se différencient de plus en plus par une application simplifiée, des temps de travail prévisibles, une esthétique améliorée et des indications cliniques multifonctionnelles.
- Oxyde de zinc eugénol : L’ oxyde de zinc eugénol conserve toute son importance grâce à ses propriétés sédatives, sa facilité d’utilisation et son usage clinique bien établi. La demande se concentre dans les applications exigeant une performance fiable en matière de revêtement temporaire ou protecteur.
- Verre ionomère : Le verre ionomère occupe une place de choix sur le marché grâce à son adhésion chimique, sa libération de fluor et sa grande familiarité avec les praticiens. Son utilisation s’étend aux techniques de restauration et aux situations exigeant une compatibilité du matériau avec la structure dentaire.
- Verres ionomères modifiés par une résine : Ces verres sont particulièrement importants lorsque les praticiens recherchent une meilleure maniabilité, une tolérance accrue à l’humidité et des performances mécaniques supérieures. Leurs caractéristiques hybrides favorisent leur utilisation dans des flux de travail de restauration de plus en plus axés sur l’efficacité.
- Autres : D'autres formulations de matériaux répondent à des exigences cliniques spécifiques et offrent aux fabricants la possibilité de s'adresser à des indications de niche, à des préférences de formulation et à des approches en constante évolution en matière de biomatériaux.
Utilisateur final
Le segment des utilisateurs finaux sur le marché des revêtements et bases dentaires devrait connaître une croissance annuelle composée (TCAC) de 3,5 % à 4,0 % entre 2026 et 2034. Les cabinets dentaires constituent le principal lieu d'achat, car les interventions de restauration y sont couramment pratiquées. Les hôpitaux soutiennent la demande par le biais de leurs services dentaires et de leurs soins multidisciplinaires, tandis que les établissements d'enseignement supérieur influencent les choix futurs en matière de matériaux grâce à la recherche, la formation clinique et la formation professionnelle.
- Hôpitaux : Les hôpitaux ont besoin de matériaux fiables pour les interventions de restauration liées aux services dentaires, aux services de traumatologie, aux patients présentant des pathologies complexes et aux soins multidisciplinaires. Les achats privilégient généralement la standardisation, la fiabilité, la documentation et la continuité de l’approvisionnement.
- Cliniques dentaires : Les cliniques dentaires constituent le principal environnement d’utilisation récurrente, du fait de la fréquence élevée des interventions et du contrôle direct exercé par le praticien sur le choix des matériaux. L’efficacité du flux de travail, la facilité de manipulation et les résultats restaurateurs axés sur le patient influencent les décisions d’achat.
- Instituts de recherche et d'enseignement : Les instituts de recherche et d'enseignement influencent le développement à long terme des matériaux grâce aux essais de biomatériaux, à la formation clinique et à la recherche en formulation. Leur importance stratégique dépasse la simple consommation immédiate, car ils façonnent les choix professionnels futurs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
Hôpitaux |
Moyen |
Soins complexes |
Mature |
|
Cliniques dentaires |
Haut |
Restaurations au fauteuil |
Mature |
|
Instituts de recherche et d'enseignement supérieur |
Faible |
Recherche sur les biomatériaux |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements et bases dentaires
Augmentation de la charge mondiale de caries dentaires
Le fardeau croissant des caries non traitées engendre un besoin clinique constant en matériaux utilisés pour la prise en charge des cavités et la conservation des dents. Selon l'OMS, les caries dentaires non traitées sur les dents permanentes constituent la pathologie la plus répandue, d'après l'analyse de la charge mondiale de morbidité de l'OMS de 2021, tandis que 3,7 milliards de personnes souffrent de maladies bucco-dentaires dans le monde. Ce fardeau entraîne une augmentation de la gamme de matériaux disponibles, notamment les liners, les bases, les substituts dentinaires et les substrats de restauration. L'intérêt commercial est maximal dans les régions où l'accès aux soins dentaires progresse, le nombre de patients demandant des interventions de conservation des dents étant en constante augmentation. Les fournisseurs pourront tirer profit du développement de formules économiques pour les régions en développement, tout en conservant des systèmes performants pour les cabinets dentaires bien établis.
Préférence pour les procédures de restauration minimalement invasives
La dentisterie restauratrice moderne met de plus en plus l'accent sur la préservation de la structure dentaire saine, ce qui renforce le rôle des matériaux intermédiaires protecteurs et adhésifs. Les liners et les bases permettent de protéger la pulpe, de gérer la dentine et de faciliter la mise en place de la restauration, tout en limitant l'élimination inutile de tissu dentaire. Cette orientation clinique favorise la demande de produits à mise en place contrôlée, à forte adhésion et à interaction prévisible avec les matériaux de restauration. Sur le plan commercial, il en résulte un passage d'une approche standardisée à une différenciation basée sur la performance. Les fabricants qui démontrent une constance dans le comportement clinique, une application simplifiée et une compatibilité avec les systèmes de restauration actuels peuvent favoriser l'adoption par les professionnels. La formation et l'enseignement au fauteuil deviennent également essentiels, car le choix du matériau dépend de la profondeur de la cavité, de la dentine restante, des conditions d'humidité et du type de restauration définitive envisagée.
Transition vers des solutions de restauration sans mercure
Les efforts internationaux visant à réduire l'utilisation de l'amalgame dentaire créent un contexte favorable au développement de matériaux de restauration alternatifs. La décision de la COP6 de la Convention de Minamata de 2025 a fixé 2034 comme date butoir mondiale pour l'élimination progressive de la fabrication, de l'importation et de l'exportation d'amalgame dentaire, sous réserve d'une exemption pour usage cliniquement nécessaire. Cette orientation politique peut encourager l'intérêt pour les matériaux sans mercure et les protocoles de restauration associés. L'impact est inégal en raison des différences importantes d'accessibilité financière, de formation des praticiens, de pratiques d'approvisionnement et de mise en œuvre à l'échelle nationale. Néanmoins, les fournisseurs de verre ionomère, de verre ionomère modifié par une résine et de technologies de restauration apparentées peuvent adapter leur offre aux alternatives disponibles. La préparation réglementaire, les données cliniques et les capacités d'approvisionnement influenceront de plus en plus les décisions d'achat à mesure que les plans de transition nationaux se développeront.
Tendances futures du marché des revêtements dentaires et des bases
Intégration accrue des concepts de matériaux bioactifs
Le développement futur des produits devrait privilégier les matériaux interagissant positivement avec l'environnement dentaire plutôt que de se limiter à des barrières passives. Les formulations pourraient cibler de plus en plus les échanges minéraux, la libération d'ions, le soutien à la reminéralisation et l'amélioration des propriétés interfaciales. Les organismes de recherche et les fabricants devraient étudier les systèmes à base de phosphate de calcium, les formulations de verre améliorées et les résines hybrides capables de répondre aux objectifs biologiques tout en préservant la compatibilité avec les restaurations. La différenciation commerciale reposera de plus en plus sur des preuves de bénéfices cliniques significatifs plutôt que sur la simple introduction de nouveaux ingrédients. Cette évolution pourrait également favoriser la montée en gamme sur les marchés matures et encourager le développement de versions simplifiées pour les régions où les coûts sont un facteur déterminant. À terme, le positionnement bioactif pourrait devenir un critère essentiel de développement pour l'ensemble des matériaux de protection et de restauration.
Compatibilité des flux de travail numériques en dentisterie restauratrice
Les tendances du marché des bases et des revêtements dentaires indiquent que la dentisterie numérique influencera de plus en plus la sélection, la distribution et l'intégration de ces matériaux dans les flux de travail des restaurations. Bien que ces matériaux ne soient pas des produits numériques à proprement parler, leurs performances doivent s'intégrer à un diagnostic plus rapide, à la planification numérique des traitements, aux restaurations CFAO et aux protocoles standardisés au fauteuil. Les fabricants pourraient répondre à cette demande en proposant des conditionnements et des formats de distribution conçus pour minimiser le temps de préparation et réduire la sensibilité à la technique. La documentation numérique peut également faciliter la traçabilité, la gestion des stocks et la formation des praticiens. Avec l'essor des restaurations en une seule séance, les fournisseurs de matériaux seront soumis à une pression accrue pour garantir une prise prévisible et une compatibilité avec la mise en place rapide des restaurations. L'opportunité de marché réside donc moins dans la numérisation du matériau lui-même que dans la simplification des flux de travail liés à son utilisation clinique.
Opportunités du marché des revêtements et bases dentaires
Portefeuilles de produits localisés pour les systèmes dentaires émergents
Les marchés émergents offrent aux fabricants l'opportunité d'adapter leurs gammes de produits à l'accessibilité, à la disponibilité et à la simplicité d'utilisation clinique, plutôt que de transposer à l'identique les spécifications du marché haut de gamme. Une gamme modulable pourrait associer les systèmes conventionnels en verre ionomère à des produits modifiés par résine plus performants, permettant ainsi aux distributeurs et aux cliniques de choisir les matériaux en fonction de la complexité des interventions et de leur budget. La localisation des emballages, des formations, de la documentation réglementaire et des stocks des distributeurs peut encore améliorer la pénétration du marché. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient présentent des conditions particulièrement favorables, car l'infrastructure dentaire privée s'y développe tandis que la sensibilité aux prix demeure importante. Les entreprises qui mettent en place un support technique local et des chaînes d'approvisionnement fiables peuvent favoriser l'adoption des produits sans dépendre uniquement d'une politique de prix agressive, et ainsi se positionner plus durablement sur des marchés dentaires fragmentés.
Preuves cliniques et formation comme facteurs de différenciation commerciale
La formation clinique représente une opportunité d'investissement concrète, car le choix des matériaux est fortement influencé par la familiarité du dentiste avec ces matériaux, son expérience de manipulation et sa confiance dans les indications. Les fournisseurs peuvent renforcer leur accès au marché en investissant dans la formation continue, les collaborations universitaires, les protocoles d'application et les données cliniques comparatives. Cette opportunité va au-delà des activités promotionnelles classiques, car une formation structurée permet de démontrer la sélection appropriée des cas et de réduire le mésusage des matériaux. Les partenariats universitaires peuvent également aider les fabricants à produire des données probantes pour les nouvelles formulations modifiées par résine et bioactives. Les entreprises devraient privilégier les données probantes établissant un lien entre les caractéristiques des matériaux et les résultats pratiques tels que la manipulation, l'intégrité marginale, la sensibilité postopératoire et la longévité des restaurations. De tels investissements peuvent renforcer la confiance des professionnels et créer un avantage concurrentiel sur un marché où de nombreuses formulations peuvent sembler techniquement similaires au moment de l'achat.
Développements récents
- Juillet 2026 : DENTSPLY SIRONA Inc. a annoncé un élargissement de son partenariat de distribution canadien avec Medline Sinclair, le décrivant comme son sixième renforcement de réseau de distributeurs en 2026. Cette initiative vise à élargir l’accès à sa gamme de produits de dentisterie numérique par le biais de canaux de distribution établis, renforçant ainsi la tendance continue du secteur vers des écosystèmes intégrés de technologies et de consommables dentaires.
- Juin 2026 : Shofu Inc. a lancé plusieurs produits de sa gamme d’impression S-WAVE, notamment UltraCraft A2D HD, AirCure, Wash et les matériaux d’impression associés. Ces lancements enrichissent son écosystème de fabrication dentaire numérique et témoignent d’un investissement continu dans les technologies axées sur les flux de travail, qui connectent les matériaux, les équipements et les processus de production pour les applications dentaires professionnelles.
- Février 2026 : Henry Schein, par l’intermédiaire de Zahn Dental, a lancé Zirlux Independence ML, des disques de zircone multicouches fabriqués aux États-Unis à partir de matériaux importés. Ce produit met l’accent sur la constance de la teinte, l’esthétique, la résistance et la productivité d’usinage, illustrant ainsi l’investissement continu dans des solutions matérielles conçues pour améliorer l’efficacité et la prévisibilité des flux de travail des laboratoires dentaires.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -