
Markt für Dental Prosthetic und Implantat Verbrauchsmaterialien: Größe & Prognose 2034
Marktgröße und Prognosen für Verbrauchsmaterialien für Zahnprothetik und Implantate (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Wurzelimplantate, Plattenimplantate, Kronen, Brücken, Prothesen, Abutments, Veneers, Inlays und Onlays); Endnutzer (Zahnkliniken, Krankenhäuser, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018036
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
11,97 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
21,17 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,54 %
Wachstumsrate
Adressierbarer Markt
149,86 Mrd. US-Dollar
(2026–2034)
Der Markt für Verbrauchsmaterialien für Zahnersatz und Implantate wurde 2025 auf 11,97 Milliarden US-Dollar geschätzt und soll bis 2034 auf 21,17 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,54 % im Zeitraum 2026–2034 entspricht. Der Markt befindet sich an der Schnittstelle von restaurativer Zahnheilkunde, Implantologie und zahntechnischen Labordienstleistungen. Die Nachfrage wird durch restaurative Behandlungen, Implantate, ästhetische Eingriffe und den kontinuierlichen Bedarf an Ersatzmaterialien in entwickelten und aufstrebenden Gesundheitsmärkten getrieben.
In Nordamerika wird aufgrund des hohen Behandlungsvolumens und des Erstattungssystems ein jährliches Wachstum der Nachfrage von 5,9 % bis 6,4 % zwischen 2026 und 2034 prognostiziert. Das Marktwachstum für Verbrauchsmaterialien im Bereich Zahnersatz und Implantate wird zudem durch die alternde Bevölkerung, das Wachstum zahnärztlicher Versorgungsunternehmen und die zunehmende Verwendung digital geplanter Restaurationen angetrieben.
Marktanalyse und Einblicke für Verbrauchsmaterialien für Zahnprothetik und Implantate
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 35–39 % ausmachen wird, mit einem Wachstum von durchschnittlich 5,9–6,4 % pro Jahr zwischen 2026 und 2034. Eine ausgereifte Implantologie, die Nachfrage nach restaurativen Zahnersatzlösungen, die Expansion von DSOs und digitale Arbeitsabläufe unterstützen einen nachhaltigen Verbrauch.
- USA: Die USA repräsentieren 88–92 % des nordamerikanischen Marktes im Jahr 2025, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % im Zeitraum 2026–2034. Eine hohe Verfahrensintensität und etablierte Labornetzwerke verstärken die Nachfrage.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 27–31 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,1 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo die alternde Bevölkerung und hochentwickelte restaurative Verfahren die Nachfrage stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 21–25 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,1 % wachsen. China, Japan, Südkorea und Indien bieten die größten Expansionsmöglichkeiten.
- Größtes Segment: Wurzelförmige Zahnimplantate halten im Jahr 2025 einen Marktanteil von 27–31 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,2 % wachsen, was durch die breite klinische Anwendbarkeit unterstützt wird.
- Wachstumsstarkes Segment: Abutments erreichen im Jahr 2025 einen Marktanteil von 7–10 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen, wobei sie von der digital integrierten Implantatversorgung profitieren.
- Detaillierte Analyse der wichtigsten Unternehmen: Straumann Holding AG, Danaher Corporation, Dentsply Sirona, Henry Schein, Inc., Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG, GC Corporation, Keystone Dental, Inc., Envista Holdings Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für zahnärztliche Prothesen und Implantat-Verbrauchsmaterialien hat sich von der traditionellen manuellen Fertigung hin zu digital gesteuerten Implantaten und Prothesen gewandelt. CAD/CAM-Design, digitale Zahnmedizin mittels intraoralem Scannen, Frästechnologie, navigierte Chirurgie, fortschrittliche Materialien und Keramiken sowie die Standardisierung von Implantaten haben die Produktionsdynamik verändert. Materialwissenschaft und digitale Technologien werden von den Herstellern zunehmend miteinander verknüpft, während Labore sich verstärkt auf Zuverlässigkeit, schnellere Lieferung und weniger Nacharbeiten konzentrieren. All dies wird die Zusammenarbeit zwischen klinischer Behandlungsplanung und Laborfertigung weiter stärken.
Im Prognosezeitraum dürfte das Wachstum über die entwickelten westlichen Länder hinausgehen und sich auf China, Indien, Südostasien, Lateinamerika und Teile des Nahen Ostens ausweiten. Investitionen werden sich voraussichtlich auf die Skalierbarkeit der Produktion, den regionalen Vertrieb, die Entwicklung von Biomaterialien und digital gesteuerte Ökosysteme für die Regeneration konzentrieren. Harmonisierte Regulierungen und Fragen der Rückverfolgbarkeit werden Hersteller dazu veranlassen, ihren Qualitäts- und Dokumentationsprozessen sowie der Marktbeobachtung und einem diversifizierten Produktsortiment besondere Aufmerksamkeit zu widmen.
Umfang des Marktberichts zu Verbrauchsmaterialien für Zahnprothetik und Implantate
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,97 Milliarden US-Dollar |
| Marktgröße bis 2034 | 21,17 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,54 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Verbrauchsmaterialien für Zahnprothetik und Implantate
Das Nachfragewachstum hängt mit Zahnverlust, Parodontitis, restaurativen Eingriffen, ästhetischen Behandlungen und dem Bedarf an Zahnersatz zusammen. In diesem Zusammenhang wird das Wachstum des Marktes für zahnärztliche Prothesen und Implantate durch die Entwicklung neuer Verfahren und den kontinuierlichen Verbrauch von Verbrauchsmaterialien beeinflusst. Die von der WHO formulierten Richtlinien sollten sich auf die Reduzierung der Krankheitslast in der Bevölkerung konzentrieren, und die alternde Bevölkerung erhöht den Bedarf an restaurativen und zahnersatzbezogenen Behandlungen. Die Wertschöpfungskette umfasst Hersteller von Zahnimplantaten, Biomaterialunternehmen, Dentallabore, Vertriebskanäle, Kliniken, Krankenhäuser und Anbieter digitaler Lösungen.
Die Lieferkette wird zunehmend regionaler und technologiegetrieben. Titan, Zirkonoxid, Keramik, Polymere und Komposite müssen für Hersteller in hoher Qualität und verlässlicher Menge verfügbar sein. Digitale Formate reduzieren die Abhängigkeit von physischen Abdrücken und standardisieren somit die Zusammenarbeit zwischen Zahnärzten und Laboren. Der Vertrieb bleibt ein wichtiger Aspekt, da die Verbrauchsmaterialien für Implantate eine kontinuierliche Versorgung, Unterstützung und Integration erfordern. Regionale Produktionskapazitäten können sich in diesem Fall als Wettbewerbsvorteil erweisen.
Laut dem Markt für Verbrauchsmaterialien für Zahnersatz und Implantate basiert die Positionierung im Wettbewerbsumfeld auf Produktportfolios, klinischer Ausbildung, Vertriebsnetz, Materialexpertise und Technologieintegration. Straumann Holding AG und Dentsply Sirona agieren im Bereich Implantate und Restaurationen, während Danaher Corporation und Envista Holdings Corporation durch Technologien und Verbrauchsmaterialien einen bedeutenden Marktanteil halten. Henry Schein, Inc. übernimmt die Vertriebsvernetzung, während Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG und GC Corporation sich auf Materialien und Restaurationen konzentrieren.
Im Hinblick auf Investitionen liegt der Fokus zunehmend auf Fertigungsstärke, hochwertigen Biomaterialien, digitaler Kompatibilität und klinischer Weiterbildung. Keystone Dental, Inc. bietet spezialisierten Implantat-Wettbewerb, und diversifizierte Unternehmen können von Cross-Selling und Vertriebspartnerschaften profitieren. Dadurch verlagert sich die Differenzierung von Produkten hin zu klinischen Arbeitsabläufen. Jüngste Geschäftsaktivitäten zeigen zudem einen verstärkten Fokus auf regionalen Vertrieb, Produktionskapazität, vernetzte Zahnmedizin und lokale Lieferanten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
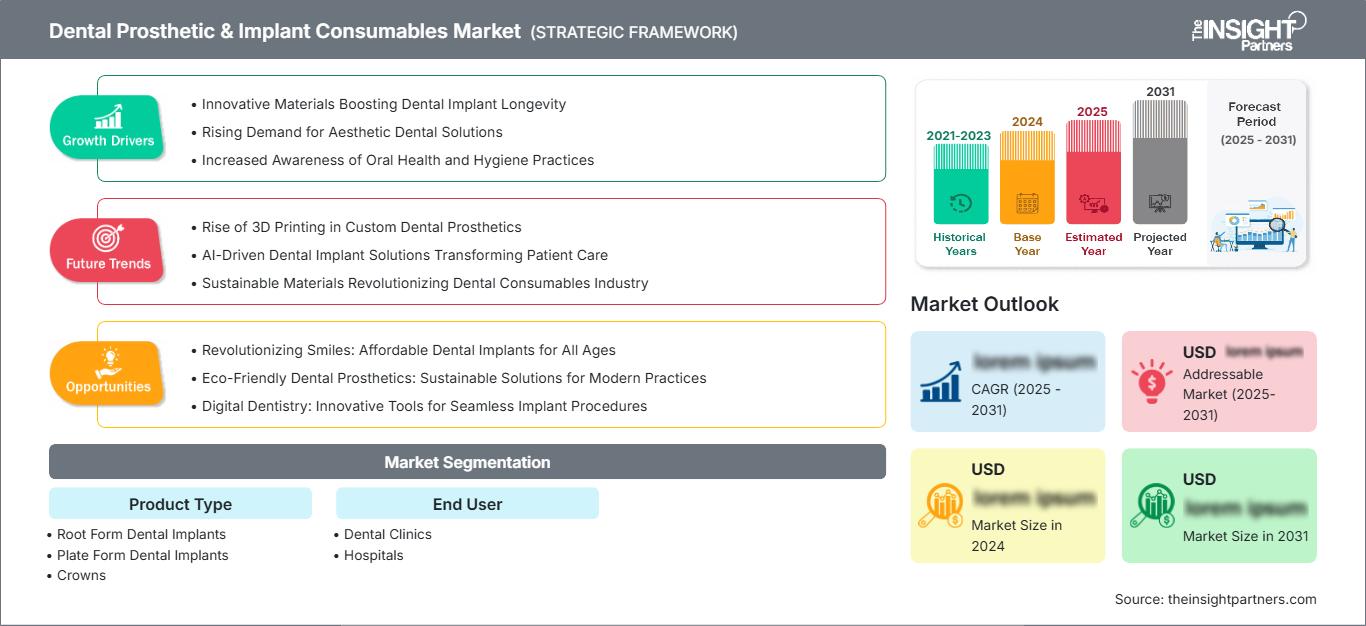
Markt für Verbrauchsmaterialien für Zahnprothetik und Implantate: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Prothesen und Implantate in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 35-39 % am Markt für zahnärztliche Prothesen und Implantat-Verbrauchsmaterialien haben und bis 2034 ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9-6,4 % aufweisen. Die Vereinigten Staaten dominieren den regionalen Verbrauch aufgrund der hohen Intensität von Implantatoperationen, gut etablierten Dentallaboren, der zunehmenden Konsolidierung von zahnärztlichen Versorgungszentren (DSOs), spezialisierter Praxen und der hohen Akzeptanzrate computergestützter Restaurationen.
Regionale Einkaufsentscheidungen werden weniger vom Preis als vielmehr von klinischer Forschung, Qualitätssicherung, Schulungen und den Beziehungen zu Vertriebspartnern bestimmt. Krankenhäuser spielen weiterhin eine wichtige Rolle bei komplexen oralchirurgischen Eingriffen, während Zahnarztpraxen den regulären Arbeitsablauf in der Implantologie und Prothetik abdecken. Hochwertige Keramik, Implantatteile und digital kompatible Materialien werden aufgrund des Bedarfs an planbarer Lieferung und geringerer Nachbearbeitungsrate weiterhin gefragt sein.
US-Markt für Verbrauchsmaterialien für Zahnprothetik und Implantate
Die USA repräsentieren 88–92 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen. Die große private Zahnarztbasis des Landes, die Expansion von zahnärztlichen Versorgungszentren (DSOs), spezialisierte Netzwerke und die umfassende Laborinfrastruktur schaffen einen bedeutenden adressierbaren Markt für Implantate, Kronen, Brücken, Prothesen und Abutments. Große internationale Anbieter sind direkt oder über Vertriebspartner vertreten.
Anwendungstrends gehen zunehmend in Richtung Integration digitaler Workflow-Lösungen, insbesondere dort, wo intraorales Scannen, CAD/CAM-Fertigung und implantatgestützte Planung Behandlungszeit sparen können. Die Zahnklinik ist der Hauptverbraucher, während sich das Krankenhaus auf komplexe und multidisziplinäre Fälle konzentriert. Bei der Beschaffung werden zunehmend die Kompatibilität der Komponenten und die klinische Unterstützung, die Lagerverfügbarkeit und die Anbindung an das Labor berücksichtigt.
Europäischer Markt für Verbrauchsmaterialien für Zahnprothetik und Implantate
Für Europa wird im Jahr 2025 ein Marktanteil von 27 % bis 31 % prognostiziert, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6 % bis 6,1 %. Deutschland wird dabei führend sein. Europa verfügt über starke Kompetenzen in den Bereichen Implantologie, Dentallabore und Zahnersatz; die Erstattungs- und Beschaffungsprozesse unterscheiden sich jedoch erheblich zwischen den europäischen Ländern.
Großbritannien und Deutschland verfügen über hochentwickelte Ökosysteme für Spezialisten und Privatpraxen, die den Einsatz von High-End-Implantaten, Keramik und digitalen Restaurationen ermöglichen. Frankreich, Italien und Spanien beeinflussen den Markt aufgrund der alternden Bevölkerung, der ästhetischen Zahnmedizin, der Privatpraxen und des zunehmenden Einsatzes von CAD/CAM-Technologie. Der Markteintritt hängt stark von nationalen Erstattungsverfahren, Vorschriften für Medizinprodukte, der Ausbildung von Zahnärzten und Laboren ab.
Markt für zahnärztliche Prothesen- und Implantatverbrauchsmaterialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 21–25 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,1 % wachsen. Damit stellt er die wachstumsstärkste Region dar. Zu den wichtigsten Nachfragetreibern in der Region zählen China, Japan, Südkorea, Indien und Australien. Weitere Wachstumstreiber sind der Ausbau der zahnärztlichen Infrastruktur und die Zunahme privater Kliniken.
Faktoren, die den Zugang zu Zahnersatz erleichtern würden, wären Investitionen in Industrie und Produktion, Fortschritte im Gesundheitswesen und eine verbesserte Patientenaufklärung. Während China ein Beispiel für Massenproduktionskapazitäten und zunehmende klinische Akzeptanz darstellt, bietet Indien aufgrund der steigenden Zahl privater Zahnarztpraxen ein hohes Wachstumspotenzial.
Markt für zahnärztliche Prothesen und Implantat-Verbrauchsmaterialien im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen zwar einen kleineren adressierbaren Markt dar, es wird jedoch ein jährliches Wachstum von 6,3–7,0 % prognostiziert. Saudi-Arabien ist das führende Land, die VAE fungieren als regionales Zentrum und Südafrika bietet den am weitesten entwickelten Markt südlich der Sahara. Die Nachfrage im übrigen Nahen Osten und Afrika ist weiterhin uneinheitlich.
Die Einnahmen aus dem Energiesektor werden zur Entwicklung von Gesundheitseinrichtungen beitragen und somit den Aufbau hochmoderner Zahnkliniken und -labore ermöglichen. Die Modernisierung von Krankenhäusern und der Medizintourismus werden zu teureren Behandlungen führen. In Südafrika herrscht im Vergleich zu einkommensschwächeren Ländern, die durch Kosten und Fachkräftemangel eingeschränkt sind, ein höheres Maß an Professionalität. Partnerschaften mit Vertriebspartnern und der Lieferkette werden eine wichtige Rolle bei der Marktentwicklung spielen.
Segmentierungsanalyse
Produkttyp
Das Segment „Produktarten“ im Markt für zahnärztliche Prothetik- und Implantat-Verbrauchsmaterialien wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. Die Produktnachfrage wird durch die Art der Behandlungen, die Komplexität der Restauration, die Materialpräferenzen, die zunehmende Verbreitung der Implantologie und die Digitalisierung der Labore bestimmt. Integrierte Produktportfolios können die klinische Kompatibilität verbessern, während Materialinnovationen weiterhin die Positionierung im Premiumsegment beeinflussen. Wurzelimplantate bleiben zentraler Bestandteil der Implantat-Workflows, während Kronen, Abutments, Brücken und andere prothetische Produkte eine komplementäre Nachfrage in den verschiedenen Behandlungsphasen generieren.
- Zahnimplantate in Wurzelform: Das Hauptimplantatformat ermöglicht eine breite klinische Anwendung, da seine Geometrie etablierten chirurgischen Protokollen entspricht. Die Nachfrage hängt weiterhin von der Anzahl der restaurativen Eingriffe, der Vertrautheit der Behandler und der Kompatibilität der Komponenten ab.
- Plattenförmige Zahnimplantate: Diese Bauform nimmt eine Spezialstellung ein, wenn anatomische Gegebenheiten die Implantatauswahl beeinflussen. Ihre strategische Relevanz ergibt sich aus der Bereitstellung von Alternativen für bestimmte Knochenverhältnisse und Behandlungsplanungsanforderungen.
- Kronen: Kronen stellen eine wichtige Anwendung in der restaurativen Zahnheilkunde dar, insbesondere beim Ersatz beschädigter Zähne und bei implantatgetragenen Restaurationen. Die Weiterentwicklung von Keramik und die digitale Fertigung stärken ihre Bedeutung für die ästhetische und funktionelle Behandlung.
- Brücken: Brücken spielen weiterhin eine wichtige Rolle beim festsitzenden Zahnersatz, wenn Zahnärzte Alternativen zu Einzelimplantaten wählen. Die Nachfrage hängt von der Eignung des jeweiligen Falles, den Möglichkeiten des Labors, der Materialwahl und den Wünschen des Patienten ab.
- Zahnprothesen: Zahnprothesen behalten ihre strategische Bedeutung, da herausnehmbarer Zahnersatz für breite Patientengruppen weiterhin zugänglich ist. Digital gestaltete Prothesenbasen und verbesserte Materialien optimieren kontinuierlich Passform, Ästhetik, Fertigungskonstanz und Personalisierung.
- Abutments: Abutments verbinden Implantatkörper mit definitivem Zahnersatz und werden zunehmend durch digitale Planung beeinflusst. Individualisierung, präzise Schnittstellen und Kompatibilität machen sie zu wichtigen Bestandteilen integrierter Implantat-Arbeitsabläufe.
- Veneers: Veneers dienen primär der ästhetischen Wiederherstellung und minimalinvasiven kosmetischen Eingriffen. Moderne Keramik und digitale Lächelplanung ermöglichen eine stärkere Personalisierung, ihre Anwendung konzentriert sich jedoch weiterhin auf Märkte mit höheren Ausgaben für ästhetische Zahnbehandlungen.
- Inlays und Onlays: Diese Restaurationen bieten eine schonende Alternative für ausgewählte beschädigte Zähne. Ihre Anwendung wird durch Adhäsivtechnik, verbesserte Keramik und digitale Fertigung unterstützt, die eine bessere Passform und höhere Produktionseffizienz ermöglichen.
Endbenutzer
Für das Segment der Endnutzer wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,7 % prognostiziert. Zahnkliniken bleiben der wichtigste Anlaufpunkt für Behandlungen und den Einkauf von Zahnersatz, da sie routinemäßige Implantationen und prothetische Versorgungen durchführen. Krankenhäuser behalten ihre Bedeutung für komplexe chirurgische Eingriffe, Patienten mit Vorerkrankungen und multidisziplinäre Fälle. Das Verhältnis zwischen diesen beiden Bereichen variiert je nach Gesundheitsinfrastruktur, Verfügbarkeit von Spezialisten, Kostenerstattung und der Verbreitung integrierter zahnärztlicher Einrichtungen.
- Zahnkliniken: Zahnkliniken stellen den primären Konsumort dar und vereinen Beratung, Behandlungsplanung, Implantatinsertion, prothetische Versorgung und Nachsorge. Die Expansion von zahnärztlichen Versorgungsnetzen und die Einführung digitaler Arbeitsabläufe stärken ihren Einfluss auf die Kaufentscheidung.
- Krankenhäuser: Krankenhäuser konzentrieren sich auf komplexere Fälle, die eine chirurgische Infrastruktur oder ein multidisziplinäres Management erfordern. Ihre Beschaffungsentscheidungen legen Wert auf Qualitätssicherung, klinische Kompatibilität, Zuverlässigkeit der Lagerbestände und Integration in übergeordnete Gesundheitssysteme.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Zahnkliniken |
Hoch |
DSO-Integration |
Reifen |
|
Krankenhäuser |
Medium |
Komplexe Chirurgie |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Verbrauchsmaterialien für Zahnprothetik und Implantate
Zunehmende Implantat-Nutzung und steigender Bedarf an Zahnersatz
Die alternde Bevölkerung, der fortschreitende Zahnverlust, Parodontitis und die zunehmende Akzeptanz implantatgetragener Versorgungen erweitern den Bedarf an prothetischen Verbrauchsmaterialien. Die Auswirkungen beschränken sich nicht auf Implantate, da jeder abgeschlossene Fall die Nachfrage nach Abutments, Kronen, Füllungsmaterialien und Laborleistungen ankurbeln kann. Die zunehmende Vertrautheit der Zahnärzte mit Implantatprotokollen reduziert zudem die Hürden bei der Behandlungswahl. In etablierten Märkten sorgt der Austausch alternder Restaurationen für eine stetige Nachfrage, während Schwellenländer von einem verbesserten Zugang zur privaten Zahnversorgung profitieren. Hersteller können diesen Trend nutzen, indem sie Implantatkomponenten mit prothetischen Materialien, Schulungen und digitalen Planungstools abstimmen. Die daraus resultierende Wertschöpfungsverschiebung begünstigt Anbieter, die den gesamten Behandlungspfad abdecken können, anstatt nur einzelne Produkte anzubieten.
Die digitale Zahnmedizin verbessert den Durchsatz bei der Restauration.
Digitale Abformungen, CAD/CAM-Design, Fräsen, Scannen und geführte Arbeitsabläufe verändern die Abläufe in der prothetischen Versorgung zwischen Klinik und Labor grundlegend. Die Auswirkungen auf Verbrauchsmaterialien sind erheblich, da digital standardisierte Schnittstellen die Komponentenkonsistenz verbessern, Nacharbeiten reduzieren und Produktionszyklen verkürzen können. Dentallabore können so ein größeres Fallaufkommen bewältigen, ohne die manuelle Fertigungszeit proportional zu erhöhen. Kliniken erhalten zudem einen besseren Überblick über die Behandlungsplanung und die Gestaltung der Prothesen. Mit zunehmender Digitalisierung stehen die Hersteller von Verbrauchsmaterialien unter Druck, die zuverlässige Funktion von Implantaten, Abutments, Keramik und Prothesensystemen in vernetzten Arbeitsabläufen zu gewährleisten. Dies eröffnet Chancen für Premiummaterialien und digital optimierte Komponenten, während Anbieter mit eingeschränkter Interoperabilität mit einer langsameren Marktdurchdringung rechnen müssen. Investitionen in kompatible Systeme werden daher zu einem wichtigen Wettbewerbsvorteil.
Materialinnovationen erweitern die Möglichkeiten der Premium-Restaurierung
Fortschritte bei Zirkonoxid, Keramik, Polymeren, Titanoberflächen und Kompositmaterialien erweitern das Spektrum der klinischen Optionen für Zahnärzte und Labore. Verbesserte Festigkeit, Ästhetik, Bearbeitbarkeit und Oberflächeneigenschaften ermöglichen anspruchsvollere Indikationen und reduzieren gleichzeitig Kompromisse zwischen Aussehen und Funktionalität. Materialinnovationen schaffen zudem Möglichkeiten für differenzierte Preisgestaltung, da Zahnärzte der vorhersehbaren Leistung möglicherweise Vorrang vor den Anschaffungskosten einräumen. Hersteller investieren daher in Rezepturen, Verarbeitungstechnologien und Produktportfolios, die auf spezifische Arbeitsabläufe in der restaurativen Zahnheilkunde zugeschnitten sind. Die wirtschaftlichen Auswirkungen reichen über Premiumprodukte hinaus, da erfolgreiche Materialien neue Laborprotokolle etablieren und eine zusätzliche Nachfrage nach Fräs-, Bearbeitungs-, Adhäsiv- und Implantatkomponenten generieren können. Langfristig kann die Materialleistung somit die Produktwechselmuster in etablierten Kategorien der restaurativen Zahnheilkunde verändern.
Markttrends für Verbrauchsmaterialien für Zahnprothetik und Implantate
Patientenspezifische Prothesen werden stärker datengesteuert.
Die patientenspezifische Versorgung wird voraussichtlich zunehmend datengetrieben, da digitale Abformungen, Gesichtsscans, Bildgebung und Designsoftware immer mehr zusammengeführt werden. Zukünftige Arbeitsabläufe können anatomische Messungen mit Okklusionsinformationen und ästhetischen Parametern kombinieren, um Restaurationen zu erstellen, die auf die individuellen klinischen Anforderungen zugeschnitten sind. Diese Entwicklung dürfte die Nachfrage nach flexiblen Materialien, individualisierbaren Komponenten und softwarekompatiblen Produktionssystemen steigern. Hersteller werden möglicherweise vermehrt modulare Plattformen anbieten, die es Zahnärzten und Laboren ermöglichen, Designs anzupassen, ohne die gesamten Arbeitsabläufe neu aufbauen zu müssen. Die Interoperabilität von Daten wird strategisch wichtig, da fragmentierte Systeme Fehler verursachen oder Doppelarbeit verursachen können. Langfristig dürfte sich die Versorgung von standardisierten Restaurationen hin zu konfigurierbaren Behandlungslösungen verlagern, wobei Anbieter im Hinblick auf Personalisierungsfähigkeit, Zuverlässigkeit der Arbeitsabläufe und die Fähigkeit, Patientendaten in reproduzierbare Fertigungsanweisungen zu übersetzen, konkurrieren werden.
Regionalisierte Fertigung wird die Versorgungssicherheit stärken
Regionalisierte Produktion dürfte an Bedeutung gewinnen, da Hersteller logistische Unsicherheiten, regulatorische Unterschiede und sich ändernde Handelsbedingungen bewältigen müssen. Lokale oder regionale Werke können Lieferwege verkürzen, das Risiko von Transportunterbrechungen verringern und die Anpassung von Produkten an lokale Anforderungen erleichtern. Dieser Trend bedeutet jedoch keine vollständige Trennung der Lieferketten, da spezialisierte Materialien und Komponenten weiterhin grenzüberschreitend transportiert werden. Vielmehr werden Unternehmen voraussichtlich strategisch verteilte Kapazitäten um wichtige Nachfragezentren aufbauen und gleichzeitig die zentrale Produktion für hochspezialisierte Prozesse beibehalten. Dentalhersteller könnten zudem verstärkt auf die Beschaffung kritischer Materialien und Komponenten durch zwei Lieferanten setzen. Solche Vereinbarungen können die Bestandsstabilität verbessern und die Auswirkungen vorübergehender Störungen auf den Betrieb reduzieren. Regionale Produktion könnte daher neben klinischer Leistung und Preis zu einem wichtigen Kriterium bei der Lieferantenauswahl werden.
Marktchancen für Verbrauchsmaterialien für Zahnprothetik und Implantate
Aufbau integrierter Implantat-zu-Restauration-Plattformen
Anbieter können durch die Verknüpfung von Implantat-Systemen, Abutments, Restaurationsmaterialien und digitalen Design-Workflows in kompatible Plattformen einen höheren Mehrwert erzielen. Ein integriertes Angebot vereinfacht die Beschaffung und reduziert die Unsicherheit für Zahnärzte und Labore, die komplexe Fälle betreuen. Die Marktprognosen für Verbrauchsmaterialien im Bereich Zahnprothetik und Implantate deuten auf ein attraktives Umfeld für Unternehmen hin, die klinische Zuverlässigkeit mit Workflow-Interoperabilität verbinden. Investitionsprioritäten sollten offene digitale Schnittstellen, Komponentenbibliotheken, validierte Materialkombinationen und die Weiterbildung von Fachkräften umfassen. Partnerschaften mit Laboren und zahnärztlichen Dienstleistungsorganisationen können die Markteinführung beschleunigen, indem Produkte in wiederkehrende Behandlungsabläufe integriert werden. Unternehmen sollten zudem regionale Anpassungen in Betracht ziehen, da Beschaffungspräferenzen, Erstattungsstrukturen und regulatorische Anforderungen erheblich variieren. Eine Plattformstrategie kann daher die Kundenbindung stärken und gleichzeitig die Abhängigkeit von einer einzelnen Produktkategorie verringern.
Erweiterung des Zugangs zu Spezialisten in aufstrebenden zahnärztlichen Ökosystemen
Schwellenländer bieten die Chance, den Zugang zu Implantat- und Prothesenversorgung durch Vertriebspartnerschaften, Schulungszentren, lokale Fertigung und gestaffelte Produktportfolios zu erweitern. Investitionen sollten Märkte priorisieren, in denen die private zahnärztliche Infrastruktur schneller wächst als die Kapazitäten von Spezialisten. Die Strategie sollte sich nicht allein auf Premiumprodukte stützen, da Bezahlbarkeit und die Weiterbildung der Zahnärzte weiterhin entscheidende Faktoren für die Akzeptanz sind. Ein strukturiertes Portfolio kann etablierte Implantatsysteme mit ausgewählten, wertorientierten Komponenten kombinieren und gleichzeitig die Qualitätskontrolle gewährleisten. Die Trends im Markt für zahnärztliche Prothesen- und Implantat-Verbrauchsmaterialien erstrecken sich auch auf Labordienstleistungen, wo digitale Geräte und Schulungen die Behandlungskapazität erhöhen können. Unternehmen, die Beziehungen zu lokalen Zahnärzten, Laboren, Vertriebspartnern und Bildungseinrichtungen aufbauen, können sich nachhaltige Marktpositionen sichern und gleichzeitig ihr Produktangebot an die regionalen Gegebenheiten anpassen.
Aktuelle Entwicklungen
- August 2026: DENTSPLY SIRONA Inc. meldete für das zweite Quartal 2026 einen Nettoumsatz von 898 Millionen US-Dollar und gab eine erweiterte Partnerschaft mit Medline Sinclair bekannt, um den Zugang zu vernetzten Technologielösungen in ganz Kanada zu verbessern. Das Unternehmen bekräftigte außerdem seine Prognose für 2026 und setzt seine Wachstumsstrategie fort, wobei der Schwerpunkt auf dem Ausbau des Vertriebsnetzes und Reinvestitionen in Dentaltechnologie liegt.
- August 2026: Henry Schein, Inc. veröffentlichte die Ergebnisse des zweiten Quartals 2026 und hob die Prognose für das Gesamtjahr an. Das Unternehmen erwartet für 2026 ein Umsatzwachstum von 4,5–5,5 %. Als Gründe nannte das Unternehmen die anhaltende Umsatzdynamik, die Margenverbesserung und die Fortschritte bei Wertschöpfungsinitiativen, wodurch seine Position im Bereich des Vertriebs von zahnärztlichen und medizinischen Produkten für Arztpraxen gestärkt wird.
- August 2026: Kuraray Co., Ltd. gab die Inbetriebnahme einer neuen Produktionslinie im Werk Miyoshi von Kuraray Noritake Dental bekannt. Durch die Erweiterung wurde die jährliche Produktionskapazität für anorganische Dentalmaterialien um 60 Tonnen auf 300 Tonnen erhöht. Die Investition belief sich auf rund 2,7 Milliarden Yen und stärkt die weltweite Versorgung mit Zirkonoxid und Porzellan für restaurative Anwendungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -