
Mercado de consumibles para prótesis e implantes dentales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de consumibles para prótesis e implantes dentales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (implantes dentales de forma radicular, implantes dentales de forma de placa, coronas, puentes, dentaduras postizas, pilares, carillas, incrustaciones y recubrimientos); usuario final (clínicas dentales, hospitales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018036
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
11.970 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
21.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,54 %
Índice de crecimiento
Mercado potencial
149.860 millones de dólares estadounidenses
(2026-2034)
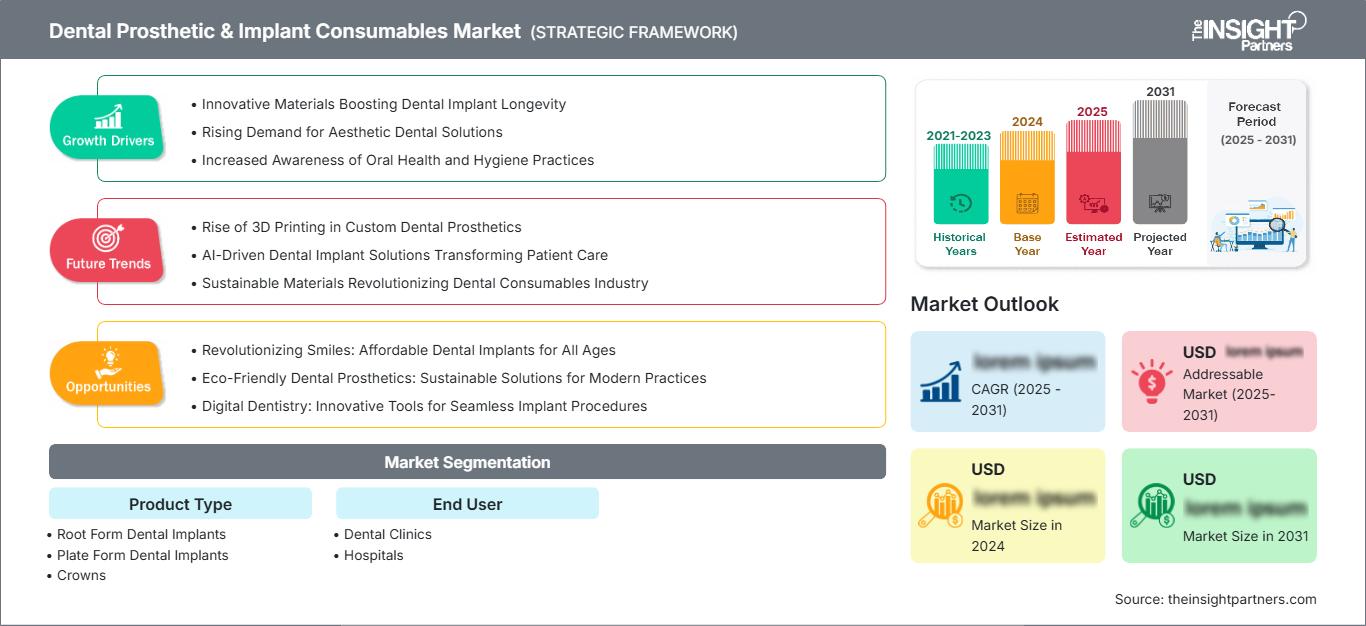
El mercado de consumibles para prótesis e implantes dentales alcanzó un valor de 11.970 millones de dólares en 2025 y se prevé que alcance los 21.170 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,54% entre 2026 y 2034. Este mercado se ubica en la confluencia de la odontología restauradora, la implantología y las operaciones de laboratorio dental. La demanda estará impulsada por los tratamientos restaurativos, los implantes, la estética y la necesidad constante de reemplazos tanto en los mercados de salud desarrollados como en los emergentes.
Se prevé que la demanda en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada del 5,9 % al 6,4 % entre 2026 y 2034, debido al elevado volumen de procedimientos y al sistema de reembolso. El tamaño del mercado de consumibles para prótesis e implantes dentales también se ve impulsado por el envejecimiento de la población, el crecimiento de las organizaciones de servicios dentales y el creciente número de restauraciones diseñadas digitalmente.
Análisis y perspectivas del mercado de consumibles para prótesis e implantes dentales.
- América del Norte: Se prevé que América del Norte represente una cuota de mercado del 35-39% en 2025, con un crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 5,9-6,4% entre 2026 y 2034. La madurez de la implantología, la demanda de tratamientos restaurativos, la expansión de las organizaciones de servicios dentales (DSO) y los flujos de trabajo digitales respaldan un consumo sostenido.
- EE. UU.: Estados Unidos representa entre el 88 % y el 92 % del mercado norteamericano en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,3 % durante el período 2026-2034. La alta intensidad de los procedimientos y las redes de laboratorios consolidadas refuerzan la demanda.
- Europa: Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,1 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde el envejecimiento de la población y las prácticas restaurativas sofisticadas impulsan la demanda.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 21-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,1% durante el período 2026-2034. China, Japón, Corea del Sur e India ofrecen las mayores oportunidades de expansión.
- Segmento más grande: Los implantes dentales de forma radicular representan entre el 27 % y el 31 % de la cuota de mercado prevista para 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,2 %, gracias a su amplia aplicabilidad clínica.
- Segmento de alto crecimiento: Los pilares representan una cuota de mercado del 7-10% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,2%, beneficiándose de la restauración de implantes integrada digitalmente.
- Empresas clave analizadas en detalle: Straumann Holding AG, Danaher Corporation, Dentsply Sirona, Henry Schein, Inc., Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG, GC Corporation, Keystone Dental, Inc., Envista Holdings Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de consumibles para prótesis e implantes dentales ha pasado de la fabricación manual tradicional a la digitalización. El diseño CAD/CAM, la odontología digital mediante escaneo intraoral, la tecnología de fresado, la cirugía guiada, los materiales y cerámicas avanzados y la estandarización de implantes han transformado la dinámica de producción. Los fabricantes integran cada vez más la ciencia de los materiales y las tecnologías digitales, mientras que los laboratorios se centran en la fiabilidad, la rapidez en la entrega y la reducción de las repeticiones de trabajo. Todo ello fortalecerá la relación entre la planificación del tratamiento clínico y la producción en laboratorio.
Durante el período de pronóstico, es probable que el crecimiento se extienda más allá de los países occidentales desarrollados y se dirija hacia China, India, el sudeste asiático, América Latina y algunas partes de Oriente Medio. La inversión probablemente se centrará en la escalabilidad de la fabricación, la distribución regional, el desarrollo de biomateriales y los ecosistemas restaurativos impulsados digitalmente. La armonización de las regulaciones y los problemas de trazabilidad obligarán a los fabricantes a prestar atención a sus procesos de calidad y documentación, así como a la vigilancia posterior a la comercialización y a la diversificación de su gama de productos.
Alcance del informe de mercado de consumibles para prótesis e implantes dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 11.970 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 21.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,54% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de consumibles para prótesis e implantes dentales
El aumento de la demanda está vinculado a la pérdida dental, la periodontitis, los procedimientos restaurativos, la estética y los programas de reemplazo. En consecuencia, el crecimiento del mercado de consumibles para prótesis e implantes dentales se verá influenciado por la creación de nuevos procedimientos y el uso constante de materiales consumibles. Las políticas formuladas por la OMS deben centrarse en la reducción de la carga de morbilidad en la población, y el envejecimiento de la población incrementa la necesidad de tratamientos restaurativos y de reemplazo. La cadena de valor incluye a los productores de implantes dentales, las empresas de biomateriales, los laboratorios dentales, los canales de distribución, las clínicas, los hospitales y las soluciones digitales.
El suministro se está volviendo más localizado y tecnológicamente avanzado. El titanio, la zirconia, la cerámica, los polímeros y los composites deben estar disponibles con alta calidad y de forma predecible para los fabricantes. Los formatos digitales reducen la dependencia de las impresiones físicas en la comunicación entre clínicos y laboratorios, lo que la hace más estandarizada. La distribución seguirá siendo un aspecto importante, ya que los componentes consumibles de los implantes requieren un suministro, soporte e integración constantes. En este caso, la capacidad de fabricación regional puede convertirse en una ventaja competitiva.
Según el mercado de consumibles para prótesis e implantes dentales, el posicionamiento competitivo se basa en la cartera de productos, la formación clínica, la cobertura de distribución, la experiencia en materiales y la integración tecnológica. Straumann Holding AG y Dentsply Sirona operan en los ecosistemas de implantes y restauraciones, mientras que Danaher Corporation y Envista Holdings Corporation poseen una importante cuota de mercado gracias a sus tecnologías y consumibles. Henry Schein, Inc. desempeña un papel fundamental en la red de distribución, mientras que Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG y GC Corporation se centran en materiales y restauraciones.
En términos de inversión, se observa un creciente énfasis en la capacidad de fabricación, los biomateriales de alta calidad, la compatibilidad digital y la formación clínica. Keystone Dental, Inc. ofrece una competencia especializada en implantes, y las empresas diversificadas podrán aprovechar las ventas cruzadas y las alianzas de distribución. En consecuencia, la diferenciación se desplazará de los productos a los flujos de trabajo clínicos. Las actividades comerciales recientes también revelan un mayor enfoque en la distribución regional, la capacidad de producción, la odontología conectada y los suministros locales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de consumibles para prótesis e implantes dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de consumibles para prótesis e implantes dentales
Se prevé que Norteamérica alcance una cuota de mercado de consumibles para prótesis e implantes dentales del 35-39% en 2025 y que experimente un crecimiento a una tasa compuesta anual del 5,9-6,4% hasta 2034. Estados Unidos domina el consumo regional debido a la alta intensidad de las cirugías de implantes, la presencia de laboratorios dentales consolidados, la creciente consolidación de las organizaciones de servicios dentales (DSO, por sus siglas en inglés), la práctica especializada y la alta tasa de adopción de la restauración asistida por ordenador.
Las decisiones de compra regionales se basan más en la investigación clínica, el control de calidad, la formación y las relaciones con los distribuidores que en el precio. Los hospitales siguen siendo importantes para los casos complejos de cirugía oral, mientras que las clínicas dentales representan los flujos de trabajo habituales relacionados con la implantología y la prostodoncia. Las cerámicas de alta gama, los componentes de implantes y los materiales compatibles con la tecnología digital mantendrán su popularidad debido a la necesidad de una entrega predecible y a la reducción de las repeticiones de trabajo.
Mercado estadounidense de consumibles para prótesis e implantes dentales
Estados Unidos representa entre el 88 % y el 92 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % hasta 2034. Su amplia base de clínicas dentales privadas, la expansión de las organizaciones de servicios dentales (DSO, por sus siglas en inglés), las redes de especialistas y la extensa infraestructura de laboratorios crean un mercado potencial considerable para implantes, coronas, puentes, prótesis dentales y pilares. Los principales proveedores internacionales mantienen presencia directa o a través de distribuidores.
Cada vez más, las tendencias de aplicación se inclinan hacia la integración de soluciones de flujo de trabajo digital, especialmente donde el escaneo intraoral, la fabricación CAD/CAM y la planificación guiada por implantes pueden ahorrar tiempo de tratamiento. La clínica dental es el principal punto de consumo, mientras que el hospital se centra en casos complejos y multidisciplinarios. La adquisición de equipos tiene cada vez más en cuenta la compatibilidad de los componentes y la asistencia clínica, la disponibilidad de existencias y la conexión con el laboratorio.
Mercado europeo de consumibles para prótesis e implantes dentales
Se prevé que Europa alcance una cuota de mercado del 27 % al 31 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) estimada del 5,6 % al 6,1 %, donde Alemania liderará el segmento. Europa cuenta con sólidas capacidades en implantología, laboratorios dentales y restauraciones; sin embargo, los procesos de reembolso y adquisición varían considerablemente entre los países europeos.
El Reino Unido y Alemania cuentan con ecosistemas avanzados para especialistas y clínicas privadas que permiten el uso de implantes de alta gama, cerámica y restauraciones digitales. Francia, Italia y España influyen en el mercado debido al envejecimiento de la población, la odontología estética, las clínicas privadas y el creciente uso de la tecnología CAD/CAM. El acceso al mercado depende en gran medida de los procesos nacionales de reembolso, la normativa sobre dispositivos médicos, la formación de los profesionales clínicos y los laboratorios.
Mercado de consumibles para prótesis e implantes dentales en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representará una cuota estimada del 21 % al 25 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,1 %, lo que la convierte en la región con mayor crecimiento. Los principales impulsores de la demanda en la región son China, Japón, Corea del Sur, India y Australia. Entre los factores que impulsan el crecimiento en la región se encuentran el desarrollo de la infraestructura dental y las clínicas privadas.
Los factores que facilitarían el acceso a las restauraciones dentales serían la inversión en la industria y la manufactura, los avances en la atención médica y una mayor educación del paciente. Si bien China es un ejemplo de capacidad de producción masiva y creciente aceptación clínica, India es un ejemplo de un país con potencial de crecimiento futuro gracias al aumento de las consultas dentales privadas.
Mercado de consumibles para prótesis e implantes dentales en Oriente Medio y África
Oriente Medio y África representan una base de mercado potencial menor, pero se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,0 %. Arabia Saudita es el país líder, con los Emiratos Árabes Unidos como centro regional y Sudáfrica como el mercado subsahariano más desarrollado. La demanda en el resto de Oriente Medio y África sigue siendo desigual.
Los ingresos procedentes de la energía contribuirán al desarrollo de las instalaciones sanitarias, lo que permitirá la creación de clínicas y laboratorios dentales de alta calidad. La modernización de los hospitales y el turismo médico propiciarán tratamientos más costosos. En Sudáfrica existe un mayor nivel de profesionalismo en comparación con los países de menores ingresos, que se ven limitados por los costes y la falta de experiencia. La colaboración con distribuidores y la cadena de suministro desempeñarán un papel fundamental en el desarrollo del mercado.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipo de producto en el mercado de consumibles para prótesis e implantes dentales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % durante el período 2026-2034. La demanda de productos está determinada por la combinación de procedimientos, la complejidad de las restauraciones, la preferencia de materiales, la adopción de la implantología y la digitalización de los laboratorios. Las carteras de productos integradas pueden mejorar la compatibilidad clínica, mientras que la innovación en materiales continúa influyendo en el posicionamiento premium. Los implantes dentales de forma radicular siguen siendo fundamentales en los flujos de trabajo de implantes, mientras que las coronas, los pilares, los puentes y otros productos restauradores generan una demanda complementaria en las distintas etapas del tratamiento.
- Implantes dentales con forma de raíz: El formato principal de implante permite un amplio uso clínico debido a que su geometría se ajusta a los protocolos quirúrgicos establecidos. La demanda sigue estando ligada al volumen de casos restaurativos, la familiaridad del clínico y la compatibilidad de los componentes.
- Implantes dentales de placa: Este formato ocupa una posición especializada cuando las limitaciones anatómicas influyen en la selección del implante. Su relevancia estratégica radica en que ofrece alternativas para determinadas condiciones óseas y requisitos de planificación del tratamiento.
- Coronas: Las coronas representan una importante aplicación restauradora, complementada por la sustitución de dientes dañados y las restauraciones sobre implantes. El desarrollo de la cerámica y la fabricación digital refuerzan su papel en el tratamiento estético y funcional.
- Puentes dentales: Los puentes dentales siguen siendo importantes para la reposición fija de dientes cuando los clínicos buscan alternativas a los implantes individuales. La demanda depende de la idoneidad del caso, las capacidades del laboratorio, la selección de materiales y las preferencias del paciente.
- Prótesis dentales: Las prótesis dentales conservan una importancia estratégica porque las restauraciones removibles siguen siendo accesibles para un amplio grupo de pacientes. Las bases diseñadas digitalmente y los materiales mejorados están optimizando gradualmente el ajuste, la estética, la uniformidad de la producción y la personalización.
- Pilares: Los pilares conectan los implantes con las restauraciones definitivas y su uso se ve cada vez más influenciado por la planificación digital. La personalización, la precisión de la interfaz y la compatibilidad los convierten en componentes importantes de los flujos de trabajo integrados en implantología.
- Carillas dentales: Las carillas se utilizan principalmente para la restauración estética y en procedimientos cosméticos mínimamente invasivos. La cerámica avanzada y la planificación digital de la sonrisa permiten una mayor personalización, aunque su adopción se concentra en mercados con un mayor gasto en tratamientos dentales electivos.
- Incrustaciones y recubrimientos: Estas restauraciones ofrecen alternativas conservadoras para dientes dañados seleccionados. Su eficacia se ve respaldada por la odontología adhesiva, la mejora de la cerámica y la fabricación digital, que optimizan el ajuste y la eficiencia de producción.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,7 % durante el periodo 2026-2034. Las clínicas dentales siguen siendo el principal entorno de compra y tratamiento, ya que gestionan la colocación rutinaria de implantes y la restauración protésica. Los hospitales conservan su importancia para cirugías complejas, pacientes con patologías médicas y casos multidisciplinarios. El equilibrio entre estos canales varía según la infraestructura sanitaria, la disponibilidad de especialistas, los sistemas de reembolso y la prevalencia de organizaciones dentales integradas.
- Clínicas dentales: Las clínicas dentales representan el principal punto de consumo, ya que combinan consulta, planificación del tratamiento, colocación de implantes, restauración y seguimiento. La expansión de las organizaciones de servicios dentales (DSO, por sus siglas en inglés) y la adopción de flujos de trabajo digitales refuerzan su influencia en las decisiones de compra.
- Hospitales: Los hospitales concentran los casos de mayor complejidad que requieren infraestructura quirúrgica o atención multidisciplinaria. Sus decisiones de adquisición priorizan la garantía de calidad, la compatibilidad clínica, la fiabilidad del inventario y la integración con sistemas de atención médica más amplios.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Clínicas dentales |
Alto |
Integración de DSO |
Maduro |
|
hospitales |
Medio |
Cirugía compleja |
Escalada |
Factores que impulsan el crecimiento del mercado de consumibles para prótesis e implantes dentales y análisis de su impacto
Aumento de la adopción de implantes y de la necesidad de reemplazo dental.
El envejecimiento de la población, la pérdida dental acumulativa, la enfermedad periodontal y la mayor aceptación de las restauraciones soportadas por implantes están ampliando la demanda clínica de consumibles protésicos. El impacto no se limita a los implantes, ya que cada caso finalizado puede generar demanda de pilares, coronas, materiales restaurativos y servicios de laboratorio. Una mayor familiaridad de los clínicos con los protocolos de implantes también reduce las barreras para la selección del tratamiento. En los mercados establecidos, la sustitución de restauraciones antiguas genera una demanda recurrente, mientras que los mercados emergentes se benefician de un mayor acceso a la atención dental privada. Los fabricantes pueden aprovechar este impulso coordinando los componentes de los implantes con los materiales protésicos, la formación y las herramientas de planificación digital. El cambio de valor resultante favorece a los proveedores capaces de respaldar el proceso de tratamiento completo, en lugar de solo productos individuales.
La odontología digital está mejorando el rendimiento de las restauraciones.
Las impresiones digitales, el diseño CAD/CAM, el fresado, el escaneo y los flujos de trabajo guiados están transformando la manera en que los casos protésicos se gestionan entre clínicas y laboratorios. El impacto en los consumibles es significativo, ya que las interfaces estandarizadas digitalmente mejoran la consistencia de los componentes, reducen las repeticiones y acortan los ciclos de producción. Los laboratorios dentales pueden procesar mayores volúmenes de casos sin aumentar proporcionalmente el tiempo de fabricación manual. Las clínicas también obtienen mayor visibilidad sobre la planificación del tratamiento y el diseño de las restauraciones. A medida que se generaliza la adopción digital, los proveedores de consumibles se ven presionados para garantizar que los implantes, pilares, cerámicas y sistemas restaurativos funcionen de manera fiable dentro de flujos de trabajo conectados. Esto crea oportunidades para materiales de alta calidad y componentes optimizados digitalmente, mientras que los proveedores con interoperabilidad limitada pueden experimentar una adopción más lenta. Por lo tanto, la inversión en ecosistemas compatibles se convierte en un requisito competitivo importante.
La innovación en materiales está ampliando las opciones de restauración de alta gama.
Los avances en zirconia, cerámica, polímeros, superficies de titanio y materiales compuestos están ampliando la gama de opciones clínicas disponibles para dentistas y laboratorios. La mejora en la resistencia, la estética, la maquinabilidad y las características superficiales permite abordar indicaciones más exigentes, reduciendo las limitaciones entre apariencia y funcionalidad. La innovación en materiales también crea oportunidades para precios diferenciados, ya que los clínicos pueden priorizar un rendimiento predecible sobre el coste de adquisición inicial. En consecuencia, los proveedores están invirtiendo en formulaciones, tecnologías de procesamiento y carteras de productos que se adaptan a flujos de trabajo restaurativos específicos. El impacto comercial va más allá de los productos premium, ya que los materiales exitosos pueden establecer nuevos protocolos de laboratorio y generar una demanda complementaria de componentes para fresado, acabado, adhesión e implantes. Con el tiempo, el rendimiento de los materiales puede, por lo tanto, reconfigurar los patrones de sustitución de productos en las categorías restaurativas ya establecidas.
Tendencias futuras del mercado de consumibles para prótesis e implantes dentales
Las prótesis personalizadas para cada paciente estarán cada vez más basadas en datos.
Es probable que la restauración personalizada para cada paciente se base cada vez más en datos, a medida que convergen las impresiones digitales, el escaneo facial, las imágenes y el software de diseño. Los flujos de trabajo futuros podrán combinar mediciones anatómicas con información oclusal y parámetros estéticos para crear restauraciones adaptadas a las necesidades clínicas individuales. Este desarrollo debería aumentar la demanda de materiales flexibles, componentes personalizables y sistemas de producción compatibles con software. Es posible que los fabricantes ofrezcan cada vez más plataformas modulares que permitan a los clínicos y laboratorios ajustar los diseños sin tener que reconstruir flujos de trabajo completos. La interoperabilidad de datos será estratégicamente importante, ya que los sistemas fragmentados pueden introducir errores o duplicar el trabajo. El efecto a largo plazo debería ser un cambio de la restauración estandarizada a soluciones de tratamiento configurables, donde los proveedores compitan en capacidad de personalización, fiabilidad del flujo de trabajo y la capacidad de traducir los datos del paciente en instrucciones de fabricación reproducibles.
La producción regionalizada reforzará la resiliencia de la cadena de suministro.
Se prevé que la producción regionalizada adquiera mayor importancia a medida que los fabricantes gestionen la incertidumbre logística, las diferencias normativas y las cambiantes condiciones comerciales. Las plantas locales o regionales pueden acortar las rutas de entrega, reducir la exposición a interrupciones en el transporte y facilitar la adaptación de los productos a las necesidades locales. Esta tendencia no implica una separación completa de la cadena de suministro, ya que los materiales y componentes especializados seguirán cruzando fronteras. En cambio, es probable que las empresas desarrollen capacidad estratégicamente distribuida en torno a los principales centros de demanda, manteniendo la producción centralizada para procesos altamente especializados. Los fabricantes de productos dentales también podrían aumentar el abastecimiento dual de materiales y componentes críticos. Estos acuerdos pueden mejorar la resiliencia del inventario y reducir el impacto operativo de las interrupciones temporales. Por consiguiente, la producción regional podría convertirse en un factor importante a la hora de seleccionar proveedores, junto con el rendimiento clínico y el precio.
Oportunidades de mercado para consumibles de prótesis e implantes dentales
Desarrollar plataformas integradas desde el implante hasta la restauración.
Los proveedores pueden maximizar el valor al integrar implantes, pilares, materiales restaurativos y flujos de trabajo de diseño digital en plataformas compatibles. Una solución integrada simplifica la adquisición y reduce la incertidumbre para clínicos y laboratorios que gestionan casos complejos. Las previsiones del mercado de consumibles para prótesis e implantes dentales indican un entorno atractivo para las empresas que combinan la fiabilidad clínica con la interoperabilidad de los flujos de trabajo. Las prioridades de inversión deben incluir interfaces digitales abiertas, bibliotecas de componentes, combinaciones de materiales validadas y formación profesional. Las alianzas con laboratorios y organizaciones de servicios dentales pueden acelerar la adopción al incorporar productos en los flujos de trabajo de casos recurrentes. Las empresas también deben evaluar la personalización regional, ya que las preferencias de adquisición, las estructuras de reembolso y los requisitos normativos varían considerablemente. Por lo tanto, una estrategia de plataforma puede favorecer la fidelización y reducir la dependencia de una única categoría de producto.
Ampliar el acceso a especialistas en ecosistemas dentales emergentes
Los mercados emergentes ofrecen la oportunidad de ampliar el acceso a tratamientos de implantes y prótesis mediante alianzas con distribuidores, centros de formación, fabricación local y carteras de productos escalonadas. La inversión debe priorizar los mercados donde la infraestructura dental privada se expande más rápido que la capacidad de los especialistas. La estrategia no debe basarse únicamente en productos de alta gama, ya que la asequibilidad y la formación de los clínicos siguen siendo factores decisivos para su adopción. Una cartera estructurada puede combinar sistemas de implantes consolidados con componentes seleccionados orientados al valor, manteniendo al mismo tiempo los controles de calidad. Las tendencias del mercado de consumibles para prótesis e implantes dentales también se extienden a los servicios de laboratorio, donde los equipos digitales y la formación pueden aumentar la capacidad de tratamiento. Las empresas que establecen relaciones con clínicos, laboratorios, distribuidores e instituciones educativas locales pueden consolidar posiciones de mercado sólidas, adaptando su oferta de productos a las prácticas clínicas regionales.
Novedades recientes
- Agosto de 2026: DENTSPLY SIRONA Inc. informó ventas netas de US$898 millones en el segundo trimestre de 2026 y anunció una alianza ampliada con Medline Sinclair para facilitar el acceso a soluciones de tecnología conectada en todo Canadá. La compañía también reiteró sus perspectivas para 2026, manteniendo su estrategia de retorno al crecimiento, con énfasis en la expansión de la red de distribuidores y la reinversión en tecnología dental.
- Agosto de 2026: Henry Schein, Inc. presentó los resultados del segundo trimestre de 2026 y elevó sus previsiones para todo el año, con un crecimiento de las ventas previsto para 2026 de entre el 4,5 % y el 5,5 %. La compañía destacó el sostenido dinamismo de las ventas, la mejora de los márgenes y el progreso derivado de las iniciativas de creación de valor, lo que refuerza su posición en la distribución de productos dentales y médicos para consultorios.
- Agosto de 2026: Kuraray Co., Ltd. anunció que una nueva línea de producción en la planta de Kuraray Noritake Dental en Miyoshi comenzó a operar. Esta ampliación aumentó la capacidad anual de materiales dentales inorgánicos en 60 toneladas, hasta alcanzar las 300 toneladas, con una inversión aproximada de 2700 millones de yenes, lo que fortalece el suministro de zirconia y porcelana para aplicaciones restaurativas a nivel mundial.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -