
歯科義肢・インプラント消耗品市場:シェア・成長・予測 2034
歯科補綴・インプラント消耗品市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(根状歯科インプラント、プレート状歯科インプラント、クラウン、ブリッジ、義歯、アバットメント、ベニア、インレー、オンレー)、エンドユーザー別(歯科医院、病院、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018036
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
119億7000 万米ドル
基準年値
2034年の予測
211億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.54 %
成長率
対象市場
1498億 6000万米ドル
(2026年~2034年)
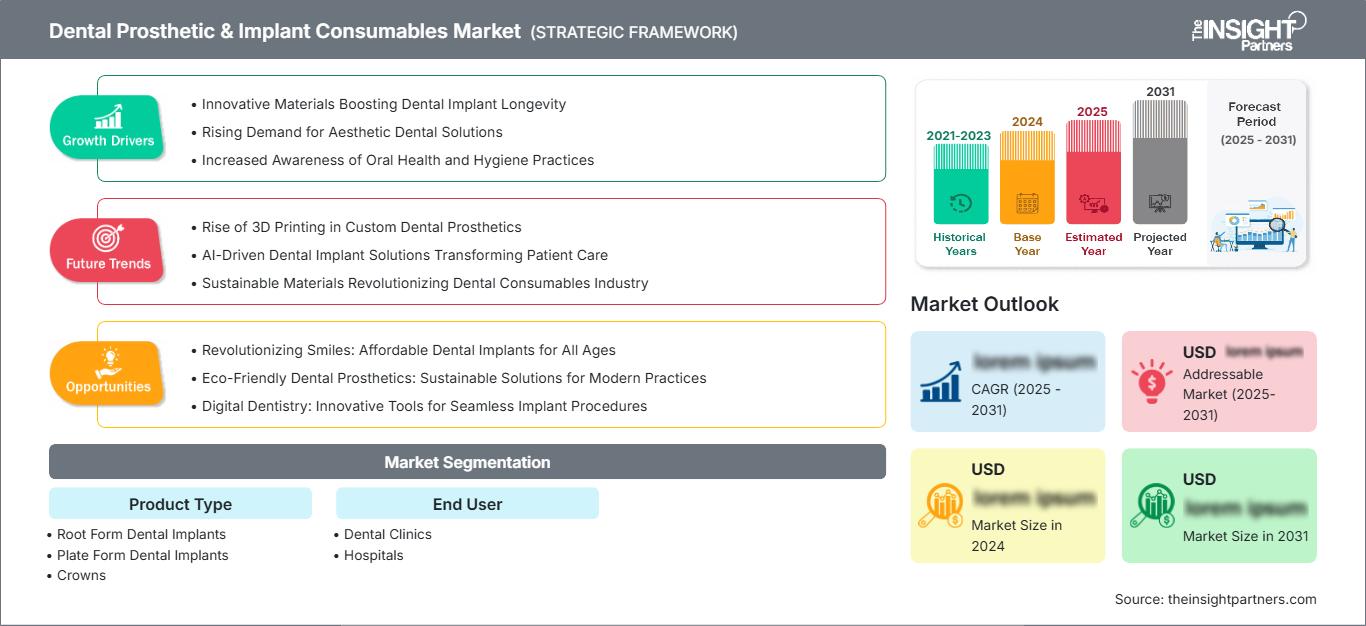
歯科補綴・インプラント消耗品市場は、2025年には119億7,000万米ドルと評価され、2034年には211億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.54%で拡大すると見込まれています。この市場は、修復歯科、インプラント学、歯科技工業務の融合点に位置しています。需要は、先進国および発展途上国の医療市場における修復治療、インプラント、審美歯科、そして継続的な交換ニーズによって牽引されるでしょう。
北米における需要は、処置件数の多さと償還制度の充実により、2026年から2034年の間に年平均成長率(CAGR)5.9%~6.4%で成長すると予測されています。歯科補綴・インプラント消耗品市場の規模拡大は、高齢化、歯科医療サービス機関の成長、デジタル設計による修復物の増加によっても牽引されています。
歯科補綴・インプラント消耗品市場の評価と洞察
- 北米:北米は2025年には市場シェアの35~39%を占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%で成長すると見込まれています。成熟したインプラント治療、修復治療の需要、DSO(歯科サービス組織)の拡大、デジタルワークフローなどが、持続的な消費を支えています。
- 米国:米国は2025年の北米市場の88~92%を占め、2026~2034年の年平均成長率は5.8~6.3%と予測されている。高い検査実施頻度と確立された検査ネットワークが需要を後押ししている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.6~6.1%で成長すると予測されている。成長を牽引するのはドイツ、英国、フランス、イタリア、スペインであり、これらの国々では高齢化と高度な修復技術が需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には21~25%の市場シェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.1%で成長すると予測されています。中国、日本、韓国、インドは、最も大きな成長機会を提供する地域です。
- 最大のセグメント:根状歯科インプラントは、2025年には市場シェアの27~31%を占め、幅広い臨床応用性に支えられ、年平均成長率(CAGR)6.7~7.2%で拡大すると予想されています。
- 高成長分野:アバットメントは2025年には市場シェアの7~10%を占め、デジタル統合型インプラント修復の恩恵を受け、年平均成長率(CAGR)7.6~8.2%で成長すると予測されています。
- 詳細に分析された主要企業: Straumann Holding AG、Danaher Corporation、Dentsply Sirona、Henry Schein, Inc.、Kuraray Co., Ltd.、Geistlich Pharma AG、Ivoclar Vivadent AG、GC Corporation、Keystone Dental, Inc.、Envista Holdings Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科補綴・インプラント消耗品市場は、従来の手作業による製造から、デジタル技術を駆使したインプラントおよび補綴へと移行しています。CAD/CAM設計、口腔内スキャンによるデジタル歯科医療、ミリング技術、ガイド手術、先進材料およびセラミック、インプラントの標準化などが、生産のダイナミクスを変革しました。材料科学とデジタル技術はメーカーによってますます融合されつつあり、ラボは信頼性、納期短縮、再製作の削減に重点を置いています。これらすべてが、臨床治療計画とラボ生産の連携を促進するでしょう。
予測期間中、成長は先進西側諸国にとどまらず、中国、インド、東南アジア、ラテンアメリカ、そして中東の一部地域へと拡大していくと予想される。投資は、製造規模の拡大、地域流通、バイオマテリアルの開発、そしてデジタル技術を活用した修復エコシステムの構築に重点が置かれるだろう。規制の調和とトレーサビリティの問題により、製造業者は品質管理と文書化プロセス、市販後の監視、そして製品ラインナップの多様化に注力せざるを得なくなるだろう。
歯科補綴・インプラント消耗品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 119億7000万米ドル |
| 2034年までの市場規模 | 211億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.54% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科補綴・インプラント消耗品市場分析
需要の増加は、歯の喪失、歯周病、修復処置、審美性、および交換スケジュールに関連しています。その場合、歯科補綴およびインプラント消耗品市場の成長は、処置の作成と消耗品の継続的な使用によって影響を受けます。WHOが策定する政策は、人口に対する疾病負担の軽減に焦点を当てるべきであり、高齢化は修復および交換治療の必要性を高めます。バリューチェーンには、歯科インプラントの製造業者、生体材料会社、歯科技工所、流通チャネル、クリニック、病院、およびデジタルソリューションが含まれます。
供給はますます地域化され、技術主導型になりつつあります。チタン、ジルコニア、セラミック、ポリマー、複合材料は、メーカーにとって高品質かつ安定的に入手できることが不可欠です。デジタルフォーマットの普及により、臨床医と技工所間の連携は物理的な印象採取への依存度が低下し、より標準化が進んでいます。インプラントの消耗部品は継続的な供給、サポート、統合が必要となるため、流通は今後も重要な要素であり続けるでしょう。こうした状況において、地域における製造能力は競争上の強みとなる可能性があります。
歯科補綴・インプラント消耗品市場における競争上のポジショニングは、製品ポートフォリオ、臨床研修、流通網、材料に関する専門知識、および技術統合に基づいている。Straumann Holding AGとDentsply Sironaはインプラントと修復のエコシステムで機能している一方、Danaher CorporationとEnvista Holdings Corporationは技術と消耗品を通じて大きな市場シェアを占めている。流通面での役割はHenry Schein, Inc.が担っており、Kuraray Co., Ltd.、Geistlich Pharma AG、Ivoclar Vivadent AG、およびGC Corporationは材料と修復に注力している。
投資面では、製造力、高品質の生体材料、デジタル対応、臨床教育への重点がますます高まっています。キーストーン・デンタル社は専門的なインプラント分野で競争力を発揮しており、多角化企業はクロスセルや流通パートナーシップを活用できるでしょう。その結果、差別化の焦点は製品から臨床ワークフローへと移っていきます。最近の事業活動からも、地域流通、生産能力、コネクテッドデンティストリー、地域供給への注目が高まっていることが明らかになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科補綴・インプラント消耗品市場:戦略的洞察
地域別分析
北米歯科補綴・インプラント消耗品市場
北米は、2025年には歯科補綴・インプラント消耗品市場の35~39%のシェアを占めると予想されており、2034年まで年平均成長率(CAGR)5.9~6.4%で成長すると見込まれています。米国は、インプラント手術の実施頻度の高さ、実績のある歯科技工所、DSO(歯科サービス組織)の統合の進展、専門性の高い診療、コンピュータ支援修復の高い普及率などを背景に、地域消費を牽引しています。
地域ごとの購買は、価格だけでなく、臨床研究、品質保証、研修、販売代理店との関係によって左右されます。病院は複雑な口腔外科手術において依然として重要な役割を果たしており、一方、歯科医院はインプラント治療や補綴治療といった日常的な診療の流れを担っています。プレミアムセラミック、インプラント部品、デジタル対応材料は、納期の予測可能性と再製作回数の削減へのニーズから、今後も人気を維持するでしょう。
米国歯科補綴・インプラント消耗品市場
米国は2025年の北米市場の88~92%を占め、2034年まで年平均成長率(CAGR)5.8~6.3%で成長すると予測されています。米国の大規模な民間歯科医療基盤、DSO(歯科サービス組織)の拡大、専門医ネットワーク、そして充実したラボインフラは、インプラント、クラウン、ブリッジ、義歯、アバットメントにとって大きな潜在市場を形成しています。主要な国際サプライヤーは、直接販売または代理店を通じた販売網を維持しています。
近年、特に口腔内スキャン、CAD/CAM製作、インプラントガイドプランニングなどによって治療時間を短縮できる分野では、デジタルワークフローソリューションの統合がアプリケーションのトレンドとしてますます重視されています。歯科医院は主要な消費拠点である一方、病院は複雑で多分野にわたる症例に重点を置いています。調達においては、コンポーネントの互換性、臨床支援、在庫状況、ラボとの連携などがますます考慮されるようになっています。
欧州歯科補綴・インプラント消耗品市場
欧州は2025年には市場シェア27%~31%に達すると予測されており、年平均成長率(CAGR)は5.6%~6.1%と見込まれています。中でもドイツが市場を牽引するでしょう。欧州はインプラント治療、歯科技工、修復治療において高い技術力を有していますが、償還制度や調達プロセスは欧州各国間で大きく異なっています。
英国とドイツは、専門医や開業医向けの先進的なエコシステムを有しており、ハイエンドのインプラント、セラミック、デジタル修復物の利用を可能にしている。フランス、イタリア、スペインは、高齢化、審美歯科、開業医の増加、CAD/CAM技術の利用拡大により、市場に大きな影響を与えている。市場参入は、各国の医療費償還制度、医療機器に関する規制、臨床医の研修、および検査機関の状況に大きく左右される。
アジア太平洋地域における歯科補綴・インプラント消耗品市場
アジア太平洋地域は2025年には推定21%~25%のシェアを占め、年平均成長率(CAGR)は7.4%~8.1%と予測されており、成長率の面では最大の地域となる見込みです。この地域における最大の需要牽引要因は、中国、日本、韓国、インド、オーストラリアです。また、歯科インフラの整備や民間クリニックの増加も、この地域の成長要因となっています。
人々が歯科修復治療を受けやすくなる要素としては、産業と製造業への投資、医療の進歩、そして患者教育の強化が挙げられる。中国は大量生産能力と臨床現場での受容度向上の好例である一方、インドは民間歯科医療機関の増加により将来的な成長の可能性を秘めた国である。
中東・アフリカの歯科補綴・インプラント消耗品市場
中東・アフリカ地域は市場規模こそ小さいものの、年平均成長率(CAGR)6.3~7.0%で成長すると予測されている。サウジアラビアが市場を牽引し、アラブ首長国連邦(UAE)が地域の中核拠点となり、南アフリカはサハラ以南アフリカで最も発展した市場となっている。その他の中東・アフリカ地域における需要は依然としてばらつきが大きい。
エネルギー収入は医療施設の発展に役立ち、ひいては質の高い歯科クリニックや検査室の設立を可能にするでしょう。病院の近代化と医療ツーリズムは、より高額な治療につながるでしょう。南アフリカは、コストと専門知識の面で制約のある低所得国に比べて、より高い専門性を有しています。流通業者やサプライチェーンとの連携は、市場の発展において重要な役割を果たすでしょう。
セグメンテーション分析
製品タイプ
歯科補綴・インプラント消耗品市場の製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で拡大すると予測されています。製品需要は、処置内容、修復の複雑さ、材料の好み、インプラント学の普及、ラボのデジタル化によって形成されます。統合された製品ポートフォリオは臨床適合性を向上させることができ、材料の革新は引き続きプレミアムな位置付けに影響を与えます。ルートフォーム歯科インプラントはインプラントワークフローの中心であり続け、クラウン、アバットメント、ブリッジ、その他の修復製品は、治療の各段階で補完的な需要を生み出します。
- 根状インプラント:この主要なインプラント形式は、その形状が確立された外科手術プロトコルに適合するため、幅広い臨床使用に対応しています。需要は、修復症例数、臨床医の習熟度、およびコンポーネントの互換性に左右されます。
- プレート型歯科インプラント:この形式は、解剖学的制約がインプラント選択に影響を与える場合に、専門的な位置づけを占めます。その戦略的な重要性は、特定の骨の状態や治療計画の要件に対して代替手段を提供できる点にあります。
- クラウン:クラウンは、損傷した歯の修復やインプラント支持型修復など、主要な修復治療法の一つです。セラミック技術の発展とデジタル製造技術の進歩により、審美的かつ機能的な治療におけるクラウンの役割はさらに強化されています。
- ブリッジ:ブリッジは、インプラント以外の固定式歯牙補綴において、歯科医師が代替手段として選択する重要な治療法です。需要は、症例の適合性、技工所の能力、材料の選択、患者の希望によって異なります。
- 義歯:義歯は、取り外し可能な補綴物として幅広い患者層にとって依然として重要な位置を占めています。デジタル設計による義歯床と改良された材料により、適合性、審美性、製造の一貫性、そして個々の患者に合わせたカスタマイズ性が徐々に向上しています。
- アバットメント:アバットメントはインプラント体と最終的な補綴物をつなぐ役割を果たし、デジタルプランニングの影響をますます強く受けています。カスタマイズ性、インターフェースの精度、互換性といった要素が、統合的なインプラントワークフローにおいて重要な構成要素となっています。
- ベニア:ベニアは主に審美修復と低侵襲性の美容処置に用いられます。先進的なセラミック技術とデジタルによるスマイルプランニングは、より高度なパーソナライゼーションを可能にしますが、その普及は依然として、歯科治療への支出が多い市場に集中しています。
- インレーとオンレー:これらの修復物は、損傷した歯の一部に対して、保存的な治療法を提供します。接着歯科、改良されたセラミック、そして適合性と製造効率を高めるデジタル製造技術によって、その地位は確固たるものとなっています。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。歯科クリニックは、日常的なインプラント埋入や補綴修復を行うため、依然として主要な購買・治療環境となっています。病院は、複雑な手術、全身疾患のある患者、および複数の専門分野が関わる症例において重要な役割を果たしています。これらのチャネル間のバランスは、医療インフラ、専門医の確保状況、診療報酬、および統合型歯科組織の普及状況によって異なります。
- 歯科クリニック:歯科クリニックは、診察、治療計画、インプラント埋入、修復、経過観察といった一連のプロセスを担う、主要な消費の場です。DSO(歯科サービス組織)の拡大とデジタルワークフローの導入は、DSOの購買力をさらに強化します。
- 病院:病院は、外科的設備や多職種連携による管理を必要とする、より複雑な症例を集中的に受け入れています。そのため、調達に関する意思決定においては、品質保証、臨床適合性、在庫の信頼性、そしてより広範な医療システムとの統合が重視されます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
歯科医院 |
高い |
DSO統合 |
成熟した |
|
病院 |
中くらい |
複雑な手術 |
スケーリング |
歯科補綴・インプラント消耗品市場の成長促進要因と影響分析
インプラント治療の普及と歯の欠損に対するニーズの高まり
人口高齢化、累積的な歯の喪失、歯周病、そしてインプラント支持型修復の普及により、補綴消耗品の臨床需要は拡大しています。その影響はインプラント本体にとどまらず、治療が完了するごとにアバットメント、クラウン、修復材料、技工サービスなどの需要も生まれます。インプラント治療プロトコルに対する臨床医の理解が深まることで、治療選択の障壁も軽減されます。既存市場では、老朽化した修復物の交換が継続的な需要を生み出し、新興市場では民間歯科医療へのアクセス拡大が恩恵をもたらします。メーカーは、インプラント部品と補綴材料、トレーニング、デジタルプランニングツールを連携させることで、この需要を捉えることができます。結果として生じる価値の変化は、個々の製品だけでなく、治療プロセス全体をサポートできるサプライヤーに有利に働きます。
デジタル歯科医療は修復治療のスループットを向上させている
デジタル印象、CAD/CAM設計、ミリング、スキャン、ガイド付きワークフローは、補綴症例が診療所と技工所の間でどのようにやり取りされるかを変えつつあります。消耗品への影響は大きく、デジタル標準化されたインターフェースによって部品の一貫性が向上し、再製作が減り、生産サイクルが短縮されます。歯科技工所は、手作業による製作時間を比例的に増やすことなく、より多くの症例を処理できるようになります。診療所も、治療計画と修復設計の可視性が向上します。デジタル化が進むにつれ、消耗品サプライヤーは、インプラント、アバットメント、セラミック、修復システムが接続されたワークフロー内で確実に機能するようにするというプレッシャーに直面します。これは、プレミアム材料とデジタル最適化された部品にとってチャンスとなる一方、相互運用性が限られているサプライヤーは普及が遅れる可能性があります。したがって、互換性のあるエコシステムへの投資は、重要な競争要件となります。
素材の革新により、プレミアムな修復オプションが拡大しています。
ジルコニア、セラミック、ポリマー、チタン表面、複合材料の進歩により、歯科医師や歯科技工所が利用できる臨床的選択肢が拡大しています。強度、審美性、加工性、表面特性の向上により、外観と機能性の妥協を減らしつつ、より高度な適応症に対応できるようになりました。材料革新は、臨床医が初期費用よりも予測可能な性能を優先する可能性があるため、価格差別化の機会も生み出します。そのため、サプライヤーは、特定の修復ワークフローに対応する配合、加工技術、製品ポートフォリオに投資しています。商業的な効果は、高級製品にとどまらず、優れた材料は新しいラボプロトコルを確立し、切削、仕上げ、接着、インプラント部品に対する補完的な需要を生み出す可能性があります。したがって、時間の経過とともに、材料の性能は、既存の修復カテゴリー全体にわたる製品代替パターンを再構築する可能性があります。
歯科補綴・インプラント消耗品市場の将来動向
患者個々のニーズに合わせた義肢は、よりデータに基づいたものになるだろう。
デジタル印象、顔面スキャン、画像処理、設計ソフトウェアの融合に伴い、患者個々のニーズに合わせた修復は、ますますデータ駆動型へと変化していくと考えられます。将来のワークフローでは、解剖学的計測値と咬合情報、審美パラメータを組み合わせることで、個々の臨床ニーズに合わせた修復物を作成できるようになります。この発展により、柔軟な材料、カスタマイズ可能なコンポーネント、ソフトウェア対応の製造システムへの需要が高まるでしょう。メーカーは、臨床医や技工所がワークフロー全体を再構築することなく設計を調整できるモジュール式プラットフォームをますます提供するようになるかもしれません。断片化されたシステムはエラーや作業の重複を引き起こす可能性があるため、データの相互運用性は戦略的に重要になります。長期的な影響としては、標準化された修復物のみから、構成可能な治療ソリューションへと移行し、サプライヤーはパーソナライゼーション機能、ワークフローの信頼性、患者データを再現可能な製造指示に変換する能力で競い合うようになるでしょう。
地域化された製造業は供給の回復力を強化する
物流の不確実性、規制の違い、変化する貿易状況への対応において、地域生産の重要性が高まることが予想されます。地域工場や地方工場は、配送ルートを短縮し、輸送の中断リスクを軽減し、製品を地域の要件に合わせて調整しやすくします。この傾向は、サプライチェーンの完全な分離を意味するものではありません。特殊な材料や部品は今後も国境を越えて流通し続けるからです。むしろ、企業は主要な需要地周辺に戦略的に分散した生産能力を構築しつつ、高度に専門化された工程については集中生産を維持する可能性が高いでしょう。歯科メーカーは、重要な材料や部品について、複数の供給元を確保することも検討するかもしれません。こうした体制は、在庫の安定性を高め、一時的な混乱による業務への影響を軽減します。結果として、地域生産は、臨床性能や価格と並んで、サプライヤー選定における重要な考慮事項となる可能性があります。
歯科補綴・インプラント消耗品市場の機会
インプラントから修復までを統合したプラットフォームを構築する
サプライヤーは、インプラント器具、アバットメント、修復材料、デジタル設計ワークフローを互換性のあるプラットフォームにリンクすることで、より大きな価値の獲得を目指すことができます。統合された提案は、調達を簡素化し、複雑な症例を扱う臨床医や技工所の不確実性を軽減します。歯科補綴・インプラント消耗品市場の予測では、臨床的信頼性とワークフローの相互運用性を兼ね備えた企業にとって魅力的な環境が示されています。投資の優先事項には、オープンなデジタルインターフェース、コンポーネントライブラリ、検証済みの材料の組み合わせ、専門家教育が含まれるべきです。技工所や歯科サービス組織とのパートナーシップは、製品を反復的な症例ワークフローに組み込むことで、導入を加速させることができます。調達の好み、償還構造、規制要件は地域によって大きく異なるため、企業は地域ごとのカスタマイズも検討する必要があります。したがって、プラットフォーム戦略は、単一の製品カテゴリへの依存を減らしながら、顧客維持を支援することができます。
新たな歯科医療エコシステムにおける専門医へのアクセス拡大
新興市場は、販売代理店との提携、トレーニングセンター、現地生産、段階的な製品ポートフォリオを通じて、インプラントおよび補綴治療へのアクセスを拡大する機会を提供します。投資は、民間の歯科インフラが専門医の能力よりも速いペースで拡大している市場を優先すべきです。手頃な価格と臨床医の教育が依然として採用の決定的な要因であるため、戦略はプレミアム製品だけに頼るべきではありません。構造化されたポートフォリオは、確立されたインプラントシステムと厳選された価値重視のコンポーネントを組み合わせ、品質管理を維持できます。歯科補綴およびインプラント消耗品市場のトレンドは、デジタル機器とトレーニングによって治療能力を高めることができるラボサービスにも及んでいます。地元の臨床医、ラボ、販売代理店、教育機関との関係を構築する企業は、地域臨床診療に合わせて製品提供を調整しながら、持続的な市場地位を確立できます。
最近の動向
- 2026年8月:デントスプライ・シロナ社は、2026年第2四半期の純売上高が8億9,800万米ドルであったと発表し、カナダ全土でコネクテッドテクノロジーソリューションへのアクセスを拡大するため、メドライン・シンクレア社との提携関係を拡大したことを明らかにしました。同社はまた、販売代理店の拡大と歯科技術への再投資を重視した「成長回帰戦略」を継続しつつ、2026年の見通しを改めて表明しました。
- 2026年8月:ヘンリー・シャイン社は2026年第2四半期の業績を発表し、通期業績見通しを引き上げ、2026年の売上高成長率を4.5~5.5%と予測した。同社は、売上高の持続的な伸び、利益率の改善、および価値創造イニシアチブの進展を挙げ、オフィスベースの歯科および医療流通における同社の地位を強化した。
- 2026年8月:株式会社クラレは、クラレノリタケデンタル三好工場に新たな生産ラインが稼働を開始したと発表した。今回の拡張により、無機系歯科材料の年間生産能力は60トン増加し、300トンとなる。投資額は約27億円で、ジルコニアとポーセレンのグローバルな修復用途向け供給体制が強化される。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -