
Marché des consommables de prothèses et implants dentaires : prévisions 2034
Marché des consommables pour prothèses dentaires et implants : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de produit (implants dentaires à base radiculaire, implants dentaires à base de plaque, couronnes, bridges, prothèses dentaires, piliers, facettes, inlays et onlays) ; utilisateur final (cliniques dentaires, hôpitaux, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018036
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
11,97 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
21,17 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,54 %
taux de croissance
Marché adressable
149,86 milliards de dollars américains
(2026-2034)
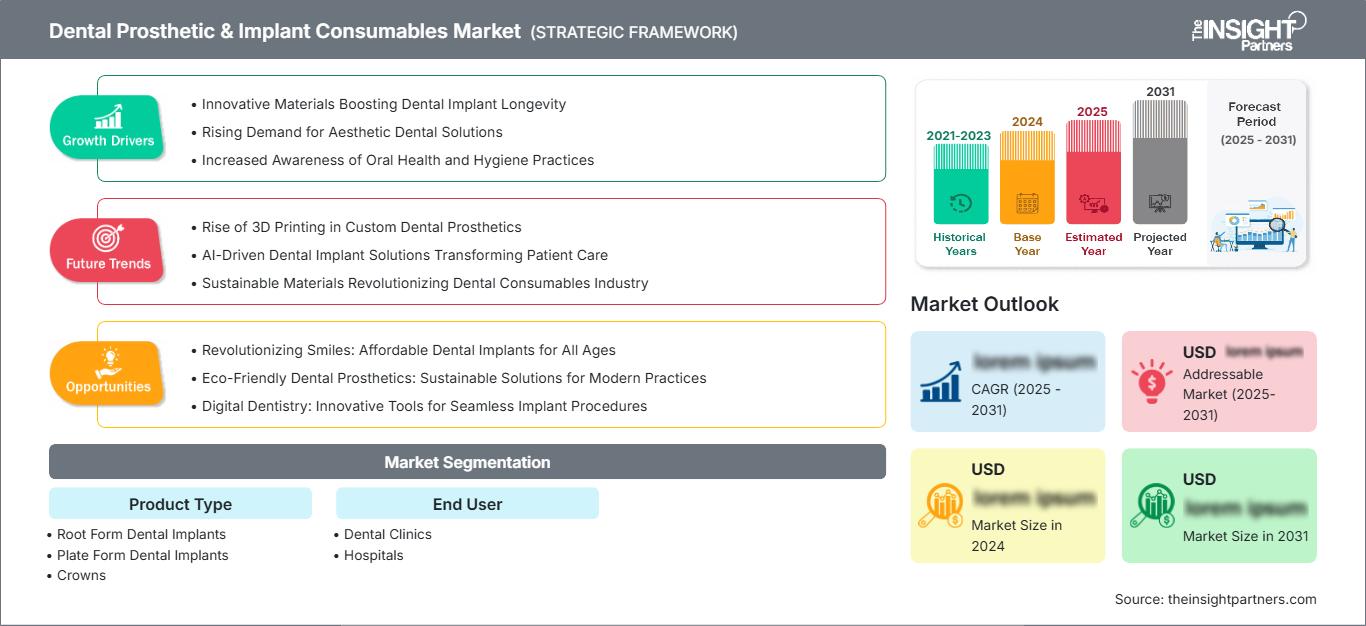
Le marché des consommables pour prothèses dentaires et implants était évalué à 11,97 milliards de dollars américains en 2025 et devrait atteindre 21,17 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,54 % sur la période 2026-2034. Ce marché se situe au carrefour de la dentisterie restauratrice, de l'implantologie et des activités de laboratoire dentaire. La demande sera tirée par les traitements restaurateurs, les implants, l'esthétique et le besoin constant de remplacement, tant sur les marchés de la santé développés que sur les marchés émergents.
La demande en Amérique du Nord devrait croître à un TCAC estimé entre 5,9 % et 6,4 % entre 2026 et 2034, en raison du volume élevé d'interventions et du système de remboursement. La taille du marché des consommables pour prothèses dentaires et implants est également stimulée par le vieillissement de la population, la croissance des organisations de services dentaires et le nombre croissant de restaurations conçues numériquement.
Analyse et perspectives du marché des consommables pour prothèses dentaires et implants
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 35 à 39 % en 2025, avec une croissance annuelle composée de 5,9 à 6,4 % entre 2026 et 2034. L'implantologie mature, la demande en matière de restauration, l'expansion des DSO et les flux de travail numériques soutiennent une consommation soutenue.
- États-Unis : Les États-Unis représentent 88 à 92 % du marché nord-américain en 2025, avec un TCAC de 5,8 à 6,3 % entre 2026 et 2034. L'intensité élevée des procédures et les réseaux de laboratoires établis renforcent la demande.
- Europe : L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 5,6 à 6,1 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne, où le vieillissement de la population et les pratiques de restauration sophistiquées soutiennent la demande.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 21 et 25 % en 2025 et devrait croître à un TCAC de 7,4 à 8,1 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde offrent les meilleures perspectives d'expansion.
- Segment le plus important : Les implants dentaires de forme radiculaire détiennent une part de marché de 27 à 31 % en 2025 et devraient croître à un TCAC de 6,7 à 7,2 %, soutenus par une large applicabilité clinique.
- Segment à forte croissance : Les piliers représentent une part de marché de 7 à 10 % en 2025 et devraient croître à un TCAC de 7,6 à 8,2 %, bénéficiant de la restauration implantaire intégrée numériquement.
- Principales sociétés analysées en détail : Straumann Holding AG, Danaher Corporation, Dentsply Sirona, Henry Schein, Inc., Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG, GC Corporation, Keystone Dental, Inc., Envista Holdings Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des consommables pour prothèses et implants dentaires a connu une transition majeure, passant d'une fabrication manuelle traditionnelle à une production implantaire et prothétique entièrement numérique. La conception CAO/FAO, la dentisterie numérique grâce à la numérisation intra-orale, les technologies d'usinage, la chirurgie guidée, les matériaux et céramiques de pointe, ainsi que la standardisation des implants ont profondément modifié la dynamique de production. Les fabricants intègrent de plus en plus les sciences des matériaux et les technologies numériques, tandis que les laboratoires privilégient la fiabilité, la rapidité de livraison et la réduction des reprises. Ces évolutions contribueront à renforcer le lien entre la planification des traitements cliniques et la production en laboratoire.
Durant la période de prévision, la croissance devrait s'étendre au-delà des pays occidentaux développés et se diriger vers la Chine, l'Inde, l'Asie du Sud-Est, l'Amérique latine et certaines régions du Moyen-Orient. Les investissements se concentreront vraisemblablement sur l'augmentation de la capacité de production, la distribution régionale, le développement de biomatériaux et les écosystèmes de soins réparateurs numériques. L'harmonisation des réglementations et les enjeux de traçabilité inciteront les fabricants à accorder une attention particulière à leurs processus de qualité et de documentation, ainsi qu'à la surveillance après commercialisation et à la diversification de leur gamme de produits.
Rapport sur le marché des consommables pour prothèses et implants dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 11,97 milliards de dollars américains |
| Taille du marché d'ici 2034 | 21,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des consommables pour prothèses dentaires et implants
La croissance de la demande est liée à la perte de dents, à la parodontite, aux interventions de restauration, à l'esthétique et aux calendriers de remplacement. Dans ce contexte, la croissance du marché des consommables pour prothèses dentaires et implants sera influencée par le développement de nouvelles procédures et l'utilisation constante de ces matériaux. Les politiques de l'OMS devraient viser à réduire la charge de morbidité au sein de la population, et le vieillissement de celle-ci accroît le besoin de traitements de restauration et de remplacement. La chaîne de valeur comprend les fabricants d'implants dentaires, les entreprises de biomatériaux, les laboratoires dentaires, les circuits de distribution, les cliniques, les hôpitaux et les solutions numériques.
L'offre se localise et s'oriente de plus en plus vers la technologie. Le titane, la zircone, la céramique, les polymères et les composites doivent être disponibles en haute qualité et de manière prévisible pour les fabricants. La numérisation des documents rend la communication entre les praticiens et les laboratoires moins dépendante des empreintes physiques et, par conséquent, plus standardisée. La distribution restera un aspect crucial, car les composants consommables des implants nécessitent un approvisionnement, un support et une intégration constants. Dans ce contexte, une capacité de production régionale peut constituer un atout concurrentiel.
Selon le marché des consommables pour prothèses dentaires et implants, le positionnement concurrentiel repose sur les portefeuilles de produits, la formation clinique, la couverture de distribution, l'expertise en matériaux et l'intégration technologique. Straumann Holding AG et Dentsply Sirona opèrent dans les écosystèmes des implants et des restaurations, tandis que Danaher Corporation et Envista Holdings Corporation détiennent une part de marché significative grâce à leurs technologies et consommables. Henry Schein, Inc. assure la distribution, tandis que Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG et GC Corporation se concentrent sur les matériaux et les restaurations.
En matière d'investissement, l'accent est de plus en plus mis sur la capacité de production, les biomatériaux de haute qualité, la compatibilité numérique et la formation clinique. Keystone Dental, Inc. propose une offre spécialisée en implantologie, et les entreprises diversifiées pourront tirer parti des ventes croisées et des partenariats de distribution. Par conséquent, la différenciation se déplacera des produits vers les flux de travail cliniques. Les activités commerciales récentes révèlent également un intérêt accru pour la distribution régionale, la capacité de production, la dentisterie connectée et les approvisionnements locaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des consommables pour prothèses et implants dentaires : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des consommables pour prothèses et implants dentaires
L’Amérique du Nord devrait détenir une part de marché de 35 à 39 % pour les consommables en prothèses dentaires et implants en 2025 et affichera une croissance annuelle composée de 5,9 à 6,4 % jusqu’en 2034. Les États-Unis dominent la consommation régionale en raison de la forte intensité des chirurgies implantaires, de laboratoires dentaires bien établis, de la consolidation croissante des DSO (Dental Service Organizations), de la pratique spécialisée et du taux d’adoption élevé de la restauration assistée par ordinateur.
Les achats régionaux sont davantage guidés par la recherche clinique, l'assurance qualité, la formation et les relations avec les distributeurs que par le seul prix. Les hôpitaux demeurent essentiels pour les cas complexes de chirurgie buccale, tandis que les cabinets dentaires assurent le flux de travail régulier en implantologie et en prothèse dentaire. Les céramiques haut de gamme, les composants implantaires et les matériaux compatibles avec les technologies numériques conserveront leur popularité grâce à la nécessité d'une livraison prévisible et d'une réduction des reprises.
Marché américain des consommables pour prothèses et implants dentaires
Les États-Unis représentent 88 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,8 à 6,3 % jusqu'en 2034. L'important réseau de cabinets dentaires privés, l'expansion des organisations de services dentaires (DSO), les réseaux de spécialistes et les vastes infrastructures de laboratoires du pays constituent un marché potentiel considérable pour les implants, les couronnes, les ponts, les prothèses dentaires et les piliers. Les principaux fournisseurs internationaux sont présents directement ou par l'intermédiaire de distributeurs.
Les tendances en matière d'applications s'orientent de plus en plus vers l'intégration de solutions de flux de travail numériques, notamment lorsque la numérisation intra-orale, la fabrication CAD/CAM et la planification implantaire guidée permettent de gagner du temps de traitement. Le cabinet dentaire est le principal lieu de consommation, tandis que l'hôpital se concentre sur les cas complexes et multidisciplinaires. De plus en plus, les achats tiennent compte de la compatibilité des composants et de l'assistance clinique, de la disponibilité des stocks et de la connexion avec le laboratoire.
Marché européen des consommables pour prothèses dentaires et implants
On prévoit que l'Europe détiendra une part de marché de 27 % à 31 % en 2025, avec un TCAC estimé entre 5,6 % et 6,1 %, l'Allemagne étant en tête. L'Europe dispose de solides compétences en implantologie, en laboratoires dentaires et en restaurations ; cependant, les procédures de remboursement et d'approvisionnement varient considérablement d'un pays européen à l'autre.
Le Royaume-Uni et l'Allemagne disposent d'écosystèmes performants pour les spécialistes et les cabinets privés, permettant l'utilisation d'implants haut de gamme, de céramiques et de restaurations numériques. La France, l'Italie et l'Espagne exercent une influence sur le marché en raison du vieillissement de leur population, de la dentisterie esthétique, du développement des cabinets privés et de l'utilisation accrue des technologies de CAO/FAO. L'accès au marché est fortement tributaire des procédures nationales de remboursement, de la réglementation des dispositifs médicaux, de la formation des praticiens et des laboratoires.
Marché des consommables pour prothèses et implants dentaires en Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché estimée entre 21 % et 25 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 7,4 % à 8,1 %, ce qui en fait la région affichant la plus forte croissance. Les principaux moteurs de la demande dans cette région sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. Le développement des infrastructures dentaires et des cliniques privées contribue également à cette croissance.
L'investissement dans l'industrie et la production, les progrès des soins de santé et une meilleure information des patients faciliteraient l'accès aux soins dentaires. Si la Chine illustre sa capacité de production de masse et l'acceptation croissante de ces soins par les cliniques, l'Inde présente un fort potentiel de croissance future grâce au développement des cabinets dentaires privés.
Marché des consommables pour prothèses dentaires et implants au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché potentiel plus restreint, mais leur croissance annuelle composée devrait se situer entre 6,3 et 7,0 %. L'Arabie saoudite est le pays leader, les Émirats arabes unis jouant un rôle de plaque tournante régionale et l'Afrique du Sud constituant le marché subsaharien le plus développé. La demande dans le reste de la région MENA demeure inégale.
Les recettes énergétiques contribueront au développement des infrastructures de santé, permettant ainsi la création de cliniques et de laboratoires dentaires de pointe. La modernisation des hôpitaux et le développement du tourisme médical entraîneront une hausse des coûts de traitement. Le professionnalisme est plus élevé en Afrique du Sud que dans les pays à plus faible revenu, où les coûts et le manque d'expertise constituent des freins. Les partenariats avec les distributeurs et les acteurs de la chaîne d'approvisionnement joueront un rôle déterminant dans le développement du marché.
Analyse de segmentation
Type de produit
Le segment « Type de produit » du marché des consommables pour prothèses dentaires et implants devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 6,9 % entre 2026 et 2034. La demande est influencée par la diversité des procédures, la complexité des restaurations, les préférences en matière de matériaux, l’adoption de l’implantologie et la numérisation des laboratoires. Les gammes de produits intégrées améliorent la compatibilité clinique, tandis que l’innovation en matière de matériaux continue de favoriser un positionnement haut de gamme. Les implants dentaires radiculaires demeurent essentiels aux flux de travail implantaires, tandis que les couronnes, les piliers, les bridges et autres produits de restauration génèrent une demande complémentaire à chaque étape du traitement.
- Implants dentaires à structure radiculaire : Ce format d’implant, le plus répandu en clinique, doit son utilisation à sa géométrie conforme aux protocoles chirurgicaux établis. La demande reste toutefois liée au volume d’interventions prothétiques, à l’expérience du praticien et à la compatibilité des composants.
- Implants dentaires de type plaque : ce format occupe une place particulière lorsque les limitations anatomiques influencent le choix de l’implant. Son intérêt stratégique réside dans les alternatives qu’il offre pour certaines conditions osseuses et exigences de planification du traitement.
- Couronnes : Les couronnes constituent une application majeure de la restauration dentaire, au même titre que le remplacement des dents endommagées et les restaurations sur implants. Le développement de la céramique et la fabrication numérique renforcent leur rôle dans les traitements esthétiques et fonctionnels.
- Ponts dentaires : Les ponts dentaires demeurent une solution importante pour le remplacement fixe des dents, offrant aux praticiens une alternative aux implants unitaires. Leur utilisation dépend de la pertinence du cas, des capacités du laboratoire, du choix des matériaux et des préférences du patient.
- Prothèses dentaires : Les prothèses dentaires conservent une importance stratégique car la restauration amovible reste accessible à un large éventail de patients. Les bases conçues numériquement et les matériaux améliorés optimisent progressivement l’ajustement, l’esthétique, la régularité de la production et la personnalisation.
- Piliers : Les piliers relient les implants aux restaurations définitives et sont de plus en plus influencés par la planification numérique. La personnalisation, la précision de l’interface et la compatibilité en font des éléments essentiels des processus implantaires intégrés.
- Facettes dentaires : Les facettes dentaires servent principalement à la restauration esthétique et aux interventions cosmétiques minimalement invasives. Les céramiques de pointe et la planification numérique du sourire permettent une plus grande personnalisation, bien que leur utilisation reste concentrée sur les marchés où les dépenses en soins dentaires non urgents sont plus élevées.
- Inlays et onlays : ces restaurations offrent des solutions conservatrices pour certaines dents abîmées. Leur utilisation est facilitée par les progrès de la dentisterie adhésive, des céramiques et de la fabrication numérique, qui permettent d’optimiser l’ajustement et la production.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,7 % entre 2026 et 2034. Les cliniques dentaires demeurent le principal lieu d'achat et de traitement, car elles assurent la pose d'implants et la restauration prothétique de routine. Les hôpitaux conservent leur importance pour les chirurgies complexes, les patients présentant des comorbidités et les cas multidisciplinaires. L'équilibre entre ces deux canaux varie en fonction de l'infrastructure de santé, de la disponibilité des spécialistes, des modalités de remboursement et de la prévalence des organisations dentaires intégrées.
- Cliniques dentaires : Les cliniques dentaires constituent le principal lieu de consommation, regroupant la consultation, la planification du traitement, la pose d’implants, la restauration et le suivi. L’expansion des DSO et l’adoption des flux de travail numériques renforcent leur influence sur les achats.
- Hôpitaux : Les hôpitaux prennent en charge les cas les plus complexes nécessitant une infrastructure chirurgicale ou une prise en charge multidisciplinaire. Leurs décisions d’approvisionnement privilégient l’assurance qualité, la compatibilité clinique, la fiabilité des stocks et l’intégration aux systèmes de santé plus vastes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Cliniques dentaires |
Haut |
Intégration DSO |
Mature |
|
Hôpitaux |
Moyen |
Chirurgie complexe |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des consommables pour prothèses dentaires et implants
Augmentation du recours aux implants et des besoins en matière de remplacement dentaire
Le vieillissement de la population, l'accumulation des pertes dentaires, les maladies parodontales et l'adoption croissante des restaurations implantaires élargissent le marché des consommables prothétiques. Cet impact ne se limite pas aux implants, car chaque traitement finalisé peut générer une demande en piliers, couronnes, matériaux de restauration et services de laboratoire. Une meilleure connaissance des protocoles implantaires par les praticiens facilite également le choix du traitement. Sur les marchés établis, le remplacement des restaurations vieillissantes génère une demande récurrente, tandis que les marchés émergents bénéficient d'un accès accru aux soins dentaires privés. Les fabricants peuvent tirer parti de cette dynamique en associant les composants implantaires aux matériaux prothétiques, à la formation et aux outils de planification numérique. Ce changement de valeur favorise les fournisseurs capables d'accompagner l'ensemble du parcours de soins plutôt que de proposer uniquement des produits individuels.
La dentisterie numérique améliore le débit des restaurations.
Les empreintes numériques, la conception CAO/FAO, le fraisage, la numérisation et les flux de travail guidés transforment la gestion des prothèses dentaires entre les cliniques et les laboratoires. L'impact sur les consommables est considérable, car les interfaces numériques standardisées améliorent la constance des composants, réduisent les reprises et raccourcissent les cycles de production. Les laboratoires dentaires peuvent ainsi traiter un plus grand nombre de cas sans augmenter proportionnellement le temps de fabrication manuelle. Les cliniques bénéficient également d'une meilleure visibilité sur la planification des traitements et la conception des restaurations. Face à l'essor du numérique, les fournisseurs de consommables sont incités à garantir la fiabilité des implants, des piliers, des céramiques et des systèmes de restauration au sein de flux de travail connectés. Ceci ouvre des perspectives aux matériaux haut de gamme et aux composants optimisés numériquement, tandis que les fournisseurs dont l'interopérabilité est limitée risquent d'être freinés dans leur adoption. Investir dans des écosystèmes compatibles devient donc un impératif concurrentiel.
L'innovation matérielle élargit les options de restauration haut de gamme
Les progrès réalisés dans le domaine de la zircone, des céramiques, des polymères, des surfaces en titane et des matériaux composites élargissent la gamme de choix cliniques offerts aux dentistes et aux laboratoires. L'amélioration de la résistance, de l'esthétique, de l'usinabilité et des caractéristiques de surface permet de répondre à des indications plus exigeantes tout en réduisant les compromis entre apparence et fonctionnalité. L'innovation en matière de matériaux ouvre également la voie à une tarification différenciée, car les praticiens peuvent privilégier la performance prévisible au coût d'acquisition initial. Les fournisseurs investissent donc dans des formulations, des technologies de transformation et des gammes de produits adaptées aux flux de travail spécifiques en restauration. L'impact commercial dépasse le cadre des produits haut de gamme, car les matériaux performants peuvent instaurer de nouveaux protocoles de laboratoire et générer une demande complémentaire pour le fraisage, la finition, le collage et les composants implantaires. À terme, la performance des matériaux peut ainsi redéfinir les tendances de substitution des produits dans les différentes catégories de restauration.
Tendances futures du marché des consommables pour prothèses et implants dentaires
Les prothèses personnalisées seront davantage basées sur les données.
La restauration personnalisée sera probablement de plus en plus axée sur les données à mesure que convergeront les empreintes numériques, la numérisation faciale, l'imagerie et les logiciels de conception. Les flux de travail futurs pourront combiner les mesures anatomiques, les informations occlusales et les paramètres esthétiques afin de créer des restaurations adaptées aux besoins cliniques individuels. Cette évolution devrait accroître la demande en matériaux flexibles, en composants personnalisables et en systèmes de production compatibles avec les logiciels. Les fabricants pourraient proposer de plus en plus de plateformes modulaires permettant aux praticiens et aux laboratoires d'ajuster les conceptions sans avoir à reconstruire l'intégralité des flux de travail. L'interopérabilité des données deviendra stratégiquement importante, car la fragmentation des systèmes peut engendrer des erreurs ou des doublons. À plus long terme, on devrait observer une transition des restaurations standardisées vers des solutions de traitement configurables, les fournisseurs se disputant la compétitivité sur la personnalisation, la fiabilité des flux de travail et la capacité à traduire les données patient en instructions de fabrication reproductibles.
La régionalisation de la production renforcera la résilience de l'approvisionnement.
La production régionale devrait gagner en importance à mesure que les fabricants gèrent l'incertitude logistique, les différences réglementaires et l'évolution des conditions commerciales. Les usines locales ou régionales permettent de raccourcir les délais de livraison, de réduire l'exposition aux perturbations du transport et de faciliter l'adaptation des produits aux besoins locaux. Cette tendance n'implique pas une séparation complète de la chaîne d'approvisionnement, car les matériaux et composants spécialisés continueront de franchir les frontières. Les entreprises devraient plutôt développer des capacités de production stratégiquement réparties autour des principaux centres de demande, tout en conservant une production centralisée pour les processus hautement spécialisés. Les fabricants de produits dentaires pourraient également recourir davantage à un double approvisionnement pour les matériaux et composants critiques. De tels accords peuvent améliorer la résilience des stocks et réduire l'impact opérationnel des perturbations temporaires. La production régionale pourrait donc devenir un critère important dans le choix des fournisseurs, au même titre que la performance clinique et le prix.
Opportunités du marché des consommables pour prothèses dentaires et implants
Créer des plateformes intégrées allant de l'implant à la restauration
Les fournisseurs peuvent optimiser leur création de valeur en intégrant les implants, les piliers, les matériaux de restauration et les flux de travail de conception numérique à des plateformes compatibles. Une offre intégrée simplifie l'approvisionnement et réduit l'incertitude pour les praticiens et les laboratoires confrontés à des cas complexes. Les prévisions du marché des consommables pour prothèses dentaires et implants indiquent un environnement favorable aux entreprises capables d'allier fiabilité clinique et interopérabilité des flux de travail. Les investissements prioritaires devraient inclure les interfaces numériques ouvertes, les bibliothèques de composants, les combinaisons de matériaux validées et la formation professionnelle. Les partenariats avec les laboratoires et les organismes de services dentaires peuvent accélérer l'adoption en intégrant les produits aux flux de travail récurrents. Les entreprises doivent également évaluer la personnalisation régionale, car les préférences d'approvisionnement, les structures de remboursement et les exigences réglementaires varient considérablement. Une stratégie de plateforme peut ainsi favoriser la fidélisation tout en réduisant la dépendance à une seule catégorie de produits.
Développer l'accès aux spécialistes dans les écosystèmes dentaires émergents
Les marchés émergents offrent la possibilité d'élargir l'accès aux traitements implantaires et prothétiques grâce à des partenariats avec des distributeurs, des centres de formation, une production locale et des gammes de produits diversifiées. Les investissements doivent privilégier les marchés où l'infrastructure dentaire privée se développe plus rapidement que la capacité des spécialistes. La stratégie ne doit pas reposer uniquement sur des produits haut de gamme, car l'accessibilité financière et la formation des praticiens demeurent des facteurs déterminants pour l'adoption de ces produits. Une gamme structurée peut combiner des systèmes implantaires éprouvés avec des composants sélectionnés pour leur rapport qualité-prix, tout en maintenant des contrôles de qualité rigoureux. Les tendances du marché des consommables pour prothèses dentaires et implants s'étendent également aux services de laboratoire, où l'équipement numérique et la formation peuvent accroître la capacité de traitement. Les entreprises qui tissent des liens avec les praticiens, les laboratoires, les distributeurs et les établissements d'enseignement locaux peuvent consolider leurs positions sur le marché tout en adaptant leur offre aux pratiques cliniques régionales.
Développements récents
- Août 2026 : DENTSPLY SIRONA Inc. a annoncé un chiffre d’affaires net de 898 millions de dollars américains pour le deuxième trimestre 2026 et un partenariat élargi avec Medline Sinclair afin d’accroître l’accès à ses solutions technologiques connectées partout au Canada. L’entreprise a également réaffirmé ses perspectives pour 2026 et poursuivi sa stratégie de reprise de la croissance, axée sur l’expansion de son réseau de distribution et le réinvestissement dans les technologies dentaires.
- Août 2026 : Henry Schein, Inc. a publié ses résultats du deuxième trimestre 2026 et relevé ses prévisions pour l’exercice, tablant sur une croissance des ventes de 4,5 % à 5,5 % en 2026. L’entreprise a mis en avant la dynamique soutenue de ses ventes, l’amélioration de ses marges et les progrès réalisés grâce à ses initiatives de création de valeur, renforçant ainsi sa position dans la distribution de produits dentaires et médicaux en cabinet.
- Août 2026 : Kuraray Co., Ltd. a annoncé la mise en service d’une nouvelle ligne de production sur le site de Miyoshi de Kuraray Noritake Dental. Cette extension a permis d’accroître la capacité de production annuelle de matériaux dentaires inorganiques de 60 tonnes, la portant à 300 tonnes, pour un investissement d’environ 2,7 milliards de yens. Elle renforce ainsi l’approvisionnement en zircone et en porcelaine pour les applications de restauration dentaire à l’échelle mondiale.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -