
Mercato dei consumibili per protesi e impianti dentali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei materiali di consumo per protesi e impianti dentali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (impianti dentali a radice, impianti dentali a placca, corone, ponti, protesi, abutment, faccette, intarsi e onlay); utente finale (cliniche dentistiche, ospedali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018036
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
11,97 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
21,17 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,54 %
Tasso di crescita
Mercato di riferimento
149,86 miliardi di dollari USA
(2026-2034)
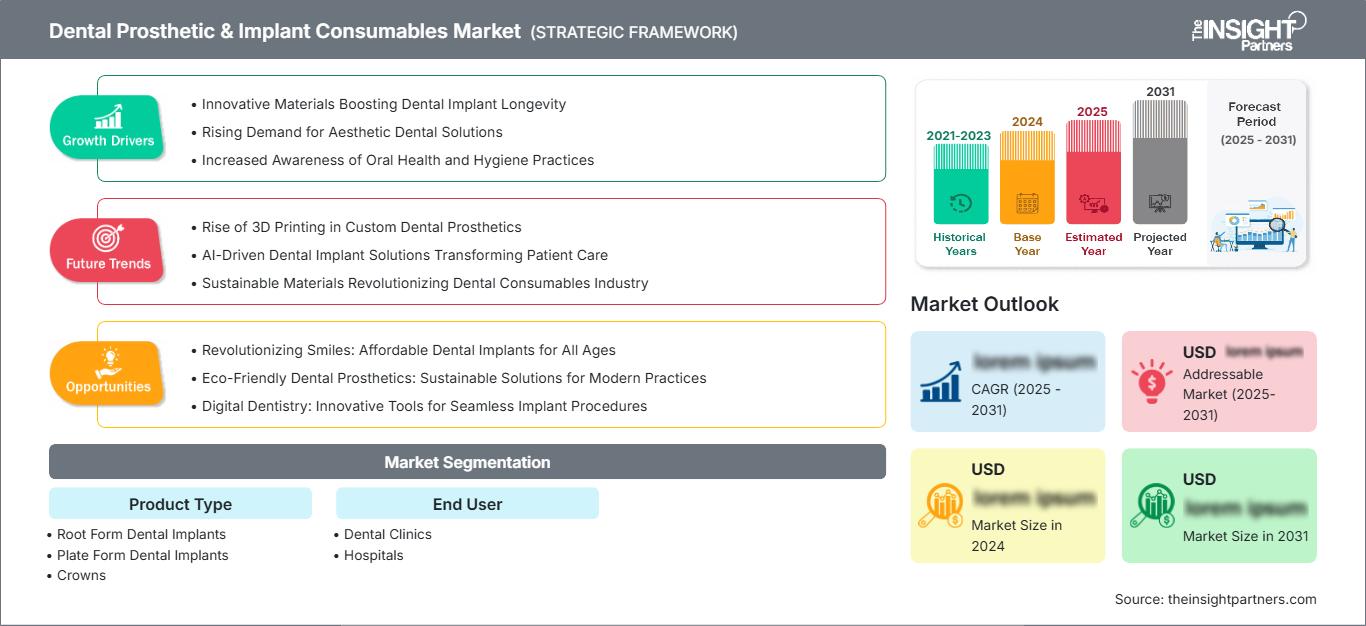
Il mercato dei materiali di consumo per protesi dentali e impianti ha un valore di 11,97 miliardi di dollari nel 2025 e si prevede che raggiungerà i 21,17 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,54% nel periodo 2026-2034. Il mercato si colloca all'intersezione tra odontoiatria restaurativa, implantologia e attività di laboratorio odontotecnico. La domanda sarà trainata da trattamenti restaurativi, impianti, estetica e dalla continua necessità di sostituzioni sia nei mercati sanitari sviluppati che in quelli in via di sviluppo.
Si prevede che la domanda in Nord America crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 5,9% e il 6,4% tra il 2026 e il 2034, grazie all'elevato volume di procedure e al sistema di rimborso. Le dimensioni del mercato dei materiali di consumo per protesi e impianti dentali sono inoltre trainate dall'invecchiamento della popolazione, dalla crescita delle organizzazioni di servizi odontoiatrici e dal numero crescente di restauri progettati digitalmente.
Analisi e approfondimenti sul mercato dei materiali di consumo per protesi e impianti dentali
- Nord America: Si prevede che il Nord America rappresenterà una quota del 35-39% nel 2025, con una crescita a un CAGR del 5,9-6,4% tra il 2026 e il 2034. L'implantologia matura, la domanda di protesi, l'espansione delle DSO (Dental Service Organizations) e i flussi di lavoro digitali supportano un consumo sostenuto.
- USA: Gli Stati Uniti rappresentano l'88-92% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,8-6,3% nel periodo 2026-2034. L'elevata intensità delle procedure e le consolidate reti di laboratori rafforzano la domanda.
- Europa: si prevede che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,6-6,1% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove l'invecchiamento della popolazione e le sofisticate pratiche di restauro sostengono la domanda.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 21-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,1% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India offrono le maggiori opportunità di espansione.
- Segmento più ampio: gli impianti dentali a forma di radice detengono una quota di mercato del 27-31% nel 2025 e si prevede che cresceranno a un CAGR del 6,7-7,2%, grazie all'ampia applicabilità clinica.
- Segmento ad alta crescita: gli abutment rappresentano una quota di mercato del 7-10% nel 2025 e si prevede che cresceranno a un CAGR del 7,6-8,2%, beneficiando del restauro implantare integrato digitalmente.
- Aziende chiave analizzate nel dettaglio: Straumann Holding AG, Danaher Corporation, Dentsply Sirona, Henry Schein, Inc., Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG, GC Corporation, Keystone Dental, Inc., Envista Holdings Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei materiali di consumo per protesi dentali e impianti si è evoluto dalla produzione manuale tradizionale a quella digitale. La progettazione CAD/CAM, l'odontoiatria digitale tramite scansione intraorale, la tecnologia di fresatura, la chirurgia guidata, i materiali e le ceramiche avanzate e la standardizzazione degli impianti hanno modificato le dinamiche produttive. La scienza dei materiali e le tecnologie digitali vengono sempre più integrate dai produttori, mentre i laboratori si concentrano maggiormente sull'affidabilità, sulla rapidità di consegna e sulla riduzione delle rilavorazioni. Tutto ciò favorirà il rapporto tra la pianificazione del trattamento clinico e la produzione di laboratorio.
Nel periodo di previsione, la crescita probabilmente si estenderà oltre i paesi occidentali sviluppati, raggiungendo Cina, India, Sud-est asiatico, America Latina e alcune zone del Medio Oriente. Gli investimenti si concentreranno probabilmente sulla scalabilità della produzione, sulla distribuzione regionale, sullo sviluppo di biomateriali e su ecosistemi rigenerativi basati sulla tecnologia digitale. L'armonizzazione delle normative e delle questioni di tracciabilità spingerà i produttori a prestare maggiore attenzione ai processi di qualità e documentazione, nonché alla sorveglianza post-vendita e alla diversificazione della gamma di prodotti.
Ambito del rapporto sul mercato dei materiali di consumo per protesi e impianti dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 11,97 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 21,17 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei materiali di consumo per protesi e impianti dentali
La crescita della domanda è legata alla perdita dei denti, alla parodontite, alle procedure di restauro, all'estetica e ai programmi di sostituzione. In tal caso, la crescita del mercato dei materiali di consumo per protesi e impianti dentali sarà influenzata dalla creazione di procedure e dall'uso costante di materiali di consumo. Le politiche formulate dall'OMS dovrebbero concentrarsi sulla riduzione del carico di malattia sulla popolazione, e l'invecchiamento della popolazione aumenta la necessità di trattamenti restaurativi e sostitutivi. La catena del valore comprende produttori di impianti dentali, aziende di biomateriali, laboratori odontotecnici, canali di distribuzione, cliniche, ospedali e soluzioni digitali.
L'offerta sta diventando sempre più localizzata e guidata dalla tecnologia. Titanio, zirconia, ceramiche, polimeri e compositi devono essere disponibili in alta qualità e in modo prevedibile per i produttori. I formati digitali rendono il collegamento tra clinici e laboratori meno dipendente dalle impronte fisiche e, di conseguenza, più standardizzato. La distribuzione continuerà a essere un aspetto importante, poiché i componenti di consumo degli impianti necessitano di fornitura, supporto e integrazione costanti. In tal caso, la capacità produttiva regionale potrebbe diventare un vantaggio competitivo.
Secondo il mercato dei materiali di consumo per protesi dentali e impianti, il posizionamento competitivo si basa su portafoglio prodotti, formazione clinica, copertura distributiva, competenza sui materiali e integrazione tecnologica. Straumann Holding AG e Dentsply Sirona operano negli ecosistemi di impianti e restauri, mentre Danaher Corporation e Envista Holdings Corporation detengono una quota di mercato significativa grazie a tecnologie e materiali di consumo. Il ruolo di collegamento distributivo è svolto da Henry Schein, Inc., mentre Kuraray Co., Ltd., Geistlich Pharma AG, Ivoclar Vivadent AG e GC Corporation si concentrano su materiali e restauri.
In termini di investimenti, si osserva una crescente enfasi sulla capacità produttiva, sui biomateriali di alta qualità, sulla compatibilità digitale e sulla formazione clinica. Keystone Dental, Inc. offre una concorrenza specializzata nel settore degli impianti e le aziende diversificate potranno trarre vantaggio dalle vendite incrociate e dalle partnership di distribuzione. Di conseguenza, la differenziazione si sposterà dai prodotti ai flussi di lavoro clinici. Le recenti attività commerciali rivelano inoltre una maggiore attenzione alla distribuzione regionale, alla capacità produttiva, all'odontoiatria connessa e alle forniture locali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei materiali di consumo per protesi e impianti dentali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei materiali di consumo per protesi dentali e impianti
Si prevede che il Nord America deterrà una quota di mercato del 35-39% nel settore dei materiali di consumo per protesi dentali e impianti nel 2025 e registrerà una crescita a un tasso annuo composto (CAGR) del 5,9-6,4% fino al 2034. Gli Stati Uniti dominano il consumo regionale grazie all'elevata intensità degli interventi di implantologia, alla presenza di laboratori odontotecnici ben consolidati, al crescente consolidamento delle organizzazioni di servizi odontoiatrici (DSO), alla specializzazione degli studi dentistici e all'alto tasso di adozione della protesi assistita da computer.
Gli acquisti a livello regionale sono guidati dalla ricerca clinica, dal controllo qualità, dalla formazione e dai rapporti con i distributori, piuttosto che dal solo prezzo. Gli ospedali continuano a essere importanti per i casi complessi di chirurgia orale, mentre gli studi dentistici rappresentano i flussi di lavoro standard associati all'implantologia e alla protesi. Le ceramiche di alta qualità, i componenti implantari e i materiali compatibili con la tecnologia digitale manterranno la loro popolarità grazie alla necessità di consegne prevedibili e di un numero ridotto di rifacimenti.
Mercato statunitense dei materiali di consumo per protesi e impianti dentali
Gli Stati Uniti rappresentano l'88-92% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,3% fino al 2034. L'ampia base di pazienti odontoiatrici privati, l'espansione delle organizzazioni di servizi odontoiatrici (DSO), le reti di specialisti e la vasta infrastruttura di laboratorio creano un mercato potenziale considerevole per impianti, corone, ponti, protesi e abutment. I principali fornitori internazionali mantengono una presenza diretta o tramite distributori.
Le tendenze applicative si stanno orientando sempre più verso l'integrazione di soluzioni di flusso di lavoro digitali, soprattutto laddove la scansione intraorale, la fabbricazione CAD/CAM e la pianificazione guidata dagli impianti possono ridurre i tempi di trattamento. La clinica odontoiatrica è il principale punto di consumo, mentre l'ospedale si concentra sui casi complessi e multidisciplinari. In fase di acquisto, si tiene sempre più conto della compatibilità dei componenti e dell'assistenza clinica, della disponibilità a magazzino e della connessione con il laboratorio.
Mercato europeo dei materiali di consumo per protesi e impianti dentali
Si prevede che l'Europa raggiungerà una quota di mercato compresa tra il 27% e il 31% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 5,6% e il 6,1%, con la Germania in testa al segmento. L'Europa vanta solide competenze in implantologia, laboratori odontotecnici e restauri; tuttavia, le procedure di rimborso e di approvvigionamento differiscono notevolmente tra i vari paesi europei.
Il Regno Unito e la Germania dispongono di ecosistemi avanzati per specialisti e studi privati che consentono l'utilizzo di impianti di alta gamma, restauri in ceramica e digitali. Francia, Italia e Spagna influenzano il mercato grazie all'invecchiamento della popolazione, all'odontoiatria estetica, agli studi privati e al crescente utilizzo della tecnologia CAD/CAM. L'ingresso nel mercato dipende fortemente dai processi di rimborso nazionali, dalle normative sui dispositivi medici, dalla formazione dei clinici e dai laboratori.
Mercato dei materiali di consumo per protesi dentali e impianti nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 21%-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4%-8,1%, risultando quindi la regione con la maggiore crescita. I principali motori della domanda nella regione includono Cina, Giappone, Corea del Sud, India e Australia. Tra i fattori trainanti della crescita nella regione si annoverano lo sviluppo delle infrastrutture odontoiatriche e delle cliniche private.
Gli elementi che faciliterebbero l'accesso alle cure odontoiatriche per le persone sarebbero gli investimenti nell'industria e nella produzione, i progressi nel settore sanitario e una maggiore informazione dei pazienti. Mentre la Cina è un esempio di capacità produttiva di massa e di crescente accettazione clinica, l'India è un esempio di Paese con un potenziale di crescita futura grazie all'aumento delle pratiche odontoiatriche private.
Mercato dei materiali di consumo per protesi e impianti dentali in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un bacino di utenza più ristretto, ma si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,3-7,0%. L'Arabia Saudita è il paese leader, seguita dagli Emirati Arabi Uniti come hub regionale e dal Sudafrica, che rappresenta il mercato sub-sahariano più sviluppato. La domanda nel resto del Medio Oriente e dell'Africa rimane disomogenea.
Le entrate derivanti dall'energia contribuiranno allo sviluppo delle strutture sanitarie, consentendo così la creazione di cliniche e laboratori odontoiatrici di alto livello. La modernizzazione degli ospedali e il turismo medico contribuiranno a rendere i trattamenti più costosi. In Sudafrica si riscontra un livello di professionalità superiore rispetto ai paesi a basso reddito, dove i costi e la mancanza di competenze specifiche sono limitati. La collaborazione con i distributori e la catena di approvvigionamento svolgerà un ruolo importante nello sviluppo del mercato.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" nel mercato dei materiali di consumo per protesi dentali e impianti crescerà a un CAGR del 6,3-6,9% nel periodo 2026-2034. La domanda di prodotti è influenzata dal mix di procedure, dalla complessità dei restauri, dalla preferenza per i materiali, dall'adozione dell'implantologia e dalla digitalizzazione dei laboratori. I portafogli di prodotti integrati possono migliorare la compatibilità clinica, mentre l'innovazione dei materiali continua a influenzare il posizionamento premium. Gli impianti dentali a forma di radice rimangono centrali nei flussi di lavoro implantari, mentre corone, monconi, ponti e altri prodotti protesici generano una domanda complementare nelle diverse fasi del trattamento.
- Impianti dentali a forma di radice: il principale formato di impianto supporta un ampio utilizzo clinico poiché la sua geometria si allinea ai protocolli chirurgici consolidati. La domanda rimane legata al volume dei casi di restauro, alla familiarità del clinico con il formato e alla compatibilità dei componenti.
- Impianti dentali a placca: questo formato occupa una posizione specialistica laddove le limitazioni anatomiche influenzano la scelta dell'impianto. La sua rilevanza strategica deriva dalla capacità di offrire alternative per specifiche condizioni ossee e requisiti di pianificazione del trattamento.
- Corone dentali: Le corone rappresentano un'importante applicazione protesica, supportata dalla sostituzione di denti danneggiati e da restauri su impianti. Lo sviluppo della ceramica e la fabbricazione digitale ne rafforzano il ruolo nel trattamento estetico e funzionale.
- Ponti dentali: I ponti dentali rimangono una soluzione importante per la sostituzione fissa dei denti, laddove i clinici optino per alternative agli impianti singoli. La domanda dipende dall'idoneità del caso, dalle capacità del laboratorio, dalla scelta dei materiali e dalle preferenze del paziente.
- Protesi dentarie: Le protesi dentarie mantengono un'importanza strategica perché la riabilitazione rimovibile rimane accessibile a un'ampia gamma di pazienti. Le basi progettate digitalmente e i materiali migliorati stanno gradualmente ottimizzando l'adattamento, l'estetica, la uniformità produttiva e la personalizzazione.
- Monconi: I monconi collegano gli impianti alle protesi definitive e sono sempre più influenzati dalla pianificazione digitale. Personalizzazione, precisione dell'interfaccia e compatibilità li rendono componenti importanti dei flussi di lavoro implantari integrati.
- Faccette dentali: Le faccette dentali sono utilizzate principalmente per il restauro estetico e per procedure cosmetiche minimamente invasive. Le ceramiche avanzate e la pianificazione digitale del sorriso consentono una maggiore personalizzazione, sebbene la loro diffusione rimanga concentrata nei mercati con una maggiore spesa per cure dentistiche elettive.
- Intarsi e onlay: questi restauri offrono alternative conservative per denti danneggiati selezionati. La loro efficacia è supportata dall'odontoiatria adesiva, da ceramiche di ultima generazione e dalla produzione digitale, che consentono di ottimizzare l'adattamento e l'efficienza produttiva.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034. Le cliniche dentistiche rimangono l'ambiente dominante per l'acquisto e il trattamento, in quanto gestiscono l'inserimento di impianti e la riabilitazione protesica di routine. Gli ospedali mantengono la loro importanza per interventi chirurgici complessi, pazienti con patologie sistemiche e casi multidisciplinari. L'equilibrio tra questi canali varia in base alle infrastrutture sanitarie, alla disponibilità di specialisti, ai sistemi di rimborso e alla diffusione di organizzazioni odontoiatriche integrate.
- Cliniche dentistiche: Le cliniche dentistiche rappresentano il principale contesto di consumo, integrando consultazione, pianificazione del trattamento, inserimento di impianti, protesi e follow-up. L'espansione delle organizzazioni di servizi odontoiatrici (DSO) e l'adozione di flussi di lavoro digitali rafforzano la loro influenza sugli acquisti.
- Ospedali: Gli ospedali concentrano i casi più complessi che richiedono infrastrutture chirurgiche o una gestione multidisciplinare. Le loro decisioni in materia di approvvigionamento privilegiano la garanzia di qualità, la compatibilità clinica, l'affidabilità delle scorte e l'integrazione con sistemi sanitari più ampi.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cliniche dentistiche |
Alto |
Integrazione DSO |
Maturo |
|
Ospedali |
Mezzo |
Chirurgia complessa |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei materiali di consumo per protesi e impianti dentali.
Aumento dell'adozione di impianti dentali e del fabbisogno di sostituzione dei denti.
L'invecchiamento della popolazione, la perdita cumulativa dei denti, la malattia parodontale e la maggiore accettazione delle protesi supportate da impianti stanno ampliando il bacino di utenza clinica per i materiali di consumo protesici. L'impatto non si limita agli impianti, poiché ogni caso completato può generare domanda di monconi, corone, materiali protesici e servizi di laboratorio. Una maggiore familiarità dei clinici con i protocolli implantari riduce inoltre gli ostacoli alla scelta del trattamento. Nei mercati consolidati, la sostituzione delle protesi obsolete genera una domanda ricorrente, mentre i mercati emergenti beneficiano del maggiore accesso alle cure dentistiche private. I produttori possono sfruttare questo fattore coordinando i componenti implantari con i materiali protesici, la formazione e gli strumenti di pianificazione digitale. Il conseguente spostamento di valore favorisce i fornitori in grado di supportare l'intero percorso di trattamento, piuttosto che i singoli prodotti.
L'odontoiatria digitale sta migliorando la produttività dei restauri.
Impronte digitali, progettazione CAD/CAM, fresatura, scansione e flussi di lavoro guidati stanno cambiando il modo in cui i casi protesici si spostano tra cliniche e laboratori. L'impatto sui materiali di consumo è significativo, poiché le interfacce digitalmente standardizzate possono migliorare la coerenza dei componenti, ridurre le rilavorazioni e accorciare i cicli di produzione. I laboratori odontotecnici possono elaborare volumi maggiori di casi senza aumentare proporzionalmente i tempi di fabbricazione manuale. Le cliniche, inoltre, ottengono una maggiore visibilità sulla pianificazione del trattamento e sulla progettazione dei restauri. Con la crescente diffusione del digitale, i fornitori di materiali di consumo sono sotto pressione per garantire che impianti, abutment, ceramiche e sistemi protesici funzionino in modo affidabile all'interno di flussi di lavoro interconnessi. Ciò crea opportunità per materiali di alta qualità e componenti ottimizzati digitalmente, mentre i fornitori con interoperabilità limitata potrebbero incontrare maggiori difficoltà nell'adozione. Investire in ecosistemi compatibili diventa quindi un importante requisito competitivo.
L'innovazione dei materiali sta ampliando le opzioni di restauro di alta qualità.
I progressi nel campo della zirconia, della ceramica, dei polimeri, delle superfici in titanio e dei materiali compositi stanno ampliando la gamma di opzioni cliniche a disposizione di dentisti e laboratori. La maggiore resistenza, estetica, lavorabilità e le caratteristiche superficiali migliorate consentono di affrontare indicazioni più complesse, riducendo al contempo i compromessi tra estetica e funzionalità. L'innovazione dei materiali crea inoltre opportunità per una differenziazione dei prezzi, poiché i clinici possono privilegiare prestazioni prevedibili rispetto al costo di acquisto iniziale. Di conseguenza, i fornitori stanno investendo in formulazioni, tecnologie di processo e portafogli di prodotti che rispondono a specifici flussi di lavoro restaurativi. L'impatto commerciale si estende oltre i prodotti di alta gamma, poiché i materiali di successo possono stabilire nuovi protocolli di laboratorio e generare una domanda complementare per fresatura, finitura, adesione e componenti implantari. Nel tempo, le prestazioni dei materiali possono quindi rimodellare i modelli di sostituzione dei prodotti nelle categorie restaurative consolidate.
Tendenze future del mercato dei materiali di consumo per protesi e impianti dentali
Le protesi personalizzate per il paziente diventeranno sempre più basate sui dati
La protesi dentale personalizzata diventerà probabilmente sempre più basata sui dati, grazie alla convergenza di impronte digitali, scansioni facciali, immagini e software di progettazione. I flussi di lavoro futuri potranno combinare misurazioni anatomiche con informazioni occlusali e parametri estetici per creare restauri su misura per le esigenze cliniche individuali. Questo sviluppo dovrebbe incrementare la domanda di materiali flessibili, componenti personalizzabili e sistemi di produzione compatibili con i software. I produttori potrebbero offrire sempre più piattaforme modulari che consentano a clinici e laboratori di adattare i progetti senza dover ricostruire completamente i flussi di lavoro. L'interoperabilità dei dati diventerà strategicamente importante, poiché i sistemi frammentati possono introdurre errori o duplicazioni di lavoro. L'effetto a lungo termine dovrebbe essere un passaggio dalla sola protesi standardizzata a soluzioni di trattamento configurabili, con i fornitori in competizione sulla capacità di personalizzazione, l'affidabilità del flusso di lavoro e la capacità di tradurre i dati del paziente in istruzioni di produzione riproducibili.
La regionalizzazione della produzione rafforzerà la resilienza dell'offerta.
Si prevede che la produzione regionalizzata acquisirà maggiore importanza, in quanto i produttori si troveranno a gestire l'incertezza logistica, le differenze normative e le mutevoli condizioni commerciali. Gli impianti locali o regionali possono accorciare i percorsi di consegna, ridurre l'esposizione a interruzioni nei trasporti e semplificare l'adattamento dei prodotti alle esigenze locali. Questa tendenza non implica una completa separazione della catena di approvvigionamento, poiché materiali e componenti specializzati continueranno ad attraversare i confini. Piuttosto, è probabile che le aziende sviluppino capacità produttiva strategicamente distribuite attorno ai principali centri di domanda, mantenendo al contempo una produzione centralizzata per i processi altamente specializzati. I produttori di dispositivi dentali potrebbero anche incrementare l'approvvigionamento da due fornitori per materiali e componenti critici. Tali accordi possono migliorare la resilienza delle scorte e ridurre l'impatto operativo di interruzioni temporanee. La produzione regionale potrebbe quindi diventare un fattore importante nella selezione dei fornitori, insieme alle prestazioni cliniche e al prezzo.
Opportunità di mercato per i materiali di consumo per protesi e impianti dentali
Realizzare piattaforme integrate dall'impianto al restauro
I fornitori possono massimizzare il valore aggiunto collegando impianti, monconi, materiali protesici e flussi di lavoro di progettazione digitale in piattaforme compatibili. Una proposta integrata può semplificare gli acquisti e ridurre l'incertezza per clinici e laboratori che gestiscono casi complessi. Le previsioni di mercato per i materiali di consumo per protesi dentali e impianti indicano un contesto favorevole per le aziende in grado di combinare affidabilità clinica e interoperabilità dei flussi di lavoro. Le priorità di investimento dovrebbero includere interfacce digitali aperte, librerie di componenti, combinazioni di materiali validate e formazione professionale. Le partnership con laboratori e organizzazioni di servizi odontoiatrici possono accelerare l'adozione integrando i prodotti nei flussi di lavoro clinici ricorrenti. Le aziende dovrebbero inoltre valutare la personalizzazione a livello regionale, poiché le preferenze di acquisto, le strutture di rimborso e i requisiti normativi variano considerevolmente. Una strategia basata su piattaforme può quindi favorire la fidelizzazione dei clienti, riducendo al contempo la dipendenza da un'unica categoria di prodotti.
Ampliare l'accesso agli specialisti negli ecosistemi odontoiatrici emergenti
I mercati emergenti offrono l'opportunità di ampliare l'accesso ai trattamenti implantari e protesici attraverso partnership con i distributori, centri di formazione, produzione localizzata e portafogli di prodotti differenziati. Gli investimenti dovrebbero privilegiare i mercati in cui le infrastrutture odontoiatriche private si stanno espandendo più rapidamente della capacità degli specialisti. La strategia non dovrebbe basarsi esclusivamente su prodotti di fascia alta, poiché l'accessibilità economica e la formazione dei clinici rimangono fattori decisivi per l'adozione. Un portafoglio strutturato può combinare sistemi implantari consolidati con componenti selezionati orientati al valore, mantenendo al contempo elevati standard di qualità. Le tendenze del mercato dei materiali di consumo per protesi dentali e impianti si estendono anche ai servizi di laboratorio, dove le apparecchiature digitali e la formazione possono aumentare la capacità di trattamento. Le aziende che instaurano rapporti con clinici, laboratori, distributori e istituti di formazione locali possono consolidare posizioni di mercato durature, adattando al contempo l'offerta di prodotti alle pratiche cliniche regionali.
Sviluppi recenti
- Agosto 2026: DENTSPLY SIRONA Inc. ha annunciato un fatturato netto di 898 milioni di dollari USA per il secondo trimestre del 2026 e ha rafforzato la partnership con Medline Sinclair per ampliare l'accesso a soluzioni tecnologiche connesse in tutto il Canada. L'azienda ha inoltre ribadito le proprie previsioni per il 2026, proseguendo la strategia di ripresa della crescita e puntando sull'espansione della rete di distribuzione e sul reinvestimento nella tecnologia dentale.
- Agosto 2026: Henry Schein, Inc. ha pubblicato i risultati del secondo trimestre 2026 e ha rivisto al rialzo le previsioni per l'intero anno, con una crescita delle vendite prevista per il 2026 compresa tra il 4,5% e il 5,5%. L'azienda ha citato il costante slancio delle vendite, il miglioramento dei margini e i progressi derivanti dalle iniziative di creazione di valore, rafforzando la propria posizione nel settore della distribuzione di prodotti dentali e medicali per studi dentistici.
- Agosto 2026: Kuraray Co., Ltd. ha annunciato l'avvio di una nuova linea di produzione presso lo stabilimento Kuraray Noritake Dental di Miyoshi. L'ampliamento ha incrementato la capacità produttiva annua di materiali dentali inorganici di 60 tonnellate, portandola a 300 tonnellate, con un investimento di circa 2,7 miliardi di yen, rafforzando così l'offerta di zirconia e porcellana per le applicazioni restaurative a livello globale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -