
Markt für Dental Spatulas: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dentalspatel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (2R starrer Standard, 3R starrer Standard, 4R starrer Standard, 8R starrer Standard, 10R starrer Standard, 11R starrer Standard, Sonstige); Anwendung (Zahnkliniken, Zahnärztepraxen, Allgemeinkrankenhäuser, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014234
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
152,49 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
255,89 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,92 %
Wachstumsrate
Adressierbarer Markt
1.849,91 Mio. US$
(2026–2034)
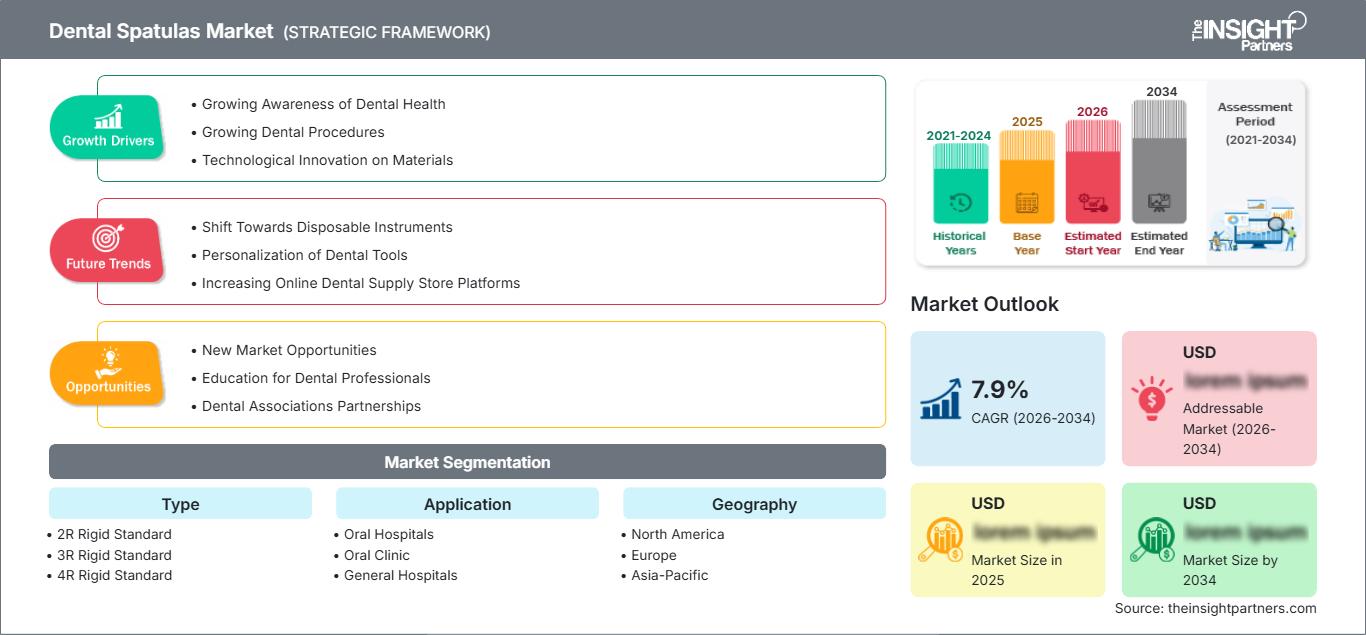
Der Markt für zahnärztliche Spatel wurde im Jahr 2025 auf 152,49 Millionen US-Dollar geschätzt und soll bis 2034 auf 255,89 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,92 % von 2026 bis 2034 entspricht. Der Markt umfasst standardisierte, starre zahnärztliche Spatel, die in zahnärztlichen Kliniken, Allgemeinkrankenhäusern und anderen Gesundheitseinrichtungen eingesetzt werden. Die Kaufentscheidung hängt von Faktoren wie der Haltbarkeit des Materials, der Ergonomie, der Sterilisierbarkeit, der Eignung für den jeweiligen Eingriff und dem Ersatzbedarf ab.
In Nordamerika werden die Marktgröße für Dentalspatel durch die bestehende zahnärztliche Infrastruktur, den hohen Instrumentenwechsel und strenge Infektionsschutzmaßnahmen bestimmt. Die Verwendung wiederverwendbarer Handinstrumente aus Edelstahl in der restaurativen Zahnheilkunde und im Labor beeinflusst die Marktgröße. Die oben beschriebenen strukturellen Faktoren treiben das regionale durchschnittliche jährliche Wachstum (CAGR) bis 2034 auf 5,6 % bis 6,2 % an.
Marktanalyse und Einblicke für zahnärztliche Spatel
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–37 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen wird, was durch etablierte Zahnarztpraxen, Instrumentenwechselzyklen und strenge Sterilisationsanforderungen begünstigt wird.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des nordamerikanischen Umsatzes ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen werden, was die breite klinische Nutzung widerspiegelt.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 29–32 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Führend sind Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo etablierte Versorgungsnetze für Dentalprodukte die regelmäßige Beschaffung von Instrumenten gewährleisten.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 21–24 % liegen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen wird. Angeführt wird diese Entwicklung von China, Japan, Indien, Südkorea und Australien, da sich die zahnärztliche Infrastruktur und die beruflichen Kapazitäten dort weiterentwickeln.
- Größtes Segment: Es wird geschätzt, dass 2R Rigid Standard im Jahr 2025 einen Marktanteil von 19–23 % halten wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,9 %, was durch die breite klinische Anwendung zu allgemeinen Zwecken unterstützt wird.
- Wachstumsstarkes Segment: Es wird geschätzt, dass die Mundklinik im Jahr 2025 einen Marktanteil von 38–42 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen wird, was durch hohe Behandlungsvolumina und dezentrale Beschaffung begünstigt wird.
- Key companies analyzed in detail: Carl Martin, Daniel Kürten, DEPPELER, Renfert GmbH, SCHULER-DENTAL GmbH, DynaFlex, ASA DENTAL S.p.A., J&J Instruments, Kerr Dental, HuFriedyGroup, and PRODONT-HOLLIGER.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Zahnspatel werden weiterhin durch Präzisionsformen, Edelstahlformen, Polieren und Testen hergestellt. Die Produkte unterscheiden sich durch Form und Steifigkeit der Klinge, Balance des Griffs, Korrosionsbeständigkeit und Sterilität. Die Ausführungen wie 2R, 3R, 4R, 8R, 10R und 11R gewährleisten klinische Anwendungsmöglichkeiten. Beispielsweise stellt die Firma Renfert weiterhin einige Arten von Zahnspateln für Laborzwecke her.
Die Nachfrage dürfte in den kommenden Jahren durch die erhöhte Kapazität der zahnärztlichen Versorgung im asiatisch-pazifischen Raum und in bestimmten Märkten des Nahen Ostens positiv beeinflusst werden, während die Industrieländer den Ersatzbedarf decken werden. Kaufentscheidungen werden künftig stärker von Rückverfolgbarkeit, Wiederaufbereitbarkeit, Langlebigkeit der Instrumente und Ergonomie bestimmt. Die Infektionskontrolle bleibt für viele Einrichtungen ein wichtiges Thema, da wiederverwendbare Instrumente vor der Verwendung an andere Patienten gereinigt, desinfiziert und sterilisiert werden müssen.
Umfang des Marktberichts zu zahnärztlichen Spateln
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 152,49 Millionen US-Dollar |
| Marktgröße bis 2034 | 255,89 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,92 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Spatel
Das Wachstum des Marktes für Dentalspatel wird durch den ständigen Bedarf an effizienten Handinstrumenten für restaurative, prothetische, kieferorthopädische und labortechnische Behandlungen angetrieben. Zum Marktumfeld gehören Stahl- und Legierungslieferanten, Hersteller von Präzisionsinstrumenten, Veredelungsbetriebe, Distributoren, Zahnkliniken, Labore und Beschaffungsunternehmen. Dieser Markt ist robust, da Spatel erschwingliche Werkzeuge sind, die beim Materialhandling und Mischen ständig benötigt werden.
Die Lieferkette begünstigt Standardisierung, da etablierte Verfahren es Herstellern ermöglichen, Instrumente mit gleichbleibender Größe und Funktionalität herzustellen. Edelstahl ist aufgrund seiner mechanischen Festigkeit, Korrosionsbeständigkeit, Reinigungsfähigkeit und Kompatibilität mit den meisten Sterilisationsverfahren weiterhin relevant. Lieferanten können ihre Gewinne steigern, indem sie die Oberflächenbearbeitung, Griffe, hochwertige Legierungen, Beschichtungen und Instrumentensets verbessern. Ein effizienter Vertrieb ist ebenfalls ein wichtiger Faktor, da diese Instrumente regelmäßig über renommierte Dentalhändler bezogen werden.
Laut dem Marktbericht für Dentalspatel ist der Wettbewerb zwischen Instrumentenspezialisten und diversifizierten Dentalausstattern fragmentiert. Carl Martin ist auf präzise Dentalinstrumente spezialisiert, während Daniel Kürten und DEPPELER seit langem etablierte europäische Instrumentensortimente anbieten. Renfert GmbH ist insbesondere für Laboranwendungen interessant. SCHULER-DENTAL GmbH, ASA DENTAL SpA, DynaFlex und J&J Instruments erweitern das Wettbewerbsumfeld im Bereich professioneller Handinstrumente und Dentalbedarf.
Investitionen fließen zunehmend in Fertigungsgenauigkeit, Ergonomie und Produktvielfalt statt in Produktinnovationen. Kerr Dental profitiert von Skaleneffekten durch sein breites Portfolio im Bereich der restaurativen und endodontischen Versorgung, während die HuFriedyGroup sowohl Instrumente und Aufbereitung als auch Praxisdienstleistungen anbietet. ProDont Holliger ergänzt das Angebot durch seine Spezialisierung auf die europäische Fertigung. Wettbewerbsvorteile werden somit durch Qualitätssicherung, Vertriebskanäle, Produktvielfalt, Sterilisationseigenschaften und die Fähigkeit zur Bereitstellung standardisierter Produkte erzielt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für zahnärztliche Spatel: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Spatel in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 34–37 % am Markt für zahnärztliche Spatel erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen. Nordamerika verfügt über Vorteile wie eine ausgereifte zahnärztliche Infrastruktur, etablierte Beschaffungspraktiken, eine starke Präsenz von Privatpraxen und den regelmäßigen Austausch von wiederaufbereitbaren Instrumenten. Die USA sind der Hauptmarkt, Kanada trägt durch seine gut strukturierten Zahnarztpraxen ebenfalls zum Markt bei.
Zahnärztliche Behandlungen, Laborarbeiten und strenge Hygienestandards treiben die Nachfrage an. Zahnärzte legen neben den Kosten zunehmend Wert auf die Langlebigkeit und Leistungsfähigkeit der Instrumente bei der Aufbereitung, da häufige Sterilisationen die Oberflächenqualität und die Funktion beeinträchtigen können. Spezialisierte Anbieter und große Dentalhändler sind stark vertreten, während sich Premiumhersteller durch Stahlqualität, Oberflächenbeschaffenheit, Ergonomie und standardisierte Designs differenzieren.
US-Markt für zahnärztliche Spatel
Die USA werden 2025 82–86 % des nordamerikanischen Umsatzes generieren und voraussichtlich ein jährliches Wachstum von 5,5–6,1 % verzeichnen. Zu den wiederkehrenden Käufen zählen zahlreiche Zahnarztpraxen, zahnärztliche Dienstleistungsunternehmen, Krankenhäuser, Labore und Bildungseinrichtungen. Die Standardisierung der Instrumente ist insbesondere für Unternehmen mit mehreren Standorten relevant, die einen standardisierten klinischen Arbeitsablauf benötigen.
Zu den im Markt tätigen Unternehmen gehören Kerr Dental, DynaFlex, J&J Instruments, die HuFriedyGroup sowie ausländische Firmen, die über Vertriebskanäle auf dem US-Markt aktiv sind. Die Produkte werden hauptsächlich in Zahnarztpraxen, Krankenhäusern und Laboren eingesetzt. Kunden legen zunehmend Wert auf Faktoren wie Korrosionsbeständigkeit, Sterilisationsbeständigkeit, ergonomisches Design und die Verfügbarkeit von Ersatzteilen. Große Unternehmen bevorzugen möglicherweise Anbieter, die durch zentralen Einkauf eine Standardisierung von Spezifikationen und Lagerbeständen an mehreren Standorten gewährleisten können.
Europäischer Markt für zahnärztliche Spatel
Europa wird 2025 einen Anteil von 29–32 % ausmachen und voraussichtlich ein jährliches Wachstum von 5,8–6,4 % verzeichnen. Deutschland gilt als fortgeschrittener Markt. Deutschland verfügt über eine starke Infrastruktur für die Dentalproduktion und hohe technische Standards, während Großbritannien über ein gut ausgebautes Netz an zahnärztlichen Versorgungsleistungen verfügt. Frankreich, Italien und Spanien tragen aufgrund ihrer Privatpraxen, Krankenhäuser, Labore und Vertriebsnetze ebenfalls zur Nachfrage bei.
Deutschland bietet die Herstellung von Spezialinstrumenten und den Export von Zubehör, was zu einer starken Basis für Präzisionshandinstrumente führt. Infektionskontrolle und die Standardisierung klinischer Prozesse sind sowohl in der privaten als auch in der öffentlichen Zahnmedizin wichtige Aspekte für Großbritannien. Frankreich deckt neben Privatkliniken auch den Bedarf von Krankenhäusern ab, und Italien verfügt über eine gute Basis für die Dentalproduktion. Spanien hat gut ausgebaute Netze privater zahnärztlicher Dienstleistungen und eine professionelle Beschaffung.
Markt für zahnärztliche Spatel im asiatisch-pazifischen Raum
Die APAC-Region wird voraussichtlich 21–24 % zum Markt beitragen und bis 2025 ein jährliches Wachstum von 6,5–7,2 % verzeichnen. Zu den wichtigsten regionalen Märkten zählen China, gefolgt von Japan, Indien, Südkorea und Australien. Die steigende Anzahl von Zahnarztpraxen und Zahnärzten führt zu einer erhöhten Nachfrage nach standardisierten Instrumenten.
China und Indien bieten aufgrund ihrer Infrastruktur erhebliche Chancen, während Japan und Südkorea ein fortschrittliches technologisches Umfeld in den Kliniken bieten. Australien verfügt über eine gute zahnmedizinische Ausbildung und ein gut ausgebautes System privater Praxen. Steigende Gesundheitsausgaben, Urbanisierung und die verbesserte Verfügbarkeit zahnärztlicher Versorgung treiben die Nachfrage nach solchen Produkten an, ebenso wie lokale Produktion und regionaler Vertrieb.
Markt für zahnärztliche Spatel im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird bis 2034 voraussichtlich ein jährliches Wachstum von 5,9 % bis 6,6 % verzeichnen, angetrieben durch das Wachstum in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Südafrika gilt als entwickelter Markt, während sich die übrige MEA-Region hinsichtlich der Gesundheitsinfrastruktur und des Fachkräftebestands weiterentwickeln wird.
Die Gesundheitseinrichtungen in den Golfstaaten investieren aufgrund ihrer Energieeinnahmen hoch, wodurch Kliniken und Krankenhäuser zahnmedizinische Geräte aus anderen Ländern beziehen können. Saudi-Arabien ist der größte Akteur in der Region, während die Vereinigten Arabischen Emirate als wichtiger Transitpunkt für Gesundheitsprodukte fungieren. Südafrika weist eine hohe Nachfrage auf, und die übrigen Länder des Nahen Ostens und Afrikas reagieren sensibel auf Importkosten und die Präsenz von Vertriebspartnern.
Segmentierungsanalyse
Typ
Die Segmentierung nach Typen erfolgt anhand standardisierter, starrer Muster, die unterschiedlichen Arbeitsgeometrien und Handhabungspräferenzen entsprechen. Der Markt für zahnärztliche Spatel wird daher durch Verfahrensanforderungen, die Vertrautheit der Behandler und institutionelle Standardisierung bestimmt. Es wird erwartet, dass das Segment der Typen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,1 % wachsen wird, wobei etablierte Muster weiterhin eine breite Relevanz besitzen.
- 2R Rigid Standard: Häufig verwendet für die routinemäßige Materialhandhabung und allgemeine zahnärztliche Anwendungen. Die standardisierte Geometrie ermöglicht eine breite Beschaffung, Kompatibilität beim Austausch und vertraute Handhabung in Kliniken und Ausbildungseinrichtungen.
- 3R Rigid Standard: Geeignet für Anwendungen, die ein definiertes Arbeitsprofil und kontrollierte Manipulation erfordern. Die Nachfrage wird von Klinikern gedeckt, die standardisierte Abmessungen für wiederholbare Eingriffe und Materialvorbereitung bevorzugen.
- 4R Rigid Standard: Bietet eine weitere etablierte Konfiguration für die Materialmanipulation. Seine Bedeutung ergibt sich aus der Kompatibilität mit spezifischen Verfahrensvorgaben und der Möglichkeit für Praxen, einheitliche Instrumentensätze zu verwenden.
- 8R Starrer Standard: Erfüllt spezielle Anforderungen an die Handhabung, bei denen eine bestimmte Klingengeometrie den Zugang oder die Manipulation verbessert. Die Beschaffung wird in der Regel vom Eingriffsspektrum und den Präferenzen des Klinikers beeinflusst.
- 10R Rigid Standard: Unterstützt spezielle zahnärztliche Arbeitsabläufe, die eine definierte Arbeitsform erfordern. Es bleibt strategisch relevant für umfassende Instrumentenkataloge und Praxen, die mehrere standardisierte Muster verwenden.
- 11R Starrer Standard: Erfüllt ausgewählte klinische und Laboranforderungen, bei denen die Arbeitsgeometrie die Kontrolle beeinflusst. Die Nachfrage wird durch Ersatzkäufe und die Verfügbarkeit über spezialisierte Händler gedeckt.
- Sonstige: Umfasst zusätzliche Konfigurationen, die speziellere Verfahrenspräferenzen abdecken. Ihre strategische Rolle besteht darin, Instrumentenportfolios zu vervollständigen und Klinikern entgegenzukommen, die weniger gebräuchliche Arbeitsgeometrien benötigen.
Anwendung
Die Nachfrage nach Anwendungen variiert je nach Patientenaufkommen, Behandlungsmix, Beschaffungsstruktur und Instrumentennutzungsintensität. Zahnkliniken bieten das größte Anwendungspotenzial, während Krankenhäuser institutionelle Nachfrage und eine breitere Instrumentenstandardisierung gewährleisten. Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,4 % prognostiziert.
- Zahnkliniken: Benötigen standardisierte Instrumente für verschiedene Abteilungen und Behandler. Der Bedarf wird durch zentrale Beschaffung, Sterilisationskapazität, Austauschpläne und die Notwendigkeit, einheitliche Instrumentensets für wiederkehrende Eingriffe vorzuhalten, bestimmt.
- Zahnklinik: Stellt das größte Anwendungspotenzial dar, da die hohe Behandlungsfrequenz einen wiederholten Instrumentenverbrauch bedingt. Kliniken legen Wert auf zuverlässige Verfügbarkeit, ergonomische Handhabung, Sterilisationskompatibilität und schnellen Ersatz durch etablierte Vertriebspartner.
- Allgemeine Krankenhäuser: Sie beschaffen zahnärztliche Instrumente im Rahmen ihrer umfassenderen Anforderungen an die Mundpflege und chirurgische Versorgung. Bei ihren Beschaffungsentscheidungen legen sie Wert auf Langlebigkeit, Lagerhaltung, standardisierte Spezifikationen und Kompatibilität mit den hauseigenen Aufbereitungssystemen.
- Sonstige: Dazu gehören Bildungseinrichtungen, Labore, Spezialkliniken und ähnliche Einrichtungen. Diese Abnehmer benötigen in der Regel kleinere Mengen, können aber eine Nachfrage nach speziellen Geometrien und Premium-Instrumenten für fokussierte Arbeitsabläufe erzeugen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Zahnkliniken |
Medium |
Zentrale Beschaffung |
Reifen |
|
Mundklinik |
Hoch |
Behandlung am Stuhl |
Reifen |
|
Allgemeine Krankenhäuser |
Medium |
Sterile Sets |
Skalierung |
|
Andere |
Niedrig |
Spezialmischungen |
Aufkommen |
Markt für zahnärztliche Spatel: Wachstumstreiber und Wirkungsanalyse
Zunehmendes Volumen zahnärztlicher Behandlungen und klinischer Arbeitsabläufe
Die steigende Anzahl zahnärztlicher Behandlungen und restaurativer Eingriffe führt direkt zu einem regelmäßigen Verbrauch und Austausch von Handinstrumenten. Zahnärztliche Spatel werden für die Materialhandhabung, das Mischen, Auftragen und die Laborvorbereitung verwendet, wodurch ihre Nachfrage eher mit dem Behandlungsvolumen als mit einer einzelnen Therapiekategorie verknüpft ist. Die Weltgesundheitsorganisation schätzt, dass weltweit fast 3,5 Milliarden Menschen an Mundkrankheiten leiden, was einen großen Bedarf an zahnärztlichen Leistungen verdeutlicht. Mit dem wachsenden Zugang zu Behandlungen benötigen Kliniken zuverlässige Instrumentenbestände, die wiederholter Nutzung und Aufbereitung standhalten. Die Auswirkungen sind am stärksten in Märkten mit expandierenden Privatpraxen und in Ländern, die in die zahnärztliche Infrastruktur investieren. Anbieter können diese Nachfrage durch standardisierte Produktfamilien, die Verfügbarkeit über Vertriebspartner und auf gängige Verfahren zugeschnittene Instrumentensets bedienen. Der daraus resultierende Markteffekt ist eine stetige Nachfrage nach Ersatzprodukten anstelle eines abrupten, technologiebedingten Austauschs.
Stärkerer Fokus auf Infektionsprävention und Aufbereitungsleistung
Wiederverwendbare zahnärztliche Instrumente müssen Reinigung, Desinfektion, Sterilisation, Trocknung, Lagerung und wiederholter klinischer Anwendung standhalten. Diese Anforderungen erhöhen die Bedeutung der Materialauswahl, der Oberflächenbeschaffenheit, der Korrosionsbeständigkeit und der mechanischen Integrität. Zahnarztpraxen beurteilen Instrumente daher nicht nur nach dem Anschaffungspreis, sondern auch nach ihrer Leistungsfähigkeit über mehrere Aufbereitungszyklen hinweg. Diese Entwicklung begünstigt Hersteller, die enge Fertigungstoleranzen einhalten und Produktspezifikationen dokumentieren können. Einrichtungen mit zentralen Sterilisationsanlagen bevorzugen möglicherweise standardisierte Instrumente, die die Organisation, Inspektion und den Austausch der Instrumententabletts vereinfachen. Die wirtschaftlichen Auswirkungen reichen bis hin zur Positionierung im Premiumsegment, wo eine höhere Haltbarkeit durch die längere Nutzungsdauer höhere Anschaffungskosten rechtfertigen kann. Hersteller, die präzise Fertigung mit klaren Wartungshinweisen kombinieren, können die Kundenbindung stärken und den reinen Preiswettbewerb innerhalb der Kategorien standardisierter Instrumente reduzieren.
Nachfrage nach ergonomischen und verfahrensspezifischen Instrumentendesigns
Ergonomie gewinnt zunehmend an Bedeutung, da Zahnärzte und Zahnärztinnen immer häufiger repetitive Eingriffe über längere Zeiträume durchführen. Griffdurchmesser, Gewichtsverteilung, Oberflächenbeschaffenheit, Klingengeometrie und Balance beeinflussen den Komfort und die Kontrolle beim Arbeiten. Hersteller reagieren darauf mit optimierten Griffdesigns und verfahrensspezifischen Konfigurationen, anstatt sich ausschließlich auf konventionelle Formen zu verlassen. Dies ist besonders relevant für etablierte Praxen, in denen Zahnärzte und Zahnärztinnen eine starke Präferenz für bestimmte Instrumentenmuster und -marken entwickeln. Produktdifferenzierung kann daher durch kleine Designverbesserungen entstehen, die die Belastung der Hand reduzieren oder die Materialhandhabung verbessern. Auch zahnmedizinische Fakultäten und Klinikverbünde profitieren von standardisierten ergonomischen Designs, da sie so einheitliche Instrumentenprotokolle für Studierende und Zahnärzte und Zahnärztinnen etablieren können. Dieser Trend motiviert Anbieter, ein breites Sortiment an Instrumentenmustern anzubieten und gleichzeitig die Fertigungspräzision und das nutzerorientierte Design zu verbessern. Dies unterstützt eine schrittweise Premiumisierung innerhalb einer traditionell standardisierten Produktkategorie.
Markt für zahnärztliche Spatel – Zukunftstrends
Stärkere Nutzung nachhaltiger und wiederaufbereitungseffizienter Instrumente
Die Marktentwicklung bei Dentalspateln wird sich voraussichtlich zunehmend an Nachhaltigkeitsanforderungen und herkömmlichen Leistungskriterien orientieren. Wiederverwendbare Edelstahlinstrumente bieten bereits eine langlebige Alternative zu vielen Einweginstrumenten. Zukünftige Beschaffungsprozesse könnten jedoch den Fokus stärker auf Lebenszyklusleistung, Reparierbarkeit, Korrosionsbeständigkeit und effiziente Wiederaufbereitung legen. Hersteller könnten verbesserte Oberflächenbehandlungen und Materialkombinationen einführen, die die Funktionseigenschaften nach wiederholter Sterilisation erhalten. Beschaffungsteams könnten beim Vergleich von Anbietern auch Verpackungsreduzierung, Instrumentenlebensdauer und Recyclingwege berücksichtigen. Die größten Chancen bieten sich Produkten, die messbare Vorteile über den gesamten Lebenszyklus hinweg aufweisen, ohne die Haptik zu beeinträchtigen. Nachhaltigkeitsanforderungen werden herkömmliche wiederverwendbare Spatel wahrscheinlich nicht verdrängen, aber sie könnten die Bewertung des Gesamtwerts durch Institutionen verändern. Anbieter, die die Langlebigkeit dokumentieren und ein verantwortungsvolles Entsorgungsmanagement unterstützen können, können ihre Position stärken, da Gesundheitssysteme Umweltkriterien in ihre Kaufentscheidungen einbeziehen.
Digital unterstützte Instrumentenbestandsverwaltung
Mit dem Wachstum von Zahnarztpraxen und der zunehmenden Zentralisierung der Beschaffung wird sich das Bestandsmanagement voraussichtlich stärker strukturieren. Digitale Bestandssysteme können Produktidentifizierung, Einkaufsdaten, Sterilisationszyklen, Wartungsarbeiten und Ersatzplanung miteinander verknüpfen. Obwohl der Spatel selbst ein einfaches mechanisches Instrument bleibt, kann die digitale Nachverfolgung die Verfügbarkeit verbessern und Verluste in großen Kliniknetzwerken reduzieren. Barcode- und RFID-basierte Arbeitsabläufe gewinnen an Bedeutung, wenn Krankenhäuser oder zahnärztliche Einrichtungen umfangreiche Instrumentenbestände verwalten. Hersteller und Händler können diesen Wandel durch standardisierte Produktidentifikatoren, digitale Kataloge und die Integration von Nachschubsystemen unterstützen. Langfristig könnte dies zu einer besseren Transparenz der Instrumentennutzung und der Austauschintervalle führen, sodass Einkäufer ihre Lagerbestände optimieren können, anstatt sich auf manuelle Bestandsprüfungen zu verlassen. Dieser Trend begünstigt Lieferanten mit einer starken Vertriebsinfrastruktur und einem konsistenten Katalogmanagement, insbesondere institutionelle Kunden mit mehreren Standorten.
Marktchancen für zahnärztliche Spatel
Expansion durch neu entstehende zahnärztliche Infrastruktur
Prognosen für den Markt für Dentalspatel deuten auf ein anhaltendes Potenzial für den Ausbau des Vertriebs in Ländern hin, in denen sich die zahnärztliche Infrastruktur und die Fachkräftekapazitäten entwickeln. Anbieter können wachsende Ballungszentren über regionale Distributoren, Einkaufspartnerschaften mit Krankenhäusern, zahnmedizinische Fakultäten und spezialisierte Großhändler ansprechen. Markteintrittsstrategien sollten zu Beginn auf die zuverlässige Verfügbarkeit standardisierter Modelle anstatt auf ein übermäßig breites Produktportfolio setzen. Lokale Lagerhaltung kann Lieferzeiten verkürzen und die Wettbewerbsfähigkeit gegenüber fragmentierten Importkanälen verbessern. Hersteller können zudem Verpackungen, Instrumentensets und Bestellmengen an die lokalen Beschaffungspraktiken anpassen. Partnerschaften mit etablierten Distributoren können einen schnelleren Marktzugang ermöglichen, da zahnärztliche Instrumente häufig zusammen mit anderen Verbrauchsmaterialien und Handwerkzeugen gekauft werden. Die größten Chancen ergeben sich voraussichtlich dort, wo sich der Zugang zur Mundgesundheitsversorgung verbessert, die Herstellung spezialisierter Instrumente jedoch begrenzt bleibt. Dies schafft Nachfrage nach international standardisierten Produkten, die durch zuverlässige regionale Service- und Logistikleistungen unterstützt werden.
Premium-Instrumentenportfolios und Lifecycle-Servicemodelle
Hersteller können durch die Kombination von Premium-Spateln mit einem breiteren Sortiment an Handinstrumenten, Wartungsdiensten, Schärfprogrammen, Ersatzplanung und digitaler Bestellung einen Mehrwert schaffen. Dieses Modell verlagert den Fokus von Einzelinstrumententransaktionen hin zur Beschaffung auf Kundenebene. Krankenhäuser und Zahnarztpraxen profitieren von standardisierten Instrumentenfamilien, die Schulungen, Bestandsmanagement und Aufbereitungsverfahren vereinfachen. Lieferanten können Produktdaten nutzen, um Austauschintervalle zu empfehlen und Lagerbestände an verschiedenen Standorten zu optimieren. Die Premiumisierung sollte sich auf messbare Merkmale wie Materialqualität, Oberflächenbeschaffenheit, ergonomische Balance, Maßhaltigkeit und Sterilisationsbeständigkeit konzentrieren. Servicegestützte Portfolios sind besonders attraktiv für institutionelle Einkäufer, da Beschaffungsteams Lieferanten konsolidieren und gleichzeitig klinische Spezifikationen einhalten können. Für Hersteller kann dieser Ansatz die Kundenbindung stärken, die Prognosegenauigkeit verbessern und Cross-Selling-Potenziale in den Bereichen restaurative, chirurgische, kieferorthopädische und Laborinstrumente eröffnen.
Aktuelle Entwicklungen
- April 2026: Die Renfert GmbH präsentierte Renfert Polish für 3D-gedruckte Materialien, eine spezielle Diamantpolierpaste inklusive Polierset für strukturierte Arbeitsabläufe bei gedruckten Restaurationen. Diese Entwicklung unterstreicht das kontinuierliche Wachstum des Unternehmens im Bereich Material- und Workflow-Lösungen für digital gefertigte dentale Anwendungen und ergänzt sein etabliertes Portfolio an Instrumenten und Zubehör für Dentallabore.
- April 2026: Die HuFriedyGroup hat ihr Portfolio für zahnärztliche Arbeitsabläufe weiter ausgebaut. Der Produktkatalog 2026 umfasst Instrumente und Produkte für Behandlungsabläufe, Instrumentenpflege, restaurative, chirurgische, endodontische, kieferorthopädische, Infektionspräventions- und verwandte Kategorien. Die Breite des aktuellen Portfolios unterstreicht die Strategie des Unternehmens, integrierte Lösungen für Klinik und Instrumentenmanagement anstelle einzelner Handinstrumente anzubieten.
- April 2026: Kerr Dental brachte ZenSeal Pro mit ZenSave Tips auf den Markt, eine neue Kombination aus biokeramischem Sealer und Tips zur Optimierung des Arbeitsablaufs bei der Wurzelkanalfüllung und Reduzierung des Materialverbrauchs. Die Markteinführung unterstreicht die kontinuierliche Produktentwicklung im Bereich der restaurativen und endodontischen Behandlung und bekräftigt Kerrs übergeordnete Strategie, Behandlungsschritte durch spezialisierte Dentalprodukte zu vereinfachen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -