
Mercato dell’espatulas dentali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle spatole dentali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (2R standard rigido, 3R standard rigido, 4R standard rigido, 8R standard rigido, 10R standard rigido, 11R standard rigido, altri); applicazione (ospedali odontoiatrici, cliniche odontoiatriche, ospedali generali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014234
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
152,49 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
255,89 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,92 %
Tasso di crescita
Mercato di riferimento
1.849,91 milioni di dollari USA
(2026-2034)
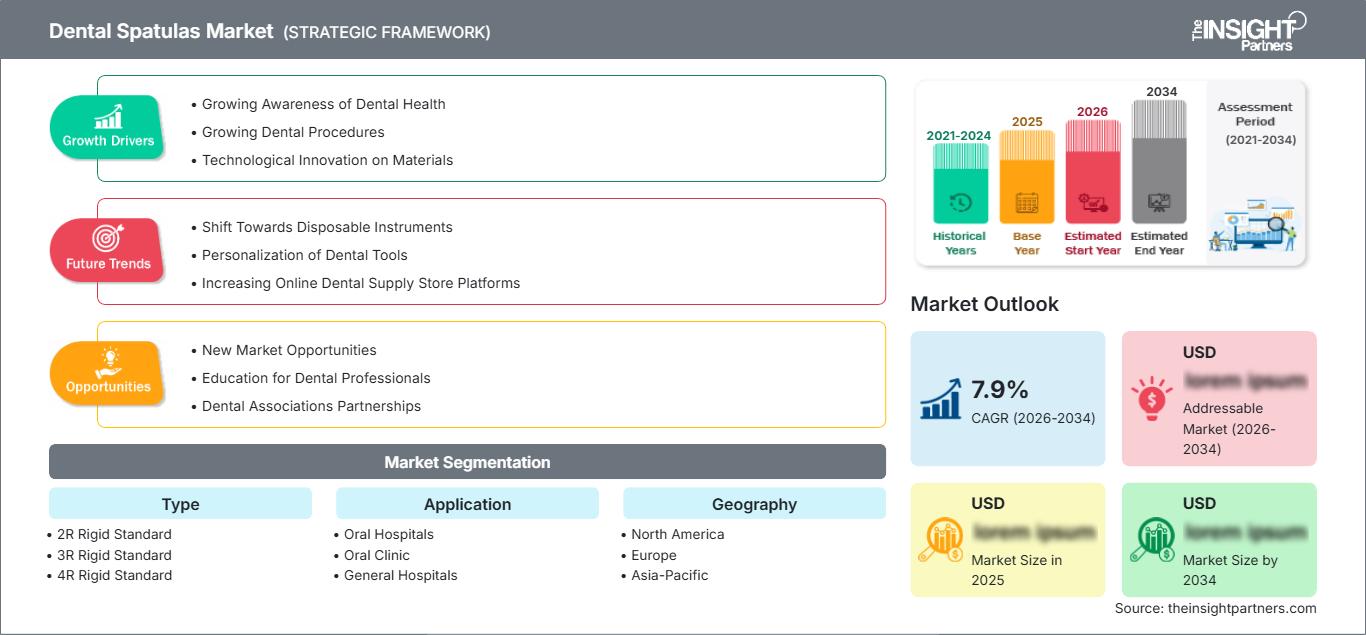
Il mercato delle spatole dentali ha un valore di 152,49 milioni di dollari nel 2025 e si prevede che raggiungerà i 255,89 milioni di dollari entro il 2034, registrando un CAGR del 5,92% dal 2026 al 2034. Il mercato comprende spatole dentali rigide standardizzate, disponibili per l'uso in ospedali odontoiatrici, cliniche odontoiatriche, ospedali generali e altre strutture sanitarie, dove la decisione di acquisto dipende da fattori quali la durata del materiale, l'ergonomia, la capacità di sterilizzazione, l'adeguatezza alla procedura e la necessità di sostituzione.
In Nord America, i fattori che influenzano la dimensione del mercato delle spatole dentali includono l'infrastruttura odontoiatrica esistente, l'elevato tasso di sostituzione degli strumenti e le rigorose misure di controllo delle infezioni. La dimensione del mercato sarà influenzata dall'utilizzo di strumenti manuali riutilizzabili in acciaio inossidabile in tutte le procedure restaurative e di laboratorio. I fattori strutturali sopra descritti determinano un CAGR regionale compreso tra il 5,6% e il 6,2% fino al 2034.
Analisi e approfondimenti sul mercato delle spatole dentali
- Nord America: si stima che il Nord America deterrà una quota di mercato del 34-37% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% tra il 2026 e il 2034, grazie alla presenza di studi dentistici consolidati, cicli di sostituzione degli strumenti e rigorosi requisiti di sterilizzazione.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato nordamericano nel 2025, con una crescita annua composta (CAGR) del 5,5-6,1%, a testimonianza dell'ampio utilizzo clinico.
- Europa: si stima che l'Europa deterrà una quota del 29-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4%, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove consolidate reti di fornitura dentale supportano l'approvvigionamento ricorrente di strumenti.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 21-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,5-7,2%, trainata da Cina, Giappone, India, Corea del Sud e Australia, grazie allo sviluppo delle infrastrutture odontoiatriche e delle competenze professionali.
- Segmento più ampio: si stima che lo standard rigido 2R deterrà una quota di mercato del 19-23% nel 2025, con un CAGR del 5,4-5,9%, supportato da un ampio utilizzo clinico generale.
- Segmento ad alta crescita: si stima che le cliniche odontoiatriche rappresenteranno una quota di mercato del 38-42% nel 2025 e cresceranno a un CAGR del 6,2-6,8%, grazie agli elevati volumi di procedure e all'approvvigionamento decentralizzato.
- Principali aziende analizzate nel dettaglio: Carl Martin, Daniel Kürten, DEPPELER, Renfert GmbH, SCHULER-DENTAL GmbH, DynaFlex, ASA DENTAL SpA, J&J Instruments, Kerr Dental, HuFriedyGroup e PRODONT-HOLLIGER.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le spatole dentali continuano ad essere prodotte mediante formatura di precisione, lavorazione dell'acciaio inossidabile, lucidatura e collaudo. La differenziazione tra i prodotti avviene tramite la forma e la rigidità della lama, l'equilibrio dell'impugnatura, la resistenza alla corrosione e la sterilità. I modelli come 2R, 3R, 4R, 8R, 10R e 11R garantiscono proprietà di manipolazione clinica. Ad esempio, l'azienda Renfert produce ancora alcuni tipi di spatole dentali per uso di laboratorio.
Nei prossimi anni, la domanda dovrebbe essere influenzata positivamente dall'aumento della capacità di assistenza odontoiatrica nella regione Asia-Pacifico e in alcuni mercati del Medio Oriente, mentre i paesi sviluppati contribuiranno al fabbisogno di sostituzione. Le decisioni di acquisto saranno maggiormente influenzate da fattori quali tracciabilità, riprocessabilità, durata degli strumenti ed ergonomia. Il controllo delle infezioni rimarrà una questione di interesse per molte strutture, poiché gli strumenti riutilizzabili devono essere puliti, disinfettati e sterilizzati prima di essere distribuiti ad altri pazienti.
Ambito del rapporto sul mercato delle spatole dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 152,49 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 255,89 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,92% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle spatole dentali
La crescita del mercato delle spatole dentali è trainata dalla costante necessità di strumenti manuali efficienti per trattamenti restaurativi, protesici, ortodontici e di laboratorio. L'ecosistema comprende fornitori di acciaio e leghe, produttori di strumenti di precisione, aziende di finitura, distributori, ospedali odontoiatrici, cliniche, laboratori e società di approvvigionamento. Questo mercato è solido poiché le spatole sono strumenti economici e costantemente necessari nei processi di manipolazione e miscelazione dei materiali.
La catena di fornitura premia la standardizzazione, poiché le pratiche consolidate consentono ai produttori di realizzare strumenti di dimensioni e caratteristiche costanti. L'acciaio inossidabile rimane un materiale rilevante grazie alla sua resistenza meccanica, alla resistenza alla corrosione, alla facilità di pulizia e alla compatibilità con la maggior parte delle tecniche di sterilizzazione. I fornitori hanno l'opportunità di incrementare i profitti migliorando la finitura superficiale, i manici, l'utilizzo di leghe di alta qualità, i rivestimenti e la fornitura di set di strumenti completi. Anche una distribuzione efficiente è un fattore importante, poiché questi strumenti vengono generalmente acquistati tramite distributori dentali affidabili.
Secondo il rapporto di mercato sulle spatole dentali, il contesto competitivo è frammentato tra specialisti di strumenti e fornitori dentali diversificati. Carl Martin è specializzato in strumenti dentali di precisione, mentre Daniel Kürten e DEPPELER vantano gamme di strumenti europee consolidate da tempo. Renfert GmbH è particolarmente interessante per le applicazioni di laboratorio. SCHULER-DENTAL GmbH, ASA DENTAL SpA, DynaFlex e J&J Instruments stanno ampliando il loro raggio d'azione competitivo nel settore degli strumenti manuali professionali e dei materiali dentali.
Sempre più spesso, gli investimenti si concentrano sulla precisione produttiva, sull'ergonomia e sulla gamma di prodotti, piuttosto che sull'innovazione dei prodotti stessi. Kerr Dental beneficia di economie di scala grazie al suo ampio portafoglio di prodotti per la chirurgia restaurativa ed endodontica, mentre HuFriedyGroup include sia la strumentazione che i servizi di riprocessamento e supporto agli studi dentistici. ProDont Holliger aggiunge la specializzazione nella produzione europea. Pertanto, il vantaggio competitivo sarà ottenuto attraverso la garanzia di qualità, i canali di distribuzione, la gamma di prodotti, le proprietà di sterilizzazione e la capacità di fornire prodotti standardizzati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle spatole dentali: approfondimenti strategici
Approfondimenti regionali
Mercato delle spatole dentali in Nord America
Si stima che il Nord America contribuirà a una quota di mercato delle spatole dentali pari al 34-37% nel 2025 e si prevede che crescerà a un CAGR del 5,6-6,2% fino al 2034. Il Nord America presenta vantaggi quali un'infrastruttura odontoiatrica consolidata, pratiche di approvvigionamento ben consolidate, una forte presenza di studi privati e la sostituzione periodica degli strumenti riprocessabili. Gli Stati Uniti rappresentano il mercato principale, mentre il Canada contribuisce con la propria quota grazie a studi odontoiatrici strutturati.
Procedure odontoiatriche, lavoro di laboratorio e rigorosi standard di controllo delle infezioni sono i principali fattori che guidano la domanda. I dentisti attribuiscono sempre maggiore importanza alla valutazione della durata e delle prestazioni degli strumenti durante il processo di riprocessamento, oltre che al costo, poiché le frequenti sterilizzazioni possono influire sulla qualità della superficie e sulle prestazioni degli strumenti stessi. I fornitori specializzati e i grandi distributori di prodotti dentali sono ben rappresentati, mentre i produttori di fascia alta si distinguono per la qualità dell'acciaio, la finitura, l'ergonomia e i design standardizzati.
Mercato statunitense delle spatole dentali
Nel 2025, gli Stati Uniti rappresenteranno l'82-86% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,5-6,1%. Gli acquisti ricorrenti sono sostenuti da un'ampia attività di studi dentistici privati, organizzazioni di servizi odontoiatrici, ospedali, laboratori e istituti di formazione. La standardizzazione degli strumenti è particolarmente importante per le aziende con sedi multiple che necessitano di flussi di lavoro clinici standardizzati.
Le aziende coinvolte nel mercato includono Kerr Dental, DynaFlex, J&J Instruments, HuFriedyGroup e aziende straniere che operano nel mercato statunitense attraverso canali di distribuzione. Le applicazioni sono principalmente utilizzate da cliniche odontoiatriche, ospedali e laboratori. Si nota la crescente importanza di fattori quali la resistenza alla corrosione, la resistenza alla sterilizzazione, il design ergonomico e la disponibilità di pezzi di ricambio per i clienti. Le grandi aziende potrebbero preferire fornitori in grado di garantire la standardizzazione delle specifiche e delle scorte tra le diverse sedi attraverso un processo di acquisto centralizzato.
Mercato europeo delle spatole dentali
Nel 2025 l'Europa rappresenterà una quota del 29-32% del mercato, con una probabile crescita annua composta (CAGR) del 5,8-6,4%, e la Germania è considerata un mercato avanzato. La Germania vanta una solida infrastruttura per la produzione di dispositivi dentali e standard tecnici elevati, mentre il Regno Unito dispone di reti di servizi odontoiatrici. Francia, Italia e Spagna contribuiscono alla domanda grazie alla presenza di studi privati, ospedali, laboratori e reti di distribuzione.
La Germania offre la produzione di strumenti specializzati e l'esportazione di forniture, il che si traduce in una solida base di strumenti manuali di precisione. Il controllo delle infezioni e la standardizzazione dei processi clinici sia nell'odontoiatria privata che in quella pubblica sono aspetti importanti per il Regno Unito. La Francia aggiunge la domanda ospedaliera a quella delle cliniche private, mentre l'Italia ha una buona base di produzione dentale. La Spagna ha buone reti di servizi odontoiatrici privati e un approvvigionamento professionale.
Mercato delle spatole dentali nella regione Asia-Pacifico
Si prevede che la regione APAC contribuirà per il 21-24% al mercato e registrerà un tasso di crescita annuo composto (CAGR) del 6,5-7,2% entro il 2025. I principali mercati regionali includono la Cina, seguita da Giappone, India, Corea del Sud e Australia. La crescita del numero di studi dentistici e di dentisti crea una domanda di strumenti standardizzati.
Cina e India offrono significative opportunità grazie alle infrastrutture, mentre Giappone e Corea del Sud dispongono di un ambiente tecnologico avanzato nelle cliniche. L'Australia vanta un'ottima formazione odontoiatrica e un sistema sviluppato di studi privati. La crescita della spesa sanitaria, l'urbanizzazione e l'accessibilità alle cure odontoiatriche stanno alimentando la domanda di tali prodotti, unitamente alla produzione locale e alla distribuzione regionale.
Mercato delle spatole dentali in Medio Oriente e Africa
Si stima che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 5,9%-6,6% fino al 2034, trainato dalla crescita in Arabia Saudita ed Emirati Arabi Uniti. Il Sudafrica è considerato un mercato sviluppato, mentre il resto della regione MEA si svilupperà ulteriormente in termini di infrastrutture e professionisti del settore sanitario.
Le strutture sanitarie dei Paesi del Golfo, grazie alle entrate derivanti dal settore energetico, beneficiano di ingenti investimenti, che consentono a cliniche e ospedali di acquistare attrezzature odontoiatriche da altri Paesi. L'Arabia Saudita detiene la quota maggiore nella regione, mentre gli Emirati Arabi Uniti fungono da importante punto di transito per i prodotti sanitari. Il Sudafrica presenta una domanda sviluppata, mentre il resto del Medio Oriente e dell'Africa è sensibile ai costi di importazione e alla presenza di distributori.
Analisi di segmentazione
Tipo
La segmentazione per tipologia è definita da modelli rigidi standardizzati che corrispondono a diverse geometrie di lavoro e preferenze di utilizzo. L'ambito del mercato delle spatole dentali è quindi plasmato dai requisiti delle procedure, dalla familiarità del clinico e dalla standardizzazione istituzionale. Si prevede che il segmento per tipologia crescerà a un CAGR del 5,7-6,1% nel periodo 2026-2034, con i modelli consolidati che mantengono un'ampia rilevanza.
- Standard rigido 2R: comunemente adatto alla movimentazione di materiali di routine e alle applicazioni odontoiatriche generali. La sua geometria standardizzata favorisce un'ampia disponibilità, la compatibilità con i ricambi e una facile maneggevolezza in cliniche e ambienti didattici.
- Standard rigido 3R: Ideale per applicazioni che richiedono un profilo di lavoro definito e una manipolazione controllata. La domanda è supportata da professionisti del settore medico che prediligono dimensioni standardizzate per procedure ripetibili e una preparazione dei materiali precisa.
- Standard rigido 4R: offre un'altra configurazione consolidata per la manipolazione dei materiali. La sua importanza deriva dalla compatibilità con specifiche preferenze procedurali e dalla capacità degli studi di mantenere set di strumenti coerenti.
- Standard rigido 8R: risponde a esigenze di manipolazione specializzate in cui una particolare geometria della lama migliora l'accesso o la manipolazione. L'acquisto tende ad essere influenzato dal tipo di procedura e dalle preferenze del medico.
- Standard rigido 10R: supporta flussi di lavoro odontoiatrici specializzati che richiedono una forma di lavoro definita. Rimane strategicamente rilevante per cataloghi di strumenti completi e studi che mantengono molteplici modelli standardizzati.
- 11R Standard Rigido: Soddisfa specifiche esigenze cliniche e di laboratorio in cui la geometria di lavoro influenza il controllo. La domanda è supportata dagli acquisti di ricambio e dalla disponibilità tramite distributori specializzati.
- Altri: comprendono configurazioni aggiuntive che rispondono a preferenze procedurali più specifiche. Il loro ruolo strategico è quello di completare i portfolio di strumenti e soddisfare le esigenze dei medici che necessitano di geometrie di lavoro meno comuni.
Applicazione
La domanda di applicazioni varia in base al volume di pazienti, al mix di procedure, alla struttura degli acquisti e all'intensità di utilizzo degli strumenti. Le cliniche odontoiatriche rappresentano la maggiore opportunità di applicazione, mentre gli ospedali generano una domanda istituzionale e una più ampia standardizzazione degli strumenti. Si prevede che il segmento delle applicazioni crescerà a un CAGR del 5,9-6,4% nel periodo 2026-2034.
- Ospedali odontoiatrici: Necessitano di strumenti standardizzati in diversi reparti e per diversi clinici. La domanda è determinata dall'approvvigionamento centralizzato, dalla capacità di sterilizzazione, dai programmi di sostituzione e dalla necessità di mantenere set di strumenti uniformi per le procedure ricorrenti.
- Clinica odontoiatrica: Rappresenta la maggiore opportunità di applicazione, poiché l'elevata frequenza delle procedure comporta un utilizzo ricorrente degli strumenti. Le cliniche apprezzano la disponibilità affidabile, l'ergonomia, la compatibilità con i processi di sterilizzazione e la rapida sostituzione tramite distributori consolidati.
- Ospedali generali: acquistano strumenti odontoiatrici nell'ambito di esigenze più ampie di assistenza odontoiatrica e supporto chirurgico. Le loro decisioni di acquisto privilegiano la durata, il controllo delle scorte, le specifiche standardizzate e la compatibilità con i sistemi di riprocessamento istituzionali.
- Altri: include contesti didattici, di laboratorio, specializzati e affini. Questi acquirenti in genere richiedono quantità minori, ma possono creare domanda per geometrie specializzate e strumenti di alta qualità utilizzati in flussi di lavoro specifici.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Ospedali orali |
Mezzo |
Approvvigionamento centrale |
Maturo |
|
Clinica Orale |
Alto |
Gestione in poltrona |
Maturo |
|
Ospedali generali |
Mezzo |
Set sterili |
Scalatura |
|
Altri |
Basso |
Miscelazione speciale |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle spatole dentali.
Aumento del volume delle procedure odontoiatriche e dei flussi di lavoro clinici
Il crescente numero di visite odontoiatriche e procedure restaurative supporta direttamente il consumo e la sostituzione ricorrenti di strumenti manuali. Le spatole dentali vengono utilizzate nella manipolazione dei materiali, nella miscelazione, nell'applicazione e nella preparazione in laboratorio, rendendo la loro domanda legata al volume delle procedure piuttosto che a una singola categoria terapeutica. L'Organizzazione Mondiale della Sanità stima che le malattie orali colpiscano quasi 3,5 miliardi di persone in tutto il mondo, indicando un'ampia esigenza di servizi di salute orale. Con l'ampliamento dell'accesso alle cure, le cliniche necessitano di scorte di strumenti affidabili in grado di resistere a un uso ripetuto e al riprocessamento. L'impatto è maggiore nei mercati in cui gli studi privati sono in espansione e nei paesi che investono nelle infrastrutture odontoiatriche. I fornitori possono intercettare questa domanda attraverso famiglie di prodotti standardizzate, la disponibilità di distributori e set di strumenti personalizzati per le procedure più comuni. L'effetto sul mercato che ne deriva è una domanda di sostituzione costante, piuttosto che una brusca sostituzione dettata dalla tecnologia.
Maggiore enfasi sulla prevenzione delle infezioni e sulle prestazioni di riprocessamento
Gli strumenti dentali riutilizzabili devono resistere a pulizia, disinfezione, sterilizzazione, asciugatura, conservazione e manipolazione clinica ripetuta. Questi requisiti aumentano l'importanza della selezione dei materiali, della finitura superficiale, della resistenza alla corrosione e dell'integrità meccanica. Gli studi dentistici valutano quindi gli strumenti non solo in base al prezzo di acquisto iniziale, ma anche in base alla loro capacità di mantenere le prestazioni nel corso di ripetuti cicli di riprocessamento. Questo cambiamento favorisce i produttori in grado di mantenere tolleranze di produzione ristrette e di documentare le specifiche del prodotto. Le strutture con impianti di sterilizzazione centralizzati potrebbero inoltre preferire strumenti standardizzati che semplificano l'organizzazione, l'ispezione e la sostituzione dei vassoi. L'impatto commerciale si estende al posizionamento di prodotti premium, dove una maggiore durata può giustificare un costo di acquisizione più elevato grazie a una maggiore vita utile. I produttori che combinano una produzione di precisione con chiare linee guida per la manutenzione possono rafforzare la fidelizzazione dei clienti e ridurre la concorrenza basata esclusivamente sul prezzo nelle categorie di strumenti standardizzati.
Richiesta di strumenti ergonomici e specifici per le procedure
L'ergonomia sta diventando un fattore sempre più importante, dato che gli odontoiatri eseguono procedure ripetitive per periodi prolungati. Il diametro del manico, la distribuzione del peso, la texture della superficie, la geometria della lama e l'equilibrio possono influenzare il comfort e il controllo del clinico durante il lavoro. I produttori stanno rispondendo a queste esigenze perfezionando il design dei manici e sviluppando configurazioni specifiche per le diverse procedure, anziché affidarsi esclusivamente alle forme convenzionali. Questo aspetto è particolarmente rilevante per gli studi dentistici consolidati, dove i clinici sviluppano una forte preferenza per determinati modelli e marche di strumenti. La differenziazione del prodotto può quindi emergere da piccoli miglioramenti di design che riducono l'affaticamento della mano o migliorano la manipolazione dei materiali. Anche le facoltà di odontoiatria e le strutture con più sedi traggono vantaggio da design ergonomici standardizzati, in quanto possono stabilire protocolli di utilizzo degli strumenti uniformi per studenti e clinici. Questo fattore incoraggia i fornitori a mantenere un'ampia gamma di modelli, migliorando al contempo la precisione di produzione e la progettazione incentrata sull'utente, favorendo una graduale premiumizzazione all'interno di una categoria di prodotti tradizionalmente standardizzata.
Tendenze future del mercato delle spatole dentali
Maggiore adozione di strumenti sostenibili ed efficienti nel riprocessamento
Le tendenze del mercato delle spatole dentali rifletteranno probabilmente sempre più i requisiti di sostenibilità, oltre ai criteri di prestazione convenzionali. Gli strumenti riutilizzabili in acciaio inossidabile offrono già un'alternativa durevole a molti strumenti monouso, ma in futuro gli acquisti potrebbero porre maggiore enfasi sulle prestazioni del ciclo di vita, sulla riparabilità, sulla resistenza alla corrosione e sull'efficienza del riprocessamento. I produttori potrebbero introdurre trattamenti superficiali e combinazioni di materiali migliorati, progettati per preservare le caratteristiche di lavoro dopo ripetute sterilizzazioni. I team di approvvigionamento potrebbero anche valutare la riduzione degli imballaggi, la longevità degli strumenti e i percorsi di riciclo quando confrontano i fornitori. La maggiore opportunità sarà per i prodotti che dimostrano vantaggi misurabili in termini di ciclo di vita senza compromettere le prestazioni tattili. È improbabile che i requisiti di sostenibilità eliminino le spatole riutilizzabili convenzionali, ma potrebbero cambiare il modo in cui le istituzioni valutano il valore complessivo. I fornitori in grado di documentare la durabilità e supportare una gestione responsabile del fine vita possono rafforzare la propria posizione man mano che i sistemi sanitari integrano i criteri ambientali nelle decisioni di acquisto.
Gestione dell'inventario degli strumenti supportata da tecnologie digitali
Con l'espansione dei gruppi odontoiatrici e la crescente centralizzazione degli acquisti, la gestione delle scorte diventerà probabilmente più strutturata. I sistemi di inventario digitali possono collegare l'identificazione del prodotto, i registri degli acquisti, i cicli di sterilizzazione, le attività di manutenzione e la pianificazione delle sostituzioni. Sebbene la spatola in sé rimanga un semplice strumento meccanico, il tracciamento digitale può migliorarne la disponibilità e ridurre le perdite all'interno di ampie reti cliniche. I flussi di lavoro basati su codici a barre e RFID potrebbero diventare più rilevanti laddove ospedali o organizzazioni di servizi odontoiatrici gestiscono ingenti scorte di strumenti. Produttori e distributori possono supportare questa transizione attraverso identificatori di prodotto standardizzati, cataloghi digitali e integrazioni per il rifornimento. L'effetto a lungo termine potrebbe essere una maggiore visibilità sull'utilizzo degli strumenti e sugli intervalli di sostituzione, consentendo agli acquirenti di ottimizzare i livelli di inventario anziché affidarsi a controlli manuali delle scorte. Questa tendenza favorisce i fornitori con una solida infrastruttura di distribuzione e una gestione coerente del catalogo, in particolare per i clienti istituzionali con sedi multiple.
Opportunità di mercato per le spatole dentali
Espansione attraverso infrastrutture odontoiatriche emergenti
Le previsioni di mercato per le spatole dentali indicano una costante opportunità di espansione della distribuzione nei paesi in cui le infrastrutture odontoiatriche e le competenze professionali sono in fase di sviluppo. I fornitori possono puntare ai centri urbani in crescita attraverso distributori regionali, partnership di approvvigionamento ospedaliero, programmi delle facoltà di odontoiatria e grossisti specializzati. Le strategie di ingresso dovrebbero privilegiare la disponibilità affidabile di modelli standardizzati piuttosto che un portafoglio prodotti eccessivamente ampio fin dall'inizio. La disponibilità di scorte locali può ridurre i tempi di consegna e migliorare la competitività rispetto ai canali di importazione frammentati. I produttori possono anche adattare imballaggi, set di strumenti e quantità d'ordine alle pratiche di approvvigionamento locali. Le partnership con distributori affermati possono offrire un accesso più rapido al mercato, poiché gli strumenti dentali vengono spesso acquistati insieme ad altri materiali di consumo e utensili manuali. Le maggiori opportunità si presenteranno probabilmente laddove l'accesso alle cure odontoiatriche sta migliorando, ma la produzione di strumenti specializzati rimane limitata, creando una domanda di prodotti standardizzati a livello internazionale e supportati da un servizio e una logistica regionali affidabili.
Portafogli di strumenti premium e modelli di assistenza per l'intero ciclo di vita.
I produttori possono creare valore aggiunto combinando spatole di alta qualità con portafogli più ampi di strumenti manuali, servizi di manutenzione, programmi di affilatura, pianificazione delle sostituzioni e ordini digitali. Questo modello sposta il rapporto dalle singole transazioni di strumenti a un approvvigionamento a livello di account. Ospedali e studi dentistici possono beneficiare di famiglie di strumenti standardizzate che semplificano la formazione, la gestione delle scorte e le procedure di riprocessamento. I fornitori possono anche utilizzare i dati di prodotto per raccomandare intervalli di sostituzione e ottimizzare i livelli di scorte in diverse sedi. La premiumizzazione dovrebbe concentrarsi su attributi misurabili come la qualità del materiale, la finitura superficiale, l'equilibrio ergonomico, la coerenza dimensionale e la durata della sterilizzazione. I portafogli supportati da servizi possono essere particolarmente interessanti per gli acquirenti istituzionali perché i team di approvvigionamento possono consolidare i fornitori mantenendo le specifiche cliniche. Per i produttori, questo approccio può aumentare la fidelizzazione dei clienti, migliorare la visibilità delle previsioni e creare opportunità di cross-selling nelle categorie di strumenti restaurativi, chirurgici, ortodontici e da laboratorio.
Sviluppi recenti
- Aprile 2026: Renfert GmbH ha presentato Renfert Polish per materiali stampati in 3D, una pasta lucidante diamantata specializzata, accompagnata da un kit di lucidatura progettato per flussi di lavoro strutturati che coinvolgono restauri stampati. Questo sviluppo dimostra la continua espansione dell'azienda in termini di materiali e soluzioni per i flussi di lavoro destinati ad applicazioni dentali realizzate digitalmente, a complemento del suo consolidato portafoglio di strumenti e accessori per laboratori odontotecnici.
- Aprile 2026: HuFriedyGroup ha continuato ad ampliare il proprio portafoglio di soluzioni per il flusso di lavoro odontoiatrico, con un catalogo prodotti 2026 che comprende strumentazione e prodotti procedurali, manutenzione degli strumenti, restauri, chirurgia, endodonzia, ortodonzia, prevenzione delle infezioni e categorie correlate. L'ampiezza del portafoglio attuale rafforza la sua strategia di fornire soluzioni integrate per la gestione clinica e degli strumenti, piuttosto che singoli strumenti manuali.
- Aprile 2026: Kerr Dental ha lanciato ZenSeal Pro con ZenSave Tips, una nuova combinazione di sigillante bioceramico e punte, pensata per migliorare il flusso di lavoro nell'otturazione canalare e ridurre gli sprechi di materiale. Il lancio testimonia il continuo sviluppo di prodotti per i flussi di lavoro restaurativi ed endodontici e rafforza la più ampia strategia di Kerr volta a semplificare le fasi procedurali attraverso prodotti dentali dedicati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -