
Marché des spatules dentaires : taille, part de marché et prévisions 2034
Taille et prévisions du marché des spatules dentaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (2R rigide standard, 3R rigide standard, 4R rigide standard, 8R rigide standard, 10R rigide standard, 11R rigide standard, autres) ; application (hôpitaux buccaux, cliniques buccales, hôpitaux généraux, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014234
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
152,49 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
255,89 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,92 %
taux de croissance
Marché adressable
1 849,91 millions de dollars américains
(2026-2034)
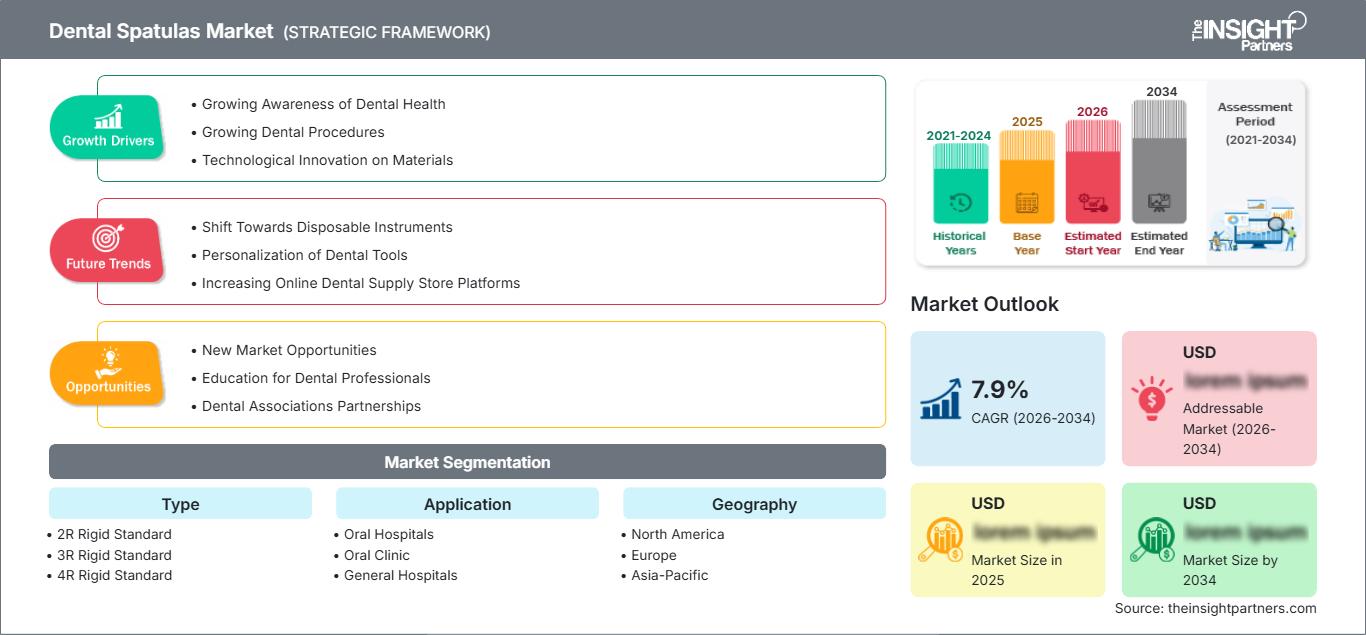
Le marché des spatules dentaires était évalué à 152,49 millions de dollars américains en 2025 et devrait atteindre 255,89 millions de dollars américains d'ici 2034, enregistrant un TCAC de 5,92 % de 2026 à 2034. Ce marché comprend des spatules dentaires rigides standardisées, destinées à être utilisées dans les hôpitaux buccaux, les cliniques buccales, les hôpitaux généraux et autres établissements de soins. La décision d'achat dépend de facteurs tels que la durabilité du matériau, l'ergonomie, la capacité de stérilisation, l'adéquation à la procédure et la nécessité de remplacement.
En Amérique du Nord, la croissance du marché des spatules dentaires est principalement due à l'infrastructure dentaire existante, au taux élevé de remplacement des instruments et aux mesures rigoureuses de contrôle des infections. L'utilisation d'instruments manuels réutilisables en acier inoxydable lors des interventions de restauration et de laboratoire influencera également la taille du marché. Les facteurs structurels décrits ci-dessus expliquent le taux de croissance annuel composé (TCAC) régional, qui devrait se situer entre 5,6 % et 6,2 % d'ici 2034.
Analyse et perspectives du marché des spatules dentaires
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 34 à 37 % en 2025 et connaîtra une croissance annuelle composée de 5,6 à 6,2 % entre 2026 et 2034, grâce à des cabinets dentaires établis, des cycles de remplacement des instruments et des exigences de stérilisation rigoureuses.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % des revenus nord-américains en 2025 et connaîtront une croissance annuelle composée de 5,5 à 6,1 %, reflétant une large utilisation clinique.
- Europe : La part de l'Europe est estimée entre 29 et 32 % en 2025 et devrait croître à un TCAC de 5,8 à 6,4 %, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où des réseaux d'approvisionnement dentaire établis soutiennent l'approvisionnement récurrent en instruments.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 21 à 24 % en 2025 et connaître une croissance annuelle composée de 6,5 à 7,2 %, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie, grâce au développement des infrastructures dentaires et des compétences professionnelles.
- Segment le plus important : le segment 2R Rigid Standard devrait détenir une part de marché de 19 à 23 % en 2025, avec un TCAC de 5,4 à 5,9 %, soutenu par une large utilisation clinique à usage général.
- Segment à forte croissance : On estime que les cliniques buccales représenteront une part de marché de 38 à 42 % en 2025 et connaîtront une croissance annuelle composée de 6,2 à 6,8 %, soutenue par des volumes de procédures élevés et un approvisionnement décentralisé.
- Entreprises clés analysées en détail : Carl Martin, Daniel Kürten, DEPPELER, Renfert GmbH, SCHULER-DENTAL GmbH, DynaFlex, ASA DENTAL SpA, J&J Instruments, Kerr Dental, HuFriedyGroup et PRODONT-HOLLIGER.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les spatules dentaires sont toujours fabriquées selon un procédé de formage de précision, de formage de l'acier inoxydable, de polissage et de contrôle. La différenciation des produits repose sur la forme et la rigidité de la lame, l'équilibre du manche, la résistance à la corrosion et la stérilité. Les modèles 2R, 3R, 4R, 8R, 10R et 11R garantissent des propriétés de manipulation clinique optimales. Par exemple, la société Renfert fabrique encore certains types de spatules dentaires destinées aux laboratoires.
La demande dans les années à venir devrait être positivement influencée par l'augmentation des capacités de soins dentaires en Asie-Pacifique et sur certains marchés du Moyen-Orient, tandis que les pays développés contribueront aux besoins de remplacement. Les décisions d'achat seront davantage dictées par la traçabilité, la possibilité de retraitement, la durée de vie des instruments et l'ergonomie. La prévention des infections restera une préoccupation majeure pour de nombreux établissements, car les instruments réutilisables doivent être nettoyés, désinfectés et stérilisés avant d'être utilisés auprès d'autres patients.
Rapport sur le marché des spatules dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 152,49 millions de dollars américains |
| Taille du marché d'ici 2034 | 255,89 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,92% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des spatules dentaires
La croissance du marché des spatules dentaires est alimentée par le besoin constant d'instruments manuels performants pour les traitements restaurateurs, prothétiques, orthodontiques et de laboratoire. Cet écosystème comprend des fournisseurs d'acier et d'alliages, des fabricants d'instruments de précision, des entreprises de finition, des distributeurs, des hôpitaux dentaires, des cliniques, des laboratoires et des sociétés d'approvisionnement. Ce marché est dynamique car les spatules sont des outils abordables et indispensables à la manipulation et au mélange des matériaux.
La chaîne d'approvisionnement favorise la standardisation, car les pratiques établies permettent aux fabricants de produire des instruments de taille et de comportement identiques. L'acier inoxydable demeure un matériau de choix grâce à sa robustesse mécanique, sa résistance à la corrosion, sa facilité de nettoyage et sa compatibilité avec la plupart des techniques de stérilisation. Les fournisseurs ont la possibilité d'accroître leurs profits en améliorant la finition de surface, les poignées, en utilisant des alliages haut de gamme, les revêtements et en proposant des ensembles d'instruments. Une distribution efficace est également essentielle, car ces instruments sont régulièrement achetés auprès de distributeurs dentaires réputés.
D'après le rapport sur le marché des spatules dentaires, le secteur est fragmenté entre les spécialistes de l'instrumentation et les fournisseurs dentaires diversifiés. Carl Martin est spécialisé dans les instruments dentaires de précision, tandis que Daniel Kürten et DEPPELER proposent depuis longtemps des gammes d'instruments européennes bien établies. Renfert GmbH est particulièrement intéressant pour les applications de laboratoire. SCHULER-DENTAL GmbH, ASA DENTAL SpA, DynaFlex et J&J Instruments élargissent le champ concurrentiel des instruments manuels professionnels et des fournitures dentaires.
De plus en plus, les investissements se concentrent sur la précision de fabrication, l'ergonomie et la gamme de produits plutôt que sur l'innovation. Kerr Dental bénéficie d'économies d'échelle grâce à son vaste portefeuille de produits de restauration et d'endodontie, tandis que HuFriedyGroup propose à la fois des instruments, le retraitement et des services d'assistance aux cabinets dentaires. ProDont Holliger apporte son expertise en matière de fabrication européenne. Ainsi, l'avantage concurrentiel sera acquis grâce à l'assurance qualité, aux canaux de distribution, à la gamme de produits, aux propriétés de stérilisation et à la capacité de fournir des produits standardisés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des spatules dentaires : Perspectives stratégiques
Perspectives régionales
Marché des spatules dentaires en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 34 et 37 % du marché des spatules dentaires en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,6 à 6,2 % jusqu'en 2034. L'Amérique du Nord bénéficie d'atouts tels qu'une infrastructure dentaire mature, des pratiques d'approvisionnement bien établies, une forte présence de cabinets dentaires privés et le renouvellement régulier des instruments réutilisables. Les États-Unis constituent le principal marché, et le Canada y contribue également grâce à ses structures dentaires organisées.
Les interventions dentaires, les travaux de laboratoire et les normes strictes de contrôle des infections alimentent la demande. Les dentistes accordent une importance accrue à l'évaluation de la durée de vie et des performances des instruments lors du retraitement, ainsi qu'à leur coût, car les stérilisations fréquentes peuvent altérer la qualité de leur surface et leurs performances. Les fournisseurs spécialisés et les grands distributeurs de matériel dentaire sont bien représentés, tandis que les fabricants haut de gamme se distinguent par la qualité de l'acier, la finition, l'ergonomie et la standardisation de leurs conceptions.
Marché américain des spatules dentaires
Les États-Unis représenteront 82 à 86 % des revenus nord-américains en 2025 et devraient connaître un TCAC de 5,5 à 6,1 %. Les achats récurrents sont soutenus par un grand nombre de cabinets dentaires privés, d'organisations de services dentaires, d'hôpitaux, de laboratoires et d'établissements d'enseignement. La standardisation des instruments est particulièrement pertinente pour les entreprises multisites qui nécessitent un flux de travail clinique standardisé.
Les entreprises présentes sur ce marché comprennent Kerr Dental, DynaFlex, J&J Instruments, HuFriedyGroup, ainsi que des sociétés étrangères opérant aux États-Unis via des réseaux de distribution. Les applications sont principalement destinées aux cliniques dentaires, aux hôpitaux et aux laboratoires. On constate une importance croissante accordée par les clients à des facteurs tels que la résistance à la corrosion et à la stérilisation, l'ergonomie et la disponibilité des pièces de rechange. Les grandes entreprises pourraient privilégier les fournisseurs capables d'assurer une standardisation des spécifications et des stocks sur plusieurs sites grâce à un système d'achats centralisé.
Marché européen des spatules dentaires
L'Europe représentera entre 29 et 32 % du marché en 2025 et devrait afficher un TCAC de 5,8 à 6,4 %. L'Allemagne est considérée comme un marché avancé, grâce à ses infrastructures de production dentaire performantes et à ses normes techniques élevées. Le Royaume-Uni dispose quant à lui de réseaux de services dentaires étendus. La France, l'Italie et l'Espagne contribuent également à la demande grâce à leurs cabinets privés, leurs hôpitaux, leurs laboratoires et leurs réseaux de distribution.
L'Allemagne fabrique des instruments spécialisés et exporte des fournitures, ce qui lui assure un solide marché d'instruments manuels de précision. Au Royaume-Uni, la maîtrise des infections et la standardisation des processus cliniques sont des aspects essentiels, tant dans le secteur privé que public de la dentisterie. La France prend en compte la demande hospitalière et celle des cliniques privées, tandis que l'Italie dispose d'une importante industrie de fabrication de matériel dentaire. L'Espagne bénéficie de réseaux performants de services dentaires privés et d'un système d'approvisionnement professionnel efficace.
Marché des spatules dentaires en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 21 et 24 % du marché et connaître un taux de croissance annuel composé (TCAC) de 6,5 à 7,2 % d'ici 2025. Les principaux marchés régionaux sont la Chine, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La croissance du nombre de cabinets dentaires et de dentistes engendre une demande accrue d'instruments standardisés.
La Chine et l'Inde offrent d'importantes opportunités grâce à leurs infrastructures, tandis que le Japon et la Corée du Sud proposent un environnement technologique de pointe dans les cliniques. L'Australie bénéficie d'une formation dentaire de qualité et d'un système développé de cabinets privés. La croissance des dépenses de santé, l'urbanisation et l'amélioration de l'accès aux soins bucco-dentaires stimulent la demande pour ces produits, de même que la production locale et la distribution régionale.
Marché des spatules dentaires au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître un taux de croissance annuel composé (TCAC) de 5,9 % à 6,6 % jusqu'en 2034, porté par la croissance en Arabie saoudite et aux Émirats arabes unis. L'Afrique du Sud est considérée comme un marché développé, tandis que le reste de la région Moyen-Orient et Afrique se développera davantage en termes d'infrastructures et de professionnels de santé.
Les établissements de santé des pays du Golfe bénéficient d'investissements importants grâce à leurs revenus énergétiques, ce qui permet aux cliniques et aux hôpitaux d'acquérir du matériel dentaire à l'étranger. L'Arabie saoudite est le pays le plus important de la région, tandis que les Émirats arabes unis constituent un point de transit majeur pour les produits de santé. L'Afrique du Sud connaît une demande développée, et le reste du Moyen-Orient et de l'Afrique est sensible aux coûts d'importation et à la présence de distributeurs.
Analyse de segmentation
Taper
La segmentation par type repose sur des modèles rigides et standardisés correspondant à différentes géométries de travail et préférences de manipulation. Le marché des spatules dentaires est ainsi déterminé par les exigences des procédures, l'expérience des praticiens et la standardisation institutionnelle. Le segment par type devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,1 % entre 2026 et 2034, les modèles établis conservant une large pertinence.
- 2R Rigid Standard : Convient généralement à la manutention courante de matériaux et aux applications dentaires générales. Sa géométrie standardisée facilite l’approvisionnement, la compatibilité des pièces de rechange et une manipulation familière dans les cliniques et les établissements d’enseignement.
- Standard rigide 3R : Conçu pour les applications nécessitant un profil de travail défini et une manipulation contrôlée. Cette norme répond aux attentes des cliniciens qui privilégient des dimensions standardisées pour des procédures et une préparation des matériaux reproductibles.
- Norme rigide 4R : Offre une autre configuration éprouvée pour la manipulation des matériaux. Son importance réside dans sa compatibilité avec des préférences procédurales spécifiques et la capacité des cabinets à maintenir des jeux d’instruments uniformes.
- Norme rigide 8R : Répond aux exigences de manipulation spécifiques où une géométrie de lame particulière améliore l’accès ou la manipulation. L’approvisionnement est généralement influencé par la nature des interventions et les préférences du clinicien.
- Standard rigide 10R : Compatible avec les flux de travail dentaires spécialisés nécessitant une forme de travail définie. Il reste stratégiquement pertinent pour les catalogues d’instruments complets et les cabinets utilisant plusieurs modèles standardisés.
- 11R Rigid Standard : Répond à certains besoins cliniques et de laboratoire où la géométrie de travail influe sur le contrôle. La demande est satisfaite par le réapprovisionnement et la disponibilité auprès de distributeurs spécialisés.
- Autres : Cette catégorie couvre des configurations supplémentaires répondant à des préférences procédurales plus spécifiques. Leur rôle stratégique est de compléter les gammes d’instruments et de répondre aux besoins des cliniciens nécessitant des géométries de travail moins courantes.
Application
La demande d'applications varie en fonction du volume de patients, du type d'interventions, de la structure d'approvisionnement et de l'intensité d'utilisation des instruments. Les cliniques dentaires représentent le plus grand potentiel d'application, tandis que les hôpitaux génèrent une demande institutionnelle et une standardisation plus large des instruments. Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,4 % entre 2026 et 2034.
- Les hôpitaux buccaux nécessitent des instruments standardisés pour l'ensemble des services et des praticiens. La demande est déterminée par la centralisation des achats, les capacités de stérilisation, les calendriers de remplacement et la nécessité de maintenir des ensembles d'instruments constants pour les interventions récurrentes.
- Clinique buccale : Ce secteur représente le plus grand potentiel d’application, car la fréquence élevée des interventions entraîne une utilisation récurrente des instruments. Les cliniques apprécient la disponibilité fiable, l’ergonomie, la compatibilité avec la stérilisation et le remplacement rapide par des distributeurs agréés.
- Les hôpitaux généraux achètent des instruments dentaires dans le cadre de leurs besoins plus larges en matière de soins buccaux et de soutien chirurgical. Leurs décisions d'achat privilégient la durabilité, la gestion des stocks, les spécifications standardisées et la compatibilité avec les systèmes de retraitement institutionnels.
- Autres : Ce secteur comprend les établissements d'enseignement, les laboratoires, les établissements spécialisés et les milieux connexes. Ces acheteurs ont généralement besoin de plus petites quantités, mais peuvent générer une demande pour des géométries spécifiques et des instruments haut de gamme utilisés dans des flux de travail ciblés.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Hôpitaux buccaux |
Moyen |
Achats centraux |
Mature |
|
Clinique buccale |
Haut |
Manipulation au fauteuil |
Mature |
|
Hôpitaux généraux |
Moyen |
Ensembles stériles |
Mise à l'échelle |
|
Autres |
Faible |
Mélanges spécialisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des spatules dentaires
Augmentation du volume des interventions dentaires et des flux de travail cliniques
L'augmentation du nombre de consultations dentaires et de soins restaurateurs entraîne une consommation et un remplacement réguliers des instruments manuels. Les spatules dentaires sont utilisées pour la manipulation, le mélange, l'application et la préparation des matériaux en laboratoire, ce qui rend leur demande liée au volume d'interventions plutôt qu'à une seule catégorie thérapeutique. L'Organisation mondiale de la Santé estime que les maladies bucco-dentaires touchent près de 3,5 milliards de personnes dans le monde, révélant un besoin important en services de santé bucco-dentaire. Avec l'élargissement de l'accès aux soins, les cliniques ont besoin de stocks d'instruments fiables, capables de résister à une utilisation et un retraitement répétés. Cet impact est particulièrement marqué sur les marchés où les cabinets privés se développent et dans les pays qui investissent dans les infrastructures dentaires. Les fournisseurs peuvent répondre à cette demande grâce à des gammes de produits standardisées, une distribution efficace et des coffrets d'instruments adaptés aux interventions courantes. Il en résulte une demande de remplacement stable, plutôt qu'une substitution brutale dictée par la technologie.
Accent accru sur la prévention des infections et la performance du retraitement
Les instruments dentaires réutilisables doivent résister au nettoyage, à la désinfection, à la stérilisation, au séchage, au stockage et à une utilisation clinique répétée. Ces exigences renforcent l'importance du choix des matériaux, de la finition de surface, de la résistance à la corrosion et de l'intégrité mécanique. Les cabinets dentaires évaluent donc les instruments non seulement en fonction de leur prix d'achat initial, mais aussi de leur capacité à conserver leurs performances après plusieurs cycles de retraitement. Cette évolution favorise les fabricants capables de maintenir des tolérances de production strictes et de documenter les spécifications des produits. Les établissements disposant d'installations de stérilisation centralisées peuvent également privilégier les instruments standardisés qui simplifient l'organisation, l'inspection et le remplacement des plateaux. L'impact commercial se traduit par un positionnement haut de gamme des produits, où une durabilité accrue peut justifier un coût d'acquisition plus élevé grâce à une durée de vie plus longue. Les fabricants qui associent une fabrication de précision à des instructions de maintenance claires peuvent fidéliser leur clientèle et limiter la concurrence uniquement axée sur les prix au sein des catégories d'instruments standardisés.
Demande de conception d'instruments ergonomiques et adaptés aux procédures
L'ergonomie prend une importance croissante pour les professionnels dentaires qui effectuent des actes répétitifs pendant de longues périodes. Le diamètre du manche, la répartition du poids, la texture de surface, la géométrie de la lame et l'équilibre influencent le confort et la précision du travail du praticien. Les fabricants s'adaptent en proposant des manches au design optimisé et des configurations adaptées à chaque procédure, délaissant les formes conventionnelles. Cet impact est particulièrement marqué dans les cabinets dentaires établis, où les praticiens développent des préférences marquées pour certains modèles et marques d'instruments. La différenciation des produits peut ainsi résulter de petites améliorations de conception réduisant la fatigue des mains ou facilitant la manipulation des instruments. Les facultés dentaires et les organisations multisites bénéficient également de la standardisation des conceptions ergonomiques, leur permettant d'établir des protocoles d'utilisation uniformes pour les étudiants et les praticiens. Ce facteur encourage les fournisseurs à maintenir une large gamme de modèles tout en améliorant la précision de fabrication et la conception centrée sur l'utilisateur, favorisant ainsi une montée en gamme progressive au sein d'une catégorie de produits traditionnellement standardisée.
Tendances futures du marché des spatules dentaires
Adoption accrue d'instruments durables et efficaces en matière de retraitement
Les tendances du marché des spatules dentaires devraient refléter de plus en plus les exigences de durabilité, en plus des critères de performance classiques. Les instruments réutilisables en acier inoxydable constituent déjà une alternative durable à de nombreux outils jetables, mais les futurs achats pourraient privilégier la performance tout au long du cycle de vie, la réparabilité, la résistance à la corrosion et un retraitement efficace. Les fabricants pourraient proposer des traitements de surface améliorés et des combinaisons de matériaux conçues pour préserver les propriétés fonctionnelles après des stérilisations répétées. Les équipes d'approvisionnement pourraient également évaluer la réduction des emballages, la longévité des instruments et les filières de recyclage lors de la comparaison des fournisseurs. Les produits présentant des avantages mesurables tout au long de leur cycle de vie, sans compromettre la qualité tactile, auront le plus d'opportunités. Les exigences de durabilité ne devraient pas faire disparaître les spatules réutilisables classiques, mais elles pourraient modifier la façon dont les établissements évaluent la valeur globale. Les fournisseurs capables de documenter la durabilité et de soutenir une gestion responsable de la fin de vie des produits pourront renforcer leur position, les systèmes de santé intégrant des critères environnementaux dans leurs décisions d'achat.
Gestion des stocks d'instruments assistée par ordinateur
La gestion des stocks devrait se structurer davantage à mesure que les groupes dentaires se développent et que les achats se centralisent. Les systèmes numériques d'inventaire permettent de relier l'identification des produits, les données d'achat, les cycles de stérilisation, la maintenance et la planification des remplacements. Bien que la spatule elle-même demeure un instrument mécanique simple, le suivi numérique peut améliorer sa disponibilité et réduire les pertes au sein des grands réseaux cliniques. Les flux de travail basés sur les codes-barres et la RFID pourraient devenir plus pertinents pour les hôpitaux ou les organisations de services dentaires gérant d'importants stocks d'instruments. Les fabricants et les distributeurs peuvent accompagner cette transition grâce à des identifiants de produits standardisés, des catalogues numériques et des systèmes intégrés de réapprovisionnement. À long terme, cela pourrait se traduire par une meilleure visibilité sur l'utilisation des instruments et les intervalles de remplacement, permettant ainsi aux acheteurs d'optimiser leurs niveaux de stock plutôt que de s'appuyer sur des inventaires manuels. Cette tendance favorise les fournisseurs disposant d'une infrastructure de distribution solide et d'une gestion de catalogue cohérente, notamment pour les établissements multisites.
Opportunités du marché des spatules dentaires
Expansion grâce à l'infrastructure dentaire émergente
Les prévisions du marché des spatules dentaires indiquent un potentiel de croissance durable pour l'expansion de la distribution dans les pays où l'infrastructure dentaire et les compétences professionnelles se développent. Les fournisseurs peuvent cibler les centres urbains en expansion via des distributeurs régionaux, des partenariats d'approvisionnement avec les hôpitaux, des programmes d'enseignement dentaire et des grossistes spécialisés. Les stratégies d'entrée sur le marché devraient privilégier la disponibilité fiable de modèles standardisés plutôt qu'une gamme de produits trop étendue dès le départ. Un stock local permet de réduire les délais de livraison et d'améliorer la compétitivité face à des circuits d'importation fragmentés. Les fabricants peuvent également adapter l'emballage, les coffrets d'instruments et les quantités commandées aux pratiques d'approvisionnement locales. Les partenariats avec des distributeurs établis peuvent accélérer la mise sur le marché, car les instruments dentaires sont souvent achetés en même temps que d'autres consommables et outils manuels. Les meilleures opportunités devraient émerger là où l'accès aux soins bucco-dentaires s'améliore, mais où la fabrication d'instruments spécialisés reste limitée, créant ainsi une demande pour des produits standardisés à l'échelle internationale, soutenus par un service et une logistique régionaux fiables.
Portefeuilles d'instruments haut de gamme et modèles de services de cycle de vie
Les fabricants peuvent créer de la valeur ajoutée en associant des spatules haut de gamme à des gammes plus complètes d'instruments à main, des services de maintenance, des programmes d'affûtage, la planification du remplacement et la commande numérique. Ce modèle transforme la relation client, passant de la vente d'instruments individuels à un approvisionnement global. Les hôpitaux et les cabinets dentaires bénéficient ainsi de gammes d'instruments standardisées qui simplifient la formation, la gestion des stocks et les procédures de retraitement. Les fournisseurs peuvent également exploiter les données produits pour recommander les intervalles de remplacement et optimiser les niveaux de stock sur plusieurs sites. La montée en gamme doit privilégier des attributs mesurables tels que la qualité des matériaux, la finition de surface, l'ergonomie, la constance dimensionnelle et la durabilité de la stérilisation. Les offres incluant des services complémentaires peuvent s'avérer particulièrement intéressantes pour les établissements de santé, car elles permettent aux équipes d'approvisionnement de centraliser leurs fournisseurs tout en respectant les spécifications cliniques. Pour les fabricants, cette approche favorise la fidélisation client, améliore la visibilité des prévisions et crée des opportunités de ventes croisées pour les instruments de restauration, de chirurgie, d'orthodontie et de laboratoire.
Développements récents
- Avril 2026 : Renfert GmbH lance Renfert Polish pour matériaux imprimés en 3D, une pâte à polir diamantée spécialisée accompagnée d’un kit de polissage conçu pour les flux de travail structurés impliquant des restaurations imprimées. Ce développement témoigne de la volonté constante de l’entreprise d’élargir son offre de matériaux et de solutions de flux de travail pour les applications dentaires numériques, complétant ainsi son portefeuille établi d’instruments et d’accessoires de laboratoire dentaire.
- Avril 2026 : HuFriedyGroup a poursuivi le développement de son offre de solutions pour les flux de travail dentaires. Son catalogue 2026 couvre l’instrumentation et les produits de procédure, la maintenance des instruments, les produits de restauration, de chirurgie, d’endodontie, d’orthodontie, de prévention des infections et les catégories connexes. L’étendue de son offre actuelle conforte sa stratégie de fournir des solutions intégrées de gestion clinique et d’instrumentation, plutôt que des instruments manuels isolés.
- Avril 2026 : Kerr Dental lance ZenSeal Pro avec les embouts ZenSave, une nouvelle combinaison de ciment biocéramique et d’embouts conçue pour optimiser l’obturation canalaire et réduire le gaspillage de matériaux. Ce lancement illustre le développement continu de produits pour les soins restaurateurs et endodontiques et renforce la stratégie globale de Kerr visant à simplifier les procédures grâce à des produits dentaires dédiés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -