
Mercado de espátulas dentales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de espátulas dentales y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (estándar rígido 2R, estándar rígido 3R, estándar rígido 4R, estándar rígido 8R, estándar rígido 10R, estándar rígido 11R, otros); aplicación (hospitales orales, clínicas orales, hospitales generales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014234
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
152,49 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
255,89 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,92 %
Índice de crecimiento
Mercado potencial
US$ 1.849,91 millones
(2026-2034)
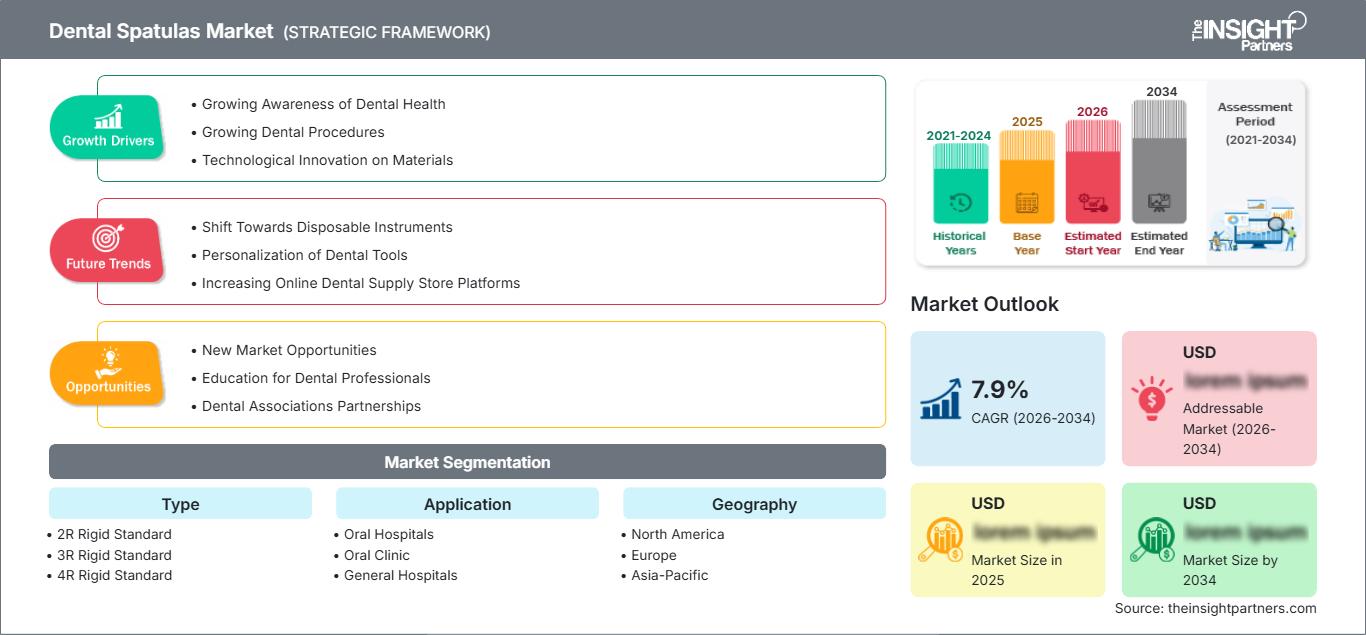
El mercado de espátulas dentales está valorado en 152,49 millones de dólares estadounidenses en 2025 y se prevé que alcance los 255,89 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,92 % entre 2026 y 2034. El mercado incluye espátulas dentales rígidas estandarizadas, disponibles para su uso en hospitales dentales, clínicas dentales, hospitales generales y otros centros de atención, donde la decisión de compra depende de factores como la durabilidad del material, la ergonomía, la capacidad de esterilización, la idoneidad para el procedimiento y la necesidad de reemplazo.
En Norteamérica, los factores que impulsan el tamaño del mercado de espátulas dentales incluyen la infraestructura dental existente, la alta tasa de reemplazo de instrumentos y las estrictas medidas de control de infecciones. El tamaño del mercado se verá afectado por el uso de instrumentos manuales reutilizables de acero inoxidable en procedimientos restaurativos y de laboratorio. Los factores estructurales descritos anteriormente impulsan la tasa de crecimiento anual compuesta (CAGR) regional en un rango del 5,6 % al 6,2 % hasta 2034.
Análisis y perspectivas del mercado de espátulas dentales
- América del Norte: Se estima que América del Norte tendrá una participación del 34-37% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,2% entre 2026 y 2034, gracias a las prácticas dentales establecidas, los ciclos de reemplazo de instrumental y los estrictos requisitos de esterilización.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y que experimentará un crecimiento anual compuesto del 5,5 % al 6,1 %, lo que refleja una amplia utilización clínica.
- Europa: Se estima que Europa tendrá una cuota de mercado del 29-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4%, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde las redes de suministro dental establecidas respaldan la adquisición recurrente de instrumental.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará una cuota de mercado del 21-24% en 2025 y experimentará un crecimiento anual compuesto del 6,5-7,2%, liderado por China, Japón, India, Corea del Sur y Australia, a medida que se desarrollen la infraestructura dental y la capacidad profesional.
- Segmento más grande: Se estima que el estándar rígido 2R tendrá una cuota de mercado del 19-23% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,4-5,9%, respaldada por un amplio uso clínico de propósito general.
- Segmento de alto crecimiento: Se estima que las clínicas orales representarán una cuota de mercado del 38-42% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8%, gracias al alto volumen de procedimientos y a la adquisición descentralizada.
- Empresas clave analizadas en detalle: Carl Martin, Daniel Kürten, DEPPELER, Renfert GmbH, SCHULER-DENTAL GmbH, DynaFlex, ASA DENTAL SpA, J&J Instruments, Kerr Dental, HuFriedyGroup y PRODONT-HOLLIGER.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las espátulas dentales se siguen fabricando mediante procesos de conformado de precisión, conformado en acero inoxidable, pulido y pruebas. La diferenciación entre los productos radica en la forma y rigidez de la hoja, el equilibrio del mango, la resistencia a la corrosión y la esterilidad. Los modelos 2R, 3R, 4R, 8R, 10R y 11R garantizan propiedades de manipulación clínica óptimas. Por ejemplo, la empresa Renfert aún fabrica algunos tipos de espátulas dentales para uso en laboratorio.
Se prevé que la demanda en los próximos años se vea impulsada por el aumento de la capacidad de atención dental en Asia Pacífico y ciertos mercados de Oriente Medio, mientras que los países desarrollados contribuirán con la necesidad de reposición de instrumental. Las decisiones de compra estarán más influenciadas por la trazabilidad, la posibilidad de reprocesamiento, la durabilidad del instrumental y la ergonomía. El control de infecciones seguirá siendo una preocupación para muchas instituciones, ya que el instrumental reutilizable debe limpiarse, desinfectarse y esterilizarse antes de su distribución a otros pacientes.
Alcance del informe de mercado de espátulas dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 152,49 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 255,89 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,92% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de espátulas dentales
El crecimiento del mercado de espátulas dentales se debe a la constante necesidad de instrumentos manuales eficientes para tratamientos restaurativos, protésicos, ortodóncicos y de laboratorio. El ecosistema incluye proveedores de acero y aleaciones, fabricantes de instrumentos de precisión, empresas de acabado, distribuidores, hospitales dentales, clínicas, laboratorios y empresas de aprovisionamiento. Este mercado es sólido, ya que las espátulas son herramientas asequibles que se necesitan constantemente en el proceso de manipulación y mezcla de materiales.
La cadena de suministro se beneficia de la estandarización, ya que las prácticas establecidas permiten a los fabricantes producir instrumentos del mismo tamaño y con el mismo comportamiento de forma consistente. El acero inoxidable sigue siendo relevante debido a su resistencia mecánica, resistencia a la corrosión, facilidad de limpieza y compatibilidad con la mayoría de las técnicas de esterilización. Los proveedores tienen la oportunidad de aumentar sus ganancias mejorando el acabado superficial, los mangos, el uso de aleaciones de alta gama, el recubrimiento y los juegos de instrumentos. Una distribución eficiente también es un factor importante, ya que estos instrumentos se adquieren habitualmente a través de distribuidores dentales de renombre.
Según el informe de mercado de espátulas dentales, el entorno competitivo se encuentra fragmentado entre especialistas en instrumental y proveedores dentales diversificados. Carl Martin se especializa en instrumental dental de precisión, mientras que Daniel Kürten y DEPPELER cuentan con gamas de instrumental europeas de larga trayectoria. Renfert GmbH resulta especialmente interesante para aplicaciones de laboratorio. SCHULER-DENTAL GmbH, ASA DENTAL SpA, DynaFlex y J&J Instruments están ampliando el panorama competitivo en el sector de instrumental manual profesional y suministros dentales.
Cada vez más, la inversión se destina a la precisión de fabricación, la ergonomía y la variedad de productos, en lugar de a la innovación. Kerr Dental se beneficia de las economías de escala de su amplia cartera de productos restaurativos y endodónticos, mientras que HuFriedyGroup incluye instrumentación, reprocesamiento y servicios de apoyo a la práctica. ProDont Holliger, por su parte, se especializa en la fabricación europea. De este modo, la ventaja competitiva se obtendrá mediante el control de calidad, los canales de distribución, la variedad de productos, las propiedades de esterilización y la capacidad de ofrecer productos estandarizados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de espátulas dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado de espátulas dentales en Norteamérica
Se estima que Norteamérica contribuirá con una cuota de mercado de espátulas dentales del 34-37% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,2% hasta 2034. Norteamérica cuenta con ventajas como una infraestructura dental consolidada, prácticas de adquisición bien establecidas, una fuerte presencia de consultorios privados y la renovación periódica de instrumentos reprocesables. Estados Unidos es el principal mercado, y Canadá aporta su cuota a través de consultorios dentales estructurados.
Los procedimientos dentales, el trabajo de laboratorio y los estrictos estándares de control de infecciones impulsan la demanda. Los dentistas prestan cada vez más atención a la durabilidad y el rendimiento de los instrumentos durante el reprocesamiento, así como al costo, ya que las esterilizaciones frecuentes pueden afectar la calidad de la superficie y el desempeño de los instrumentos. Los proveedores especializados y los distribuidores dentales de gran tamaño están bien representados, mientras que los fabricantes de alta gama se diferencian por la calidad del acero, el acabado, la ergonomía y los diseños estandarizados.
Mercado de espátulas dentales en EE. UU.
Estados Unidos representa entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 %. Las compras recurrentes se ven impulsadas por una amplia red de consultorios privados, organizaciones de servicios dentales, hospitales, laboratorios y centros educativos. La estandarización de los instrumentos es especialmente relevante para las empresas con múltiples sedes que requieren un flujo de trabajo clínico estandarizado.
Entre las empresas que participan en el mercado se encuentran Kerr Dental, DynaFlex, J&J Instruments, HuFriedyGroup y empresas extranjeras que operan en el mercado estadounidense a través de canales de distribución. Las aplicaciones se concentran principalmente en clínicas dentales, hospitales y laboratorios. Se observa una creciente importancia para los clientes de factores como la resistencia a la corrosión, la resistencia a la esterilización, el diseño ergonómico y la disponibilidad de repuestos. Las grandes empresas podrían preferir proveedores que permitan estandarizar las especificaciones y el inventario en sus diversas sedes mediante compras centralizadas.
Mercado europeo de espátulas dentales
Europa representará entre el 29 % y el 32 % del mercado en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 %. Alemania se considera un mercado avanzado. Alemania cuenta con una sólida infraestructura de fabricación dental y altos estándares técnicos, mientras que el Reino Unido dispone de una amplia red de servicios odontológicos. Francia, Italia y España contribuyen a la demanda gracias a sus consultorios privados, hospitales, laboratorios y redes de distribución.
Alemania ofrece fabricación de instrumental especializado y exportación de suministros, lo que resulta en una sólida base de instrumental manual de precisión. El control de infecciones y la estandarización de los procesos clínicos, tanto en la odontología privada como pública, son aspectos importantes para el Reino Unido. Francia suma la demanda hospitalaria a la de las clínicas privadas, e Italia cuenta con una buena base de fabricación de instrumental dental. España dispone de buenas redes de servicios dentales privados y una sólida red de proveedores profesionales.
Mercado de espátulas dentales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) contribuya con un 21-24% al mercado y experimente una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,2% hasta 2025. Los principales mercados regionales son China, seguida de Japón, India, Corea del Sur y Australia. El aumento en el número de clínicas dentales y dentistas genera demanda de instrumental estandarizado.
China e India ofrecen importantes oportunidades gracias a su infraestructura, mientras que Japón y Corea del Sur brindan un entorno tecnológico avanzado en las clínicas. Australia cuenta con una sólida formación odontológica y un sistema desarrollado de consultorios privados. El aumento del gasto en salud, la urbanización y la accesibilidad a la atención bucodental impulsan la demanda de estos productos, junto con la producción local y la distribución regional.
Mercado de espátulas dentales de Oriente Medio y África
Se estima que el mercado de Oriente Medio y África tendrá una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 % hasta 2034, impulsada por el crecimiento en Arabia Saudita y los Emiratos Árabes Unidos. Sudáfrica se considera un mercado desarrollado, mientras que el resto de la región de Oriente Medio y África experimentará un mayor desarrollo en términos de infraestructura y profesionales sanitarios.
Los centros sanitarios de los países del Golfo Pérsico reciben importantes inversiones gracias a sus ingresos energéticos, lo que permite a clínicas y hospitales adquirir equipos dentales de otros países. Arabia Saudita es la región con mayor volumen de producción en la zona, mientras que los Emiratos Árabes Unidos actúan como un importante punto de tránsito para productos sanitarios. Sudáfrica cuenta con una demanda consolidada, y el resto de Oriente Medio y África es sensible a los costes de importación y a la presencia de distribuidores.
Análisis de segmentación
Tipo
La segmentación por tipo se define mediante patrones rígidos estandarizados que corresponden a diferentes geometrías de trabajo y preferencias de manejo. Por lo tanto, el alcance del mercado de espátulas dentales está determinado por los requisitos del procedimiento, la familiaridad del clínico y la estandarización institucional. Se prevé que el segmento por tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,1 % durante el período 2026-2034, y los patrones establecidos conservarán una amplia relevancia.
- Estándar rígido 2R: Ideal para el manejo rutinario de materiales y aplicaciones dentales generales. Su geometría estandarizada facilita su adquisición, la compatibilidad de sus repuestos y su manejo familiar en clínicas y entornos educativos.
- Estándar rígido 3R: Ideal para aplicaciones que requieren un perfil de trabajo definido y una manipulación controlada. La demanda proviene de profesionales clínicos que prefieren dimensiones estandarizadas para procedimientos repetibles y la preparación de materiales.
- Estándar rígido 4R: Proporciona otra configuración establecida para la manipulación de materiales. Su importancia radica en su compatibilidad con preferencias de procedimiento específicas y en la capacidad de los centros para mantener conjuntos de instrumental consistentes.
- Estándar rígido 8R: Responde a requisitos de manipulación especializados donde una geometría de hoja particular mejora el acceso o la manipulación. La adquisición suele estar influenciada por la variedad de procedimientos y las preferencias del clínico.
- Estándar rígido 10R: Admite flujos de trabajo dentales especializados que requieren una forma de trabajo definida. Sigue siendo estratégicamente relevante para catálogos de instrumental completos y consultorios que mantienen múltiples patrones estandarizados.
- Estándar rígido 11R: Satisface necesidades clínicas y de laboratorio específicas donde la geometría de trabajo influye en el control. La demanda se cubre mediante la compra de repuestos y la disponibilidad a través de distribuidores especializados.
- Otros: Incluye configuraciones adicionales que satisfacen preferencias procedimentales más específicas. Su función estratégica es completar las carteras de instrumentos y atender a los clínicos que requieren geometrías de trabajo menos comunes.
Solicitud
La demanda de aplicaciones varía según el volumen de pacientes, la combinación de procedimientos, la estructura de adquisición y la intensidad de uso de los instrumentos. Las clínicas dentales representan la mayor oportunidad de aplicación, mientras que los hospitales impulsan la demanda institucional y una mayor estandarización de los instrumentos. Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,4 % durante el período 2026-2034.
- Hospitales dentales: Requieren instrumental estandarizado para múltiples departamentos y profesionales clínicos. La demanda está determinada por la adquisición centralizada, la capacidad de esterilización, los programas de reemplazo y la necesidad de mantener conjuntos de instrumental uniformes para procedimientos recurrentes.
- Clínica dental: Representa la mayor oportunidad de aplicación, ya que la alta frecuencia de procedimientos genera un uso recurrente de instrumental. Las clínicas valoran la disponibilidad confiable, el manejo ergonómico, la compatibilidad con la esterilización y el reemplazo rápido a través de distribuidores establecidos.
- Hospitales generales: Adquieren instrumental dental como parte de sus necesidades más amplias de atención bucodental y apoyo quirúrgico. Sus decisiones de adquisición priorizan la durabilidad, el control de inventario, las especificaciones estandarizadas y la compatibilidad con los sistemas de reprocesamiento institucionales.
- Otros: Incluye entornos educativos, de laboratorio, especializados y afines. Estos compradores generalmente requieren cantidades menores, pero pueden generar demanda de geometrías especializadas e instrumentos de alta gama utilizados en flujos de trabajo específicos.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Hospitales dentales |
Medio |
Adquisiciones Centralizadas |
Maduro |
|
Clínica Oral |
Alto |
Atención en el sillón dental |
Maduro |
|
Hospitales generales |
Medio |
Juegos estériles |
Escalada |
|
Otros |
Bajo |
Mezclas especiales |
Emergente |
Factores que impulsan el crecimiento del mercado de espátulas dentales y análisis de su impacto
Aumento del volumen de procedimientos dentales y de los flujos de trabajo clínicos.
El creciente número de consultas dentales y procedimientos restaurativos impulsa directamente el consumo y la reposición recurrentes de instrumental manual. Las espátulas dentales se utilizan para manipular, mezclar y aplicar materiales, así como para la preparación en laboratorio, lo que vincula su demanda al volumen de procedimientos más que a una única categoría terapéutica. La Organización Mundial de la Salud estima que las enfermedades bucales afectan a casi 3.500 millones de personas en todo el mundo, lo que indica una gran necesidad subyacente de servicios de salud bucodental. A medida que se amplía el acceso al tratamiento, las clínicas requieren inventarios de instrumental fiables que soporten el uso repetido y el reprocesamiento. El impacto es mayor en los mercados donde las consultas privadas se expanden y en los países que invierten en infraestructura dental. Los proveedores pueden satisfacer esta demanda mediante familias de productos estandarizadas, disponibilidad a través de distribuidores y conjuntos de instrumental adaptados a los procedimientos más comunes. El efecto resultante en el mercado es una demanda de reposición constante, en lugar de una sustitución abrupta impulsada por la tecnología.
Mayor énfasis en la prevención de infecciones y el rendimiento del reprocesamiento.
Los instrumentos dentales reutilizables deben resistir la limpieza, desinfección, esterilización, secado, almacenamiento y manipulación clínica repetida. Estos requisitos aumentan la importancia de la selección de materiales, el acabado superficial, la resistencia a la corrosión y la integridad mecánica. Por lo tanto, las clínicas dentales evalúan los instrumentos no solo en función del precio de compra inicial, sino también de su capacidad para mantener el rendimiento tras repetidos ciclos de reprocesamiento. Este cambio favorece a los fabricantes capaces de mantener tolerancias de producción estrictas y documentar las especificaciones del producto. Las instituciones con instalaciones de esterilización centralizadas también pueden preferir instrumentos estandarizados que simplifiquen la organización, inspección y reemplazo de las bandejas. El impacto comercial se extiende al posicionamiento de productos premium, donde una mayor durabilidad puede justificar un mayor costo de adquisición gracias a una vida útil más prolongada. Los fabricantes que combinan la fabricación de precisión con una guía de mantenimiento clara pueden fortalecer la fidelización de clientes y reducir la competencia basada únicamente en el precio dentro de las categorías de instrumentos estandarizados.
Demanda de diseños de instrumentos ergonómicos y específicos para cada procedimiento.
La ergonomía cobra cada vez más importancia a medida que los profesionales dentales realizan procedimientos repetitivos durante periodos prolongados. El diámetro del mango, la distribución del peso, la textura de la superficie, la geometría de la hoja y el equilibrio influyen en la comodidad y el control del paciente. Los fabricantes responden a esta necesidad mediante diseños de mangos más sofisticados y configuraciones específicas para cada procedimiento, en lugar de limitarse a las formas convencionales. Esto resulta especialmente relevante en clínicas consolidadas, donde los profesionales desarrollan una marcada preferencia por determinados modelos y marcas de instrumental. Por lo tanto, la diferenciación de productos puede surgir de pequeñas mejoras de diseño que reducen la tensión en la mano o mejoran la manipulación del material. Las facultades de odontología y las organizaciones con múltiples sedes también se benefician de los diseños ergonómicos estandarizados, ya que les permiten establecer protocolos de instrumental uniformes para estudiantes y profesionales. Este factor impulsa a los proveedores a mantener una amplia gama de modelos, al tiempo que mejoran la precisión de la fabricación y el diseño centrado en el usuario, lo que favorece una progresiva mejora de la calidad dentro de una categoría de producto tradicionalmente estandarizada.
Tendencias futuras del mercado de espátulas dentales
Mayor adopción de instrumentos sostenibles y eficientes en el reprocesamiento.
Es probable que las tendencias del mercado de espátulas dentales reflejen cada vez más los requisitos de sostenibilidad, además de los criterios de rendimiento convencionales. Los instrumentos reutilizables de acero inoxidable ya ofrecen una alternativa duradera a muchas herramientas desechables, pero las futuras compras podrían hacer mayor hincapié en el rendimiento durante todo su ciclo de vida, la reparabilidad, la resistencia a la corrosión y el reprocesamiento eficiente. Los fabricantes podrían introducir tratamientos superficiales mejorados y combinaciones de materiales diseñadas para preservar las características de funcionamiento tras esterilizaciones repetidas. Los equipos de compras también podrían evaluar la reducción del embalaje, la longevidad de los instrumentos y las vías de reciclaje al comparar proveedores. La mayor oportunidad se presentará para los productos que demuestren ventajas cuantificables durante todo su ciclo de vida sin comprometer el rendimiento táctil. Es improbable que los requisitos de sostenibilidad eliminen las espátulas reutilizables convencionales, pero podrían cambiar la forma en que las instituciones evalúan el valor total. Los proveedores que puedan documentar la durabilidad y apoyar una gestión responsable del final de la vida útil pueden fortalecer su posición a medida que los sistemas de salud incorporan criterios ambientales en sus decisiones de compra.
Gestión de inventario de instrumentos con soporte digital
Es probable que la gestión de inventario se vuelva más estructurada a medida que los grupos dentales se expandan y las compras se centralicen cada vez más. Los sistemas de inventario digital pueden conectar la identificación de productos, los registros de compras, los ciclos de esterilización, las actividades de mantenimiento y la planificación de reemplazos. Si bien la espátula en sí sigue siendo un instrumento mecánico simple, el seguimiento digital puede mejorar la disponibilidad y reducir las pérdidas en grandes redes clínicas. Los flujos de trabajo habilitados para códigos de barras y RFID pueden volverse más relevantes en hospitales u organizaciones de servicios dentales que gestionan extensos inventarios de instrumental. Los fabricantes y distribuidores pueden respaldar esta transición mediante identificadores de productos estandarizados, catálogos digitales e integraciones de reabastecimiento. El efecto a largo plazo podría ser una mayor visibilidad del uso del instrumental y los intervalos de reemplazo, lo que permitiría a los compradores optimizar los niveles de inventario en lugar de depender de controles manuales de existencias. Esta tendencia favorece a los proveedores con una sólida infraestructura de distribución y una gestión de catálogo consistente, particularmente en cuentas institucionales con múltiples ubicaciones.
Oportunidades de mercado para espátulas dentales
Expansión a través de la infraestructura dental emergente
Las previsiones del mercado de espátulas dentales indican una oportunidad constante para expandir la distribución a países donde la infraestructura dental y la capacidad profesional están en desarrollo. Los proveedores pueden dirigirse a los centros urbanos en crecimiento a través de distribuidores regionales, alianzas de adquisición con hospitales, programas de facultades de odontología y mayoristas especializados. Las estrategias de entrada deben priorizar la disponibilidad fiable de modelos estandarizados en lugar de carteras excesivamente amplias desde el principio. El inventario local puede reducir los plazos de entrega y mejorar la competitividad frente a canales de importación fragmentados. Los fabricantes también pueden adaptar el embalaje, los juegos de instrumental y las cantidades de pedido a las prácticas de adquisición locales. Las alianzas con distribuidores establecidos pueden facilitar el acceso al mercado, ya que los instrumentos dentales se suelen comprar junto con otros consumibles y herramientas manuales. Las mejores oportunidades probablemente surjan donde el acceso a la atención bucodental esté mejorando, pero la fabricación de instrumental especializado siga siendo limitada, lo que genera demanda de productos estandarizados internacionalmente, respaldados por un servicio y una logística regionales fiables.
Carteras de instrumentos premium y modelos de servicio de ciclo de vida
Los fabricantes pueden generar valor adicional combinando espátulas de alta gama con una gama más amplia de instrumental manual, servicios de mantenimiento, programas de afilado, planificación de reemplazos y pedidos digitales. Este modelo transforma la relación, pasando de transacciones individuales de instrumental a compras a nivel de cuenta. Los hospitales y grupos dentales pueden beneficiarse de familias de instrumental estandarizadas que simplifican la capacitación, la gestión de inventario y los procedimientos de reprocesamiento. Los proveedores también pueden utilizar datos de productos para recomendar intervalos de reemplazo y optimizar los niveles de existencias en múltiples ubicaciones. La estrategia de productos premium debe centrarse en atributos medibles como la calidad del material, el acabado superficial, el equilibrio ergonómico, la consistencia dimensional y la durabilidad de la esterilización. Las carteras con servicios integrados pueden resultar especialmente atractivas para los compradores institucionales, ya que los equipos de compras pueden consolidar proveedores manteniendo las especificaciones clínicas. Para los fabricantes, este enfoque puede aumentar la fidelización de clientes, mejorar la visibilidad de las previsiones y crear oportunidades de venta cruzada en las categorías de instrumental restaurativo, quirúrgico, ortodóncico y de laboratorio.
Novedades recientes
- Abril de 2026: Renfert GmbH presentó Renfert Polish para materiales impresos en 3D, una pasta de pulido de diamante especializada acompañada de un kit de pulido diseñado para flujos de trabajo estructurados que involucran restauraciones impresas. Este desarrollo demuestra la continua expansión de la compañía en materiales y soluciones de flujo de trabajo para aplicaciones dentales de producción digital, complementando su consolidada cartera de instrumentos y accesorios para laboratorios dentales.
- Abril de 2026: HuFriedyGroup continuó expandiendo su cartera de productos para el flujo de trabajo dental. Su catálogo de productos para 2026 abarca instrumental y productos para procedimientos, mantenimiento de instrumental, restauraciones, cirugía, endodoncia, ortodoncia, prevención de infecciones y categorías relacionadas. La amplitud de la cartera actual refuerza su estrategia de ofrecer soluciones integradas de gestión clínica e instrumental, en lugar de instrumentos manuales aislados.
- Abril de 2026: Kerr Dental lanzó ZenSeal Pro con ZenSave Tips, una nueva combinación de sellador biocerámico y puntas diseñada para optimizar el flujo de trabajo de obturación de conductos y reducir el desperdicio de material. Este lanzamiento demuestra el continuo desarrollo de productos en los flujos de trabajo de odontología restauradora y endodóntica, y refuerza la estrategia general de Kerr de simplificar los procedimientos mediante productos dentales especializados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -