
歯科スパチュラ市場:動向・需要・予測 2034
歯科用スパチュラ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(2Rリジッドスタンダード、3Rリジッドスタンダード、4Rリジッドスタンダード、8Rリジッドスタンダード、10Rリジッドスタンダード、11Rリジッドスタンダード、その他)、用途別(口腔病院、口腔クリニック、総合病院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014234
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
1億5249 万米ドル
基準年値
2034年の予測
2億5589 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.92 %
成長率
対象市場
18億4991 万米ドル
(2026年~2034年)
歯科用スパチュラ市場は、2025年には1億5249万米ドルと評価され、2034年までに2億5589万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は5.92%です。市場には、口腔病院、口腔クリニック、総合病院、その他の医療施設で使用できる標準化された硬質歯科用スパチュラが含まれており、購入決定は、材料の耐久性、人間工学、滅菌機能、処置の適切性、交換の必要性などの要因に依存します。
北米における歯科用スパチュラ市場規模の成長要因としては、既存の歯科インフラ、器具交換率の高さ、厳格な感染管理対策などが挙げられます。市場規模は、修復処置およびラボ処置全体における再利用可能なステンレス製手用器具の使用によって影響を受けるでしょう。上記のような構造的要因により、地域全体の年平均成長率(CAGR)は2034年まで5.6%~6.2%の範囲で推移すると予測されます。
歯科用スパチュラ市場の評価と洞察
- 北米:北米は、確立された歯科診療、器具の交換サイクル、および厳格な滅菌要件に支えられ、2025年には34~37%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)5.6~6.2%で成長すると推定されています。
- 米国:米国は2025年には北米の収益の82~86%を占めると推定され、幅広い臨床利用を反映して年平均成長率(CAGR)は5.5~6.1%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には29~32%のシェアを占めると推定されており、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)は5.8~6.4%になると予測されている。これらの国々では、確立された歯科用品供給ネットワークが、継続的な器具調達を支えている。
- アジア太平洋地域:アジア太平洋地域は、歯科インフラと専門家の能力開発に伴い、中国、日本、インド、韓国、オーストラリアを中心に、2025年には21~24%のシェアを占め、年平均成長率(CAGR)6.5~7.2%で拡大すると予測されている。
- 最大セグメント: 2R硬質標準は、幅広い汎用臨床用途に支えられ、2025年には19~23%の市場シェアを占め、年平均成長率(CAGR)は5.4~5.9%になると推定されています。
- 高成長分野:口腔クリニックは、2025年には市場シェアの38~42%を占め、高い施術件数と分散型調達に支えられ、年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。
- 詳細に分析された主要企業: Carl Martin、Daniel Kürten、DEPPELER、Renfert GmbH、SCHULER-DENTAL GmbH、DynaFlex、ASA DENTAL SpA、J&J Instruments、Kerr Dental、HuFriedyGroup、PRODONT-HOLLIGER。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用スパチュラは、精密成形、ステンレス鋼成形、研磨、試験を経て製造され続けています。製品の差別化は、刃の形状と剛性、ハンドルのバランス、耐腐食性、滅菌性によって行われます。2R、3R、4R、8R、10R、11Rといった規格は、臨床操作における優れた特性を保証します。例えば、Renfert社は現在も、実験室用途向けの歯科用スパチュラを製造しています。
今後数年間の需要は、アジア太平洋地域および一部の中東市場における歯科医療能力の向上によってプラスの影響を受けると予想され、先進国では交換需要が増加すると見込まれる。購入決定は、トレーサビリティ、再処理性、器具の耐久性、人間工学的特性によってより大きく左右されるだろう。再利用可能な器具は他の患者に配布する前に洗浄、消毒、滅菌する必要があるため、感染管理は依然として多くの医療機関にとって懸念事項となる。
歯科用スパチュラ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1億5249万米ドル |
| 2034年までの市場規模 | 2億5589万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.92% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用スパチュラ市場分析
歯科用スパチュラ市場の成長は、修復、補綴、矯正、およびラボ治療において効率的な手用器具に対する絶え間ないニーズによって牽引されています。このエコシステムには、鋼材および合金のサプライヤー、精密機器メーカー、仕上げ加工会社、販売代理店、歯科病院、クリニック、ラボ、および調達会社が含まれます。スパチュラは材料の取り扱いと混合プロセスにおいて常に必要とされる手頃な価格のツールであるため、この市場は堅調です。
サプライチェーンにおいては、標準化が有利に働きます。確立された製造方法によって、メーカーは常に同じサイズと特性の器具を製造できるからです。ステンレス鋼は、その機械的強度、耐腐食性、洗浄性、そしてほとんどの滅菌方法との互換性から、依然として重要な素材です。サプライヤーは、表面仕上げ、ハンドル、高級合金の使用、コーティング、そして器具のセット販売などを強化することで、利益を増やす機会を得られます。これらの器具は、評判の良い歯科用品販売業者を通じて定期的に購入されるため、効率的な流通も重要な要素となります。
歯科用スパチュラ市場レポートによると、競争環境は器具専門業者と多様な歯科用品サプライヤーの間で細分化されている。カール・マーティンは精密歯科器具を専門としており、ダニエル・キュルテンとデッペラーは長年にわたりヨーロッパで確立された器具シリーズを展開している。レンフェルト社は特にラボ用途で注目に値する。シューラー・デンタル社、ASAデンタル社、ダイナフレックス社、ジョンソン・エンド・ジョンソン社は、プロ用手用器具および歯科用品の分野で競争範囲を拡大している。
近年、投資は製品の革新よりも、製造精度、人間工学、製品ラインナップの充実に向けられる傾向が強まっている。Kerr Dentalは、幅広い修復・歯内療法製品群から規模の経済性を享受しており、HuFriedyGroupは、器具、再処理、診療支援サービスの両方を提供している。ProDont Holligerは、ヨーロッパでの製造に特化している。このように、品質保証、流通チャネル、製品ラインナップ、滅菌特性、標準化された製品を提供する能力を通じて、競争優位性を獲得できるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用スパチュラ市場:戦略的洞察
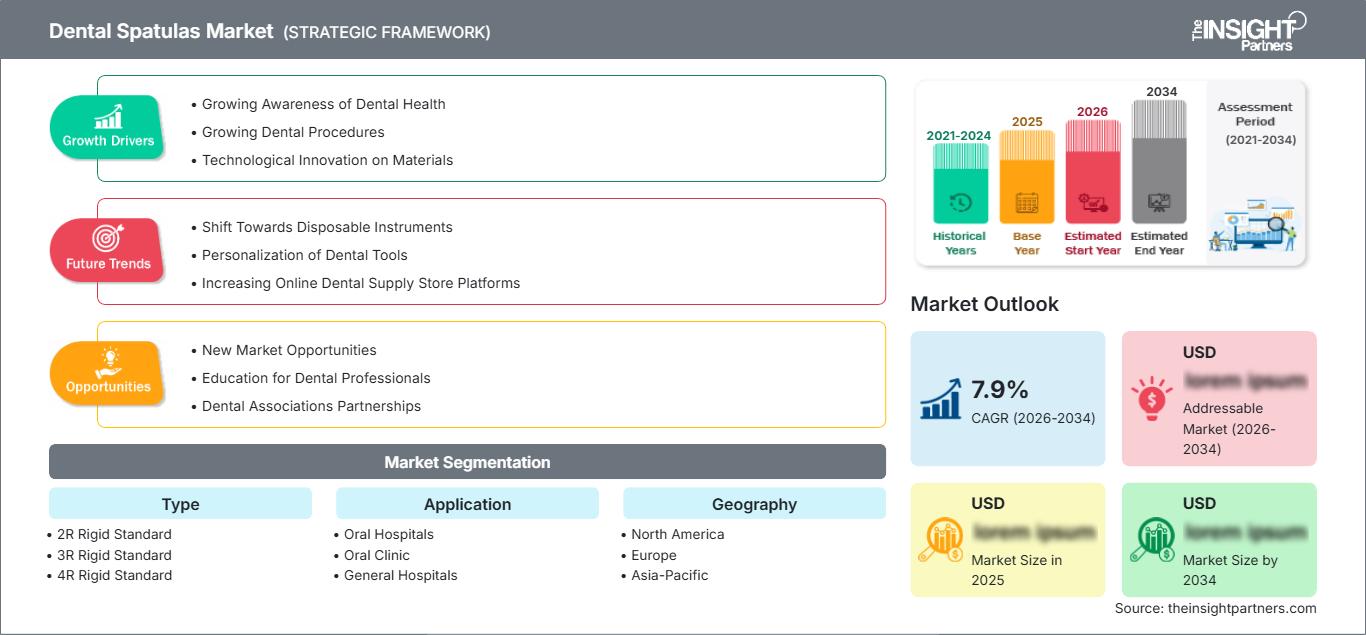
地域別分析
北米歯科用スパチュラ市場
北米は、2025年には歯科用スパチュラ市場の34~37%を占めると推定されており、2034年まで年平均成長率(CAGR)5.6~6.2%で成長すると予測されています。北米は、成熟した歯科インフラ、確立された調達慣行、開業医の存在感の強さ、再処理可能な器具の定期的な交換といった利点を有しています。米国が主要市場であり、カナダは組織化された歯科診療を通じて市場シェアを拡大しています。
歯科処置、技工作業、そして厳格な感染管理基準が需要を牽引しています。頻繁な滅菌処理は器具の表面品質と性能に影響を与える可能性があるため、歯科医はコストだけでなく、再処理時の器具の耐久性と性能の評価にもより重点を置くようになっています。専門ベンダーや大手歯科用品販売業者は広く展開しており、高級メーカーは鋼材の品質、仕上げ、人間工学、標準化された設計に基づいて差別化されています。
米国歯科用スパチュラ市場
2025年には北米の収益の82~86%を米国が占め、年平均成長率(CAGR)は5.5~6.1%と予測されています。継続的な購入は、開業医、歯科サービス組織、病院、検査機関、教育機関など、幅広い顧客層によって支えられています。機器の標準化は、標準化された臨床ワークフローを必要とする複数拠点を持つ企業にとって特に重要です。
市場に参入している企業には、Kerr Dental、DynaFlex、J&J Instruments、HuFriedyGroup、および流通チャネルを通じて米国市場で事業を展開する海外企業が含まれます。主な用途は、歯科クリニック、病院、および検査室です。顧客にとって、耐腐食性、耐滅菌性、人間工学に基づいた設計、および交換部品の入手可能性といった要素の重要性が高まっていることが指摘されています。大企業は、中央購買を通じて複数の拠点間で仕様と在庫の標準化を実現できるベンダーを好む傾向があります。
欧州歯科用スパチュラ市場
2025年には欧州が市場シェアの29~32%を占め、年平均成長率(CAGR)は5.8~6.4%になると予測されており、ドイツは先進市場と見られています。ドイツは強力な歯科製造インフラと技術水準を有し、英国は歯科医療サービスネットワークを整備しています。フランス、イタリア、スペインは、個人開業医、病院、検査機関、流通ネットワークといった要素により、需要を押し上げています。
ドイツは特殊器具の製造と供給品の輸出を行っており、精密な手用器具の強固な基盤を築いています。英国では、民間および公立歯科医療の両方において、感染管理と臨床プロセスの標準化が重要な側面となっています。フランスは病院需要に加え、民間クリニックの需要も高く、イタリアは優れた歯科製造基盤を有しています。スペインは、優れた民間歯科医療サービスネットワークと専門的な調達体制を備えています。
アジア太平洋地域の歯科用スパチュラ市場
アジア太平洋地域は、市場全体の21~24%を占め、2025年までに年平均成長率(CAGR)6.5~7.2%の成長が見込まれています。主要な地域市場は中国で、次いで日本、インド、韓国、オーストラリアとなっています。歯科医院数と歯科医師数の増加が、標準化された器具への需要を生み出しています。
中国とインドはインフラ整備によって大きなビジネスチャンスを創出しており、日本と韓国はクリニックにおける高度な技術環境を提供している。オーストラリアは歯科教育が充実し、開業医制度も発達している。医療費の増加、都市化、口腔医療へのアクセス向上は、こうした製品への需要を牽引しており、国内生産と地域流通も促進している。
中東・アフリカの歯科用スパチュラ市場
中東・アフリカ市場は、サウジアラビアとアラブ首長国連邦の成長に牽引され、2034年まで年平均成長率(CAGR)5.9%~6.6%で成長すると予測されている。南アフリカは既に発展した市場と見なされている一方、中東・アフリカのその他の地域は、医療インフラと医療従事者の面でさらに発展していくと見込まれている。
湾岸諸国の医療施設はエネルギー収入が多いため投資額が高く、診療所や病院は他国から歯科医療機器を購入できる。サウジアラビア地域は地域内で最大の規模を誇り、アラブ首長国連邦は医療製品の重要な輸送拠点となっている。南アフリカは需要が発達しており、その他の中東・アフリカ地域は輸入コストと流通業者の存在に敏感である。
セグメンテーション分析
タイプ
タイプ別セグメンテーションは、異なる作業形状や取り扱い方法に対応する標準化された厳格なパターンによって定義されます。したがって、歯科用スパチュラ市場の範囲は、処置要件、臨床医の習熟度、および施設における標準化によって形成されます。タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.1%で成長すると予測されており、確立されたパターンは引き続き幅広い関連性を維持します。
- 2Rリジッドスタンダード:日常的な材料取り扱いや一般的な歯科用途に最適です。標準化された形状により、幅広い調達、交換部品の互換性、そして診療所や教育環境における馴染みやすい取り扱いを実現します。
- 3Rリジッドスタンダード:明確な作業プロファイルと制御された操作を必要とする用途に対応します。再現性のある手順と材料準備のために標準化された寸法を好む臨床医からの需要に支えられています。
- 4Rリジッドスタンダード:材料操作のための確立された構成の一つです。その重要性は、特定の手順上の好みとの互換性と、診療所が一貫した器具セットを維持できる点にあります。
- 8Rリジッドスタンダード:特定のブレード形状によってアクセス性や操作性が向上するなど、特殊な取り扱い要件に対応します。調達は、処置内容や臨床医の好みによって左右される傾向があります。
- 10Rリジッドスタンダード:明確な作業形状を必要とする特殊な歯科ワークフローをサポートします。包括的な器具カタログや、複数の標準化パターンを維持する診療所にとって、戦略的に重要な製品です。
- 11Rリジッドスタンダード:作業形状が制御に影響を与える特定の臨床および実験室の要件に対応します。需要は、専門販売代理店を通じた交換品の購入と供給によって支えられています。
- その他:より限定的な手順上のニーズに対応する追加構成を網羅しています。その戦略的な役割は、機器ポートフォリオを充実させ、あまり一般的ではない作業形状を必要とする臨床医のニーズに応えることです。
応用
アプリケーションの需要は、患者数、処置内容、調達構造、および機器の使用頻度によって異なります。口腔外科クリニックは最大のアプリケーション機会を秘めており、病院は組織的な需要とより広範な機器の標準化をもたらします。アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%で拡大すると予測されています。
- 歯科病院:複数の診療科および臨床医間で標準化された器具が必要とされる。需要は、集中調達、滅菌能力、交換スケジュール、および繰り返し行われる処置のために一貫した器具セットを維持する必要性によって形成される。
- 口腔外科クリニック:処置頻度が高いため、器具を繰り返し使用する機会が多く、最大の応用機会が見込めます。クリニックは、信頼性の高い供給体制、人間工学に基づいた操作性、滅菌対応性、そして実績のある販売代理店を通じた迅速な交換を重視しています。
- 総合病院:歯科器具は、より広範な口腔ケアおよび外科手術支援のニーズの一環として購入されます。調達決定においては、耐久性、在庫管理、標準化された仕様、および院内再処理システムとの互換性が重視されます。
- その他:教育機関、研究室、専門分野、および関連施設などが含まれます。これらの購入者は通常、少量の製品を必要としますが、特定のワークフローで使用される特殊な形状や高性能機器に対する需要を生み出す可能性があります。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
口腔病院 |
中くらい |
中央調達 |
成熟した |
|
口腔外科 |
高い |
椅子サイドでの取り扱い |
成熟した |
|
総合病院 |
中くらい |
滅菌済みセット |
スケーリング |
|
その他 |
低い |
特殊混合 |
新興 |
歯科用スパチュラ市場の成長要因と影響分析
歯科処置件数と臨床ワークフローの増加
歯科診療や修復処置の増加に伴い、手用器具の継続的な消費と交換が直接的に促進されています。歯科用スパチュラは、材料の取り扱い、混合、塗布、ラボでの準備に使用されるため、その需要は単一の治療カテゴリーではなく、処置の件数と密接に関連しています。世界保健機関(WHO)は、口腔疾患が世界中で約35億人に影響を与えていると推定しており、口腔保健サービスに対する大きなニーズが存在することを示しています。治療へのアクセスが拡大するにつれ、診療所は繰り返し使用や再処理に耐えられる信頼性の高い器具在庫を必要としています。この影響は、開業医が拡大している市場や、歯科インフラに投資している国で最も顕著です。サプライヤーは、標準化された製品ファミリー、販売代理店の確保、一般的な処置に合わせた器具セットなどを通じて、この需要を取り込むことができます。その結果、市場は急激な技術革新による代替ではなく、安定した交換需要へと変化します。
感染予防と再処理性能への重点強化
再利用可能な歯科器具は、洗浄、消毒、滅菌、乾燥、保管、そして繰り返し臨床で使用されることに耐えなければなりません。これらの要件により、材料の選択、表面仕上げ、耐腐食性、機械的完全性の重要性が高まります。そのため、歯科医院は器具を初期購入価格だけでなく、繰り返し再処理サイクルを経ても性能を維持できるかどうかも評価するようになっています。この変化は、厳しい製造公差を維持し、製品仕様を文書化できるメーカーに有利に働きます。集中滅菌施設を持つ医療機関は、トレイの整理、検査、交換を簡素化する標準化された器具を好む場合もあります。商業的な影響は、耐久性が高く、耐用年数が長いため、より高い購入コストを正当化できるプレミアム製品のポジショニングにも及びます。精密な製造と明確なメンテナンスガイダンスを組み合わせたメーカーは、顧客維持率を高め、標準化された器具カテゴリーにおける価格競争のみの競争を減らすことができます。
人間工学に基づいた、処置に特化した器具設計への需要
歯科医療従事者が長時間にわたって反復的な処置を行うようになるにつれ、人間工学はますます重要な考慮事項となっています。ハンドルの直径、重量配分、表面の質感、ブレードの形状、バランスは、術者の快適性と操作性に影響を与えます。メーカーは、従来の形状だけに頼るのではなく、洗練されたハンドルデザインや処置に特化した構成によって対応しています。この効果は、術者が特定の器具パターンやブランドに強い好みを持つようになる、実績のある歯科医院にとって特に重要です。そのため、手の負担を軽減したり、材料の操作性を向上させたりする小さな設計改善から、製品の差別化が生まれる可能性があります。歯科大学や複数の施設を持つ組織も、標準化された人間工学に基づいたデザインから恩恵を受けています。なぜなら、学習者と術者の間で一貫した器具プロトコルを確立できるからです。この要因により、サプライヤーは幅広いパターンポートフォリオを維持しながら、製造精度とユーザー中心の設計を向上させ、従来標準化されていた製品カテゴリー内で段階的な高級化を支えています。
歯科用スパチュラ市場の将来動向
持続可能で再処理効率の高い機器の普及促進
歯科用スパチュラ市場のトレンドは、従来の性能基準に加えて、持続可能性要件をますます反映するようになるだろう。再利用可能なステンレス鋼製の器具は、すでに多くの使い捨て器具に代わる耐久性のある選択肢となっているが、今後の調達では、ライフサイクル性能、修理可能性、耐腐食性、効率的な再処理に重点が置かれるようになるかもしれない。メーカーは、繰り返し滅菌した後も機能特性を維持するように設計された、改良された表面処理や材料の組み合わせを導入する可能性がある。調達チームは、サプライヤーを比較する際に、包装の削減、器具の寿命、リサイクル経路も評価する可能性がある。最も大きなチャンスは、触覚性能を損なうことなく、測定可能なライフサイクル上の利点を示す製品にあるだろう。持続可能性要件によって従来の再利用可能なスパチュラがなくなる可能性は低いが、医療機関が総価値を評価する方法を変える可能性がある。耐久性を証明し、責任ある使用済み管理をサポートできるサプライヤーは、医療システムが環境基準を購買決定に組み込むにつれて、自社の地位を強化できるだろう。
デジタルサポートによる機器在庫管理
歯科グループの規模拡大と調達の集中化が進むにつれ、在庫管理はより体系化される傾向にある。デジタル在庫システムは、製品識別、購入記録、滅菌サイクル、メンテナンス活動、交換計画を連携させることができる。スパチュラ自体は依然として単純な機械器具であるが、デジタル追跡によって大規模な臨床ネットワーク全体での在庫状況を改善し、損失を削減できる。病院や歯科サービス組織が膨大な器具在庫を管理している場合、バーコードやRFID対応のワークフローがより重要になる可能性がある。製造業者と販売業者は、標準化された製品識別子、デジタルカタログ、補充統合を通じて、この移行を支援できる。長期的な効果としては、器具の使用状況と交換間隔の可視性が向上し、購入者は手動の在庫チェックに頼るのではなく、在庫レベルを最適化できるようになる。この傾向は、特に複数の拠点を持つ機関顧客において、強力な流通インフラと一貫したカタログ管理を備えたサプライヤーに有利に働く。
歯科用スパチュラの市場機会
新たな歯科インフラを通じた事業拡大
歯科用スパチュラ市場の予測によると、歯科インフラと専門家の能力が発展している国々への流通拡大には持続的な機会があります。サプライヤーは、地域の販売代理店、病院の調達パートナーシップ、歯科大学のプログラム、専門卸売業者を通じて、成長著しい都市部をターゲットにすることができます。参入戦略では、当初は過度に幅広い製品ポートフォリオではなく、標準化されたパターンを確実に提供することに重点を置くべきです。現地在庫があれば、配送時間を短縮し、断片化された輸入チャネルに対する競争力を高めることができます。メーカーは、現地の調達慣行に合わせて、パッケージ、器具セット、発注量を調整することもできます。歯科器具は他の消耗品や手工具と一緒に購入されることが多いため、既存の販売代理店とのパートナーシップは、より迅速な市場参入ルートを提供する可能性があります。口腔ケアへのアクセスは改善しているものの、専門器具の製造が限られている地域では、信頼できる地域サービスと物流に支えられた国際的に標準化された製品への需要が高まり、最も大きな機会が生まれる可能性が高いでしょう。
プレミアム楽器ポートフォリオとライフサイクルサービスモデル
メーカーは、プレミアムスパチュラと幅広い手用器具のポートフォリオ、メンテナンスサービス、研磨プログラム、交換計画、デジタル発注を組み合わせることで、付加価値を生み出すことができます。このモデルは、個々の器具の取引からアカウントレベルの調達へと関係性を移行させます。病院や歯科グループは、トレーニング、在庫管理、再処理手順を簡素化する標準化された器具ファミリーから恩恵を受けることができます。サプライヤーは、製品データを使用して交換間隔を推奨し、複数の拠点で在庫レベルを最適化することもできます。プレミアム化は、材料の品質、表面仕上げ、人間工学的バランス、寸法の一貫性、滅菌耐久性などの測定可能な属性に焦点を当てるべきです。サービス付きポートフォリオは、調達チームが臨床仕様を維持しながらサプライヤーを統合できるため、機関の購入者にとって特に魅力的です。メーカーにとって、このアプローチは顧客維持率を高め、予測の可視性を向上させ、修復、外科、矯正、ラボ用器具のカテゴリー全体でクロスセルの機会を生み出すことができます。
最近の動向
- 2026年4月:Renfert GmbHは、3Dプリント材料向け研磨剤「Renfert Polish」を発表しました。これは、プリント修復物を用いた体系的なワークフロー向けに設計された、特殊なダイヤモンド研磨ペーストと研磨キットです。この開発は、同社がデジタル製造による歯科用途向け材料およびワークフローソリューションを継続的に拡大していることを示しており、既存の歯科ラボ機器およびアクセサリーのポートフォリオを補完するものです。
- 2026年4月:HuFriedyGroupは歯科ワークフロー製品群の拡充を継続し、2026年版製品カタログでは、器具・処置用品、器具メンテナンス、修復、外科、歯内療法、矯正、感染予防、および関連分野を網羅しています。現在の幅広い製品群は、個別の手用器具ではなく、統合された臨床ソリューションと器具管理ソリューションを提供するという同社の戦略を強化するものです。
- 2026年4月:Kerr Dentalは、根管充填のワークフローを改善し、材料の無駄を削減することを目的とした、新しいバイオセラミックシーラーとチップの組み合わせであるZenSeal Pro with ZenSave Tipsを発売しました。この発売は、修復治療と根管治療のワークフロー全体にわたる継続的な製品開発を示すものであり、専用の歯科製品を通じて処置手順を簡素化するというKerrのより広範な戦略を強化するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -