
Markt für digital IC: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für digitale ICs (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Speicher, Mikroprozessor, Mikrocontroller und digitales Signalverarbeitungssystem); Rohmaterial (Silizium, Galliumarsenid und andere); Endverbraucher (Automobilindustrie, Industrie, Unterhaltungselektronik und Kommunikation) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002157
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 31, 2026


Marktgröße 2025
179,02 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
374,01 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,53 %
Wachstumsrate
Adressierbarer Markt
2.480,56 Mrd. US-Dollar
(2026–2034)
Der Markt für digitale integrierte Schaltungen (ICs) wird im Jahr 2025 auf 179,02 Milliarden US-Dollar geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,53 % von 2026 bis 2034 auf 374,01 Milliarden US-Dollar anwachsen. Das Marktwachstum ist auf die zunehmende Bedeutung von Speichern, Mikroprozessoren, Mikrocontrollern und digitalen Signalprozessoren in vernetzten Fahrzeugen, der industriellen Automatisierung, der Unterhaltungselektronik, Kommunikationssystemen und KI-Computersystemen zurückzuführen.
In Nordamerika treiben Faktoren wie Investitionen in Cloud-Infrastruktur, Automobilelektronik, Verteidigungselektronik und die wiedererstarkte Halbleiterproduktion das Wachstum des Marktes für digitale integrierte Schaltungen (ICs) an. Für den Zeitraum von 2026 bis 2034 wird ein Marktwachstum von 7,8–8,4 % erwartet, bedingt durch die steigende Nachfrage nach leistungsstarker Logik, Speichern und eingebetteten Steuergeräten.
Marktanalyse und Einblicke zum digitalen IC-Markt
- Nordamerika hielt 2025 einen Marktanteil von 28–31 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 %, unterstützt durch KI-Server, Anreize für inländische Fabriken, Automobilelektronik und Kommunikationsinfrastruktur.
- Die USA repräsentierten im Jahr 2025 80–84 % Nordamerikas und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 %, angeführt von den Ökosystemen Cloud, Verteidigung und Chipdesign.
- Europa wird im Jahr 2025 einen Anteil von 16–19 % erreichen und verzeichnet ein jährliches Wachstum von 6,9–7,5 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Einführung sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 44–48 % und expandiert mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,5 %, angeführt von China, Taiwan, Südkorea, Japan und Indien.
- Das größte Segment, der Speicher, hielt im Jahr 2025 einen Marktanteil von 38%–42% und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9%–9,6%, unterstützt durch KI-Infrastruktur und fortschrittliche Unterhaltungselektronik.
- Das Segment der digitalen Signalverarbeitungssysteme mit hohem Wachstumspotenzial hielt im Jahr 2025 einen Marktanteil von 14–17 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,2 %, angetrieben durch Kommunikations-, ADAS- und Edge-KI-Workloads.
- Detaillierte Analyse der wichtigsten Unternehmen : Samsung Electronics Co., Ltd., Intel Corporation, Qualcomm Incorporated, Toshiba Corporation, Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated, Renesas Electronics Corporation, Analog Devices, Inc., Infineon Technologies AG und Skyworks Solutions, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte führen zur Entwicklung digitaler integrierter Schaltkreise (ICs) von modularen zu heterogenen Plattformen, die Logik, Speicher, On-Chip-Steuerung und Signalverarbeitungsfunktionen umfassen. Der Marktanteil digitaler ICs wächst aufgrund der steigenden Anforderungen an KI-Beschleuniger, Speicher mit hoher Bandbreite, Mikrocontroller und domänenspezifische Prozessoren. Die Fertigung wird weiterhin durch Waferkapazitätsbeschränkungen, den Übergang zu neuen Fertigungstechnologien, Gehäusebeschränkungen, EDA-Software und geopolitische Faktoren, die eine lokale Produktion begünstigen, bestimmt.
Zukünftig wird die Nachfrage von Cloud Computing, vernetzten Fahrzeugen, industriellen Edge-Computing-Systemen, Satellitenkommunikation, dem 5G-Ausbau und dem steigenden Bedarf an Rechenleistung in der Unterhaltungselektronik getrieben. Neue Standorte bauen ihre Kapazitäten in der Elektronikfertigung aus, während geopolitische Unterstützung für die Unabhängigkeit der Halbleiterindustrie neue Produktionsstätten, Investitionen in Materialien und Arbeitskräfte begünstigt. Anbieter, die Foundry-Kapazitäten, IP-Bibliothekszertifizierungen und kundenspezifisches Design gewährleisten können, werden einen strategischen Vorteil haben.
Berichtsumfang zum Markt für digitale ICs
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 179,02 Milliarden US-Dollar |
| Marktgröße bis 2034 | 374,01 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,53 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für digitale ICs
Das Wachstum des Marktes für digitale integrierte Schaltungen (ICs) wird durch die zunehmende Datengenerierung, die Implementierung von KI-Modellen, softwaredefinierte Fahrzeuge, Anlagenautomatisierung und schnelle Konnektivität angetrieben. Die WSTS prognostiziert für 2025 einen Markt für integrierte Schaltungen in Höhe von 611,58 Milliarden US-Dollar und für 2026 ein Wachstum von 9,1 %, wobei Speicher und Logik die Wachstumstreiber der Branche sein werden. Diese strukturellen Anzeichen deuten auf eine steigende Nachfrage nach digitalen ICs hin, die Informationen im Elektronik-Ökosystem verarbeiten, speichern, steuern und übertragen können.
Die Wertschöpfungskette umfasst Unternehmen für elektronische Designautomatisierung, fabless Halbleiterdesignfirmen, integrierte Gerätehersteller, Foundry-Unternehmen, Outsourcing-Anbieter für Montage und Test, Substrathersteller, Gerätehersteller und OEMs von Endprodukten. Das Angebot wird durch fortgeschrittene Wafer-Starts, ausgereifte Technologieknoten für Mikrocontroller, die Gehäusefertigung von Speichern mit hoher Bandbreite sowie Qualifizierungszyklen im Automobil- und Industriesektor aufgrund von Zuverlässigkeitskriterien beeinflusst.
Laut dem Bericht zum Markt für digitale integrierte Schaltungen herrscht Wettbewerb zwischen vertikal integrierten Unternehmen, fabless Halbleiterherstellern und Foundry-Partnern. Samsung Electronics und Toshiba spielen weiterhin eine Schlüsselrolle im Speicherbereich, während Intel sich auf Prozessoren und Foundry-Dienstleistungen konzentriert. Qualcomm ist führend im Bereich Mobile und Edge Computing, und Taiwan Semiconductor Manufacturing Company Limited bietet seine hochwertigen Logikfertigungsdienstleistungen Kunden weltweit an.
Die Investitionstrends deuten aktuell auf fortschrittliche Prozesstechnologien, 300-mm-Fertigungskapazitäten, Chiplets und lokale Lieferkettensicherheit hin. Texas Instruments Incorporated und Infineon Technologies AG bauen ihre Präsenz in den Bereichen Embedded Control und Automobilelektronik aus, während Renesas Electronics Corporation, Analog Devices, Inc. und Skyworks Solutions, Inc. sich auf Mixed-Signal-, Konnektivitäts- und Systemintegrationslösungen konzentrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
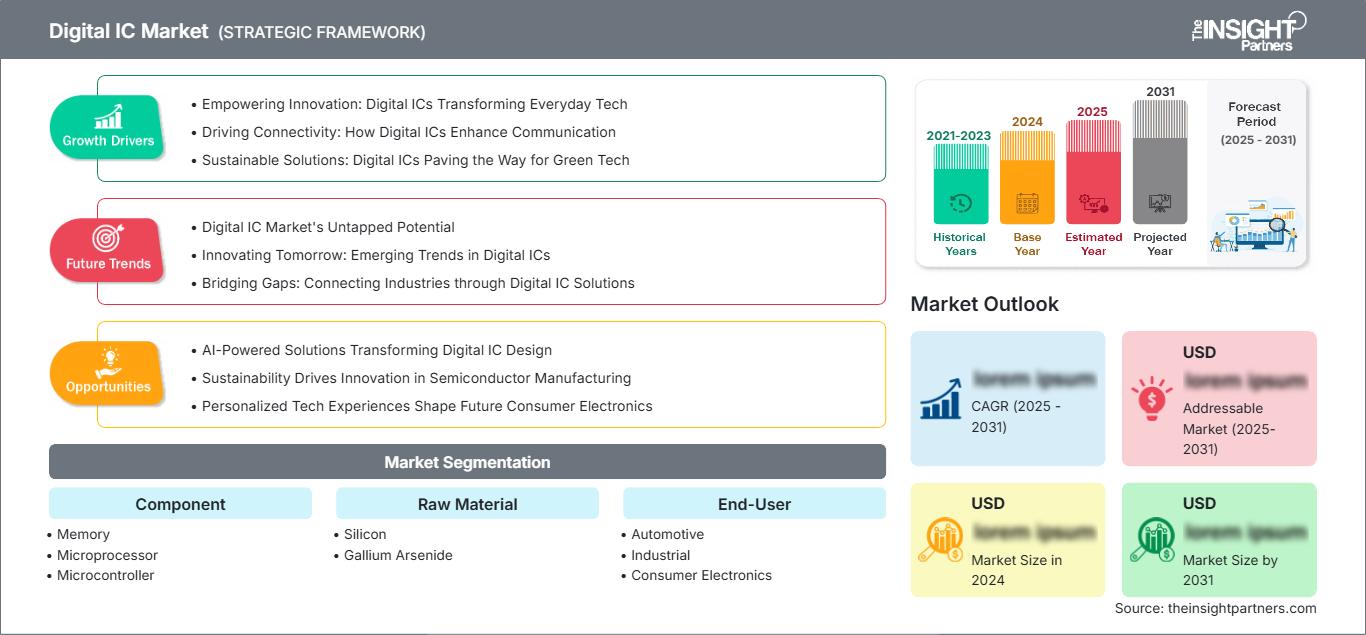
Markt für digitale integrierte Schaltkreise: Strategische Einblicke
Regionale Einblicke
Markt für digitale integrierte Schaltkreise in Nordamerika
Der Marktanteil Nordamerikas für digitale integrierte Schaltungen (ICs) wurde für 2025 auf 28–31 % geschätzt, mit einer erwarteten Wachstumsrate von 7,8–8,4 % zwischen 2026 und 2034. Zu den Wachstumstreibern zählen Hyperscale-Rechenzentren, Verteidigungselektronik, Cloud-KI-Beschleuniger, Automobilelektronik und der Ausbau der Kommunikationsinfrastruktur. Laut einer SIA-Analyse auf Basis von WSTS-Daten konzentriert sich das Branchenwachstum auf Logik und Speicher, was die Designkompetenz und die Nachfrage nach fortschrittlichem Computing widerspiegelt.
Zu den Faktoren, die Nordamerika bei der Entwicklung eines Ökosystems für die Region unterstützen, zählen politische Anreize in den USA, das Engagement von Halbleiterfabriken im Privatsektor und Initiativen im Bereich Verpackung. Die Herausforderung liegt jedoch im Zeitpunkt des Produktionshochlaufs. Kanada leistet Unterstützung im Bereich KI-Technologie, Kommunikationstechnologie und Designkompetenz, während Mexiko die Integration der Elektronikfertigung fördert.
US-Markt für digitale integrierte Schaltungen
Die USA machten 2025 80–84 % des nordamerikanischen Marktes aus, und das prognostizierte Wachstum lag bei 8,0–8,6 %. Zu den wichtigsten Nachfragetreibern zählten Cloud Computing, Verteidigungssysteme, autonomes Fahren, industrielle Automatisierung und hochwertige Unterhaltungselektronik. Unternehmen mit Hauptsitz in den USA hatten Einfluss auf Prozessoren, Modems, Controller und KI-Beschleuniger, selbst wenn die Fertigung über globale Auftragsfertiger erfolgte.
Zu den wichtigsten Portfolios mit Bezug zum Inland gehören Prozessorplattformen, eingebettete Steuerungssysteme, Signalverarbeitung, HF-Frontend-Systeme und Konnektivität von Unternehmen wie Intel Corporation, Qualcomm Incorporated, Texas Instruments Incorporated, Analog Devices, Inc. und Skyworks Solutions, Inc. Zu den Anwendungstrends zählen fortschrittliche Prozessoren für Rechenzentren, Mikrocontroller für die Automobil- und Industriebranche sowie digitale Signalverarbeitung für Kommunikation, Radar, Audio und Edge-Inferenz.
Europäischer Markt für digitale integrierte Schaltkreise
Europa erreichte 2025 einen Marktanteil von 16 % bis 19 % und wird voraussichtlich um 6,9 % bis 7,5 % wachsen. Deutschland ist dabei führend in den Bereichen Automobilelektronik, Industrieautomation und Halbleiterfertigung. Großbritannien ist führend in den Bereichen Design, Kommunikation und künstliche Intelligenz, während Frankreich Projekte in der Luft- und Raumfahrt, der Verteidigung und im Bereich eingebetteter Elektronik realisiert. Die regionale Strategie konzentriert sich auf strategische Unabhängigkeit und eine zuverlässige Chipversorgung.
Die deutsche Automobil- und Industrieautomatisierungsbranche treibt den Bedarf an Mikrocontrollern, Speichern und Prozessoren in elektrifizierten Systemen und Industrie 4.0-Systemen voran. Italien und Spanien bieten zusätzliches Marktpotenzial für industrielle Steuerungssysteme, die Montage von Unterhaltungselektronik und die Verbesserung der Energieinfrastruktur. Infineon Technologies AG und andere europäische Unternehmen stärken den Ruf der Region im Bereich der Halbleiterqualifizierung für die Automobil- und Industriebranche.
APAC Digital IC Markt
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 44–48 % und wird voraussichtlich ein Wachstum von 8,8–9,5 % verzeichnen. Taiwan und Südkorea dominieren dabei die Bereiche fortschrittliche Fertigung und Speicherkapazität. China, Japan, Indien und Australien steigern die Nachfrage nach Halbleitern durch Elektronikfertigung, Elektrifizierung der Automobilindustrie, Telekommunikation, Cloud-Computing-Infrastrukturen und industrielle Digitalisierung.
Der Fokus auf Halbleiter-Selbstversorgung, Exportfähigkeit und Elektronikfertigung in der Region macht den asiatisch-pazifischen Raum zum Produktionszentrum für fortschrittliche digitale integrierte Schaltungen und Lieferketten für Unterhaltungselektronik. Zu den führenden Unternehmen zählen Taiwan Semiconductor Manufacturing Company Limited, Samsung Electronics Co., Ltd. und Toshiba Corporation.
Markt für digitale integrierte Schaltungen im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein Wachstum von 7,1 % bis 7,8 % erwartet, wobei die Vereinigten Arabischen Emirate eine Vorreiterrolle einnehmen. Saudi-Arabien, Südafrika und die übrigen Länder des Nahen Ostens und Afrikas investieren in Rechenzentren, intelligente Infrastruktur, Telekommunikationsnetze, Energieautomatisierung und digitale Regierungsplattformen.
Die Modernisierung der Energieinfrastruktur fördert den Einsatz eingebetteter Steuerungs-, Prozessor- und Kommunikations-ICs in Stromnetzen, Ölfeldern und industriellen Überwachungssystemen. Die lokale Fertigung ist nach wie vor begrenzt, doch Investitionen in Cloud-Technologien, staatliche KI-Initiativen und der Ausbau von 5G schaffen Nachfrage nach importierten digitalen IC-Plattformen und sicheren Partnerschaften in der Elektronikversorgung.
Segmentierungsanalyse
Komponente
Für Komponenten wird im Zeitraum 2026–2034 ein Wachstum von 8,6 % bis 9,2 % erwartet, da Käufer Rechenleistung, Speicherbandbreite, Echtzeitsteuerung und Signalverarbeitungseffizienz priorisieren. Der Markt für digitale integrierte Schaltungen (ICs) in diesem Segment umfasst Speicher für datenintensive Anwendungen, Mikroprozessoren für Rechenplattformen, Mikrocontroller für eingebettete Systeme sowie digitale Signalverarbeitungssysteme für Kommunikation, Audio, Radar und Edge-Intelligence.
- Der Arbeitsspeicher bleibt die größte Komponentengruppe, da KI-Server, Smartphones, PCs, Netzwerkgeräte und Fahrzeuge eine höhere Speicherdichte, schnellere Bandbreite und verbesserte Energieeffizienz erfordern.
- Die Nachfrage nach Mikroprozessoren wird von Cloud-Servern, PCs, Smartphones, Industriecomputern und eingebetteten Edge-Geräten bestimmt, die eine effiziente Befehlsausführung und Softwarekompatibilität benötigen.
- Mikrocontroller- Bausteine sind für Automobil-, Industrie- und Konsumgütersysteme von strategischer Bedeutung, da sie Rechenleistung, Speicher und Peripheriegeräte für eine zuverlässige eingebettete Steuerung vereinen.
- Die Nutzung digitaler Signalverarbeitungssysteme nimmt in den Bereichen 5G, Radar, Audio, Bildgebung und Edge-KI-Anwendungen zu, wo eine schnelle mathematische Verarbeitung die Dateninterpretation in Echtzeit ermöglicht.
Rohstoff
Der Rohstoffbedarf wird voraussichtlich im Zeitraum 2026–2034 um 7,9 % bis 8,5 % steigen, da Waferqualität, Substratverfügbarkeit und die Leistungsfähigkeit von Verbindungshalbleitern die Wirtschaftlichkeit der Herstellung digitaler integrierter Schaltungen beeinflussen. Silizium bleibt aufgrund seiner ausgereiften Fertigungskapazitäten dominant, während Galliumarsenid spezialisierte Hochfrequenz- und HF-nahe Funktionen erfüllt, die digitale Kommunikations- und fortschrittliche Verbindungsmodule ergänzen.
- Silizium dominiert die Nachfrage, weil es ausgereifte und fortschrittliche CMOS-Prozesse, große Wafer-Ökosysteme, etablierte Lieferketten und eine breite Kompatibilität mit der Produktion von Logik-, Speicher- und Mikrocontrollern ermöglicht.
- Galliumarsenid dient der Anwendung in der spezialisierten Hochfrequenzelektronik, wo Geschwindigkeit, Rauschverhalten und HF-Eigenschaften für Kommunikationsmodule und integrierte Signalketten von Bedeutung sind.
Endbenutzer
Für den Endkundenmarkt wird im Zeitraum 2026–2034 ein Wachstum von 8,3 % bis 8,9 % erwartet, da der Elektronikanteil in Fahrzeugen, Fabriken, Geräten und Netzwerken zunimmt. Die Verbreitung im Automobilbereich wird durch Elektrifizierung und Fahrerassistenzsysteme beschleunigt, die industrielle Nachfrage durch Automatisierung, die Unterhaltungselektronik durch KI-fähige Geräte und die Kommunikation durch 5G, Satelliten- und Breitbandinfrastruktur.
- Die Nachfrage im Automobilsektor spiegelt die Anforderungen an Elektrifizierung, Fahrerassistenzsysteme (ADAS), digitales Cockpit, Batteriemanagement, Antriebsstrangsteuerung und Fahrzeugvernetzung wider, die den digitalen Verarbeitungsanteil pro Plattform erhöhen.
- Industrielle Anwender setzen Mikrocontroller, Prozessoren und Speicher in der Robotik, Motorsteuerung, Fabriksensorik, programmierbaren Logiksystemen und vorausschauenden Wartungssystemen ein.
- Der Markt für Unterhaltungselektronik bleibt ein Absatzmarkt mit hohem Volumen, da Smartphones, PCs, Wearables, Spielkonsolen und intelligente Haushaltsgeräte effiziente Prozessoren und speicherreiche Architekturen benötigen.
- Kommunikationsanwendungen sind auf digitale integrierte Schaltungen (ICs) für Basisstationen, Router, optische Übertragungssysteme, Satelliten, Modems und Signalverarbeitungssysteme angewiesen, die Hochdurchsatznetzwerke unterstützen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Softwaredefiniert |
Skalierung |
|
Industrie |
Medium |
Factory Edge |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
On-Device-KI |
Reifen |
|
Kommunikation |
Hoch |
5G-Backhaul |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für digitale integrierte Schaltungen
KI-Infrastruktur erhöht Rechen- und Speicherintensität
Die Infrastruktur für KI wird den Bedarf an Logik und Speicher auf Server-, Beschleuniger-, Netzwerk- und Speicherebene erhöhen. Trainings- und Inferenzaufgaben erfordern Speicher mit hoher Bandbreite, leistungsstarke Prozessoren, Datenmobilität und Energiemanagementsysteme für hochdichte Rechencluster. Dies hat unter anderem zur Folge, dass Wafer für Speicher- und Logiklösungen mit hohen Leistungsanforderungen neu verteilt werden. Die Anbieter müssen zudem in der Lage sein, Packaging- und Substratkapazitäten sowie Test- und Wärmemanagementlösungen bereitzustellen. Unternehmen, die von diesem Trend profitieren, sind diejenigen, die ihre Designpläne mit Foundry- und fortschrittlichen Packaging-Kapazitäten verknüpfen können.
Fahrzeugelektronik: Steigender Bedarf an eingebetteter Steuerung
Fahrzeugplattformen entwickeln sich zu softwaredefinierten Systemen mit mehr elektronischen Steuergeräten, Zonenarchitekturen, Fahrerassistenzsystemen (ADAS), Batteriemanagement, Infotainment und Konnektivitätsmodulen. Jede dieser Funktionen erhöht den Bedarf an Mikrocontrollern, Prozessoren, Speicher und digitaler Signalverarbeitung. Der Markt profitiert von einem nachhaltigen, qualifikationsgetriebenen Wachstum, da Automobilkomponenten eine lange Lebensdauer, die Einhaltung funktionaler Sicherheitsanforderungen und zuverlässige Lieferzusagen erfordern. Selbst bei langsamem Wachstum der Fahrzeugproduktion steigt der Halbleiteranteil pro Fahrzeug aufgrund der zunehmenden Komplexität durch Elektrifizierung und Automatisierung. Zulieferer mit Portfolios in Automobilqualität, Designunterstützung und regionalen Fertigungsmöglichkeiten sind besser positioniert, um langfristige Programme mit OEMs und Tier-1-Zulieferern zu sichern.
Industrielle Automatisierung verlagert Intelligenz an den Rand des Netzwerks
Die industrielle Automatisierung rückt die Datenverarbeitung näher an Maschinen, Sensoren, Steuerungen und Roboterplattformen heran. Edge-Systeme benötigen Mikrocontroller für die deterministische Steuerung, Mikroprozessoren für die lokale Datenverarbeitung, Speicher für die Datenpufferung und Signalprozessoren für die Analyse von Vibrationen, Bildverarbeitung und Motorsteuerung. Dies führt zu einer breiteren Nachfrage nach etablierten und fortschrittlichen Technologieknoten, da Industriekunden neben kleinsten Geometrien auch Zuverlässigkeit benötigen. Anbieter digitaler ICs können durch Referenzdesigns, Softwaretools, Sicherheitsfunktionen und langfristige Produktgarantien Mehrwert generieren. Mit der zunehmenden Verbreitung von vorausschauender Wartung und flexibler Produktion in Fabriken werden eingebettete digitale Inhalte zu einem zentralen Produktivitätsfaktor.
Zukunftstrends auf dem Markt für digitale ICs
Chiplet-Architekturen werden zum Standard
Die Trends im Markt für digitale integrierte Schaltungen (ICs) werden sich zunehmend auf Chiplet-Architekturen konzentrieren, die Rechenleistung, Speicher, I/O und Beschleuniger in modularen Gehäusen vereinen. Dieser Ansatz ermöglicht es Entwicklern, die Ausbeute zu verbessern, bewährte IP wiederzuverwenden und Funktionen an geeignete Prozessknoten anzupassen, anstatt jeden Block auf der modernsten Technologie zu realisieren. Zukünftige Produkte in Rechenzentren, der Kommunikationstechnik und der Automobilindustrie werden Chiplets nutzen, um Kosten, Leistung und Lieferflexibilität in Einklang zu bringen. Dieser Trend wird Packaging, Verbindungsstandards, Wärmedesign und Testmöglichkeiten zu strategischen Differenzierungsmerkmalen machen.
Edge-KI treibt domänenspezifische Verarbeitung voran
Zukünftige Produkte werden zunehmend domänenspezifische Prozessoren enthalten, die KI-Workloads in der Nähe von Kameras, Sensoren, Fahrzeugen, Maschinen und Kommunikationsknoten ausführen. Ziel ist es, Latenzzeiten zu reduzieren, den Datenschutz zu verbessern, die Bandbreitennutzung zu senken und autonome Entscheidungen zu ermöglichen, ohne jeden Datenstrom in die Cloud zu senden. Dieser Trend wird Mikrocontroller, DSPs und Mikroprozessoren beeinflussen, da Hersteller neuronale Verarbeitungsblöcke, Sicherheitsmodule und optimierte Software-Stacks integrieren. Die größte Verbreitung wird dort zu erwarten sein, wo Echtzeitreaktion und Energieeffizienz entscheidend sind.
Marktchancen für digitale integrierte Schaltungen
Automotive-Rechenplattformen und Zonenarchitekturen
Automotive-Computing-Plattformen bieten Zulieferern, die zonale Architekturen, zentrale Verarbeitung, sichere Netzwerke und langfristige Softwarekompatibilität unterstützen können, neue Chancen. Prognosen zum Markt für digitale integrierte Schaltungen (ICs) deuten darauf hin, dass Automobilhersteller skalierbare Plattformen gegenüber fragmentierten elektronischen Steuergeräten priorisieren werden, da Fahrzeuge zunehmend mit Fahrerassistenzsystemen (ADAS), Infotainment, intelligenter Batterietechnologie und Konnektivität ausgestattet werden. Anbieter können in sicherheitszertifizierte Prozessoren, Mikrocontroller, Speicherschnittstellen, Cybersicherheitsfunktionen und Referenzdesigns für Tier-1-Zulieferer investieren. Erfolgreiche Strategien kombinieren technische Validierung, stabile Lieferketten und Anwendungsentwicklung, die die Integrationszeit für Fahrzeugprogramme verkürzt.
Lokalisierte Partnerschaften in den Bereichen Halbleiterlieferung und -design
Regionale Halbleiterrichtlinien schaffen die Chance für engere Partnerschaften zwischen Chipdesignern, Auftragsfertigern, Verpackungsunternehmen und Endkundenherstellern. Regierungen fördern eine stabile Versorgung für Verteidigung, Kommunikation, Automobilindustrie und kritische Infrastrukturen, was das Interesse an qualifizierten lokalen oder verbündeten Produktionswegen steigert. Anbieter können sich durch Multi-Source-Fertigungsstrategien, Design-for-Test-Unterstützung und Packaging-Kooperationen differenzieren. Die größten Chancen bieten sich Unternehmen, die politische Anreize in wirtschaftlich zuverlässige Kapazitäten umsetzen können, insbesondere für digitale ICs, die in regulierten oder strategisch sensiblen Anwendungen eingesetzt werden.
Aktuelle Entwicklungen
- Juli 2026: Die Taiwan Semiconductor Manufacturing Company Limited veröffentlichte ihre Ergebnisse für das zweite Quartal und hob weiterhin die Nachfrage nach fortschrittlichen Knoten und Gehäusen von Kunden aus den Bereichen KI und Hochleistungsrechnen hervor. Damit bekräftigte sie ihre Rolle als wichtiger Fertigungspartner für digitale Prozessoren, Beschleuniger und Speicherschnittstellen in den globalen Halbleiterlieferketten.
- März 2026: Siemens kündigte das Fuse EDA AI Agent-System an, einen speziell entwickelten, domänenspezifischen autonomen KI-Agenten, der komplexe Workflows für Halbleiter-, 3D-IC- und Leiterplattensysteme (PCB) plant und orchestriert. Diese Workflows umfassen mehrere Tools und Agenten und erstrecken sich über Design, Verifizierung und Fertigungsfreigabe. Der Fuse EDA AI Agent unterstützt das NVIDIA Agent Toolkit, fortschrittliche Nemotron-Modelle und die NVIDIA KI-Infrastruktur. Er verwaltet Workflows im gesamten EDA-Portfolio von Siemens und ermöglicht so eine Automatisierung, die die Produktivität im Engineering deutlich steigert und zu qualitativ hochwertigeren Designs führt.
- Juni 2025: Texas Instruments Incorporated kündigte ein großes US-amerikanisches Investitionsprogramm für die Fertigung an, das sich auf die Kapazität von 300-mm-Halbleitern konzentriert und die heimische Versorgung mit eingebetteten Prozessoren, Analogtechnik und verwandten integrierten Schaltungen stärkt, die in Anwendungen der Automobil-, Industrie-, Kommunikations- und Unterhaltungselektronik eingesetzt werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -