
Marché des circuits intégrés numériques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des circuits intégrés numériques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par composant (mémoire, microprocesseur, microcontrôleur et système de traitement numérique du signal) ; par matière première (silicium, arséniure de gallium et autres) ; par utilisateur final (automobile, industrie, électronique grand public et communication) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002157
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 31, 2026


Taille du marché en 2025
179,02 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
374,01 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,53 %
taux de croissance
Marché adressable
2 480,56 milliards de dollars américains
(2026-2034)
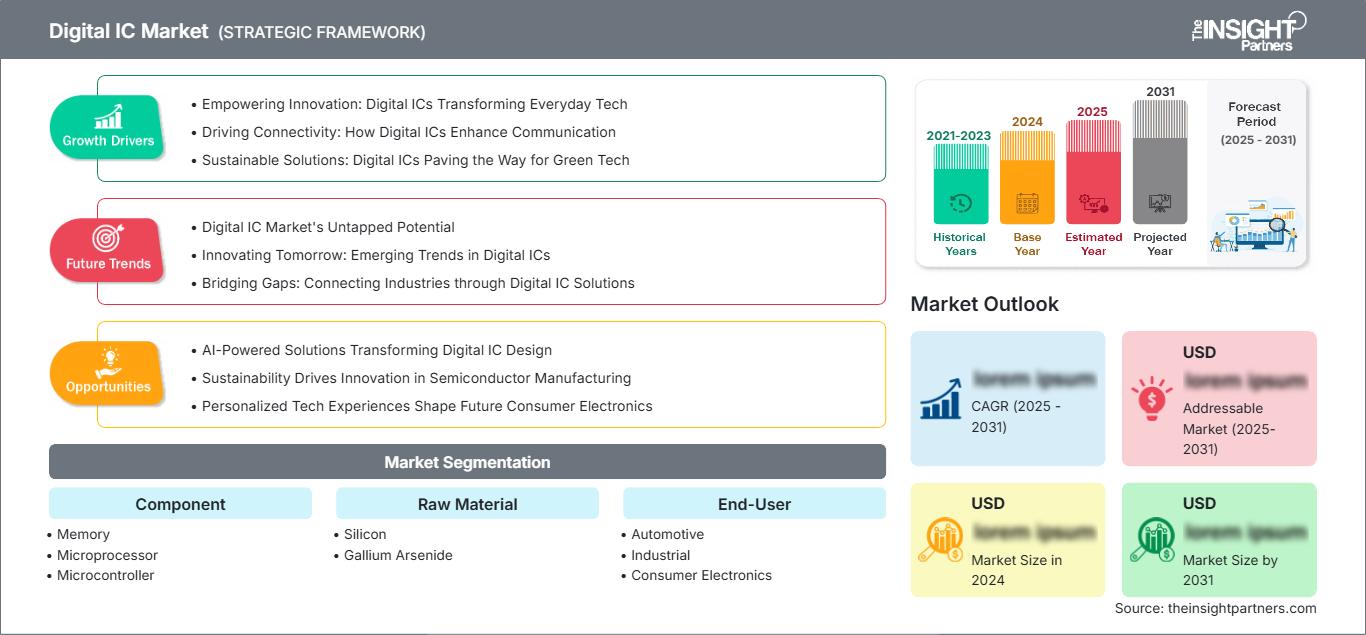
Le marché des circuits intégrés numériques est estimé à 179,02 milliards de dollars américains en 2025 et devrait atteindre 374,01 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,53 % entre 2026 et 2034. Cette croissance est due au rôle croissant joué par la mémoire, les microprocesseurs, les microcontrôleurs et les processeurs de signaux numériques dans les véhicules connectés, l'automatisation industrielle, l'électronique grand public, les systèmes de communication et les systèmes informatiques d'intelligence artificielle.
En Amérique du Nord, des facteurs tels que les investissements dans l'infrastructure cloud, l'électronique automobile et de défense, ainsi que la reprise de la production de semi-conducteurs, stimulent la croissance du marché des circuits intégrés numériques. Ce marché devrait enregistrer une croissance de 7,8 % à 8,4 % entre 2026 et 2034, portée par la demande croissante de circuits logiques performants, de mémoires et de dispositifs de contrôle embarqués.
Analyse et perspectives du marché des circuits intégrés numériques
- L'Amérique du Nord détenait une part de marché de 28 % à 31 % en 2025 et connaît une croissance annuelle composée de 7,8 % à 8,4 % entre 2026 et 2034, soutenue par les serveurs d'IA, les incitations à la production nationale, l'électronique automobile et l'infrastructure de communication.
- Les États-Unis représentaient 80 à 84 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 8,0 à 8,6 %, tirée par les écosystèmes du cloud, de la défense et de la conception de puces.
- L'Europe représentait une part de 16 % à 19 % en 2025 et progresse à un TCAC de 6,9 % à 7,5 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant en tête de l'adoption.
- La région Asie-Pacifique a capté une part de marché de 44 % à 48 % en 2025 et connaît une croissance annuelle composée de 8,8 % à 9,5 %, tirée par la Chine, Taïwan, la Corée du Sud, le Japon et l'Inde.
- Le segment le plus important, la mémoire, détenait une part de marché de 38 % à 42 % en 2025 et connaît une croissance annuelle composée de 8,9 % à 9,6 %, soutenue par l'infrastructure d'IA et l'électronique grand public avancée.
- Le segment à forte croissance des systèmes de traitement numérique du signal détenait une part de marché de 14 % à 17 % en 2025 et connaît une croissance annuelle composée de 9,4 % à 10,2 %, tirée par les communications, les systèmes ADAS et les charges de travail d'IA en périphérie.
- Principales entreprises analysées en détail : Samsung Electronics Co., Ltd., Intel Corporation, Qualcomm Incorporated, Toshiba Corporation, Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated, Renesas Electronics Corporation, Analog Devices, Inc., Infineon Technologies AG et Skyworks Solutions, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques font évoluer les circuits intégrés numériques, passant de plateformes modulaires à des plateformes hétérogènes intégrant logique, mémoire, contrôle embarqué et traitement du signal. La part de marché des circuits intégrés numériques s'accroît grâce à la demande croissante d'accélérateurs d'IA, de mémoire à large bande passante, de microcontrôleurs et de processeurs dédiés. La production reste toutefois tributaire des contraintes liées à la capacité des plaquettes, à la transition vers de nouvelles générations de puces, aux limitations du packaging, aux logiciels de CAO et à un contexte géopolitique qui favorise la production locale.
À l'avenir, la demande sera tirée par le cloud computing, les véhicules connectés, les systèmes de calcul en périphérie de réseau industriel, les communications par satellite, le déploiement de la 5G et l'électronique grand public, qui exige une puissance de calcul accrue. De nouvelles régions développent leurs capacités de production électronique, tandis que le soutien géopolitique à l'indépendance du secteur des semi-conducteurs favorise la création de nouvelles usines, les investissements dans les matériaux et la formation de la main-d'œuvre. Les fournisseurs capables de garantir la capacité de leurs fonderies, la certification de leurs bibliothèques de propriété intellectuelle et la conception sur mesure bénéficieront d'un avantage stratégique.
Rapport sur le marché des circuits intégrés numériques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 179,02 milliards de dollars américains |
| Taille du marché d'ici 2034 | 374,01 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des circuits intégrés numériques
La croissance du marché des circuits intégrés numériques est alimentée par l'augmentation de la production de données, le déploiement de modèles d'intelligence artificielle, les véhicules autonomes, l'automatisation des installations industrielles et la connectivité haut débit. Selon le WSTS, le marché des circuits intégrés devrait atteindre 611,58 milliards de dollars américains en 2025 et prévoit une croissance de 9,1 % en 2026, la mémoire et la logique étant les principaux moteurs de cette croissance. Ces indicateurs structurels témoignent d'une demande croissante de circuits intégrés numériques capables de traiter, stocker, contrôler et communiquer des informations au sein de l'écosystème électronique.
La chaîne de valeur comprend les entreprises de conception électronique automatisée, les sociétés de conception de semi-conducteurs sans usine, les fabricants de dispositifs intégrés, les fonderies, les prestataires de services d'assemblage et de test externalisés, les fabricants de substrats, les fabricants d'équipements et les équipementiers de produits finaux. L'offre est influencée par les délais de production des plaquettes, la maturité des nœuds technologiques pour les microcontrôleurs, le conditionnement des mémoires à large bande passante et les cycles de qualification dans les secteurs automobile et industriel, en raison des critères de fiabilité.
D'après le rapport sur le marché des circuits intégrés numériques, la concurrence oppose les entreprises verticalement intégrées, les entreprises de semi-conducteurs sans usine et les fonderies. Samsung Electronics Co., Ltd. et Toshiba Corporation demeurent des acteurs incontournables du secteur de la mémoire, tandis qu'Intel Corporation se concentre sur ses processeurs et ses fonderies. Qualcomm Incorporated est un leader sur les marchés de l'informatique mobile et de l'edge computing, et Taiwan Semiconductor Manufacturing Company Limited propose ses services de fabrication de circuits logiques de haute qualité à une clientèle internationale.
Les investissements s'orientent désormais vers les technologies de pointe, les capacités de production de 300 mm, les chiplets et la sécurité de la chaîne d'approvisionnement locale. Texas Instruments Incorporated et Infineon Technologies AG renforcent leur présence dans les domaines du contrôle embarqué et de l'électronique automobile, tandis que Renesas Electronics Corporation, Analog Devices, Inc. et Skyworks Solutions, Inc. privilégient les technologies mixtes, la connectivité et l'intégration système.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des circuits intégrés numériques : Perspectives stratégiques
Perspectives régionales
Marché des circuits intégrés numériques en Amérique du Nord
La part de marché de l'Amérique du Nord dans le secteur des circuits intégrés numériques était estimée entre 28 % et 31 % en 2025, avec un taux de croissance prévu de 7,8 % à 8,4 % entre 2026 et 2034. Cette croissance est notamment portée par les centres de données hyperscale, l'électronique de défense, les accélérateurs d'IA dans le cloud, l'électronique automobile et la modernisation des infrastructures de communication. Selon une analyse de la SIA basée sur les données WSTS, la croissance du secteur se concentre dans les domaines de la logique et de la mémoire, ce qui témoigne de la qualité de la conception et de la demande en calcul avancé.
Les facteurs qui favorisent le développement d'un écosystème en Amérique du Nord comprennent les incitations politiques aux États-Unis, l'engagement des entreprises privées dans la fabrication de semi-conducteurs et les initiatives en matière d'emballage. Cependant, le calendrier de la montée en puissance de la production constitue un enjeu majeur. Le Canada apporte son expertise en intelligence artificielle, en technologies de communication et en conception, tandis que le Mexique contribue à l'intégration de la fabrication électronique.
Marché américain des circuits intégrés numériques
En 2025, les États-Unis représentaient 80 à 84 % du marché nord-américain, et la croissance prévue se situe entre 8 et 8,6 %. Les principaux moteurs de cette demande sont l'informatique en nuage, les systèmes de défense, la mobilité autonome, l'automatisation industrielle et l'électronique grand public haut de gamme. Les entreprises dont le siège social est aux États-Unis exercent une influence sur les processeurs, les modems, les contrôleurs et les accélérateurs d'IA, même lorsque leur fabrication fait appel à des fonderies du monde entier.
Parmi les portefeuilles critiques d'importance nationale figurent les plateformes de processeurs, le contrôle embarqué, le traitement du signal, les interfaces RF et la connectivité, proposés par des entreprises telles qu'Intel Corporation, Qualcomm Incorporated, Texas Instruments Incorporated, Analog Devices, Inc. et Skyworks Solutions, Inc. Les tendances en matière d'applications incluent les processeurs avancés pour centres de données, les microcontrôleurs pour les applications automobiles et industrielles, et le traitement numérique du signal pour les communications, le radar, l'audio et l'inférence en périphérie.
Marché européen des circuits intégrés numériques
L'Europe détenait entre 16 % et 19 % de parts de marché en 2025 et devrait connaître une croissance de 6,9 % à 7,5 %, portée par l'Allemagne dans les secteurs de l'électronique automobile, de l'automatisation industrielle et de la fabrication de semi-conducteurs. Le Royaume-Uni se distingue par son innovation et sa recherche en matière de conception, de communication et d'intelligence artificielle, tandis que la France est un acteur majeur des projets aérospatiaux, de défense et d'électronique embarquée. La stratégie régionale privilégie l'indépendance stratégique et la fiabilité de l'approvisionnement en puces.
L'automatisation industrielle et automobile allemande stimule la demande en microcontrôleurs, mémoires et processeurs pour les systèmes électrifiés et l'Industrie 4.0. L'Italie et l'Espagne offrent un potentiel de marché supplémentaire pour les systèmes de contrôle industriel, l'assemblage de produits électroniques grand public et l'amélioration des infrastructures énergétiques. Infineon Technologies AG et d'autres entreprises européennes renforcent la réputation de la région en matière de qualifications de semi-conducteurs pour les secteurs automobile et industriel.
Marché des circuits intégrés numériques de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 44 % et 48 % des parts de marché en 2025 et devrait connaître une croissance de 8,8 % à 9,5 %, Taïwan et la Corée du Sud dominant les secteurs de la fabrication avancée et de la capacité de mémoire. La Chine, le Japon, l'Inde et l'Australie stimulent la demande de semi-conducteurs par le biais de la fabrication électronique, de l'électrification automobile, des télécommunications, des infrastructures de cloud computing et de la numérisation industrielle.
L'accent mis sur l'autosuffisance en semi-conducteurs, l'exportation et la fabrication de produits électroniques dans la région Asie-Pacifique en fait un centre névralgique de la production de circuits intégrés numériques avancés et des chaînes d'approvisionnement en électronique grand public. Parmi les entreprises qui dominent ce secteur figurent Taiwan Semiconductor Manufacturing Company Limited, Samsung Electronics Co., Ltd. et Toshiba Corporation.
Marché des circuits intégrés numériques du Moyen-Orient et de l'Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance de 7,1 % à 7,8 % entre 2026 et 2034, les Émirats arabes unis étant en tête de l'adoption de ces technologies. L'Arabie saoudite, l'Afrique du Sud et le reste de la région MENA investissent dans les centres de données, les infrastructures intelligentes, les réseaux de télécommunications, l'automatisation énergétique et les plateformes de gouvernement numérique.
La modernisation des infrastructures énergétiques favorise l'adoption de circuits intégrés embarqués pour le contrôle, le traitement et les communications dans les réseaux électriques, les champs pétroliers et les systèmes de surveillance industrielle. La production locale demeure limitée, mais les investissements dans le cloud, les initiatives d'intelligence artificielle souveraine et le déploiement de la 5G créent une demande pour les plateformes de circuits intégrés numériques importées et les partenariats d'approvisionnement en électronique sécurisés.
Analyse de segmentation
Composant
Le marché des composants devrait croître de 8,6 % à 9,2 % entre 2026 et 2034, les acheteurs privilégiant la densité de calcul, la bande passante mémoire, le contrôle en temps réel et l'efficacité du traitement du signal. Ce segment du marché des circuits intégrés numériques englobe la mémoire pour les charges de travail gourmandes en données, les microprocesseurs pour les plateformes informatiques, les microcontrôleurs pour le contrôle embarqué et les systèmes de traitement numérique du signal pour les communications, l'audio, le radar et l'intelligence en périphérie.
- La mémoire reste le principal groupe de composants car les serveurs d'IA, les smartphones, les PC, les équipements réseau et les véhicules nécessitent une densité plus élevée, une bande passante plus rapide et une meilleure efficacité énergétique.
- La demande en microprocesseurs est façonnée par les serveurs cloud, les PC, les smartphones, les ordinateurs industriels et les dispositifs embarqués qui nécessitent une exécution efficace des instructions et une compatibilité logicielle.
- Les microcontrôleurs sont des dispositifs stratégiquement importants pour les systèmes automobiles, industriels et grand public car ils combinent traitement, mémoire et périphériques pour un contrôle embarqué fiable.
- L'adoption des systèmes de traitement numérique du signal (DSP) est en hausse dans les applications 5G, radar, audio, imagerie et d'IA embarquée, où un traitement mathématique rapide permet une interprétation des données en temps réel.
Matière première
Le coût des matières premières devrait croître de 7,9 % à 8,5 % entre 2026 et 2034, la qualité des plaquettes, la disponibilité des substrats et les performances des semi-conducteurs composés influençant la rentabilité de la fabrication des circuits intégrés numériques. Le silicium demeure dominant grâce à sa capacité de production bien établie, tandis que l'arséniure de gallium est utilisé pour des fonctions spécialisées haute fréquence et radiofréquences, complémentaires aux modules de communication numérique et de connectivité avancée.
- Le silicium domine la demande car il prend en charge des procédés CMOS matures et avancés, de vastes écosystèmes de plaquettes, des chaînes d'approvisionnement établies et une large compatibilité avec la production de circuits logiques, de mémoires et de microcontrôleurs.
- L'arséniure de gallium est utilisé dans l'électronique haute fréquence spécialisée où la vitesse, les performances en matière de bruit et les caractéristiques RF sont précieuses pour les modules de communication et les chaînes de signaux intégrées.
Utilisateur final
Le marché des utilisateurs finaux devrait croître de 8,3 % à 8,9 % entre 2026 et 2034, porté par l'intégration croissante de l'électronique dans les véhicules, les usines, les appareils et les réseaux. L'adoption de ces technologies est accélérée par l'électrification et les systèmes d'aide à la conduite dans le secteur automobile, par l'automatisation dans le secteur industriel, par les appareils dotés d'intelligence artificielle dans le secteur de l'électronique grand public et par la 5G, les technologies satellitaires et l'infrastructure à haut débit dans le secteur des communications.
- La demande automobile reflète les exigences en matière d'électrification, d'ADAS, de cockpit numérique, de gestion des batteries, de contrôle du groupe motopropulseur et de connectivité des véhicules, ce qui augmente le contenu de traitement numérique par plateforme.
- Les utilisateurs industriels déploient des microcontrôleurs, des processeurs et de la mémoire dans la robotique, la commande de moteurs, les capteurs d'usine, les systèmes logiques programmables et les équipements de maintenance prédictive.
- L'électronique grand public reste un segment de marché à fort volume, car les smartphones, les PC, les objets connectés, les consoles de jeux et les appareils intelligents nécessitent des processeurs performants et des architectures riches en mémoire.
- Les applications de communication dépendent des circuits intégrés numériques pour les stations de base, les routeurs, le transport optique, les satellites, les modems et les systèmes de traitement du signal prenant en charge les réseaux à haut débit.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Haut |
Logiciel défini |
Mise à l'échelle |
|
Industriel |
Moyen |
Frontière de l'usine |
Mise à l'échelle |
|
Électronique grand public |
Haut |
IA embarquée |
Mature |
|
Communication |
Haut |
Liaison 5G |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des circuits intégrés numériques
L'infrastructure d'IA accroît l'intensité de calcul et de mémoire
L'infrastructure pour l'IA va accroître la demande en logique et en mémoire par serveur, accélérateur, réseau et stockage. Les tâches d'entraînement et d'inférence nécessiteront une mémoire à large bande passante, des processeurs puissants, la mobilité des données et des systèmes de gestion de l'énergie autour de clusters de calcul haute densité. Il en résultera une réaffectation des plaquettes de silicium vers des solutions de mémoire et de logique exigeant de hautes performances. Les fournisseurs devront également être en mesure d'adapter leurs capacités en matière de conditionnement et de substrat, de test et de gestion thermique. Les entreprises qui tireront profit de cette tendance seront celles qui sauront aligner leurs plans de conception avec les fonderies et les capacités de conditionnement avancées.
L'électronique embarquée des véhicules accroît la demande en systèmes de contrôle embarqués.
Les plateformes automobiles évoluent vers des systèmes définis par logiciel, intégrant davantage d'unités de contrôle électroniques, d'architectures zonales, de fonctions ADAS, de gestion de la batterie, de systèmes d'infodivertissement et de modules de connectivité. Chaque fonction accroît la demande en microcontrôleurs, processeurs, mémoire et traitement numérique du signal. L'impact sur le marché se traduit par une croissance durable, portée par la qualification, car les composants automobiles exigent une longue durée de vie, la conformité aux normes de sécurité fonctionnelle et un approvisionnement fiable. Même en cas de faible croissance de la production automobile, la quantité de semi-conducteurs par véhicule augmente avec la complexité croissante de l'électrification et de l'automatisation. Les fournisseurs disposant de gammes de produits adaptées au secteur automobile, d'un soutien à la conception et d'options de production régionales sont mieux placés pour conclure des contrats à long terme avec les constructeurs automobiles et les équipementiers de premier rang.
L'automatisation industrielle déplace l'intelligence vers la périphérie
L'automatisation industrielle rapproche le traitement des données des machines, des capteurs, des contrôleurs et des plateformes robotiques. Les systèmes périphériques nécessitent des microcontrôleurs pour un contrôle déterministe, des microprocesseurs pour le calcul local, de la mémoire pour la mise en mémoire tampon des données et des processeurs de signaux pour l'analyse des vibrations, la vision et le contrôle des moteurs. L'impact sur le marché se traduit par une demande accrue pour les nœuds technologiques matures et avancés, car les clients industriels privilégient la fiabilité à la simple miniaturisation. Les fournisseurs de circuits intégrés numériques peuvent valoriser ces technologies grâce à des conceptions de référence, des outils logiciels, des fonctionnalités de sécurité et des engagements sur la durée de vie des produits. Avec l'adoption de la maintenance prédictive et de la production flexible dans les usines, le contenu numérique embarqué devient un facteur clé de productivité.
Tendances futures du marché des circuits intégrés numériques
Les architectures à chiplets se généralisent
Les tendances du marché des circuits intégrés numériques s'orienteront de plus en plus vers les architectures à base de chiplets, qui combinent calcul, mémoire, E/S et accélérateurs dans des boîtiers modulaires. Cette approche permet aux concepteurs d'améliorer le rendement, de réutiliser des propriétés intellectuelles éprouvées et d'adapter les fonctions aux nœuds de processus appropriés, au lieu d'imposer la technologie la plus avancée à chaque bloc. Les futurs produits destinés aux centres de données, aux communications et à l'informatique automobile utiliseront des chiplets pour optimiser le coût, les performances et la flexibilité d'approvisionnement. Cette tendance fera du packaging, des normes d'interconnexion, de la conception thermique et des capacités de test des facteurs de différenciation stratégiques.
L'IA en périphérie pilote le traitement spécifique au domaine
Les produits futurs intégreront de plus en plus de processeurs dédiés à des domaines spécifiques, capables d'exécuter des charges de travail d'IA à proximité de caméras, de capteurs, de véhicules, de machines et de nœuds de communication. L'objectif est de réduire la latence, d'améliorer la confidentialité, de diminuer la consommation de bande passante et de faciliter les décisions autonomes sans envoyer l'intégralité des flux de données vers le cloud. Cette tendance influencera les microcontrôleurs, les DSP et les microprocesseurs, les fournisseurs y ajoutant des blocs de traitement neuronal, des moteurs de sécurité et des piles logicielles optimisées. L'adoption sera la plus forte là où la réactivité en temps réel et l'efficacité énergétique sont essentielles.
Opportunités du marché des circuits intégrés numériques
Plateformes informatiques automobiles et architectures zonales
Les plateformes informatiques automobiles offrent des opportunités aux fournisseurs capables de prendre en charge les architectures zonales, le traitement centralisé, la mise en réseau sécurisée et la compatibilité logicielle à long terme. Les prévisions du marché des circuits intégrés numériques indiquent que les constructeurs automobiles privilégieront les plateformes évolutives aux unités de contrôle électroniques fragmentées, à mesure que les véhicules intègrent des systèmes avancés d'aide à la conduite (ADAS), d'infodivertissement, de gestion intelligente de la batterie et de connectivité. Les fournisseurs peuvent investir dans des processeurs, des microcontrôleurs, des interfaces mémoire, des fonctionnalités de cybersécurité et des conceptions de référence certifiés conformes aux normes de sécurité pour les équipementiers de rang 1. Les stratégies gagnantes combineront validation technique, approvisionnement stable et ingénierie d'application afin de réduire les délais d'intégration pour les programmes automobiles.
Partenariats locaux en matière d'approvisionnement et de conception de semi-conducteurs
Les politiques régionales en matière de semi-conducteurs favorisent des partenariats plus étroits entre les concepteurs de puces, les fonderies, les entreprises d'encapsulation et les équipementiers. Les gouvernements encouragent un approvisionnement fiable pour la défense, les communications, l'automobile et les infrastructures critiques, ce qui accroît l'intérêt pour des filières de production locales ou alliées qualifiées. Les fournisseurs peuvent se différencier grâce à des stratégies de fabrication multi-sources, un accompagnement à la conception pour les tests et une collaboration en matière d'encapsulation. Cette opportunité est particulièrement intéressante pour les entreprises capables de traduire les incitations politiques en une capacité de production commercialement fiable, notamment pour les circuits intégrés numériques destinés à des applications réglementées ou stratégiques.
Développements récents
- Juillet 2026 : Taiwan Semiconductor Manufacturing Company Limited a publié ses résultats du deuxième trimestre et a continué de mettre en avant la demande de technologies avancées et d’encapsulation de la part des clients des secteurs de l’IA et du calcul haute performance, renforçant ainsi son rôle de partenaire de fabrication clé pour les processeurs numériques, les accélérateurs et les dispositifs d’interface mémoire dans les chaînes d’approvisionnement mondiales des semi-conducteurs.
- Mars 2026 : Siemens annonce le système Fuse EDA AI Agent, un agent d’IA autonome dédié à un domaine spécifique. Ce système planifie et orchestre les flux de travail complexes, multi-outils et multi-agents, des systèmes de semi-conducteurs, de circuits intégrés 3D et de cartes de circuits imprimés (PCB), couvrant la conception, la vérification et la validation de la fabrication. Compatible avec NVIDIA Agent Toolkit, les modèles Nemotron avancés et l’infrastructure d’IA NVIDIA, Fuse EDA AI Agent gère les flux de travail de l’ensemble du portefeuille EDA de Siemens, offrant une automatisation qui accélère considérablement la productivité des ingénieurs et permet d’obtenir des conceptions de meilleure qualité.
- Juin 2025 : Texas Instruments Incorporated a annoncé un important programme d’investissement dans la fabrication aux États-Unis, axé sur la capacité de production de semi-conducteurs de 300 mm, renforçant ainsi l’offre nationale pour le traitement embarqué, l’analogique et les portefeuilles de circuits intégrés connexes utilisés dans les applications automobiles, industrielles, de communication et électroniques grand public.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -