
Mercato dei circuiti integrati digitali: dimensioni, crescita e previsioni 2034
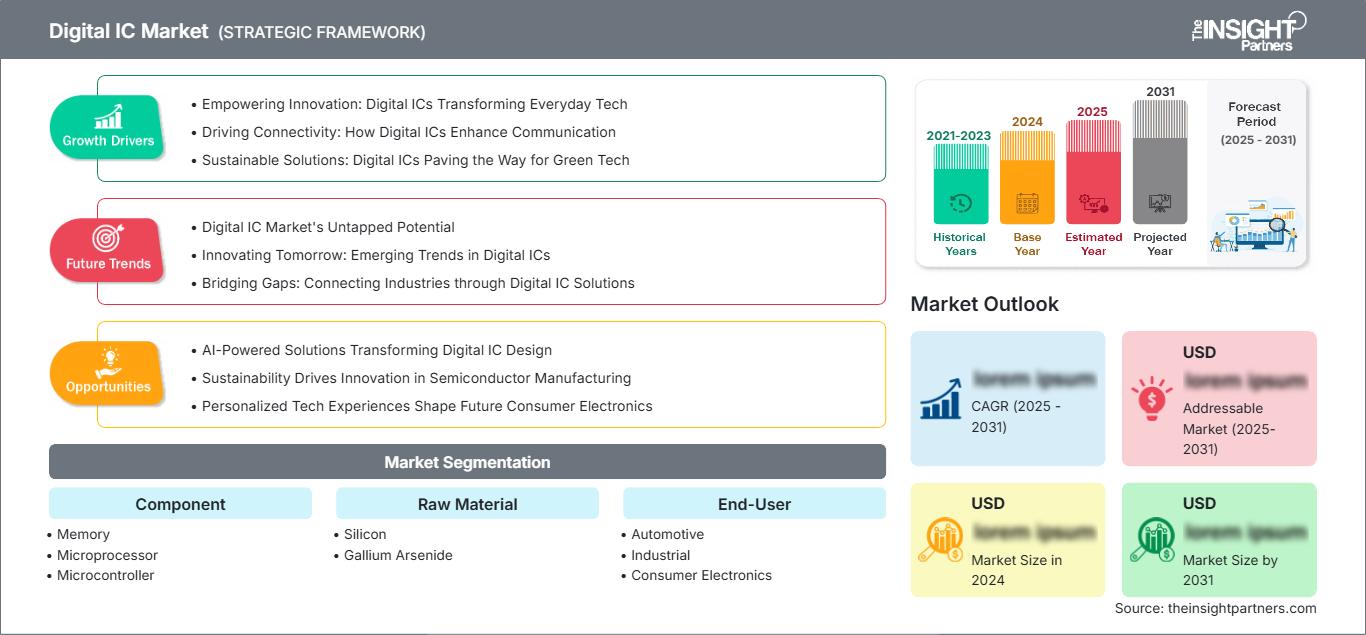
Dimensioni e previsioni del mercato dei circuiti integrati digitali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (memoria, microprocessore, microcontrollore e sistema di elaborazione del segnale digitale); materia prima (silicio, arseniuro di gallio e altri); utente finale (settore automobilistico, industriale, elettronica di consumo e comunicazioni) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002157
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 31, 2026


Dimensioni del mercato nel 2025
179,02 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
374,01 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,53 %
Tasso di crescita
Mercato di riferimento
2.480,56 miliardi di dollari USA
(2026-2034)
Il mercato dei circuiti integrati digitali (DIC) ha raggiunto un valore di 179,02 miliardi di dollari nel 2025 e si prevede che crescerà fino a 374,01 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,53% dal 2026 al 2034. La crescita del mercato è dovuta al ruolo sempre più importante svolto da memorie, microprocessori, microcontrollori e processori di segnale digitale in settori quali auto connesse, automazione industriale, elettronica di consumo, sistemi di comunicazione e sistemi di calcolo basati sull'intelligenza artificiale.
In Nord America, fattori quali gli investimenti in infrastrutture cloud, elettronica automobilistica, elettronica per la difesa e la ripresa della produzione di semiconduttori stanno trainando la crescita del mercato dei circuiti integrati digitali. Si prevede che il mercato registrerà una crescita del 7,8-8,4% dal 2026 al 2034, grazie alla crescente domanda di logica ad alte prestazioni, memorie e dispositivi di controllo embedded.
Analisi e approfondimenti sul mercato dei circuiti integrati digitali
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 28% e il 31% e sta crescendo a un tasso annuo composto (CAGR) del 7,8%-8,4% nel periodo 2026-2034, grazie ai server per l'intelligenza artificiale, agli incentivi per la produzione nazionale di semiconduttori, all'elettronica per il settore automobilistico e alle infrastrutture di comunicazione.
- Nel 2025 gli Stati Uniti rappresentavano l'80%-84% del Nord America e stavano crescendo a un tasso annuo composto (CAGR) dell'8,0%-8,6%, trainati dagli ecosistemi del cloud, della difesa e della progettazione di chip.
- Nel 2025, l'Europa ha rappresentato una quota di mercato compresa tra il 16% e il 19%, con un tasso di crescita annuo composto (CAGR) del 6,9%-7,5%, guidata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025, la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 44% e il 48%, espandendosi a un tasso annuo composto (CAGR) dell'8,8%-9,5%, trainata da Cina, Taiwan, Corea del Sud, Giappone e India.
- Il segmento più ampio, quello delle memorie, deteneva una quota di mercato compresa tra il 38% e il 42% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) dell'8,9%-9,6%, supportato dalle infrastrutture di intelligenza artificiale e dall'elettronica di consumo avanzata.
- Il segmento in forte crescita dei sistemi di elaborazione del segnale digitale (DSP) deteneva una quota di mercato del 14%-17% nel 2025 e sta crescendo a un CAGR del 9,4%-10,2%, trainato dalle comunicazioni, dai sistemi ADAS e dai carichi di lavoro di intelligenza artificiale edge.
- Aziende chiave analizzate nel dettaglio : Samsung Electronics Co., Ltd., Intel Corporation, Qualcomm Incorporated, Toshiba Corporation, Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated, Renesas Electronics Corporation, Analog Devices, Inc., Infineon Technologies AG e Skyworks Solutions, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici stanno trasformando i circuiti integrati digitali da piattaforme modulari a piattaforme eterogenee, costituite da logica, memoria, controllo on-chip e capacità di elaborazione del segnale. La quota di mercato dei circuiti integrati digitali è in crescita grazie alla crescente domanda di acceleratori per l'intelligenza artificiale, memorie ad alta larghezza di banda, microcontrollori e processori specifici per settore. La produzione è ancora condizionata dai vincoli di capacità dei wafer, dalla transizione dei nodi tecnologici, dalle limitazioni del packaging, dal software EDA e dalle dinamiche geopolitiche che favoriscono la produzione locale.
In futuro, la domanda sarà trainata dal cloud computing, dalle auto connesse, dai sistemi di edge computing industriale, dalle comunicazioni satellitari, dall'implementazione del 5G e dall'elettronica di consumo che necessita di una maggiore efficienza computazionale. Nuove aree geografiche stanno sviluppando le proprie capacità di produzione elettronica, mentre il sostegno geopolitico all'indipendenza dei semiconduttori favorisce nuovi impianti di produzione, investimenti in materiali e forza lavoro. I fornitori in grado di garantire capacità di fonderia, certificazione di librerie IP e progettazione personalizzata avranno un vantaggio strategico.
Ambito del rapporto sul mercato dei circuiti integrati digitali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 179,02 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 374,01 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei circuiti integrati digitali
La crescita del mercato dei circuiti integrati digitali è trainata dall'aumento della generazione di dati, dall'implementazione di modelli di intelligenza artificiale, dai veicoli a guida autonoma, dall'automazione degli impianti e dalla connettività veloce. Il WSTS ha indicato che il mercato dei circuiti integrati raggiungerà i 611,58 miliardi di dollari nel 2025 e ha previsto una crescita del 9,1% nel 2026, con la memoria e la logica a trainare la crescita del settore. Tali segnali strutturali indicano una crescente domanda di circuiti integrati digitali in grado di elaborare, memorizzare, controllare e comunicare informazioni nell'ecosistema elettronico.
La catena del valore comprende aziende di automazione della progettazione elettronica, aziende di progettazione di semiconduttori fabless, produttori di dispositivi integrati, fonderie, fornitori di servizi di assemblaggio e collaudo in outsourcing, produttori di substrati, aziende produttrici di apparecchiature e OEM di prodotti finali. L'offerta è influenzata dalle fasi avanzate di avvio della produzione di wafer, dai nodi di maturità per i microcontrollori, dal packaging di memorie ad alta larghezza di banda e dai cicli di qualificazione nei settori automobilistico e industriale, dovuti a criteri di affidabilità.
Secondo il rapporto Digital IC Market, la concorrenza si svolge tra aziende verticalmente integrate, aziende di semiconduttori fabless e partner di fonderia. Samsung Electronics Co., Ltd. e Toshiba Corporation rimangono cruciali nel settore delle memorie, mentre Intel Corporation si concentra sui processori e sulle fonderie. Qualcomm Incorporated è leader nei mercati del mobile computing e dell'edge computing, e Taiwan Semiconductor Manufacturing Company Limited offre servizi di fabbricazione logica di alta qualità a diversi clienti in tutto il mondo.
Le tendenze attuali in materia di investimenti puntano verso tecnologie di processo avanzate, capacità di fabbricazione a 300 mm, chiplet e sicurezza della catena di approvvigionamento locale. Texas Instruments Incorporated e Infineon Technologies AG espandono la loro presenza nel settore del controllo embedded e dell'elettronica automobilistica, mentre Renesas Electronics Corporation, Analog Devices, Inc. e Skyworks Solutions, Inc. si concentrano sull'approccio a segnale misto, connettività e integrazione a livello di sistema.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei circuiti integrati digitali: approfondimenti strategici
Approfondimenti regionali
Mercato dei circuiti integrati digitali in Nord America
Si stima che la quota di mercato nordamericana dei circuiti integrati digitali si attesti tra il 28% e il 31% nel 2025, con un tasso di crescita previsto tra il 7,8% e l'8,4% tra il 2026 e il 2034. I fattori trainanti includono i data center hyperscale, l'elettronica per la difesa, gli acceleratori di intelligenza artificiale per il cloud, l'elettronica automobilistica e l'aggiornamento delle infrastrutture di comunicazione. Secondo un'analisi di SIA basata sui dati WSTS, la crescita del settore si concentra nei segmenti Logica e Memoria, a testimonianza della solidità progettuale e della domanda di soluzioni di calcolo avanzate.
Tra i fattori che aiutano il Nord America a sviluppare un ecosistema per la regione figurano gli incentivi politici negli Stati Uniti, l'impegno del settore privato nella creazione di fabbriche di semiconduttori e le iniziative nel settore del packaging. Tuttavia, il problema risiede nella tempistica dell'aumento della produzione. Il Canada contribuisce nel campo dell'intelligenza artificiale, delle tecnologie di comunicazione e della progettazione, mentre il Messico supporta l'integrazione della produzione di elettronica.
Mercato statunitense dei circuiti integrati digitali
Nel 2025 gli Stati Uniti rappresentavano l'80%-84% del Nord America e la crescita prevista era dell'8%-8,6%. I principali fattori trainanti della domanda includono il cloud computing, i sistemi di difesa, la mobilità autonoma, l'automazione industriale e l'elettronica di consumo di fascia alta. Le aziende con sede negli Stati Uniti esercitano influenza su processori, modem, controller e acceleratori per l'intelligenza artificiale, anche quando il processo produttivo coinvolge fonderie in tutto il mondo.
Alcuni dei portafogli critici di importanza nazionale includono piattaforme di processori, controllo embedded, elaborazione del segnale, front-end RF e connettività, offerti da aziende come Intel Corporation, Qualcomm Incorporated, Texas Instruments Incorporated, Analog Devices, Inc. e Skyworks Solutions, Inc. Alcune delle tendenze applicative includono processori avanzati per data center, microcontrollori per applicazioni automobilistiche e industriali ed elaborazione del segnale digitale per comunicazioni, radar, audio e inferenza edge.
Mercato europeo dei circuiti integrati digitali
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 16% e il 19% e si prevede una crescita del 6,9%-7,5%, trainata dalla Germania nei settori dell'elettronica automobilistica, dell'automazione industriale e dell'ecosistema di produzione di semiconduttori. Il Regno Unito contribuisce all'innovazione e alla ricerca in ambito di design, comunicazione e intelligenza artificiale, mentre la Francia eccelle nei progetti aerospaziali, di difesa e di elettronica embedded. La strategia regionale si concentra sull'indipendenza strategica e su una fornitura affidabile di chip.
Il settore automobilistico e dell'automazione industriale tedesco traina la domanda di microcontrollori, memorie e processori per sistemi elettrificati e per l'Industria 4.0. Italia e Spagna offrono un ulteriore potenziale di mercato per i sistemi di controllo industriale, l'assemblaggio di elettronica di consumo e il miglioramento delle infrastrutture energetiche. Infineon Technologies AG e altre aziende europee rafforzano la reputazione della regione in materia di qualificazione di semiconduttori per il settore automobilistico e industriale.
Mercato dei circuiti integrati digitali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 44% e il 48% e si prevede che registrerà un tasso di crescita tra l'8,8% e il 9,5%, con Taiwan e Corea del Sud a dominare la produzione avanzata e la capacità di memoria. Cina, Giappone, India e Australia aumentano la domanda di semiconduttori attraverso la produzione di elettronica, l'elettrificazione del settore automobilistico, le telecomunicazioni, le infrastrutture di cloud computing e la digitalizzazione industriale.
L'enfasi sull'autosufficienza nel settore dei semiconduttori, sull'esportabilità e sulla produzione di componenti elettronici nella regione rende l'area Asia-Pacifico il centro di produzione per circuiti integrati digitali avanzati e catene di fornitura di elettronica di consumo. Tra le aziende leader in questo settore figurano Taiwan Semiconductor Manufacturing Company Limited, Samsung Electronics Co., Ltd. e Toshiba Corporation.
Mercato dei circuiti integrati digitali in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà del 7,1%-7,8% nel periodo 2026-2034, con gli Emirati Arabi Uniti in testa per quanto riguarda l'adozione di queste tecnologie. Arabia Saudita, Sudafrica e il resto della regione MEA investono in data center, infrastrutture intelligenti, reti di telecomunicazione, automazione energetica e piattaforme di governo digitale.
La modernizzazione delle infrastrutture energetiche favorisce l'adozione di circuiti integrati per il controllo, l'elaborazione e la comunicazione in sistemi di monitoraggio per reti elettriche, giacimenti petroliferi e impianti industriali. La produzione locale rimane limitata, ma gli investimenti nel cloud, le iniziative nazionali in materia di intelligenza artificiale e l'espansione del 5G creano domanda di piattaforme digitali con circuiti integrati importati e di solide partnership per la fornitura di componenti elettronici.
Analisi di segmentazione
Componente
Si prevede che questo segmento di mercato crescerà dell'8,6%-9,2% nel periodo 2026-2034, in quanto gli acquirenti daranno priorità alla densità di calcolo, alla larghezza di banda della memoria, al controllo in tempo reale e all'efficienza dell'elaborazione del segnale. L'ambito del mercato dei circuiti integrati digitali (DIC) in questo segmento comprende memorie per carichi di lavoro ad alta intensità di dati, microprocessori per piattaforme di calcolo, microcontrollori per il controllo embedded e sistemi di elaborazione del segnale digitale per comunicazioni, audio, radar e edge intelligence.
- La memoria rimane il gruppo di componenti più numeroso perché i server di intelligenza artificiale, gli smartphone, i PC, le apparecchiature di rete e i veicoli richiedono una maggiore densità, una larghezza di banda più elevata e una migliore efficienza energetica.
- La domanda di microprocessori è plasmata da server cloud, PC, smartphone, computer industriali e dispositivi embedded periferici che necessitano di un'esecuzione efficiente delle istruzioni e di compatibilità software.
- I dispositivi a microcontrollore rivestono un'importanza strategica per i sistemi automobilistici, industriali e di consumo, in quanto combinano elaborazione, memoria e periferiche per un controllo embedded affidabile.
- L'adozione dei sistemi di elaborazione del segnale digitale (DSP) è in aumento nelle applicazioni 5G, radar, audio, imaging e intelligenza artificiale edge, dove l'elaborazione matematica veloce consente l'interpretazione dei dati in tempo reale.
Materia prima
Si prevede che il consumo di materie prime crescerà del 7,9%-8,5% nel periodo 2026-2034, in quanto la qualità dei wafer, la disponibilità dei substrati e le prestazioni dei semiconduttori composti influenzano l'economia della produzione di circuiti integrati digitali. Il silicio rimane dominante grazie alla consolidata scala produttiva, mentre l'arseniuro di gallio trova impiego in funzioni specializzate ad alta frequenza e in ambiti affini alle radiofrequenze, a complemento delle comunicazioni digitali e dei moduli di connettività avanzata.
- Il silicio domina la domanda perché supporta processi CMOS maturi e avanzati, ampi ecosistemi di wafer, catene di approvvigionamento consolidate e un'ampia compatibilità con la produzione di logica, memoria e microcontrollori.
- L'arseniuro di gallio trova impiego nell'elettronica specializzata ad alta frequenza, dove velocità, prestazioni in termini di rumore e caratteristiche RF sono fondamentali per i moduli di comunicazione e le catene di segnale integrate.
Utente finale
Si prevede che il mercato degli utenti finali crescerà dell'8,3%-8,9% nel periodo 2026-2034, grazie all'espansione dei contenuti elettronici in veicoli, fabbriche, dispositivi e reti. L'adozione nel settore automobilistico è accelerata dall'elettrificazione e dai sistemi di assistenza alla guida, la domanda industriale dall'automazione, l'elettronica di consumo dai dispositivi basati sull'intelligenza artificiale e le comunicazioni dal 5G, dai satelliti e dalle infrastrutture a banda larga.
- La domanda nel settore automobilistico riflette i requisiti di elettrificazione, ADAS, abitacolo digitale, gestione delle batterie, controllo della catena cinematica e connettività dei veicoli, che aumentano il contenuto di elaborazione digitale per piattaforma.
- Gli utenti industriali impiegano microcontrollori, processori e memorie in robotica, controllo motori, sensori di fabbrica, sistemi logici programmabili e apparecchiature per la manutenzione predittiva.
- L'elettronica di consumo rimane un settore ad alto volume di vendite, poiché smartphone, PC, dispositivi indossabili, console per videogiochi ed elettrodomestici intelligenti richiedono processori efficienti e architetture con elevata capacità di memoria.
- Le applicazioni di comunicazione dipendono da circuiti integrati digitali per stazioni base, router, trasporto ottico, satelliti, modem e sistemi di elaborazione del segnale che supportano reti ad alta velocità.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Software Defined |
Scalatura |
|
Industriale |
Mezzo |
Bordo della fabbrica |
Scalatura |
|
Elettronica di consumo |
Alto |
Intelligenza artificiale sul dispositivo |
Maturo |
|
Comunicazione |
Alto |
Backhaul 5G |
Scalatura |
Fattori trainanti della crescita del mercato dei circuiti integrati digitali e analisi del loro impatto
L'infrastruttura AI aumenta l'intensità di calcolo e di memoria.
L'infrastruttura per l'IA aumenterà la domanda di logica e memoria per server, acceleratori, reti e sistemi di storage. Le attività di training e inferenza richiederanno memoria ad alta larghezza di banda, processori potenti, mobilità dei dati e sistemi di gestione dell'alimentazione attorno a cluster di calcolo ad alta densità. Le implicazioni di mercato includono una riallocazione dei wafer verso soluzioni di memoria e logica con elevate esigenze prestazionali. I fornitori dovranno inoltre essere in grado di abbinare capacità di packaging e substrati, test e gestione termica. Le aziende che trarranno vantaggio da questa tendenza sono quelle in grado di collegare i propri piani di progettazione con fonderie e capacità di packaging avanzate.
L'elettronica dei veicoli espande la domanda di sistemi di controllo integrati.
Le piattaforme veicolari si stanno trasformando in sistemi software-defined con un numero sempre maggiore di centraline elettroniche, architetture zonali, funzioni ADAS, gestione delle batterie, sistemi di infotainment e moduli di connettività. Ogni funzione aumenta la domanda di microcontrollori, processori, memorie ed elaborazione del segnale digitale. L'impatto sul mercato si traduce in una crescita duratura, trainata dalla qualificazione, poiché i componenti automobilistici richiedono una lunga durata operativa, la conformità alla sicurezza funzionale e impegni di fornitura affidabili. Anche quando la produzione di veicoli cresce lentamente, il contenuto di semiconduttori per veicolo aumenta con l'elettrificazione e l'automazione che ne incrementano la complessità. I fornitori con portafogli di prodotti di livello automotive, supporto alla progettazione e opzioni di produzione regionali sono in una posizione migliore per assicurarsi programmi a lungo termine con gli OEM e i fornitori di primo livello.
L'automazione industriale porta l'intelligenza ai margini della rete.
L'automazione industriale sta avvicinando l'elaborazione dei dati a macchine, sensori, controllori e piattaforme robotiche. I sistemi edge necessitano di microcontrollori per il controllo deterministico, microprocessori per l'elaborazione locale, memoria per il buffering dei dati e processori di segnale per l'analisi di vibrazioni, visione e controllo motorio. L'impatto sul mercato si traduce in una maggiore domanda per nodi tecnologici maturi e avanzati, poiché i clienti industriali necessitano di affidabilità non solo in termini di dimensioni geometriche. I fornitori di circuiti integrati digitali possono creare valore attraverso progetti di riferimento, strumenti software, funzionalità di sicurezza e impegni di lunga durata per i prodotti. Con l'adozione da parte delle fabbriche della manutenzione predittiva e della produzione flessibile, i contenuti digitali integrati diventano un fattore chiave per la produttività.
Tendenze future del mercato dei circuiti integrati digitali
Le architetture a chiplet diventano di uso comune
Le tendenze del mercato dei circuiti integrati digitali si concentreranno sempre più sulle architetture a chiplet, che combinano elaborazione, memoria, I/O e acceleratori in package modulari. Questo approccio aiuta i progettisti a migliorare la resa produttiva, riutilizzare IP collaudate e adattare le funzioni ai nodi di processo più appropriati, anziché forzare ogni blocco sulla tecnologia più avanzata. I futuri prodotti per data center, comunicazioni e sistemi informatici per il settore automobilistico utilizzeranno i chiplet per bilanciare costi, prestazioni e flessibilità di fornitura. Questa tendenza renderà il packaging, gli standard di interconnessione, la progettazione termica e le capacità di test elementi strategici di differenziazione.
L'intelligenza artificiale edge guida l'elaborazione specifica del dominio
I prodotti futuri includeranno sempre più processori specifici per dominio, in grado di eseguire carichi di lavoro di intelligenza artificiale in prossimità di telecamere, sensori, veicoli, macchinari e nodi di comunicazione. L'obiettivo è ridurre la latenza, migliorare la privacy, diminuire il consumo di banda e supportare decisioni autonome senza dover inviare ogni flusso di dati al cloud. Questa tendenza influenzerà microcontrollori, DSP e microprocessori, man mano che i produttori integreranno blocchi di elaborazione neurale, motori di sicurezza e stack software ottimizzati. L'adozione sarà più forte laddove la risposta in tempo reale e l'efficienza energetica sono fondamentali.
Opportunità di mercato per i circuiti integrati digitali
Piattaforme di calcolo e architetture zonali per il settore automobilistico
Le piattaforme di elaborazione per il settore automobilistico offrono un'opportunità ai fornitori in grado di supportare architetture zonali, elaborazione centralizzata, reti sicure e compatibilità software a lungo termine. Le previsioni del mercato dei circuiti integrati digitali indicano che, con l'integrazione di sistemi ADAS, infotainment, gestione intelligente delle batterie e connettività nei veicoli, le case automobilistiche daranno priorità alle piattaforme scalabili. I fornitori possono investire in processori, microcontrollori, interfacce di memoria, funzionalità di sicurezza informatica e progetti di riferimento certificati per i fornitori di primo livello. Le strategie vincenti combineranno la validazione tecnica, una fornitura stabile e l'ingegneria applicativa, riducendo i tempi di integrazione per i programmi di produzione dei veicoli.
Partnership locali per la fornitura e la progettazione di semiconduttori.
Le politiche regionali per i semiconduttori creano un'opportunità per collaborazioni più strette tra progettisti di chip, fonderie, aziende di packaging e produttori di apparecchiature originali (OEM) per il mercato finale. I governi stanno incoraggiando una fornitura resiliente per la difesa, le comunicazioni, l'automotive e le infrastrutture critiche, il che aumenta l'interesse per percorsi di produzione locali o di paesi alleati qualificati. I fornitori possono differenziarsi attraverso strategie di produzione multi-fonte, supporto alla progettazione per il test e collaborazione nel packaging. L'opportunità è maggiore per le aziende in grado di tradurre gli incentivi politici in capacità produttiva commercialmente affidabile, soprattutto per i circuiti integrati digitali destinati ad applicazioni regolamentate o strategicamente sensibili.
Sviluppi recenti
- Luglio 2026: Taiwan Semiconductor Manufacturing Company Limited ha pubblicato i risultati del secondo trimestre, sottolineando la crescente domanda di nodi avanzati e di packaging da parte di clienti nel settore dell'intelligenza artificiale e del calcolo ad alte prestazioni, rafforzando così il proprio ruolo di partner chiave nella produzione di processori digitali, acceleratori e dispositivi di interfaccia di memoria lungo le catene di fornitura globali dei semiconduttori.
- Marzo 2026: Siemens ha annunciato il sistema Fuse EDA AI Agent, un agente AI autonomo progettato specificamente per un determinato dominio, in grado di pianificare e orchestrare flussi di lavoro complessi, multi-strumento e multi-agente, per sistemi a semiconduttore, circuiti integrati 3D e circuiti stampati (PCB) che abbracciano le fasi di progettazione, verifica e collaudo in produzione. Grazie al supporto di NVIDIA Agent Toolkit, modelli Nemotron avanzati e dell'infrastruttura AI di NVIDIA, Fuse EDA AI Agent gestisce i flussi di lavoro nell'intero portfolio EDA di Siemens, offrendo un'automazione che accelera significativamente la produttività ingegneristica e consente di ottenere progetti di qualità superiore.
- Giugno 2025: Texas Instruments Incorporated ha annunciato un importante programma di investimenti produttivi negli Stati Uniti, incentrato sulla capacità di produzione di semiconduttori da 300 mm, rafforzando l'offerta nazionale di circuiti integrati per l'elaborazione embedded, analogici e correlati, utilizzati in applicazioni automobilistiche, industriali, di comunicazione e di elettronica di consumo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -