
Mercado de circuitos integrados digitales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de circuitos integrados digitales y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (memoria, microprocesador, microcontrolador y sistema de procesamiento de señales digitales); materia prima (silicio, arseniuro de galio y otros); usuario final (automoción, industria, electrónica de consumo y comunicaciones) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002157
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 31, 2026


Tamaño del mercado en 2025
179.020 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
374.01 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,53 %
Índice de crecimiento
Mercado potencial
2.480,56 mil millones de dólares estadounidenses
(2026-2034)
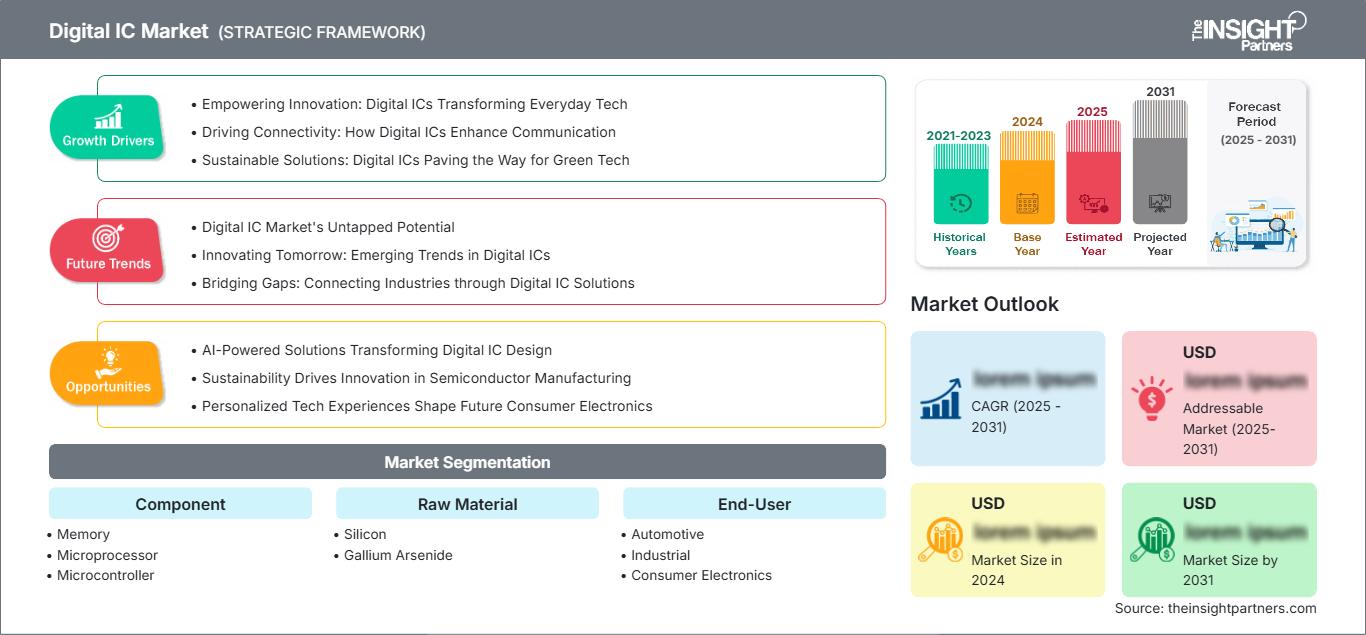
El mercado de circuitos integrados digitales (CI) alcanzó los 179.020 millones de dólares en 2025 y se prevé que crezca hasta los 374.010 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,53% entre 2026 y 2034. Este crecimiento se debe al papel cada vez más importante que desempeñan la memoria, los microprocesadores, los microcontroladores y los procesadores de señales digitales en los automóviles conectados, la automatización industrial, la electrónica de consumo, los sistemas de comunicación y los sistemas de computación de inteligencia artificial (IA).
En Norteamérica, factores como las inversiones en infraestructura en la nube, electrónica automotriz, electrónica de defensa y el resurgimiento de la producción de semiconductores impulsan el crecimiento del mercado de circuitos integrados digitales. Se prevé que este mercado registre un crecimiento del 7,8 % al 8,4 % entre 2026 y 2034 debido a la creciente demanda de lógica de alto rendimiento, memoria y dispositivos de control integrados.
Análisis y perspectivas del mercado de circuitos integrados digitales
- América del Norte representó entre el 28% y el 31% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,8% al 8,4% durante el período 2026-2034, impulsada por los servidores de IA, los incentivos para la fabricación nacional de semiconductores, la electrónica automotriz y la infraestructura de comunicaciones.
- En 2025, Estados Unidos representaba entre el 80 % y el 84 % de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 %, impulsada por los ecosistemas de computación en la nube, defensa y diseño de chips.
- Europa representó entre el 16 % y el 19 % de la cuota de mercado en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 %, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en su adopción.
- La región de Asia-Pacífico acaparó entre el 44% y el 48% de la cuota de mercado en 2025 y está experimentando un crecimiento anual compuesto del 8,8% al 9,5%, liderado por China, Taiwán, Corea del Sur, Japón e India.
- El segmento de mayor tamaño, el de la memoria, representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,6 %, impulsado por la infraestructura de IA y la electrónica de consumo avanzada.
- El segmento de alto crecimiento de sistemas de procesamiento de señales digitales (DSP) representó entre el 14 % y el 17 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,2 %, impulsado por las comunicaciones, los sistemas avanzados de asistencia al conductor (ADAS) y las cargas de trabajo de IA en el borde.
- Empresas clave analizadas en detalle : Samsung Electronics Co., Ltd., Intel Corporation, Qualcomm Incorporated, Toshiba Corporation, Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated, Renesas Electronics Corporation, Analog Devices, Inc., Infineon Technologies AG y Skyworks Solutions, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos están transformando los circuitos integrados digitales, pasando de plataformas modulares a heterogéneas que integran lógica, memoria, control en chip y capacidades de procesamiento de señales. La cuota de mercado de los circuitos integrados digitales se ve impulsada por la creciente demanda de aceleradores de IA, memoria de alto ancho de banda, microcontroladores y procesadores específicos para cada dominio. La fabricación aún se ve condicionada por la capacidad de producción de obleas, la transición entre nodos, las limitaciones de empaquetado, el software EDA y factores geopolíticos que favorecen la producción local.
En adelante, la demanda estará impulsada por la computación en la nube, los vehículos conectados, los sistemas de computación perimetral industrial, las comunicaciones por satélite, el despliegue de la tecnología 5G y la creciente necesidad de eficiencia computacional en la electrónica de consumo. Nuevas regiones geográficas están desarrollando su capacidad de fabricación de productos electrónicos, mientras que el apoyo geopolítico a la independencia en el sector de los semiconductores favorece la creación de nuevas instalaciones de fabricación, inversiones en materiales y mano de obra. Los proveedores que puedan garantizar la capacidad de fundición, la certificación de su biblioteca de propiedad intelectual y el diseño personalizado contarán con una ventaja estratégica.
Alcance del informe de mercado de circuitos integrados digitales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 179.020 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 374.01 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de circuitos integrados digitales
El crecimiento del mercado de circuitos integrados digitales se ve impulsado por el aumento en la generación de datos, la implementación de modelos de IA, los vehículos definidos por software, la automatización de plantas y la conectividad de alta velocidad. El WSTS indicó que el mercado de circuitos integrados alcanzaría los 611.580 millones de dólares en 2025 y pronosticó un crecimiento del 9,1 % en 2026, con la memoria y la lógica como principales impulsores del crecimiento del sector. Estos indicadores estructurales señalan una creciente demanda de circuitos integrados digitales capaces de procesar, almacenar, controlar y comunicar información en el ecosistema electrónico.
La cadena de valor comprende empresas de automatización del diseño electrónico, empresas de diseño de semiconductores sin fábrica propia, fabricantes de dispositivos integrados, fundiciones, proveedores de ensamblaje y pruebas subcontratados, fabricantes de sustratos, empresas de equipos y fabricantes de equipos originales (OEM) de productos finales. La oferta se ve influenciada por los inicios de producción de obleas avanzadas, los nodos de madurez de los microcontroladores, el empaquetado de memorias de alto ancho de banda y los ciclos de cualificación en los sectores automotriz e industrial debido a los criterios de fiabilidad.
Según el informe del mercado de circuitos integrados digitales, existe competencia entre empresas integradas verticalmente, empresas de semiconductores sin fábrica propia y socios de fundición. Samsung Electronics Co., Ltd. y Toshiba Corporation siguen siendo cruciales en el sector de la memoria, mientras que Intel Corporation se centra en sus procesadores y fundiciones. Qualcomm Incorporated es líder en los mercados de computación móvil y de borde, y Taiwan Semiconductor Manufacturing Company Limited ofrece sus servicios de fabricación lógica de alta calidad a diversos clientes en todo el mundo.
Las tendencias actuales en inversiones apuntan hacia la tecnología de procesos avanzados, la capacidad de fabricación de chips de 300 mm, los chiplets y la seguridad de la cadena de suministro local. Texas Instruments Incorporated e Infineon Technologies AG amplían su presencia en el control embebido y la electrónica automotriz, mientras que Renesas Electronics Corporation, Analog Devices, Inc. y Skyworks Solutions, Inc. se centran en el enfoque de integración a nivel de sistema, conectividad y señales mixtas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de circuitos integrados digitales: Perspectivas estratégicas
Perspectivas regionales
Mercado de circuitos integrados digitales de Norteamérica
Se estima que la cuota de mercado de los circuitos integrados digitales en Norteamérica será del 28 % al 31 % en 2025, y se prevé que su tasa de crecimiento sea del 7,8 % al 8,4 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se encuentran los centros de datos a hiperescala, la electrónica de defensa, los aceleradores de IA en la nube, la electrónica automotriz y la modernización de la infraestructura de comunicaciones. Según un análisis de SIA basado en datos de WSTS, el crecimiento del sector se concentra en la lógica y la memoria, lo que refleja la solidez del diseño y la demanda de computación avanzada.
Entre los factores que favorecen a Norteamérica en el desarrollo de un ecosistema para la región se incluyen los incentivos políticos en Estados Unidos, el compromiso de las fábricas de semiconductores por parte del sector privado y las iniciativas de empaquetado. Sin embargo, el problema radica en el momento oportuno para el aumento de la producción. Canadá aporta en el campo de la inteligencia artificial, la tecnología de las comunicaciones y la solidez del diseño, mientras que México contribuye a la integración de la fabricación de productos electrónicos.
Mercado de circuitos integrados digitales de EE. UU.
En 2025, Estados Unidos representaba entre el 80 % y el 84 % del mercado norteamericano, con un crecimiento previsto del 8,0 % al 8,6 %. Los principales impulsores de la demanda incluyen la computación en la nube, los sistemas de defensa, la movilidad autónoma, la automatización industrial y la electrónica de consumo de alta gama. Las empresas con sede en Estados Unidos influyen en el mercado de procesadores, módems, controladores y aceleradores de IA, incluso cuando el proceso de fabricación involucra fundiciones a nivel mundial.
Algunas de las carteras de productos clave de importancia nacional incluyen plataformas de procesadores, control integrado, procesamiento de señales, front-end de RF y conectividad, de empresas como Intel Corporation, Qualcomm Incorporated, Texas Instruments Incorporated, Analog Devices, Inc. y Skyworks Solutions, Inc. Algunas de las tendencias en aplicaciones incluyen procesadores avanzados para centros de datos, microcontroladores para usos automotrices e industriales, y procesamiento digital de señales para comunicaciones, radar, audio e inferencia en el borde.
Mercado europeo de circuitos integrados digitales
Europa tenía una cuota de mercado de entre el 16 % y el 19 % en 2025 y se espera que crezca entre un 6,9 % y un 7,5 %, liderada por Alemania en electrónica automotriz, automatización industrial y el ecosistema de fabricación de semiconductores. El Reino Unido aporta innovación e investigación en diseño, comunicaciones e inteligencia artificial, mientras que Francia destaca en proyectos aeroespaciales, de defensa y de electrónica integrada. La estrategia regional se centra en la independencia estratégica y el suministro fiable de chips.
La industria automotriz y la automatización industrial alemanas impulsan la demanda de microcontroladores, memorias y procesadores en sistemas electrificados e Industria 4.0. Italia y España ofrecen un potencial de mercado adicional para sistemas de control industrial, ensamblaje de electrónica de consumo y mejora de la infraestructura energética. Infineon Technologies AG y otras empresas europeas refuerzan la reputación de la región en la certificación de semiconductores para la industria automotriz y otros sectores.
Mercado de circuitos integrados digitales de APAC
La región Asia-Pacífico (APAC) ostentaba entre el 44 % y el 48 % de la cuota de mercado en 2025 y se prevé que experimente una tasa de crecimiento del 8,8 % al 9,5 %, con Taiwán y Corea del Sur a la cabeza en la fabricación avanzada y la capacidad de memoria. China, Japón, India y Australia impulsan la demanda de semiconductores a través de la fabricación de productos electrónicos, la electrificación del sector automotriz, las telecomunicaciones, las infraestructuras de computación en la nube y la digitalización industrial.
El énfasis en la autosuficiencia en semiconductores, la capacidad de exportación y la fabricación de productos electrónicos en la región convierte a Asia-Pacífico en el centro de producción de circuitos integrados digitales avanzados y cadenas de suministro de electrónica de consumo. Algunas de las empresas que dominan este sector son Taiwan Semiconductor Manufacturing Company Limited, Samsung Electronics Co., Ltd. y Toshiba Corporation.
Mercado de circuitos integrados digitales de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca entre un 7,1 % y un 7,8 % durante el periodo 2026-2034, con los Emiratos Árabes Unidos a la cabeza en la adopción de tecnologías digitales. Arabia Saudita, Sudáfrica y el resto de Oriente Medio y África invierten en centros de datos, infraestructura inteligente, redes de telecomunicaciones, automatización energética y plataformas de gobierno digital.
La modernización de la infraestructura energética fomenta la adopción de circuitos integrados de control, procesamiento y comunicaciones en redes eléctricas, yacimientos petrolíferos y sistemas de monitorización industrial. La fabricación local sigue siendo limitada, pero la inversión en la nube, las iniciativas soberanas de IA y la expansión de la tecnología 5G generan demanda de plataformas de circuitos integrados digitales importados y alianzas seguras para el suministro de componentes electrónicos.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca entre un 8,6 % y un 9,2 % durante el periodo 2026-2034, a medida que los compradores prioricen la densidad de cómputo, el ancho de banda de la memoria, el control en tiempo real y la eficiencia del procesamiento de señales. El alcance del mercado de circuitos integrados digitales en este segmento abarca la memoria para cargas de trabajo intensivas en datos, los microprocesadores para plataformas informáticas, los microcontroladores para control integrado y los sistemas de procesamiento de señales digitales para comunicaciones, audio, radar e inteligencia en el borde.
- La memoria sigue siendo el grupo de componentes más numeroso porque los servidores de IA, los teléfonos inteligentes, los ordenadores, los equipos de red y los vehículos requieren una mayor densidad, un ancho de banda más rápido y una mayor eficiencia energética.
- La demanda de microprocesadores está determinada por los servidores en la nube, los ordenadores personales, los teléfonos inteligentes, los ordenadores industriales y los dispositivos periféricos integrados que necesitan una ejecución eficiente de instrucciones y compatibilidad de software.
- Los dispositivos microcontroladores son estratégicamente importantes para los sistemas automotrices, industriales y de consumo porque combinan procesamiento, memoria y periféricos para un control integrado fiable.
- La adopción de sistemas de procesamiento digital de señales (DSPS) está aumentando en aplicaciones de 5G, radar, audio, imágenes e IA en el borde de la red, donde el procesamiento matemático rápido permite la interpretación de datos en tiempo real.
Materia prima
Se prevé que el mercado de materias primas crezca entre un 7,9 % y un 8,5 % durante el periodo 2026-2034, debido a que la calidad de las obleas, la disponibilidad de sustratos y el rendimiento de los semiconductores compuestos influyen en la economía de la fabricación de circuitos integrados digitales. El silicio sigue siendo el material dominante gracias a su producción a gran escala, mientras que el arseniuro de galio se utiliza en funciones especializadas de alta frecuencia y relacionadas con la radiofrecuencia, que complementan las comunicaciones digitales y los módulos de conectividad avanzada.
- El silicio domina la demanda porque admite procesos CMOS maduros y avanzados, grandes ecosistemas de obleas, cadenas de suministro establecidas y una amplia compatibilidad con la producción de lógica, memoria y microcontroladores.
- El arseniuro de galio se utiliza en electrónica especializada de alta frecuencia, donde la velocidad, el rendimiento en cuanto a ruido y las características de radiofrecuencia son fundamentales para los módulos de comunicación y las cadenas de señal integradas.
Usuario final
Se prevé que el segmento de usuarios finales crezca entre un 8,3 % y un 8,9 % durante el periodo 2026-2034, a medida que el contenido electrónico se expanda a vehículos, fábricas, dispositivos y redes. La adopción del sector automotriz se acelera gracias a la electrificación y la asistencia al conductor; la demanda industrial, por la automatización; la electrónica de consumo, por los dispositivos con inteligencia artificial; y las comunicaciones, por la infraestructura 5G, satelital y de banda ancha.
- La demanda del sector automotriz refleja los requisitos de electrificación, sistemas avanzados de asistencia al conductor (ADAS), cabina digital, gestión de baterías, control del tren motriz y conectividad del vehículo, que aumentan el contenido de procesamiento digital por plataforma.
- Los usuarios industriales emplean microcontroladores, procesadores y memoria en robótica, control de motores, sensores industriales, sistemas lógicos programables y equipos de mantenimiento predictivo.
- El sector de la electrónica de consumo sigue siendo un mercado de gran volumen, ya que los teléfonos inteligentes, los ordenadores, los dispositivos portátiles, los dispositivos de juego y los electrodomésticos inteligentes requieren procesadores eficientes y arquitecturas con gran capacidad de memoria.
- Las aplicaciones de comunicación dependen de circuitos integrados digitales para estaciones base, enrutadores, transporte óptico, satélites, módems y sistemas de procesamiento de señales que soportan redes de alto rendimiento.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Software definido |
Escalada |
|
Industrial |
Medio |
Factory Edge |
Escalada |
|
Electrónica de consumo |
Alto |
IA en el dispositivo |
Maduro |
|
Comunicación |
Alto |
Enlace de retorno 5G |
Escalada |
Factores de crecimiento del mercado de circuitos integrados digitales y análisis de su impacto
La infraestructura de IA aumenta la intensidad de computación y memoria.
La infraestructura para IA incrementará la demanda de lógica y memoria por servidor, acelerador, red y almacenamiento. Las tareas de entrenamiento e inferencia requerirán memoria de alto ancho de banda, procesadores potentes, movilidad de datos y sistemas de gestión de energía en clústeres de computación de alta densidad. Esto implica para el mercado una reasignación de obleas a soluciones de memoria y lógica con altas exigencias de rendimiento. Los proveedores también deberán ser capaces de igualar las capacidades de encapsulado y sustrato, así como las pruebas y la gestión térmica. Las empresas que se beneficiarán de esta tendencia son aquellas capaces de conectar sus planes de diseño con fundiciones y capacidades avanzadas de encapsulado.
La electrónica de los vehículos amplía la demanda de sistemas de control integrados.
Las plataformas de vehículos se están convirtiendo en sistemas definidos por software, con más unidades de control electrónico, arquitecturas zonales, funciones ADAS, gestión de baterías, infoentretenimiento y módulos de conectividad. Cada función aumenta la demanda de microcontroladores, procesadores, memoria y procesamiento de señales digitales. El impacto en el mercado es un crecimiento sostenido, impulsado por la cualificación, ya que los componentes automotrices requieren una larga vida útil, cumplimiento de las normas de seguridad funcional y compromisos de suministro fiables. Incluso cuando la producción de vehículos crece lentamente, el contenido de semiconductores por vehículo aumenta a medida que la electrificación y la automatización incrementan la complejidad. Los proveedores con carteras de productos para la industria automotriz, soporte de diseño y opciones de fabricación regional están mejor posicionados para asegurar programas de ciclo largo con fabricantes de equipos originales (OEM) y proveedores de primer nivel (Tier 1).
La automatización industrial traslada la inteligencia al extremo
La automatización industrial está acercando el procesamiento de datos a las máquinas, sensores, controladores y plataformas robóticas. Los sistemas periféricos requieren microcontroladores para el control determinista, microprocesadores para el procesamiento local, memoria para el almacenamiento temporal de datos y procesadores de señales para el análisis de vibraciones, visión y control de motores. El impacto en el mercado se traduce en una mayor demanda en nodos maduros y avanzados, ya que los clientes industriales necesitan fiabilidad que va más allá de la geometría mínima. Los proveedores de circuitos integrados digitales pueden generar valor mediante diseños de referencia, herramientas de software, funciones de seguridad y garantías de larga duración. A medida que las fábricas adoptan el mantenimiento predictivo y la producción flexible, el contenido digital integrado se convierte en un factor clave para la productividad.
Tendencias futuras del mercado de circuitos integrados digitales
Las arquitecturas de chiplets se generalizan.
Las tendencias del mercado de circuitos integrados digitales se centrarán cada vez más en arquitecturas de chiplets que combinan procesamiento, memoria, E/S y aceleradores en paquetes modulares. Este enfoque permite a los diseñadores mejorar el rendimiento, reutilizar propiedad intelectual probada y adaptar las funciones a nodos de proceso adecuados, en lugar de forzar cada bloque a la tecnología más avanzada. Los futuros productos para centros de datos, comunicaciones y computación automotriz utilizarán chiplets para equilibrar costo, rendimiento y flexibilidad de suministro. Esta tendencia convertirá el empaquetado, los estándares de interconexión, el diseño térmico y la capacidad de prueba en diferenciadores estratégicos clave.
La IA en el borde impulsa el procesamiento específico de dominios.
Los productos futuros incluirán cada vez más procesadores específicos para cada dominio que ejecutan cargas de trabajo de IA cerca de cámaras, sensores, vehículos, máquinas y nodos de comunicación. El objetivo es reducir la latencia, mejorar la privacidad, disminuir el consumo de ancho de banda y facilitar la toma de decisiones autónomas sin enviar cada flujo de datos a la nube. Esta tendencia influirá en los microcontroladores, DSP y microprocesadores a medida que los fabricantes incorporen bloques de procesamiento neuronal, motores de seguridad y pilas de software optimizadas. La adopción será mayor en aquellos ámbitos donde la respuesta en tiempo real y la eficiencia energética son cruciales.
Oportunidades de mercado de circuitos integrados digitales
Plataformas informáticas y arquitecturas zonales para el sector automotriz
Las plataformas informáticas para el sector automotriz ofrecen una oportunidad para los proveedores que puedan brindar soporte a arquitecturas zonales, procesamiento centralizado, redes seguras y compatibilidad de software a largo plazo. Las previsiones del mercado de circuitos integrados digitales indican que los fabricantes de automóviles priorizarán las plataformas escalables en lugar de las unidades de control electrónico fragmentadas a medida que los vehículos incorporen sistemas avanzados de asistencia al conductor (ADAS), infoentretenimiento, gestión inteligente de la batería y conectividad. Los proveedores pueden invertir en procesadores, microcontroladores, interfaces de memoria, funciones de ciberseguridad y diseños de referencia con certificación de seguridad para proveedores de primer nivel. Las estrategias ganadoras combinarán la validación técnica, un suministro estable y la ingeniería de aplicaciones que reduzca el tiempo de integración para los programas de vehículos.
Alianzas locales para el suministro y diseño de semiconductores
Las políticas regionales de semiconductores crean una oportunidad para estrechar lazos entre diseñadores de chips, fundiciones, empresas de empaquetado y fabricantes de equipos originales (OEM) del mercado final. Los gobiernos fomentan un suministro fiable para los sectores de defensa, comunicaciones, automoción e infraestructuras críticas, lo que incrementa el interés por rutas de producción locales o aliadas cualificadas. Los proveedores pueden diferenciarse mediante estrategias de fabricación con múltiples fuentes, soporte para el diseño orientado a pruebas y colaboración en el empaquetado. La oportunidad es más ventajosa para las empresas que puedan traducir los incentivos de las políticas en capacidad comercialmente fiable, especialmente para circuitos integrados digitales destinados a aplicaciones reguladas o estratégicamente sensibles.
Novedades recientes
- Julio de 2026: Taiwan Semiconductor Manufacturing Company Limited presentó sus resultados del segundo trimestre y continuó destacando la demanda de nodos avanzados y empaquetado por parte de clientes de IA y computación de alto rendimiento, reforzando su papel como socio clave de fabricación de procesadores digitales, aceleradores y dispositivos de interfaz de memoria en las cadenas de suministro globales de semiconductores.
- Marzo de 2026: Siemens anunció el sistema Fuse EDA AI Agent, un agente de IA autónomo diseñado específicamente para un dominio concreto que planifica y coordina flujos de trabajo complejos de sistemas de semiconductores, circuitos integrados 3D y placas de circuito impreso (PCB) con múltiples herramientas y agentes, abarcando el diseño, la verificación y la aprobación de fabricación. Compatible con NVIDIA Agent Toolkit, modelos avanzados de Nemotron e infraestructura de IA de NVIDIA, Fuse EDA AI Agent gestiona los flujos de trabajo en toda la cartera integral de EDA de Siemens, ofreciendo automatización que acelera significativamente la productividad de la ingeniería y permite obtener diseños de mayor calidad.
- Junio de 2025: Texas Instruments Incorporated anunció un importante programa de inversión en fabricación en EE. UU. centrado en la capacidad de semiconductores de 300 mm, fortaleciendo el suministro nacional para el procesamiento integrado, analógico y carteras de circuitos integrados relacionados que se utilizan en aplicaciones de automoción, industria, comunicaciones y electrónica de consumo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -