
デジタルIC市場:規模・成長・予測 2034
デジタルIC市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(メモリ、マイクロプロセッサ、マイクロコントローラ、デジタル信号処理システム)、原材料別(シリコン、ガリウムヒ素、その他)、エンドユーザー別(自動車、産業、家電、通信)、地域別(北米、欧州、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002157
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 31, 2026


2025年の市場規模
1,790億2,000 万米ドル
基準年値
2034年の予測
3,740億1,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.53 %
成長率
対象市場
2兆4805億6000万 米ドル
(2026年~2034年)
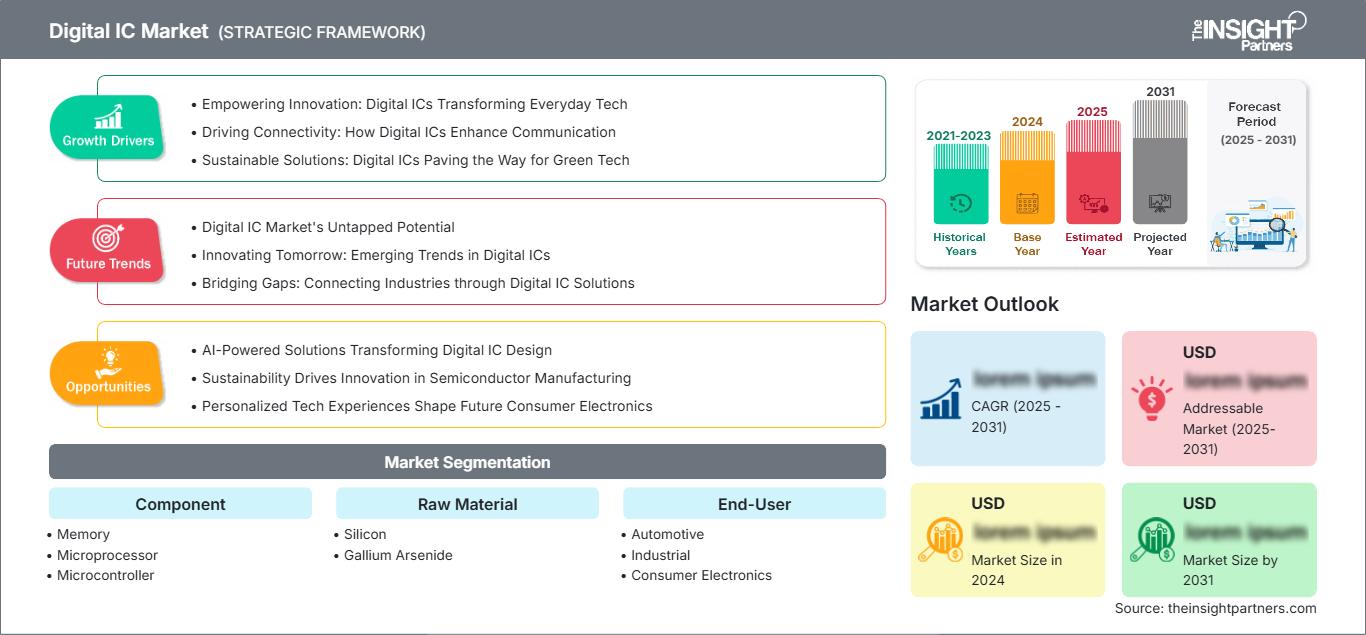
デジタルIC市場は、2025年には1,790億2,000万米ドルと予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.53%で成長し、2034年には3,740億1,000万米ドルに達すると見込まれています。この市場の成長は、コネクテッドカー、産業オートメーション、家電製品、通信システム、AIコンピューティングシステムにおいて、メモリ、マイクロプロセッサ、マイクロコントローラ、デジタル信号プロセッサの役割が拡大していることに起因しています。
北米では、クラウドインフラ、車載エレクトロニクス、防衛エレクトロニクスへの投資、半導体生産の復活といった要因が、デジタルIC市場規模の成長を牽引しています。高性能ロジック、メモリ、組み込み制御デバイスに対する需要の高まりにより、同市場は2026年から2034年にかけて7.8~8.4%の成長率を記録すると予測されています。
デジタルIC市場の評価と洞察
- 北米は2025年には28%~31%のシェアを占め、AIサーバー、国内半導体製造工場への優遇措置、自動車用電子機器、通信インフラなどの支援を受けて、2026年から2034年にかけて年平均成長率(CAGR)7.8%~8.4%で成長すると予測されている。
- 米国は2025年には北米の80%~84%を占め、クラウド、防衛、チップ設計のエコシステムに牽引され、年平均成長率(CAGR)8.0%~8.6%で成長すると予測されている。
- 欧州は2025年には16%~19%のシェアを占め、年平均成長率(CAGR)は6.9%~7.5%で成長しており、ドイツ、英国、フランス、イタリア、スペインが導入をリードしている。
- アジア太平洋地域は2025年には44%~48%のシェアを獲得し、中国、台湾、韓国、日本、インドを筆頭に、年平均成長率(CAGR)8.8%~9.5%で拡大すると予測されている。
- 最大のセグメントであるメモリは、2025年には市場シェアの38%~42%を占め、AIインフラと高度な家電製品に支えられ、年平均成長率(CAGR)8.9%~9.6%で成長すると予測されている。
- 高成長分野であるデジタル信号処理システムは、2025年には14%~17%の市場シェアを占め、通信、ADAS、エッジAIワークロードに牽引され、年平均成長率(CAGR)9.4%~10.2%で成長すると予測されている。
- 詳細に分析された主要企業:サムスン電子、インテル、クアルコム、東芝、台湾積体電路製造、テキサス・インスツルメンツ、ルネサスエレクトロニクス、アナログ・デバイセズ、インフィニオン・テクノロジーズ、スカイワークス・ソリューションズ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、デジタルICはモジュール型から、ロジック、メモリ、オンチップ制御、信号処理機能を備えたヘテロジニアスプラットフォームへと移行しつつあります。デジタルIC市場のシェアは、AIアクセラレータ、高帯域幅メモリ、マイクロコントローラ、ドメイン固有プロセッサに対する需要の高まりによって拡大しています。製造は依然として、ウェハ容量、ノード移行、パッケージングの制約、EDAソフトウェア、そして地域生産を有利にする地政学的要因といった制約によって左右されています。
今後、需要はクラウドコンピューティング、コネクテッドカー、産業用エッジコンピューティングシステム、衛星通信、5G展開、そして演算効率の向上を必要とする家電製品によって牽引されるでしょう。新たな地域では電子機器製造能力が開発されており、半導体独立性に対する地政学的な支援は、新たな製造施設、材料、そして人材への投資を促進しています。ファウンドリ能力、IPライブラリ認証、そしてカスタム設計を保証できるサプライヤーは、戦略的な優位性を獲得するでしょう。
デジタルIC市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,790億2,000万米ドル |
| 2034年までの市場規模 | 3,740億1,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
デジタルIC市場分析
デジタルIC市場の成長は、データ生成量の増加、AIモデルの実装、ソフトウェア定義車両、プラントオートメーション、高速接続性によって牽引されています。WSTSによると、集積回路市場は2025年には6,115億8,000万米ドルに達し、2026年には9.1%の成長が見込まれており、メモリとロジックが業界の成長を牽引しています。こうした構造的な兆候は、電子機器エコシステムにおいて情報を処理、保存、制御、通信できるデジタルICへの需要が高まっていることを示しています。
バリューチェーンは、電子設計自動化企業、ファブレス半導体設計会社、集積回路メーカー、ファウンドリ企業、組立・テスト委託業者、基板メーカー、装置メーカー、最終製品のOEM企業で構成されています。供給は、先進的なウェハー製造開始時期、マイクロコントローラの成熟度ノード、高帯域幅メモリのパッケージング、および信頼性基準に基づく自動車・産業分野における認定サイクルによって影響を受けます。
デジタルIC市場レポートによると、垂直統合型企業、ファブレス半導体企業、ファウンドリ企業の間で競争が繰り広げられている。サムスン電子と東芝はメモリ分野で依然として重要な地位を占めており、インテルはプロセッサとファウンドリ事業に注力している。クアルコムはモバイルおよびエッジコンピューティング市場のリーダーであり、台湾積体電路製造(TSMC)は世界中の様々な顧客に高品質のロジック製造サービスを提供している。
投資の動向は現在、先進的なプロセス技術、300mmファブの生産能力、チップレット、そして地域サプライチェーンのセキュリティに重点を置いている。テキサス・インスツルメンツとインフィニオン・テクノロジーズは組み込み制御および車載エレクトロニクス分野での事業拡大を進めており、ルネサスエレクトロニクス、アナログ・デバイセズ、スカイワークス・ソリューションズはミックスドシグナル、コネクティビティ、システムレベルの統合アプローチに注力している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
デジタルIC市場:戦略的洞察
地域別分析
北米デジタルIC市場
北米のデジタルIC市場シェアは2025年には28%~31%と推定され、2026年から2034年にかけての成長率は7.8%~8.4%と予測されている。成長の原動力としては、ハイパースケールデータセンター、防衛エレクトロニクス、クラウドAIアクセラレータ、車載エレクトロニクス、通信インフラのアップグレードなどが挙げられる。WSTSデータに基づくSIAの分析によると、業界成長はロジックとメモリで起きており、これは高度なコンピューティングに対する設計力と需要を反映している。
北米地域におけるエコシステム構築を支援する要因としては、米国の政策的インセンティブ、民間セクターにおける半導体製造工場(ファブ)への取り組み、そしてパッケージングに関する取り組みなどが挙げられる。しかし、ここで問題となるのは生産拡大のタイミングである。カナダはAI技術、通信技術、設計力において貢献しており、メキシコは電子機器製造の統合において貢献している。
米国デジタルIC市場
2025年には北米市場の80~84%を米国が占め、成長率は8.0~8.6%と予測されている。主な需要要因としては、クラウドコンピューティング、防衛システム、自動運転、産業オートメーション、ハイエンド家電などが挙げられる。米国に本社を置く企業は、製造プロセスが世界中のファウンドリにまたがる場合でも、プロセッサ、モデム、コントローラ、AIアクセラレータの分野で影響力を持つ。
国内で重要な分野としては、インテル、クアルコム、テキサス・インスツルメンツ、アナログ・デバイセズ、スカイワークス・ソリューションズなどの企業が提供するプロセッサ・プラットフォーム、組み込み制御、信号処理、RFフロントエンド、接続性などが挙げられます。アプリケーションのトレンドとしては、データセンター向け先進プロセッサ、自動車および産業用途向けマイクロコントローラ、通信、レーダー、オーディオ、エッジ推論向けデジタル信号処理などがあります。
欧州デジタルIC市場
欧州は2025年時点で16~19%の市場シェアを占めており、今後6.9~7.5%の成長が見込まれています。自動車エレクトロニクス、産業オートメーション、半導体製造のエコシステムにおいてはドイツが主導的な役割を果たします。英国は設計、通信、人工知能のイノベーションと研究を担い、フランスは航空宇宙、防衛、組み込みエレクトロニクス分野で強みを発揮します。地域戦略は、戦略的な独立性と安定したチップ供給に重点を置いています。
ドイツの自動車および産業オートメーション分野は、電動化システムやインダストリー4.0システムにおけるマイクロコントローラ、メモリ、プロセッサの需要を牽引しています。イタリアとスペインは、産業制御システム、家電製品の組立、エネルギーインフラの改善といった分野で、さらなる市場の可能性を秘めています。インフィニオン・テクノロジーズAGをはじめとする欧州企業は、自動車および産業グレード半導体の認証取得における欧州地域の評価を高めています。
アジア太平洋デジタルIC市場
アジア太平洋地域は2025年に44~48%の市場シェアを占め、8.8~9.5%の成長率が見込まれており、台湾と韓国が先端製造業とメモリ容量において主導的な役割を担うと予測されている。中国、日本、インド、オーストラリアは、電子機器製造、自動車の電動化、通信、クラウドコンピューティングインフラ、産業のデジタル化などを通じて半導体需要を拡大している。
アジア太平洋地域は、半導体の自給自足、輸出性、電子機器製造に重点を置いているため、先進デジタル集積回路と民生用電子機器サプライチェーンの生産拠点となっている。この分野を牽引する企業としては、台湾積体電路製造(TSMC)、サムスン電子、東芝などが挙げられる。
中東・アフリカのデジタルIC市場
中東・アフリカ地域は2026年から2034年にかけて7.1%~7.8%の成長が見込まれており、UAEが導入をリードする。サウジアラビア、南アフリカ、その他の中東・アフリカ諸国は、データセンター、スマートインフラ、通信ネットワーク、エネルギー自動化、デジタル政府プラットフォームに投資している。
エネルギーインフラの近代化に伴い、送電網、油田、産業監視システムなどにおいて、組み込み制御IC、プロセッサIC、通信ICの採用が促進されている。国内製造は依然として限られているものの、クラウド投資、国家主導のAIイニシアチブ、5Gの拡大により、輸入デジタルICプラットフォームへの需要が高まり、電子機器供給におけるパートナーシップの確保が求められている。
セグメンテーション分析
成分
部品市場は、購入者が演算密度、メモリ帯域幅、リアルタイム制御、信号処理効率を優先する傾向にあるため、2026年から2034年にかけて8.6%~9.2%の成長が見込まれています。このセグメントにおけるデジタルIC市場の範囲は、データ集約型ワークロード向けメモリ、コンピューティングプラットフォーム向けマイクロプロセッサ、組み込み制御向けマイクロコントローラ、通信、オーディオ、レーダー、エッジインテリジェンス向けデジタル信号処理システムを網羅しています。
- AIサーバー、スマートフォン、PC、ネットワーク機器、車両などは、より高い密度、より高速な帯域幅、そして向上したエネルギー効率を必要とするため、メモリは依然として最大の構成要素グループとなっている。
- マイクロプロセッサの需要は、効率的な命令実行とソフトウェア互換性を必要とするクラウドサーバー、PC、スマートフォン、産業用コンピュータ、および組み込みエッジデバイスによって形成される。
- マイクロコントローラデバイスは、処理能力、メモリ、周辺機器を統合して信頼性の高い組み込み制御を実現するため、自動車、産業機器、民生機器システムにとって戦略的に重要な存在である。
- デジタル信号処理システム(DSP)の採用は、5G、レーダー、オーディオ、画像処理、エッジAIなどの分野で増加しており、これらの分野では高速な数学処理によってリアルタイムのデータ解釈が可能となる。
原材料
原材料市場は、ウェハー品質、基板の入手可能性、化合物半導体の性能がデジタルIC製造の経済性に影響を与えるため、2026年から2034年にかけて7.9%~8.5%の成長が見込まれています。シリコンは製造規模の成熟により依然として主流であり、ガリウムヒ素はデジタル通信や高度な接続モジュールを補完する特殊な高周波およびRF近傍機能に利用されています。
- シリコンが需要を牽引しているのは、成熟した高度なCMOSプロセス、大規模なウェハー供給体制、確立されたサプライチェーン、そしてロジック、メモリ、マイクロコントローラ製造との幅広い互換性を支えているためである。
- ガリウムヒ素は、通信モジュールや集積信号チェーンにおいて、速度、ノイズ性能、RF特性が重要となる特殊な高周波電子機器に用いられます。
エンドユーザー
エンドユーザー市場は、車両、工場、デバイス、ネットワークなど、あらゆる分野で電子機器の搭載が拡大するにつれ、2026年から2034年にかけて8.3%~8.9%の成長が見込まれています。自動車分野では電動化と運転支援システムが、産業分野では自動化システムが、家電分野ではAI搭載デバイスが、通信分野では5G、衛星通信、ブロードバンドインフラが、それぞれ電子機器の普及を加速させています。
- 自動車業界の需要は、電動化、先進運転支援システム(ADAS)、デジタルコックピット、バッテリー管理、パワートレイン制御、車両接続性といった要件を反映しており、プラットフォームあたりのデジタル処理量が増加している。
- 産業分野のユーザーは、ロボット工学、モーター制御、工場センサー、プログラマブルロジックシステム、予知保全装置などにマイクロコントローラー、プロセッサー、メモリを導入している。
- スマートフォン、PC、ウェアラブル端末、ゲーム機器、スマート家電などには効率的なプロセッサと豊富なメモリを搭載したアーキテクチャが必要とされるため、家電製品は依然として大量販売の市場である。
- 通信アプリケーションは、基地局、ルーター、光伝送装置、衛星、モデム、および高スループットネットワークをサポートする信号処理システムにおいて、デジタルICに依存している。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
ソフトウェア定義 |
スケーリング |
|
工業 |
中くらい |
ファクトリーエッジ |
スケーリング |
|
家電 |
高い |
デバイス内AI |
成熟した |
|
コミュニケーション |
高い |
5Gバックホール |
スケーリング |
デジタルIC市場の成長要因と影響分析
AIインフラストラクチャにより、計算負荷とメモリ使用量が増加
AI向けインフラストラクチャの整備に伴い、サーバー、アクセラレータ、ネットワーク、ストレージといった各レベルでロジックとメモリの需要が増加するでしょう。トレーニングや推論タスクには、高密度コンピューティングクラスタにおける高帯域幅メモリ、高性能プロセッサ、データモビリティ、電力管理システムが求められます。この市場への影響としては、高性能を必要とするメモリおよびロジックソリューションへのウェハの再配分が挙げられます。サプライヤーは、パッケージングや基板の性能、テスト、熱管理といった面でも、これらの要件を満たす必要があります。このトレンドから恩恵を受ける企業としては、設計計画をファウンドリや高度なパッケージング技術と連携できる企業が挙げられます。
車載エレクトロニクス分野における組み込み制御の需要拡大
車両プラットフォームは、電子制御ユニット、ゾーンアーキテクチャ、ADAS機能、バッテリー管理、インフォテインメント、コネクティビティモジュールなど、ソフトウェア定義システムへと進化しています。これらの機能が増えるにつれ、マイクロコントローラ、プロセッサ、メモリ、デジタル信号処理に対する需要も高まります。自動車部品には長寿命、機能安全規格への準拠、そして安定した供給体制が求められるため、市場への影響は持続的で、認証主導型の成長となります。車両生産台数が緩やかに増加しても、電動化と自動化の複雑化に伴い、車両1台あたりの半導体搭載量は増加します。車載グレードの製品ポートフォリオ、設計サポート、地域ごとの製造オプションを備えたサプライヤーは、OEMやティア1サプライヤーとの長期契約を獲得する上で有利な立場にあります。
産業オートメーションがインテリジェンスをエッジへと移行させる
産業オートメーションは、データ処理を機械、センサー、コントローラー、ロボットプラットフォームにより近い場所へと移行させています。エッジシステムには、決定論的制御のためのマイクロコントローラー、ローカルコンピューティングのためのマイクロプロセッサー、データバッファリングのためのメモリ、振動、ビジョン、モーター制御解析のための信号プロセッサーが必要です。市場への影響としては、成熟ノードと先進ノードの両方で需要が拡大していることが挙げられます。これは、産業顧客が最小のジオメトリだけでなく、信頼性をより重視しているためです。デジタルICベンダーは、リファレンスデザイン、ソフトウェアツール、セキュリティ機能、長期製品保証を通じて価値を獲得できます。工場が予知保全と柔軟な生産方式を採用するにつれて、組み込みデジタルコンテンツは生産性向上の中核を担う要素となります。
デジタルIC市場の将来動向
チップレットアーキテクチャが主流に
デジタルIC市場のトレンドは、演算、メモリ、I/O、アクセラレータをモジュール型パッケージに統合したチップレットアーキテクチャにますます集中していくでしょう。このアプローチにより、設計者は歩留まりを向上させ、実績のあるIPを再利用し、すべてのブロックを最先端技術に無理やり当てはめるのではなく、適切なプロセスノードに機能を適合させることができます。データセンター、通信、車載コンピューティングにおける将来の製品は、コスト、性能、供給の柔軟性のバランスを取るためにチップレットを活用するでしょう。このトレンドにより、パッケージング、相互接続規格、熱設計、テスト能力が戦略的な差別化要因として重要性を増すことになります。
エッジAIがドメイン固有の処理を推進する
将来の製品には、カメラ、センサー、車両、機械、通信ノードの近くでAIワークロードを実行するドメイン固有プロセッサがますます搭載されるようになるでしょう。その目的は、レイテンシを削減し、プライバシーを向上させ、帯域幅の使用量を減らし、すべてのデータストリームをクラウドに送信することなく自律的な意思決定をサポートすることです。この傾向は、ベンダーがニューラル処理ブロック、セキュリティエンジン、最適化されたソフトウェアスタックを追加するにつれて、マイクロコントローラ、DSP、マイクロプロセッサに影響を与えます。リアルタイム応答と電力効率が重要な分野で、この技術の採用が最も活発になるでしょう。
デジタルIC市場の機会
自動車用コンピューティングプラットフォームとゾーンアーキテクチャ
自動車向けコンピューティングプラットフォームは、ゾーンアーキテクチャ、中央処理、セキュアなネットワーク、および長期的なソフトウェア互換性をサポートできるサプライヤーにとって好機となります。デジタルIC市場予測によると、車両にADAS、インフォテインメント、バッテリーインテリジェンス、コネクティビティが追加されるにつれ、自動車メーカーは断片化された電子制御ユニットよりも拡張性の高いプラットフォームを優先するでしょう。ベンダーは、安全認証済みのプロセッサ、マイクロコントローラ、メモリインターフェース、サイバーセキュリティ機能、およびティア1サプライヤー向けのリファレンスデザインに投資することができます。成功する戦略は、技術検証、安定した供給、および車両プログラムの統合時間を短縮するアプリケーションエンジニアリングを組み合わせることです。
地域密着型の半導体供給および設計パートナーシップ
地域ごとの半導体政策は、チップ設計者、ファウンドリ、パッケージング企業、エンドマーケットOEM間の連携強化の機会を生み出しています。各国政府は、防衛、通信、自動車、重要インフラ向けの安定した供給体制の構築を奨励しており、これにより、資格を有する現地生産ルートや提携生産ルートへの関心が高まっています。ベンダーは、複数の製造拠点を活用した戦略、テスト容易化設計(DFT)のサポート、パッケージングにおける協業などを通じて差別化を図ることができます。特に規制対象用途や戦略的に機密性の高い用途向けのデジタルICにおいて、政策上のインセンティブを商業的に信頼性の高い生産能力へと転換できる企業にとって、この機会は最も大きなものとなるでしょう。
最近の動向
- 2026年7月:台湾積体電路製造(TSMC)は第2四半期の業績を発表し、AIおよび高性能コンピューティング分野の顧客からの先端ノードおよびパッケージング需要を引き続き強調し、世界の半導体サプライチェーン全体におけるデジタルプロセッサ、アクセラレータ、メモリインターフェースデバイスの主要な製造パートナーとしての役割を強化した。
- 2026年3月:シーメンスは、Fuse EDA AI Agentシステムを発表しました。これは、設計、検証、製造承認にまたがる、複数のツールと複数のエージェントからなる複雑な半導体、3D IC、プリント基板(PCB)システムのワークフローを計画およびオーケストレーションする、専用に構築されたドメインスコープの自律型AIエージェントです。NVIDIA Agent Toolkit、高度なNemotronモデル、NVIDIA AIインフラストラクチャをサポートするFuse EDA AI Agentは、シーメンスの包括的なEDAポートフォリオ全体にわたるワークフローを管理し、エンジニアリングの生産性を大幅に向上させ、より高品質な設計を実現する自動化を提供します。
- 2025年6月:テキサス・インスツルメンツ社は、300mm半導体製造能力に重点を置いた大規模な米国製造投資プログラムを発表し、自動車、産業機器、通信機器、民生用電子機器などの用途で使用される組み込み処理、アナログ回路、および関連集積回路ポートフォリオの国内供給を強化した。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -