
Markt für digital Phase Shifter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für digitale Phasenschieber (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Bit (4-Bit, 5-Bit, 6-Bit, 8-Bit, Sonstige); Frequenzbereich (5 bis 6 GHz, 6 bis 18 GHz, 8,5 bis 10 GHz, 32 bis 37 GHz); Anwendung (Verteidigung, Telekommunikation, Radar, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010756
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 10, 2026


Marktgröße 2025
515,39 Mio. US$
Basisjahrwert
Prognose für 2034
889,77 Mio. US$
Prognose bis 2034
CAGR 2026-2034
6,25 %
Wachstumsrate
Adressierbarer Markt
6.358,15 Mio. US$
(2026–2034)
Der Markt für digitale Phasenschieber wird im Jahr 2025 auf 515,39 Millionen US-Dollar geschätzt und bis 2034 auf 889,77 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,25 % von 2026 bis 2034 entspricht. Die steigende Nachfrage nach kompakten HF-Komponenten, die eine wiederholbare Phasenverschiebung im Mikrowellen- und Millimeterwellenbereich ermöglichen, wird durch Anwendungen in Phased-Array-Antennen, elektronisch gesteuerten Radargeräten, Satellitennutzlasten und 5G-Systemen angetrieben.
Geografisch bleibt Nordamerika aufgrund des Bedarfs an Modernisierung der Verteidigungselektronik, der Entwicklung von Satellitenkommunikationsgeräten und des lokalen Aufbaus der Halbleiterlieferkette eine Schlüsselregion. Der nordamerikanische Markt wird Prognosen zufolge im Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,6 % verzeichnen. Treiber dieses Wachstums sind die Entwicklung aktiver elektronisch gesteuerter Antennenarrays, hohe Investitionen in die Luft- und Raumfahrtindustrie sowie die schnellen Prototyping-Kapazitäten US-amerikanischer HF-Entwicklungsunternehmen.
Marktanalyse und Einblicke zu digitalen Phasenschiebern
- Nordamerika: Die Region hält im Jahr 2025 einen Marktanteil von 35–38 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,6 %, angetrieben durch die Aktualisierungszyklen von AESA-Radarsystemen, die Elektronik von Weltraumnutzlasten und die Beschaffung von HF-Produkten für Verteidigungszwecke.
- USA: Das Land repräsentiert im Jahr 2025 78–82 % Nordamerikas und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 %.
- Europa: Europa wird im Jahr 2025 einen Anteil von 21–24 % haben und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % wachsen, angeführt von Großbritannien, Deutschland, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 28–31 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 %. China, Japan, Südkorea, Indien und Australien sind die Haupttreiber der Nachfrage.
- Größtes Segment: 6-Bit-Phasenschieber halten im Jahr 2025 einen Marktanteil von 39–43 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 %.
- Wachstumsstarkes Segment: Geräte mit einer Frequenz von 32 bis 37 GHz halten im Jahr 2025 einen Marktanteil von 12–15 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 %.
- Detaillierte Analyse der wichtigsten Unternehmen: Analog Devices, Inc.; Astra Microwave Products Limited; L3Harris Technologies, Inc.; Narda-MITEQ; MACOM Technology Solutions Holdings, Inc.; Mercury Systems, Inc.; Murata Manufacturing Co., Ltd.; Planar Monolithics Industries, Inc.; Pulsar Microwave Corporation; Qorvo, Inc.; SAGE Millimeter, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Kommerzialisierung wandelt sich von mechanischen Phasensteuerungsschaltungen hin zu Bauelementen wie GaAs, SiGe, SOI und CMOS-kompatiblen digitalen Bauelementen, die die Größe minimieren, die Wiederholgenauigkeit verbessern und die Kalibrierung von Arrays erleichtern. Die Produktion konzentriert sich nun auf geringe Einfügedämpfung, minimierte RMS-Phasenfehler, schnelle Schaltzeiten, thermische Stabilität und ein geeignetes Gehäusedesign für Sende-/Empfangsmodule. Hersteller richten ihr Angebot zudem verstärkt auf die Anforderungen von Kunden in den Bereichen Verteidigungsprogramme, Satellitennutzlasten und Beamforming in der Telekommunikation aus.
Zukünftige Möglichkeiten in diesem Marktsegment werden sich um die steigende Nachfrage nach Hochfrequenzbändern, softwaredefinierten Nutzlasten und Mehrstrahlantennen drehen, die eine hohe Phasengenauigkeit und einen geringeren Stromverbrauch ermöglichen. Neue Regionen schaffen Mehrwert für die Fertigung von Radargeräten, Systemen für die elektronische Kampfführung und Satelliten, doch Spektrum- und Sicherheitsfragen sprechen für eine lokale Produktion von Hochfrequenzkomponenten. Anbieter mit nachweisbarer Qualifikationshistorie, stabiler Foundry und anwendungsbezogenen Referenzdesigns werden am meisten von diesem Beschaffungskanal profitieren.
Berichtsumfang zum Markt für digitale Phasenschieber
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 515,39 Millionen US-Dollar |
| Marktgröße bis 2034 | 889,77 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für digitale Phasenschieber
Der Markt wird durch elektronisch gesteuerte Antennen ermöglicht, die als Alternative zur mechanischen Abtastung für Radar-, Satellitenkommunikations- und andere Kommunikationsanwendungen eingesetzt werden. Eine hohe Nachfrage besteht dort, wo agile Strahlen, geringe Latenz und kompakte HF-Frontend-Systeme benötigt werden. Der Markt umfasst MMIC-Hersteller, Halbleiterhersteller, Modullieferanten, Antennenarray-Produzenten, Rüstungsunternehmen, Satellitenhersteller, Telekommunikationsausrüster, Prüflabore und spezialisierte Distributoren.
Die Angebotsseite wird von der Waferkapazität, Exportbestimmungen, militärischen Prüfprogrammen und langen Produktlebenszyklen beeinflusst. Bitauflösung, Phasenschrittauflösung, Einfügungsdämpfung, Schaltgeschwindigkeit, Steuerspannung, Gehäuse, Temperaturbereich und die Verfügbarkeit von Evaluierungskits gehören zu den Merkmalen, die Käufer bei ihren Kaufentscheidungen berücksichtigen. Die Wahl des Phasenschiebers erfolgt zunehmend auf Ebene der Array-Architektur, da sie die Verstärkergröße, den Kalibrierungsaufwand, das Wärmemanagement und die Modulkosten beeinflusst.
Der Wettbewerb ist hochspezialisiert, und der Marktbericht für digitale Phasenschieber zeigt die vielfältigen Stärken von Standard-MMICs, kundenspezifischen Mikrowellenmodulen und qualifizierten Verteidigungssubsystemen auf. Zu den Hauptkonkurrenten zählen Analog Devices, Inc., Qorvo, Inc. und MACOM Technology Solutions Holdings, Inc., deren Erfolg auf der Vielfalt ihrer HF-Produkte beruht, während der Erfolg von Mercury Systems, Inc. und L3Harris Technologies, Inc. auf Systemintegration basiert.
Zu den Investitionstrends zählen Hochfrequenzgehäuse, weltraumtaugliche Chips und Modulkomponenten für Phased-Array-Antennen. Anbieter, die spezielle Anforderungen an Nischenfrequenzen, Zuverlässigkeit und Integration erfüllen, sind unter anderem Astra Microwave Products Limited, Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation, SAGE Millimeter, Inc. und Murata Manufacturing Co., Ltd. Die Strategie basiert auf Qualifikationen, technischer Expertise und der kontinuierlichen Produktverfügbarkeit über mehrere Jahre für Verteidigungs- und Satellitenprogramme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für digitale Phasenschieber: Strategische Einblicke
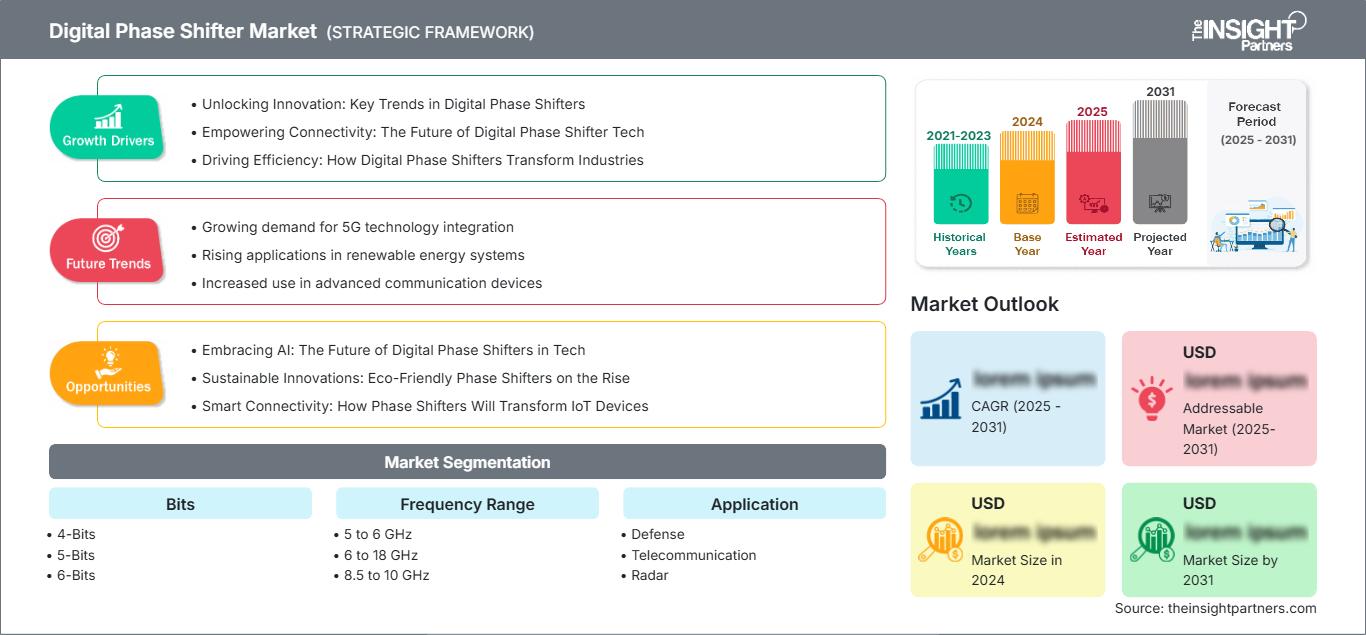
Regionale Einblicke
Markt für digitale Phasenschieber in Nordamerika
Der Marktanteil digitaler Phasenschieber in Nordamerika wird auf 35–38 % geschätzt, wobei für den Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,6 % erwartet wird. Das Marktwachstum digitaler Phasenschieber wird durch die Modernisierung von AESA-Radarsystemen, SATCOM-Bodenstationen, elektronische Kampfführung und Initiativen für sichere Kommunikation gestützt. Die Budgets für US-amerikanische Verteidigungselektronik und kommerzielle Weltraumnutzlasten werden die Nachfrage nach Mikrowellen- und Millimeterwellenfrequenzen ankurbeln.
Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc., Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation und SAGE Millimeter, Inc. tragen zur Stärkung der regionalen Lieferkapazitäten bei. Käufer achten auf ITAR-konforme Beschaffung, Komponentenverfolgung, Strahlungsbeständigkeit und Evaluierungsdienstleistungen. Obwohl Kanada durch Forschung an Universitäten in den Bereichen Raumfahrt, Radar und Hochfrequenztechnik die Nachfrage zusätzlich erhöht, dominiert die US-amerikanische Nachfrage.
US-Markt für digitale Phasenschieber
Die USA decken im Jahr 2025 78-82 % der nordamerikanischen Nachfrage ab und werden voraussichtlich im Zeitraum 2026-2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0-6,8 % aufweisen. Zu den Anwendungsbereichen gehören Verteidigungsradare, Raketensuchköpfe, schiffsgestützte Systeme für die elektronische Kampfführung, LEO-Satellitenkommunikation und 5G-Testinstrumente.
Zu den führenden Herstellern, die aufgrund ihrer heimischen Expertise und Verbindungen im Verteidigungssektor einen Vorteil haben, gehören Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc. und L3Harris Technologies, Inc. Zu den aktuellen Trends zählen die Verwendung von 6-Bit- und 8-Bit-Auflösungen, positiver Steuerlogik, oberflächenmontierten Bauteilen und Komponenten für die Frequenzbänder C, X, Ku, Ka und Millimeterwellen.
Europäischer Markt für digitale Phasenschieber
Europa wird bis 2025 einen Marktanteil von 21–24 % erreichen und im Prognosezeitraum von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 5,4–6,1 % verzeichnen. Großbritannien ist führend bei Radar-Modernisierungssystemen, Nutzlasten für die Weltraumkommunikation und dem Kauf von Verteidigungselektronik. Deutschland benötigt Industrieradar, Prüfgeräte für die Automobilindustrie, Satellitenkommunikationssysteme und HF-Module.
Frankreich leistet seinen Beitrag im Luft- und Raumfahrtsektor, bei Marineradar- und sicheren Kommunikationsprojekten. Italien und Spanien generieren Nachfrage in der Satellitenfertigung, der Verteidigungselektronik und der Testinfrastruktur für Telekommunikation. Käufer in Europa konzentrieren sich auf Strahlungsbeständigkeit, ESA-Konformität, Datensicherheit und stabile Lieferketten. Die Marktnachfrage in Europa ist fragmentiert, aber die NATO-Interoperabilitätsanforderungen bestimmen die Leistungsstandards für HF-Komponenten.
Markt für digitale Phasenschieber im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 einen Marktanteil von 28–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen. China ist der Wachstumstreiber in der APAC-Region, bedingt durch seine Radar-, Satelliten-, 5G-Infrastruktur- und Mikrowellenkomponenten auf dem heimischen Markt. Japan und Südkorea treiben die Nachfrage nach Produkten durch Elektronikfertigung, Telekommunikationsausrüstung und die Entwicklung von Raumfahrtnutzlasten an.
In Indien und Australien ist eine verstärkte Beschaffung von Produkten wie Überwachungsradar, Kommunikationssystemen und Weltraumsystemen zu verzeichnen. Zu den Faktoren, die die Politik in der Region prägen, zählen Lokalisierung, Frequenzspektrumerweiterung, Halbleiterpolitik und einheimische Verteidigungssysteme. Beispiele für Unternehmen aus dem asiatisch-pazifischen Raum, die auf diesem Markt aktiv sind, sind Murata Manufacturing Co., Ltd. und Astra Microwave Products Limited.
Markt für digitale Phasenschieber im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,9 % bis 5,7 % erwartet. Saudi-Arabien treibt das Wachstum mit Investitionen in die Modernisierung der Luftverteidigung und Satellitenkommunikation an, während die Vereinigten Arabischen Emirate von Raumfahrtprogrammen, intelligenter Infrastruktur, Flughafensicherheit und Telekommunikationserprobungen angetrieben werden.
Der selektive Einsatz in Südafrika und dem übrigen Nahen Osten und Afrika umfasst Überwachung zur Verteidigung, den Schutz von Energieversorgung und Infrastruktur sowie zuverlässige Kommunikation. Projekte in der Region werden die Nachfrage nach radargestützter Überwachung und sicheren Kommunikationsverbindungen ankurbeln. Das Wachstum hängt von der Kapazität der Systemintegratoren, den Importbestimmungen, den Wartungsanforderungen und der Abstimmung mit den Verteidigungsbeschaffungen ab.
Segmentierungsanalyse
Bits
Das Segment der Bit-Antennen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. Der Markt umfasst kostengünstige Geräte mit niedriger Auflösung für einfache Strahlsteuerung sowie Architekturen mit höherer Auflösung für präzise Phased-Array-Antennen. Die Auswahl hängt von Phasenschrittweite, Steuerungskomplexität, Einfügungsdämpfung, Kalibrierzeit und der erforderlichen Strahlrichtgenauigkeit in Verteidigungs-, Telekommunikations- und Radarsystemen ab.
- 4-Bit- Bausteine eignen sich für kostensensible Arrays, Trainingssysteme und kompakte Module, bei denen größere Phasenschritte akzeptabel sind und eine geringere Steuerungskomplexität vereinfachte HF-Layouts ermöglicht.
- 5-Bit- Bausteine bieten ein ausgewogenes Verhältnis zwischen Auflösung und Schaltungsgröße und eignen sich daher für mittlere Anforderungen an die Strahlsteuerung in Testgeräten, kompakten Radargeräten und Kommunikationsmodulen.
- 6-Bit -Geräte sind führend bei der Akzeptanz, da Phasenschritte von 5,625 Grad eine praktische Präzision für Phased-Array-Radar, SATCOM-Terminals und Breitband-Sende-Empfangsmodule bieten.
- 8-Bit- Geräte eignen sich für hochpräzises Beamforming, bei dem feinere Steuerung, flexible Kalibrierung und die Kontrolle der Nebenkeulen des Arrays wichtiger sind als zusätzliche Logik und Designkomplexität.
Frequenzbereich
Für das Frequenzsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,9 % erwartet, da sich die Entwicklungsaktivitäten auf C-, X-, Ku- und Ka-Band-Systeme verlagern. Die Frequenzwahl hängt von der Antennengröße, den Ausbreitungsanforderungen, dem Bandbreitenbedarf und den Möglichkeiten der Halbleiterfertigung ab. Geräte mit höheren Frequenzen erfordern besondere Aufmerksamkeit seitens der Entwickler, da parasitäre Effekte im Gehäuse, Einfügungsdämpfung und thermisches Verhalten schwieriger zu kontrollieren sind.
- Geräte im Frequenzbereich von 5 bis 6 GHz unterstützen C-Band-Radar, drahtlose Infrastruktur und kompakte Phased-Array-Module, bei denen die Widerstandsfähigkeit gegen Ausbreitung und etablierte HF-Designpraktiken weiterhin von Bedeutung sind.
- Geräte im Frequenzbereich von 6 bis 18 GHz decken Breitbandanwendungen in den Bereichen Verteidigung, elektronische Kampfführung, Messtechnik und Satellitenkommunikation ab und sind daher von strategischer Bedeutung für flexible Mikrowellensystemarchitekturen.
- Geräte im Frequenzbereich von 8,5 bis 10 GHz eignen sich für X-Band-Radar, Wetterüberwachung, maritime Überwachung und Luft- und Raumfahrtsysteme, die kompakte Antennenanordnungen und eine zuverlässige Strahlsteuerung erfordern.
- Geräte im Frequenzbereich von 32 bis 37 GHz unterstützen Satellitenverbindungen im Ka-Band, Hochdurchsatzkommunikation und fortschrittliche Radarsysteme, bei denen Bandbreite, Antennenminiaturisierung und präzise Gehäusekonstruktion die Akzeptanz vorantreiben.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–7,0 % prognostiziert. Der Verteidigungssektor bleibt der anspruchsvollste Anwendungsbereich, da Radar, elektronische Kampfführung und sichere Kommunikation bewährte Zuverlässigkeit erfordern. Die Nutzung im Telekommunikationsbereich nimmt mit Beamforming, Massive MIMO und SATCOM-Terminals zu, während die Nachfrage nach Radar Überwachung, Fahrzeugtests, Wettersysteme und industrielle Sensorik umfasst.
- Der Verteidigungsbedarf wird maßgeblich von AESA-Radar, elektronischer Kampfführung, Raketenlenkung, Marinesystemen und sicherer Kommunikation getragen, wo Qualifizierung, Rückverfolgbarkeit und langfristige Verfügbarkeit von Bedeutung sind.
- Anwender in der Telekommunikation setzen digitale Phasenschieber für Strahlsteuerung, SATCOM-Bodengeräte, die Entwicklung von Massive MIMO und Hochfrequenz-Testplattformen ein, die eine wiederholbare Phasensteuerung erfordern.
- Zu den Anwendungsgebieten von Radar gehören Überwachung, Wetterbeobachtung, Flugsicherungssysteme, industrielle Sensorik und Fahrzeugtests, bei denen eine stabile Phasengenauigkeit die Erkennungs- und Verfolgungsleistung verbessert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Verteidigung |
Hoch |
AESA-Upgrade |
Reifen |
|
Telekommunikation |
Medium |
SATCOM-Strahl |
Skalierung |
|
Radar |
Hoch |
X-Band-Arrays |
Reifen |
Markt für digitale Phasenschieber: Wachstumstreiber und Wirkungsanalyse
Erweiterung elektronisch gesteuerter Verteidigungssysteme
Verteidigungsministerien stellen von mechanisch scannenden Antennen auf Phased-Array-Antennen um, die mehrere tausend wiederholbare Phasensteuerkanäle nutzen. Dies ist ein Marktfaktor, da jedes Element oder Subelement einer Phased-Array-Antenne eine präzise Phasensteuerung für die Strahlformung, die Reduzierung von Nebenkeulen und den Missionswechsel erfordert. Infolgedessen steigt die Marktnachfrage mit Radar-Upgrades, Systemen für die elektronische Kampfführung, Suchköpfen für Raketen, maritimen Überwachungs- und Luftverteidigungssystemen. Kaufentscheidungen bevorzugen Komponenten mit minimalem Phasenfehler, hoher Schaltgeschwindigkeit, guter thermischer Stabilität und entsprechender Dokumentation für die Verteidigungsqualifizierung. Anbieter, die einen langen Supportzyklus und kontrollierte Beschaffung gewährleisten können, sichern sich kontinuierliche Programmeinnahmen.
Wachstum bei Satellitenkommunikation und Mehrstrahlverbindungen
Die Kommunikation mittels Satellitentechnologie verlagert sich hin zu elektronisch gesteuerten Terminals, Gateways und Nutzlasten, die die Verfolgung von Satelliten im Orbit ermöglichen, ohne die Terminals physisch neu ausrichten zu müssen. Phasenschieber bieten Flexibilität bei der Strahlformung, ermöglichen die Bildung mehrerer Strahlen und tragen zur Aufrechterhaltung einer guten Verbindungsqualität bei unterschiedlichen Elevationswinkeln bei. Dies spiegelt sich in den Aktivitäten der Märkte für das Ka- und Ku-Band wider, wo kleine Antennenpaneele eine effiziente Phasensteuerung bei minimalen Einfügungsverlusten erfordern. Anforderungen an Strahlungsbeständigkeit, Temperaturwechselbeständigkeit und Gehäusekonstruktion müssen von Anbietern für Weltraum- und Außenterminals erfüllt werden.
HF-Miniaturisierung und Hochfrequenzintegration
Systemingenieure integrieren HF-Funktionalität in kleinere Module, um das Gewicht von Antennen zu reduzieren, die Montage zu vereinfachen und die Systemleistung zu verbessern. Dies wirkt sich positiv auf digitale Phasenschieber aus, da die Integration von MMICs den Ersatz großer analoger oder mechanischer Komponenten ermöglicht und elektrische Steuerungsfunktionen bereitstellt. Der verstärkte Einsatz hoher Frequenzen stellt höhere Anforderungen an das Design hinsichtlich Gehäuseparasitärität, Einfügungsdämpfung, Wärmeableitung und Kalibrierung. Daraus resultiert ein größerer Bedarf an SMD-Bauteilen, geprüften Chips, Evaluierungsboards und kundenspezifischen Modulen, wodurch sich die Entwicklungszeiten verkürzen. Hersteller mit Kenntnissen in der Halbleiterfertigung und Anwendungstechnik können zusätzliche Vorteile erzielen.
Markt für digitale Phasenschieber – Zukunftstrends
Softwarekalibrierte Phased-Array-Antennen
Die Marktentwicklung digitaler Phasenschieber wird sich zunehmend auf softwarekalibrierte Antennenarrays konzentrieren, die Bauteiltoleranzen, Temperaturdrift und Alterung kompensieren. Zukünftige Systeme kombinieren Phasenschiebersteuerung, integrierte Sensoren und Kalibrierungsalgorithmen, um die Strahlgenauigkeit ohne aufwendige manuelle Justierung zu gewährleisten. Dies reduziert die Testzeiten im Werk und verbessert die Zuverlässigkeit im Feldeinsatz für Antennen in den Bereichen Verteidigung, Telekommunikation und Satelliten. Gerätehersteller benötigen klarere digitale Schnittstellen, reproduzierbares Zustandsverhalten und Charakterisierungsdaten unter verschiedenen Betriebsbedingungen. Der Trend begünstigt Anbieter, die Referenzdesigns, Simulationsmodelle und Validierungen auf Array-Ebene unterstützen können, anstatt nur Komponenten zu verkaufen.
Produkterweiterung im Ka-Band und Millimeterwellenbereich
Systeme der nächsten Generation benötigen mehr Geräte, die oberhalb der traditionellen Mikrowellenbänder arbeiten, da Satellitenkommunikation, Radar und drahtlose Hochleistungsverbindungen in das Ka-Band und angrenzende Millimeterwellenbereiche vordringen. Dieser Trend zwingt die Anbieter, die Chip-Anpassung, die Gehäuseübergänge und die thermische Stabilität zu verbessern und gleichzeitig die Einfügungsdämpfung in einem beherrschbaren Rahmen zu halten. Kunden werden Bauteile schätzen, die dichte Array-Layouts vereinfachen und eine automatisierte Kalibrierung unterstützen. Die Wettbewerbsdifferenzierung wird sich hin zu bewährten Hochfrequenzmodellen, Screening-Optionen in Weltraumqualität und modulfertigen Formaten verlagern. Unternehmen, die eine breite Frequenzabdeckung mit zuverlässigen Fertigungsausbeuten kombinieren können, werden für langfristige Programme besser aufgestellt sein.
Marktchancen für digitale Phasenschieber
Verteidigungsqualifizierte Modulplattformen
Marktprognosen für digitale Phasenschieber deuten auf vielversprechende Chancen bei vorqualifizierten Modulplattformen hin, die Phasenschieber mit Schaltern, Dämpfungsgliedern, Verstärkern, Steuerlogik und thermischer Gehäusetechnik kombinieren. Kunden aus dem Verteidigungsbereich benötigen oft kürzere Integrationszeiten, dürfen aber keine Kompromisse bei der Zuverlässigkeitsdokumentation eingehen. Anbieter können Mehrwert schaffen, indem sie konfigurierbare Bausteine für C-, X-, Ku- und Ka-Band-Antennenarrays mit bekannten Leistungsgrenzen anbieten. Dieser Ansatz reduziert das Entwicklungsrisiko für Hauptauftragnehmer, unterstützt eine wiederholbare Produktion und steigert den Umsatz pro gewonnenem Projekt. Investitionen sollten sich auf Umwelttests, Konfigurationskontrolle und die Zusammenarbeit mit Antennenintegratoren in frühen Phasen der Architekturplanung konzentrieren.
Referenzdesigns für Telekommunikation und Satellitenkommunikation
Hersteller von Telekommunikations- und Satellitenkommunikationsgeräten benötigen kürzere Entwicklungszyklen, da Antennen flacher, leichter und stärker softwaregesteuert werden. Anbieter können diese Chance nutzen, indem sie Referenzdesigns mit digitalen Phasenschiebern, Beamforming-Steuerung, Energiemanagement und validierten Leiterplattenübergängen bereitstellen. Dieser investitionsorientierte Ansatz ermöglicht es Kunden, Einfügungsdämpfung, Phasengenauigkeit, Stromverbrauch und Herstellbarkeit zu vergleichen, bevor sie sich für Array-Layouts entscheiden. Das größte Potenzial besteht für elektronisch gesteuerte Endgeräte, private Netzwerkgeräte, Testsysteme und Gateway-Antennen. Anbieter, die Simulationsdateien, Evaluierungsboards und Anwendungsentwicklung unterstützen, können die Kundenbindung stärken.
Aktuelle Entwicklungen
- Mai 2026: Die Technische Universität München (TUM) präsentierte im Rahmen des von Horizon Europe geförderten Projekts M&MEMS (Magnonik trifft mikroelektromechanische Systeme) einen Mehrkanal-Magnolier-MEMS für adaptive Mobilkommunikationssysteme. Das kompakte und energieeffiziente Gerät ermöglicht eine HF-Phasenverschiebung von über 360° über vier unabhängig steuerbare Kanäle bei minimalem Stromverbrauch und unterstützt fortschrittliches Beamforming für 5G/6G-Netze, Satellitenkommunikation und Radarsysteme. Die Technologie ist darauf ausgelegt, Platz- und Energiebedarf zu reduzieren und gleichzeitig die Signalstabilität und Übertragungseffizienz in drahtlosen Kommunikationssystemen der nächsten Generation zu verbessern.
- Januar 2022: GE Renewable Energy Grid Solutions gab bekannt, dass seine digitalen Leistungstransformatoren für mehrere Netzmodernisierungs- und Projekte im Bereich erneuerbarer Energien in Schottland, Großbritannien, Deutschland und Nigeria ausgewählt wurden. Zu den Projekten gehören 1.200-MVA-400-kV-Spartransformatoren für das Umspannwerk Kintore in Schottland, 14-MVA-66-kV-Transformatoren für den Offshore-Windpark Dogger Bank, 340-MVA-Transformatoren zur Netzstabilität in Deutschland sowie 330/132/33-kV-Spartransformatoren für das nigerianische Übertragungsnetz. Die Installationen unterstützen die Integration erneuerbarer Energien, die Netzstabilität und Initiativen zur Energiewende und nutzen dabei das Portfolio von GE an digitalen Überwachungs-, Schutz- und Hochspannungstransformatortechnologien.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -