
デジタル相シフタ市場:シェア・成長・予測 2034
デジタル位相シフター市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:ビット数(4ビット、5ビット、6ビット、8ビット、その他)、周波数範囲(5~6GHz、6~18GHz、8.5~10GHz、32~37GHz)、用途(防衛、通信、レーダー、その他)、地域(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010756
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 10, 2026


2025年の市場規模
5億1539 万米ドル
基準年値
2034年の予測
8億8977 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.25 %
成長率
対象市場
63億5815 万米ドル
(2026年~2034年)
デジタル位相シフター市場は、2025年には5億1539万米ドルと評価され、2034年には8億8977万米ドルに成長し、2026年から2034年にかけて年平均成長率(CAGR)6.25%を記録すると予測されています。マイクロ波帯およびミリ波帯で再現性の高い位相シフトが可能な小型RFコンポーネントに対する需要の高まりは、フェーズドアレイアンテナ、電子制御レーダー、衛星ペイロード、5Gシステムなどの用途によって牽引されています。
地理的に見ると、北米は防衛電子機器の近代化、衛星通信端末の開発、および半導体サプライチェーンの現地開発の必要性から、引き続き重要な地域となっています。北米市場規模は、活発な電子走査アレイの開発、堅調な航空宇宙予算、および米国のRF設計会社の迅速なプロトタイピング能力に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で成長すると予測されています。
デジタル位相シフター市場の評価と洞察
- 北米:この地域は2025年には35~38%のシェアを占め、AESAレーダーの更新サイクル、宇宙ペイロード電子機器、防衛認定RF調達に牽引され、2026~2034年には年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。
- 米国: 2025年には北米の78~82%を占め、2026~2034年には年平均成長率(CAGR)6.0~6.8%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には21~24%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5.4~6.1%で成長すると予測されており、英国、ドイツ、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には28~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.8~7.5%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアが需要を牽引する。
- 最大のセグメント: 6ビット位相シフターは、2025年には市場シェアの39~43%を占め、2026~2034年には年平均成長率(CAGR)6.1~6.8%で成長すると予測されています。
- 高成長セグメント: 32~37GHz帯のデバイスは、2025年には市場シェアの12~15%を占め、2026~2034年には年平均成長率(CAGR)7.4~8.2%で成長すると予測されています。
- 詳細に分析された主要企業: Analog Devices, Inc.、Astra Microwave Products Limited、L3Harris Technologies, Inc.、Narda-MITEQ、MACOM Technology Solutions Holdings, Inc.、Mercury Systems, Inc.、村田製作所、Planar Monolithics Industries, Inc.、Pulsar Microwave Corporation、Qorvo, Inc.、SAGE Millimeter, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
商業化は、機械式位相制御回路から、小型化、再現性の向上、アレイの校正の容易化を実現するGaAs、SiGe、SOI、CMOS対応デジタルデバイスといったデバイスへと移行しつつあります。現在の生産環境では、低挿入損失、RMS位相誤差の最小化、高速スイッチング能力、熱安定性、そして送受信モジュールに適したパッケージ設計の実現に重点が置かれています。メーカー各社はまた、顧客の防衛プログラム、衛星ペイロード要件、通信ビームフォーミング用途に合わせて製品カタログを調整することにも注力しています。
この市場セグメントの将来的な可能性は、高周波帯域、ソフトウェア定義ペイロード、高精度な位相制御と低消費電力を実現するマルチビームアンテナに対する需要の高まりを中心に展開されるでしょう。新興地域はレーダー、電子戦システム、衛星の製造に付加価値をもたらしていますが、周波数帯域とセキュリティの問題から、無線周波数部品の現地生産が求められています。調達チャネルから最も恩恵を受けるのは、認証実績、ファウンドリの安定性、アプリケーションベースのリファレンスデザインを有するサプライヤーです。
デジタル位相シフター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 5億1539万米ドル |
| 2034年までの市場規模 | 8億8977万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.25% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
デジタル位相シフター市場分析
この市場は、レーダー、衛星通信、および通信アプリケーションにおいて、機械式走査の代替として使用される電子制御アンテナによって支えられています。俊敏なビーム、低遅延、小型フォームファクタのRFフロントエンドが求められる分野では、高い需要が存在します。この市場は、MMIC企業、化合物半導体ファウンドリ、モジュールサプライヤー、アンテナアレイメーカー、防衛関連大手企業、衛星OEM、通信機器ベンダー、試験機関、および専門販売代理店で構成されています。
供給側は、ウェハ生産能力、輸出規制、軍事審査プログラム、および製品の長いライフサイクルによって影響を受けます。ビット分解能、位相ステップ分解能、挿入損失、スイッチング速度、制御電圧、パッケージ、温度範囲、評価キットの入手可能性などは、購入者が購入決定を行う際に考慮する特性の一部です。位相シフターの選択は、アンプのサイズ、キャリブレーション作業、熱管理、およびモジュールコストに影響するため、アレイアーキテクチャレベルで行われることが増えています。
競争は非常に専門化されており、デジタル位相シフター市場レポートでは、カタログMMIC、カスタマイズされたマイクロ波モジュール、および認定防衛サブシステムの多様な強みが明らかになっています。主要な競合企業には、Analog Devices, Inc.、Qorvo, Inc.、およびMACOM Technology Solutions Holdings, Inc.があり、これらの企業の成功はRF製品の多様性に依存しています。一方、Mercury Systems, Inc.とL3Harris Technologies, Inc.の成功はシステム統合に依存しています。
投資のトレンドとしては、高周波パッケージ、宇宙用途向けダイ、フェーズドアレイ用モジュール部品などが挙げられる。ニッチな周波数、信頼性、統合性といった特殊な要件に対応する企業としては、Astra Microwave Products Limited、Narda-MITEQ、Planar Monolithics Industries, Inc.、Pulsar Microwave Corporation、SAGE Millimeter, Inc.、村田製作所などが挙げられる。この戦略は、防衛および衛星プログラム向けに、資格、技術的専門知識、そして数年にわたる製品の安定供給を基盤としている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
デジタル位相シフター市場:戦略的洞察
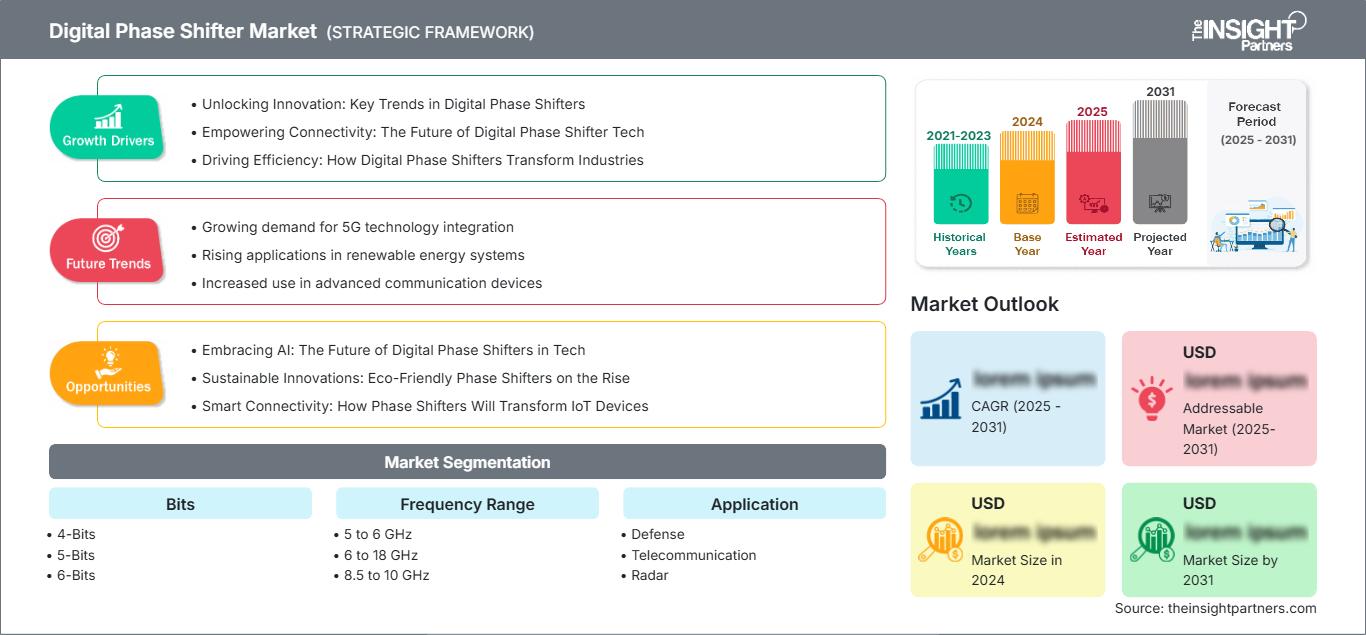
地域別分析
北米デジタル位相シフター市場
北米におけるデジタル位相シフターの市場シェアは35~38%と推定されており、2026年から2034年の期間において、同地域は年平均成長率(CAGR)5.9~6.6%で成長すると予測されています。デジタル位相シフターの市場シェアは、AESAレーダーのアップグレード、衛星通信地上局、電子戦、およびセキュア通信イニシアチブによって支えられるでしょう。米国の防衛電子機器および商業宇宙ペイロードの予算が、マイクロ波帯およびミリ波帯の需要を牽引すると考えられます。
Analog Devices, Inc.、Qorvo, Inc.、MACOM Technology Solutions Holdings, Inc.、Mercury Systems, Inc.、Narda-MITEQ、Planar Monolithics Industries, Inc.、Pulsar Microwave Corporation、およびSAGE Millimeter, Inc.は、この地域の供給能力の向上に貢献している。購入者は、ITAR準拠の調達、部品追跡、放射線耐性、および評価サービスに注目している。カナダは大学における宇宙、レーダー、およびRF関連の研究を通じて需要に貢献しているが、需要の大部分は米国が占めている。
米国デジタル位相シフター市場
2025年には北米の需要の78~82%を米国が占め、2026~2034年の期間における年平均成長率(CAGR)は6.0~6.8%と予測されている。用途としては、防衛レーダー、ミサイルシーカー、艦載電子戦システム、低軌道衛星通信、5G試験計測機器などが挙げられる。
防衛分野における国内の専門知識とネットワークを強みとする主要メーカーには、Analog Devices, Inc.、Qorvo, Inc.、MACOM Technology Solutions Holdings, Inc.、Mercury Systems, Inc.、L3Harris Technologies, Inc.などがある。現在のトレンドは、6ビットおよび8ビットの分解能、ポジティブ制御ロジック、表面実装部品、そしてC、X、Ku、Ka、ミリ波帯の部品の使用である。
欧州デジタル位相シフター市場
欧州地域は2025年までに市場シェアの21~24%を占め、2026年から2034年の予測期間において年平均成長率(CAGR)5.4~6.1%で成長すると見込まれています。英国はレーダーアップグレードシステム、宇宙通信ペイロード、防衛電子機器の購入において主導的な役割を果たしています。ドイツは産業用レーダー、自動車試験装置、衛星通信機器、RFモジュール製造の需要が高い地域です。
フランスは航空宇宙分野、海軍レーダー、セキュア通信プロジェクトを通じて貢献しており、イタリアとスペインは衛星製造、防衛電子機器、通信試験インフラの需要を生み出している。欧州のバイヤーは、耐放射線性、ESA(欧州宇宙機関)の基準への準拠、データセキュリティ、サプライチェーンの安定性を重視している。欧州市場の需要は細分化されているが、NATOの相互運用性要件がRFコンポーネントの性能基準を決定づけている。
アジア太平洋地域のデジタル位相シフター市場
アジア太平洋地域は2025年には28~31%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で成長すると予測されています。アジア太平洋地域の成長を牽引するのは中国で、国内市場におけるレーダー、衛星、5Gインフラ、マイクロ波部品などがその要因となっています。日本と韓国は、電子機器製造、通信機器、宇宙ペイロードエンジニアリングを通じて製品需要を牽引しています。
インドとオーストラリアでは、監視レーダー、通信システム、宇宙システムなどの製品の調達が増加している。この地域における政策を推進する要因としては、国産化、周波数帯域の拡大、半導体政策、そして国産防衛システムなどが挙げられる。アジア太平洋地域の企業でこの市場を牽引する例としては、村田製作所とアストラ・マイクロウェーブ・プロダクツ社が挙げられる。
中東・アフリカのデジタル位相シフター市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)4.9%~5.7%で成長すると予測されている。成長を牽引するのはサウジアラビアで、防空システムの近代化と衛星通信への投資が行われている。一方、アラブ首長国連邦(UAE)は、宇宙開発計画、スマートインフラ、空港警備、通信試験などが成長を牽引している。
南アフリカおよび中東・アフリカ地域における選択的な利用としては、防衛監視、エネルギーおよびインフラの保護、そして信頼性の高い通信などが挙げられる。同地域におけるプロジェクトは、レーダーを活用した監視システムと安全な通信リンクへの需要を促進するだろう。成長は、システムインテグレーターの能力、輸入政策、保守要件、そして防衛調達との整合性に左右される。
セグメンテーション分析
ビット
ビットセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.6%で成長すると予測されています。市場範囲は、シンプルなビームステアリング用の低解像度でコスト効率の高いデバイスから、高精度フェーズドアレイ用の高解像度アーキテクチャまで多岐にわたります。選択は、防衛、通信、レーダーシステムにおける位相ステップ、制御の複雑さ、挿入損失、校正時間、および必要なビーム指向精度によって決まります。
- 4ビットデバイスは、より広い位相ステップが許容され、制御の複雑さが低いことでRFレイアウトを簡素化できる、コスト重視のアレイ、トレーニングシステム、および小型モジュールに使用されます。
- 5ビットデバイスは、解像度と回路サイズのバランスが取れているため、試験装置、小型レーダー、通信モジュールにおける中程度のビームステアリング要件に適しています。
- 6ビットデバイスが普及をリードしているのは、5.625度の位相ステップが、フェーズドアレイレーダー、衛星通信端末、広帯域送受信モジュールにとって実用的な精度を提供するからである。
- 8ビットデバイスは、高精度ビームフォーミングに対応しており、そこでは、ロジックの追加や設計の複雑さよりも、より精密なビームステアリング、キャリブレーションの柔軟性、およびアレイサイドローブ制御が重要となる。
周波数範囲
周波数帯域セグメントは、Cバンド、Xバンド、Kuバンド、Kaバンドシステム間で設計活動がシフトするにつれて、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.9%で成長すると予測されています。周波数選択は、アンテナサイズ、伝搬要件、帯域幅要件、および半導体プロセス能力を反映しています。高周波デバイスは、パッケージの寄生容量、挿入損失、および熱特性の制御がより困難になるため、エンジニアリング上の注目度が高まります。
- 5~6GHz帯のデバイスは、Cバンドレーダー、無線インフラ、小型フェーズドアレイモジュールなどをサポートしており、これらの用途では伝搬耐性と確立されたRF設計手法が依然として重要視されます。
- 6~18GHz帯のデバイスは、広帯域の防衛、電子戦、計測機器、衛星通信などの用途をカバーしており、柔軟なマイクロ波システムアーキテクチャにとって戦略的に重要な存在となっている。
- 8.5~10GHz帯のデバイスは、小型アレイと信頼性の高いビームステアリングを必要とするXバンドレーダー、気象観測、海上監視、および航空宇宙システムと互換性がある。
- 32~37GHz帯のデバイスは、Kaバンド衛星リンク、高スループット通信、および高度なレーダーをサポートしており、帯域幅、アンテナの小型化、および精密なパッケージングが普及を促進している。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.1~7.0%で成長すると予測されています。レーダー、電子戦、セキュア通信には確かな信頼性が求められるため、防衛分野は依然として最も需要の高いアプリケーションです。ビームフォーミング、Massive MIMO、衛星通信端末の普及に伴い、通信分野の採用が拡大する一方、レーダーの需要は監視、自動車試験、気象システム、産業用センシングなど多岐にわたります。
- 防衛需要の中心は、AESAレーダー、電子戦、ミサイル誘導、海軍システム、およびセキュア通信であり、これらの分野では、資格、追跡可能性、および長期的な可用性が重要となる。
- 通信事業者は、ビームステアリング、衛星通信地上設備、大規模MIMO開発、および再現性の高い位相制御を必要とする高周波試験プラットフォームにデジタル位相シフターを採用している。
- レーダーの用途には、監視、気象観測、航空交通管制システム、産業用センシング、自動車試験などがあり、安定した位相精度によって検出および追跡性能が向上する。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|
防衛 |
高い |
AESAアップグレード |
成熟した |
|
電気通信 |
中くらい |
衛星通信ビーム |
スケーリング |
|
レーダー |
高い |
Xバンドアレイ |
成熟した |
デジタル位相シフター市場の成長要因と影響分析
電子制御式防衛アレイの拡張
国防省は、機械式走査アンテナから、数千もの繰り返し可能な位相制御チャネルを使用するフェーズドアレイへと移行しつつあります。これは、各フェーズドアレイ素子またはサブ素子において、ビームフォーミング、サイドローブの低減、およびミッション切り替えのために精密な位相制御が必要となるため、市場原理に基づくものです。その結果、レーダーのアップグレード、電子戦システム、ミサイルのシーカーヘッド、海上監視システム、防空システムなどにおいて、市場需要が増加しています。購入決定においては、位相誤差が最小限で、切り替え速度が速く、熱安定性が高く、防衛資格取得のための適切な文書が整備された部品が優先されます。長期にわたるサポートサイクルと管理された調達を提供できるサプライヤーは、継続的なプログラム収益を確保できる立場にあります。
衛星通信およびマルチビーム接続の成長
衛星通信技術は、端末を物理的に再調整することなく軌道衛星を追跡できる電子制御式端末、ゲートウェイ、ペイロードへと移行しつつあります。位相シフターはビーム形成の柔軟性を高め、複数のビーム形成を可能にし、仰角の変化に関わらず良好なリンク品質の維持を支援します。これは、小型アンテナパネルが挿入損失を最小限に抑えつつ効率的に位相制御を行う必要があるKaバンドおよびKuバンド市場における動向にも反映されています。宇宙端末および屋外端末のサプライヤーは、耐放射線性、熱サイクル、パッケージングといった課題に取り組む必要があります。
RFの小型化と高周波集積
システムエンジニアは、アンテナの軽量化、組み立ての容易化、システムレベルでの性能向上を図るため、RF機能を小型モジュールに搭載する取り組みを進めています。これはデジタル位相シフターにも好影響を与えており、MMICの統合によって大型のアナログ部品や機械部品を置き換え、電気制御機能を提供できるようになっています。高周波の使用が増えるにつれ、パッケージの寄生容量、挿入損失、放熱、キャリブレーションといった設計上の課題が増大しています。その結果、開発期間を短縮できる表面実装部品、良品ダイ、評価ボード、カスタムモジュールへのニーズが高まっています。半導体製造の知識とアプリケーションエンジニアリングのスキルを両方備えているメーカーは、さらなるメリットを享受できるでしょう。
デジタル位相シフター市場の将来動向
ソフトウェア校正型フェーズドアレイ
デジタル位相シフター市場のトレンドは、部品の公差、温度ドリフト、経年劣化を補正するソフトウェア校正アレイにますます重点が置かれるようになるでしょう。将来のシステムは、位相シフター制御、組み込みセンサー、校正アルゴリズムを組み合わせ、大規模な手動調整なしにビーム精度を維持します。これにより、防衛、通信、衛星アンテナの工場試験時間が短縮され、現場での信頼性が向上します。デバイスベンダーは、より明確なデジタルインターフェース、再現性のある状態挙動、および動作条件全体にわたる特性評価データを必要とします。このトレンドは、部品販売のみを行うのではなく、リファレンスデザイン、シミュレーションモデル、アレイレベルの検証をサポートできるサプライヤーに有利に働きます。
Kaバンドおよびミリ波製品の拡充
次世代システムでは、衛星通信、レーダー、大容量無線リンクがKaバンドおよび隣接するミリ波帯域に移行するにつれて、従来のマイクロ波帯域を超える動作デバイスがより多く必要になります。この傾向により、サプライヤーは挿入損失を管理可能な範囲に抑えつつ、ダイレベルのマッチング、パッケージングの移行、および熱安定性を向上させる必要に迫られます。顧客は、高密度アレイレイアウトを簡素化し、自動校正をサポートする部品を高く評価するでしょう。競争上の差別化は、実績のある高周波モデル、宇宙グレードのスクリーニングオプション、およびモジュール対応フォーマットへとシフトします。幅広い周波数帯域をカバーし、信頼性の高い製造歩留まりを実現できる企業は、長期プログラムにおいて有利な立場に立つことができます。
デジタル位相シフター市場の機会
防衛資格認定モジュールプラットフォーム
デジタル位相シフター市場の予測によると、位相シフターとスイッチ、減衰器、増幅器、制御ロジック、熱パッケージを組み合わせた事前認定モジュールプラットフォームには、実行可能なビジネスチャンスが存在します。防衛分野の顧客は、統合期間の短縮を求めることが多い一方で、信頼性に関する文書作成を妥協することはできません。サプライヤーは、性能限界が既知のCバンド、Xバンド、Kuバンド、Kaバンドアレイ向けに構成可能なビルディングブロックを提供することで、価値を創造できます。このアプローチは、主要サプライヤーのエンジニアリングリスクを低減し、再現性のある生産をサポートし、設計採用ごとの収益を拡大します。投資は、環境試験、構成管理、および初期アーキテクチャ決定段階におけるアンテナインテグレーターとの連携に重点を置くべきです。
通信および衛星通信のリファレンスデザイン
通信機器および衛星通信機器メーカーは、アンテナがより薄型化、軽量化、ソフトウェア制御化されるにつれて、開発サイクルの短縮を必要としています。ベンダーは、デジタル位相シフター、ビームフォーミング制御、電力管理、検証済みのPCB遷移を含むリファレンスデザインを提供することで、この機会を捉えることができます。この投資重視のアプローチにより、顧客はアレイレイアウトを決定する前に、挿入損失、位相精度、消費電力、製造可能性を比較検討できます。この機会は、電子制御端末、プライベートネットワーク機器、テストシステム、ゲートウェイアンテナにおいて最も顕著です。シミュレーションファイル、評価ボード、アプリケーションエンジニアリングをサポートするサプライヤーは、顧客維持率を向上させることができます。
最近の動向
- 2026年5月:ミュンヘン工科大学(TUM)は、Horizon Europeの資金提供を受けたM&MEMS(Magnonics Meets Micro Electro Mechanical Systems)プロジェクトを通じて、適応型モバイル通信システム向けのマルチチャネル・マグノニックMEMS位相シフターを発表しました。この小型でエネルギー効率の高いデバイスは、最小限の電力で4つの独立制御可能なチャネルにわたって360°を超えるRF位相シフトを可能にし、5G/6Gネットワーク、衛星通信、レーダーシステム向けの高度なビームフォーミングをサポートします。この技術は、次世代無線通信システムにおいて、スペースと電力要件を削減しつつ、信号の安定性と伝送効率を向上させるように設計されています。
- 2022年1月:GEリニューアブルエナジーのグリッドソリューション部門は、同社のデジタル変圧器が、スコットランド、英国、ドイツ、ナイジェリアにおける複数の送電網近代化および再生可能エネルギープロジェクトに採用されたことを発表しました。これらのプロジェクトには、スコットランドのキントア変電所向け1,200 MVA 400 kVオートトランスフォーマー、ドッガーバンク洋上風力発電所向け14 MVA 66 kV変圧器、ドイツの送電網安定化向け340 MVA変圧器、ナイジェリア送電網向け330/132/33 kVオートトランスフォーマーが含まれます。これらの導入は、再生可能エネルギーの統合、送電網の信頼性向上、エネルギー転換イニシアチブを支援するとともに、GEのデジタル監視、保護、高電圧変圧器技術のポートフォリオを活用しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -