
Mercado de desfasadores digitales: tamaño, cuota de mercado y previsiones 2034
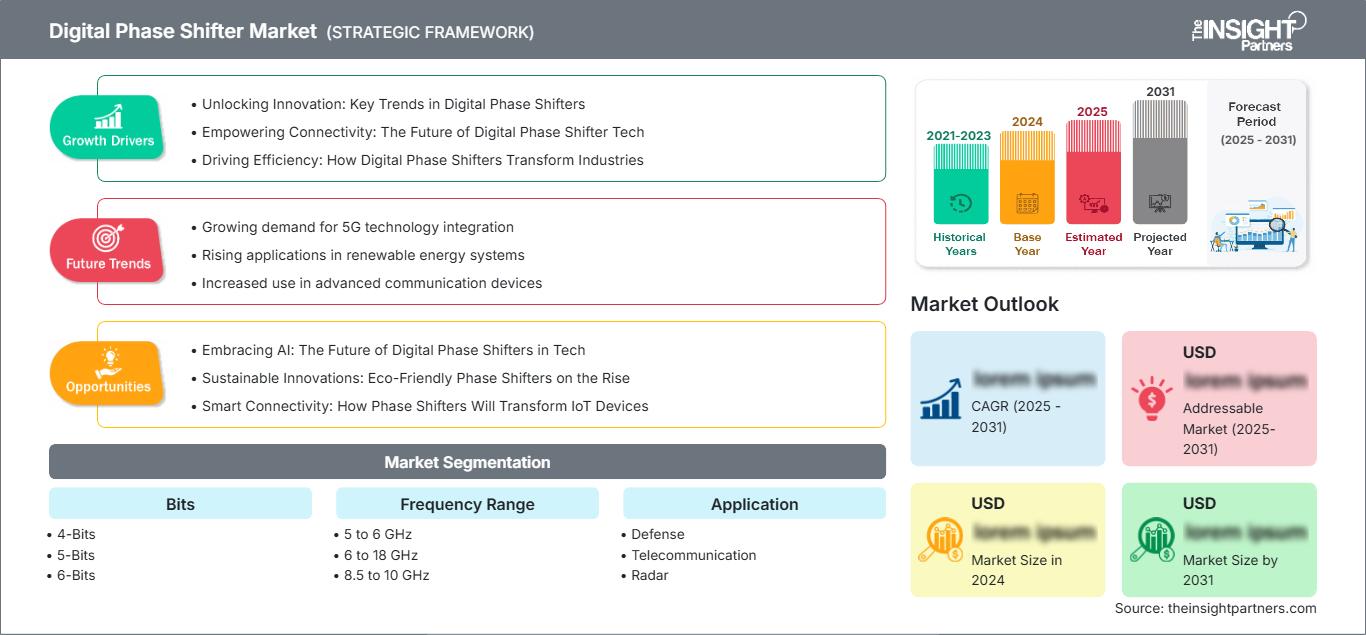
Tamaño del mercado de desplazadores de fase digitales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por bits (4 bits, 5 bits, 6 bits, 8 bits, otros); rango de frecuencia (5 a 6 GHz, 6 a 18 GHz, 8,5 a 10 GHz, 32 a 37 GHz); aplicación (defensa, telecomunicaciones, radar, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010756
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
515,39 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
889,77 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,25 %
Índice de crecimiento
Mercado potencial
6.358,15 millones de dólares estadounidenses
(2026-2034)
El mercado de desplazadores de fase digitales está valorado en 515,39 millones de dólares estadounidenses en 2025 y crecerá hasta alcanzar los 889,77 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,25 % entre 2026 y 2034. Se observa una creciente demanda de componentes de radiofrecuencia compactos capaces de realizar desplazamientos de fase repetibles en las bandas de microondas y ondas milimétricas, impulsada por aplicaciones en antenas de matriz en fase, radares de dirección electrónica, cargas útiles de satélites y sistemas 5G.
Geográficamente, Norteamérica sigue siendo una región clave debido a la necesidad de modernizar la electrónica de defensa, el desarrollo de terminales SATCOM y el desarrollo local de la cadena de suministro de semiconductores. Se prevé que el mercado norteamericano experimente un crecimiento a una tasa compuesta anual del 5,9 % al 6,6 % durante el período 2026-2034, impulsado por el desarrollo de matrices de barrido electrónico activo, los sólidos presupuestos del sector aeroespacial y la rápida capacidad de creación de prototipos de las empresas estadounidenses de diseño de radiofrecuencia.
Análisis y perspectivas del mercado de cambiadores de fase digitales
- América del Norte: La región representará entre el 35 % y el 38 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % durante el período 2026-2034, impulsada por los ciclos de renovación de radares AESA, la electrónica de carga útil espacial y el suministro de radiofrecuencia (RF) con certificación de defensa.
- EE. UU.: El país representa entre el 78 % y el 82 % de Norteamérica en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % durante el período 2026-2034.
- Europa: Europa representará entre el 21 % y el 24 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % durante el período 2026-2034, liderada por el Reino Unido, Alemania, Francia, Italia y España.
- Asia Pacífico: Asia Pacífico representa una cuota de mercado del 28-31% en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,5% durante el período 2026-2034, con China, Japón, Corea del Sur, India y Australia como pilares de la demanda.
- Segmento más grande: Los desplazadores de fase de 6 bits representarán entre el 39 % y el 43 % de la cuota de mercado en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 % durante el período 2026-2034.
- Segmento de alto crecimiento: los dispositivos de 32 a 37 GHz representarán entre el 12 % y el 15 % de la cuota de mercado en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,2 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Analog Devices, Inc.; Astra Microwave Products Limited; L3Harris Technologies, Inc.; Narda-MITEQ; MACOM Technology Solutions Holdings, Inc.; Mercury Systems, Inc.; Murata Manufacturing Co., Ltd.; Planar Monolithics Industries, Inc.; Pulsar Microwave Corporation; Qorvo, Inc.; SAGE Millimeter, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La comercialización está pasando de los circuitos de control de fase de sintonización mecánica a dispositivos digitales compatibles con GaAs, SiGe, SOI y CMOS, que minimizan el tamaño, mejoran la repetibilidad y facilitan la calibración de los conjuntos de antenas. El entorno de producción se centra ahora en lograr bajas pérdidas de inserción, errores de fase RMS mínimos, capacidad de conmutación rápida, estabilidad térmica y un diseño de encapsulado adecuado para los módulos de transmisión/recepción. Los fabricantes también se centran en adaptar sus catálogos a los programas de defensa de los clientes, los requisitos de carga útil de los satélites y las aplicaciones de formación de haces en telecomunicaciones.
Las posibilidades futuras en este segmento de mercado girarán en torno a una mayor demanda de bandas de alta frecuencia, cargas útiles definidas por software y antenas multihaz que permitan una alta precisión de fase y un menor consumo de energía. Las regiones emergentes están aportando valor a la fabricación de radares, sistemas de guerra electrónica y satélites, pero los problemas de espectro y seguridad apuntan a la producción local de componentes de radiofrecuencia. Los proveedores con historial de cualificación, estabilidad de fundición y diseños de referencia basados en aplicaciones serán los que más se beneficien del canal de adquisición.
Alcance del informe de mercado de cambiadores de fase digitales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 515,39 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 889,77 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cambiadores de fase digitales
El mercado se ve impulsado por antenas de dirección electrónica, utilizadas como alternativa al escaneo mecánico en aplicaciones de radar, comunicaciones por satélite y comunicaciones en general. Existe una alta demanda donde se requieren haces ágiles, baja latencia y front-ends de RF de tamaño reducido. El mercado está compuesto por empresas de MMIC, fundiciones de semiconductores compuestos, proveedores de módulos, fabricantes de matrices de antenas, contratistas principales de defensa, fabricantes de equipos originales de satélites, proveedores de equipos de telecomunicaciones, laboratorios de pruebas y distribuidores especializados.
La oferta se ve influenciada por la capacidad de producción de obleas, las regulaciones de exportación, los programas de control militar y la larga vida útil de los productos. La resolución de bits, la resolución de paso de fase, la pérdida de inserción, la velocidad de conmutación, la tensión de control, el encapsulado, el rango de temperatura y la disponibilidad de kits de evaluación son algunas de las características que los compradores consideran al tomar decisiones de compra. La elección del desfasador se realiza cada vez más a nivel de arquitectura de la matriz, ya que afecta al tamaño del amplificador, el esfuerzo de calibración, la gestión térmica y el coste del módulo.
La competencia es muy especializada, y el informe del mercado de desplazadores de fase digitales revela las diversas fortalezas de los MMIC de catálogo, los módulos de microondas personalizados y los subsistemas de defensa cualificados. Entre los principales competidores se encuentran Analog Devices, Inc., Qorvo, Inc. y MACOM Technology Solutions Holdings, Inc., cuyo éxito depende de la variedad de productos de RF, mientras que el éxito de Mercury Systems, Inc. y L3Harris Technologies, Inc. depende de la integración de sistemas.
Las tendencias de inversión incluyen paquetes de alta frecuencia, chips con certificación espacial y componentes de módulos para antenas de fase. Entre los fabricantes que satisfacen los requisitos especiales de frecuencias específicas, fiabilidad e integración se encuentran Astra Microwave Products Limited, Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation, SAGE Millimeter, Inc. y Murata Manufacturing Co., Ltd. La estrategia se basa en la cualificación, la experiencia técnica y la disponibilidad continua de productos durante varios años para programas de defensa y satélites.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cambiadores de fase digitales: Perspectivas estratégicas
Perspectivas regionales
Mercado de cambiadores de fase digitales en Norteamérica
Se estima que la cuota de mercado de los desfasadores digitales en Norteamérica se sitúa entre el 35 % y el 38 %, y se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 % entre 2026 y 2034. Esta cuota de mercado se verá impulsada por la modernización de los radares AESA, las estaciones terrestres de comunicaciones por satélite, la guerra electrónica y las iniciativas de comunicación segura. Los presupuestos destinados a la electrónica de defensa estadounidense y las cargas útiles espaciales comerciales impulsarán la demanda de bandas de microondas y ondas milimétricas.
Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc., Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation y SAGE Millimeter, Inc. contribuyen a aumentar la capacidad de suministro de la región. Los compradores prestan atención al abastecimiento que cumple con la normativa ITAR, el seguimiento de componentes, la capacidad de protección contra la radiación y los servicios de evaluación. Si bien Canadá contribuye a la demanda mediante la investigación en el ámbito espacial, el radar y la radiofrecuencia en las universidades, la demanda estadounidense es la predominante.
Mercado estadounidense de cambiadores de fase digitales
Estados Unidos representa entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % durante el período 2026-2034. Las aplicaciones incluyen radares de defensa, sistemas de búsqueda de misiles, sistemas de guerra electrónica navales, comunicaciones por satélite LEO e instrumentación de prueba 5G.
Entre los principales fabricantes que gozan de ventaja gracias a su experiencia nacional y sus contactos en el sector de la defensa se encuentran Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc. y L3Harris Technologies, Inc. Las tendencias actuales apuntan al uso de resoluciones de 6 y 8 bits, lógica de control positivo, componentes de montaje superficial y componentes que abarcan las bandas C, X, Ku, Ka y de ondas milimétricas.
Mercado europeo de cambiadores de fase digitales
La región europea ostenta una cuota de mercado del 21-24% para 2025 y experimentará una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,1% durante el periodo de previsión de 2026 a 2034. El Reino Unido lidera en sistemas de actualización de radares, cargas útiles de comunicaciones espaciales y adquisición de electrónica de defensa. Alemania demanda radares industriales, equipos de prueba para la industria automotriz, comunicaciones por satélite (SATCOM) y fabricación de módulos de radiofrecuencia (RF).
Francia contribuye a través del sector aeroespacial, el radar naval y los proyectos de comunicaciones seguras; Italia y España generan demanda en la fabricación de satélites, la electrónica de defensa y la infraestructura de pruebas de telecomunicaciones. Los compradores europeos se centran en la protección contra la radiación, el cumplimiento de la normativa de la ESA, la seguridad de los datos y la estabilidad de la cadena de suministro. La demanda del mercado europeo está fragmentada, pero el requisito de interoperabilidad de la OTAN impulsa los estándares de rendimiento de los componentes de radiofrecuencia.
Mercado de cambiadores de fase digitales en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representará entre el 28 % y el 31 % del mercado en 2025 y experimentará un crecimiento anual compuesto (CAGR) del 6,8 % al 7,5 % entre 2026 y 2034. El mercado de APAC está impulsado por China, gracias a su infraestructura de radares, satélites y 5G, así como a los componentes de microondas en su mercado interno. Japón y Corea del Sur impulsan la demanda de productos mediante la fabricación de productos electrónicos, equipos de telecomunicaciones e ingeniería de cargas útiles espaciales.
En India y Australia se observa un aumento en la adquisición de productos como radares de vigilancia, sistemas de comunicación y sistemas espaciales. Entre los factores que impulsan las políticas en la región se encuentran la localización, la expansión del espectro radioeléctrico, la política de semiconductores y los sistemas de defensa de fabricación nacional. Ejemplos de empresas de la región Asia-Pacífico presentes en el mercado son Murata Manufacturing Co., Ltd. y Astra Microwave Products Limited.
Mercado de cambiadores de fase digitales de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,7 % entre 2026 y 2034. El crecimiento está liderado por Arabia Saudí, con inversiones en la modernización de la defensa aérea y las comunicaciones por satélite, mientras que los Emiratos Árabes Unidos se ven impulsados por programas espaciales, infraestructuras inteligentes, seguridad aeroportuaria y pruebas de telecomunicaciones.
El uso selectivo en Sudáfrica y el resto de Oriente Medio y África incluirá vigilancia para la defensa, protección de la energía y la infraestructura, y comunicaciones fiables. Los proyectos en la región impulsarán la demanda de sistemas de monitoreo con radar y enlaces de comunicación seguros. El crecimiento depende de la capacidad de los integradores de sistemas, las políticas de importación, los requisitos de mantenimiento y la alineación con las adquisiciones de defensa.
Análisis de segmentación
Bits
Se prevé que el segmento de bits crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,6 % durante el período 2026-2034. El mercado abarca desde dispositivos de baja resolución y bajo costo para la dirección de haces sencilla hasta arquitecturas de mayor resolución para antenas de fase de precisión. La selección depende del paso de fase, la complejidad del control, la pérdida de inserción, el tiempo de calibración y la precisión de apuntamiento del haz requerida en sistemas de defensa, telecomunicaciones y radar.
- Los dispositivos de 4 bits se utilizan en matrices sensibles al coste, sistemas de entrenamiento y módulos compactos donde se aceptan pasos de fase más amplios y una menor complejidad de control permite diseños de RF simplificados.
- Los dispositivos de 5 bits equilibran la resolución y el tamaño del circuito, lo que los hace útiles para requisitos intermedios de direccionamiento de haces en equipos de prueba, radares compactos y módulos de comunicaciones.
- Los dispositivos de 6 bits lideran la adopción porque los pasos de fase de 5,625 grados proporcionan una precisión práctica para radares de matriz en fase, terminales SATCOM y módulos de transmisión y recepción de banda ancha.
- Los dispositivos de 8 bits permiten la formación de haces de alta precisión, donde una dirección más precisa, una mayor flexibilidad de calibración y un mejor control de los lóbulos laterales de la matriz son más importantes que la lógica adicional y la complejidad del diseño.
Rango de frecuencia
Se prevé que el segmento de rango de frecuencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,9 % durante el período 2026-2034, a medida que la actividad de diseño se traslade a sistemas de banda C, banda X, banda Ku y banda Ka. La selección de frecuencia refleja el tamaño de la antena, los requisitos de propagación, las necesidades de ancho de banda y la capacidad del proceso de fabricación de semiconductores. Los dispositivos de alta frecuencia requieren especial atención por parte de los ingenieros, ya que los efectos parásitos del encapsulado, la pérdida de inserción y el comportamiento térmico se vuelven más difíciles de controlar.
- Los dispositivos de 5 a 6 GHz son compatibles con radares de banda C, infraestructura inalámbrica y módulos compactos de antenas en fase, donde la resistencia a la propagación y las prácticas de diseño de RF establecidas siguen siendo valiosas.
- Los dispositivos de 6 a 18 GHz abarcan aplicaciones de defensa de banda ancha, guerra electrónica, instrumentación y comunicaciones por satélite, lo que los convierte en elementos estratégicamente importantes para arquitecturas de sistemas de microondas flexibles.
- Los dispositivos de 8,5 a 10 GHz son compatibles con radares de banda X, sistemas de monitorización meteorológica, vigilancia marítima y sistemas aeroespaciales que requieren matrices compactas y una dirección de haz fiable.
- Los dispositivos de 32 a 37 GHz admiten enlaces satelitales de banda Ka, comunicaciones de alto rendimiento y radar avanzado, donde el ancho de banda, la miniaturización de la antena y el empaquetado preciso impulsan su adopción.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 7,0 % durante el período 2026-2034. La defensa sigue siendo la aplicación más exigente, ya que el radar, la guerra electrónica y las comunicaciones seguras requieren una fiabilidad comprobada. La adopción de las telecomunicaciones aumenta con la formación de haces, el MIMO masivo y los terminales SATCOM, mientras que la demanda de radares abarca la vigilancia, las pruebas automotrices, los sistemas meteorológicos y la detección industrial.
- La demanda en el sector de la defensa se basa principalmente en radares AESA, guerra electrónica, sistemas de guiado de misiles, sistemas navales y comunicaciones seguras, donde la cualificación, la trazabilidad y la disponibilidad a largo plazo son fundamentales.
- Los usuarios de telecomunicaciones adoptan desfasadores digitales para la dirección de haces, equipos terrestres SATCOM, desarrollo de MIMO masivo y plataformas de prueba de alta frecuencia que requieren un control de fase repetible.
- Las aplicaciones del radar incluyen la vigilancia, el monitoreo meteorológico, los sistemas de control de tráfico aéreo, la detección industrial y las pruebas automotrices, donde la precisión de fase estable mejora el rendimiento de detección y seguimiento.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Defensa |
Alto |
Actualización AESA |
Maduro |
|
Telecomunicación |
Medio |
Haz SATCOM |
Escalada |
|
Radar |
Alto |
Matrices de banda X |
Maduro |
Factores de crecimiento del mercado de cambiadores de fase digitales y análisis de su impacto
Expansión de los sistemas de defensa dirigidos electrónicamente
Los departamentos de defensa están pasando de las antenas de escaneo mecánico a las antenas de fase controlada, que utilizan miles de canales de control de fase repetibles. Esto representa una fuerza de mercado, ya que cada elemento o subelemento de la antena de fase controlada requiere un control de fase preciso para la formación del haz, la reducción de lóbulos laterales y la conmutación de misiones. Como resultado, la demanda del mercado aumenta con las actualizaciones de radares, sistemas de guerra electrónica, cabezales buscadores para misiles, vigilancia marítima y sistemas de defensa aérea. Las decisiones de compra favorecen los componentes que presentan un error de fase mínimo, una velocidad de conmutación rápida, buena estabilidad térmica y la documentación adecuada para la calificación de defensa. Los proveedores que pueden ofrecer un ciclo de soporte de larga duración y un abastecimiento controlado están en posición de obtener ingresos continuos para los programas.
Crecimiento en la conectividad SATCOM y multihaz
Las comunicaciones mediante tecnología satelital están evolucionando hacia terminales, pasarelas y cargas útiles de control electrónico que permiten el seguimiento de satélites en órbita sin necesidad de realinear físicamente los terminales. Los desfasadores ofrecen agilidad en la formación de haces, permiten la creación de múltiples haces y contribuyen a mantener una buena calidad de enlace en diferentes ángulos de elevación. Esto se refleja en las actividades de los mercados de banda Ka y banda Ku, donde los paneles de antenas pequeños deben utilizar el control de fase de forma eficiente, minimizando las pérdidas de inserción. Los proveedores de terminales espaciales y para exteriores deben abordar los desafíos relacionados con la resistencia a la radiación, los ciclos térmicos y el encapsulado.
Miniaturización de RF e integración de alta frecuencia
Los ingenieros de sistemas están integrando la funcionalidad de RF en módulos más pequeños para reducir el peso de las antenas, facilitar el ensamblaje y mejorar el rendimiento del sistema. Esto beneficia a los desfasadores digitales, ya que la integración de MMIC permite reemplazar componentes analógicos o mecánicos de gran tamaño y proporcionar capacidades de control eléctrico. El mayor uso de altas frecuencias hace que el diseño sea más complejo en términos de parámetros parásitos del encapsulado, pérdida de inserción, disipación de calor y calibración. Esto genera una mayor necesidad de componentes de montaje superficial, chips de calidad comprobada, placas de evaluación y módulos personalizados que reduzcan los tiempos de desarrollo. Los fabricantes que poseen conocimientos tanto de fabricación de semiconductores como de ingeniería de aplicaciones pueden obtener beneficios adicionales.
Tendencias futuras del mercado de cambiadores de fase digitales
Arreglos de fase calibrados por software
Las tendencias del mercado de desplazadores de fase digitales se centrarán cada vez más en conjuntos calibrados por software que compensen las tolerancias de los componentes, la deriva de temperatura y el envejecimiento. Los sistemas futuros combinarán el control del desplazador de fase, sensores integrados y algoritmos de calibración para mantener la precisión del haz sin necesidad de ajustes manuales extensos. Esto reducirá el tiempo de prueba en fábrica y mejorará la fiabilidad en campo para antenas de defensa, telecomunicaciones y satélite. Los proveedores de dispositivos necesitarán interfaces digitales más claras, un comportamiento de estado repetible y datos de caracterización en diversas condiciones de funcionamiento. Esta tendencia favorece a los proveedores que pueden ofrecer diseños de referencia, modelos de simulación y validación a nivel de conjunto, en lugar de limitarse a vender componentes.
Expansión de la gama de productos en banda Ka y ondas milimétricas
Los sistemas de próxima generación requerirán más dispositivos que operen por encima de las bandas de microondas tradicionales, a medida que las comunicaciones por satélite, el radar y los enlaces inalámbricos de alta capacidad se trasladen a la banda Ka y a rangos de ondas milimétricas adyacentes. Esta tendencia impulsará a los proveedores a mejorar la coincidencia a nivel de chip, las transiciones de empaquetado y la estabilidad térmica, manteniendo al mismo tiempo una pérdida de inserción manejable. Los clientes valorarán los componentes que simplifiquen los diseños de matrices densas y admitan la calibración automatizada. La diferenciación competitiva se orientará hacia modelos de alta frecuencia probados, opciones de cribado de grado espacial y formatos listos para módulos. Las empresas capaces de combinar una amplia cobertura de frecuencia con rendimientos de fabricación fiables estarán mejor posicionadas para programas a largo plazo.
Oportunidades de mercado de los cambiadores de fase digitales
Plataformas de módulos con calificación de defensa
Las previsiones del mercado de desplazadores de fase digitales indican una oportunidad real en plataformas de módulos precalificados que combinan desplazadores de fase con conmutadores, atenuadores, amplificadores, lógica de control y encapsulado térmico. Los clientes del sector de defensa suelen necesitar plazos de integración más rápidos, pero no pueden comprometer la documentación de fiabilidad. Los proveedores pueden generar valor ofreciendo bloques de construcción configurables para matrices de banda C, banda X, banda Ku y banda Ka con límites de rendimiento conocidos. Este enfoque reduce el riesgo de ingeniería para los contratistas principales, facilita la producción repetible y aumenta los ingresos por cada diseño ganado. La inversión debe centrarse en las pruebas ambientales, el control de la configuración y la colaboración con los integradores de antenas durante las primeras decisiones de arquitectura.
Diseños de referencia para telecomunicaciones y comunicaciones por satélite
Los fabricantes de equipos de telecomunicaciones y SATCOM necesitan ciclos de desarrollo más cortos a medida que las antenas se vuelven más planas, ligeras y controladas por software. Los proveedores pueden aprovechar esta oportunidad ofreciendo diseños de referencia que incluyan desfasadores digitales, control de formación de haces, gestión de energía y transiciones de PCB validadas. Esta estrategia, orientada a la inversión, permite a los clientes comparar la pérdida de inserción, la precisión de fase, el consumo de energía y la facilidad de fabricación antes de definir el diseño de la matriz. La oportunidad es más prometedora para terminales de control electrónico, equipos de redes privadas, sistemas de prueba y antenas de puerta de enlace. Los proveedores que ofrecen archivos de simulación, placas de evaluación e ingeniería de aplicaciones pueden mejorar la fidelización de clientes.
Novedades recientes
- Mayo de 2026: La Universidad Técnica de Múnich (TUM), a través del proyecto M&MEMS (Magnonics Meets Micro Electro Mechanical Systems), financiado por Horizonte Europa, presentó un desfasador magnónico-MEMS multicanal para sistemas de comunicación móvil adaptativos. Este dispositivo compacto y de bajo consumo energético permite un desfase de radiofrecuencia de más de 360° en cuatro canales controlables de forma independiente, con un consumo mínimo de energía, lo que facilita la formación de haces avanzada para redes 5G/6G, comunicaciones por satélite y sistemas de radar. La tecnología está diseñada para reducir el espacio y el consumo energético, a la vez que mejora la estabilidad de la señal y la eficiencia de la transmisión en los sistemas de comunicación inalámbrica de próxima generación.
- Enero de 2022: GE Renewable Energy’s Grid Solutions anunció que sus transformadores de potencia digitales habían sido seleccionados para múltiples proyectos de modernización de redes eléctricas y energías renovables en Escocia, el Reino Unido, Alemania y Nigeria. Los proyectos incluyen autotransformadores de 1200 MVA y 400 kV para la subestación de Kintore en Escocia, transformadores de 14 MVA y 66 kV para el parque eólico marino de Dogger Bank, transformadores de 340 MVA para la estabilidad de la red en Alemania y autotransformadores de 330/132/33 kV para la red de transmisión de Nigeria. Estas implementaciones respaldan la integración de energías renovables, la confiabilidad de la red y las iniciativas de transición energética, aprovechando la cartera de tecnologías de GE para monitoreo digital, protección y transformadores de alta tensión.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -