
Marché des déphaseurs numériques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des déphaseurs numériques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : segmentation par nombre de bits (4, 5, 6, 8 bits et autres) ; gamme de fréquences (5 à 6 GHz, 6 à 18 GHz, 8,5 à 10 GHz, 32 à 37 GHz) ; applications (défense, télécommunications, radar et autres) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010756
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
515,39 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
889,77 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,25 %
taux de croissance
Marché adressable
6 358,15 millions de dollars américains
(2026-2034)
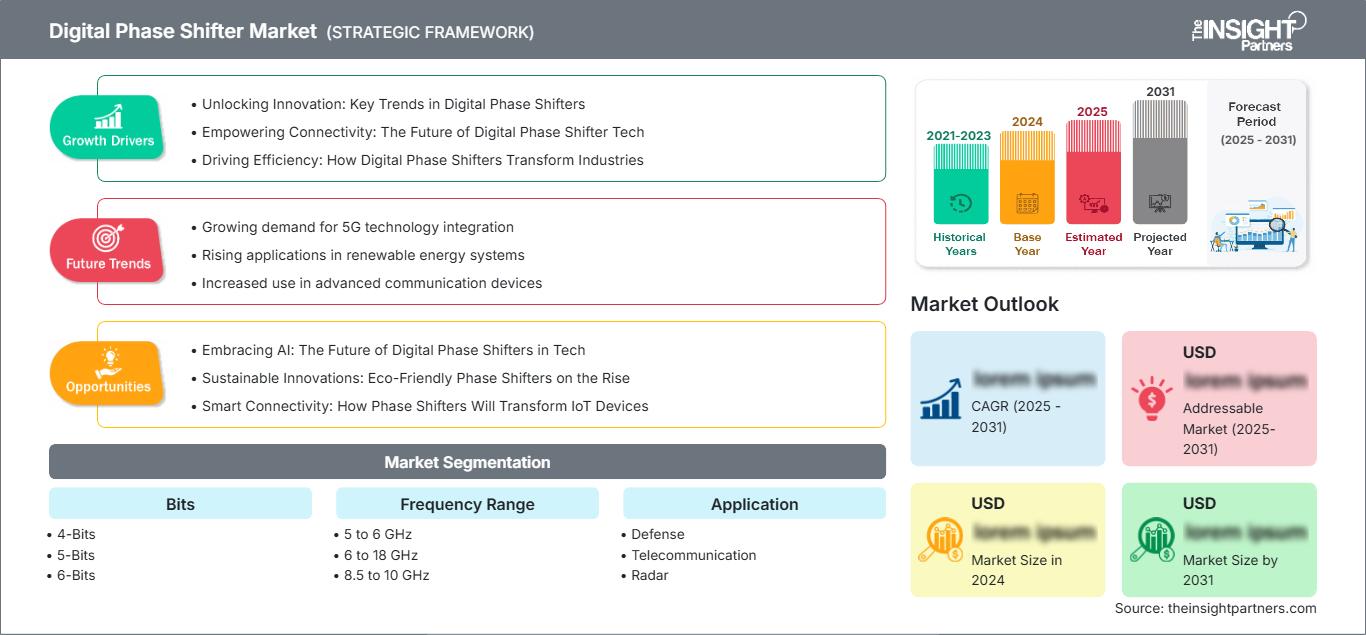
Le marché des déphaseurs numériques est évalué à 515,39 millions de dollars américains en 2025 et devrait atteindre 889,77 millions de dollars américains d'ici 2034, enregistrant un TCAC de 6,25 % entre 2026 et 2034. On observe une demande croissante de composants RF compacts capables d'un déphasage répétable dans les bandes micro-ondes et ondes millimétriques, tirée par des applications dans les antennes à réseau de phase, les radars à balayage électronique, les charges utiles satellitaires et les systèmes 5G.
Sur le plan géographique, l'Amérique du Nord demeure une région clé en raison des besoins de modernisation de l'électronique de défense, du développement des terminaux SATCOM et du développement local de la chaîne d'approvisionnement en semi-conducteurs. La taille du marché nord-américain devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,6 % entre 2026 et 2034, portée par le développement actif des antennes à balayage électronique, des budgets aérospatiaux importants et les capacités de prototypage rapide des sociétés de conception RF américaines.
Analyse et perspectives du marché des déphaseurs numériques
- Amérique du Nord : La région détient une part de marché de 35 à 38 % en 2025 et connaît une croissance annuelle composée de 5,9 à 6,6 % entre 2026 et 2034, tirée par les cycles de renouvellement des radars AESA, l'électronique des charges utiles spatiales et l'approvisionnement en RF qualifié pour la défense.
- États-Unis : Le pays représente 78 à 82 % de l'Amérique du Nord en 2025 et connaît une croissance annuelle composée de 6,0 à 6,8 % entre 2026 et 2034.
- Europe : L’Europe représente une part de 21 à 24 % en 2025 et connaît une croissance annuelle composée de 5,4 à 6,1 % entre 2026 et 2034, tirée par le Royaume-Uni, l’Allemagne, la France, l’Italie et l’Espagne.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 28 à 31 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie étant les principaux moteurs de la demande.
- Segment le plus important : les déphaseurs 6 bits détiennent une part de marché de 39 à 43 % en 2025 et connaîtront une croissance annuelle composée de 6,1 à 6,8 % entre 2026 et 2034.
- Segment à forte croissance : les appareils de 32 à 37 GHz détiennent une part de marché de 12 à 15 % en 2025 et connaîtront une croissance annuelle composée de 7,4 à 8,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Analog Devices, Inc. ; Astra Microwave Products Limited ; L3Harris Technologies, Inc. ; Narda-MITEQ ; MACOM Technology Solutions Holdings, Inc. ; Mercury Systems, Inc. ; Murata Manufacturing Co., Ltd. ; Planar Monolithics Industries, Inc. ; Pulsar Microwave Corporation ; Qorvo, Inc. ; SAGE Millimeter, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La commercialisation évolue des circuits de commande de phase à réglage mécanique vers des dispositifs tels que les puces GaAs, SiGe, SOI et les dispositifs numériques compatibles CMOS, qui minimisent la taille, améliorent la répétabilité et facilitent l'étalonnage des réseaux. L'environnement de production actuel privilégie l'obtention de faibles pertes d'insertion, de minimisation des erreurs de phase RMS, de capacités de commutation rapide, d'une stabilité thermique et d'une conception de boîtier adaptée aux modules d'émission/réception. Les fabricants s'attachent également à adapter leur offre aux programmes de défense de leurs clients, aux exigences des charges utiles satellitaires et aux applications de formation de faisceaux en télécommunications.
Les perspectives d'avenir de ce segment de marché reposeront sur une demande accrue en bandes de hautes fréquences, en charges utiles logicielles et en antennes multifaisceaux capables de garantir une grande précision de phase et une consommation d'énergie réduite. Les nouvelles zones géographiques contribuent à la production de radars, de systèmes de guerre électronique et de satellites, mais les problématiques liées au spectre et à la sécurité incitent à privilégier la production locale de composants radiofréquences. Les fournisseurs ayant fait leurs preuves en matière de qualification, disposant d'une fonderie stable et de conceptions de référence adaptées aux applications seront ceux qui tireront le meilleur parti de ce circuit d'approvisionnement.
Rapport sur le marché des déphaseurs numériques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 515,39 millions de dollars américains |
| Taille du marché d'ici 2034 | 889,77 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des déphaseurs numériques
Le marché est dynamisé par les antennes à balayage électronique, utilisées comme alternative au balayage mécanique pour les applications radar, SATCOM et de communications. La demande est forte là où l'on a besoin de faisceaux agiles, d'une faible latence et d'un frontal RF compact. Ce marché regroupe les fabricants de MMIC, les fonderies de semi-conducteurs composés, les fournisseurs de modules, les producteurs de réseaux d'antennes, les grands groupes de défense, les équipementiers de satellites, les fournisseurs d'équipements de télécommunications, les laboratoires d'essais et les distributeurs spécialisés.
L'offre est influencée par la capacité de production des plaquettes, les réglementations à l'exportation, les programmes de contrôle militaire et la longue durée de vie des produits. La résolution binaire, la résolution de déphasage, les pertes d'insertion, la vitesse de commutation, la tension de commande, le boîtier, la plage de températures et la disponibilité de kits d'évaluation figurent parmi les caractéristiques prises en compte par les acheteurs. Le choix du déphaseur est de plus en plus souvent effectué au niveau de l'architecture du réseau, car il influe sur la taille de l'amplificateur, la complexité de l'étalonnage, la gestion thermique et le coût du module.
Le marché des déphaseurs numériques est très concurrentiel et l'étude de marché révèle les atouts respectifs des MMIC sur catalogue, des modules micro-ondes sur mesure et des sous-systèmes de défense qualifiés. Parmi les principaux concurrents figurent Analog Devices, Inc., Qorvo, Inc. et MACOM Technology Solutions Holdings, Inc., dont le succès repose sur la variété de leurs produits RF, tandis que celui de Mercury Systems, Inc. et de L3Harris Technologies, Inc. s'appuie sur l'intégration de systèmes.
Les investissements se concentrent sur les modules haute fréquence, les puces qualifiées pour l'espace et les composants pour antennes à commande de phase. Parmi les acteurs répondant aux exigences spécifiques en matière de fréquences de niche, de fiabilité et d'intégration, on retrouve Astra Microwave Products Limited, Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation, SAGE Millimeter, Inc. et Murata Manufacturing Co., Ltd. Cette stratégie repose sur les qualifications, l'expertise technique et la continuité de la disponibilité des produits sur plusieurs années pour les programmes de défense et satellitaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des déphaseurs numériques : Perspectives stratégiques
Perspectives régionales
Marché des déphaseurs numériques en Amérique du Nord
La part de marché des déphaseurs numériques en Amérique du Nord est estimée entre 35 et 38 %, et la région devrait connaître une croissance annuelle composée (TCAC) de 5,9 à 6,6 % entre 2026 et 2034. Cette croissance sera soutenue par la modernisation des radars AESA, les stations terrestres de communication par satellite, la guerre électronique et les initiatives en matière de communications sécurisées. Les budgets alloués à l'électronique de défense américaine et aux charges utiles spatiales commerciales stimuleront la demande en bandes de fréquences micro-ondes et millimétriques.
Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc., Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation et SAGE Millimeter, Inc. contribuent à renforcer les capacités d'approvisionnement de la région. Les acheteurs privilégient un approvisionnement conforme à la réglementation ITAR, le suivi des composants, la résistance aux radiations et les services d'évaluation. Si le Canada contribue à la demande par le biais de la recherche universitaire dans les domaines spatial, radar et radiofréquence, la demande américaine reste prédominante.
Marché américain des déphaseurs numériques
Les États-Unis représentent 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître un TCAC de 6,0 à 6,8 % sur la période 2026-2034. Les applications concernent les radars de défense, les autodirecteurs de missiles, les systèmes de guerre électronique embarqués, les communications par satellite LEO et les instruments de test 5G.
Parmi les principaux fabricants qui bénéficient d'un avantage grâce à leur expertise et à leurs relations dans le secteur de la défense, on peut citer Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc. et L3Harris Technologies, Inc. Les tendances actuelles sont l'utilisation de résolutions 6 bits et 8 bits, d'une logique de contrôle positif, de composants montés en surface et de composants fonctionnant dans les bandes C, X, Ku, Ka et millimétriques.
Marché européen des déphaseurs numériques
La région Europe détiendra entre 21 et 24 % de parts de marché d'ici 2025 et connaîtra un TCAC de 5,4 à 6,1 % sur la période de prévision 2026-2034. Le Royaume-Uni est en tête en matière de systèmes de modernisation radar, de charges utiles de communications spatiales et d'achat d'électronique de défense. L'Allemagne est demandeuse de radars industriels, d'équipements de test automobile, de systèmes de communication par satellite et de modules RF.
La France contribue via le secteur aérospatial, les radars navals et les projets de communications sécurisées. L'Italie et l'Espagne génèrent des demandes pour la fabrication de satellites, l'électronique de défense et les infrastructures de test des télécommunications. Les acheteurs européens privilégient la résistance aux radiations, la conformité aux normes de l'ESA, la sécurité des données et la stabilité de la chaîne d'approvisionnement. La demande du marché européen est fragmentée, mais les exigences d'interopérabilité de l'OTAN déterminent les normes de performance des composants RF.
Marché des déphaseurs numériques de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 28 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034. Cette croissance est principalement tirée par la Chine, grâce à son marché intérieur spécialisé dans les radars, les satellites, l'infrastructure 5G et les composants micro-ondes. Le Japon et la Corée du Sud alimentent également la demande de produits via la fabrication de produits électroniques, d'équipements de télécommunications et l'ingénierie des charges utiles spatiales.
L'Inde et l'Australie constatent une augmentation des acquisitions de produits tels que les radars de surveillance, les systèmes de communication et les systèmes spatiaux. Les politiques mises en œuvre dans la région sont influencées par des facteurs comme la localisation, l'expansion du spectre, la politique relative aux semi-conducteurs et les systèmes de défense nationaux. Murata Manufacturing Co., Ltd. et Astra Microwave Products Limited sont des exemples d'entreprises de la région Asie-Pacifique présentes sur ce marché.
Marché des déphaseurs numériques du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître un TCAC de 4,9 % à 5,7 % entre 2026 et 2034. La croissance est tirée par l'Arabie saoudite grâce à ses investissements dans la modernisation de la défense aérienne et les communications par satellite, tandis que les Émirats arabes unis sont stimulés par les programmes spatiaux, les infrastructures intelligentes, la sécurité aéroportuaire et les essais de télécommunications.
L'utilisation sélective en Afrique du Sud et dans le reste du Moyen-Orient et de l'Afrique de l'Est comprendra la surveillance à des fins de défense, la protection de l'énergie et des infrastructures, ainsi que des communications fiables. Les projets dans la région stimuleront la demande en matière de surveillance radar et de liaisons de communication sécurisées. La croissance dépendra des capacités des intégrateurs de systèmes, des politiques d'importation, des exigences de maintenance et de l'adéquation avec les acquisitions de défense.
Analyse de segmentation
Morceaux
Le segment des dispositifs de traitement de données (bits) devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,6 % entre 2026 et 2034. Ce marché couvre une large gamme de solutions, des dispositifs basse résolution et économiques pour le pilotage de faisceau simple aux architectures haute résolution pour les réseaux d'antennes à commande de phase de précision. Le choix de ces dispositifs dépend du déphasage, de la complexité de la commande, des pertes d'insertion, du temps d'étalonnage et de la précision de pointage de faisceau requise pour les systèmes de défense, de télécommunications et radar.
- Les dispositifs 4 bits servent aux réseaux sensibles aux coûts, aux systèmes de formation et aux modules compacts où des pas de phase plus larges sont acceptables et une complexité de contrôle moindre permet des configurations RF simplifiées.
- Les dispositifs 5 bits offrent un équilibre entre résolution et taille du circuit, ce qui les rend utiles pour les exigences intermédiaires de pilotage de faisceau dans les équipements de test, les radars compacts et les modules de communication.
- Les dispositifs 6 bits sont en tête de l'adoption car les pas de phase de 5,625 degrés offrent une précision pratique pour les radars à réseau phasé, les terminaux SATCOM et les modules d'émission-réception à large bande.
- Les dispositifs 8 bits sont destinés à la formation de faisceaux de haute précision, où une direction plus fine, une flexibilité d'étalonnage et un contrôle des lobes latéraux du réseau sont plus importants que la logique supplémentaire et la complexité de conception.
Gamme de fréquences
Le segment des gammes de fréquences devrait connaître une croissance annuelle composée de 6,0 à 6,9 % entre 2026 et 2034, les activités de conception se concentrant désormais sur les systèmes en bandes C, X, Ku et Ka. Le choix de la fréquence dépend de la taille de l'antenne, des exigences de propagation, des besoins en bande passante et des capacités de fabrication des semi-conducteurs. Les dispositifs à haute fréquence requièrent une attention particulière de la part des ingénieurs, car les effets parasites du boîtier, les pertes d'insertion et le comportement thermique deviennent plus difficiles à maîtriser.
- Les dispositifs de 5 à 6 GHz prennent en charge les radars en bande C, les infrastructures sans fil et les modules à réseau phasé compacts, où la résilience de la propagation et les pratiques de conception RF établies restent précieuses.
- Les dispositifs de 6 à 18 GHz couvrent les applications de défense à large bande, de guerre électronique, d'instrumentation et de communication par satellite, ce qui les rend stratégiquement importants pour les architectures de systèmes micro-ondes flexibles.
- Les dispositifs fonctionnant entre 8,5 et 10 GHz sont compatibles avec les radars en bande X, la surveillance météorologique, la surveillance maritime et les systèmes aérospatiaux qui nécessitent des réseaux compacts et une orientation fiable du faisceau.
- Les dispositifs 32 à 37 GHz prennent en charge les liaisons satellites en bande Ka, les communications à haut débit et les radars avancés, où la bande passante, la miniaturisation des antennes et l'encapsulation précise favorisent leur adoption.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 6,1 % à 7,0 % entre 2026 et 2034. La défense demeure le secteur le plus exigeant, car les radars, la guerre électronique et les communications sécurisées requièrent une fiabilité éprouvée. L'adoption des télécommunications progresse grâce à la formation de faisceaux, au MIMO massif et aux terminaux SATCOM, tandis que la demande en radars couvre la surveillance, les tests automobiles, les systèmes météorologiques et la détection industrielle.
- La demande en matière de défense repose sur les radars AESA, la guerre électronique, le guidage des missiles, les systèmes navals et les communications sécurisées, domaines dans lesquels la qualification, la traçabilité et la disponibilité à long terme sont essentielles.
- Les utilisateurs de télécommunications adoptent des déphaseurs numériques pour l'orientation des faisceaux, les équipements terrestres SATCOM, le développement du MIMO massif et les plateformes de test haute fréquence nécessitant un contrôle de phase répétable.
- Les applications radar comprennent la surveillance, la surveillance météorologique, les systèmes de contrôle du trafic aérien, la détection industrielle et les tests automobiles, où une précision de phase stable améliore les performances de détection et de suivi.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Défense |
Haut |
Mise à niveau AESA |
Mature |
|
Télécommunication |
Moyen |
Faisceau SATCOM |
Mise à l'échelle |
|
Radar |
Haut |
Réseaux en bande X |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des déphaseurs numériques
Expansion des systèmes de défense à guidage électronique
Les ministères de la Défense délaissent les antennes à balayage mécanique au profit des réseaux d'antennes à commande de phase, qui utilisent plusieurs milliers de canaux de contrôle de phase répétables. Cette évolution constitue une force motrice du marché, car chaque élément ou sous-élément d'un réseau d'antennes à commande de phase requiert un contrôle de phase précis pour la formation de faisceaux, la réduction des lobes secondaires et la commutation de mission. Par conséquent, la demande du marché augmente avec la modernisation des radars, des systèmes de guerre électronique, des autodirecteurs de missiles, ainsi que des systèmes de surveillance maritime et de défense aérienne. Les décisions d'achat privilégient les composants présentant une erreur de phase minimale, une vitesse de commutation rapide, une bonne stabilité thermique et une documentation appropriée pour la qualification de défense. Les fournisseurs capables d'assurer un cycle de vie complet et un approvisionnement maîtrisé sont en mesure de garantir des revenus continus pour leurs programmes.
Croissance des communications par satellite et de la connectivité multifaisceaux
Les communications par satellite évoluent vers des terminaux, passerelles et charges utiles à pilotage électronique, permettant le suivi des satellites en orbite sans réalignement physique. Les déphaseurs offrent une grande flexibilité dans la formation des faisceaux, permettent la création de faisceaux multiples et contribuent au maintien d'une liaison de qualité malgré les variations d'angle d'élévation. Ces évolutions se reflètent dans les marchés des bandes Ka et Ku, où les petits panneaux d'antennes doivent optimiser le contrôle de phase tout en minimisant les pertes d'insertion. Les fournisseurs de terminaux spatiaux et extérieurs doivent relever les défis liés à la résistance aux radiations, aux cycles thermiques et à l'encapsulation.
Miniaturisation RF et intégration à haute fréquence
Les ingénieurs système intègrent des fonctionnalités RF dans des modules plus petits afin de réduire le poids des antennes, de simplifier l'assemblage et d'améliorer les performances globales. Ceci a un impact positif sur les déphaseurs numériques, car l'intégration de MMIC permet de remplacer les composants analogiques ou mécaniques volumineux et d'offrir des capacités de commande électrique. L'utilisation accrue des hautes fréquences complexifie la conception en termes d'éléments parasites, de pertes d'insertion, de dissipation thermique et d'étalonnage. Il en résulte un besoin accru de composants CMS, de puces validées, de cartes d'évaluation et de modules personnalisés qui réduisent les délais de développement. Les fabricants maîtrisant à la fois la fabrication de semi-conducteurs et l'ingénierie d'application peuvent en tirer des avantages supplémentaires.
Tendances futures du marché des déphaseurs numériques
Réseaux phasés calibrés par logiciel
Le marché des déphaseurs numériques s'orientera de plus en plus vers des réseaux calibrés par logiciel, capables de compenser les tolérances des composants, la dérive thermique et le vieillissement. Les systèmes futurs combineront la commande du déphaseur, des capteurs intégrés et des algorithmes de calibration afin de maintenir la précision du faisceau sans réglages manuels complexes. Ceci permettra de réduire les temps de test en usine et d'améliorer la fiabilité sur le terrain des antennes de défense, de télécommunications et de satellites. Les fabricants de dispositifs auront besoin d'interfaces numériques plus claires, d'un comportement reproductible et de données de caractérisation dans toutes les conditions de fonctionnement. Cette tendance favorise les fournisseurs capables de fournir des conceptions de référence, des modèles de simulation et une validation au niveau du réseau, plutôt que de se contenter de vendre des composants.
Extension des produits en bande Ka et ondes millimétriques
Les systèmes de nouvelle génération nécessiteront davantage de dispositifs fonctionnant au-delà des bandes micro-ondes traditionnelles, car les communications par satellite, les radars et les liaisons sans fil à haut débit migrent vers la bande Ka et les gammes d'ondes millimétriques adjacentes. Cette tendance incitera les fournisseurs à améliorer l'appariement au niveau de la puce, les transitions d'encapsulation et la stabilité thermique, tout en maîtrisant les pertes d'insertion. Les clients privilégieront les composants simplifiant l'agencement des réseaux denses et prenant en charge l'étalonnage automatisé. La différenciation concurrentielle s'orientera vers des modèles haute fréquence éprouvés, des options de criblage de qualité spatiale et des formats prêts à l'emploi pour les modules. Les entreprises capables d'associer une large couverture de fréquence à des rendements de production fiables seront mieux placées pour les programmes à long terme.
Opportunités du marché des déphaseurs numériques
Plateformes modulaires qualifiées pour la défense
Les prévisions du marché des déphaseurs numériques indiquent une opportunité concrète pour les plateformes de modules préqualifiés combinant déphaseurs, commutateurs, atténuateurs, amplificateurs, logique de commande et solutions de refroidissement. Les clients du secteur de la défense exigent souvent des délais d'intégration plus courts, sans pour autant transiger sur la documentation de fiabilité. Les fournisseurs peuvent créer de la valeur en proposant des modules configurables pour les réseaux d'antennes en bandes C, X, Ku et Ka, avec des limites de performance connues. Cette approche réduit les risques d'ingénierie pour les maîtres d'œuvre, favorise une production reproductible et augmente le chiffre d'affaires par contrat. Les investissements doivent se concentrer sur les tests environnementaux, la maîtrise de la configuration et la collaboration avec les intégrateurs d'antennes dès les premières décisions architecturales.
Conceptions de référence pour les télécommunications et les communications par satellite
Les fabricants d'équipements de télécommunications et de communication par satellite ont besoin de cycles de développement plus courts, car les antennes deviennent plus plates, plus légères et davantage pilotées par logiciel. Les fournisseurs peuvent saisir cette opportunité en proposant des conceptions de référence intégrant des déphaseurs numériques, le contrôle de la formation de faisceaux, la gestion de l'alimentation et des transitions de circuits imprimés validées. Cette approche axée sur l'investissement permet aux clients de comparer les pertes d'insertion, la précision de phase, la consommation d'énergie et la faisabilité de fabrication avant de s'engager sur la conception des réseaux d'antennes. Cette opportunité est particulièrement intéressante pour les terminaux à commande électronique, les équipements de réseaux privés, les systèmes de test et les antennes de passerelle. Les fournisseurs qui proposent des fichiers de simulation, des cartes d'évaluation et un accompagnement en ingénierie d'application peuvent fidéliser leur clientèle.
Développements récents
- Mai 2026 : L’Université technique de Munich (TUM), dans le cadre du projet M&MEMS (Magnonics Meets Micro Electro Mechanical Systems), financé par Horizon Europe, a présenté un déphaseur magnonique-MEMS multicanal destiné aux systèmes de communication mobile adaptatifs. Ce dispositif compact et écoénergétique permet un déphasage RF de plus de 360° sur quatre canaux contrôlables indépendamment, avec une consommation d’énergie minimale. Il prend en charge la formation de faisceaux avancée pour les réseaux 5G/6G, les communications par satellite et les systèmes radar. Cette technologie est conçue pour réduire l’encombrement et la consommation d’énergie, tout en améliorant la stabilité du signal et l’efficacité de transmission des systèmes de communication sans fil de nouvelle génération.
- Janvier 2022 : GE Renewable Energy Grid Solutions a annoncé que ses transformateurs de puissance numériques avaient été sélectionnés pour de nombreux projets de modernisation des réseaux et d’énergies renouvelables en Écosse, au Royaume-Uni, en Allemagne et au Nigéria. Ces projets comprennent des autotransformateurs de 1 200 MVA et 400 kV pour le poste de Kintore en Écosse, des transformateurs de 14 MVA et 66 kV pour le parc éolien offshore de Dogger Bank, des transformateurs de 340 MVA pour la stabilité du réseau en Allemagne et des autotransformateurs de 330/132/33 kV pour le réseau de transport nigérian. Ces déploiements soutiennent l’intégration des énergies renouvelables, la fiabilité du réseau et les initiatives de transition énergétique, tout en tirant parti du portefeuille de technologies de GE en matière de surveillance numérique, de protection et de transformateurs haute tension.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -