
Mercato dei desfasadori digitali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei Digital Phase Shifter (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per bit (4 bit, 5 bit, 6 bit, 8 bit, altri); intervallo di frequenza (da 5 a 6 GHz, da 6 a 18 GHz, da 8,5 a 10 GHz, da 32 a 37 GHz); applicazione (difesa, telecomunicazioni, radar, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010756
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
515,39 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
889,77 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,25 %
Tasso di crescita
Mercato di riferimento
6.358,15 milioni di dollari USA
(2026-2034)
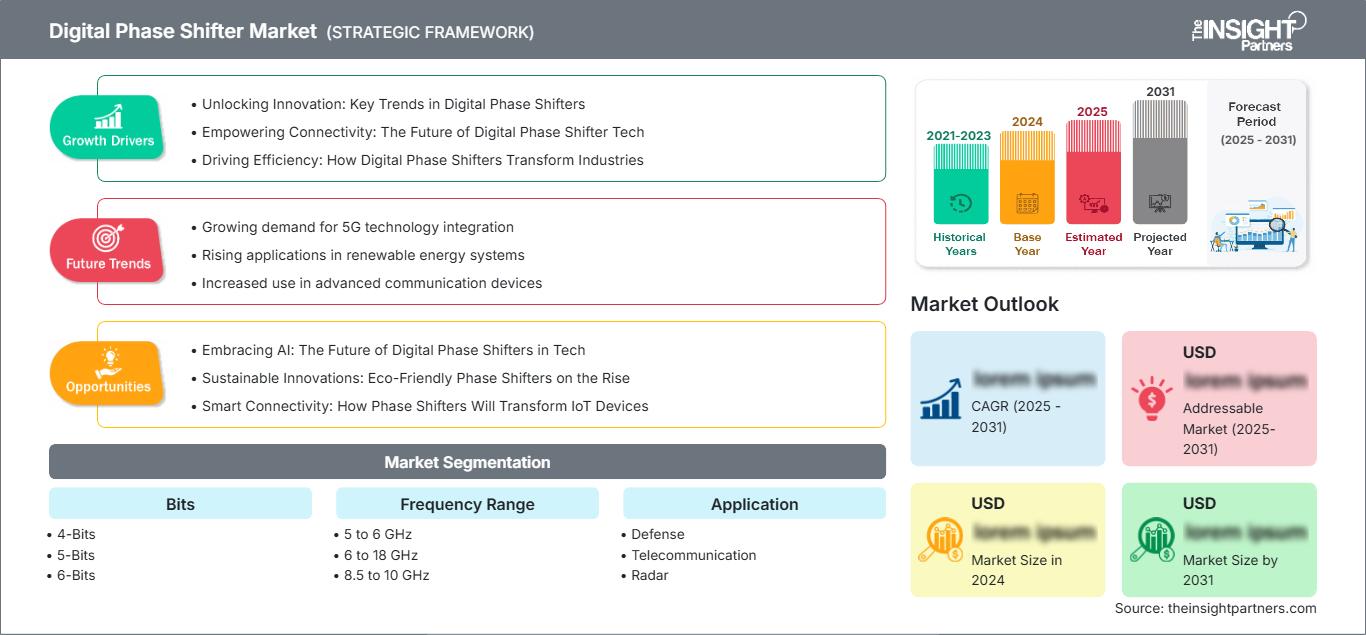
Il mercato degli sfasatori digitali (Digital Phase Shifter) ha un valore di 515,39 milioni di dollari nel 2025 e crescerà fino a raggiungere 889,77 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,25% dal 2026 al 2034. Si osserva una crescente domanda di componenti RF compatti in grado di effettuare sfasamenti ripetibili nelle bande delle microonde e delle onde millimetriche, trainata da applicazioni in antenne phased-array, radar a guida elettronica, carichi utili satellitari e sistemi 5G.
Dal punto di vista geografico, il Nord America continua a essere una regione chiave grazie alla necessità di modernizzare l'elettronica per la difesa, lo sviluppo di terminali SATCOM e lo sviluppo locale della catena di fornitura dei semiconduttori. Si prevede che il mercato nordamericano crescerà a un CAGR del 5,9-6,6% nel periodo 2026-2034, trainato dallo sviluppo attivo di array a scansione elettronica (ESA), da solidi budget aerospaziali e dalle rapide capacità di prototipazione delle aziende di progettazione RF statunitensi.
Analisi e approfondimenti sul mercato dei sfasatori digitali
- Nord America: la regione detiene una quota di mercato del 35-38% nel 2025 e cresce a un tasso annuo composto (CAGR) del 5,9-6,6% nel periodo 2026-2034, trainata dai cicli di aggiornamento dei radar AESA, dall'elettronica per carichi utili spaziali e dall'approvvigionamento di componenti RF qualificati per la difesa.
- USA: Il Paese rappresenta il 78-82% del Nord America nel 2025 e cresce a un tasso annuo composto (CAGR) del 6,0-6,8% nel periodo 2026-2034.
- Europa: l'Europa rappresenterà una quota del 21-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% nel periodo 2026-2034, trainata da Regno Unito, Germania, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato del 28-31% nel 2025 e cresce a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud, India e Australia a trainare la domanda.
- Segmento più ampio: i phase shifter a 6 bit detengono una quota di mercato del 39-43% nel 2025 e crescono a un CAGR del 6,1-6,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i dispositivi da 32 a 37 GHz detengono una quota di mercato del 12-15% nel 2025 e crescono a un CAGR del 7,4-8,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Analog Devices, Inc.; Astra Microwave Products Limited; L3Harris Technologies, Inc.; Narda-MITEQ; MACOM Technology Solutions Holdings, Inc.; Mercury Systems, Inc.; Murata Manufacturing Co., Ltd.; Planar Monolithics Industries, Inc.; Pulsar Microwave Corporation; Qorvo, Inc.; SAGE Millimeter, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La commercializzazione sta passando dai circuiti di controllo di fase a sintonizzazione meccanica a dispositivi come GaAs, SiGe, SOI e dispositivi digitali compatibili con la tecnologia CMOS, che minimizzano le dimensioni, migliorano la ripetibilità e facilitano la calibrazione degli array. L'ambiente di produzione si concentra ora sul raggiungimento di basse perdite di inserzione, minimizzazione degli errori di fase RMS, capacità di commutazione rapida, stabilità termica e un design del package appropriato per i moduli di trasmissione/ricezione. I produttori si stanno inoltre concentrando sull'allineamento delle loro offerte di catalogo ai programmi di difesa dei clienti, ai requisiti del carico utile satellitare e alle applicazioni di beamforming per le telecomunicazioni.
Le future possibilità in questo segmento di mercato ruoteranno attorno a una maggiore domanda di bande ad alta frequenza, payload definiti via software e antenne multifascio in grado di supportare un'elevata precisione di fase e un minore consumo energetico. Le aree geografiche emergenti stanno aggiungendo valore alla produzione di radar, sistemi di guerra elettronica e satelliti, ma le problematiche relative allo spettro e alla sicurezza indicano la necessità di una produzione locale di componenti a radiofrequenza. I fornitori con una comprovata esperienza di qualificazione, stabilità della fonderia e progetti di riferimento basati su applicazioni specifiche saranno quelli che trarranno maggior vantaggio dal canale di approvvigionamento.
Ambito del rapporto di mercato sui sfasatori digitali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 515,39 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 889,77 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,25% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sfasatori digitali
Il mercato è trainato dalle antenne a puntamento elettronico, utilizzate come alternativa alla scansione meccanica per applicazioni radar, SATCOM e di telecomunicazione. La domanda è elevata laddove vi sia la necessità di fasci agili, bassa latenza e front-end RF di dimensioni ridotte. Il mercato è composto da aziende produttrici di MMIC, fonderie di semiconduttori composti, fornitori di moduli, produttori di array di antenne, aziende leader nel settore della difesa, produttori di apparecchiature satellitari, fornitori di apparecchiature per telecomunicazioni, centri di collaudo e distributori specializzati.
L'offerta è influenzata dalla capacità produttiva dei wafer, dalle normative sull'esportazione, dai programmi di screening militari e dai lunghi cicli di vita dei prodotti. Risoluzione in bit, risoluzione di fase, perdita di inserzione, velocità di commutazione, tensione di controllo, package, intervallo di temperatura e disponibilità di kit di valutazione sono tra le caratteristiche che gli acquirenti utilizzano nelle loro decisioni di acquisto. La scelta dello sfasatore viene sempre più spesso effettuata a livello di architettura dell'array, poiché influisce sulle dimensioni dell'amplificatore, sullo sforzo di calibrazione, sulla gestione termica e sul costo del modulo.
La concorrenza è molto specializzata e il rapporto sul mercato dei Digital Phase Shifter rivela i diversi punti di forza dei MMIC a catalogo, dei moduli a microonde personalizzati e dei sottosistemi di difesa qualificati. Tra i principali concorrenti figurano Analog Devices, Inc., Qorvo, Inc. e MACOM Technology Solutions Holdings, Inc., il cui successo dipende dalla varietà dei prodotti RF, mentre il successo di Mercury Systems, Inc. e L3Harris Technologies, Inc. dipende dall'integrazione di sistema.
Le tendenze di investimento includono package ad alta frequenza, chip qualificati per applicazioni spaziali e componenti modulari per array a fasi. Tra le aziende che soddisfano i requisiti specifici di frequenze di nicchia, affidabilità e integrazione figurano Astra Microwave Products Limited, Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation, SAGE Millimeter, Inc. e Murata Manufacturing Co., Ltd. La strategia si basa su qualifiche, competenze tecniche e continuità di disponibilità dei prodotti per diversi anni, destinati a programmi di difesa e satellitari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei traslatori di fase digitali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli sfasatori digitali
Si stima che la quota di mercato dei Digital Phase Shifter in Nord America si attesti tra il 35% e il 38%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,9-6,6% nel periodo 2026-2034. La quota di mercato dei Digital Phase Shifter sarà sostenuta dall'aggiornamento dei radar AESA, dalle stazioni di terra SATCOM, dalla guerra elettronica e dalle iniziative di comunicazione sicura. I budget destinati all'elettronica per la difesa statunitense e ai carichi utili per applicazioni spaziali commerciali guideranno la domanda di bande a microonde e onde millimetriche.
Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc., Narda-MITEQ, Planar Monolithics Industries, Inc., Pulsar Microwave Corporation e SAGE Millimeter, Inc. contribuiscono ad aumentare la capacità di fornitura della regione. Gli acquirenti prestano attenzione all'approvvigionamento conforme alle normative ITAR, alla tracciabilità dei componenti, alle capacità di resistenza alle radiazioni e ai servizi di valutazione. Sebbene il Canada contribuisca alla domanda attraverso la ricerca spaziale, radar e a radiofrequenza condotta nelle università, la domanda statunitense rimane dominante.
Mercato statunitense degli sfasatori digitali
Gli Stati Uniti rappresentano il 78-82% della domanda nordamericana nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,0-6,8% nel periodo 2026-2034. Le applicazioni includono radar di difesa, sistemi di guida per missili, sistemi di guerra elettronica navali, comunicazioni satellitari LEO e strumentazione di test per il 5G.
Tra i principali produttori che godono di un vantaggio grazie alla competenza nazionale e ai contatti nel settore della difesa figurano Analog Devices, Inc., Qorvo, Inc., MACOM Technology Solutions Holdings, Inc., Mercury Systems, Inc. e L3Harris Technologies, Inc. Le tendenze attuali prevedono l'utilizzo di risoluzioni a 6 e 8 bit, logica a controllo positivo, componenti a montaggio superficiale e componenti che operano nelle bande di frequenza C, X, Ku, Ka e millimetriche.
Mercato europeo degli sfasatori digitali
Entro il 2025, la regione europea deterrà una quota di mercato del 21-24% e registrerà un tasso di crescita annuo composto (CAGR) del 5,4-6,1% nel periodo di previsione dal 2026 al 2034. Il Regno Unito è leader in termini di sistemi di aggiornamento radar, carichi utili per le comunicazioni spaziali e acquisti di elettronica per la difesa. La Germania richiede radar industriali, apparecchiature di collaudo per il settore automobilistico, sistemi SATCOM e produzione di moduli RF.
La Francia contribuisce attraverso il settore aerospaziale, i radar navali e i progetti di comunicazione sicura, mentre Italia e Spagna generano domanda per la produzione di satelliti, l'elettronica per la difesa e le infrastrutture di collaudo per le telecomunicazioni. Gli acquirenti in Europa si concentrano sulla resistenza alle radiazioni, la conformità alle normative ESA, la sicurezza dei dati e la stabilità della catena di approvvigionamento. La domanda di mercato in Europa è frammentata, ma i requisiti di interoperabilità della NATO guidano gli standard prestazionali dei componenti RF.
Mercato degli sfasatori digitali nella regione Asia-Pacifico
La regione APAC detiene una quota di mercato compresa tra il 28% e il 31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% tra il 2026 e il 2034. La crescita dell'APAC è trainata dalla Cina, grazie ai suoi radar, satelliti, infrastrutture 5G e componenti a microonde nel mercato interno. Giappone e Corea del Sud alimentano la domanda di prodotti attraverso la produzione di elettronica, apparecchiature per le telecomunicazioni e ingegneria dei carichi utili spaziali.
In India e in Australia si registra un aumento degli acquisti di prodotti come radar di sorveglianza, sistemi di comunicazione e sistemi spaziali. I fattori che influenzano le politiche nella regione includono la localizzazione, l'espansione dello spettro elettromagnetico, le politiche sui semiconduttori e i sistemi di difesa nazionali. Esempi di aziende dell'area Asia-Pacifico presenti sul mercato sono Murata Manufacturing Co., Ltd. e Astra Microwave Products Limited.
Mercato dei sfasatori digitali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 4,9% e il 5,7% nel periodo 2026-2034. La crescita è trainata dall'Arabia Saudita, grazie agli investimenti nella modernizzazione della difesa aerea e nelle comunicazioni satellitari, mentre gli Emirati Arabi Uniti sono spinti dai programmi spaziali, dalle infrastrutture intelligenti, dalla sicurezza aeroportuale e dalle sperimentazioni nel settore delle telecomunicazioni.
L'utilizzo selettivo in Sudafrica e nel resto della regione Medio Oriente e Africa comprenderà la sorveglianza a fini di difesa, la protezione delle infrastrutture e dell'energia e la garanzia di comunicazioni affidabili. I progetti nella regione stimoleranno la domanda di sistemi di monitoraggio radar e di collegamenti di comunicazione sicuri. La crescita dipenderà dalla capacità degli integratori di sistemi, dalle politiche di importazione, dai requisiti di manutenzione e dall'allineamento con gli appalti della difesa.
Analisi di segmentazione
Bit
Si prevede che il segmento Bits crescerà a un CAGR del 5,8-6,6% nel periodo 2026-2034. Il mercato si estende da dispositivi a bassa risoluzione ed economici per la semplice orientazione del fascio ad architetture ad alta risoluzione per array di fase di precisione. La scelta dipende dal passo di fase, dalla complessità del controllo, dalla perdita di inserzione, dal tempo di calibrazione e dalla precisione di puntamento del fascio richiesta nei sistemi di difesa, telecomunicazioni e radar.
- I dispositivi a 4 bit sono adatti ad array, sistemi di addestramento e moduli compatti in cui i costi sono un fattore critico e dove sono accettabili passi di fase più ampi e una minore complessità di controllo consente di semplificare la configurazione RF.
- I dispositivi a 5 bit offrono un buon equilibrio tra risoluzione e dimensioni del circuito, risultando utili per le esigenze intermedie di orientamento del fascio in apparecchiature di test, radar compatti e moduli di comunicazione.
- I dispositivi a 6 bit sono i più diffusi perché i passi di fase di 5,625 gradi offrono una precisione pratica per radar a schiera di fase, terminali SATCOM e moduli di trasmissione-ricezione a banda larga.
- I dispositivi a 8 bit sono ideali per il beamforming ad alta precisione, dove una maggiore precisione di puntamento, la flessibilità di calibrazione e il controllo dei lobi laterali dell'array sono più importanti della complessità logica e progettuale aggiuntiva.
Gamma di frequenza
Si prevede che il segmento delle gamme di frequenza crescerà a un CAGR del 6,0-6,9% nel periodo 2026-2034, grazie allo spostamento dell'attività di progettazione verso i sistemi in banda C, banda X, banda Ku e banda Ka. La selezione della frequenza riflette le dimensioni dell'antenna, i requisiti di propagazione, le esigenze di larghezza di banda e le capacità del processo di fabbricazione dei semiconduttori. I dispositivi ad alta frequenza richiedono particolare attenzione ingegneristica perché i parametri parassiti del package, la perdita di inserzione e il comportamento termico diventano più difficili da controllare.
- I dispositivi da 5 a 6 GHz supportano radar in banda C, infrastrutture wireless e moduli phased-array compatti, dove la resilienza alla propagazione e le consolidate pratiche di progettazione RF rimangono preziose.
- I dispositivi da 6 a 18 GHz coprono applicazioni a banda larga per la difesa, la guerra elettronica, la strumentazione e le comunicazioni satellitari, risultando strategicamente importanti per architetture di sistemi a microonde flessibili.
- I dispositivi operanti nella banda da 8,5 a 10 GHz sono compatibili con i radar in banda X, il monitoraggio meteorologico, la sorveglianza marittima e i sistemi aerospaziali che richiedono array compatti e un orientamento del fascio affidabile.
- I dispositivi da 32 a 37 GHz supportano collegamenti satellitari in banda Ka, comunicazioni ad alta velocità e radar avanzati, dove la larghezza di banda, la miniaturizzazione delle antenne e il packaging di precisione sono i fattori determinanti per la loro adozione.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 6,1-7,0% nel periodo 2026-2034. La Difesa rimane l'applicazione più esigente, poiché radar, guerra elettronica e comunicazioni sicure richiedono un'affidabilità comprovata. L'adozione delle telecomunicazioni aumenta con il beamforming, il Massive MIMO e i terminali SATCOM, mentre la domanda di radar spazia dalla sorveglianza ai test automobilistici, dai sistemi meteorologici ai sensori industriali.
- La domanda nel settore della difesa è incentrata su radar AESA, guerra elettronica, sistemi di guida missilistica, sistemi navali e comunicazioni sicure, ambiti in cui qualificazione, tracciabilità e disponibilità a lungo termine sono fattori cruciali.
- Gli utenti delle telecomunicazioni adottano sfasatori digitali per la direzionamento del fascio, le apparecchiature di terra SATCOM, lo sviluppo di sistemi Massive MIMO e le piattaforme di test ad alta frequenza che richiedono un controllo di fase ripetibile.
- Le applicazioni del radar includono la sorveglianza, il monitoraggio meteorologico, i sistemi di controllo del traffico aereo, il rilevamento industriale e i test automobilistici, dove una precisione di fase stabile migliora le prestazioni di rilevamento e tracciamento.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Difesa |
Alto |
Aggiornamento AESA |
Maturo |
|
Telecomunicazione |
Mezzo |
Fascio SATCOM |
Scalatura |
|
Radar |
Alto |
Array in banda X |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei traslatori di fase digitali
Espansione dei sistemi di difesa a guida elettronica
I dipartimenti della difesa stanno passando dalle antenne a scansione meccanica agli array di fase che utilizzano diverse migliaia di canali di controllo di fase ripetibili. Questa è una forza trainante del mercato, poiché ogni elemento o sotto-elemento dell'array di fase richiede un controllo di fase preciso per la formazione del fascio, la riduzione dei lobi laterali e la commutazione della missione. Di conseguenza, la domanda di mercato aumenta con gli aggiornamenti dei radar, i sistemi di guerra elettronica, le testate di ricerca per i missili, la sorveglianza marittima e i sistemi di difesa aerea. Le decisioni di acquisto privilegiano componenti con errore di fase minimo, velocità di commutazione elevata, buona stabilità termica e documentazione adeguata per la qualificazione alla difesa. I fornitori in grado di offrire un ciclo di supporto a lungo termine e un approvvigionamento controllato sono in grado di garantire entrate continue dal programma.
Crescita delle comunicazioni satellitari (SATCOM) e della connettività multi-fascio.
Le comunicazioni che utilizzano la tecnologia satellitare si stanno spostando verso terminali, gateway e payload a controllo elettronico che consentono il tracciamento dei satelliti in orbita senza la necessità di riallineare fisicamente i terminali. Gli sfasatori offrono flessibilità nella formazione dei fasci, consentono la formazione di fasci multipli e contribuiscono a mantenere una buona qualità del collegamento a diverse angolazioni di elevazione. Ciò si riflette nelle attività dei mercati in banda Ka e Ku, dove i piccoli pannelli di antenne devono utilizzare il controllo di fase in modo efficiente, minimizzando al contempo le perdite di inserzione. I fornitori di terminali spaziali e terminali per esterni devono affrontare le sfide legate alla resistenza alle radiazioni, ai cicli termici e all'imballaggio.
Miniaturizzazione RF e integrazione ad alta frequenza
Gli ingegneri di sistema stanno rendendo disponibili le funzionalità RF in moduli più piccoli al fine di ridurre il peso delle antenne, semplificare l'assemblaggio e migliorare le prestazioni a livello di sistema. Ciò ha un effetto positivo sugli sfasatori digitali, poiché l'integrazione di MMIC consente di sostituire componenti analogici o meccanici di grandi dimensioni e di fornire capacità di controllo elettrico. Il maggiore utilizzo delle alte frequenze rende la progettazione più complessa in termini di parametri parassiti del package, perdita di inserzione, dissipazione del calore e calibrazione. Il risultato è una maggiore necessità di componenti a montaggio superficiale, chip collaudati, schede di valutazione e moduli personalizzati che riducono i tempi di sviluppo. I produttori che possiedono sia competenze di fabbricazione di semiconduttori sia competenze di ingegneria applicativa possono ottenere ulteriori vantaggi.
Tendenze future del mercato dei sfasatori digitali
Array di fase calibrati via software
Le tendenze del mercato degli sfasatori digitali si concentreranno sempre più su array calibrati via software che compensano le tolleranze dei componenti, la deriva termica e l'invecchiamento. I sistemi futuri combineranno il controllo dello sfasatore, sensori integrati e algoritmi di calibrazione per mantenere la precisione del fascio senza la necessità di lunghe regolazioni manuali. Ciò ridurrà i tempi di collaudo in fabbrica e migliorerà l'affidabilità sul campo per antenne destinate alla difesa, alle telecomunicazioni e ai satelliti. I fornitori di dispositivi avranno bisogno di interfacce digitali più chiare, di un comportamento di stato ripetibile e di dati di caratterizzazione in diverse condizioni operative. La tendenza favorisce i fornitori in grado di supportare progetti di riferimento, modelli di simulazione e validazione a livello di array, piuttosto che limitarsi alla vendita di soli componenti.
Espansione dei prodotti in banda Ka e onde millimetriche
I sistemi di prossima generazione richiederanno un numero maggiore di dispositivi operanti al di sopra delle tradizionali bande a microonde, poiché le comunicazioni satellitari, i radar e i collegamenti wireless ad alta capacità si sposteranno nella banda Ka e nelle gamme a onde millimetriche adiacenti. Questa tendenza spingerà i fornitori a migliorare l'allineamento a livello di chip, le transizioni di packaging e la stabilità termica, mantenendo al contempo la perdita di inserzione gestibile. I clienti apprezzeranno i componenti che semplificano i layout degli array densi e supportano la calibrazione automatizzata. La differenziazione competitiva si sposterà verso modelli ad alta frequenza collaudati, opzioni di screening di livello spaziale e formati pronti per il modulo. Le aziende in grado di combinare un'ampia copertura di frequenza con rese produttive affidabili saranno in una posizione migliore per i programmi a lungo termine.
Opportunità di mercato per i traslatori di fase digitali
Piattaforme modulari qualificate per la difesa
Le previsioni di mercato per i sfasatori digitali indicano opportunità concrete in piattaforme modulari prequalificate che combinano sfasatori con interruttori, attenuatori, amplificatori, logica di controllo e incapsulamento termico. I clienti del settore della difesa spesso necessitano di tempi di integrazione più rapidi, ma non possono compromettere la documentazione relativa all'affidabilità. I fornitori possono creare valore offrendo blocchi modulari configurabili per array in banda C, banda X, banda Ku e banda Ka con limiti di prestazione noti. Questo approccio riduce il rischio ingegneristico per i principali clienti, supporta una produzione ripetibile ed espande i ricavi per ogni progetto vinto. Gli investimenti dovrebbero concentrarsi sui test ambientali, sul controllo della configurazione e sulla collaborazione con gli integratori di antenne durante le prime fasi decisionali dell'architettura.
Progetti di riferimento per telecomunicazioni e comunicazioni satellitari
I produttori di apparecchiature per telecomunicazioni e comunicazioni satellitari necessitano di cicli di sviluppo più brevi, poiché le antenne diventano più piatte, leggere e controllate via software. I fornitori possono cogliere questa opportunità offrendo progetti di riferimento che includono sfasatori digitali, controllo del beamforming, gestione dell'alimentazione e transizioni PCB validate. Questo approccio orientato agli investimenti aiuta i clienti a confrontare la perdita di inserzione, la precisione di fase, il consumo energetico e la producibilità prima di impegnarsi nella configurazione degli array. L'opportunità è maggiore per i terminali a puntamento elettronico, le apparecchiature per reti private, i sistemi di test e le antenne gateway. I fornitori che offrono supporto per file di simulazione, schede di valutazione e ingegneria applicativa possono migliorare la fidelizzazione dei clienti.
Sviluppi recenti
- Maggio 2026: L'Università Tecnica di Monaco (TUM), nell'ambito del progetto M&MEMS (Magnonics Meets Micro Electro Mechanical Systems), finanziato da Horizon Europe, ha presentato uno sfasatore magnonico-MEMS multicanale per sistemi di comunicazione mobile adattivi. Il dispositivo, compatto ed efficiente dal punto di vista energetico, consente uno sfasamento RF di oltre 360° su quattro canali controllabili indipendentemente con un consumo energetico minimo, supportando il beamforming avanzato per reti 5G/6G, comunicazioni satellitari e sistemi radar. La tecnologia è progettata per ridurre l'ingombro e il consumo energetico, migliorando al contempo la stabilità del segnale e l'efficienza di trasmissione nei sistemi di comunicazione wireless di prossima generazione.
- Gennaio 2022: Grid Solutions di GE Renewable Energy ha annunciato che i suoi trasformatori di potenza digitali sono stati selezionati per diversi progetti di modernizzazione della rete e di energia rinnovabile in Scozia, Regno Unito, Germania e Nigeria. I progetti includono autotrasformatori da 1.200 MVA a 400 kV per la sottostazione di Kintore in Scozia, trasformatori da 14 MVA a 66 kV per il parco eolico offshore di Dogger Bank, trasformatori da 340 MVA per la stabilità della rete in Germania e autotrasformatori da 330/132/33 kV per la rete di trasmissione della Nigeria. Le installazioni supportano l'integrazione delle energie rinnovabili, l'affidabilità della rete e le iniziative di transizione energetica, sfruttando al contempo il portafoglio di tecnologie GE per il monitoraggio digitale, la protezione e i trasformatori ad alta tensione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -