
Markt für digital Signal Processors (DSP): Marktgröße & Prognose 2034
Marktgröße und Prognosen für digitale Signalprozessoren (DSP) (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach IC-Design (Standard-DSP, DSP-System-auf-Chip (DSP-SoC), eingebetteter DSP); Anwendung (IT und Telekommunikation, Unterhaltungselektronik, Automobilindustrie, Industrie, Luft- und Raumfahrt, Medizin, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013140
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


Marktgröße 2025
21,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
36,35 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,93 %
Wachstumsrate
Adressierbarer Markt
262,66 Mrd. US-Dollar
(2026–2034)
Der Markt für digitale Signalprozessoren erreichte 2025 ein Volumen von 21,64 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 36,35 Milliarden US-Dollar ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,93 % von 2026 bis 2034 entspricht. Der Markt entwickelt sich stetig weiter, bedingt durch die zunehmende Bedeutung von Echtzeitverarbeitung, eingebetteter Intelligenz und effizienten Halbleiterarchitekturen in den Bereichen Kommunikation, Mobilität, Medizin, Industrie und Militär.
In Nordamerika wird der Markt für digitale Signalprozessoren aufgrund des zunehmenden Ausbaus der 5G-Infrastruktur, der Elektronik in der Luft- und Raumfahrt, medizinischer Bildgebungssysteme und vernetzter Fahrzeuge, wodurch der Bedarf an deterministischer Signalverarbeitung steigt, voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Das Wachstum in der Region wird zudem durch ein leistungsfähiges Ökosystem für Halbleiterdesign, Initiativen im Bereich der Verteidigungselektronik und die Anforderungen von Unternehmen an Edge-Analytics unterstützt.
Marktanalyse und Einblicke zu digitalen Signalprozessoren (DSP).
- Nordamerika hielt 2025 einen Marktanteil von 31–34 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 %, unterstützt durch Telekommunikationsinfrastruktur, Luft- und Raumfahrtelektronik, medizinische Systeme und militärische Signalaufklärung.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,3 %, angeführt von der Nachfrage nach Halbleiterdesign und Verteidigungsgütern.
- Europa wird im Jahr 2025 einen Anteil von 22–25 % erreichen und verzeichnet ein jährliches Wachstum von 4,9–5,7 %. Deutschland, Frankreich, Großbritannien, Italien und Spanien sind führend bei der Einführung von Elektronik in der Automobil-, Industrie- und Luft- und Raumfahrtbranche.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 34–38 % und expandiert mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 %, angeführt von China, Japan, Südkorea, Indien und Taiwan.
- Das größte Segment , IT und Telekommunikation, hielt im Jahr 2025 einen Marktanteil von 29–33 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,5 %, unterstützt durch 5G-, Routing- und Basisband-Workloads.
- Das wachstumsstarke Segment Automotive hielt 2025 einen Marktanteil von 13–16 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,8 %, angetrieben durch ADAS, EV-Steuerung und intelligente Fahrzeuginnenausstattung.
- Detaillierte Analyse der wichtigsten Unternehmen : Altera Corporation, Analog Devices, Inc., Broadcom Inc., CEVA, Inc., NXP Semiconductors NV, Infineon Technologies AG, LSI Corporation, Marvell Technology, Inc., MIPS Technologies, Inc. und Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Architekturen digitaler Signalprozessoren (DSP) haben sich von eigenständigen Rechenbeschleunigern zu programmierbaren, eingebetteten und System-on-Chip (SoC)-Lösungen weiterentwickelt, die Signalverarbeitung, Speicher, Verbindungen und Energieeffizienz integrieren. Die aktuelle Produktionslage macht Fabless-Design, Skaleneffekte durch Foundries, Software Development Kits (SDKs) und die Wiederverwendung von IP attraktiv. Der Markt für digitale Signalprozessoren spiegelt diese Trends wider: Originalgerätehersteller (OEMs) benötigen Prozessoren, die Aufgaben wie Audio-, Video-, Radar-, Modem-, Motorsteuerungs- und Bildverarbeitungsanwendungen ohne übermäßigen Energieverbrauch bewältigen können.
Zukünftige Anforderungen umfassen die Verdichtung des Telekommunikationsnetzes, softwaredefinierte Fahrzeuge, vernetzte Fabriken und bildgebende Medizingeräte. Die Fertigungskompetenz im asiatisch-pazifischen Raum, die europäische Fahrzeugelektronik sowie die nordamerikanischen Verteidigungs- und Medizintechnikunternehmen werden wichtige Investitionsschwerpunkte darstellen. Staatliche Vorgaben für Fahrzeugsicherheit, Spektraleffizienz, Cybersicherheit und die Funktionalität medizinischer Geräte kommen Plattformanbietern zugute, die langfristigen Support und flexible Verarbeitungsoptionen bieten.
Marktbericht über digitale Signalprozessoren (DSP) – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 21,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 36,35 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,93 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für digitale Signalprozessoren (DSP)
Das Wachstum des Marktes für digitale Signalprozessoren (DSPs) wird durch die zunehmende Menge an Echtzeitdaten angetrieben, die über drahtlose Netzwerke, vernetzte Geräte, Fahrzeuge, Sensorsysteme in Fabriken und Bildgebungstechnologien generiert werden. DSPs führen Multiplikations- und Akkumulationsberechnungen, Filterung, Komprimierung, Modulation und Erkennungsaufgaben schneller und effizienter aus als Allzweckprozessoren. Die Nachfrage nach DSPs ist besonders hoch, wenn Latenz, Stromverbrauch und Deterministik die Produktleistung beeinflussen.
Das Ökosystem umfasst Unternehmen aus den Bereichen IP-Anbieter, Halbleiterdesign, Auftragsfertigung, Embedded-Software, Modulherstellung und OEM-Systemintegration. Analog Devices, Inc. bietet präzise Mixed-Signal-Plattformlösungen, und CEVA, Inc. stellt IP-Lösungen für DSP- und KI-Prozessoren bereit. Unternehmen wie NXP Semiconductors NV, Infineon Technologies AG, Marvell Technology, Inc. und Broadcom Inc. verknüpfen Signalverarbeitung mit Anwendungen.
Zu den Wettbewerbsfaktoren auf dem Markt für digitale Signalprozessoren zählen der Trend zu Energieeffizienz, Multicore-Architektur, konfigurierbarer IP, Software und Anwendungsbeschleunigern. Texas Instruments ist ein wichtiger Akteur im Bereich eingebetteter Prozessoren, Altera Corporation bietet FPGA- und SoC-Beschleuniger an, und MIPS Technologies Inc. ist auf eingebettete Rechensubsysteme spezialisiert. Die Tradition der LSI Corporation ist für Speicher- und Kommunikationsarchitekturen, die in umfassenderen Halbleiterfamilien integriert sind, von großer Bedeutung.
Die Investitionsdynamik konzentriert sich auf eingebettete DSP-Kerne in SoCs, KI-gestützte Signalverarbeitung, Steuergeräte für die Automobilindustrie und Kommunikationsprozessoren mit hoher Bandbreite. Die Wettbewerbspositionierung basiert auf Entwicklergemeinschaften, Prozesstechnologie, Referenzdesigns und der Einhaltung von Sicherheits- und Medizinstandards. Prozessorhersteller mit analogen Frontends, Sicherheitsfunktionen und Software können ihre Margen in hochintegrierten Systemen sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
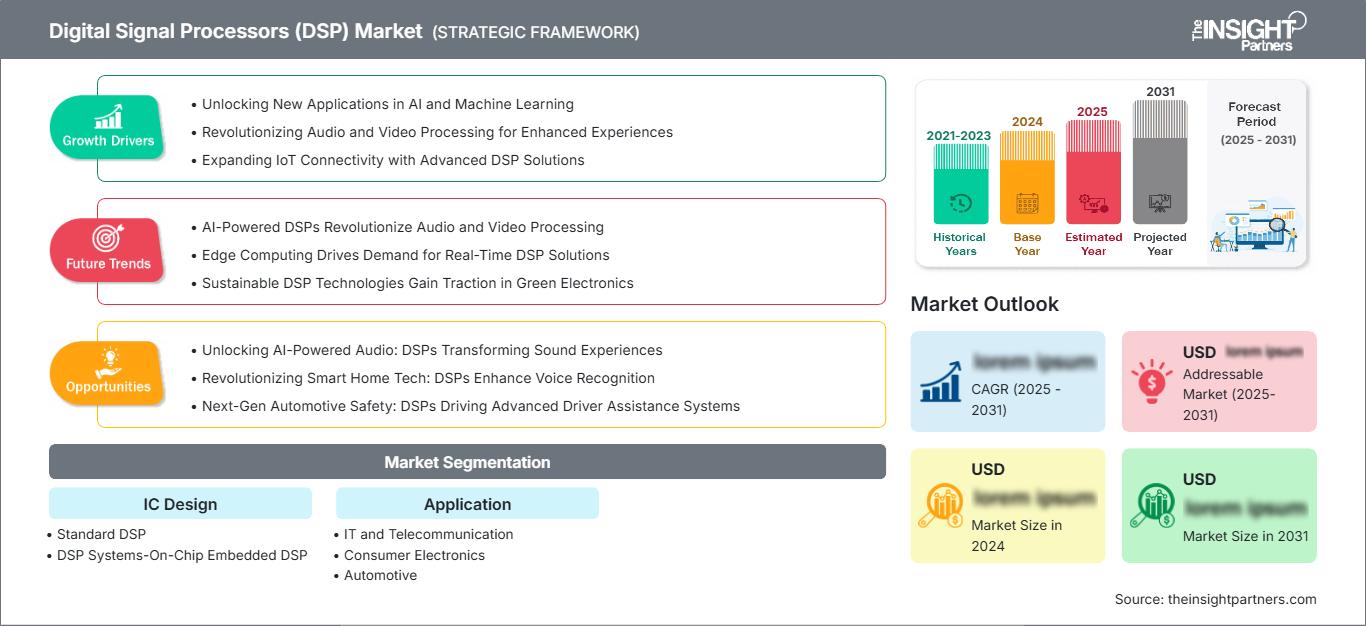
Markt für digitale Signalprozessoren (DSP): Strategische Einblicke
Regionale Einblicke
Markt für digitale Signalprozessoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–34 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Der Marktanteil digitaler Signalprozessoren wird durch US-amerikanische Halbleiterentwicklung, Verteidigungselektronik, 5G-Funkzugangsnetze, medizinische Bildgebung und industrielle Automatisierung gestützt. Die regionale Nachfrage profitiert zudem von Investitionen in Edge-KI und Cloud-basierte Geräte-Ökosysteme.
Die USA sind führend im Bereich der Halbleiterentwicklung, während Kanada durch Forschungscluster in den Bereichen Telekommunikation, Luft- und Raumfahrt sowie Künstliche Intelligenz (KI) seinen Beitrag leistet. Das Wachstum wird durch die Abhängigkeit von Halbleiterherstellern und den Fachkräftemangel im Ingenieurwesen gebremst, doch Anreize für die heimische Halbleiterindustrie und die Rüstungsbeschaffung sorgen für Stabilität. Käufer legen Wert auf eine sichere Lieferkette, langlebige Komponenten und softwaregestützte Plattformen für sicherheitskritische oder missionskritische Anwendungen.
US-Markt für digitale Signalprozessoren
Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,3 % wachsen. Analog Devices, Inc., Texas Instruments Incorporated, Broadcom Inc., Marvell Technology, Inc., Altera Corporation und MIPS Technologies, Inc. unterstützen Design, IP, eingebettete Prozessoren und Kommunikationschips. Zu den Anwendungsbereichen gehören Basisstationen, Verteidigungssensoren, Medizingeräte, Audiosysteme und Automobilelektronik.
Die Nachfrage wird durch die Modernisierung des Verteidigungsministeriums, den Ausbau der Breitbandinfrastruktur und die Fertigung fortschrittlicher Medizintechnik verstärkt. US-amerikanische Käufer legen Wert auf hohe Zuverlässigkeit, Exportkonformität, Cybersicherheit und Softwarekontinuität. Anwendungen im Automobilbereich expandieren durch Radarverarbeitung, Audiooptimierung, Batteriemanagement und Sensorfusion, während industrielle Anwender DSP-basierte Regelkreise für Robotik, Inspektion und vorausschauende Wartung einsetzen.
Europäischer Markt für digitale Signalprozessoren
Europa wird im Jahr 2025 einen Marktanteil von 22–25 % erreichen und voraussichtlich ein jährliches Wachstum zwischen 4,9 % und 5,7 % verzeichnen. Deutschland ist Marktführer in den Bereichen Automobilelektronik, Industrieautomation und Antriebssteuerung. Großbritannien leistet seinen Beitrag in den Bereichen Luft- und Raumfahrt, Telekommunikationsforschung und Verteidigungselektronik, während Frankreich in den Bereichen Avionik, Medizintechnik und Kommunikationssysteme führend ist. Die Infineon Technologies AG ist der wichtigste Akteur in der Halbleiterfertigung der Region.
Italien und Spanien tragen durch ihre Anteile an Industriemaschinen, der Lieferkette der Automobilindustrie, intelligenter Infrastruktur und Medizintechnik bei. Im Beschaffungsbereich legt die Region Wert auf funktionale Sicherheit, Energieeffizienz, Nachhaltigkeit und lange Supportzyklen. Europa wird zwar langsamer wachsen als der asiatisch-pazifische Raum, verfügt aber dennoch über technisches Know-how und eine hohe Nachfrage im Automobilsektor nach einer nachhaltigen Implementierung von DSP-Technologien.
Markt für digitale Signalprozessoren im asiatisch-pazifischen Raum
Im Jahr 2025 lag der Marktanteil des asiatisch-pazifischen Raums bei 34–38 % und wird voraussichtlich eine jährliche Wachstumsrate (CAGR) von 6,4–7,2 % erreichen. China dominiert den Absatz aufgrund von Anwendungen in Smartphones, Netzwerken, Industrieautomation und Elektroautos. Japan und Südkorea haben durch Anwendungen in der Automobilindustrie, Bildverarbeitung, Robotik und Unterhaltungselektronik einen Mehrwert geschaffen. Indiens Beitrag stammt aus dem Bereich Telekommunikationsinfrastruktur und Elektronikdesign.
Taiwan verfügt über eine hochentwickelte Halbleiterfertigungsplattform für fortschrittliche Gehäuse und die Produktion von System-on-a-Chip (SoC). Förderprogramme für 5G-Netze, Elektronikfertigung, intelligente Fertigung und Elektrofahrzeugplattformen treiben die Branche weiterhin an. Hohe Fertigungsdichte, die Nähe von Zulieferern und kurze Produktzyklen wirken sich positiv auf den Markt für digitale Signalprozessoren im asiatisch-pazifischen Raum aus.
Markt für digitale Signalprozessoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 4,6–5,4 % prognostiziert, da Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und die übrigen Länder der Region in Telekommunikationsnetze, Überwachungselektronik, Gesundheitsinfrastruktur und die Digitalisierung der Industrie investieren. Die Vereinigten Arabischen Emirate sind führend im Bereich Smart-City- und Kommunikationslösungen, während Saudi-Arabien die vernetzte Infrastruktur ausbaut.
Die regionale Nachfrage ist mit 5G-Netzabdeckung, Energieautomatisierung, Flughafensystemen und Verteidigungselektronik verknüpft. Die Akzeptanz hängt von Importkanälen, Systemintegrationskapazitäten und Wartungskompetenzen ab. Das Wachstum ist geringer als im asiatisch-pazifischen Raum, doch hochwertige Infrastrukturprogramme schaffen Chancen für DSP-basierte Netzwerk-, Bildgebungs-, Überwachungs- und sichere Kommunikationsplattformen.
Segmentierungsanalyse
IC-Design
Für den IC-Design-Markt wird von 2026 bis 2034 ein jährliches Wachstum von 5,6–6,4 % erwartet. Der Markt für digitale Signalprozessoren umfasst diskrete Prozessoren, eingebettete Kerne und die Integration auf SoC-Ebene. OEMs bevorzugen zunehmend Architekturen, die den Platzbedarf auf der Platine, den Stromverbrauch und die Softwarekomplexität reduzieren und gleichzeitig den Echtzeit-Durchsatz für Kommunikations-, Audio-, Bildverarbeitungs-, Steuerungs- und Sensoranwendungen gewährleisten.
- Standard-DSP bleibt wichtig für Anwendungen, die eine vorhersagbare Verarbeitung, etablierte Toolchains und moderate Anpassung erfordern, insbesondere in der industriellen Steuerung, bei Audiogeräten, medizinischen Geräten und älteren Kommunikationsplattformen.
- DSP-Systeme auf Chips: Eingebettete DSP-Systeme gewinnen an strategischer Bedeutung, da Hersteller DSP-Kerne in SoCs für Smartphones, Fahrzeuge, Netzwerkgeräte und Edge-Geräte integrieren, die eine kompakte, energieeffiziente und anwendungsspezifische Verarbeitung erfordern.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,8–6,6 % prognostiziert, da digitale Signalprozessoren (DSPs) zunehmend in den Bereichen Konnektivität, Mobilität, Automatisierung, Gesundheitswesen und Verteidigung eingesetzt werden. Das Segment profitiert von höheren Datenraten, umfangreicheren Sensordatenströmen, fortschrittlicher Audio- und Videoverarbeitung sowie der Notwendigkeit, Signalverarbeitungsalgorithmen lokal auszuführen, anstatt ausschließlich auf Cloud-Ressourcen zurückzugreifen.
- Der IT- und Telekommunikationssektor trägt am meisten zum Umsatz bei, da Basisbandverarbeitung, Router, optische Netzwerke, Modems und die 5G-Infrastruktur Filterung, Codierung, Beamforming und Komprimierung mit hohem Durchsatz erfordern.
- In der Unterhaltungselektronik werden digitale Signalprozessoren (DSPs) in Smartphones, Wearables, Kameras, Lautsprechern, Fernsehern und Spielkonsolen eingesetzt, wobei die Klangqualität, die Bildverbesserung, die Spracherkennung und die Batterieeffizienz das Benutzererlebnis beeinflussen.
- Die Nachfrage im Automobilbereich steigt, da Fahrzeuge zunehmend mit Radar, Audioverarbeitung, Leistungselektronik, Batteriemanagement, Infotainment, Fahrerüberwachung und Sensorfusion auf elektrischen und softwaredefinierten Plattformen ausgestattet werden.
- Die industrielle Anwendung wird unterstützt durch Motorsteuerung, Bildverarbeitung, Robotik, Schwingungsüberwachung, Testgeräte und vorausschauende Wartungssysteme, die eine deterministische Echtzeitverarbeitung erfordern.
- Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich setzen auf digitale Signalprozessoren (DSPs) für Radar-, Sonar-, elektronische Kampfführungs-, sichere Kommunikations-, Navigations-, Avionik- und Überwachungssysteme, die strengen Zuverlässigkeitsanforderungen unterliegen.
- Medizinische Systeme nutzen digitale Signalprozessoren (DSPs) in Ultraschallgeräten, Hörgeräten, Patientenüberwachungssystemen, Bildgebungssystemen, Diagnosegeräten und tragbaren Geräten, wo geringes Rauschen, niedriger Stromverbrauch und schnelle Signalinterpretation von entscheidender Bedeutung sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
IT und Telekommunikation |
Hoch |
5G-Basisband |
Reifen |
|
Unterhaltungselektronik |
Hoch |
Sprach-KI |
Reifen |
|
Automobil |
Medium |
Sensorfusion |
Skalierung |
|
Industrie |
Medium |
Motorsteuerung |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Sicheres Radar |
Reifen |
|
Medizinisch |
Niedrig |
Tragbare Bildgebung |
Skalierung |
Markt für digitale Signalprozessoren (DSP): Wachstumstreiber und Wirkungsanalyse
5G- und Edge-Netzwerke erhöhen die Echtzeit-Verarbeitungslast
Für Telekommunikationssysteme werden digitale Signalprozessoren (DSPs) für Funktionen wie Modulation, Demodulation, Beamforming, Echokompensation, Komprimierung und Kanalcodierung benötigt, da der Datenverkehr durch 5G-Technologie, festen drahtlosen Zugang, private Netzwerke und Edge-Gateways zunehmend stärker ausgelastet wird. Die ITU und nationale Regulierungsbehörden werden weiterhin zusätzliche Frequenzspektrumlizenzen vergeben, um Dienste mit höherer Bandbreite bereitzustellen. Dies beeinflusst den DSP-Markt, indem es die Nachfrage nach Anbietern steigert, die effiziente Prozessorkerne, Basisbandverarbeitungsfunktionen und Software-Toolsets liefern, welche die Markteinführungszeit verkürzen.
Softwaredefinierte Fahrzeuge erweitern den DSP-Inhalt
Die Automobilplattform entwickelt sich stetig weiter und umfasst signalintensive Funktionen wie Radarsignalverarbeitung, Audiooptimierung, Kabinenüberwachung, Batteriemanagement, Motorsteuerung und drahtlose Software-Updates. Digitale Signalprozessoren (DSPs) können dabei helfen, verrauschte Sensorsignale in aussagekräftige Signale umzuwandeln, ohne die Anforderungen an Leistung und Latenz zu verletzen. Die daraus resultierende Marktentwicklung reicht von einfachen elektronischen Steuergeräten hin zu Domänencontrollern/System-on-a-Chip (SoCs) mit integrierter Signalverarbeitung. Halbleiterunternehmen profitieren davon, wenn sie ihren Kunden für die Automobilindustrie qualifizierte Geräte, Sicherheitsberichte, Software und skalierbare Architekturen anbieten.
Industrielle Automatisierung erfordert deterministische Steuerung
Fabriken, Energieversorger und Logistikzentren setzen zunehmend auf Robotik, Bildverarbeitung, vorausschauende Wartung und Präzisionsmotorantriebe, die eine schnelle Signalverarbeitung erfordern. Digitale Signalprozessoren (DSPs) unterstützen Schwingungsanalyse, Strommessung, Drehmomentregelung, Bildvorverarbeitung und Regelkreise, insbesondere dort, wo Cloud-Latenzzeiten inakzeptabel sind. Dies führt zu einer höheren Nachfrage nach robusten, energieeffizienten Prozessoren mit integrierten analogen Schnittstellen und Sicherheitsfunktionen. Industrielle Anwender legen mehr Wert auf hohe Verfügbarkeit, stabile Software und vorhersehbare Laufzeiten als auf dem Papier beworbene Spitzenleistung. Anbieter, die Echtzeitbetriebssysteme, Entwicklungsboards und Anwendungsbibliotheken bereitstellen, können den Entwicklungsaufwand reduzieren und die Implementierung bei Geräteherstellern beschleunigen.
Markt für digitale Signalprozessoren (DSP): Zukunftstrends
KI-gestützte Signalverarbeitung wandert an den Netzwerkrand.
Die Marktentwicklung digitaler Signalprozessoren (DSP) wird zunehmend die Verschmelzung klassischer Signalverarbeitung mit kompakten KI-Modellen widerspiegeln, die in unmittelbarer Nähe von Sensoren laufen. Zukünftige DSP-Plattformen werden Rohsignale filtern, Merkmale extrahieren und Inferenz für Sprach-, Vibrations-, Bild-, Radar- und biomedizinische Daten vor der Übertragung unterstützen. Dies reduziert die Bandbreite, verbessert den Datenschutz und senkt die Latenz bei Geräten, die nicht auf einen ständigen Cloud-Zugriff angewiesen sind. Der Trend wird hybride Architekturen begünstigen, die DSP-Kerne, neuronale Beschleuniger und sicheren Speicher kombinieren. Anbieter mit starken Software-Ökosystemen und Modelloptimierungstools werden besser positioniert sein, da Kunden intelligente Verarbeitung bei begrenztem Stromverbrauch fordern.
Konfigurierbare DSP-IP wird zum zentralen Merkmal der SoC-Differenzierung
Da Halbleiterunternehmen spezialisierte SoCs entwickeln, gewinnt konfigurierbare DSP-IP gegenüber universellen Prozessorblöcken an Bedeutung. Gerätehersteller benötigen Kerne, die sich für Anwendungen wie Audio, Modem, Radar, Motorsteuerung, Bildverarbeitung oder Sensorfusion optimieren lassen und gleichzeitig Chipfläche und Energieverbrauch minimieren. Dieser Trend unterstützt Lizenzmodelle, wiederverwendbare Verifizierungsumgebungen und domänenspezifische Softwarebibliotheken. Er steigert zudem den strategischen Wert von CEVA, Inc., MIPS Technologies, Inc. und FPGA-orientierten Plattformen, da Kunden hier Flexibilität wünschen, bevor sie sich für feste Siliziumchips entscheiden. Das Ergebnis ist ein Markt, in dem Anpassungsmöglichkeiten und Ökosystemunterstützung ebenso wichtig sind wie die reine Verarbeitungsgeschwindigkeit.
Marktchancen für digitale Signalprozessoren (DSP)
Plattformen für Sensorfusion und Leistungselektronik im Automobilbereich
Marktprognosen für digitale Signalprozessoren (DSPs) deuten auf ein starkes Potenzial in Automobilplattformen hin, die Radar, Audio, Batterie, Motorsteuerung und Fahrerüberwachung in skalierbaren Elektronikarchitekturen vereinen. Anbieter können sich an OEMs wenden, die weniger Chips, geringeren Stromverbrauch und einheitliche Software für verschiedene Fahrzeuglinien benötigen. Die Investitionsmöglichkeiten sind besonders attraktiv für automobile DSP-Kerne, Referenzdesigns, Middleware und sicherheitsrelevante Dokumentation. Partnerschaften mit Tier-1-Zulieferern und Entwicklern von Elektrofahrzeugplattformen können die Anzahl der Designaufträge erhöhen. Unternehmen, die eine stabile Leistung unter verschiedenen Temperatur-, Rausch-, Vibrations- und elektromagnetischen Interferenzbedingungen nachweisen, sind gut positioniert, da softwaredefinierte Fahrzeuge zunehmend Echtzeit-Signalverarbeitung benötigen.
Tragbare medizinische Geräte und Fernüberwachungsgeräte
Hersteller medizinischer Geräte benötigen kompakte, energieeffiziente Prozessoren, die Sensorsignale in zuverlässige Diagnose- oder Überwachungsausgaben umwandeln. DSP-Anbieter können sich in Bereichen wie Ultraschallsonden, Hörgeräten, EKG-Monitoren, tragbaren Gesundheitsgeräten und patientennahen Bildgebungssystemen etablieren. Diese Marktchancen sind attraktiv, da Gesundheitsdienstleister die Telemedizin und mobile Diagnostik ausbauen, um den Zugang zu verbessern und die Belastung der Einrichtungen zu reduzieren. Anbieter müssen geringes Rauschen, regulatorische Dokumentation, Sicherheit und lange Produktlebenszyklen gewährleisten. Die Integration analoger Frontends, eingebettete Algorithmen und validierte Entwicklungswerkzeuge können Geräteherstellern helfen, die Zulassungszeiten zu verkürzen und gleichzeitig die Akkulaufzeit und Messgenauigkeit zu verbessern.
Aktuelle Entwicklungen
- Juli 2026: Analog Devices, Inc. schloss die Übernahme von Empower Semiconductor ab und erweiterte damit sein Portfolio an Hochleistungselektronik für Computerplattformen der KI-Ära. Gleichzeitig stärkte das Unternehmen seine Unterstützung für kompakte, energieeffiziente Elektronik, die fortschrittliche Signalverarbeitungssysteme ergänzt.
- März 2026: NXP Semiconductors NV kündigte neue Innovationen für fortschrittliche physikalische KI mit NVIDIA an und bekräftigte damit seine Strategie, eingebettete Verarbeitung, Konnektivität und intelligente Edge-Funktionen für Robotik, Mobilität und industrielle Systeme zu kombinieren.
- März 2026: Analog Devices, Inc. kündigte eine neue Produktionsstätte in Thailand an, um die globale Fertigungsresilienz zu stärken und die Versorgungssicherheit für Mixed-Signal-, Leistungs- und Signalverarbeitungskomponenten zu gewährleisten, die in der Automobil-, Industrie-, Kommunikations- und Medizinelektronik eingesetzt werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -