
Mercato dei processori digitali di senal (DSP) : analisi, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei processori di segnale digitale (DSP) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per progettazione IC (DSP standard, DSP Systems-On-Chip (DSP SOC), DSP embedded); applicazione (IT e telecomunicazioni, elettronica di consumo, automotive, industria, aerospaziale e difesa, settore medicale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013140
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


Dimensioni del mercato nel 2025
21,64 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
36,35 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,93 %
Tasso di crescita
Mercato di riferimento
262,66 miliardi di dollari USA
(2026-2034)
Il mercato dei processori di segnale digitale (DSP) ha raggiunto un valore di 21,64 miliardi di dollari nel 2025 e si prevede che crescerà fino a 36,35 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 5,93% dal 2026 al 2034. Il mercato si sta evolvendo di pari passo con la crescente importanza dell'elaborazione in tempo reale, dell'intelligenza integrata e delle architetture a semiconduttore efficienti in applicazioni di comunicazione, mobilità, mediche, industriali e militari.
In Nord America, si stima che il valore del mercato dei processori di segnale digitale (DSP) crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% grazie alla crescente diffusione delle infrastrutture 5G, dell'elettronica aerospaziale, dei sistemi di diagnostica per immagini medicali e dei veicoli connessi, che alimenteranno la necessità di elaborazione deterministica del segnale. La crescita nella regione sarà inoltre supportata da un solido ecosistema di progettazione di semiconduttori, dalle iniziative nel settore dell'elettronica per la difesa e dalle esigenze di analisi edge delle imprese.
Analisi e approfondimenti sul mercato dei processori di segnale digitale (DSP).
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 31% e il 34% e sta crescendo a un tasso annuo composto (CAGR) del 5,4-6,2% nel periodo 2026-2034, grazie al supporto delle infrastrutture di telecomunicazione, dell'elettronica aerospaziale, dei sistemi medicali e dell'intelligence dei segnali per la difesa.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e stavano crescendo a un tasso annuo composto (CAGR) compreso tra il 5,5% e il 6,3%, trainati dalla progettazione di semiconduttori e dalla domanda nel settore della difesa.
- Nel 2025 l'Europa ha rappresentato una quota di mercato compresa tra il 22% e il 25%, con una crescita annua composta (CAGR) tra il 4,9% e il 5,7%, e Germania, Francia, Regno Unito, Italia e Spagna in testa all'adozione di dispositivi elettronici nei settori automobilistico, industriale e aerospaziale.
- Nel 2025, la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 34% e il 38%, espandendosi a un tasso annuo composto (CAGR) del 6,4-7,2%, trainata da Cina, Giappone, Corea del Sud, India e Taiwan.
- Il segmento più ampio , quello dell'IT e delle telecomunicazioni, deteneva una quota di mercato compresa tra il 29% e il 33% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 5,7% e il 6,5%, supportato dalle applicazioni 5G, di routing e di banda base.
- Il segmento Automotive, in forte crescita , deteneva una quota di mercato del 13-16% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 6,8% e il 7,8%, trainato da sistemi ADAS, controllo dei veicoli elettrici e intelligenza di bordo.
- Aziende chiave analizzate nel dettaglio : Altera Corporation, Analog Devices, Inc., Broadcom Inc., CEVA, Inc., NXP Semiconductors NV, Infineon Technologies AG, LSI Corporation, Marvell Technology, Inc., MIPS Technologies, Inc. e Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le architetture DSP si sono evolute da acceleratori aritmetici autonomi a soluzioni programmabili, embedded e system-on-chip (SoC) che integrano elaborazione del segnale, memoria, interconnessioni ed efficienza energetica. Le attuali dinamiche economiche di produzione rendono attraenti la progettazione fabless, le economie di scala derivanti dalle fonderie, i kit di sviluppo software e il riutilizzo della proprietà intellettuale. Il mercato dei processori di segnale digitale (DSP) riflette queste tendenze, con i produttori di apparecchiature originali (OEM) che richiedono motori di elaborazione in grado di gestire attività quali applicazioni audio, video, radar, modem, controllo motori e visione artificiale senza un consumo energetico eccessivo.
Le esigenze future riguarderanno la densificazione delle telecomunicazioni, i veicoli a guida autonoma, le fabbriche connesse e i dispositivi medici basati sull'imaging. La solida esperienza manifatturiera nella regione Asia-Pacifico, l'elettronica automobilistica europea e la progettazione di dispositivi medici e per la difesa in Nord America rappresenteranno temi chiave per gli investimenti. I mandati governativi in materia di sicurezza automobilistica, efficienza spettrale, sicurezza informatica e funzionalità dei dispositivi medici favoriranno i fornitori di piattaforme che offrono supporto a lungo termine e opzioni di elaborazione flessibili.
Ambito del rapporto di mercato sui processori di segnale digitale (DSP)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 21,64 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 36,35 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei processori di segnale digitale (DSP)
La crescita del mercato dei processori di segnale digitale (DSP) è trainata dalla crescente quantità di dati in tempo reale generati da reti wireless, dispositivi connessi, veicoli, sistemi di rilevamento industriali e tecnologie di imaging. I DSP eseguono calcoli multi-accumulatori, filtraggio, compressione, modulazione e riconoscimento in modo più rapido ed efficiente rispetto ai processori generici. La domanda di DSP è massima quando latenza, consumo energetico e determinismo influiscono sulle prestazioni del prodotto.
L'ecosistema è composto da aziende legate a fornitori di IP, società di progettazione di semiconduttori, fonderie, aziende di software embedded, produttori di moduli e integratori di sistemi OEM. Analog Devices, Inc. fornisce soluzioni di piattaforme a segnale misto di precisione, mentre CEVA, Inc. offre soluzioni IP per processori DSP e AI. Aziende come NXP Semiconductors NV, Infineon Technologies AG, Marvell Technology, Inc. e Broadcom Inc. hanno integrato l'elaborazione del segnale con le applicazioni.
Le forze competitive nel mercato dei processori di segnale digitale includono la tendenza verso l'efficienza energetica, il multicore, la proprietà intellettuale configurabile, il software e gli acceleratori di applicazioni. Texas Instruments è un attore importante nel settore dei processori embedded, Altera Corporation è un fornitore di acceleratori FPGA e SoC, e MIPS Technologies Inc. si occupa di sottosistemi di calcolo embedded. L'eredità di LSI Corporation è significativa per le architetture di archiviazione e comunicazione integrate in famiglie di semiconduttori più ampie.
Le dinamiche di investimento si concentrano sui core DSP integrati nei SoC, sull'elaborazione del segnale abilitata dall'intelligenza artificiale, sui controller di livello automotive e sui processori di comunicazione ad alta larghezza di banda. Il posizionamento competitivo si baserà sulle community di sviluppatori, sulla tecnologia di processo, sui progetti di riferimento e sulla conformità in materia di sicurezza e dispositivi medici. I fornitori di processori con front-end analogici, sicurezza e software possono proteggere i propri margini nei sistemi altamente integrati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei processori di segnale digitale (DSP): approfondimenti strategici
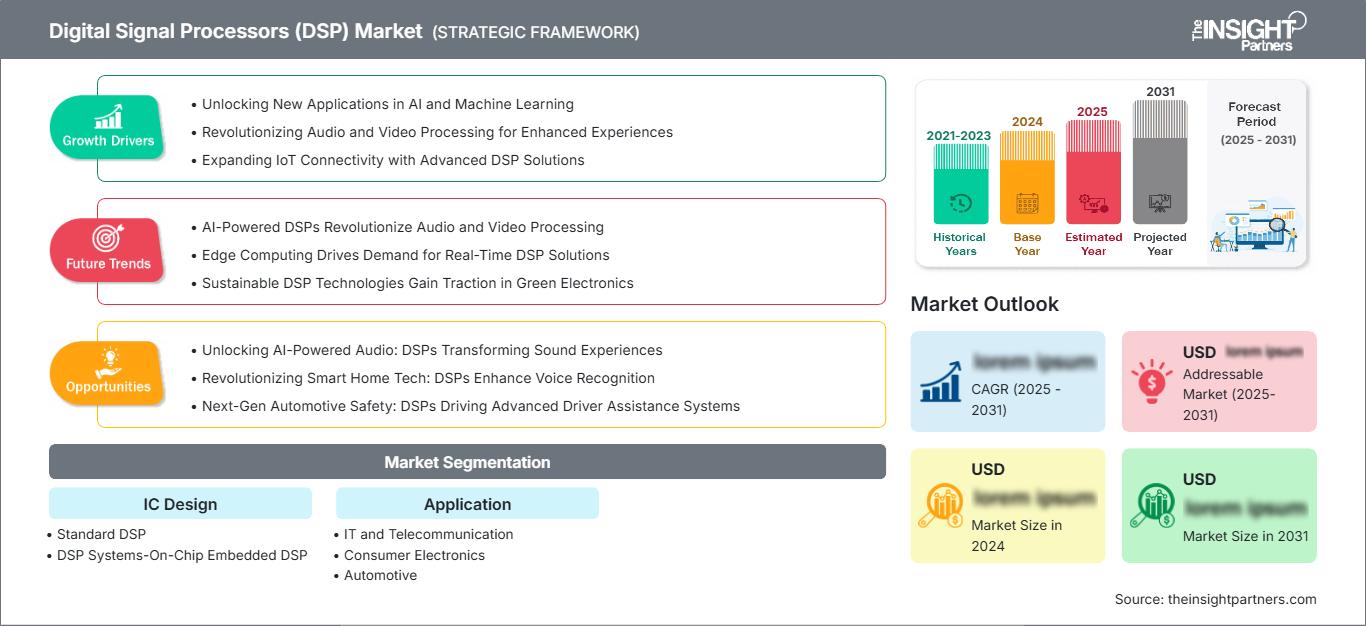
Approfondimenti regionali
Mercato dei processori di segnale digitale in Nord America
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 31% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% fino al 2034. La quota di mercato dei processori di segnale digitale (DSP) è sostenuta dalla progettazione di semiconduttori negli Stati Uniti, dall'elettronica per la difesa, dalle reti di accesso radio 5G, dall'imaging medicale e dall'automazione industriale. La domanda regionale beneficia anche degli investimenti nell'intelligenza artificiale distribuita (edge AI) e degli ecosistemi di dispositivi connessi al cloud.
Gli Stati Uniti sono all'avanguardia nell'attività di progettazione, mentre il Canada contribuisce attraverso i suoi poli di ricerca nei settori delle telecomunicazioni, dell'aerospazio e dell'intelligenza artificiale. La crescita è frenata dalla dipendenza dalle fonderie e dalla carenza di ingegneri specializzati, tuttavia gli incentivi nazionali per i semiconduttori e gli appalti per la difesa garantiscono una certa resilienza. Gli acquirenti privilegiano la sicurezza dell'approvvigionamento, i componenti a lungo ciclo di vita e le piattaforme supportate da software per implementazioni critiche per la sicurezza o per le missioni.
Mercato statunitense dei processori di segnale digitale
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 5,5% e il 6,3%. Analog Devices, Inc., Texas Instruments Incorporated, Broadcom Inc., Marvell Technology, Inc., Altera Corporation e MIPS Technologies, Inc. offrono supporto per la progettazione, la proprietà intellettuale (IP), l'elaborazione embedded e i semiconduttori per le comunicazioni. Le applicazioni includono stazioni base, sensori per la difesa, dispositivi medici, sistemi audio ed elettronica per il settore automobilistico.
La domanda è rafforzata dalla modernizzazione della difesa, dalle infrastrutture a banda larga e dalla produzione di apparecchiature mediche avanzate. Gli acquirenti statunitensi apprezzano l'elevata affidabilità, la conformità alle normative sull'esportazione, la sicurezza informatica e la continuità del software. Le applicazioni nel settore automobilistico si stanno espandendo grazie all'elaborazione radar, al miglioramento audio, alla gestione delle batterie e alla fusione dei sensori, mentre gli utenti industriali implementano circuiti di controllo basati su DSP per la robotica, l'ispezione e la manutenzione predittiva.
Mercato europeo dei processori di segnale digitale
Nel 2025, l'Europa deteneva una quota di mercato compresa tra il 22% e il 25%, con una crescita annua composta (CAGR) tra il 4,9% e il 5,7%. La Germania è leader di mercato nell'elettronica automobilistica, nell'automazione industriale e nel controllo della propulsione. Il Regno Unito contribuisce in modo significativo nei settori aerospaziale, della ricerca sulle telecomunicazioni e dell'elettronica per la difesa, mentre la Francia eccelle nell'avionica, nelle apparecchiature mediche e nei sistemi di comunicazione. Infineon Technologies AG è l'azienda leader nella produzione di semiconduttori nella regione.
Italia e Spagna contribuiscono attraverso la loro quota nei macchinari industriali, nella filiera dell'industria automobilistica, nelle infrastrutture intelligenti e nei dispositivi medici. In termini di approvvigionamento, la regione valorizza la sicurezza funzionale, l'efficienza energetica, la sostenibilità e i lunghi cicli di supporto. L'Europa registrerà una crescita più lenta rispetto all'Asia-Pacifico, ma possiede comunque competenze ingegneristiche e un'elevata domanda da parte del settore automobilistico per un'adozione duratura delle tecnologie DSP.
Mercato dei processori di segnale digitale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha detenuto una quota di mercato compresa tra il 34% e il 38%, con una previsione di crescita annua composta (CAGR) del 6,4-7,2%. La Cina domina il consumo in termini di volume grazie alle applicazioni in smartphone, reti, automazione industriale e auto elettriche. Giappone e Corea del Sud hanno contribuito con valore aggiunto attraverso applicazioni nel settore automobilistico, dell'imaging, della robotica e dell'elettronica di consumo. Il contributo dell'India proviene dalle infrastrutture di telecomunicazione e dai servizi di progettazione elettronica.
Taiwan possiede una piattaforma di produzione di semiconduttori ben sviluppata per il packaging avanzato e la produzione di SOC (System-on-a-Chip). Le politiche relative alle reti 5G, alla produzione di elettronica, alla produzione intelligente e alle piattaforme per veicoli elettrici continuano a dare impulso al settore. La densità produttiva, la vicinanza dei fornitori e i rapidi cicli di aggiornamento dei dispositivi contribuiscono positivamente al mercato dei processori di segnale digitale (DSP) nella regione Asia-Pacifico.
Mercato dei processori di segnale digitale in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,6% e il 5,4%, grazie agli investimenti di Arabia Saudita, Emirati Arabi Uniti, Sudafrica e resto della regione in reti di telecomunicazioni, sistemi di videosorveglianza, infrastrutture sanitarie e digitalizzazione industriale. Gli Emirati Arabi Uniti sono all'avanguardia nello sviluppo di smart city e infrastrutture di comunicazione di alta gamma, mentre l'Arabia Saudita sta espandendo le proprie infrastrutture connesse.
La domanda regionale è legata alla copertura 5G, all'automazione energetica, ai sistemi aeroportuali e all'elettronica per la difesa. L'adozione dipende dai canali di importazione, dalla capacità di integrazione dei sistemi e dalle competenze di manutenzione. La crescita è inferiore rispetto all'area Asia-Pacifico, ma i programmi infrastrutturali di alto valore creano opportunità per piattaforme di rete, imaging, monitoraggio e comunicazioni sicure basate su DSP.
Analisi di segmentazione
Progettazione di circuiti integrati
Si prevede che la progettazione di circuiti integrati crescerà a un tasso annuo composto (CAGR) compreso tra il 5,6% e il 6,4% dal 2026 al 2034, poiché il mercato dei processori di segnale digitale (DSP) si estende dai processori discreti ai core embedded e all'integrazione a livello di SoC. Gli OEM prediligono sempre più architetture che riducono lo spazio occupato sulla scheda, il consumo energetico e la complessità del software, preservando al contempo la velocità di trasmissione in tempo reale per i carichi di lavoro di comunicazione, audio, elaborazione delle immagini, controllo e sensori.
- L'elaborazione digitale del segnale (DSP) standard rimane importante per le applicazioni che richiedono un'elaborazione prevedibile, toolchain consolidate e una personalizzazione moderata, soprattutto nel controllo industriale, nelle apparecchiature audio, nei dispositivi medici e nelle piattaforme di comunicazione legacy.
- Sistemi DSP su chip (SoC): l'elaborazione del segnale digitale (DSP) integrata sta acquisendo importanza strategica man mano che i fornitori integrano i core DSP nei SoC per smartphone, veicoli, apparecchiature di rete e dispositivi edge che richiedono un'elaborazione compatta, efficiente dal punto di vista energetico e specifica per l'applicazione.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) compreso tra il 5,8% e il 6,6% nel periodo 2026-2034, grazie alla crescente diffusione dei DSP (Digital Signal Processor) nei sistemi di connettività, mobilità, automazione, sanità e difesa. Questo segmento beneficia di velocità di trasmissione dati più elevate, flussi di dati provenienti da sensori più ricchi, elaborazione audio e video avanzata e della necessità di eseguire algoritmi di elaborazione del segnale localmente, anziché affidarsi esclusivamente alle risorse cloud.
- Il settore IT e delle telecomunicazioni è quello che contribuisce maggiormente al fatturato, poiché l'elaborazione in banda base, i router, le reti ottiche, i modem e l'infrastruttura 5G richiedono filtraggio, codifica, beamforming e compressione ad alta velocità.
- L'elettronica di consumo utilizza i DSP in smartphone, dispositivi indossabili, fotocamere, altoparlanti, televisori e console di gioco, dove la chiarezza audio, il miglioramento dell'immagine, il riconoscimento vocale e l'efficienza della batteria influiscono sull'esperienza dell'utente.
- La domanda nel settore automobilistico aumenta con l'integrazione nei veicoli di radar, elaborazione audio, elettronica di potenza, gestione della batteria, infotainment, monitoraggio del conducente e fusione di sensori su piattaforme elettriche e definite via software.
- L'adozione in ambito industriale è supportata da sistemi di controllo motorio, visione artificiale, robotica, monitoraggio delle vibrazioni, apparecchiature di collaudo e manutenzione predittiva che richiedono un'elaborazione deterministica in tempo reale.
- Le applicazioni aerospaziali e della difesa si affidano ai DSP per i sistemi radar, sonar, di guerra elettronica, di comunicazione sicura, di navigazione, avionica e di sorveglianza, che operano in condizioni di rigorosa affidabilità.
- I sistemi medicali utilizzano i DSP (Digital Signal Processor) in applicazioni quali ultrasuoni, apparecchi acustici, monitoraggio dei pazienti, diagnostica per immagini, dispositivi diagnostici e dispositivi portatili, dove sono fondamentali bassi livelli di rumore, basso consumo energetico e rapida interpretazione del segnale.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Informatica e telecomunicazioni |
Alto |
Banda base 5G |
Maturo |
|
Elettronica di consumo |
Alto |
Intelligenza artificiale vocale |
Maturo |
|
Automobilistico |
Mezzo |
Fusione sensore |
Scalatura |
|
Industriale |
Mezzo |
Controllo motore |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Radar sicuro |
Maturo |
|
Medico |
Basso |
Imaging portatile |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei processori di segnale digitale (DSP).
Il 5G e le reti Edge aumentano il carico di elaborazione in tempo reale.
Nei sistemi di telecomunicazione, i DSP sono necessari per funzioni quali modulazione, demodulazione, beamforming, cancellazione dell'eco, compressione e codifica dei canali, man mano che il traffico si sposta verso ambienti più congestionati grazie alla tecnologia 5G, all'accesso wireless fisso, alle reti private e ai gateway di edge computing. L'ITU e gli enti regolatori nazionali continueranno a concedere in licenza ulteriore spettro per fornire servizi a banda più elevata. Ciò influenza il mercato dei DSP, stimolando la domanda di fornitori in grado di offrire core di processore efficienti, capacità di elaborazione in banda base e strumenti software che contribuiscano a ridurre i tempi di commercializzazione.
I veicoli definiti dal software (SDP) ampliano i contenuti DSP.
La piattaforma automobilistica si sta evolvendo per includere funzionalità ricche di segnali come l'elaborazione del segnale radar, il miglioramento audio, il monitoraggio dell'abitacolo, la gestione della batteria, il controllo del motore e gli aggiornamenti software via etere. In questo processo, i DSP (Digital Signal Processor) possono essere utili per trasformare input rumorosi provenienti dai sensori in segnali significativi, senza violare i vincoli di potenza e latenza. L'impatto risultante sul mercato si estenderà dalle centraline elettroniche monouso ai controller di dominio/SoC (System-on-a-Chip) con capacità di elaborazione del segnale integrate. Le aziende di semiconduttori trarranno vantaggio se offriranno ai propri clienti dispositivi qualificati per il settore automobilistico, report di sicurezza, software e un'architettura scalabile.
L'automazione industriale richiede un controllo deterministico
Fabbriche, aziende di servizi e centri logistici stanno adottando robotica, visione artificiale, manutenzione predittiva e azionamenti di precisione per motori, che dipendono da una rapida interpretazione dei segnali. I DSP supportano l'analisi delle vibrazioni, il rilevamento della corrente, il controllo della coppia, la preelaborazione delle immagini e la risposta a circuito chiuso, laddove la latenza del cloud è inaccettabile. L'impatto sul mercato si traduce in una maggiore domanda di processori robusti e a basso consumo energetico, integrati con interfacce analogiche e funzionalità di sicurezza. Gli acquirenti industriali apprezzano maggiormente la disponibilità a lungo termine, la stabilità del software e la prevedibilità dei tempi rispetto alle prestazioni di picco più elevate. I fornitori che supportano sistemi operativi in tempo reale, schede di sviluppo e librerie di applicazioni possono ridurre gli attriti ingegneristici e accelerare l'implementazione presso i produttori di apparecchiature.
Tendenze future del mercato dei processori di segnale digitale (DSP).
L'elaborazione del segnale assistita dall'IA si sposta all'edge computing.
Le tendenze del mercato dei processori di segnale digitale (DSP) rifletteranno sempre più la fusione dell'elaborazione classica del segnale con modelli di intelligenza artificiale compatti eseguiti in prossimità dei sensori. Le future piattaforme DSP filtreranno i segnali grezzi, estrarranno le caratteristiche e supporteranno l'inferenza per dati vocali, di vibrazione, di immagine, radar e biomedici prima della trasmissione. Ciò riduce la larghezza di banda, migliora la privacy e diminuisce la latenza nei dispositivi che non possono fare affidamento su un accesso costante al cloud. La tendenza favorirà le architetture ibride che combinano core DSP, acceleratori neurali e memoria sicura. I fornitori con solidi ecosistemi software e strumenti di ottimizzazione dei modelli saranno in una posizione migliore, poiché i clienti richiederanno un'elaborazione intelligente entro limiti di consumo energetico ristretti.
La IP DSP configurabile diventa fondamentale per la differenziazione dei SoC
Con la progettazione di SoC specializzati da parte delle aziende di semiconduttori, la proprietà intellettuale DSP configurabile diventerà più importante dei blocchi processore universali. I produttori di dispositivi necessitano di core che possano essere ottimizzati per carichi di lavoro audio, modem, radar, controllo motori, elaborazione immagini o fusione di sensori, riducendo al minimo l'area del die e il consumo energetico. Questa tendenza supporta modelli di licenza, ambienti di verifica riutilizzabili e librerie software specifiche per dominio. Aumenta inoltre il valore strategico di CEVA, Inc., MIPS Technologies, Inc. e delle piattaforme orientate a FPGA, dove i clienti desiderano flessibilità prima di impegnarsi in un silicio fisso. Il risultato è un mercato in cui la personalizzazione e il supporto dell'ecosistema contano tanto quanto la pura velocità di elaborazione.
Opportunità di mercato per i processori di segnale digitale (DSP)
Piattaforme per la fusione di sensori e l'elettronica di potenza nel settore automobilistico.
Le previsioni di mercato per i processori di segnale digitale (DSP) indicano una forte opportunità nelle piattaforme automotive che integrano carichi di lavoro relativi a radar, audio, batterie, controllo motori e monitoraggio del conducente all'interno di architetture elettroniche scalabili. I fornitori possono rivolgersi agli OEM che cercano un numero inferiore di chip, un consumo energetico ridotto e un software comune per tutte le linee di veicoli. L'investimento è più promettente per i core DSP qualificati per il settore automotive, i progetti di riferimento, il middleware e la documentazione di sicurezza. Le partnership con fornitori di primo livello e sviluppatori di piattaforme per veicoli elettrici possono ampliare le opportunità di successo. Le aziende che dimostrano prestazioni stabili in condizioni di temperatura, rumore, vibrazioni e interferenze elettromagnetiche saranno ben posizionate man mano che i veicoli software-defined aumenteranno il carico di lavoro dei segnali in tempo reale.
Dispositivi medici portatili e per il monitoraggio remoto
I produttori di apparecchiature mediche necessitano di processori compatti e a basso consumo energetico in grado di convertire i segnali dei sensori in output diagnostici o di monitoraggio affidabili. I fornitori di DSP possono cogliere le opportunità offerte da sonde a ultrasuoni, apparecchi acustici, monitor ECG, dispositivi indossabili per la salute e sistemi di imaging point-of-care. L'opportunità è interessante perché gli operatori sanitari stanno ampliando l'assistenza remota e la diagnostica portatile per migliorare l'accesso alle cure e ridurre la pressione sulle strutture. I fornitori devono garantire basso rumore, conformità alla normativa, sicurezza e lunghi cicli di vita del prodotto. L'integrazione del front-end analogico, gli algoritmi embedded e gli strumenti di sviluppo validati possono aiutare i produttori di dispositivi a ridurre i tempi di approvazione, migliorando al contempo la durata della batteria e la coerenza delle misurazioni.
Sviluppi recenti
- Luglio 2026: Analog Devices, Inc. ha completato l'acquisizione di Empower Semiconductor, ampliando il proprio portafoglio di soluzioni di alimentazione ad alta densità per le piattaforme di calcolo dell'era dell'intelligenza artificiale e rafforzando il supporto per l'elettronica compatta ed efficiente dal punto di vista energetico che integra i sistemi avanzati di elaborazione del segnale.
- Marzo 2026: NXP Semiconductors NV ha annunciato nuove innovazioni per l'intelligenza artificiale fisica avanzata in collaborazione con NVIDIA, rafforzando la sua strategia di combinare elaborazione embedded, connettività e funzionalità edge intelligenti per la robotica, la mobilità e i sistemi industriali.
- Marzo 2026: Analog Devices, Inc. ha annunciato un nuovo stabilimento di produzione in Thailandia per rafforzare la resilienza produttiva globale, garantendo la fornitura di componenti a segnale misto, di potenza e di elaborazione del segnale utilizzati nei settori automobilistico, industriale, delle comunicazioni e dell'elettronica sanitaria.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -