
デジタル信号プロセッサ(DSP)市場:市場分析・需要・予測2034
デジタル信号プロセッサ(DSP)市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:IC設計別(標準DSP、DSPシステムオンチップ(DSP SOC)、組み込みDSP)、用途別(ITおよび通信、家電、自動車、産業、航空宇宙および防衛、医療、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013140
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 05, 2026


2025年の市場規模
216億4000 万米ドル
基準年値
2034年の予測
363億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.93 %
成長率
対象市場
2,626億6,000 万米ドル
(2026年~2034年)
デジタル信号プロセッサ市場の規模は、2025年には216億4,000万米ドルに達し、2034年には363億5,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.93%を達成する見込みです。この市場は、通信、モビリティ、医療、産業、軍事といった分野におけるリアルタイム処理、組み込みインテリジェンス、効率的な半導体アーキテクチャの重要性の高まりに伴い、進化を続けています。
北米におけるデジタル信号プロセッサ市場は、5Gインフラ、航空宇宙エレクトロニクス、医療画像システム、コネクテッドカーの普及拡大に伴い、決定論的な信号処理のニーズが高まることから、年平均成長率(CAGR)5.4~6.2%で成長すると予測されています。また、同地域の成長は、有能な半導体設計エコシステム、防衛エレクトロニクス関連の取り組み、企業のエッジアナリティクスニーズによっても支えられるでしょう。
デジタル信号プロセッサ(DSP)市場の評価と洞察
- 北米は2025年には31~34%のシェアを占め、通信インフラ、航空宇宙エレクトロニクス、医療システム、防衛信号情報などの分野に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.2%で成長すると予測されている。
- 米国は2025年には北米全体の78~82%を占め、半導体設計と防衛需要に牽引され、年平均成長率(CAGR)5.5~6.3%で成長すると予測されている。
- 欧州は2025年には22~25%のシェアを占め、年平均成長率(CAGR)は4.9~5.7%で成長しており、ドイツ、フランス、英国、イタリア、スペインが自動車、産業、航空宇宙分野における電子機器の導入を牽引している。
- アジア太平洋地域は2025年には34~38%のシェアを獲得し、中国、日本、韓国、インド、台湾が牽引役となり、年平均成長率(CAGR)は6.4~7.2%で拡大すると予測されている。
- 最大のセグメントであるITおよび通信分野は、2025年には市場シェアの29~33%を占め、5G、ルーティング、ベースバンドのワークロードに支えられ、年平均成長率(CAGR)5.7~6.5%で成長すると予測されている。
- 高成長セグメントである自動車分野は、ADAS、EV制御、車内インテリジェンスに牽引され、2025年には13~16%の市場シェアを占め、年平均成長率(CAGR)は6.8~7.8%で成長すると予測されている。
- 詳細に分析された主要企業:アルテラ・コーポレーション、アナログ・デバイセズ、ブロードコム、CEVA、NXPセミコンダクターズ、インフィニオン・テクノロジーズ、LSIコーポレーション、マーベル・テクノロジー、MIPSテクノロジーズ、テキサス・インスツルメンツ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
DSPアーキテクチャは、スタンドアロンの演算アクセラレータから、信号処理、メモリ、相互接続、エネルギー効率を統合したプログラマブルな組み込みシステムオンチップ(SoC)ソリューションへと進化してきました。現在の生産経済状況では、ファブレス設計、ファウンドリによる規模の経済、ソフトウェア開発キット、IPの再利用が魅力的です。デジタル信号プロセッサ市場は、こうした傾向を反映しており、機器メーカー(OEM)は、オーディオ、ビデオ、レーダー、モデム、モータ制御、マシンビジョンなどのタスクを過剰なエネルギー消費なしに処理できる処理エンジンを求めています。
将来のニーズは、通信の高密度化、ソフトウェア定義型車両、コネクテッドファクトリー、画像処理型医療機器など多岐にわたるでしょう。アジア太平洋地域の製造業、欧州の自動車エレクトロニクス、北米の防衛・医療機器設計といった分野が、重要な投資テーマとなります。自動車の安全性、スペクトル効率、サイバーセキュリティ、医療機器の機能性に関する政府の規制は、長期にわたるサポートと柔軟な処理オプションを提供するプラットフォームプロバイダーにとって有利に働くでしょう。
デジタル信号プロセッサ(DSP)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 216億4000万米ドル |
| 2034年までの市場規模 | 363億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.93% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
デジタル信号プロセッサ(DSP)市場分析
デジタル信号プロセッサ(DSP)市場の成長は、無線ネットワーク、接続機器、車両、工場センシングシステム、画像処理技術などを通じて生成されるリアルタイムデータ量の増加によって牽引されています。DSPは、乗算加算演算、フィルタリング、圧縮、変調、認識などの処理を、汎用プロセッサよりも高速かつ効率的に実行します。DSPの需要は、製品の性能に影響を与えるレイテンシ、消費電力、決定性といった要素がある場合に最も高くなります。
このエコシステムは、IPプロバイダー、半導体設計会社、ファウンドリ企業、組み込みソフトウェア会社、モジュールメーカー、OEMシステムインテグレーターなど、関連企業で構成されています。アナログ・デバイセズ社は高精度ミックスドシグナルプラットフォームソリューションを提供し、CEVA社はDSPおよびAIプロセッサIPソリューションを提供しています。NXPセミコンダクターズ社、インフィニオン・テクノロジーズ社、マーベル・テクノロジー社、ブロードコム社などの企業は、信号処理とアプリケーションを連携させています。
デジタル信号プロセッサ市場における競争要因としては、電力効率、マルチコア、構成可能な知的財産、ソフトウェア、およびアプリケーションアクセラレータへの動きが挙げられる。テキサス・インスツルメンツは組み込みプロセッサの主要プレーヤーであり、アルテラ・コーポレーションはFPGAおよびSoCアクセラレータのプロバイダー、MIPSテクノロジーズは組み込みコンピューティングサブシステムを扱っている。LSIコーポレーションの功績は、より広範な半導体ファミリーに組み込まれたストレージおよび通信アーキテクチャにおいて重要な意味を持つ。
投資動向は、SoCに組み込まれたDSPコア、AI対応信号処理、車載用コントローラ、および高帯域幅通信プロセッサに集中している。競争上の優位性は、開発者コミュニティ、プロセス技術、リファレンスデザイン、および安全/医療規格への準拠に基づいて確立されるだろう。アナログフロントエンド、セキュリティ、およびソフトウェアを備えたプロセッサベンダーは、高度に統合されたシステムにおいて利益率を維持できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
デジタル信号プロセッサ(DSP)市場:戦略的洞察
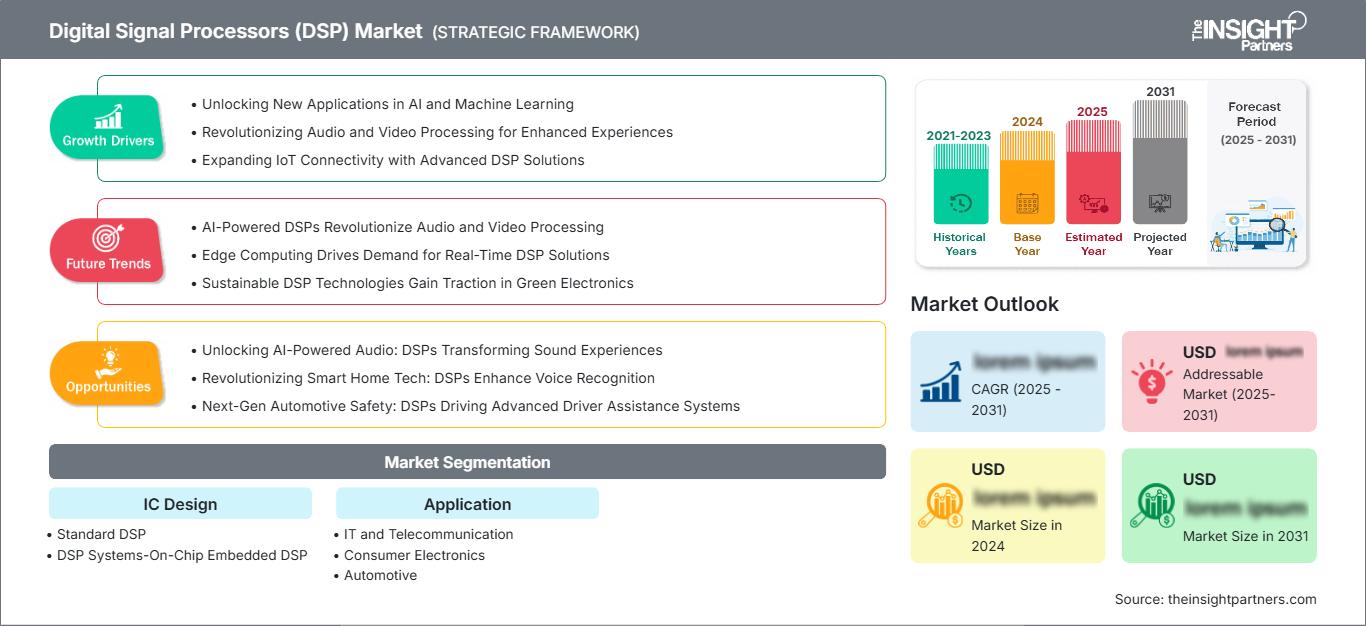
地域別分析
北米デジタル信号プロセッサ市場
北米は2025年に31~34%の市場シェアを占め、2034年まで年平均成長率(CAGR)5.4~6.2%で成長すると予測されています。デジタル信号プロセッサ市場のシェアは、米国の半導体設計、防衛電子機器、5G無線アクセスネットワーク、医療画像処理、産業オートメーションによって支えられています。また、エッジAIへの投資やクラウド接続デバイスのエコシステムも地域需要の恩恵となっています。
米国が設計活動を主導する一方、カナダは通信、航空宇宙、AI研究クラスターを通じて貢献している。成長はファウンドリへの依存と熟練技術者の不足によって抑制されているものの、国内半導体産業への優遇措置と防衛調達が回復力をもたらしている。購入者は、安全性が極めて重要または任務遂行上重要な用途向けに、安定した供給、長寿命部品、ソフトウェアサポート付きプラットフォームを優先している。
米国デジタル信号プロセッサ市場
2025年には北米市場の78~82%を米国が占め、年平均成長率(CAGR)は5.5~6.3%と予測されている。アナログ・デバイセズ、テキサス・インスツルメンツ、ブロードコム、マーベル・テクノロジー、アルテラ、MIPSテクノロジーズなどが、設計、IP、組み込み処理、通信用シリコンをサポートしている。用途としては、基地局、防衛センサー、医療機器、オーディオシステム、車載エレクトロニクスなどが挙げられる。
防衛近代化、ブロードバンドインフラ、高度な医療機器製造によって需要が拡大している。米国のバイヤーは、高い信頼性、輸出規制への準拠、サイバーセキュリティ、ソフトウェアの継続性を重視している。自動車分野では、レーダー処理、オーディオ強化、バッテリー管理、センサーフュージョンなどの用途が拡大しており、産業分野では、ロボット工学、検査、予知保全向けにDSP対応の制御ループが導入されている。
欧州デジタル信号プロセッサ市場
2025年、欧州の市場シェアは22~25%となり、年平均成長率(CAGR)は4.9~5.7%になると予測されている。ドイツは自動車エレクトロニクス、産業オートメーション、パワートレイン制御の分野で市場をリードしている。英国は航空宇宙、通信研究、防衛エレクトロニクスの分野で一定の貢献を果たしており、フランスは航空電子機器、医療機器、通信システム分野で貢献している。インフィニオン・テクノロジーズ社は、この地域における半導体製造を牽引している。
イタリアとスペインは、産業機械、自動車産業のサプライチェーン、スマートインフラ、医療機器といった分野におけるシェアを通じて貢献している。調達面では、機能安全、エネルギー効率、持続可能性、そして長期サポートサイクルが重視されている。欧州の成長率はアジア太平洋地域よりも鈍化するものの、高度なエンジニアリング技術と、DSP技術の持続的な導入に対する自動車分野の高い需要は依然として存在する。
アジア太平洋地域のデジタル信号プロセッサ市場
2025年、アジア太平洋地域は市場シェアの34~38%を占め、年平均成長率(CAGR)は6.4~7.2%と予測されている。中国はスマートフォン、ネットワーク機器、産業オートメーション、電気自動車などの用途で消費量の大部分を占めている。日本と韓国は自動車、画像処理、ロボット工学、家電製品などの用途で付加価値を高めている。インドは通信インフラと電子機器設計サービスで貢献している。
台湾は、高度なパッケージングとSOC生産のための高度に発達した半導体製造プラットフォームを有しています。5Gネットワーク、電子機器製造、スマート製造、電気自動車プラットフォームに関する政策は、引き続き業界を後押ししています。製造密度の高さ、サプライヤーの近接性、そしてデバイスのリフレッシュサイクルの速さは、アジア太平洋地域のデジタル信号プロセッサ市場にとってプラスに作用しています。
中東・アフリカのデジタル信号プロセッサ市場
中東・アフリカ地域は、サウジアラビア、アラブ首長国連邦、南アフリカ、その他の中東・アフリカ諸国が通信ネットワーク、監視機器、医療インフラ、産業デジタル化に投資していることから、年平均成長率(CAGR)4.6~5.4%で成長すると予測されている。アラブ首長国連邦は、最先端のスマートシティと通信インフラの展開をリードしており、サウジアラビアはコネクテッドインフラの拡大を進めている。
地域的な需要は、5Gカバレッジ、エネルギー自動化、空港システム、防衛電子機器に関連しています。導入は、輸入チャネル、システム統合能力、保守スキルに左右されます。成長率はアジア太平洋地域よりも小さいものの、高付加価値のインフラ整備プログラムは、DSPを活用したネットワーク、イメージング、モニタリング、セキュア通信プラットフォームの導入機会を生み出しています。
セグメンテーション分析
IC設計
デジタル信号プロセッサ市場の範囲がディスクリートプロセッサ、組み込みコア、SoCレベルの統合に及ぶことから、 IC設計は2026年から2034年にかけて年平均成長率(CAGR)5.6~6.4%で成長すると予測されています。OEM各社は、通信、オーディオ、イメージング、制御、センサーワークロードのリアルタイムスループットを維持しながら、基板面積、消費電力、ソフトウェアの複雑さを削減できるアーキテクチャをますます好むようになっています。
- 標準的なDSPは、予測可能な処理、確立されたツールチェーン、および適度なカスタマイズを必要とするアプリケーション、特に産業制御、オーディオ機器、医療機器、および従来の通信プラットフォームにおいて、依然として重要な役割を果たしている。
- DSP(システムオンチップ)組み込み型DSPは、ベンダーがスマートフォン、自動車、ネットワーク機器、エッジデバイス向けに、小型で電力効率が高く、用途に応じた処理を必要とするSoCにDSPコアを統合するにつれて、戦略的に重要性を増している。
応用
DSPがコネクティビティ、モビリティ、オートメーション、ヘルスケア、防衛システムといった分野に深く浸透していくにつれ、アプリケーション分野は2026年から2034年にかけて年平均成長率(CAGR)5.8~6.6%で成長すると予測されています。この分野は、データレートの向上、センサーデータの豊富化、高度なオーディオおよびビデオ処理、そしてクラウドのリソースだけに頼るのではなく信号アルゴリズムをローカルで実行する必要性といった要因から恩恵を受けています。
- ITおよび通信分野が収益に最も大きく貢献しているのは、ベースバンド処理、ルーター、光ネットワーク、モデム、および5Gインフラストラクチャには、高スループットのフィルタリング、符号化、ビームフォーミング、および圧縮が必要となるためです。
- 家電製品では、スマートフォン、ウェアラブル端末、カメラ、スピーカー、テレビ、ゲーム機などにDSPが使用されており、音声の明瞭度、画像強調、音声認識、バッテリー効率などがユーザー体験に影響を与える。
- 自動車の需要は、電気自動車やソフトウェア定義プラットフォームにおいて、レーダー、オーディオ処理、パワーエレクトロニクス、バッテリー管理、インフォテインメント、ドライバーモニタリング、センサーフュージョンといった技術が車両に追加されるにつれて高まっている。
- 産業分野での導入は、モーター制御、マシンビジョン、ロボット工学、振動監視、試験装置、および予測保全システムなど、決定論的なリアルタイム処理を必要とする分野によって支えられている。
- 航空宇宙および防衛分野のアプリケーションでは、レーダー、ソナー、電子戦、セキュア通信、ナビゲーション、アビオニクス、監視システムなど、厳格な信頼性要件の下で動作するシステムにおいて、DSP(デジタル信号処理プロセッサ)が不可欠である。
- 医療システムでは、超音波、補聴器、患者モニタリング、画像処理、診断、携帯機器など、低ノイズ、低消費電力、迅速な信号解釈が不可欠な分野でDSPが使用されている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ITおよび電気通信 |
高い |
5Gベースバンド |
成熟した |
|
家電 |
高い |
音声AI |
成熟した |
|
自動車 |
中くらい |
センサーフュージョン |
スケーリング |
|
工業 |
中くらい |
モーター制御 |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
セキュアレーダー |
成熟した |
|
医学 |
低い |
ポータブルイメージング |
スケーリング |
デジタル信号プロセッサ(DSP)市場の成長要因と影響分析
5Gとエッジネットワークによりリアルタイム処理負荷が増加
通信システムにおいては、5G技術、固定無線アクセス、プライベートネットワーク、エッジゲートウェイなどを用いたトラフィックの混雑環境への移行に伴い、変調、復調、ビームフォーミング、エコーキャンセレーション、圧縮、チャネル符号化といった機能にDSPが不可欠となっています。ITUおよび各国の規制機関は、より高帯域幅のサービスを提供するために、今後も追加の周波数帯域のライセンス付与を継続していくでしょう。これは、効率的なプロセッサコア、ベースバンド処理能力、そして市場投入までの時間短縮に役立つソフトウェアツールセットを提供するベンダーへの需要を高めることで、DSP市場に影響を与えています。
ソフトウェア定義車両がDSPコンテンツを拡大
自動車プラットフォームは、レーダー信号処理、オーディオ強化、キャビンモニタリング、バッテリー管理、モーター制御、無線によるソフトウェアアップデートなど、信号処理能力の高い機能を備えるよう進化しています。この過程で、DSPは、電力やレイテンシーの制約を侵害することなく、ノイズの多いセンサー入力を意味のある信号に変換する上で役立ちます。その結果、市場への影響は、使い捨ての電子制御ユニットから、信号処理機能を組み込んだドメインコントローラー/SoCへと移行するでしょう。半導体企業は、顧客に車載規格に適合したデバイス、安全報告書、ソフトウェア、そして拡張可能なアーキテクチャを提供することで、大きな利益を得られる可能性があります。
産業オートメーションには決定論的制御が必要である
工場、公益事業、物流施設では、迅速な信号解釈を必要とするロボット、マシンビジョン、予知保全、精密モータ駆動装置が採用されています。DSPは、クラウドの遅延が許容できない状況下で、振動解析、電流検出、トルク制御、画像前処理、閉ループ応答をサポートします。市場への影響としては、アナログインターフェースとセキュリティ機能を統合した堅牢で低消費電力のプロセッサに対する需要の高まりが挙げられます。産業界のバイヤーは、最高性能よりも、長期可用性、安定したソフトウェア、予測可能なタイミングを重視しています。リアルタイムオペレーティングシステム、開発ボード、アプリケーションライブラリをサポートするベンダーは、エンジニアリング上の摩擦を軽減し、機器メーカー全体での導入を加速できます。
デジタル信号プロセッサ(DSP)市場の将来動向
AI支援型信号処理がエッジへと移行
デジタル信号プロセッサ市場のトレンドは、従来の信号処理とセンサー近傍で動作する小型AIモデルの融合をますます反映していくでしょう。将来のDSPプラットフォームは、音声、振動、画像、レーダー、生体医療データなどの生信号をフィルタリングし、特徴を抽出し、送信前に推論をサポートします。これにより、常時クラウドアクセスに頼れないデバイスにおいて、帯域幅が削減され、プライバシーが向上し、レイテンシが低減されます。このトレンドは、DSPコア、ニューラルアクセラレータ、セキュアメモリを組み合わせたハイブリッドアーキテクチャを優位に立たせるでしょう。強力なソフトウェアエコシステムとモデル最適化ツールを備えたサプライヤーは、限られた電力容量内でインテリジェントな処理を求める顧客のニーズに応える上で、より有利な立場に立つことができます。
構成可能なDSP IPがSoC差別化の中心となる
半導体企業が特定の用途に特化したSoCを設計するにつれ、汎用的なプロセッサブロックよりも、構成可能なDSP IPの重要性が増していくでしょう。デバイスメーカーは、オーディオ、モデム、レーダー、モーター制御、イメージング、センサーフュージョンといったワークロードに合わせて調整可能なコアを必要としており、同時にダイ面積とエネルギー消費量を最小限に抑える必要があります。この傾向は、ライセンスモデル、再利用可能な検証環境、ドメイン固有のソフトウェアライブラリを支えています。また、顧客が固定シリコンにコミットする前に柔軟性を求めるCEVA、MIPS Technologies、FPGA指向プラットフォームの戦略的価値も高まります。その結果、カスタマイズ性とエコシステムサポートが、処理速度そのものと同じくらい重要視される市場が生まれています。
デジタル信号プロセッサ(DSP)の市場機会
自動車用センサーフュージョンおよびパワーエレクトロニクスプラットフォーム
デジタル信号プロセッサ市場の予測によると、レーダー、オーディオ、バッテリー、モーター制御、ドライバーモニタリングなどのワークロードをスケーラブルな電子アーキテクチャに統合した車載プラットフォームには大きなビジネスチャンスがあります。サプライヤーは、チップ数の削減、低消費電力化、そして車種間で共通のソフトウェアを求めるOEMをターゲットにすることができます。車載認定済みのDSPコア、リファレンスデザイン、ミドルウェア、そして安全対応ドキュメントへの投資が最も有望です。ティア1サプライヤーやEVプラットフォーム開発者とのパートナーシップは、設計採用の拡大につながります。ソフトウェア定義車両によってリアルタイム信号ワークロードが増加するにつれ、温度、ノイズ、振動、電磁干渉に対する安定した性能を実証できる企業は有利な立場に立つでしょう。
携帯型医療機器および遠隔モニタリング機器
医療機器メーカーは、センサー信号を信頼性の高い診断出力またはモニタリング出力に変換する、小型で低消費電力のプロセッサを必要としています。DSPサプライヤーは、超音波プローブ、補聴器、心電図モニター、ウェアラブルヘルスケアデバイス、ポイントオブケアイメージングシステムなどの分野でビジネスチャンスを追求できます。医療機関がアクセス性の向上と施設負担の軽減のために遠隔医療や携帯型診断を拡大しているため、この分野は魅力的な機会となっています。ベンダーは、低ノイズ、規制関連文書、セキュリティ、および長い製品ライフサイクルをサポートする必要があります。アナログフロントエンド統合、組み込みアルゴリズム、および検証済みの開発ツールは、デバイスメーカーが承認期間を短縮し、バッテリー寿命と測定の一貫性を向上させるのに役立ちます。
最近の動向
- 2026年7月:アナログ・デバイセズ社はエンパワー・セミコンダクター社の買収を完了し、AI時代のコンピューティングプラットフォーム向けの高密度電源製品ポートフォリオを拡充するとともに、高度な信号処理システムを補完する小型で電力効率の高い電子機器へのサポートを強化した。
- 2026年3月:NXPセミコンダクターズNVは、NVIDIAとの共同開発による高度な物理AIに関する新たなイノベーションを発表し、ロボット、モビリティ、産業システム向けに組み込み処理、接続性、インテリジェントエッジ機能を組み合わせるという戦略を強化した。
- 2026年3月:アナログ・デバイセズ社は、自動車、産業機器、通信機器、ヘルスケア機器など幅広い電子機器に使用されるミックスドシグナル、パワー、信号処理コンポーネントの供給保証を強化するため、タイに新たな製造拠点を設立すると発表した。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -