
Mercado de procesadores digitales de señal (DSP) : perspectivas del mercado, tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos de procesadores de señales digitales (DSP) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por diseño de circuito integrado (DSP estándar, sistemas en chip DSP (DSP SOC), DSP integrado); aplicación (TI y telecomunicaciones, electrónica de consumo, automoción, industria, aeroespacial y defensa, medicina, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013140
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 05, 2026


Tamaño del mercado en 2025
21.640 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
36.350 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,93 %
Índice de crecimiento
Mercado potencial
262.660 millones de dólares estadounidenses
(2026-2034)
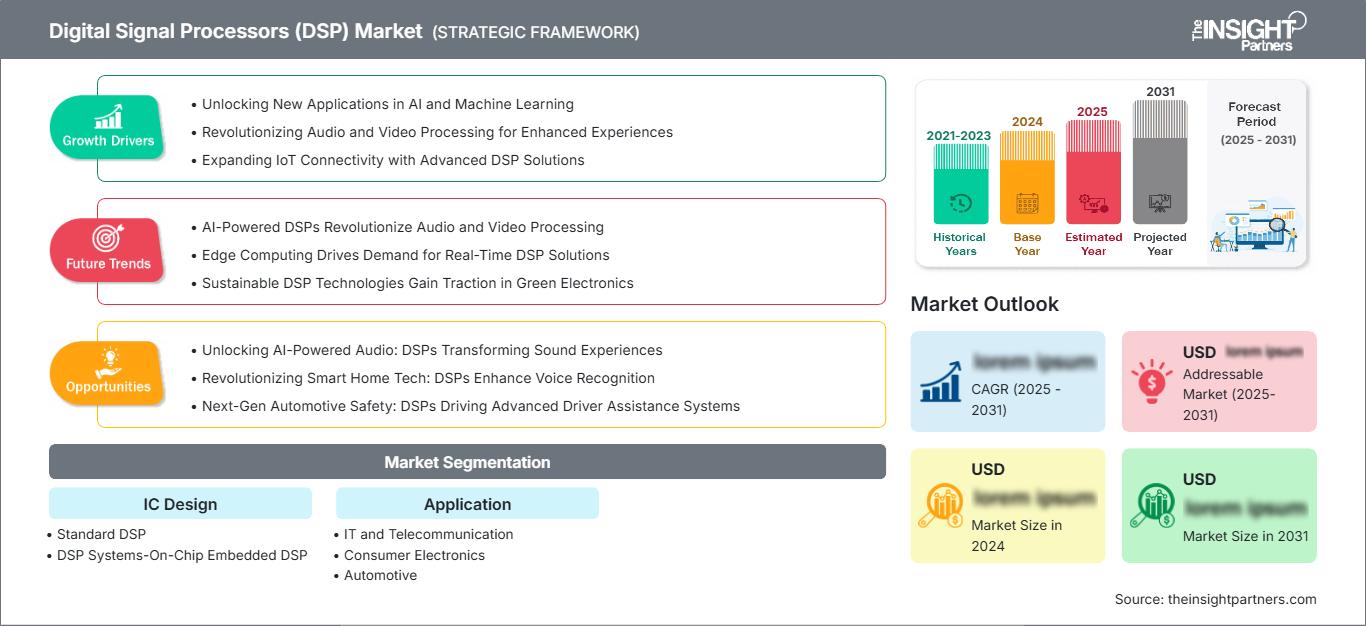
El mercado de procesadores de señales digitales alcanzó un valor de 21.640 millones de dólares en 2025 y se prevé que aumente a 36.350 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,93% entre 2026 y 2034. Este mercado está evolucionando debido a la creciente importancia del procesamiento en tiempo real, la inteligencia integrada y las arquitecturas de semiconductores eficientes en aplicaciones de comunicaciones, movilidad, medicina, industria y defensa.
En Norteamérica, se estima que el mercado de procesadores de señales digitales crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 %, debido al creciente despliegue de infraestructura 5G, electrónica aeroespacial, sistemas de imágenes médicas y vehículos conectados, factores que impulsarán la necesidad de procesamiento de señales determinista. El crecimiento en la región también se verá favorecido por un sólido ecosistema de diseño de semiconductores, iniciativas de electrónica de defensa y los requisitos de análisis de datos en el borde de la red por parte de las empresas.
Evaluación y perspectivas del mercado de procesadores de señales digitales (DSP)
- América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,4 % y el 6,2 % durante el período 2026-2034, impulsada por la infraestructura de telecomunicaciones, la electrónica aeroespacial, los sistemas médicos y la inteligencia de señales de defensa.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica y estaba creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,5 % y el 6,3 %, impulsada por la demanda de diseño de semiconductores y del sector de la defensa.
- Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,9 % y el 5,7 %, con Alemania, Francia, el Reino Unido, Italia y España a la cabeza en la adopción de la electrónica para los sectores automotriz, industrial y aeroespacial.
- La región de Asia-Pacífico acaparó entre el 34 % y el 38 % de la cuota de mercado en 2025 y está experimentando un crecimiento anual compuesto de entre el 6,4 % y el 7,2 %, liderado por China, Japón, Corea del Sur, India y Taiwán.
- El segmento más grande, el de TI y telecomunicaciones, representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,7 % y el 6,5 %, impulsado por las cargas de trabajo de 5G, enrutamiento y banda base.
- El segmento de alto crecimiento del sector automotriz representó entre el 13 % y el 16 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,8 % y el 7,8 %, impulsado por los sistemas avanzados de asistencia al conductor (ADAS), el control de vehículos eléctricos y la inteligencia en el habitáculo.
- Empresas clave analizadas en detalle : Altera Corporation, Analog Devices, Inc., Broadcom Inc., CEVA, Inc., NXP Semiconductors NV, Infineon Technologies AG, LSI Corporation, Marvell Technology, Inc., MIPS Technologies, Inc. y Texas Instruments Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las arquitecturas DSP han evolucionado desde aceleradores aritméticos independientes hasta soluciones programables, integradas y de sistema en chip (SoC) que incorporan procesamiento de señales, memoria, interconexiones y eficiencia energética. La economía de producción actual hace atractivos el diseño sin fábricas, las economías de escala de las fundiciones, los kits de desarrollo de software y la reutilización de propiedad intelectual. El mercado de procesadores de señales digitales refleja estas tendencias, ya que los fabricantes de equipos originales (OEM) requieren motores de procesamiento capaces de gestionar tareas como audio, vídeo, radar, módem, control de motores y aplicaciones de visión artificial sin un consumo excesivo de energía.
Las necesidades futuras abarcarán la densificación de las telecomunicaciones, los vehículos definidos por software, las fábricas conectadas y los dispositivos médicos basados en imágenes. La sólida industria manufacturera de Asia-Pacífico, la electrónica automotriz europea y los diseños médicos y de defensa norteamericanos serán temas clave de inversión. Las normativas gubernamentales en materia de seguridad automotriz, eficiencia espectral, ciberseguridad y funcionalidad de los dispositivos médicos beneficiarán a los proveedores de plataformas que ofrezcan soporte a largo plazo y opciones de procesamiento flexibles.
Alcance del informe de mercado de procesadores de señales digitales (DSP)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 21.640 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 36.350 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de procesadores de señales digitales (DSP)
El crecimiento del mercado de procesadores de señales digitales (DSP) se debe al aumento de datos en tiempo real generados por redes inalámbricas, dispositivos conectados, vehículos, sistemas de detección industrial y tecnologías de imagen. Los DSP realizan cálculos de acumulación y multiplicación, filtrado, compresión, modulación y reconocimiento de forma más rápida y eficiente que los procesadores de propósito general. La demanda de DSP es máxima cuando la latencia, el consumo de energía y el determinismo afectan al rendimiento del producto.
El ecosistema está compuesto por empresas relacionadas con proveedores de propiedad intelectual, diseñadores de semiconductores, fundiciones, empresas de software embebido, fabricantes de módulos e integradores de sistemas OEM. Analog Devices, Inc. ofrece soluciones de plataforma de señal mixta de alta precisión, y CEVA, Inc. proporciona soluciones de propiedad intelectual para procesadores DSP e IA. Empresas como NXP Semiconductors NV, Infineon Technologies AG, Marvell Technology, Inc. y Broadcom Inc. han integrado el procesamiento de señales con diversas aplicaciones.
Las fuerzas competitivas en el mercado de procesadores de señales digitales incluyen la búsqueda de eficiencia energética, procesadores multinúcleo, propiedad intelectual configurable, software y aceleradores de aplicaciones. Texas Instruments es un actor importante en procesadores embebidos, Altera Corporation es proveedor de aceleradores FPGA y SoC, y MIPS Technologies Inc. se especializa en subsistemas de computación embebidos. El legado de LSI Corporation es significativo para las arquitecturas de almacenamiento y comunicación integradas en familias de semiconductores más amplias.
La dinámica de inversión se centra en núcleos DSP integrados en SoC, procesamiento de señales con IA, controladores para automoción y procesadores de comunicaciones de alto ancho de banda. El posicionamiento competitivo se basará en las comunidades de desarrolladores, la tecnología de procesos, los diseños de referencia y el cumplimiento de las normativas de seguridad y médicas. Los proveedores de procesadores con interfaces analógicas, seguridad y software pueden proteger sus márgenes en sistemas altamente integrados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de procesadores de señales digitales (DSP): Perspectivas estratégicas
Perspectivas regionales
Mercado de procesadores de señales digitales en Norteamérica
América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,4 % y el 6,2 % hasta 2034. La cuota de mercado de los procesadores de señales digitales se ve impulsada por el diseño de semiconductores en EE. UU., la electrónica de defensa, las redes de acceso de radio 5G, las imágenes médicas y la automatización industrial. La demanda regional también se beneficia de la inversión en IA de borde y de los ecosistemas de dispositivos conectados a la nube.
Estados Unidos lidera la actividad de diseño, mientras que Canadá contribuye a través de clústeres de investigación en telecomunicaciones, aeroespacial e inteligencia artificial. El crecimiento se ve moderado por la dependencia de las fundiciones y la escasez de ingenieros cualificados, pero los incentivos nacionales para semiconductores y las adquisiciones de defensa proporcionan resiliencia. Los compradores priorizan el suministro seguro, los componentes de larga vida útil y las plataformas con soporte de software para despliegues críticos para la seguridad o la misión.
Mercado estadounidense de procesadores de señales digitales
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, con una previsión de crecimiento anual compuesto (CAGR) de entre el 5,5 % y el 6,3 %. Analog Devices, Inc., Texas Instruments Incorporated, Broadcom Inc., Marvell Technology, Inc., Altera Corporation y MIPS Technologies, Inc. ofrecen soporte para el diseño, la propiedad intelectual, el procesamiento integrado y los semiconductores para comunicaciones. Entre sus aplicaciones se incluyen estaciones base, sensores de defensa, dispositivos médicos, sistemas de audio y electrónica automotriz.
La demanda se ve impulsada por la modernización de la defensa, la infraestructura de banda ancha y la fabricación de equipos médicos avanzados. Los compradores estadounidenses valoran la alta fiabilidad, el cumplimiento de las normativas de exportación, la ciberseguridad y la continuidad del software. Las aplicaciones para el sector automotriz se expanden mediante el procesamiento de radar, la mejora del audio, la gestión de baterías y la fusión de sensores, mientras que los usuarios industriales implementan bucles de control con procesamiento digital de señales (DSP) para robótica, inspección y mantenimiento predictivo.
Mercado europeo de procesadores de señales digitales
En 2025, Europa alcanzó una cuota de mercado del 22-25%, con un crecimiento anual compuesto (CAGR) de entre el 4,9% y el 5,7%. Alemania lidera el mercado en electrónica automotriz, automatización industrial y control de sistemas de propulsión. El Reino Unido contribuye en los sectores aeroespacial, de investigación en telecomunicaciones y electrónica de defensa, mientras que Francia destaca en aviónica, equipos médicos y sistemas de comunicación. Infineon Technologies AG impulsa la fabricación de semiconductores en la región.
Italia y España contribuyen a través de su participación en maquinaria industrial, la cadena de suministro de la industria automotriz, infraestructura inteligente y dispositivos médicos. En términos de adquisiciones, la región valora la seguridad funcional, la eficiencia energética, la sostenibilidad y los ciclos de soporte prolongados. Europa experimentará un crecimiento más lento que Asia Pacífico, pero aún posee experiencia en ingeniería y una alta demanda en el sector automotriz para la adopción duradera de tecnologías DSP.
Mercado de procesadores de señales digitales en la región Asia-Pacífico
En 2025, la región Asia-Pacífico representó entre el 34 % y el 38 % de la cuota de mercado y se prevé una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,2 %. China domina el consumo en volumen gracias a sus aplicaciones en teléfonos inteligentes, redes, automatización industrial y vehículos eléctricos. Japón y Corea del Sur han aportado valor añadido mediante aplicaciones en la industria automotriz, la imagen, la robótica y la electrónica de consumo. La contribución de la India proviene de las infraestructuras de telecomunicaciones y los servicios de diseño electrónico.
Taiwán cuenta con una plataforma de fabricación de semiconductores bien desarrollada para el empaquetado avanzado y la producción de SOC. Las políticas en materia de redes 5G, fabricación de productos electrónicos, fabricación inteligente y plataformas para vehículos eléctricos siguen impulsando el sector. La densidad de producción, la proximidad de los proveedores y los ciclos de renovación rápidos de los dispositivos favorecen el mercado de procesadores de señales digitales en la región Asia-Pacífico.
Mercado de procesadores de señales digitales de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,6 % y el 5,4 %, gracias a las inversiones de Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y el resto de la región en redes de telecomunicaciones, sistemas electrónicos de vigilancia, infraestructura sanitaria y digitalización industrial. Los Emiratos Árabes Unidos lideran el despliegue de ciudades inteligentes y comunicaciones de alta gama, mientras que Arabia Saudita amplía su infraestructura conectada.
La demanda regional está vinculada a la cobertura 5G, la automatización energética, los sistemas aeroportuarios y la electrónica de defensa. La adopción depende de los canales de importación, la capacidad de integración de sistemas y las habilidades de mantenimiento. El crecimiento es menor que en la región Asia-Pacífico, pero los programas de infraestructura de alto valor generan oportunidades para plataformas de redes, procesamiento de imágenes, monitoreo y comunicaciones seguras con capacidad DSP.
Análisis de segmentación
Diseño de circuitos integrados
Se prevé que el diseño de circuitos integrados crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,6 % y el 6,4 % entre 2026 y 2034, dado que el mercado de procesadores de señales digitales abarca procesadores discretos, núcleos integrados e integración a nivel de SoC. Los fabricantes de equipos originales (OEM) prefieren cada vez más arquitecturas que reduzcan el espacio en la placa, el consumo de energía y la complejidad del software, al tiempo que mantienen el rendimiento en tiempo real para cargas de trabajo de comunicaciones, audio, procesamiento de imágenes, control y sensores.
- El procesamiento digital de señales (DSP) estándar sigue siendo importante para aplicaciones que requieren un procesamiento predecible, cadenas de herramientas establecidas y una personalización moderada, especialmente en el control industrial, equipos de audio, dispositivos médicos y plataformas de comunicaciones heredadas.
- Los sistemas DSP integrados en chip adquieren una importancia estratégica a medida que los proveedores integran núcleos DSP en SoC para teléfonos inteligentes, vehículos, equipos de red y dispositivos periféricos que requieren un procesamiento compacto, de bajo consumo energético y específico para cada aplicación.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,6 % durante el periodo 2026-2034, a medida que los DSP se integren cada vez más en los sistemas de conectividad, movilidad, automatización, atención médica y defensa. Este segmento se beneficia de mayores velocidades de datos, flujos de sensores más completos, procesamiento avanzado de audio y vídeo, y la necesidad de ejecutar algoritmos de señal localmente en lugar de depender únicamente de recursos en la nube.
- El sector de las tecnologías de la información y las telecomunicaciones lidera la contribución a los ingresos porque el procesamiento de banda base, los enrutadores, las redes ópticas, los módems y la infraestructura 5G requieren filtrado, codificación, formación de haces y compresión de alto rendimiento.
- Los dispositivos electrónicos de consumo utilizan procesadores de señal digital (DSP) en teléfonos inteligentes, dispositivos portátiles, cámaras, altavoces, televisores y consolas de videojuegos, donde la claridad del audio, la mejora de la imagen, el reconocimiento de voz y la eficiencia de la batería afectan la experiencia del usuario.
- La demanda del sector automotriz aumenta a medida que los vehículos incorporan radar, procesamiento de audio, electrónica de potencia, gestión de baterías, infoentretenimiento, monitorización del conductor y fusión de sensores en plataformas eléctricas y definidas por software.
- La adopción industrial se ve respaldada por sistemas de control de motores, visión artificial, robótica, monitorización de vibraciones, equipos de prueba y sistemas de mantenimiento predictivo que requieren un procesamiento determinista en tiempo real.
- Las aplicaciones aeroespaciales y de defensa dependen de los procesadores de señales digitales (DSP) para sistemas de radar, sonar, guerra electrónica, comunicaciones seguras, navegación, aviónica y vigilancia que operan bajo estrictos requisitos de fiabilidad.
- Los sistemas médicos utilizan procesadores de señal digital (DSP) en ultrasonidos, audífonos, monitorización de pacientes, imágenes, diagnósticos y dispositivos portátiles donde el bajo nivel de ruido, el bajo consumo de energía y la rápida interpretación de la señal son fundamentales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Banda base 5G |
Maduro |
|
Electrónica de consumo |
Alto |
IA de voz |
Maduro |
|
Automotor |
Medio |
Fusión de sensores |
Escalada |
|
Industrial |
Medio |
Control del motor |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Radar seguro |
Maduro |
|
Médico |
Bajo |
Imágenes portátiles |
Escalada |
Factores que impulsan el crecimiento del mercado de procesadores de señales digitales (DSP) y análisis de su impacto
Las redes 5G y Edge aumentan la carga de procesamiento en tiempo real.
En los sistemas de telecomunicaciones, los DSP son necesarios para funciones como la modulación, la demodulación, la formación de haces, la cancelación de eco, la compresión y la codificación de canales, a medida que el tráfico migra a entornos más congestionados mediante la tecnología 5G, el acceso inalámbrico fijo, las redes privadas y las pasarelas de borde. La UIT y los organismos reguladores nacionales seguirán otorgando licencias de espectro adicional para proporcionar servicios de mayor ancho de banda. Esto influye en el mercado de DSP al impulsar la demanda de proveedores que ofrezcan núcleos de procesador eficientes, capacidades de procesamiento de banda base y herramientas de software que ayuden a reducir el tiempo de comercialización.
Los vehículos definidos por software amplían el contenido DSP.
La plataforma automotriz está evolucionando para incluir funciones avanzadas de procesamiento de señales, como procesamiento de señales de radar, mejora de audio, monitorización del habitáculo, gestión de baterías, control de motores y actualizaciones de software inalámbricas. En este proceso, los DSP pueden ser útiles para convertir señales de entrada de sensores ruidosas en señales útiles sin infringir las restricciones de potencia y latencia. El impacto resultante en el mercado será la transición de unidades de control electrónico de un solo uso a controladores de dominio/SoC con capacidades de procesamiento de señales integradas. Las empresas de semiconductores se beneficiarán si ofrecen a sus clientes dispositivos, informes de seguridad, software y arquitecturas escalables con certificación para el sector automotriz.
La automatización industrial requiere un control determinista.
Las fábricas, las empresas de servicios públicos y las instalaciones logísticas están adoptando robótica, visión artificial, mantenimiento predictivo y accionamientos de motores de precisión que dependen de una rápida interpretación de señales. Los DSP admiten análisis de vibraciones, detección de corriente, control de par, preprocesamiento de imágenes y respuesta en bucle cerrado donde la latencia en la nube es inaceptable. El impacto en el mercado se traduce en una mayor demanda de procesadores robustos y de bajo consumo integrados con interfaces analógicas y funciones de seguridad. Los compradores industriales valoran la larga disponibilidad, el software estable y la sincronización predecible por encima del rendimiento máximo anunciado. Los proveedores que admiten sistemas operativos en tiempo real, placas de desarrollo y bibliotecas de aplicaciones pueden reducir las dificultades de ingeniería y acelerar la implementación en todos los fabricantes de equipos.
Tendencias futuras del mercado de procesadores de señales digitales (DSP)
El procesamiento de señales asistido por IA se traslada al extremo de la red.
Las tendencias del mercado de procesadores de señales digitales reflejarán cada vez más la fusión del procesamiento de señales clásico con modelos de IA compactos que operan cerca de los sensores. Las futuras plataformas DSP filtrarán las señales sin procesar, extraerán características y admitirán la inferencia para datos de voz, vibración, imágenes, radar y biomédicos antes de la transmisión. Esto reduce el ancho de banda, mejora la privacidad y disminuye la latencia en dispositivos que no pueden depender del acceso constante a la nube. La tendencia favorecerá las arquitecturas híbridas que combinan núcleos DSP, aceleradores neuronales y memoria segura. Los proveedores con ecosistemas de software sólidos y herramientas de optimización de modelos estarán mejor posicionados a medida que los clientes exijan un procesamiento inteligente dentro de límites de consumo energético.
La IP DSP configurable se convierte en un elemento central para la diferenciación de los SoC.
A medida que las empresas de semiconductores diseñan SoC especializados, la IP DSP configurable adquirirá mayor importancia que los bloques de procesador estándar. Los fabricantes de dispositivos necesitan núcleos que puedan optimizarse para cargas de trabajo de audio, módem, radar, control de motores, procesamiento de imágenes o fusión de sensores, minimizando al mismo tiempo el área del chip y el consumo de energía. Esta tendencia favorece los modelos de licenciamiento, los entornos de verificación reutilizables y las bibliotecas de software específicas para cada dominio. Además, incrementa el valor estratégico de CEVA, Inc., MIPS Technologies, Inc. y las plataformas orientadas a FPGA, donde los clientes buscan flexibilidad antes de comprometerse con un silicio fijo. El resultado es un mercado donde la personalización y el soporte del ecosistema son tan importantes como la velocidad de procesamiento bruta.
Oportunidades de mercado para procesadores de señales digitales (DSP)
Plataformas de fusión de sensores y electrónica de potencia para el sector automotriz
Las previsiones del mercado de procesadores de señales digitales apuntan a una gran oportunidad en las plataformas automotrices que combinan cargas de trabajo de radar, audio, batería, control de motor y monitorización del conductor dentro de arquitecturas electrónicas escalables. Los proveedores pueden dirigirse a los fabricantes de equipos originales (OEM) que buscan menos chips, menor consumo de energía y software común para todas las líneas de vehículos. La inversión resulta más rentable para los núcleos DSP, diseños de referencia, middleware y documentación de seguridad homologados para el sector automotriz. Las alianzas con proveedores de primer nivel y desarrolladores de plataformas para vehículos eléctricos pueden ampliar las oportunidades de diseño. Las empresas que demuestren un rendimiento estable en condiciones de temperatura, ruido, vibración e interferencia electromagnética estarán bien posicionadas a medida que los vehículos definidos por software aumenten la carga de trabajo de señales en tiempo real.
Dispositivos médicos portátiles y de monitorización remota
Los fabricantes de equipos médicos necesitan procesadores compactos y de bajo consumo que conviertan las señales de los sensores en datos de diagnóstico o monitorización fiables. Los proveedores de DSP pueden aprovechar las oportunidades en sondas de ultrasonido, audífonos, monitores de ECG, dispositivos médicos portátiles y sistemas de imagen en el punto de atención. Esta oportunidad resulta atractiva, ya que los proveedores de atención médica están ampliando la atención remota y los diagnósticos portátiles para mejorar el acceso y reducir la presión sobre los centros sanitarios. Los proveedores deben garantizar un bajo nivel de ruido, la documentación reglamentaria, la seguridad y ciclos de vida prolongados de los productos. La integración de la interfaz analógica, los algoritmos integrados y las herramientas de desarrollo validadas pueden ayudar a los fabricantes de dispositivos a acortar los plazos de aprobación, al tiempo que mejoran la duración de la batería y la consistencia de las mediciones.
Novedades recientes
- Julio de 2026: Analog Devices, Inc. completó la adquisición de Empower Semiconductor, ampliando su cartera de soluciones de alimentación de alta densidad para plataformas informáticas de la era de la IA y reforzando el soporte para la electrónica compacta y de bajo consumo energético que complementa los sistemas avanzados de procesamiento de señales.
- Marzo de 2026: NXP Semiconductors NV anunció nuevas innovaciones para la IA física avanzada con NVIDIA, reforzando su estrategia de combinar el procesamiento integrado, la conectividad y las capacidades de borde inteligente para la robótica, la movilidad y los sistemas industriales.
- Marzo de 2026: Analog Devices, Inc. anunció una nueva planta de fabricación en Tailandia para fortalecer la capacidad de producción global, lo que permitirá garantizar el suministro de componentes de señal mixta, potencia y procesamiento de señales utilizados en los sectores de la electrónica automotriz, industrial, de comunicaciones y sanitaria.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -