
Marché des processeurs de signal numérique (DSP) : évolution du marché et prévisions 2034
Rapport d'analyse du marché des processeurs de signaux numériques (DSP) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par conception de circuit intégré (DSP standard, systèmes sur puce DSP (DSP SoC), DSP embarqués) ; application (informatique et télécommunications, électronique grand public, automobile, industrie, aérospatiale et défense, médical, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013140
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 05, 2026


Taille du marché en 2025
21,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
36,35 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,93 %
taux de croissance
Marché adressable
262,66 milliards de dollars américains
(2026-2034)
Le marché des processeurs de signaux numériques représentait 21,64 milliards de dollars américains en 2025 et devrait atteindre 36,35 milliards de dollars américains en 2034, soit un taux de croissance annuel composé (TCAC) de 5,93 % entre 2026 et 2034. Ce marché évolue en raison de l'importance croissante du traitement en temps réel, de l'intelligence embarquée et des architectures de semi-conducteurs efficaces dans les applications de communication, de mobilité, médicales, industrielles et militaires.
En Amérique du Nord, le marché des processeurs de signaux numériques devrait croître à un TCAC de 5,4 % à 6,2 % grâce au déploiement croissant des infrastructures 5G, de l'électronique aérospatiale, des systèmes d'imagerie médicale et des véhicules connectés, qui stimuleront la demande en traitement déterministe du signal. La croissance dans la région sera également soutenue par un écosystème performant de conception de semi-conducteurs, les initiatives en matière d'électronique de défense et les besoins des entreprises en matière d'analyse de données en périphérie de réseau.
Analyse et perspectives du marché des processeurs de signaux numériques (DSP)
- L'Amérique du Nord détenait une part de marché de 31 à 34 % en 2025 et connaît une croissance annuelle composée de 5,4 à 6,2 % entre 2026 et 2034, soutenue par les infrastructures de télécommunications, l'électronique aérospatiale, les systèmes médicaux et le renseignement électromagnétique de défense.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 5,5 à 6,3 %, tirée par la conception de semi-conducteurs et la demande dans le secteur de la défense.
- L'Europe représentait une part de 22 à 25 % en 2025 et progresse à un TCAC compris entre 4,9 et 5,7 %, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne étant en tête de l'adoption de l'électronique automobile, industrielle et aérospatiale.
- La région Asie-Pacifique a capté une part de marché de 34 à 38 % en 2025 et connaît une croissance annuelle composée de 6,4 à 7,2 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan.
- Le segment le plus important, celui des technologies de l'information et des télécommunications, détenait une part de marché de 29 à 33 % en 2025 et connaît une croissance annuelle composée de 5,7 à 6,5 %, soutenue par la 5G, le routage et les charges de travail de bande de base.
- Le segment automobile à forte croissance détenait une part de marché de 13 à 16 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,8 %, tirée par les systèmes ADAS, le contrôle des véhicules électriques et l'intelligence embarquée.
- Principales entreprises analysées en détail : Altera Corporation, Analog Devices, Inc., Broadcom Inc., CEVA, Inc., NXP Semiconductors NV, Infineon Technologies AG, LSI Corporation, Marvell Technology, Inc., MIPS Technologies, Inc. et Texas Instruments Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
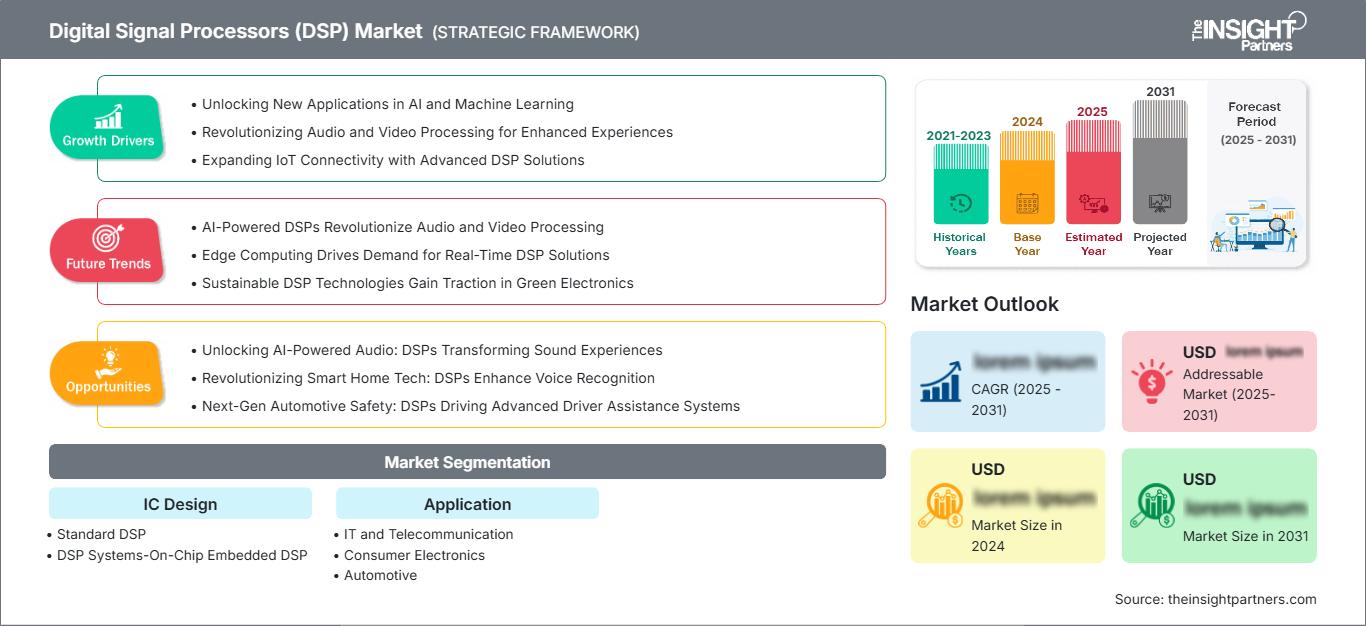
Les architectures DSP ont évolué, passant d'accélérateurs arithmétiques autonomes à des solutions programmables, embarquées et sur puce (SoC) intégrant traitement du signal, mémoire, interconnexions et efficacité énergétique. Le contexte économique actuel rend la conception sans usine, les économies d'échelle réalisées grâce aux fonderies, les kits de développement logiciel et la réutilisation de la propriété intellectuelle particulièrement attractifs. Le marché des processeurs de signaux numériques illustre ces tendances : les fabricants d'équipement d'origine (OEM) recherchent des processeurs capables de gérer des applications audio, vidéo, radar, modem, commande de moteurs et vision industrielle sans consommation énergétique excessive.
Les besoins futurs porteront sur la densification des télécommunications, les véhicules pilotés par logiciel, les usines connectées et les dispositifs médicaux basés sur l'imagerie. L'expertise de la production en Asie-Pacifique, l'électronique automobile européenne et les conceptions de défense et médicales nord-américaines constitueront des axes d'investissement clés. Les exigences gouvernementales en matière de sécurité automobile, d'efficacité spectrale, de cybersécurité et de fonctionnalités des dispositifs médicaux profiteront aux fournisseurs de plateformes proposant un support durable et des options de traitement flexibles.
Rapport sur le marché des processeurs de signaux numériques (DSP)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 21,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 36,35 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des processeurs de signaux numériques (DSP)
La croissance du marché des processeurs de signaux numériques (DSP) est alimentée par l'augmentation du volume de données en temps réel générées par les réseaux sans fil, les objets connectés, les véhicules, les systèmes de détection industriels et les technologies d'imagerie. Les DSP effectuent des calculs de multiplication-accumulation, de filtrage, de compression, de modulation et de reconnaissance plus rapidement et plus efficacement que les processeurs classiques. La demande en DSP est maximale lorsque la latence, la consommation d'énergie et le déterminisme affectent les performances du produit.
L'écosystème comprend des entreprises liées aux fournisseurs de propriété intellectuelle, aux sociétés de conception de semi-conducteurs, aux fonderies, aux éditeurs de logiciels embarqués, aux fabricants de modules et aux intégrateurs de systèmes OEM. Analog Devices, Inc. propose des solutions de plateformes de signaux mixtes de haute précision, tandis que CEVA, Inc. fournit des solutions de propriété intellectuelle pour processeurs DSP et IA. Des entreprises telles que NXP Semiconductors NV, Infineon Technologies AG, Marvell Technology, Inc. et Broadcom Inc. ont associé le traitement du signal à des applications.
Les forces concurrentielles sur le marché des processeurs de signaux numériques (DSP) incluent une tendance à l'efficacité énergétique, au multicœur, à la propriété intellectuelle configurable, aux logiciels et aux accélérateurs d'applications. Texas Instruments est un acteur majeur des processeurs embarqués, Altera Corporation fournit des accélérateurs FPGA et SoC, et MIPS Technologies Inc. se spécialise dans les sous-systèmes de calcul embarqués. L'héritage de LSI Corporation est considérable pour les architectures de stockage et de communication intégrées à de vastes familles de semi-conducteurs.
Les investissements se concentrent sur les cœurs DSP embarqués dans les SoC, le traitement du signal assisté par l'IA, les contrôleurs automobiles et les processeurs de communication à large bande passante. Le positionnement concurrentiel reposera sur les communautés de développeurs, les technologies de gravure, les conceptions de référence et la conformité aux normes de sécurité et médicales. Les fournisseurs de processeurs proposant des interfaces analogiques, des solutions de sécurité et des logiciels peuvent préserver leurs marges dans les systèmes hautement intégrés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des processeurs de signaux numériques (DSP) : Perspectives stratégiques
Perspectives régionales
Marché des processeurs de signaux numériques en Amérique du Nord
L'Amérique du Nord détenait entre 31 et 34 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 à 6,2 % jusqu'en 2034. La part de marché des processeurs de signaux numériques est soutenue par la conception de semi-conducteurs aux États-Unis, l'électronique de défense, les réseaux d'accès radio 5G, l'imagerie médicale et l'automatisation industrielle. La demande régionale bénéficie également des investissements dans l'intelligence artificielle en périphérie et des écosystèmes d'appareils connectés au cloud.
Les États-Unis dominent le secteur de la conception, tandis que le Canada y contribue par le biais de ses pôles de recherche en télécommunications, aérospatiale et intelligence artificielle. La croissance est freinée par la dépendance aux fonderies et la pénurie d'ingénieurs qualifiés, mais les mesures incitatives mises en place pour le secteur national des semi-conducteurs et les marchés publics de la défense assurent sa résilience. Les acheteurs privilégient la sécurité d'approvisionnement, la longue durée de vie des composants et les plateformes logicielles pour les déploiements critiques en matière de sécurité ou de mission.
Marché américain des processeurs de signaux numériques
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,5 à 6,3 %. Analog Devices, Inc., Texas Instruments Incorporated, Broadcom Inc., Marvell Technology, Inc., Altera Corporation et MIPS Technologies, Inc. proposent des solutions de conception, de propriété intellectuelle (IP), de traitement embarqué et de communication sur silicium. Les applications comprennent les stations de base, les capteurs de défense, les dispositifs médicaux, les systèmes audio et l'électronique automobile.
La demande est stimulée par la modernisation de la défense, le développement des infrastructures à haut débit et la fabrication d'équipements médicaux de pointe. Les acheteurs américains privilégient une fiabilité élevée, la conformité aux normes d'exportation, la cybersécurité et la continuité des logiciels. Les applications automobiles se développent grâce au traitement radar, à l'amélioration audio, à la gestion des batteries et à la fusion de capteurs, tandis que les utilisateurs industriels déploient des boucles de contrôle basées sur le traitement numérique du signal (DSP) pour la robotique, l'inspection et la maintenance prédictive.
Marché européen des processeurs de signaux numériques
En 2025, l'Europe détenait une part de marché de 22 à 25 % et devrait connaître une croissance annuelle composée (TCAC) comprise entre 4,9 % et 5,7 %. L'Allemagne domine le marché dans les secteurs de l'électronique automobile, de l'automatisation industrielle et du contrôle des groupes motopropulseurs. Le Royaume-Uni contribue également au marché dans les domaines de l'aérospatiale, de la recherche en télécommunications et de l'électronique de défense, tandis que la France est présente dans les secteurs de l'avionique, des équipements médicaux et des systèmes de communication. Infineon Technologies AG est le principal acteur de la fabrication de semi-conducteurs dans la région.
L'Italie et l'Espagne contribuent à ce marché par leur participation dans les secteurs des machines industrielles, de la chaîne d'approvisionnement automobile, des infrastructures intelligentes et des dispositifs médicaux. En matière d'approvisionnement, la région privilégie la sécurité fonctionnelle, l'efficacité énergétique, la durabilité et les cycles de support longs. La croissance européenne sera plus lente que celle de l'Asie-Pacifique, mais l'Europe dispose néanmoins d'une expertise en ingénierie et d'une forte demande du secteur automobile, conditions essentielles à l'adoption durable des technologies DSP.
Marché des processeurs de signaux numériques de la région Asie-Pacifique
En 2025, la région Asie-Pacifique détenait entre 34 et 38 % des parts de marché et prévoyait un TCAC de 6,4 à 7,2 %. La Chine dominait la consommation en volume grâce aux applications dans les smartphones, les réseaux, l'automatisation industrielle et les véhicules électriques. Le Japon et la Corée du Sud ont apporté une valeur ajoutée grâce aux applications dans l'automobile, l'imagerie, la robotique et l'électronique grand public. La contribution de l'Inde provient des infrastructures de télécommunications et des services de conception électronique.
Taïwan dispose d'une plateforme de fabrication de semi-conducteurs performante pour le conditionnement avancé et la production de systèmes sur puce (SoC). Les politiques relatives aux réseaux 5G, à la fabrication électronique, à l'industrie 4.0 et aux plateformes pour véhicules électriques continuent de dynamiser le secteur. La densité de production, la proximité des fournisseurs et les cycles de renouvellement rapides des dispositifs sont des atouts majeurs pour le marché des processeurs de signaux numériques en Asie-Pacifique.
Marché des processeurs de signaux numériques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,4 %, grâce aux investissements de l'Arabie saoudite, des Émirats arabes unis, de l'Afrique du Sud et des autres pays de la région dans les réseaux de télécommunications, l'électronique de surveillance, les infrastructures de santé et la numérisation industrielle. Les Émirats arabes unis sont à la pointe du déploiement de villes intelligentes et de communications de pointe, tandis que l'Arabie saoudite développe ses infrastructures connectées.
La demande régionale est liée à la couverture 5G, à l'automatisation énergétique, aux systèmes aéroportuaires et à l'électronique de défense. Son adoption dépend des circuits d'importation, des capacités d'intégration des systèmes et des compétences en maintenance. La croissance est plus faible qu'en Asie-Pacifique, mais les programmes d'infrastructures à forte valeur ajoutée créent des opportunités pour les plateformes de mise en réseau, d'imagerie, de surveillance et de communications sécurisées utilisant le traitement numérique du signal (DSP).
Analyse de segmentation
Conception de circuits intégrés
Le marché de la conception de circuits intégrés devrait connaître une croissance annuelle composée (TCAC) de 5,6 % à 6,4 % entre 2026 et 2034, englobant les processeurs de signaux numériques, les cœurs embarqués et l'intégration au niveau SoC. Les équipementiers privilégient de plus en plus les architectures qui réduisent l'encombrement sur la carte, la consommation d'énergie et la complexité logicielle, tout en préservant le débit en temps réel pour les applications de communication, audio, imagerie, contrôle et capteurs.
- Le traitement numérique du signal (DSP) standard reste important pour les applications nécessitant un traitement prévisible, des chaînes d'outils établies et une personnalisation modérée, notamment dans le domaine du contrôle industriel, des équipements audio, des dispositifs médicaux et des plateformes de communication existantes.
- Systèmes sur puce DSP : le traitement numérique du signal (DSP) embarqué acquiert une importance stratégique à mesure que les fournisseurs intègrent des cœurs DSP dans des SoC pour smartphones, véhicules, équipements de réseau et périphériques nécessitant un traitement compact, économe en énergie et spécifique à l’application.
Application
Le marché des applications devrait croître à un TCAC de 5,8 % à 6,6 % entre 2026 et 2034, à mesure que les DSP s'intègrent davantage aux systèmes de connectivité, de mobilité, d'automatisation, de santé et de défense. Ce segment bénéficie de débits de données plus élevés, de flux de données de capteurs plus riches, d'un traitement audio et vidéo avancé et de la nécessité d'exécuter les algorithmes de traitement du signal localement, au lieu de dépendre uniquement des ressources du cloud.
- Le secteur des technologies de l'information et des télécommunications contribue le plus aux revenus car le traitement en bande de base, les routeurs, les réseaux optiques, les modems et l'infrastructure 5G nécessitent un filtrage, un codage, une formation de faisceaux et une compression à haut débit.
- L'électronique grand public utilise des DSP dans les smartphones, les objets connectés, les appareils photo, les haut-parleurs, les téléviseurs et les consoles de jeux où la clarté audio, l'amélioration de l'image, la reconnaissance vocale et l'efficacité de la batterie influencent l'expérience utilisateur.
- La demande automobile augmente à mesure que les véhicules intègrent des radars, le traitement audio, l'électronique de puissance, la gestion des batteries, l'infodivertissement, la surveillance du conducteur et la fusion de capteurs sur les plateformes électriques et logicielles.
- L'adoption industrielle est favorisée par la commande de moteurs, la vision industrielle, la robotique, la surveillance des vibrations, les équipements de test et les systèmes de maintenance prédictive qui nécessitent un traitement déterministe en temps réel.
- Les applications aérospatiales et de défense s'appuient sur des DSP pour les systèmes radar, sonar, guerre électronique, communications sécurisées, navigation, avionique et de surveillance fonctionnant selon des exigences de fiabilité strictes.
- Les systèmes médicaux utilisent des DSP dans les ultrasons, les appareils auditifs, la surveillance des patients, l'imagerie, les diagnostics et les appareils portables où un faible bruit, une faible consommation d'énergie et une interprétation rapide du signal sont essentiels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Technologies de l'information et télécommunications |
Haut |
Bande de base 5G |
Mature |
|
Électronique grand public |
Haut |
IA vocale |
Mature |
|
Automobile |
Moyen |
Fusion de capteurs |
Mise à l'échelle |
|
Industriel |
Moyen |
Commande de moteur |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Radar sécurisé |
Mature |
|
Médical |
Faible |
Imagerie portable |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des processeurs de signaux numériques (DSP)
La 5G et les réseaux Edge augmentent la charge de traitement en temps réel
Dans les systèmes de télécommunications, les processeurs de signal numérique (DSP) sont indispensables pour des fonctions telles que la modulation, la démodulation, la formation de faisceaux, l'annulation d'écho, la compression et le codage des canaux, à mesure que le trafic évolue vers des environnements plus encombrés avec l'avènement de la 5G, de l'accès sans fil fixe, des réseaux privés et des passerelles périphériques. L'UIT et les autorités de régulation nationales continueront d'attribuer des licences de spectre supplémentaires afin de fournir des services à plus haut débit. Cette évolution influence le marché des DSP en stimulant la demande pour les fournisseurs proposant des cœurs de processeurs performants, des capacités de traitement en bande de base et des outils logiciels permettant de réduire les délais de commercialisation.
Les véhicules à commande logicielle développent le contenu DSP
La plateforme automobile évolue pour intégrer des fonctionnalités riches en signaux, telles que le traitement du signal radar, l'amélioration audio, la surveillance de l'habitacle, la gestion de la batterie, la commande moteur et les mises à jour logicielles à distance. Dans ce contexte, les processeurs de signal numérique (DSP) peuvent transformer les signaux parasites des capteurs en signaux exploitables, tout en respectant les contraintes de consommation et de latence. L'impact sur le marché se traduira par le passage d'unités de commande électroniques dédiées à des contrôleurs de domaine/SoC dotés de capacités de traitement du signal embarquées. Les fabricants de semi-conducteurs ont tout à gagner à proposer à leurs clients des dispositifs certifiés pour l'automobile, des rapports de sécurité, des logiciels et une architecture évolutive.
L'automatisation industrielle nécessite un contrôle déterministe
Les usines, les services publics et les plateformes logistiques adoptent la robotique, la vision industrielle, la maintenance prédictive et les variateurs de précision, qui reposent sur une interprétation rapide des signaux. Les processeurs de signal numérique (DSP) prennent en charge l'analyse des vibrations, la détection de courant, le contrôle du couple, le prétraitement d'images et la réponse en boucle fermée, là où la latence du cloud est inacceptable. Il en résulte une demande accrue de processeurs robustes et basse consommation, intégrant des interfaces analogiques et des fonctions de sécurité. Les acheteurs industriels privilégient la disponibilité à long terme, la stabilité logicielle et la prévisibilité des délais aux performances de pointe annoncées. Les fournisseurs proposant des systèmes d'exploitation temps réel, des cartes de développement et des bibliothèques d'applications peuvent simplifier l'ingénierie et accélérer le déploiement chez les fabricants d'équipements.
Tendances futures du marché des processeurs de signaux numériques (DSP)
Le traitement du signal assisté par l'IA se déplace vers la périphérie.
Les tendances du marché des processeurs de signaux numériques (DSP) refléteront de plus en plus la fusion du traitement du signal classique avec des modèles d'IA compacts fonctionnant au plus près des capteurs. Les futures plateformes DSP filtreront les signaux bruts, extrairont des caractéristiques et prendront en charge l'inférence pour les données vocales, vibratoires, d'imagerie, radar et biomédicales avant leur transmission. Ceci permettra de réduire la bande passante, d'améliorer la confidentialité et de diminuer la latence pour les appareils ne pouvant pas bénéficier d'un accès permanent au cloud. Cette tendance favorisera les architectures hybrides combinant cœurs DSP, accélérateurs neuronaux et mémoire sécurisée. Les fournisseurs disposant d'écosystèmes logiciels robustes et d'outils d'optimisation de modèles seront mieux positionnés pour répondre à la demande croissante des clients en matière de traitement intelligent avec des contraintes énergétiques.
La propriété intellectuelle DSP configurable devient un élément central de la différenciation des SoC.
À mesure que les entreprises de semi-conducteurs conçoivent des SoC spécialisés, les blocs IP DSP configurables deviendront plus importants que les processeurs standardisés. Les fabricants d'appareils ont besoin de cœurs adaptables aux charges de travail audio, modem, radar, commande de moteurs, imagerie ou fusion de capteurs, tout en minimisant la surface de la puce et la consommation d'énergie. Cette tendance favorise les modèles de licences, les environnements de vérification réutilisables et les bibliothèques logicielles dédiées. Elle renforce également la valeur stratégique de CEVA, Inc., de MIPS Technologies, Inc. et des plateformes FPGA, où les clients recherchent de la flexibilité avant de s'engager sur une solution matérielle fixe. Il en résulte un marché où la personnalisation et le support de l'écosystème sont aussi importants que la vitesse de traitement brute.
Opportunités du marché des processeurs de signaux numériques (DSP)
Plateformes de fusion de capteurs et d'électronique de puissance pour l'automobile
Les prévisions du marché des processeurs de signaux numériques (DSP) indiquent un fort potentiel pour les plateformes automobiles intégrant radar, audio, batterie, commande moteur et surveillance du conducteur au sein d'architectures électroniques évolutives. Les fournisseurs peuvent cibler les constructeurs automobiles (OEM) recherchant des solutions avec moins de puces, une consommation d'énergie réduite et un logiciel commun à plusieurs gammes de véhicules. L'investissement est particulièrement pertinent pour les cœurs DSP qualifiés pour l'automobile, les conceptions de référence, les intergiciels et la documentation de sécurité. Les partenariats avec les équipementiers de premier rang et les développeurs de plateformes pour véhicules électriques peuvent multiplier les succès commerciaux. Les entreprises capables de démontrer une performance stable face aux variations de température, au bruit, aux vibrations et aux interférences électromagnétiques seront bien positionnées à mesure que les véhicules pilotés par logiciel augmenteront la charge de traitement des signaux en temps réel.
Dispositifs médicaux portables et de télésurveillance
Les fabricants d'équipements médicaux ont besoin de processeurs compacts et basse consommation capables de convertir les signaux des capteurs en données de diagnostic ou de surveillance fiables. Les fournisseurs de processeurs de signal numérique (DSP) peuvent saisir les opportunités offertes par les sondes à ultrasons, les appareils auditifs, les moniteurs ECG, les dispositifs de santé portables et les systèmes d'imagerie au chevet du patient. Ce marché est particulièrement attractif car les établissements de santé développent la télémédecine et les diagnostics portables afin d'améliorer l'accès aux soins et de réduire la pression sur les structures de soins. Les fournisseurs doivent garantir un faible niveau de bruit, la conformité aux normes réglementaires, la sécurité et une longue durée de vie des produits. L'intégration de circuits analogiques frontaux, les algorithmes embarqués et les outils de développement validés peuvent aider les fabricants à raccourcir les délais d'homologation tout en améliorant l'autonomie des batteries et la fiabilité des mesures.
Développements récents
- Juillet 2026 : Analog Devices, Inc. a finalisé l’acquisition d’Empower Semiconductor, élargissant ainsi son portefeuille de solutions d’alimentation haute densité pour les plateformes informatiques de l’ère de l’IA et renforçant son soutien aux systèmes électroniques compacts et économes en énergie qui complètent les systèmes de traitement du signal avancés.
- Mars 2026 : NXP Semiconductors NV annonce de nouvelles innovations pour l’IA physique avancée avec NVIDIA, renforçant sa stratégie visant à combiner le traitement embarqué, la connectivité et les capacités intelligentes en périphérie pour la robotique, la mobilité et les systèmes industriels.
- Mars 2026 : Analog Devices, Inc. a annoncé l’ouverture d’une nouvelle usine de fabrication en Thaïlande afin de renforcer la résilience de sa production mondiale et de garantir l’approvisionnement en composants mixtes, d’alimentation et de traitement du signal utilisés dans les secteurs de l’automobile, de l’industrie, des communications et de l’électronique médicale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -