
Markt für Direktanschlusskabel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Direct-Attach-Kabel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Direct-Attach-Kupferkabel, aktive optische Kabel); Formfaktor (QSFP, SFP, CXP, Cx4, CFP, CDFP); Endnutzer (Netzwerke, Telekommunikation, Datenspeicherung, Hochleistungsrechenzentren (HPC), Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009585
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


Marktgröße 2025
16,16 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
21,17 %
Wachstumsrate
Adressierbarer Markt
428,31 Mrd. US-Dollar
(2026–2034)
Der Markt für Direct-Attach-Kabel wurde 2025 auf 16,16 Milliarden US-Dollar geschätzt und wird bis 2034 voraussichtlich auf 91,0 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,17 % im Zeitraum 2026–2034 entspricht. Die steigende Nachfrage ist auf den wachsenden Bedarf an KI-Clustern, Hyperscale-Rechenzentren, Telekommunikationsrouting und Hochleistungsrechnerlösungen zurückzuführen, die Kurzstreckenverbindungen erfordern.
In Nordamerika wird für den Markt für Direct-Attach-Kabel ein jährliches Wachstum zwischen 20,2 und 22,4 % erwartet. Gründe hierfür sind das Wachstum in Cloud-Regionen, KI-Schulungszentren und die Einführung von 400G- bis 800G-Ethernet. Die Region zeichnet sich durch Investitionen in Hyperscale-Netze, ein starkes Netzwerk-Ökosystem und die frühzeitige Einführung effizienter Rack-Verbindungen aus.
Marktanalyse und Einblicke für Direct-Attach-Kabel
- Nordamerika hielt 2025 einen Marktanteil von 33–37 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,2–22,4 %, unterstützt durch Hyperscale-Cloud, KI-Rechenzentren und Netzwerkerneuerungszyklen.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,5–22,7 %, wobei Cloud-Campusse und Switch-Fabric-Upgrades die Haupttreiber sind.
- Europa wird im Jahr 2025 einen Anteil von 18–22 % erreichen und verzeichnet ein durchschnittliches jährliches Wachstum von 18,8–20,6 %, wobei Deutschland, Großbritannien, Frankreich, die Niederlande und Irland führend bei den Implementierungen sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 34–38 % und expandiert mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,4–24,6 %, angeführt von China, Japan, Südkorea, Indien, Singapur und Australien.
- Das größte Segment waren Direct-Attach-Kupferkabel mit einem Marktanteil von 58–62 % im Jahr 2025 und einem jährlichen Wachstum von 19,8–21,5 %, was auf Kostenvorteile bei kurzen Reichweiten und geringe Latenz zurückzuführen ist.
- Das Wachstumssegment Aktive Optische Kabel (AOC) hielt im Jahr 2025 einen Marktanteil von 38–42 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,6–24,8 %, angetrieben durch größere Rack-Abstände und dichte AI-Fabrics.
- Detaillierte Analyse der wichtigsten Unternehmen : 3M Company, Arista Networks, Inc., Cisco Systems, Inc., Hitachi, Ltd., Juniper Networks, Inc., Molex, LLC, Nexans SA, Panduit Corp., TE Connectivity Ltd. und Tripp Lite by Eaton.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Innovationen haben den Markt für Direct-Attach-Kabel von 10G- und 40G-Serververbindungen hin zu 100G-, 200G-, 400G- und 800G-Steckverbindern geführt, die sich optimal in dichtere Switch-Architekturen integrieren lassen. Die Fertigungstrends wurden maßgeblich von der Signalintegrität in Twinax-Steckverbindern, der Schirmung und dem Temperaturverhalten, der EEPROM-Codierung, der Interoperabilitätsprüfung und dem Biegeradiusmanagement geprägt. Da Rack-Konfigurationen zunehmend GPUs enthalten, entwickeln Hersteller Kupfer- und optische Baugruppen mit Fokus auf reduzierten Stromverbrauch, schnellere Qualifizierung und einfachere Installation.
Zukünftige Wachstumstreiber werden die Entwicklung von Cloud-Regionen, Telekommunikations-Edge-Einrichtungen, nationalen Rechenzentren und KI-Infrastrukturprogrammen sein. Investitionen fließen in schnelle Implementierungen, vorqualifizierte Konnektor-Kits und schnellere Steckverbinder-Formfaktoren. Regulatorische Rahmenbedingungen im Hinblick auf Datenlokalisierung und effiziente digitale Infrastruktur wirken sich positiv auf diejenigen aus, die Zuverlässigkeit, Compliance und Leistungsfähigkeit nachweisen können.
Marktbericht für Direktanschlusskabel – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,16 Milliarden US-Dollar |
| Marktgröße bis 2034 | 91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 21,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Direct-Attach-Kabel
Die Nachfrage nach DAC und AOC basiert auf Bandbreitenerweiterungen, dem Training von KI-Modellen, der Migration in die Cloud und ressourcenintensiven Anwendungen. DAC und AOC bieten eine bessere Latenzleistung als einzelne Module und Patchkabel. Ihre Wertschöpfungskette umfasst Kupferdrähte, Glasfaserbaugruppen, Steckverbinderkäfige, Switch-Hersteller, Abnehmer von Hyperscale-Unternehmen, Distributoren und Systemintegratoren, die jedes Kabel auf Kompatibilität mit der Geräte-Firmware und Portgeschwindigkeit prüfen.
Die Marktgrundlagen werden weiterhin von der Verfügbarkeit von Kupferkabeln, der Leistungsfähigkeit optischer Komponenten, Retiming-Lösungen für Halbleiter, präziser Terminierung und der Stabilität regionaler Fertigungskapazitäten bestimmt. Großkunden benötigen zunehmend codierte Kabel mit Breakout-Optionen sowie Zertifizierungen für QSFP-, SFP-, CXP-, Cx4-, CFP- und CDFP-Ports.
Die Marktanalyse für Direct-Attach-Kabel (DAT) zeigt einen Wettbewerb, der sich um Aspekte wie Interoperabilität, Signalqualität, Kosten pro Port, Liefertreue und die nächste Ethernet-Generation dreht. Netzwerk-Hardware, Kabelkonfektionen und strukturierte Verbindungsplattformen treiben die Beschaffung von DAT durch Unternehmen wie Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, TE Connectivity Ltd. und Panduit Corp. voran. Nexans SA, 3M Company, Hitachi, Ltd. und Tripp Lite by Eaton bieten ein breiteres Spektrum an Verkabelungs-, Elektronik- und Infrastrukturlösungen.
Investitionen fließen in Kabel, die die 800G-Architektur, aktive Kupferverkabelung, die größere Reichweite optischer Technologien und die Nähe regionaler Lieferketten zu Hyperscale-Implementierungen unterstützen. Für den Erfolg sind die nachgewiesene Plattformkompatibilität, die thermische Leistungsfähigkeit in Racks mit hoher Packungsdichte und die Fähigkeit zur schnellen Bereitstellung von KI-Clustern entscheidend. Kabel von Anbietern, die sowohl über Entwicklungskapazitäten als auch über die nötige Vertriebskapazität verfügen, sind im Vorteil.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Direktanschlusskabel: Strategische Einblicke
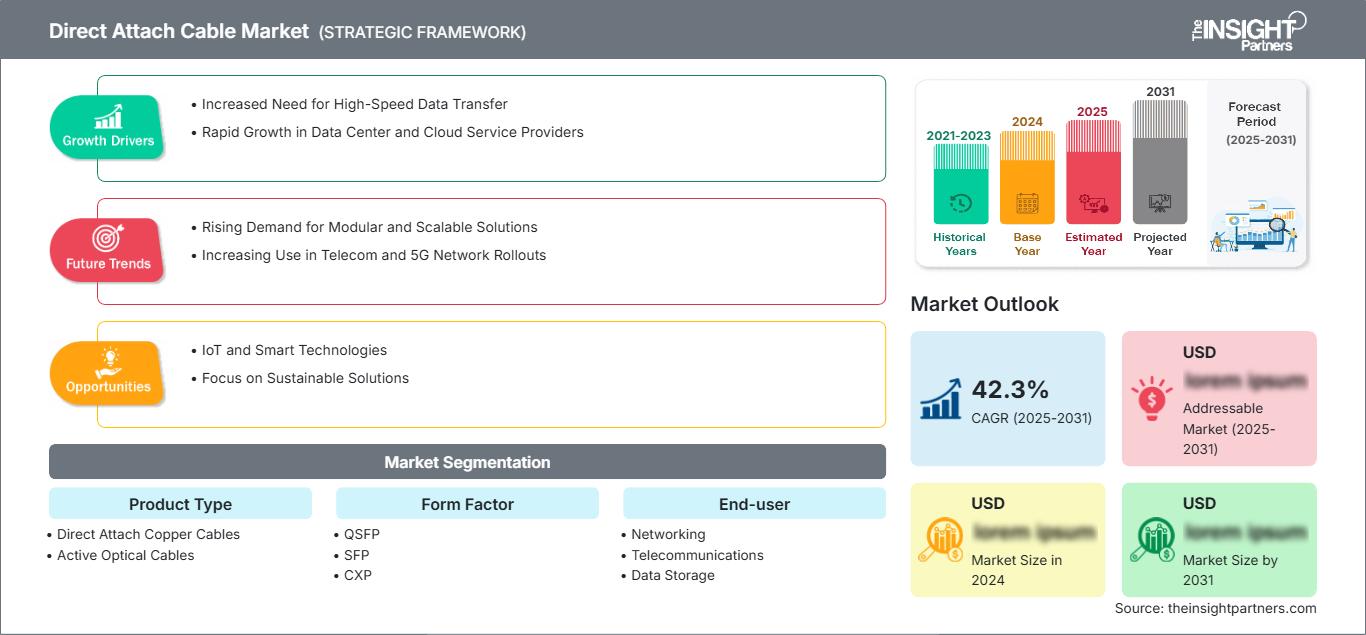
Regionale Einblicke
Markt für Direktanschlusskabel in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 33–37 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,2–22,4 % wachsen. Der Marktanteil von Direct Attach Cables (DACs) wird durch Hyperscale-Campus, KI-Beschleunigercluster, Cloud-Verfügbarkeitszonen und die Modernisierung von Unternehmensrechenzentren gestützt. Betreiber bevorzugen DACs für kurze Top-of-Rack-Verbindungen, da sie den Stromverbrauch reduzieren und die Portbereitstellung vereinfachen.
Die Region profitiert von führenden Anbietern von Netzwerkausrüstung, einem starken Ökosystem für Halbleiterdesign und der frühen Einführung von 400G- und 800G-Ethernet. Kanada trägt durch Cloud-Regionen und den Ausbau von Colocation-Angeboten dazu bei, während Mexiko die Elektronikfertigung und Nearshoring unterstützt. Das Wachstum wird durch Qualifizierungszyklen gebremst, doch die dringenden Zeitpläne für KI-Infrastruktur verkürzen die Beschaffungsfenster.
US-Markt für Direktanschlusskabel
Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,5–22,7 % wachsen. Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, Panduit Corp., TE Connectivity Ltd. und Tripp Lite by Eaton sind im Bereich Cloud, Netzwerktechnik, Colocation und Unternehmensinfrastruktur weiterhin stark vertreten.
Anwendungstrends umfassen GPU-Server-Uplinks, Spine-Leaf-Switches, Speichernetzwerke, Telekommunikations-Routing und Hochleistungsrechnerlabore. US-amerikanische Käufer legen Wert auf codierte Kompatibilität, herstellergenehmigte Kabelmatrizen und kurze Lieferzeiten für große Rechenzentren. Die größte Nachfrage kommt von KI-Clustern, wo Hunderte von Kurzverbindungen pro Rack die Kabeldichte, die Luftzirkulation und den Biegeradius betrieblich relevant machen.
Markt für Direktanschlusskabel in Europa
Europa trug 2025 18–22 % zum Wachstum bei und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 18,8 % und 20,6 % verzeichnen. Deutschland ist führend dank industrieller Cloud-Lösungen, Automotive-Computing und dem Ausbau von Rechenzentren. Großbritannien profitiert von seinem Netzwerk im Bereich Finanzdienstleistungen und seinen Kapazitäten im Bereich Künstliche Intelligenz. Cloud-Regionen, U-Boot-Anbindung, Colocation und die Modernisierung der Telekommunikationsinfrastruktur treiben das Wachstum in Frankreich, den Niederlanden, Irland, Italien und Spanien an.
Europäische Einkäufer legen Wert auf Energieeffizienz, RoHS-Konformität, Rückverfolgbarkeit der Lieferkette und Datensouveränität. Urbane Rechenzentren bevorzugen möglicherweise AOCs (Area Operations Center), da die Kabelführung und das Gewichtsmanagement dort anspruchsvoller sind als bei Neubauprojekten. Das Wachstum wird aufgrund der begrenzten Stromverfügbarkeit vorsichtig gesteuert, obwohl die digitale Transformation durch Regierungen und die Migration von Unternehmen in die Cloud weiterhin den Ausbau der Hochgeschwindigkeitsverkabelung vorantreiben.
Markt für Direktanschlusskabel im asiatisch-pazifischen Raum
Der Anteil der Region Asien-Pazifik lag 2025 zwischen 34 und 38 % und soll voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,4 bis 24,6 % steigen. China dominiert den Markt aufgrund seiner Größe in den Bereichen Cloud Computing, Telekommunikation, KI und Elektronikfertigung; Japan und Südkorea konzentrieren sich auf hochverfügbare Rechenzentren; Indien, Singapur und Australien bauen Cloud-Regionen und Colocation-Angebote aus.
Es bestehen günstige Rahmenbedingungen für die digitale Infrastruktur, das Halbleiter-Ökosystem und die 5G-Backhaul-Verbindungen. Der Markt für Direktanschlusskabel im asiatisch-pazifischen Raum profitiert von der Nähe zu den Produktionsstätten für Komponenten und dem schnellen Aufbau von Hyperscale-Anlagen, obwohl Exportbeschränkungen und Plattformzertifizierungen die Beschaffungsmöglichkeiten beeinflussen.
Markt für Direktanschlusskabel im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 19,4–21,2 % prognostiziert, da Saudi-Arabien, die VAE, Südafrika und die übrigen Länder der MEA-Region in Rechenzentren, Telekommunikationsnetze, Smart Cities und digitale Verwaltung investieren. Die VAE sind führend im Bereich hochdichter Colocation, während Saudi-Arabien durch eigene Cloud- und KI-Initiativen die Nachfrage zusätzlich ankurbelt.
Die regionale Einführung ist mit energieintensiver digitaler Infrastruktur, Anlandepunkten für Unterseekabel und der Migration von Unternehmen in die Cloud verknüpft. Projekte erfordern oft eine sorgfältige Bedarfsplanung, da die Hochgeschwindigkeitsverkabelung mit importierten Switches und Servern kompatibel sein muss. Das Wachstum ist weiterhin projektgetrieben, doch die Spezifikationen für Premium-Rechenzentren unterstützen höherwertige DAC- und AOC-Baugruppen.
Segmentierungsanalyse
Produkttyp
Für den Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 20,8–22,9 % erwartet, da der Markt für Direct-Attach-Kabel sowohl die Wirtschaftlichkeit von Kupferverbindungen als auch die Reichweite optischer Lösungen umfasst. Beschaffungsentscheidungen hängen von der Verbindungsdistanz, der Portgeschwindigkeit, dem Luftstrom, dem Leistungsbudget und der Interoperabilität ab. Kupferleitungen dominieren bei kurzen Verbindungen innerhalb eines Racks, während aktive optische Leitungen längere, leichtere und flexiblere Übertragungswege ermöglichen.
- Direct-Attach-Kupferkabel bilden nach wie vor die Grundlage für hohe Stückzahlen, da sie geringe Latenz, geringen Stromverbrauch und niedrigere Kosten für kurze Verbindungen zwischen Switches und Servern, Switches untereinander und Speichersystemen bieten.
- Aktive optische Kabel gewinnen dort an strategischer Bedeutung, wo höhere Geschwindigkeiten, größere Rack-Abstände, geringeres Kabelvolumen und eine verbesserte Luftzirkulation den Preisvorteil gegenüber Kupferleitungen überwiegen.
Formfaktor
Es wird erwartet, dass die Portanzahl und die Geschwindigkeitsanforderungen im Zeitraum 2026–2034 aufgrund von Geräteerneuerungszyklen, die Veränderungen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,0–23,2 % aufweisen, steigen werden. QSFP und SFP bleiben zentrale Bestandteile von Rechenzentren und Unternehmensnetzwerken, während CXP, Cx4, CFP und CDFP spezifische Anwendungen in den Bereichen Legacy, Telekommunikation oder High-Density abdecken, bei denen Kompatibilität und Upgrade-Zeitpunkt entscheidend sind .
- QSFP ist führend im Bereich des Hochgeschwindigkeits-Switching, da es dank seiner kompakten Dichte, der flexiblen Breakout-Möglichkeiten und der Migration von 100G auf 800G zum Kernstück von Hyperscale- und KI-Netzwerkstrukturen wird.
- SFP bleibt unverzichtbar in Unternehmenszugriffs-, Telekommunikations- und Speicherumgebungen, wo niedrigere Portgeschwindigkeiten, kompakte Schnittstellen und eine breite Gerätekompatibilität die Nachfrage aufrechterhalten.
- CXP bedient ausgewählte Hochleistungsrechnersysteme, bei denen parallele Datenpfade und die Kompatibilität mit älteren Architekturen weiterhin Einfluss auf die Beschaffung von Ersatzsystemen haben.
- Cx4 wird weiterhin in älteren InfiniBand- und Ethernet-Installationen eingesetzt, wo Wartung, Ersatzteile und eine kontrollierte Migrationsplanung den zwar begrenzten, aber notwendigen Bedarf decken.
- CFP richtet sich an Telekommunikations- und Carrier-Umgebungen, in denen ältere optische und elektrische Schnittstellen während einer schrittweisen Netzwerkmodernisierung eine zuverlässige Verkabelung erfordern.
- CDFP unterstützt Nischenanwendungen mit hoher Dichte, bei denen kompakte Mehrspurverbindungen und gerätespezifische Qualifizierung wichtiger sind als ein breites Marktvolumen.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzerzahlen von 21,2–23,5 % erwartet, da die Bandbreite pro Rack in den Bereichen Netzwerktechnik, Telekommunikation, Datenspeicherung und Hochleistungsrechenzentren stetig zunimmt. Die Nachfrage ist dort am größten, wo die Anzahl der Ports schneller steigt als die Stellfläche. Daher sind vorkonfektionierte, validierte und energieeffiziente Baugruppen ein zentraler Bestandteil der Infrastrukturplanung.
- In der Netzwerktechnik werden diese Baugruppen für Switch-Fabrics, Enterprise-Backbones und Cloud-Leaf-Spine-Architekturen eingesetzt, bei denen vorhersehbare Latenz und Port-Ökonomie die Beschaffung bestimmen.
- Die Telekommunikation ist auf kompakte Verbindungen für Routing, Transport, Edge Computing und 5G-Infrastruktur angewiesen, wo Zuverlässigkeit und Gerätequalifizierung von entscheidender Bedeutung sind.
- Für die Datenspeicherung sind Verbindungen mit hohem Durchsatz und geringer Latenz zwischen Servern, Arrays und Speicherswitchen erforderlich, insbesondere mit zunehmender Verbreitung von Analyse- und KI-Workloads.
- Hochleistungsrechenzentren legen Wert auf Signalintegrität, dichte Verkabelung und geringe Latenz, da Simulations-, KI-Trainings- und Forschungscluster auf eine effiziente Kommunikation zwischen den Knoten angewiesen sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Netzwerk |
Hoch |
Blattdorn |
Reifen |
|
Telekommunikation |
Medium |
Edge Core |
Skalierung |
|
Datenspeicherung |
Medium |
NVMe-Gewebe |
Skalierung |
|
Hochleistungsrechenzentren |
Hoch |
KI-Cluster |
Skalierung |
|
Andere |
Niedrig |
Spezielle Links |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Direct-Attach-Kabel
KI-Rechenzentren vervielfachen die Nachfrage nach Kurzstreckenverbindungen
Ein Trainingscluster für KI benötigt hochvernetzte GPUs, Netzwerkkarten, Top-of-Rack-Switches und Speichersysteme. Jedes Rack kann deutlich mehr Hochleistungsverbindungen aufweisen als herkömmliche Enterprise-Server; daher wird die Verkabelung im Vergleich zu einer einfachen Infrastrukturerweiterung zum limitierenden Faktor. Diese Veränderungen spiegeln sich deutlich in den Kaufgewohnheiten wider: Unternehmen kaufen zertifizierte Kabelkonfektionen in großen Mengen, fordern kleinere Biegeradien und achten auf optimale Luftzirkulation. Während DACs aufgrund ihres geringeren Stromverbrauchs und ihrer niedrigeren Latenz für kurze Verbindungen bevorzugt werden, eignen sich AOCs für längere und gewichtssensible Verbindungen.
Die Migration der Ethernet-Geschwindigkeit erhöht den Wert der Kabelqualifizierung
Die Umstellung von 100G auf 400G/800G erschwert die Wertschöpfung im Kabelbau aufgrund der gestiegenen Herausforderungen im Umgang mit Einfügedämpfung, Übersprechen, EEPROM-Programmierung und thermischer Leistung. Es ist nicht mehr möglich, Kabelkonfektionen als generisches Zubehör zu betrachten, da ein einzelnes fehlerhaftes Kabel ein ganzes, teures Rechenzentrum oder einen Schulungscluster lahmlegen kann. Die praktischen Auswirkungen dieses Migrationstrends umfassen eine klare Präferenz für herstellerzertifizierte Komponentennummern, plattformspezifische Programmierung und Testberichte. Dies erschwert den Prozess für Billiganbieter, bietet aber gleichzeitig Herstellern mit präziser Konfektionierung, umfassenden Testkapazitäten und guten Beziehungen zu Switch-Herstellern die Möglichkeit höherer Margen.
Konvergenz von Cloud, Telekommunikation und Speicher erweitert Anwendungsfälle
Cloud-Anbieter, Telekommunikationsbetreiber und Speicherarchitekten konzentrieren sich zunehmend auf verteilte Infrastrukturen mit geringer Latenz. Edge Computing verlagert Rechenleistung näher an die Nutzer, Speichernetzwerke unterstützen Echtzeitanalysen, und Telekommunikationskerne benötigen kompakte Verbindungen für Routing- und Transportgeräte. Dadurch erweitert sich die adressierbare Basis über Hyperscale-Rechenzentren hinaus. Die Folge ist eine diversifizierte Nachfrage hinsichtlich Portgeschwindigkeiten, Reichweiten und Formfaktoren, wodurch die Abhängigkeit von einem einzelnen Anwendungszyklus reduziert wird. Systeme, die Netzwerk-, Telekommunikations-, Datenspeicher- und Hochleistungsrechenzentren unterstützen, können unterschiedliche Budgets bedienen. Anbieter mit einem breiten Portfolio sind besser positioniert, wenn Kunden die Verkabelung über regionale Cloud-, Edge- und Unternehmensbereitstellungen hinweg standardisieren.
Markt für Direktanschlusskabel: Zukunftstrends
800G- und 1,6T-Architekturen werden zu Beschaffungsreferenzpunkten
Die Marktentwicklung für Direct-Attach-Kabel wird zunehmend vom Übergang von 400G-Implementierungen zu 800G-Produktionsnetzen und der frühen Planung von 1,6T-Netzen geprägt sein. Selbst wenn Kunden weiterhin 100G- oder 400G-Kabel beziehen, prüfen Beschaffungsteams, ob Anbieter die nächste Schnittstellengeneration unterstützen können. Dieser zukunftsorientierte Qualifizierungsansatz wird Rahmenverträge, Bestandsplanung und Lieferantenauswahl beeinflussen. Kabelhersteller benötigen präzisere elektrische Modelle, verbesserte Schirmung und eine klarere Kompatibilitätsdokumentation. AOCs (Application Codes) gewinnen ebenfalls an Bedeutung, insbesondere dort, wo höhere Geschwindigkeiten kürzere Kupferleitungen erfordern. Die erfolgreichsten Anbieter werden die Geschwindigkeitsmigration für Rechenzentrumsbetreiber so reibungslos wie möglich gestalten.
Vorkonfektionierte Kabelsätze reduzieren das Bereitstellungsrisiko
Zukünftige Implementierungen werden rack- und clusterspezifische Verkabelungssets bevorzugen, die bereits beschriftet, getestet und auf Switch-, Server- und Speicherkonfigurationen abgestimmt sind. Dieses Modell reduziert Installationsfehler und ermöglicht eine schnellere Bereitstellung von KI- und Cloud-Umgebungen. Systemintegratoren werden zunehmend komplette Verbindungspakete anstelle einzelner Kabelstränge spezifizieren, insbesondere bei Projekten mit wiederkehrenden Rack-Konfigurationen. Anbieter können sich durch digitale Stücklisten, optimierte Kabellängen und Verpackungen, die die Bereitstellung vor Ort vereinfachen, differenzieren. Dieser Ansatz reduziert zudem Abfall, da überschüssige Kabellänge die Luftzirkulation und Wartungsfreundlichkeit beeinträchtigt. Vorkonfigurierte Kits werden Kabelanbieter stärker in die Infrastrukturplanung einbinden.
Marktchancen für Direct-Attach-Kabel
KI-Cluster-Aktualisierungsprogramme für Hyperscale- und Colocation-Käufer
Marktprognosen für Direct-Attach-Kabel (DAC) deuten auf ein großes Potenzial bei der Modernisierung von KI-Clustern hin, wo Käufer herkömmliche Servernetzwerke durch GPU-dichte Architekturen ersetzen. Anbieter können dieses Potenzial mit validierten 400G- und 800G-DAC- und AOC-Portfolios, Breakout-Containern, luftstromoptimierten Designs und schnellen Liefermodellen nutzen. Die Investitionsargumentation ist besonders attraktiv, wenn Lieferanten vor der Installation technische Unterstützung leisten und so Nacharbeiten bei der Inbetriebnahme reduzieren. Colocation-Anbieter benötigen zudem standardisierte Pakete für KI-Unternehmen, die keine eigenen Hyperscale-Beschaffungsteams haben. Kabelhersteller, die mit Switch-OEMs, Integratoren und Rack-Herstellern zusammenarbeiten, können Infrastruktur-Modernisierungszyklen in wiederkehrende, standortübergreifende Lieferverträge umwandeln.
Regionale Lieferketten für souveräne und Edge-Rechenzentren
Souveräne Cloud-Lösungen, Edge-Computing und Datenlokalisierungsrichtlinien eröffnen neue Möglichkeiten für die regionale Kabelversorgung und -anpassung. Regierungen, Telekommunikationsunternehmen und regulierte Betriebe bevorzugen zunehmend eine ausfallsichere Beschaffung, rückverfolgbare Komponenten und lokalen Support für kritische digitale Infrastrukturen. Lieferanten können in regionale Lagerzentren, Codierungsdienste und technische Teams investieren, um Austausch und Projektänderungen zu beschleunigen. Diese Chance ist handlungsorientiert, da die Lieferzeit darüber entscheiden kann, ob eine Anlage planmäßig eröffnet wird. Anbieter, die globale Entwicklung mit lokaler Montage oder Konfektionierung kombinieren können, reduzieren das Logistikrisiko. Die Regionalisierung hilft Kunden zudem bei der Verwaltung von Zöllen, der Erstellung von Compliance-Dokumenten und der Abwicklung von Notfalleinsätzen.
Aktuelle Entwicklungen
- Juli 2026: Molex, LLC gab eine langfristige Liefervereinbarung mit Prysmian bekannt, um die US-Glasfaserkapazität für das KI-getriebene Wachstum von Rechenzentren auszubauen und so die Versorgungssicherheit und den beschleunigten Ausbau der Kundeninfrastruktur zu gewährleisten. Die Vereinbarung stärkt die Position von Molex im Bereich der Hochgeschwindigkeits-Verbindungsinfrastruktur, da Hyperscale-Betreiber eine zuverlässige Versorgung mit optischen und Kupferverbindungen benötigen.
- Januar 2025: Die Siemon Company hat hochdichte 200G-, 400G- und 800G-Kupfer-Direktanschlusskabel und aktive Kupferkabelkonfektionen für Switch-zu-Switch-, Switch-zu-Server- und Speicheranwendungen in Rechenzentren vorgestellt. Das Portfolio unterstützt OSFP-, QSFP-DD-, QSFP-, SFP-DD- und SFP112-Steckverbinder und erfüllt damit die Anforderungen an geringe Latenz und effizientes Kabelmanagement in Umgebungen mit hoher Dichte.
- Oktober 2025: Arista Networks (NYSE: ANET), ein führender Anbieter von Cloud- und KI-Netzwerklösungen, hat heute die nächste Generation der R4-Serie vorgestellt. Die Router der R4-Familie eignen sich für KI-, Rechenzentrums- und Backbone-Umgebungen. Sie helfen Kunden, die Gesamtbetriebskosten (TCO) zu senken und gleichzeitig hohe Leistung, kurze Ausführungszeiten von KI-Jobs, geringen Stromverbrauch und integrierte Sicherheit zu gewährleisten. Mit einem dichten 800-Gbit/s-R4-System ermöglicht Arista leistungsstarke Rechenzentrums-/KI-Cluster und setzt mit der Einführung von 3,2-Tbit/s-HyperPorts neue Maßstäbe. Dies ermöglicht verteilte KI-Workloads mit extrem hoher Kapazität für verteilte Skalierung und mehrdimensionale Netzwerke.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -