
Mercado de cables de conexión directa: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cables de conexión directa y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (cables de cobre de conexión directa, cables ópticos activos); factor de forma (QSFP, SFP, CXP, Cx4, CFP, CDFP); usuario final (redes, telecomunicaciones, almacenamiento de datos, centros de computación de alto rendimiento (HPC), otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009585
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 05, 2026


Tamaño del mercado en 2025
16.160 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
91 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
21,17 %
Índice de crecimiento
Mercado potencial
428.310 millones de dólares estadounidenses
(2026-2034)
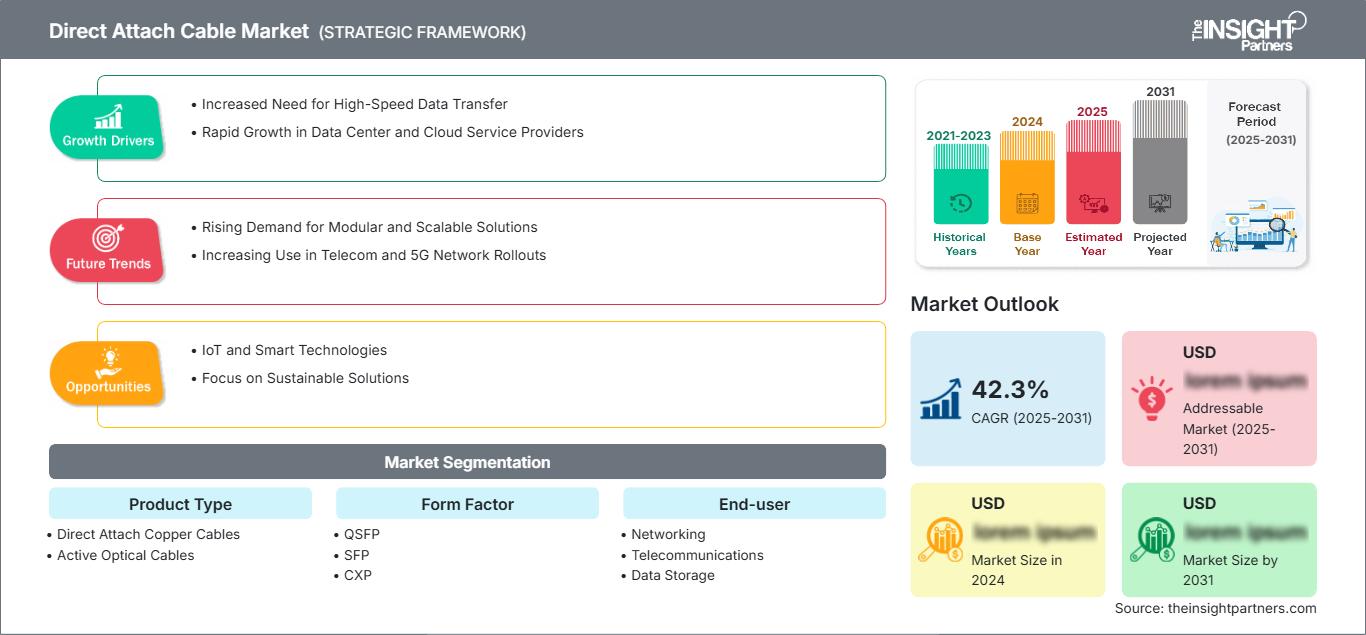
Se estima que el mercado de cables de conexión directa alcanzará los 16.160 millones de dólares en 2025 y llegará a los 91.000 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 21,17% durante el período 2026-2034. Existe una demanda creciente debido a la necesidad cada vez mayor de clústeres de IA, centros de datos a hiperescala, enrutamiento de telecomunicaciones y soluciones de computación de alto rendimiento que requieren interconexión de corto alcance.
En Norteamérica, se prevé que el mercado de cables de conexión directa crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 20,2 % y el 22,4 %, impulsado por el crecimiento de las regiones en la nube, los centros de formación en IA y el despliegue de Ethernet de 400G a 800G. La región destaca por sus inversiones en hiperescala, un sólido ecosistema de redes y la temprana adopción de conexiones eficientes a nivel de rack.
Análisis y perspectivas del mercado de cables de conexión directa
- América del Norte representó entre el 33 % y el 37 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 20,2 % y el 22,4 % durante el período 2026-2034, gracias al apoyo de la nube a hiperescala, los centros de datos de IA y los ciclos de renovación de redes.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica y estaba creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 20,5 % y el 22,7 %, impulsada por los campus en la nube y las actualizaciones de la infraestructura de conmutación.
- Europa representó entre el 18 % y el 22 % de la cuota de mercado en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) de entre el 18,8 % y el 20,6 %, con Alemania, el Reino Unido, Francia, los Países Bajos e Irlanda a la cabeza de los despliegues.
- La región de Asia-Pacífico acaparó entre el 34 % y el 38 % de la cuota de mercado en 2025 y está experimentando un crecimiento anual compuesto de entre el 22,4 % y el 24,6 %, liderado por China, Japón, Corea del Sur, India, Singapur y Australia.
- El segmento más grande, el de los cables de cobre de conexión directa, representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 19,8 % y el 21,5 %, gracias a las ventajas de coste y latencia en trayectos cortos.
- El segmento de alto crecimiento de cables ópticos activos representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 22,6 % y el 24,8 %, impulsado por mayores distancias entre bastidores y redes de IA densas.
- Empresas clave analizadas en detalle : 3M Company, Arista Networks, Inc., Cisco Systems, Inc., Hitachi, Ltd., Juniper Networks, Inc., Molex, LLC, Nexans SA, Panduit Corp., TE Connectivity Ltd. y Tripp Lite by Eaton.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La innovación tecnológica ha transformado el mercado de cables de conexión directa, pasando de conexiones de servidor de 10G y 40G a conectores de 100G, 200G, 400G y 800G que se integran perfectamente en redes de conmutación más densas. Las tendencias de fabricación se han visto influenciadas por la integridad de la señal en conectores twinax, el blindaje y el rendimiento a diferentes temperaturas, la codificación EEPROM, la interoperabilidad en las pruebas y la gestión del radio de curvatura. A medida que las configuraciones de rack incorporan cada vez más GPU, los fabricantes diseñan conjuntos de cobre y fibra óptica con un menor consumo energético, una cualificación más rápida y una instalación más sencilla.
Los futuros motores de crecimiento provendrán del desarrollo de regiones en la nube, infraestructuras de telecomunicaciones de vanguardia, centros de datos nacionales y programas de infraestructura de IA. Se invertirá en despliegues rápidos, kits de conectores precalificados y formatos de conectores más ágiles. Las regulaciones favorables en materia de localización de datos e infraestructura digital eficiente beneficiarán a quienes puedan demostrar fiabilidad, cumplimiento normativo y rendimiento.
Alcance del informe de mercado de cables de conexión directa
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.160 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 91 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 21,17% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cables de conexión directa
La demanda de DAC y AOC depende de la actualización del ancho de banda, el entrenamiento de modelos de IA, la migración a la nube y las aplicaciones que consumen muchos recursos. DAC y AOC ofrecen un mejor rendimiento de latencia que los módulos y latiguillos individuales. Su cadena de valor incluye cables de cobre, conjuntos de fibra óptica, jaulas de conectores, fabricantes de conmutadores, compradores de organizaciones de hiperescala, distribuidores e integradores de sistemas que validan cada cable según su compatibilidad con el firmware del equipo y la velocidad del puerto.
Los fundamentos del mercado siguen estando determinados por la disponibilidad de cable de cobre, la capacidad de los componentes ópticos, las soluciones de semiconductores de sincronización, la terminación precisa y la solidez de las capacidades de fabricación regionales. Los grandes clientes requieren cada vez más cables codificados con opciones de derivación, además de certificación para puertos QSFP, SFP, CXP, Cx4, CFP y CDFP.
El análisis del mercado de cables de conexión directa revela una competencia centrada en aspectos como la interoperabilidad, el rendimiento de la señal, el coste por puerto, la certeza de los plazos de entrega y la próxima generación de Ethernet. El hardware de red, los conjuntos de cables y las plataformas de conectividad estructurada impulsan la adquisición de cables de conexión directa por parte de empresas como Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, TE Connectivity Ltd. y Panduit Corp. Nexans SA, 3M Company, Hitachi, Ltd. y Tripp Lite by Eaton ofrecen diversidad en las rutas de cableado, electrónica e infraestructura.
La inversión se destinará a cables compatibles con la arquitectura 800G, cableado de cobre activo, mayor alcance de la tecnología óptica y proximidad de la cadena de suministro regional a implementaciones a hiperescala. Para alcanzar el éxito, se requiere una compatibilidad probada de la plataforma, un rendimiento térmico óptimo en racks de alta densidad y la capacidad de implementar rápidamente clústeres de IA. Los cables de proveedores que cuenten con ingeniería y disponibilidad para la distribución tendrán una ventaja competitiva.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cables de conexión directa: Perspectivas estratégicas
Perspectivas regionales
Mercado de cables de conexión directa en Norteamérica
América del Norte representó entre el 33 % y el 37 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 20,2 % y el 22,4 % hasta 2034. La cuota de mercado de los cables de conexión directa (DAC) se ve impulsada por los campus de hiperescala, los clústeres aceleradores de IA, las zonas de disponibilidad en la nube y la modernización de los centros de datos empresariales. Los operadores prefieren los DAC para enlaces cortos en la parte superior del rack porque reducen el consumo de energía y simplifican el aprovisionamiento de puertos.
La región se beneficia de importantes proveedores de equipos de red, ecosistemas de diseño de semiconductores y la temprana adopción de Ethernet de 400G y 800G. Canadá contribuye mediante regiones en la nube y la expansión de la coubicación, mientras que México apoya la fabricación de productos electrónicos y la deslocalización cercana. El crecimiento se ve limitado por los ciclos de cualificación, pero los plazos urgentes para la infraestructura de IA están acortando los periodos de adquisición.
Mercado de cables de conexión directa en EE. UU.
En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 20,5 % y el 22,7 %. Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, Panduit Corp., TE Connectivity Ltd. y Tripp Lite by Eaton mantienen una sólida relevancia en el mercado de la nube, las redes, los centros de datos y las instalaciones empresariales.
Las tendencias de aplicación incluyen enlaces ascendentes para servidores GPU, conmutación spine-leaf, redes de almacenamiento, enrutamiento de telecomunicaciones y laboratorios de computación de alto rendimiento. Los compradores estadounidenses priorizan la compatibilidad codificada, las matrices de cableado aprobadas por el proveedor y los plazos de entrega cortos para grandes salas de datos. La mayor demanda proviene de clústeres de IA, donde cientos de enlaces cortos por rack hacen que la densidad del cableado, el flujo de aire y el radio de curvatura sean cruciales para el funcionamiento.
Mercado europeo de cables de conexión directa
Europa representó entre el 18 % y el 22 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 18,8 % y el 20,6 %. Alemania lidera el sector gracias a la nube industrial, la informática automotriz y el despliegue de centros de datos empresariales. El Reino Unido aprovecha su red de servicios financieros y su capacidad en inteligencia artificial. La conectividad en la nube, la conectividad submarina, la coubicación y la modernización de las telecomunicaciones impulsan el crecimiento en Francia, los Países Bajos, Irlanda, Italia y España.
Las compras europeas se centran en la eficiencia energética, el cumplimiento de la normativa RoHS, la trazabilidad de la cadena de suministro y la soberanía de los datos. Los centros de datos urbanos pueden preferir los centros de operaciones aéreas (AOC), donde el enrutamiento del cableado y la gestión del peso resultan más complejos que en las instalaciones de nueva construcción. El crecimiento se gestiona con cautela debido a la limitada disponibilidad de energía, si bien la transformación digital impulsada por los gobiernos y la migración a la nube corporativa siguen impulsando las actualizaciones de cableado de alta velocidad.
Mercado de cables de conexión directa en APAC
La participación de la región de Asia Pacífico se situó entre el 34 % y el 38 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 22,4 % al 24,6 %. China domina debido a la magnitud de la computación en la nube, las telecomunicaciones, la inteligencia artificial y la fabricación de productos electrónicos; Japón y Corea del Sur se centran en centros de datos de alta fiabilidad; India, Singapur y Australia incorporan regiones de nube y servicios de coubicación.
Existen políticas favorables relacionadas con la infraestructura digital, el ecosistema de semiconductores y la red de retorno 5G. El mercado de cables de conexión directa en la región Asia-Pacífico se ve favorecido por la proximidad a la fabricación de componentes y la rápida construcción de instalaciones a hiperescala, si bien las restricciones a la exportación y la certificación de plataformas influyen en las opciones de abastecimiento.
Mercado de cables de conexión directa en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 19,4 % y el 21,2 %, gracias a las inversiones de Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y el resto de la región en centros de datos, redes de telecomunicaciones, ciudades inteligentes y gobierno digital. Los Emiratos Árabes Unidos lideran la colocación de alta densidad, mientras que Arabia Saudita impulsa la demanda mediante iniciativas de nube soberana e inteligencia artificial.
La adopción regional está vinculada a una infraestructura digital con alta disponibilidad de energía, puntos de aterrizaje de cables submarinos y la migración a la nube empresarial. Los proyectos suelen requerir una planificación de suministro rigurosa, ya que el cableado de alta velocidad debe ser compatible con los conmutadores y servidores importados. El crecimiento sigue estando impulsado por proyectos, pero las especificaciones de los centros de datos de alta gama permiten el uso de conjuntos DAC y AOC de mayor valor.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 20,8 % y el 22,9 % durante el periodo 2026-2034, dado que el mercado de cables de conexión directa abarca desde la economía del cobre hasta el alcance de la fibra óptica. Las decisiones de adquisición dependen de la distancia del enlace, la velocidad del puerto, el flujo de aire, el presupuesto de energía y la interoperabilidad. Los conjuntos de cobre predominan en los enlaces cortos dentro del rack, mientras que los conjuntos ópticos activos permiten rutas más largas, ligeras y flexibles.
- Los cables de cobre de conexión directa siguen siendo la base del volumen porque ofrecen baja latencia, bajo consumo de energía y menor coste para enlaces cortos entre conmutadores y servidores, entre conmutadores y entre sistemas de almacenamiento.
- Los cables ópticos activos adquieren importancia estratégica cuando las velocidades más altas, los tramos de rack más largos, el menor volumen del cable y el mejor flujo de aire compensan el precio superior al de los conjuntos de cobre.
Factor de forma
Se prevé que el factor de forma crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 21,0 % y el 23,2 % durante el período 2026-2034, a medida que los ciclos de renovación de equipos modifiquen los requisitos de densidad y velocidad de los puertos. Los formatos QSFP y SFP siguen siendo fundamentales en los centros de datos y las redes empresariales, mientras que los formatos CXP, Cx4, CFP y CDFP se adaptan a aplicaciones específicas heredadas, de telecomunicaciones o de alta densidad donde la compatibilidad y el momento de la actualización son cruciales.
- QSFP lidera la conmutación de alta velocidad gracias a su densidad compacta, su flexibilidad de conexión y la migración de 100G a 800G, lo que lo convierte en un elemento central de las redes hiperescalables y de IA.
- La tecnología SFP sigue siendo esencial en entornos empresariales de acceso, telecomunicaciones y almacenamiento, donde las velocidades de puerto más bajas, las interfaces compactas y la amplia compatibilidad con los equipos mantienen la demanda.
- CXP presta servicios a sistemas informáticos selectos de alta densidad y alto rendimiento, donde las rutas de datos paralelas y la compatibilidad con la arquitectura heredada siguen influyendo en la adquisición de equipos de reemplazo.
- Cx4 sigue utilizándose en instalaciones antiguas de InfiniBand y Ethernet donde el mantenimiento, las piezas de repuesto y la planificación controlada de la migración permiten satisfacer una demanda limitada pero necesaria.
- CFP aborda los entornos de telecomunicaciones y de nivel operador donde las interfaces ópticas y eléctricas heredadas requieren un cableado fiable durante la modernización gradual de la red.
- CDFP admite aplicaciones especializadas de alta densidad donde la conectividad compacta de múltiples carriles y la cualificación específica del equipo son más importantes que el volumen de mercado general.
Usuario final
Se prevé que el número de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 21,2 % y el 23,5 % durante el periodo 2026-2034, a medida que las redes, las telecomunicaciones, el almacenamiento de datos y los centros de computación de alto rendimiento aumenten el ancho de banda por rack. La demanda es mayor donde el número de puertos crece más rápido que el espacio físico, lo que convierte a los ensamblajes preterminados, validados y de bajo consumo energético en un elemento fundamental de la planificación de la infraestructura.
- Las redes utilizan estos ensamblajes para matrices de conmutación, redes troncales empresariales y arquitecturas leaf-spine en la nube, donde la latencia predecible y la economía de los puertos determinan las decisiones de adquisición.
- Las telecomunicaciones dependen de interconexiones compactas para el enrutamiento, el transporte, la computación perimetral y la infraestructura 5G, donde la fiabilidad y la cualificación de los equipos son fundamentales.
- El almacenamiento de datos requiere enlaces de alto rendimiento y baja latencia entre servidores, matrices y conmutadores de almacenamiento, especialmente a medida que se expanden las cargas de trabajo de análisis e inteligencia artificial.
- Los centros de computación de alto rendimiento priorizan la integridad de la señal, el cableado denso y la baja latencia, ya que los clústeres de simulación, entrenamiento de IA e investigación dependen de una comunicación eficiente entre nodos.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Redes de contactos |
Alto |
Espina de hoja |
Maduro |
|
Telecomunicaciones |
Medio |
Núcleo de borde |
Escalada |
|
Almacenamiento de datos |
Medio |
Tejido NVMe |
Escalada |
|
Centros de computación de alto rendimiento |
Alto |
Clústeres de IA |
Escalada |
|
Otros |
Bajo |
Enlaces especiales |
Emergente |
Factores de crecimiento del mercado de cables de conexión directa y análisis de su impacto
Los centros de datos de IA multiplican la demanda de interconexión de corto alcance.
El clúster de entrenamiento para IA requiere GPU, tarjetas de interfaz de red, conmutadores de rack y sistemas de almacenamiento con alta conectividad. Cada rack puede tener muchas más conexiones de alto rendimiento que los servidores empresariales convencionales; por lo tanto, el cableado se convierte en un factor limitante en comparación con un simple complemento a la infraestructura. Estos cambios se reflejan claramente en las tendencias de compra: las organizaciones adquieren conjuntos certificados en grandes cantidades, solicitan radios de curvatura más pequeños y priorizan la circulación del aire. Si bien los DAC son la opción preferida para interconexiones cortas debido a su menor consumo de energía y menor latencia, los AOC se presentan como la solución para conexiones más largas y sensibles al peso.
La migración de velocidad Ethernet aumenta el valor de calificación del cable.
El cambio en la migración de 100G a 400G/800G complica la propuesta de valor comercial de la ingeniería de cableado debido a los crecientes desafíos asociados con la gestión de la pérdida de inserción, la diafonía, la programación de EEPROM y el rendimiento térmico. Resulta imposible tratar los conjuntos como accesorios genéricos, dado que un solo cable defectuoso puede causar problemas en todo un costoso centro de datos o un clúster de capacitación. Las implicaciones prácticas de esta tendencia migratoria incluyen una clara preferencia por los números de componentes certificados por el proveedor, la programación específica de la plataforma y los informes de prueba. Esto complica el proceso para los proveedores de bajo costo, a la vez que ofrece oportunidades para mayores márgenes a los fabricantes con terminación de alta precisión, capacidad de prueba y relaciones con proveedores de conmutadores.
La convergencia de la nube, las telecomunicaciones y el almacenamiento amplía los casos de uso.
Los proveedores de servicios en la nube, los operadores de telecomunicaciones y los arquitectos de almacenamiento están convergiendo en torno a una infraestructura distribuida de baja latencia. La computación perimetral acerca la capacidad de procesamiento a los usuarios, las redes de almacenamiento permiten el análisis en tiempo real y los núcleos de telecomunicaciones requieren enlaces compactos para el enrutamiento y el transporte de datos. Esto amplía la base de usuarios potenciales más allá de las instalaciones de hiperescala. El impacto en el mercado se traduce en una demanda diversificada en cuanto a velocidades de puerto, alcance y formatos, lo que reduce la dependencia de un único ciclo de aplicación. Los conjuntos que admiten redes, telecomunicaciones, almacenamiento de datos y centros de computación de alto rendimiento pueden adaptarse a diversos presupuestos. Los proveedores con carteras de productos amplias se encuentran en una mejor posición cuando los clientes estandarizan el cableado en implementaciones regionales de nube, perimetrales y empresariales.
Tendencias futuras del mercado de cables de conexión directa
Las arquitecturas 800G y 1.6T se convierten en puntos de referencia para la adquisición de equipos.
Las tendencias del mercado de cables de conexión directa estarán cada vez más marcadas por la transición de implementaciones de 400G a redes de producción de 800G y la planificación inicial de 1,6T. Incluso cuando los clientes sigan adquiriendo cables de 100G o 400G, los equipos de compras evaluarán si los proveedores pueden dar soporte a la próxima generación de interfaces. Este enfoque de cualificación orientado al futuro influirá en los acuerdos marco, la planificación de inventario y la selección de proveedores. Los fabricantes de cables necesitarán modelos eléctricos más precisos, un blindaje mejorado y una documentación de compatibilidad más clara. Los AOC también cobrarán importancia en aquellos casos donde las velocidades más altas reducen la longitud del cable de cobre. Los proveedores más exitosos lograrán que la migración de velocidad sea menos disruptiva para los operadores de centros de datos.
Los kits de cableado prediseñados reducen el riesgo de implementación.
Las futuras implementaciones favorecerán los kits de cableado específicos para racks y clústeres, que llegarán etiquetados, probados y adaptados a las configuraciones de conmutadores, servidores y almacenamiento. Este modelo reduce los errores de instalación y permite una rotación más rápida de los centros de IA y la nube. Los integradores especificarán cada vez más paquetes de interconexión completos en lugar de líneas de cable individuales, especialmente cuando los proyectos impliquen patrones de rack repetitivos. Los proveedores pueden diferenciarse mediante listas de materiales digitales, optimización de la longitud del cable y embalajes que simplifican la preparación en campo. Este enfoque también reduce el desperdicio, ya que el exceso de longitud de cable afecta al flujo de aire y a la facilidad de mantenimiento. Los kits prediseñados permitirán que los proveedores de cables se integren más en el diseño de la infraestructura.
Oportunidades de mercado para cables de conexión directa
Programas de actualización de clústeres de IA para compradores de hiperescala y coubicación
Las previsiones del mercado de cables de conexión directa apuntan a una importante oportunidad en los programas de actualización de clústeres de IA, donde los compradores reemplazan las redes de servidores de propósito general con arquitecturas con alta densidad de GPU. Los proveedores pueden aprovechar esta oportunidad mediante carteras validadas de DAC y AOC de 400G y 800G, conjuntos de derivación, diseños que favorecen el flujo de aire y modelos de entrega rápida. La inversión resulta más rentable cuando los proveedores ofrecen soporte de ingeniería antes de la instalación, lo que reduce las correcciones durante la puesta en marcha. Los proveedores de coubicación también necesitan paquetes estandarizados para las empresas que utilizan IA y que carecen de equipos de adquisición de hiperescala. Los fabricantes de cables que se alinean con los fabricantes de equipos originales de conmutadores, los integradores y los constructores de racks pueden convertir los ciclos de actualización de infraestructura en acuerdos de suministro recurrentes para múltiples ubicaciones.
Cadenas de suministro regionales para centros de datos soberanos y de borde
Las políticas de nube soberana, computación perimetral y localización de datos crean oportunidades para el suministro y la personalización regional del cableado. Los gobiernos, los operadores de telecomunicaciones y las empresas reguladas prefieren cada vez más el abastecimiento resiliente, los componentes trazables y el soporte local para la infraestructura digital crítica. Los proveedores pueden invertir en centros de inventario regionales, servicios de codificación y equipos técnicos que agilizan los reemplazos y los cambios de proyecto. Esta oportunidad es crucial, ya que el tiempo de entrega puede determinar si una instalación abre según lo previsto. Los proveedores que combinan la ingeniería global con el ensamblaje o la preparación de kits locales pueden reducir el riesgo logístico. La regionalización también ayuda a los clientes a gestionar las tarifas, la documentación de cumplimiento y las necesidades de servicio de emergencia.
Novedades recientes
- Julio de 2026: Molex, LLC anunció un acuerdo de suministro a largo plazo con Prysmian para ampliar la capacidad de cable de fibra óptica en EE. UU. y así impulsar el crecimiento de los centros de datos basados en IA, lo que respalda la resiliencia del suministro y acelera la expansión de las infraestructuras de sus clientes. Este acuerdo fortalece la posición de Molex en la infraestructura de interconexión de alta velocidad, ya que los operadores de hiperescala requieren un suministro confiable de conectividad óptica y de cobre.
- Enero de 2025: Siemon Company presentó conjuntos de cables de cobre de conexión directa y de cobre activo de alta densidad de 200G, 400G y 800G para aplicaciones de conmutación entre conmutadores, de conmutadores a servidores y de almacenamiento en centros de datos. La gama de productos admite conectores OSFP, QSFP-DD, QSFP, SFP-DD y SFP112, lo que permite satisfacer las necesidades de baja latencia y gestión de cables en entornos de alta densidad.
- Octubre de 2025: Arista Networks (NYSE: ANET), líder en redes para la nube e inteligencia artificial (IA), anunció hoy la próxima generación de plataformas de la serie R4 para IA, centros de datos (CD) e implementaciones de redes troncales enrutadas. La familia de enrutadores R4 ayuda a los clientes a reducir el costo total de propiedad (TCO) al tiempo que garantiza un alto rendimiento, un tiempo de finalización de tareas de IA reducido, un bajo consumo de energía y seguridad integrada. Arista permite clústeres de CD/IA de alta capacidad con un sistema R4 de 800 Gbps de alta densidad, estableciendo así un nuevo referente con la introducción de HyperPorts de 3,2 Tbps. Esto ofrece cargas de trabajo de IA distribuidas con ultra capacidad para redes distribuidas escalables y multiplanares.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -