
直接接続ケーブル市場:規模・需要・予測 2034
ダイレクトアタッチケーブル市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(ダイレクトアタッチ銅ケーブル、アクティブ光ケーブル)、フォームファクター別(QSFP、SFP、CXP、Cx4、CFP、CDFP)、エンドユーザー別(ネットワーク、電気通信、データストレージ、高性能コンピューティング(HPC)センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009585
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 05, 2026


2025年の市場規模
161億6000 万米ドル
基準年値
2034年の予測
910 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
21.17 %
成長率
対象市場
4283億 1000万米ドル
(2026年~2034年)
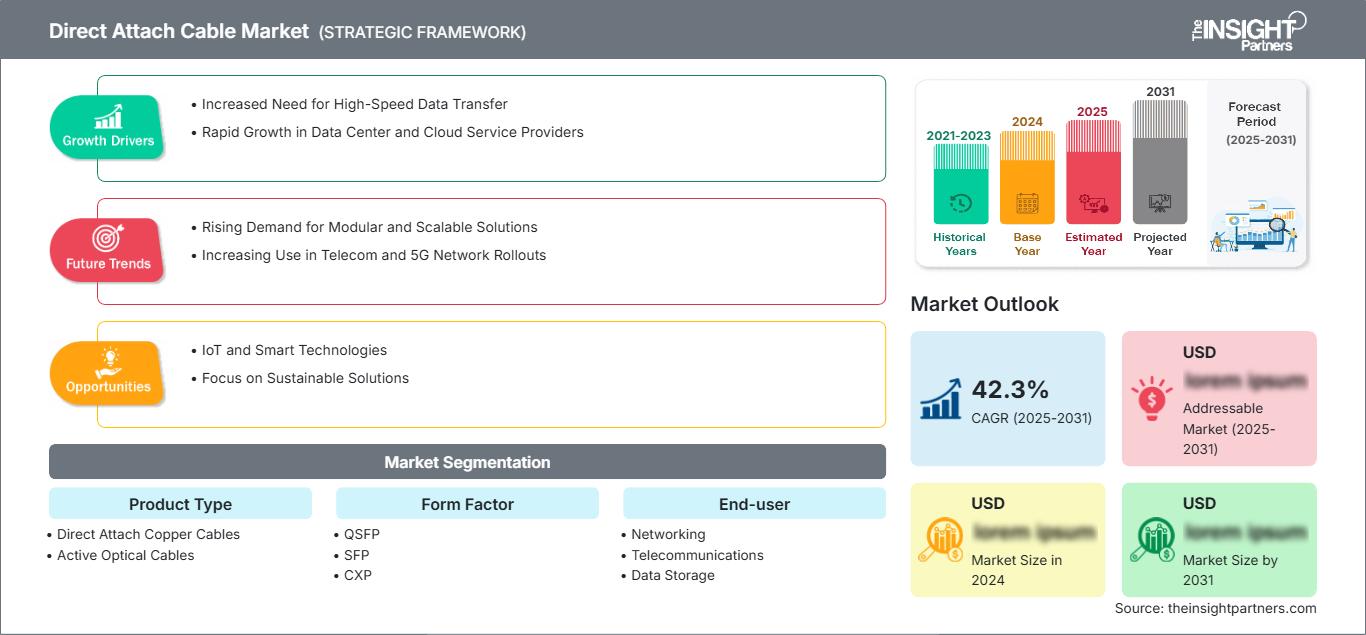
ダイレクトアタッチケーブル市場規模は、2025年には161億6,000万米ドルと推定され、2034年には910億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は21.17%となる見込みです。AIクラスター、ハイパースケールデータセンター、通信ルーティング、高性能コンピューティングソリューションなど、短距離相互接続を必要とするニーズの高まりにより、需要が増加しています。
北米では、クラウドリージョン、AIトレーニングキャンパス、400G~800Gイーサネットの導入拡大により、ダイレクトアタッチケーブル市場は年平均成長率(CAGR)20.2~22.4%で成長すると予測されています。この地域は、ハイパースケール投資、強力なネットワークエコシステム、効率的なラックレベル接続の早期導入といった特徴を備えています。
ダイレクトアタッチケーブル市場の評価と洞察
- 北米は2025年には33~37%のシェアを占め、ハイパースケールクラウド、AIデータセンター、ネットワーク更新サイクルに支えられ、2026年から2034年にかけて年平均成長率(CAGR)20.2~22.4%で成長すると予測されている。
- 米国は2025年には北米全体の78~82%を占め、クラウドキャンパスやスイッチファブリックのアップグレードに牽引され、年平均成長率(CAGR)20.5~22.7%で成長すると予測されている。
- 2025年には欧州が18~22%のシェアを占め、年平均成長率(CAGR)は18.8~20.6%で成長しており、ドイツ、英国、フランス、オランダ、アイルランドが導入をリードしている。
- アジア太平洋地域は2025年には34~38%のシェアを獲得し、中国、日本、韓国、インド、シンガポール、オーストラリアを筆頭に、年平均成長率(CAGR)22.4~24.6%で拡大すると予測されている。
- 最大のセグメントであるダイレクトアタッチ銅ケーブルは、2025年には市場シェアの58~62%を占め、短距離伝送におけるコストと遅延の優位性に支えられ、年平均成長率(CAGR)19.8~21.5%で成長すると予測されている。
- 高成長分野であるアクティブ光ケーブルは、2025年には市場シェアの38~42%を占め、ラックのスパンの延長や高密度AIファブリックの普及により、年平均成長率(CAGR)22.6~24.8%で成長すると予測されている。
- 詳細に分析された主要企業:3M社、アリスタネットワークス社、シスコシステムズ社、日立製作所、ジュニパーネットワークス社、モレックス社、ネクサンス社、パンデュイット社、TEコネクティビティ社、およびイートン傘下のトリップライト社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、ダイレクトアタッチケーブル市場は、10Gおよび40Gサーバー接続から、より高密度なスイッチファブリックに適合する100G、200G、400G、800Gコネクタへと移行しました。製造トレンドは、ツインアックスコネクタの信号完全性、シールドと温度性能、EEPROMエンコーディング、テストの相互運用性、曲げ半径管理によって形成されています。ラック構成にGPUがますます多く搭載されるようになるにつれ、メーカーは消費電力の削減、迅速な認証、容易な設置を念頭に置いて、銅線および光ファイバーアセンブリを設計しています。
今後の成長を牽引するのは、クラウドリージョン、通信エッジ施設、国家データセンター、そしてAIインフラプログラムの開発です。資金は、迅速な導入、事前認証済みのコネクタキット、そしてより高速なコネクタフォームファクタに投資されるでしょう。データローカライゼーションと効率的なデジタルインフラに関する規制面での追い風は、信頼性、コンプライアンス、そしてパフォーマンスを証明できる企業にとって有利に働くでしょう。
ダイレクトアタッチケーブル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 161億6000万米ドル |
| 2034年までの市場規模 | 910億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 21.17% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ダイレクトアタッチケーブル市場分析
DACとAOCの需要は、帯域幅のアップグレード、AIモデルのトレーニング、クラウドへの移行、およびリソースを大量に消費するアプリケーションに依存しています。DACとAOCは、個々のモジュールやパッチコードよりも優れたレイテンシー性能を提供します。そのバリューチェーンには、銅線、光ファイバーアセンブリ、コネクタケージ、スイッチメーカー、ハイパースケール組織の購入者、販売代理店、および機器のファームウェアとポート速度との互換性によって各ケーブルを検証するシステムインテグレーターが含まれます。
市場のファンダメンタルズは依然として、銅線の供給状況、光コンポーネントの性能、半導体のリタイミングソリューション、高精度な終端処理、そして地域ごとの製造能力の堅牢性によって左右されています。大口顧客は、QSFP、SFP、CXP、Cx4、CFP、CDFPポートに対応した認証に加え、ブレークアウトオプションを備えたコード化ケーブルをますます必要としています。
ダイレクトアタッチケーブル市場の分析によると、競争は相互運用性、信号性能、ポートあたりのコスト、リードタイムの確実性、次世代イーサネットといった問題を中心に展開しています。ネットワークハードウェア、ケーブルアセンブリ、構造化接続プラットフォームは、Cisco Systems, Inc.、Arista Networks, Inc.、Juniper Networks, Inc.、Molex, LLC、TE Connectivity Ltd.、Panduit Corp.などの企業によるダイレクトアタッチケーブルの調達を促進しています。Nexans SA、3M Company、Hitachi, Ltd.、Tripp Lite by Eatonは、ケーブル、電子機器、インフラストラクチャのルートにおいて多様性を提供しています。
投資は、800Gアーキテクチャをサポートするケーブル、アクティブ銅線ケーブル、光技術の普及拡大、ハイパースケール展開への地域的なサプライチェーンの近接性などに向けられる。成功のためのポジショニングには、プラットフォームの互換性、高密度ラックにおける熱性能、そしてAIクラスターを迅速に展開できる能力が不可欠である。エンジニアリングと流通の両方の能力を備えたベンダーのケーブルが優位に立つだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ダイレクトアタッチケーブル市場:戦略的洞察
地域別分析
北米ダイレクトアタッチケーブル市場
北米は2025年に33~37%のシェアを占め、2034年まで年平均成長率(CAGR)20.2~22.4%で成長すると予測されています。ダイレクトアタッチケーブル市場のシェアは、ハイパースケールキャンパス、AIアクセラレータクラスター、クラウド可用性ゾーン、エンタープライズデータセンターの近代化によって支えられています。通信事業者は、消費電力を削減し、ポートプロビジョニングを簡素化できるため、短いトップオブラックリンクにDACを好んで使用します。
この地域は、主要なネットワーク機器ベンダー、半導体設計エコシステム、そして400Gおよび800Gイーサネットの早期導入といった恩恵を受けている。カナダはクラウドリージョンとコロケーションの拡大を通じて貢献し、メキシコは電子機器製造とニアショアリングを支援している。成長は資格認定サイクルによって制約されているが、AIインフラの緊急なスケジュールにより調達期間が短縮されている。
米国ダイレクトアタッチケーブル市場
2025年には、米国が北米市場の78~82%を占め、年平均成長率(CAGR)は20.5~22.7%と予測されています。Cisco Systems, Inc.、Arista Networks, Inc.、Juniper Networks, Inc.、Molex, LLC、Panduit Corp.、TE Connectivity Ltd.、およびTripp Lite by Eatonは、クラウド、ネットワーキング、コロケーション、およびエンタープライズ施設において、強力なチャネル関連性を維持しています。
アプリケーションのトレンドとしては、GPUサーバーのアップリンク、スパインリーフスイッチング、ストレージファブリック、通信ルーティング、高性能コンピューティングラボなどが挙げられます。米国のバイヤーは、大規模データセンター向けに、コード化された互換性、ベンダー承認済みのケーブルマトリックス、短いリードタイムを重視しています。最も強い需要はAIクラスターから来ており、ラックあたり数百もの短いリンクが存在するため、ケーブル密度、エアフロー、曲げ半径が運用上重要となります。
欧州ダイレクトアタッチケーブル市場
欧州は2025年には全体の18~22%を占め、年平均成長率(CAGR)は18.8%~20.6%と予測されている。ドイツは産業用クラウド、車載コンピューティング、エンタープライズデータセンターの導入を背景に、この分野を牽引している。英国は金融サービスネットワークと人工知能(AI)の能力を活用している。フランス、オランダ、アイルランド、イタリア、スペインでは、クラウドリージョン、海底ケーブル接続、コロケーション、通信事業者の近代化が成長を牽引している。
欧州における調達は、電力効率、RoHS指令への準拠、サプライチェーンのトレーサビリティ、データ主権に重点を置いている。都市部のデータセンターでは、ケーブル配線や重量管理が新規建設施設よりも困難になるAOC(アクセス制御オフィス)が好まれる傾向がある。電力供給の制約があるため、成長は慎重に管理されているが、政府によるデジタル変革や企業のクラウド移行により、高速ケーブルのアップグレードは引き続き推進されている。
アジア太平洋地域ダイレクトアタッチケーブル市場
アジア太平洋地域のシェアは2025年には34~38%の範囲にあり、年平均成長率(CAGR)は22.4~24.6%で成長すると予測されている。中国はクラウドコンピューティング、通信、AI、電子機器製造の規模の大きさから優位を占めており、日本と韓国は高信頼性データセンターに注力している。インド、シンガポール、オーストラリアはクラウドリージョンとコロケーションを追加している。
デジタルインフラ、半導体エコシステム、5Gバックホールに関連する有利な政策が存在する。アジア太平洋地域のダイレクトアタッチケーブル市場は、製造部品への近接性とハイパースケール施設の迅速な建設によって有利な状況にあるが、輸出規制やプラットフォーム認証が調達先の選択に影響を与える。
中東・アフリカ地域におけるダイレクトアタッチケーブル市場
中東・アフリカ地域は、サウジアラビア、アラブ首長国連邦、南アフリカ、その他の中東・アフリカ諸国がデータセンター、通信コア、スマートシティ、デジタル政府に投資していることから、年平均成長率(CAGR)19.4~21.2%で成長すると予測されている。アラブ首長国連邦は高密度コロケーションをリードしており、サウジアラビアは国家主導のクラウドおよびAIイニシアチブを通じて需要を拡大している。
地域的な普及は、エネルギー豊富なデジタルインフラ、海底ケーブル陸揚げ地点、そして企業のクラウド移行と密接に関連しています。高速ケーブルは輸入スイッチやサーバーと互換性を持たせる必要があるため、プロジェクトには綿密な供給計画が不可欠です。成長は依然としてプロジェクト主導型ですが、プレミアムデータセンター仕様は、より高付加価値のDACおよびAOCアセンブリを支えています。
セグメンテーション分析
製品タイプ
製品タイプ別では、ダイレクトアタッチケーブル市場が銅線の経済性と光ファイバーの到達距離を包含する範囲に拡大するにつれ、2026年から2034年にかけて年平均成長率(CAGR)20.8~22.9%で成長すると予測されています。調達の決定は、リンク距離、ポート速度、エアフロー、電力バジェット、相互運用性に依存します。銅線アセンブリはラック内の短いリンクで主流となっていますが、アクティブ光ファイバーアセンブリは、より長く、軽量で、柔軟性の高い経路をサポートします。
- ダイレクトアタッチ銅ケーブルは、低遅延、低消費電力、低コストを実現できるため、スイッチとサーバー間、スイッチ間、ストレージ間の短距離リンクにおいて、依然として主流の基盤となっています。
- アクティブ光ケーブルは、高速性、ラックの拡張性、ケーブルの小型化、および通気性の向上といった利点が、銅製ケーブルに比べて価格面での優位性を上回る場合に、戦略的に重要な役割を果たす。
フォームファクター
機器のリフレッシュサイクルに伴いポート密度と速度の要件が変化するため、フォームファクターは2026年から2034年にかけて年平均成長率(CAGR)21.0~23.2%で成長すると予測されています。QSFPとSFPはデータセンターやエンタープライズネットワークにおいて引き続き中心的な役割を担いますが、CXP、Cx4、CFP、CDFPは、互換性とアップグレードのタイミングが重要な特定のレガシー、通信、または高密度アプリケーションに対応します。
- QSFPは、コンパクトな密度、ブレークアウトの柔軟性、100Gから800Gへの移行といった特長により、ハイパースケールおよびAIネットワークファブリックの中核を担う高速スイッチング技術として、業界をリードしています。
- SFPは、低速なポート速度、コンパクトなインターフェース、幅広い機器互換性といった利点が需要を支えている企業アクセス、通信、ストレージ環境において、依然として不可欠な存在である。
- CXPは、並列データパスとレガシーアーキテクチャとの互換性が交換調達に影響を与え続ける、特定の高密度・高性能コンピューティングシステム向けにサービスを提供しています。
- Cx4は、保守、予備部品、および管理された移行計画によって限定的ではあるが必要な需要を支えている、旧型のInfiniBandおよびイーサネット設備において引き続き使用されています。
- CFPは、段階的なネットワーク近代化の際に、従来の光インターフェースや電気インターフェースに信頼性の高いケーブル接続が必要となる通信事業者およびキャリアグレードの環境に対応します。
- CDFPは、広範な市場規模よりも、コンパクトなマルチレーン接続と機器固有の認証が重要な、ニッチな高密度アプリケーションをサポートします。
エンドユーザー
エンドユーザー市場は、ネットワーク、通信、データストレージ、高性能コンピューティングセンターにおけるラックあたりの帯域幅の増加に伴い、2026年から2034年にかけて年平均成長率(CAGR)21.2~23.5%で成長すると予測されています。ポート数の増加率が床面積の増加率を上回る地域で需要が最も高く、そのため、事前終端処理済み、検証済み、電力効率の高いアセンブリがインフラ計画の中核を成すものとなっています。
- ネットワーク分野では、これらのアセンブリはスイッチファブリック、エンタープライズバックボーン、クラウドリーフスパインアーキテクチャなどに使用され、予測可能な遅延とポートの経済性が調達の決め手となる。
- 通信分野では、ルーティング、伝送、エッジコンピューティング、5Gインフラストラクチャなどにおいて、信頼性と機器の認定が極めて重要となるため、小型の相互接続機器が不可欠である。
- データストレージには、特に分析やAIのワークロードが拡大するにつれて、サーバー、アレイ、ストレージスイッチ間の高スループットかつ低遅延のリンクが必要となる。
- 高性能コンピューティングセンターでは、シミュレーション、AIトレーニング、研究クラスターが効率的なノード間通信に依存するため、信号の完全性、高密度なケーブル配線、低遅延を優先します。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
ネットワーキング |
高い |
葉の棘 |
成熟した |
|
電気通信 |
中くらい |
エッジコア |
スケーリング |
|
データストレージ |
中くらい |
NVMeファブリック |
スケーリング |
|
高性能コンピューティングセンター |
高い |
AIクラスター |
スケーリング |
|
その他 |
低い |
特別リンク |
新興 |
ダイレクトアタッチケーブル市場の成長要因と影響分析
AIデータセンターが短距離相互接続の需要を増大させる
AI のトレーニング クラスターには、高度に接続された GPU、ネットワーク インターフェイス カード、トップ オブラック スイッチ、およびストレージ システムが必要です。各ラックには、通常のエンタープライズ サーバーよりもはるかに多くの高性能接続が備わっているため、ケーブル配線はインフラストラクチャへの単純な追加とは異なり、制限要因となります。これらの変化は購買動向に明確に表れており、組織は認証済みのアセンブリを大量に購入し、曲げ半径を小さくし、空気循環を重視しています。DAC は消費電力とレイテンシが低いため、短い相互接続には好ましい選択肢ですが、AOC はより長く、重量に敏感な接続に対する解決策となります。
イーサネット速度の移行により、ケーブルの認定価値が上昇する
100Gから400G/800Gへの移行に伴い、挿入損失、クロストーク、EEPROMプログラミング、熱性能の管理に関する課題が増加するため、ケーブルエンジニアリングのビジネス価値提案は複雑化しています。ケーブル1本に不具合があると、高価なデータセンター全体やトレーニングクラスターに問題が発生する可能性があるため、アセンブリを汎用アクセサリとして扱うことは不可能になります。この移行傾向の実際的な影響としては、ベンダー認定部品番号、プラットフォーム固有のプログラミング、およびテストレポートに対する明確な優先順位付けが挙げられます。これは、低コストベンダーにとってはプロセスを複雑にする一方で、高精度な終端処理、テスト能力、およびスイッチベンダーとの良好な関係を持つメーカーにとっては、より高い利益率を得る機会となります。
クラウド、通信、ストレージの融合により、ユースケースが拡大
クラウドプロバイダー、通信事業者、ストレージアーキテクトは、分散型で低遅延のインフラストラクチャを中心に収束しつつあります。エッジコンピューティングはコンピューティングをユーザーにより近づけ、ストレージファブリックはリアルタイム分析をサポートし、通信コアはルーティングおよび伝送機器用のコンパクトなリンクを必要とします。これにより、ハイパースケール施設を超えて、対象範囲が拡大します。市場への影響としては、ポート速度、到達距離、フォームファクタにわたる需要の多様化が挙げられ、単一のアプリケーションサイクルへの依存度が低下します。ネットワーク、通信、データストレージ、高性能コンピューティングセンターをサポートするアセンブリは、さまざまな予算に対応できます。顧客が地域クラウド、エッジ、エンタープライズ展開全体でケーブル配線を標準化する場合、幅広いポートフォリオを持つベンダーは有利な立場にあります。
ダイレクトアタッチケーブル市場の将来動向
800Gおよび1.6Tアーキテクチャが調達の基準点となる
ダイレクトアタッチケーブル市場の動向は、400G展開から800G本番ネットワークへの移行、そして初期の1.6T計画によってますます大きく左右されるでしょう。顧客が100Gまたは400Gケーブルを購入し続ける場合でも、調達チームはベンダーが次世代インターフェースをサポートできるかどうかを評価しています。この将来を見据えた認証アプローチは、フレームワーク契約、在庫計画、サプライヤー選定に影響を与えます。ケーブルメーカーは、より厳密な電気モデル、改良されたシールド、そしてより明確な互換性ドキュメントを必要とします。高速化によって銅線の到達距離が短くなる場合、AOCも注目を集めるでしょう。最終的に選ばれるベンダーは、データセンター事業者にとって速度移行による混乱を最小限に抑えるでしょう。
事前設計済みのケーブルキットにより、導入リスクが軽減されます。
今後の導入では、スイッチ、サーバー、ストレージ構成に合わせてラベル付け、テスト、マッチングされたラック固有およびクラスタ固有のケーブルキットが好まれるようになるでしょう。このモデルは、設置エラーを減らし、AIおよびクラウドホールの迅速なターンアラウンドをサポートします。インテグレーターは、特にプロジェクトでラックパターンが繰り返される場合、個々のケーブルラインではなく、完全な相互接続パッケージを指定するようになるでしょう。サプライヤーは、デジタル部品表、ケーブル長の最適化、現場での設置を簡素化するパッケージングによって差別化を図ることができます。このアプローチは、ケーブル長が長すぎるとエアフローと保守性に影響するため、無駄も削減します。プレエンジニアリングキットにより、ケーブルベンダーはインフラストラクチャ設計にさらに深く関わるようになるでしょう。
ダイレクトアタッチケーブルの市場機会
ハイパースケールおよびコロケーション購入者向けAIクラスタ刷新プログラム
ダイレクトアタッチケーブル市場の予測によると、AIクラスタのリフレッシュプログラムにおいて、購入者が汎用サーバーネットワークをGPUを高密度に搭載したアーキテクチャに置き換えることで、大きなビジネスチャンスが生まれています。ベンダーは、検証済みの400Gおよび800G DACとAOCのポートフォリオ、ブレークアウトアセンブリ、エアフローに配慮した設計、迅速な納品モデルなどを活用することで、この機会を捉えることができます。投資のメリットは、設置前にサプライヤーがエンジニアリングサポートを提供し、試運転中の手戻りを減らすことで最大限に発揮されます。コロケーションプロバイダーは、ハイパースケール調達チームを持たないエンタープライズAIテナント向けに、標準化されたバンドルも必要としています。スイッチOEM、インテグレーター、ラックビルダーと連携するケーブルメーカーは、インフラストラクチャのリフレッシュサイクルを、複数拠点にわたる継続的な供給契約へと転換することができます。
ソブリンデータセンターおよびエッジデータセンター向け地域サプライチェーン
国家レベルのクラウド、エッジコンピューティング、データローカライゼーション政策は、地域ごとのケーブル供給とカスタマイズの機会を生み出しています。政府、通信事業者、規制対象企業は、重要なデジタルインフラストラクチャにおいて、回復力のある調達、追跡可能なコンポーネント、および現地サポートをますます重視するようになっています。サプライヤーは、地域ごとの在庫拠点、コーディングサービス、および交換やプロジェクト変更を迅速化する技術チームに投資することができます。リードタイムは施設の予定通りの開設を左右するため、この機会は行動志向型です。グローバルなエンジニアリングと現地での組み立てまたはキット化を組み合わせられるベンダーは、物流リスクを軽減できます。また、地域化は、顧客が関税、コンプライアンス文書、および緊急サービスニーズを管理する上でも役立ちます。
最近の動向
- 2026年7月:Molex, LLCは、AI主導のデータセンターの成長に対応するため、米国における光ファイバーケーブルの供給能力を拡大する長期供給契約をPrysmianと締結したことを発表しました。この契約は、供給の安定性と顧客の迅速な構築を支援するものです。ハイパースケール事業者が信頼性の高い光および銅線接続の供給を必要とする中、この契約によりMolexの高速相互接続インフラにおける地位が強化されます。
- 2025年1月:シーモン社は、データセンターのスイッチ間、スイッチとサーバー間、およびストレージ用途向けに、高密度200G、400G、および800Gのダイレクトアタッチ銅線およびアクティブ銅線ケーブルアセンブリを発表しました。この製品群は、OSFP、QSFP-DD、QSFP、SFP-DD、およびSFP112コネクタをサポートし、高密度環境における低遅延とケーブル管理のニーズに対応します。
- 2025年10月:クラウドおよび人工知能(AI)ネットワーキングのリーダーであるArista Networks(NYSE:ANET)は本日、AI、データセンター(DC)、およびルーテッドバックボーン展開向けの次世代R4シリーズプラットフォームを発表しました。R4ルーターファミリーは、高性能、AIジョブ完了時間の短縮、低消費電力、および統合セキュリティを確保しながら、顧客の総所有コスト(TCO)を削減するのに役立ちます。Aristaは、高密度800Gbps R4システムで大容量DC/AIクラスタを実現し、3.2Tbps HyperPortの導入により新たなベンチマークを確立します。これにより、分散スケールアクロスおよびマルチプレーンネットワーキングのための超大容量で分散AIワークロードを提供します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -