
Marché des câbles à connexion directe : taille, part de marché et prévisions 2034
Taille et prévisions du marché des câbles à connexion directe (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (câbles en cuivre à connexion directe, câbles optiques actifs) ; par facteur de forme (QSFP, SFP, CXP, CX4, CFP, CDFP) ; par utilisateur final (réseaux, télécommunications, stockage de données, centres de calcul haute performance (HPC), autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009585
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 05, 2026


Taille du marché en 2025
16,16 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
91 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
21,17 %
taux de croissance
Marché adressable
428,31 milliards de dollars américains
(2026-2034)
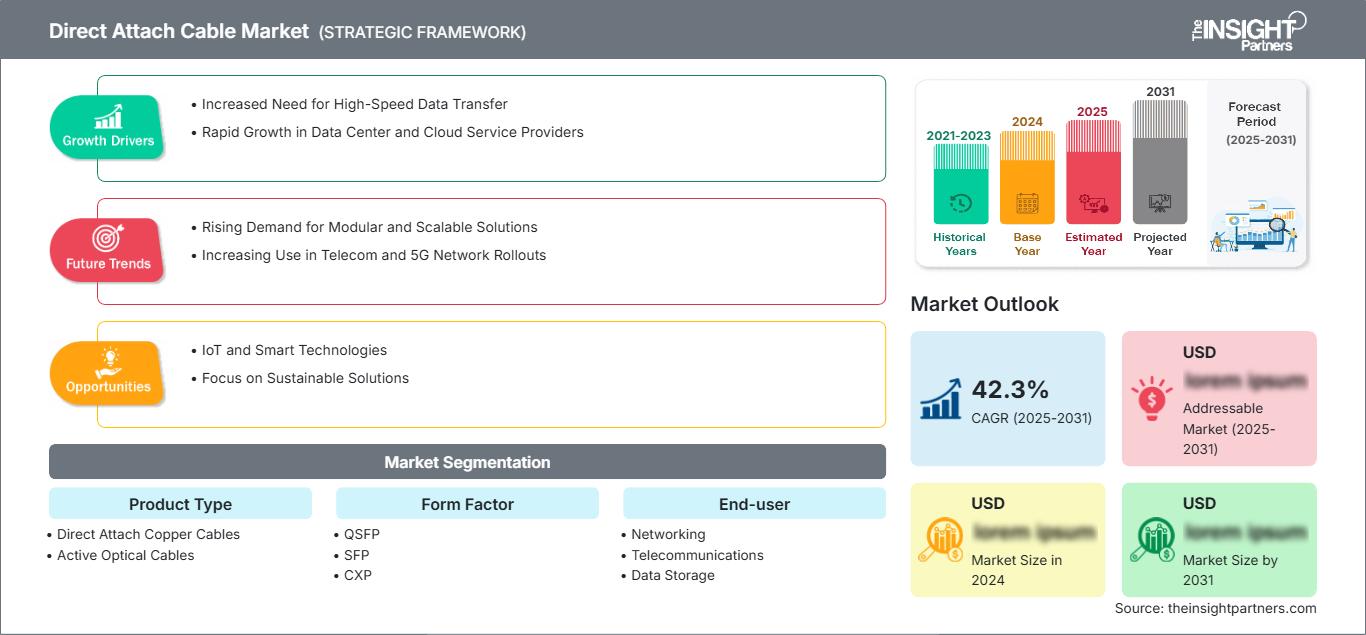
Le marché des câbles à connexion directe était estimé à 16,16 milliards de dollars américains en 2025 et devrait atteindre 91 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 21,17 % entre 2026 et 2034. Cette croissance est alimentée par le besoin croissant de clusters d'IA, de centres de données hyperscale, de routage télécom et de solutions de calcul haute performance nécessitant une interconnexion à courte portée.
En Amérique du Nord, le marché des câbles à connexion directe devrait connaître une croissance annuelle composée (TCAC) comprise entre 20,2 % et 22,4 %, portée par le développement des infrastructures cloud, des centres de formation en intelligence artificielle et le déploiement de l'Ethernet 400G à 800G. La région bénéficie d'investissements massifs dans les infrastructures hyperscale, d'un écosystème réseau performant et d'une adoption précoce des connexions efficaces au niveau des racks.
Analyse et perspectives du marché des câbles à connexion directe
- L'Amérique du Nord détenait une part de marché de 33 à 37 % en 2025 et connaît une croissance annuelle composée de 20,2 à 22,4 % entre 2026 et 2034, soutenue par le cloud hyperscale, les centres de données d'IA et les cycles de renouvellement du réseau.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 20,5 à 22,7 %, tirée par les campus cloud et les mises à niveau des infrastructures de commutation.
- L'Europe représentait une part de 18 à 22 % en 2025 et progresse à un TCAC compris entre 18,8 et 20,6 %, l'Allemagne, le Royaume-Uni, la France, les Pays-Bas et l'Irlande étant en tête des déploiements.
- La région Asie-Pacifique a capté une part de marché de 34 à 38 % en 2025 et connaît une croissance annuelle composée de 22,4 à 24,6 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde, Singapour et l'Australie.
- Le segment le plus important, celui des câbles en cuivre à connexion directe, détenait une part de marché de 58 à 62 % en 2025 et connaît une croissance annuelle composée de 19,8 à 21,5 %, soutenue par les avantages liés aux coûts et à la latence réduits pour les courtes distances.
- Le segment à forte croissance des câbles optiques actifs détenait une part de marché de 38 à 42 % en 2025 et connaît une croissance annuelle composée de 22,6 à 24,8 %, tirée par des portées de rack plus longues et des structures d'IA denses.
- Principales entreprises analysées en détail : 3M Company, Arista Networks, Inc., Cisco Systems, Inc., Hitachi, Ltd., Juniper Networks, Inc., Molex, LLC, Nexans SA, Panduit Corp., TE Connectivity Ltd. et Tripp Lite by Eaton.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'innovation technologique a fait évoluer le marché des câbles à connexion directe, passant des connexions serveur 10G et 40G aux connecteurs 100G, 200G, 400G et 800G, parfaitement adaptés aux architectures de commutation plus denses. Les tendances de fabrication ont été façonnées par l'intégrité du signal dans les connecteurs twinax, le blindage et les performances thermiques, l'encodage EEPROM, l'interopérabilité des tests et la gestion du rayon de courbure. Avec la présence croissante de GPU dans les configurations de racks, les fabricants conçoivent des assemblages cuivre et optiques privilégiant une consommation d'énergie réduite, une qualification plus rapide et une installation simplifiée.
La croissance future reposera sur le développement des régions cloud, des infrastructures de télécommunications en périphérie, des centres de données nationaux et des programmes d'infrastructure d'IA. Les investissements se concentreront sur des déploiements rapides, des kits de connecteurs préqualifiés et des connecteurs plus performants. L'évolution favorable de la réglementation en matière de localisation des données et d'infrastructures numériques efficaces profitera aux entreprises capables de démontrer leur fiabilité, leur conformité et leurs performances.
Portée du rapport sur le marché des câbles à connexion directe
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,16 milliards de dollars américains |
| Taille du marché d'ici 2034 | 91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 21,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des câbles à connexion directe
La demande en DAC et AOC repose sur l'augmentation de la bande passante, l'entraînement de modèles d'IA, la migration vers le cloud et les applications gourmandes en ressources. Les DAC et AOC offrent une latence inférieure à celle des modules et cordons de brassage individuels. Leur chaîne de valeur comprend les câbles en cuivre, les assemblages de fibres optiques, les cages de connecteurs, les fabricants de commutateurs, les acheteurs d'organisations hyperscale, les distributeurs et les intégrateurs de systèmes qui valident chaque câble en fonction de sa compatibilité avec le firmware de l'équipement et la vitesse du port.
Les fondamentaux du marché restent déterminés par la disponibilité du fil de cuivre, les performances des composants optiques, les solutions de réétalonnage des semi-conducteurs, la précision du raccordement et la robustesse des capacités de production régionales. Les grands comptes ont besoin de plus en plus de câbles codés avec options de dérivation et certification pour les ports QSFP, SFP, CXP, Cx4, CFP et CDFP.
L'analyse du marché des câbles à connexion directe révèle une concurrence axée sur des enjeux tels que l'interopérabilité, les performances du signal, le coût par port, la garantie des délais de livraison et la prochaine génération d'Ethernet. Les équipements réseau, les câbles assemblés et les plateformes de connectivité structurée stimulent l'achat de câbles à connexion directe par des entreprises comme Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, TE Connectivity Ltd. et Panduit Corp. Nexans SA, 3M Company, Hitachi, Ltd. et Tripp Lite (Eaton) proposent une gamme diversifiée de solutions de câblage, d'électronique et d'infrastructure.
Les investissements porteront sur les câbles compatibles avec l'architecture 800G, le câblage cuivre actif, l'extension de la portée des technologies optiques et la proximité des chaînes d'approvisionnement régionales avec les déploiements hyperscale. Pour réussir, il est essentiel de garantir la compatibilité de la plateforme, les performances thermiques dans les racks haute densité et la capacité de déployer rapidement des clusters d'IA. Les câbles provenant de fournisseurs maîtrisant à la fois l'ingénierie et la distribution seront privilégiés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des câbles à connexion directe : Perspectives stratégiques
Perspectives régionales
Marché des câbles à connexion directe en Amérique du Nord
L'Amérique du Nord détenait entre 33 et 37 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 20,2 % à 22,4 % jusqu'en 2034. La part de marché des câbles à connexion directe (DAC) est soutenue par les campus hyperscale, les clusters d'accélérateurs d'IA, les zones de disponibilité cloud et la modernisation des centres de données d'entreprise. Les opérateurs privilégient les DAC pour les liaisons courtes en haut de baie, car ils réduisent la consommation d'énergie et simplifient la configuration des ports.
La région bénéficie de la présence d'importants fournisseurs d'équipements réseau, d'écosystèmes de conception de semi-conducteurs et d'une adoption précoce de l'Ethernet 400G et 800G. Le Canada contribue par le biais de ses régions cloud et de l'expansion de ses services de colocation, tandis que le Mexique soutient la fabrication de produits électroniques et la relocalisation de proximité. La croissance est freinée par les cycles de qualification, mais les délais urgents liés aux infrastructures d'IA raccourcissent les fenêtres d'approvisionnement.
Marché américain des câbles à connexion directe
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 20,5 à 22,7 %. Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, Panduit Corp., TE Connectivity Ltd. et Tripp Lite by Eaton conservent une forte présence sur le marché des solutions cloud, de réseau, de colocation et d'infrastructures d'entreprise.
Les tendances en matière d'applications incluent les liaisons montantes pour serveurs GPU, la commutation spine-leaf, les infrastructures de stockage, le routage télécom et les laboratoires de calcul haute performance. Aux États-Unis, les acheteurs privilégient la compatibilité des câbles, les matrices de câblage approuvées par les fournisseurs et des délais de livraison courts pour les grandes salles de serveurs. La demande la plus forte provient des clusters d'IA, où la présence de centaines de liaisons courtes par rack rend la densité de câblage, la circulation de l'air et le rayon de courbure essentiels au bon fonctionnement.
Marché européen des câbles à connexion directe
L'Europe représentait entre 18 et 22 % du marché en 2025 et devrait enregistrer un TCAC compris entre 18,8 % et 20,6 %. L'Allemagne est en tête grâce au cloud industriel, à l'informatique automobile et au déploiement de centres de données d'entreprise. Le Royaume-Uni tire parti de son réseau de services financiers et de ses capacités en intelligence artificielle. La croissance est portée par le cloud, la connectivité sous-marine, la colocation et la modernisation des télécommunications en France, aux Pays-Bas, en Irlande, en Italie et en Espagne.
Les achats européens privilégient l'efficacité énergétique, la conformité RoHS, la traçabilité de la chaîne d'approvisionnement et la souveraineté des données. Les data centers urbains peuvent privilégier les centres de données automatisés (AOC) où le cheminement des câbles et la gestion du poids sont plus complexes que dans les installations neuves. La croissance est gérée avec prudence en raison de la disponibilité limitée de l'énergie, même si la transformation numérique des gouvernements et la migration des entreprises vers le cloud continuent de stimuler la modernisation des câblages haut débit.
Marché des câbles à connexion directe en Asie-Pacifique
La part de la région Asie-Pacifique se situait entre 34 et 38 % en 2025 et devrait croître à un TCAC de 22,4 à 24,6 %. La Chine domine ce marché grâce à l'ampleur de ses activités dans le cloud computing, les télécommunications, l'IA et la fabrication de produits électroniques ; le Japon et la Corée du Sud privilégient les centres de données à haute fiabilité ; l'Inde, Singapour et l'Australie développent quant à eux des régions cloud et des services de colocation.
Des politiques favorables encadrent l'infrastructure numérique, l'écosystème des semi-conducteurs et le réseau de transport 5G. Le marché des câbles à connexion directe en Asie-Pacifique bénéficie de la proximité des sites de production de composants et de la construction rapide de centres de données hyperscale, malgré l'impact des restrictions à l'exportation et de la certification des plateformes sur les choix d'approvisionnement.
Marché des câbles à connexion directe au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 19,4 % à 21,2 %, grâce aux investissements de l'Arabie saoudite, des Émirats arabes unis, de l'Afrique du Sud et des autres pays de la région dans les centres de données, les réseaux de télécommunications, les villes intelligentes et l'administration numérique. Les Émirats arabes unis sont en tête en matière de colocation haute densité, tandis que l'Arabie saoudite stimule la demande par le biais de son cloud souverain et de ses initiatives en intelligence artificielle.
L'adoption régionale est liée à une infrastructure numérique à forte capacité énergétique, aux points d'atterrissage des câbles sous-marins et à la migration des entreprises vers le cloud. Les projets nécessitent souvent une planification rigoureuse de l'approvisionnement, car le câblage haut débit doit être compatible avec les commutateurs et serveurs importés. La croissance reste axée sur les projets, mais les spécifications haut de gamme des centres de données prennent en charge des assemblages DAC et AOC de plus grande valeur.
Analyse de segmentation
Type de produit
Le segment des câbles à connexion directe devrait connaître une croissance annuelle composée (TCAC) de 20,8 % à 22,9 % entre 2026 et 2034, couvrant ainsi les avantages économiques du cuivre et la portée des solutions optiques. Les décisions d'achat dépendent de la distance de liaison, du débit des ports, du flux d'air, du budget énergétique et de l'interopérabilité. Les liaisons cuivre sont prédominantes pour les liaisons intra-rack courtes, tandis que les liaisons optiques actives offrent des chemins de câbles plus longs, plus légers et plus flexibles.
- Les câbles en cuivre à connexion directe restent la base du volume car ils offrent une faible latence, une faible consommation d'énergie et un coût inférieur pour les liaisons courtes entre commutateurs et serveurs, entre commutateurs et pour le stockage.
- Les câbles optiques actifs acquièrent une importance stratégique là où des vitesses plus élevées, des portées de rack plus longues, un encombrement réduit et une meilleure circulation de l'air compensent le surcoût par rapport aux assemblages en cuivre.
Facteur de forme
Le format des modules devrait connaître une croissance annuelle composée (TCAC) de 21,0 % à 23,2 % entre 2026 et 2034, les cycles de renouvellement des équipements modifiant les exigences en matière de densité de ports et de vitesse. Les modules QSFP et SFP demeurent essentiels dans les centres de données et les réseaux d'entreprise, tandis que les modules CXP, CX4, CFP et CDFP répondent aux besoins spécifiques des applications existantes, des télécommunications ou des environnements haute densité, où la compatibilité et la rapidité de mise à niveau sont cruciales.
- Le QSFP domine la commutation à haut débit grâce à sa densité compacte, sa flexibilité de dérivation et sa migration de 100G à 800G, qui en font un élément central des infrastructures de réseaux hyperscale et d'IA.
- Le SFP reste essentiel dans les environnements d'accès, de télécommunications et de stockage d'entreprise où les faibles vitesses de port, les interfaces compactes et la large compatibilité des équipements répondent à la demande.
- CXP dessert certains systèmes informatiques haute densité et haute performance où les chemins de données parallèles et la compatibilité avec l'architecture existante continuent d'influencer les achats de remplacement.
- Cx4 persiste dans les installations InfiniBand et Ethernet plus anciennes où la maintenance, les pièces de rechange et la planification de migration contrôlée répondent à une demande limitée mais nécessaire.
- CFP s'adresse aux environnements de télécommunications et de niveau opérateur où les interfaces optiques et électriques existantes nécessitent un câblage fiable lors de la modernisation progressive du réseau.
- Le CDFP prend en charge les applications de niche à haute densité où la connectivité multivoies compacte et la qualification spécifique de l'équipement sont plus importantes que le volume du marché à grande échelle.
Utilisateur final
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 21,2 % à 23,5 % entre 2026 et 2034, à mesure que les réseaux, les télécommunications, le stockage de données et les centres de calcul haute performance augmentent la bande passante par rack. La demande est la plus forte là où le nombre de ports augmente plus rapidement que la surface au sol, ce qui fait des assemblages pré-terminés, validés et économes en énergie un élément essentiel de la planification des infrastructures.
- Les réseaux utilisent ces assemblages pour les architectures de commutation, les réseaux dorsaux d'entreprise et les architectures leaf-spine du cloud, où la latence prévisible et les coûts des ports déterminent les achats.
- Les télécommunications s'appuient sur des interconnexions compactes pour le routage, le transport, l'informatique de périphérie et l'infrastructure 5G, où la fiabilité et la qualification des équipements sont essentielles.
- Le stockage des données nécessite des liaisons à haut débit et à faible latence entre les serveurs, les baies et les commutateurs de stockage, notamment avec l'expansion des charges de travail d'analyse et d'IA.
- Les centres de calcul haute performance privilégient l'intégrité du signal, le câblage dense et la faible latence car la simulation, l'entraînement de l'IA et les clusters de recherche dépendent d'une communication efficace entre les nœuds.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Réseautage |
Haut |
Épine de feuille |
Mature |
|
Télécommunications |
Moyen |
Noyau de bord |
Mise à l'échelle |
|
stockage de données |
Moyen |
NVMe Fabric |
Mise à l'échelle |
|
Centres de calcul haute performance |
Haut |
Clusters d'IA |
Mise à l'échelle |
|
Autres |
Faible |
Liens spéciaux |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des câbles à connexion directe
Les centres de données IA multiplient la demande d'interconnexion à courte portée
Un cluster d'entraînement pour l'IA nécessite des GPU hautement connectés, des cartes d'interface réseau, des commutateurs ToR (Top-of-Rack) et des systèmes de stockage. Chaque baie peut accueillir bien plus de connexions haute performance que les serveurs d'entreprise classiques ; le câblage devient donc un facteur limitant, contrairement à un simple ajout à l'infrastructure. Ces évolutions se reflètent clairement dans les tendances d'achat : les entreprises achètent des assemblages certifiés en grande quantité, privilégient les rayons de courbure réduits et accordent une importance particulière à la circulation de l'air. Si les câbles DAC sont privilégiés pour les interconnexions courtes grâce à leur faible consommation et leur faible latence, les câbles AOC (Average-Oil Coordonnées) s'imposent pour les connexions plus longues et sensibles au poids.
La migration vers une vitesse Ethernet augmente la valeur de qualification des câbles
Le passage de la technologie 100G à la technologie 400G/800G complexifie la proposition de valeur commerciale de l'ingénierie des câbles en raison des défis accrus liés à la gestion des pertes d'insertion, de la diaphonie, de la programmation EEPROM et des performances thermiques. Il devient impossible de considérer les câbles comme de simples accessoires génériques, car un seul câble défectueux peut engendrer des problèmes pour un centre de données entier et coûteux ou un cluster de formation. Concrètement, cette migration se traduit par une nette préférence pour les références de composants certifiées par le fournisseur, la programmation spécifique à la plateforme et les rapports de test. Elle complexifie le processus pour les fournisseurs à bas prix, tout en offrant des opportunités de marges plus élevées aux fabricants disposant d'une terminaison de précision, de capacités de test et de relations privilégiées avec les fabricants de commutateurs.
La convergence du cloud, des télécommunications et du stockage élargit les cas d'utilisation
Les fournisseurs de cloud, les opérateurs télécoms et les architectes de stockage convergent vers une infrastructure distribuée à faible latence. Le edge computing rapproche la puissance de calcul des utilisateurs, les architectures de stockage prennent en charge l'analyse en temps réel et les cœurs de réseau télécoms nécessitent des liaisons compactes pour les équipements de routage et de transport. Ceci élargit le marché potentiel au-delà des installations hyperscale. L'impact sur le marché se traduit par une demande diversifiée en termes de débits, de portée et de formats, réduisant ainsi la dépendance à un seul cycle d'application. Les solutions prenant en charge la mise en réseau, les télécommunications, le stockage de données et les centres de calcul haute performance peuvent s'adapter à différents budgets. Les fournisseurs disposant d'un large éventail de solutions sont mieux positionnés lorsque les clients standardisent le câblage pour leurs déploiements cloud régionaux, edge et d'entreprise.
Tendances futures du marché des câbles à connexion directe
Les architectures 800G et 1,6T deviennent des points de référence pour les achats.
Les tendances du marché des câbles à connexion directe seront de plus en plus influencées par la transition des déploiements 400G vers les réseaux de production 800G et les premières phases de planification du déploiement à 1,6 Tbit/s. Même si les clients continuent d'acheter des câbles 100G ou 400G, les équipes d'approvisionnement évaluent la capacité des fournisseurs à prendre en charge la prochaine génération d'interfaces. Cette approche de qualification, axée sur l'avenir, aura un impact sur les accords-cadres, la planification des stocks et la sélection des fournisseurs. Les fabricants de câbles auront besoin de modèles électriques plus précis, d'un blindage amélioré et d'une documentation de compatibilité plus claire. Les câbles à connexion avancée (AOC) gagneront également en importance là où les débits plus élevés réduisent la portée des câbles en cuivre. Les fournisseurs qui s'imposeront faciliteront la migration vers des débits moins perturbateurs pour les opérateurs de centres de données.
Les kits de câblage pré-assemblés réduisent les risques de déploiement
Les déploiements futurs privilégieront les kits de câblage spécifiques aux baies et aux clusters, livrés étiquetés, testés et adaptés aux configurations des commutateurs, serveurs et systèmes de stockage. Ce modèle réduit les erreurs d'installation et accélère la mise en service des salles dédiées à l'IA et au cloud. Les intégrateurs privilégieront de plus en plus les solutions d'interconnexion complètes aux câbles individuels, notamment pour les projets comportant des configurations de baies répétitives. Les fournisseurs pourront se différencier grâce à des nomenclatures numériques, l'optimisation de la longueur des câbles et des emballages simplifiant la préparation sur site. Cette approche permet également de réduire le gaspillage, car un câble trop long nuit à la circulation de l'air et à la facilité d'entretien. Les kits pré-assemblés renforceront l'implication des fournisseurs de câbles dans la conception des infrastructures.
Opportunités du marché des câbles à connexion directe
Programmes de renouvellement de clusters d'IA pour les acheteurs d'hyperscale et de colocation
Les prévisions du marché des câbles à connexion directe (DAC) mettent en évidence une opportunité majeure dans les programmes de renouvellement des clusters d'IA, où les acheteurs remplacent les réseaux de serveurs classiques par des architectures à forte densité de GPU. Les fournisseurs peuvent exploiter cette opportunité grâce à des gammes de câbles DAC et AOC 400G et 800G validées, des modules de dérivation, des conceptions optimisant la ventilation et des modèles de livraison rapide. L'investissement est d'autant plus rentable que les fournisseurs proposent un support technique avant l'installation, réduisant ainsi les reprises lors de la mise en service. Les fournisseurs de colocation ont également besoin de solutions standardisées pour les entreprises clientes spécialisées en IA qui ne disposent pas d'équipes d'approvisionnement hyperscale. Les fabricants de câbles qui s'associent aux équipementiers de commutateurs, aux intégrateurs et aux constructeurs de racks peuvent transformer les cycles de renouvellement d'infrastructure en contrats d'approvisionnement multisites récurrents.
Chaînes d'approvisionnement régionales pour les centres de données souverains et périphériques
Le cloud souverain, l'informatique de périphérie et les politiques de localisation des données offrent des opportunités pour la fourniture et la personnalisation de câblages à l'échelle régionale. Les gouvernements, les opérateurs télécoms et les entreprises réglementées privilégient de plus en plus un approvisionnement fiable, des composants traçables et un support local pour leurs infrastructures numériques critiques. Les fournisseurs peuvent investir dans des plateformes logistiques régionales, des services de codage et des équipes techniques pour accélérer les remplacements et les modifications de projets. Cette opportunité est concrète, car les délais de livraison peuvent être déterminants pour l'ouverture d'un site dans les temps. Les fournisseurs capables d'associer l'ingénierie globale à l'assemblage ou au conditionnement local peuvent réduire les risques logistiques. La régionalisation aide également les clients à gérer les tarifs, la documentation de conformité et les besoins en services d'urgence.
Développements récents
- Juillet 2026 : Molex, LLC a annoncé un accord d’approvisionnement à long terme avec Prysmian visant à accroître la capacité de production de câbles à fibre optique aux États-Unis pour répondre à la croissance des centres de données pilotés par l’IA, garantissant ainsi la résilience de l’approvisionnement et accélérant le déploiement chez ses clients. Cet accord renforce la position de Molex dans le domaine des infrastructures d’interconnexion à haut débit, alors que les opérateurs hyperscale exigent un approvisionnement fiable en connectivité optique et cuivre.
- Janvier 2025 : Siemon a lancé des câbles cuivre haute densité 200G, 400G et 800G à connexion directe et actifs pour les interconnexions entre commutateurs, entre commutateurs et serveurs, et pour les applications de stockage dans les centres de données. Compatibles avec les connecteurs OSFP, QSFP-DD, QSFP, SFP-DD et SFP112, ces câbles répondent aux exigences de faible latence et de gestion simplifiée des câbles dans les environnements denses.
- Octobre 2025 : Arista Networks (NYSE : ANET), leader des réseaux cloud et d’intelligence artificielle (IA), annonce aujourd’hui sa nouvelle génération de plateformes R4 pour l’IA, les centres de données et les réseaux dorsaux routés. La gamme de routeurs R4 permet aux clients de réduire leur coût total de possession (TCO) tout en garantissant des performances élevées, des temps d’exécution des tâches d’IA réduits, une faible consommation d’énergie et une sécurité intégrée. Arista permet la mise en place de clusters DC/IA haute capacité grâce à un système R4 dense de 800 Gbit/s, établissant ainsi une nouvelle référence avec l’introduction des HyperPorts 3,2 Tbit/s. Cette solution offre une capacité ultra-performante pour les charges de travail d’IA distribuées, permettant une mise à l’échelle distribuée et une architecture réseau multiplan.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -