
Mercato dei cavi di conexion diretta: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei cavi a connessione diretta (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (cavi in rame a connessione diretta, cavi ottici attivi); fattore di forma (QSFP, SFP, CXP, Cx4, CFP, CDFP); utente finale (reti, telecomunicazioni, archiviazione dati, centri di calcolo ad alte prestazioni (HPC), altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009585
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


Dimensioni del mercato nel 2025
16,16 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
91 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
21,17 %
Tasso di crescita
Mercato di riferimento
428,31 miliardi di dollari USA
(2026-2034)
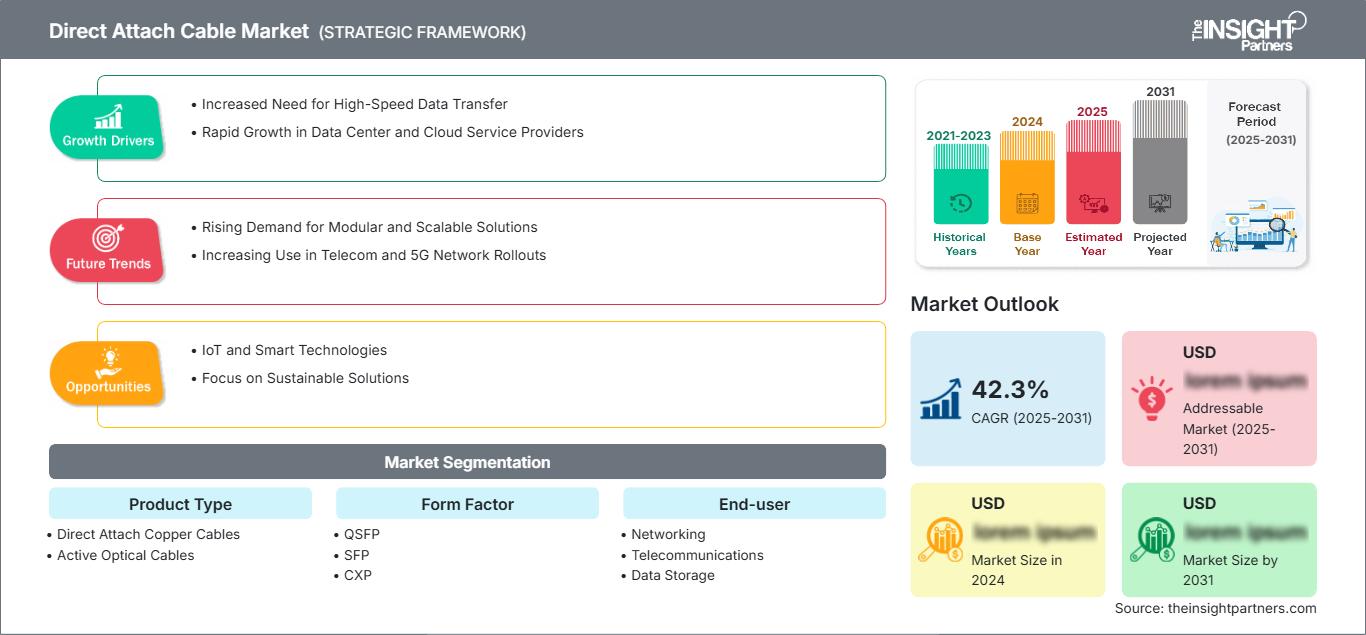
Il mercato dei cavi a connessione diretta (Direct Attach Cable) è stato stimato a 16,16 miliardi di dollari nel 2025 e raggiungerà i 91 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 21,17% nel periodo 2026-2034. La crescente domanda è dovuta alla necessità di cluster di intelligenza artificiale, data center hyperscale, routing per telecomunicazioni e soluzioni di calcolo ad alte prestazioni che richiedono interconnessioni a corto raggio.
In Nord America, si prevede che il mercato dei cavi Direct Attach crescerà a un CAGR compreso tra il 20,2% e il 22,4%, grazie alla crescita delle regioni cloud, dei campus di formazione sull'intelligenza artificiale e all'implementazione di Ethernet da 400G a 800G. La regione vanta investimenti in infrastrutture hyperscale, un solido ecosistema di rete e una rapida adozione di connessioni a livello di rack efficienti.
Analisi e approfondimenti sul mercato dei cavi a collegamento diretto
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 33% e il 37% e sta crescendo a un tasso annuo composto (CAGR) del 20,2-22,4% nel periodo 2026-2034, grazie al cloud hyperscale, ai data center per l'intelligenza artificiale e ai cicli di aggiornamento delle reti.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e stavano crescendo a un tasso annuo composto (CAGR) compreso tra il 20,5% e il 22,7%, trainati dai campus cloud e dagli aggiornamenti delle infrastrutture di rete.
- Nel 2025, l'Europa ha rappresentato una quota di mercato compresa tra il 18% e il 22%, con una crescita annua composta (CAGR) tra il 18,8% e il 20,6%, guidata da Germania, Regno Unito, Francia, Paesi Bassi e Irlanda.
- Nel 2025, la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 34% e il 38%, espandendosi a un tasso annuo composto (CAGR) tra il 22,4% e il 24,6%, trainata da Cina, Giappone, Corea del Sud, India, Singapore e Australia.
- Il segmento più ampio, quello dei cavi in rame a collegamento diretto, deteneva una quota di mercato compresa tra il 58% e il 62% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 19,8% e il 21,5%, grazie ai vantaggi in termini di costi e latenza per le brevi distanze.
- Nel 2025, il segmento in forte crescita dei cavi ottici attivi deteneva una quota di mercato compresa tra il 38% e il 42% e sta crescendo a un tasso annuo composto (CAGR) del 22,6-24,8%, trainato da campate rack più lunghe e tessuti AI ad alta densità.
- Aziende chiave analizzate nel dettaglio : 3M Company, Arista Networks, Inc., Cisco Systems, Inc., Hitachi, Ltd., Juniper Networks, Inc., Molex, LLC, Nexans SA, Panduit Corp., TE Connectivity Ltd. e Tripp Lite di Eaton.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'innovazione tecnologica ha portato il mercato dei cavi Direct Attach dai connettori per server da 10G e 40G a connettori da 100G, 200G, 400G e 800G, che si integrano perfettamente in reti di switch più dense. Le tendenze produttive sono state influenzate dall'integrità del segnale nei connettori twinax, dalla schermatura e dalle prestazioni termiche, dalla codifica EEPROM, dai test di interoperabilità e dalla gestione del raggio di curvatura. Con la crescente presenza di GPU nelle configurazioni rack, i produttori stanno progettando assemblaggi in rame e ottici con l'obiettivo di ridurre il consumo energetico, velocizzare la qualificazione e semplificare l'installazione.
I futuri fattori di crescita deriveranno dallo sviluppo di regioni cloud, infrastrutture edge per le telecomunicazioni, data center nazionali e programmi di infrastrutture per l'intelligenza artificiale. I finanziamenti saranno investiti in implementazioni rapide, kit di connettori prequalificati e connettori più veloci. Le condizioni normative favorevoli in termini di localizzazione dei dati e infrastrutture digitali efficienti favoriranno coloro che sapranno dimostrare affidabilità, conformità e prestazioni.
Ambito del rapporto sul mercato dei cavi a collegamento diretto
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,16 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 91 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 21,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei cavi a collegamento diretto
La domanda di DAC e AOC si basa sull'aggiornamento della larghezza di banda, sull'addestramento di modelli di intelligenza artificiale, sulla migrazione al cloud e su applicazioni ad alto consumo di risorse. DAC e AOC offrono prestazioni di latenza migliori rispetto ai singoli moduli e cavi patch. La loro catena del valore comprende cavi in rame, assemblaggi in fibra ottica, gabbie per connettori, produttori di switch, acquirenti di organizzazioni hyperscale, distributori e integratori di sistemi che convalidano ogni cavo in base alla sua compatibilità con il firmware delle apparecchiature e alla velocità della porta.
I fattori fondamentali del mercato sono ancora determinati dalla disponibilità di filo di rame, dalle capacità dei componenti ottici, dalle soluzioni di risincronizzazione a semiconduttore, dalla precisione della terminazione e dalla solidità delle capacità produttive regionali. I grandi clienti richiedono sempre più cavi codificati con opzioni di breakout e certificazione per porte QSFP, SFP, CXP, Cx4, CFP e CDFP.
L'analisi di mercato dei cavi a connessione diretta rivela una concorrenza incentrata su temi quali l'interoperabilità, le prestazioni del segnale, il costo per porta, la certezza dei tempi di consegna e la prossima generazione di Ethernet. Hardware di rete, assemblaggi di cavi e piattaforme di connettività strutturata stanno guidando l'acquisto di cavi a connessione diretta da parte di aziende come Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, TE Connectivity Ltd. e Panduit Corp. Nexans SA, 3M Company, Hitachi, Ltd. e Tripp Lite di Eaton offrono una varietà di soluzioni per il cablaggio, l'elettronica e le infrastrutture.
Gli investimenti saranno rivolti a cavi che supportano l'architettura 800G, al cablaggio attivo in rame, a una maggiore diffusione della tecnologia ottica e alla vicinanza della catena di fornitura regionale alle implementazioni hyperscale. Per avere successo sono necessari la comprovata compatibilità della piattaforma, prestazioni termiche in rack ad alta densità e la capacità di implementare rapidamente cluster di intelligenza artificiale. I cavi dei fornitori che dispongono sia di competenze ingegneristiche che di una rete distributiva capillare avranno un vantaggio competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cavi a collegamento diretto: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei cavi a collegamento diretto
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 33% e il 37% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 20,2% e il 22,4% fino al 2034. La quota di mercato dei cavi Direct Attach (DAC) è sostenuta da campus hyperscale, cluster di acceleratori AI, zone di disponibilità cloud e modernizzazione dei data center aziendali. Gli operatori preferiscono i DAC per i collegamenti top-of-rack di breve lunghezza perché riducono il consumo energetico e semplificano il provisioning delle porte.
La regione beneficia della presenza di importanti fornitori di apparecchiature di rete, di ecosistemi di progettazione di semiconduttori e della rapida adozione di Ethernet a 400G e 800G. Il Canada contribuisce attraverso le regioni cloud e l'espansione del colocation, mentre il Messico supporta la produzione di elettronica e il nearshoring. La crescita è limitata dai cicli di qualificazione, ma le scadenze urgenti per le infrastrutture di intelligenza artificiale stanno riducendo i tempi di approvvigionamento.
Mercato dei cavi di collegamento diretto negli Stati Uniti
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 20,5% e il 22,7%. Cisco Systems, Inc., Arista Networks, Inc., Juniper Networks, Inc., Molex, LLC, Panduit Corp., TE Connectivity Ltd. e Tripp Lite by Eaton mantengono una forte rilevanza nei canali di distribuzione per quanto riguarda cloud, networking, colocation e infrastrutture aziendali.
Le tendenze applicative includono uplink per server GPU, switching spine-leaf, fabric di storage, routing per telecomunicazioni e laboratori di calcolo ad alte prestazioni. Gli acquirenti statunitensi danno priorità alla compatibilità codificata, alle matrici di cavi approvate dai fornitori e ai tempi di consegna brevi per le grandi sale dati. La domanda più forte proviene dai cluster di intelligenza artificiale, dove centinaia di collegamenti corti per rack rendono la densità dei cavi, il flusso d'aria e il raggio di curvatura fattori operativamente importanti.
Mercato europeo dei cavi a collegamento diretto
Nel 2025 l'Europa rappresentava il 18-22% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 18,8% e il 20,6%. La Germania è in testa grazie al cloud industriale, al computing per il settore automobilistico e alle implementazioni di data center aziendali. Il Regno Unito sfrutta la propria rete di servizi finanziari e le capacità legate all'intelligenza artificiale. La crescita del cloud, la connettività sottomarina, il colocation e la modernizzazione delle telecomunicazioni sono trainate da Francia, Paesi Bassi, Irlanda, Italia e Spagna.
Gli acquisti europei si concentrano sull'efficienza energetica, sulla conformità RoHS, sulla tracciabilità della catena di fornitura e sulla sovranità dei dati. I data center urbani potrebbero essere preferibili ai centri operativi ambulatoriali (AOC) dove il cablaggio e la gestione del peso risultano più complessi rispetto alle nuove strutture. La crescita viene gestita con cautela a causa della limitata disponibilità di energia, sebbene la trasformazione digitale promossa dai governi e la migrazione delle aziende verso il cloud continuino a guidare gli aggiornamenti del cablaggio ad alta velocità.
Mercato dei cavi a collegamento diretto nella regione Asia-Pacifico
Nel 2025, la quota della regione Asia-Pacifico si attestava tra il 34% e il 38%, con una crescita prevista a un tasso annuo composto (CAGR) del 22,4-24,6%. La Cina domina il mercato grazie alla sua presenza capillare nel cloud computing, nelle telecomunicazioni, nell'intelligenza artificiale e nella produzione di elettronica; Giappone e Corea del Sud si concentrano sui data center ad alta affidabilità; India, Singapore e Australia aggiungono regioni cloud e servizi di colocation.
Esistono politiche favorevoli relative alle infrastrutture digitali, all'ecosistema dei semiconduttori e al backhaul 5G. Il mercato dei cavi a connessione diretta nella regione APAC è favorito dalla vicinanza ai produttori di componenti e dalla rapida costruzione di impianti hyperscale, sebbene le restrizioni all'esportazione e la certificazione delle piattaforme influenzino le scelte di approvvigionamento.
Mercato dei cavi a collegamento diretto in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 19,4% e il 21,2%, grazie agli investimenti di Arabia Saudita, Emirati Arabi Uniti, Sudafrica e resto della regione in data center, infrastrutture di telecomunicazione, città intelligenti e pubblica amministrazione digitale. Gli Emirati Arabi Uniti sono leader nel settore del colocation ad alta densità, mentre l'Arabia Saudita contribuisce ad aumentare la domanda attraverso iniziative statali in ambito cloud e intelligenza artificiale.
L'adozione a livello regionale è legata a infrastrutture digitali ad alta densità energetica, punti di approdo per cavi sottomarini e migrazione delle aziende al cloud. I progetti spesso richiedono una solida pianificazione della fornitura, poiché il cablaggio ad alta velocità deve essere compatibile con switch e server importati. La crescita rimane trainata dai progetti, ma le specifiche dei data center di fascia alta supportano assemblaggi DAC e AOC di maggior valore.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR compreso tra il 20,8% e il 22,9% nel periodo 2026-2034, poiché il mercato dei cavi a collegamento diretto si estende sia all'economia del rame che alla portata ottica. Le decisioni di acquisto dipendono dalla distanza del collegamento, dalla velocità della porta, dal flusso d'aria, dal budget di potenza e dall'interoperabilità. I cavi in rame dominano i collegamenti brevi all'interno del rack, mentre i cavi ottici attivi supportano percorsi più lunghi, leggeri e flessibili.
- I cavi in rame a connessione diretta rimangono la soluzione di base per la maggior parte delle applicazioni, in quanto offrono bassa latenza, basso consumo energetico e costi inferiori per brevi collegamenti tra switch e server, tra switch e switch e per i sistemi di archiviazione.
- I cavi ottici attivi assumono un'importanza strategica laddove velocità più elevate, maggiore lunghezza dei rack, ingombro ridotto e migliore flusso d'aria compensano il costo aggiuntivo rispetto ai cavi in rame.
Fattore di forma
Si prevede che il Form Factor crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 21,0% e il 23,2% nel periodo 2026-2034, in quanto i cicli di aggiornamento delle apparecchiature modificano i requisiti di densità e velocità delle porte. I formati QSFP e SFP rimangono fondamentali nei data center e nelle reti aziendali, mentre i formati CXP, Cx4, CFP e CDFP sono destinati ad applicazioni specifiche, come quelle legacy, di telecomunicazione o ad alta densità, dove la compatibilità e la tempistica di aggiornamento sono cruciali.
- QSFP è leader nello switching ad alta velocità grazie alla sua densità compatta, alla flessibilità di breakout e alla migrazione da 100G a 800G, che lo rendono fondamentale per le reti hyperscale e per l'intelligenza artificiale.
- La tecnologia SFP rimane essenziale negli ambienti di accesso aziendale, telecomunicazioni e storage, dove velocità di porta inferiori, interfacce compatte e ampia compatibilità con le apparecchiature sono requisiti fondamentali per sostenere la domanda.
- CXP offre soluzioni per sistemi di calcolo ad alta densità e ad alte prestazioni, dove i percorsi dati paralleli e la compatibilità con le architetture legacy continuano a influenzare le decisioni relative alla sostituzione dei componenti.
- Cx4 è ancora presente nelle installazioni InfiniBand ed Ethernet più datate, dove la manutenzione, i pezzi di ricambio e la pianificazione controllata della migrazione supportano una domanda limitata ma necessaria.
- CFP si rivolge ad ambienti di telecomunicazioni e di livello carrier in cui le interfacce ottiche ed elettriche preesistenti richiedono un cablaggio affidabile durante la modernizzazione graduale della rete.
- CDFP supporta applicazioni di nicchia ad alta densità in cui la connettività multi-corsia compatta e la qualificazione specifica delle apparecchiature sono più importanti dell'ampio volume di mercato.
utente finale
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 21,2% e il 23,5% nel periodo 2026-2034, grazie all'aumento della larghezza di banda per rack nei settori delle reti, delle telecomunicazioni, dell'archiviazione dati e del calcolo ad alte prestazioni. La domanda è più forte laddove il numero di porte aumenta più rapidamente della superficie disponibile, rendendo gli assemblaggi pre-terminati, validati ed efficienti dal punto di vista energetico un elemento fondamentale della pianificazione infrastrutturale.
- Nel networking, questi componenti vengono utilizzati per le reti di commutazione, le dorsali aziendali e le architetture leaf-spine del cloud, dove la latenza prevedibile e i costi delle porte influenzano le decisioni di acquisto.
- Le telecomunicazioni si basano su interconnessioni compatte per l'instradamento, il trasporto, l'edge computing e l'infrastruttura 5G, dove l'affidabilità e la qualificazione delle apparecchiature sono fondamentali.
- L'archiviazione dei dati richiede collegamenti ad alta velocità e bassa latenza tra server, array e switch di archiviazione, soprattutto con l'espansione dei carichi di lavoro di analisi e intelligenza artificiale.
- I centri di calcolo ad alte prestazioni danno priorità all'integrità del segnale, al cablaggio ad alta densità e alla bassa latenza, poiché i cluster per la simulazione, l'addestramento dell'intelligenza artificiale e la ricerca dipendono da una comunicazione efficiente tra i nodi.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Reti |
Alto |
Spina della foglia |
Maturo |
|
Telecomunicazioni |
Mezzo |
Edge Core |
Scalatura |
|
Archiviazione dei dati |
Mezzo |
NVMe Fabric |
Scalatura |
|
Centri di calcolo ad alte prestazioni |
Alto |
Cluster di intelligenza artificiale |
Scalatura |
|
Altri |
Basso |
Collegamenti speciali |
Emergenti |
Fattori di crescita del mercato dei cavi a collegamento diretto e analisi del loro impatto
I data center basati sull'intelligenza artificiale moltiplicano la domanda di interconnessioni a corto raggio.
Un cluster di training per l'IA richiede GPU altamente interconnesse, schede di interfaccia di rete, switch top-of-rack e sistemi di storage. Ogni rack può ospitare un numero di connessioni ad alte prestazioni di gran lunga superiore a quello dei normali server aziendali; di conseguenza, il cablaggio diventa un fattore limitante rispetto a una semplice aggiunta all'infrastruttura. Questi cambiamenti si riflettono chiaramente nelle tendenze di acquisto: le organizzazioni acquistano assemblaggi certificati in grandi quantità, richiedono raggi di curvatura più piccoli e si concentrano sulla circolazione dell'aria. Mentre i cavi DAC sono la soluzione preferita per le interconnessioni brevi grazie al loro minore consumo energetico e alla minore latenza, i cavi AOC diventano la soluzione ideale per connessioni più lunghe e in cui il peso è un fattore critico.
La migrazione ad alta velocità Ethernet aumenta il valore di qualificazione dei cavi.
Il passaggio dalla tecnologia 100G a quella 400G/800G complica la proposta di valore aziendale dell'ingegneria dei cavi a causa delle crescenti sfide associate alla gestione della perdita di inserzione, della diafonia, della programmazione delle EEPROM e delle prestazioni termiche. Diventa impossibile trattare gli assemblaggi come accessori generici, dato che un singolo cavo difettoso può causare problemi a un intero data center costoso o a un cluster di formazione. Le implicazioni pratiche di questa tendenza migratoria includono una chiara preferenza per i codici dei componenti certificati dal fornitore, la programmazione specifica della piattaforma e i report di prova. Ciò complica il processo per i fornitori a basso costo, offrendo al contempo opportunità di margini più elevati per i produttori con terminazioni di precisione, capacità di test e rapporti con i fornitori di switch.
La convergenza tra cloud, telecomunicazioni e storage amplia i casi d'uso.
I fornitori di servizi cloud, gli operatori di telecomunicazioni e gli architetti di storage stanno convergendo verso infrastrutture distribuite a bassa latenza. L'edge computing avvicina l'elaborazione agli utenti, le infrastrutture di storage supportano l'analisi in tempo reale e le reti core di telecomunicazione richiedono collegamenti compatti per le apparecchiature di routing e trasporto. Ciò amplia la base di destinatari oltre le infrastrutture hyperscale. L'impatto sul mercato si traduce in una domanda diversificata in termini di velocità delle porte, lunghezze di copertura e fattori di forma, riducendo la dipendenza da un singolo ciclo applicativo. Le soluzioni che supportano reti, telecomunicazioni, storage dati e centri di calcolo ad alte prestazioni possono soddisfare budget diversi. I fornitori con portafogli ampi sono in una posizione migliore quando i clienti standardizzano il cablaggio tra implementazioni cloud regionali, edge e aziendali.
Mercato dei cavi a connessione diretta: tendenze future
Le architetture 800G e 1.6T diventano punti di riferimento per gli acquisti.
Le tendenze del mercato dei cavi a connessione diretta saranno sempre più influenzate dalla transizione dalle implementazioni a 400G alle reti di produzione a 800G e dalla pianificazione iniziale delle reti a 1,6T. Anche quando i clienti continuano ad acquistare cavi a 100G o 400G, i team di approvvigionamento valutano se i fornitori sono in grado di supportare la prossima generazione di interfacce. Questo approccio di qualificazione orientato al futuro influenzerà gli accordi quadro, la pianificazione delle scorte e la selezione dei fornitori. I produttori di cavi avranno bisogno di modelli elettrici più precisi, schermature migliorate e documentazione di compatibilità più chiara. Anche i cavi AOC (Automatic Optical Cable) acquisiranno importanza laddove le velocità più elevate richiedono lunghezze di cavo in rame inferiori. I fornitori vincenti renderanno la migrazione di velocità meno invasiva per gli operatori dei data center.
I kit di cablaggio preconfigurati riducono i rischi di implementazione.
Le implementazioni future privilegeranno kit di cablaggio specifici per rack e cluster, etichettati, testati e compatibili con le configurazioni di switch, server e storage. Questo modello riduce gli errori di installazione e consente una più rapida rotazione delle sale dedicate all'intelligenza artificiale e al cloud. Gli integratori specificheranno sempre più spesso pacchetti di interconnessione completi anziché singoli cavi, soprattutto quando i progetti prevedono schemi di rack ripetuti. I fornitori possono differenziarsi grazie a distinte base digitali, ottimizzazione della lunghezza dei cavi e imballaggi che semplificano l'allestimento in loco. Questo approccio riduce anche gli sprechi, poiché la lunghezza eccessiva dei cavi influisce sul flusso d'aria e sulla facilità di manutenzione. I kit pre-ingegnerizzati consentiranno ai fornitori di cavi di integrarsi maggiormente nella progettazione dell'infrastruttura.
Opportunità di mercato per i cavi a collegamento diretto
Programmi di aggiornamento dei cluster AI per acquirenti di servizi hyperscale e di colocation
Le previsioni di mercato sui cavi a connessione diretta indicano un'importante opportunità nei programmi di aggiornamento dei cluster AI, dove gli acquirenti sostituiscono le reti server generiche con architetture ad alta densità di GPU. I fornitori possono sfruttare questa opportunità attraverso portfolio DAC e AOC 400G e 800G validati, assemblaggi breakout, design ottimizzati per il flusso d'aria e modelli di fornitura rapidi. L'investimento risulta più vantaggioso quando i fornitori offrono supporto ingegneristico prima dell'installazione, riducendo le rilavorazioni durante la messa in servizio. Anche i fornitori di servizi di colocation necessitano di pacchetti standardizzati per i clienti aziendali di AI che non dispongono di team di approvvigionamento su larga scala. I produttori di cavi che collaborano con OEM di switch, integratori e costruttori di rack possono convertire i cicli di aggiornamento dell'infrastruttura in accordi di fornitura multisito ricorrenti.
Catene di approvvigionamento regionali per data center sovrani e periferici
Le politiche di cloud sovrano, edge computing e localizzazione dei dati creano opportunità per la fornitura e la personalizzazione di cablaggi a livello regionale. Governi, operatori di telecomunicazioni e imprese regolamentate prediligono sempre più approvvigionamenti resilienti, componenti tracciabili e supporto locale per le infrastrutture digitali critiche. I fornitori possono investire in hub di inventario regionali, servizi di codifica e team tecnici che accelerano le sostituzioni e le modifiche ai progetti. Questa opportunità è orientata all'azione perché i tempi di consegna possono determinare se un impianto aprirà nei tempi previsti. I fornitori in grado di combinare l'ingegneria globale con l'assemblaggio o il kitting locale possono ridurre il rischio logistico. La regionalizzazione aiuta inoltre i clienti a gestire tariffe, documentazione di conformità e necessità di assistenza di emergenza.
Sviluppi recenti
- Luglio 2026: Molex, LLC ha annunciato un accordo di fornitura a lungo termine con Prysmian per espandere la capacità di cavi in fibra ottica negli Stati Uniti, al fine di supportare la crescita dei data center basati sull'intelligenza artificiale, garantendo la resilienza dell'offerta e accelerando la realizzazione di progetti per i clienti. L'accordo rafforza la posizione di Molex nelle infrastrutture di interconnessione ad alta velocità, in quanto gli operatori hyperscale necessitano di una fornitura affidabile di connettività ottica e in rame.
- Gennaio 2025: Siemon Company ha introdotto cavi assemblati in rame ad alta densità da 200G, 400G e 800G, sia a collegamento diretto che attivo, per applicazioni switch-to-switch, switch-to-server e storage nei data center. Il portfolio supporta connettori OSFP, QSFP-DD, QSFP, SFP-DD e SFP112, rispondendo alle esigenze di bassa latenza e gestione dei cavi in ambienti ad alta densità.
- Ottobre 2025: Arista Networks (NYSE: ANET), leader nel settore delle reti per cloud e intelligenza artificiale (IA), ha annunciato oggi la nuova generazione di piattaforme della serie R4 per IA, data center (DC) e backbone di routing. La famiglia di router R4 aiuta i clienti a ridurre il costo totale di proprietà (TCO) garantendo al contempo prestazioni elevate, tempi di completamento ridotti per i processi di IA, bassi consumi energetici e sicurezza integrata. Arista abilita cluster DC/IA ad alta capacità con un sistema R4 ad alta densità da 800 Gbps, stabilendo un nuovo punto di riferimento con l'introduzione di HyperPort da 3,2 Tbps. Ciò offre carichi di lavoro di IA distribuiti con capacità elevatissima per la scalabilità distribuita e le reti multiplanari.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -