
Markt für Unterfüll-und Verkapselungsmaterialien auf Leiterplattenebene: Größe & Prognose 2034
Marktgröße und Prognosen für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkttyp (Underfills, Gob-Top-Verkapselungen); Material (Quarz/Silikon, Aluminiumoxid-basiert, Epoxid-basiert, Urethan-basiert, Acryl-basiert, Sonstige); Leiterplattentyp (CSP (Chip Scale Packages), BGA (Ball Grid Arrays), Flip-Chips) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017574
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
368,8 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
543,65 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,41 %
Wachstumsrate
Adressierbarer Markt
4.144,16 Mio. US$
(2026–2034)
Der Markt für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene wurde 2025 auf 368,8 Millionen US-Dollar geschätzt und soll bis 2034 auf 543,65 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,41 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Materialien zur Verstärkung und zum Schutz elektronischer Verbindungen und Bauteile auf Leiterplattenebene, darunter Underfills und Glob-Top-Verkapselungen aus Quarz/Silikon, Aluminiumoxid, Epoxidharz, Urethan und Acryl für CSP-, BGA- und Flip-Chip-Baugruppen.
Nordamerika stellt ein wichtiges Nachfragezentrum dar und wird voraussichtlich im Jahr 2025 rund 28 % des globalen Marktes für Underfill- und Verkapselungsmaterialien für elektronische Leiterplatten ausmachen. Bis 2034 wird ein jährliches Wachstum von ca. 3,9 % prognostiziert. Die Nachfrage wird durch Halbleitergehäuse, Elektronik für Luft- und Raumfahrt sowie Verteidigung, industrielle Steuerungstechnik, Medizintechnik und hochzuverlässige Computergeräte gedeckt. Das regionale Ökosystem profitiert von etablierten Anbietern elektronischer Materialien und fortschrittlichen Verpackungstechnologien. HB Fuller, AI Technology, Parker-Hannifin und YINCAE bieten Portfolios für Underfill, Verkapselung und damit verbundene Anforderungen an den elektronischen Schutz an.
Marktanalyse und Einblicke für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene
- Nordamerika: Die Region hielt im Jahr 2025 einen prognostizierten globalen Marktanteil von ca. 28 % am Markt für Underfill- und Verkapselungsmaterialien für elektronische Leiterplatten und wird voraussichtlich ein jährliches Wachstum von ca. 3,9 % verzeichnen. Etablierte Lieferketten in den Bereichen Halbleiter, Elektronikfertigung, Luft- und Raumfahrt, Medizintechnik und Verteidigung stützen die Nachfrage nach Materialien, die mechanische Verstärkung, Beständigkeit gegenüber Temperaturwechseln und Prozesskompatibilität vereinen.
- USA: Die USA repräsentierten im Jahr 2025 modellgemäß rund 82 % der nordamerikanischen Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 3,8 % wachsen. Die Entwicklung von Halbleitergehäusen, die heimische Elektronikfertigung, die Rüstungsbeschaffung und die fortschrittliche Leiterplattenbestückung stützen die Nachfrage nach präzisen Underfills und Vergussmassen.
- Europa: Europa dürfte 2025 einen globalen Marktanteil von rund 23 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4,0 % wachsen. Deutschland, Frankreich, Italien und Großbritannien stellen wichtige Standorte für die Elektronikfertigung und industrielle Technologien dar. Zuverlässigkeitsanforderungen, Automobilelektronik, industrielle Automatisierung und die normgerechte Materialauswahl prägen die Region.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentierte im Jahr 2025 einen modellierten globalen Marktanteil von ca. 43 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,3 % wachsen. China, Japan, Südkorea, Taiwan und Indien bilden mit Halbleitergehäusen, Unterhaltungselektronik, Telekommunikation, Automobilelektronik und Elektronikfertigungsdienstleistungen eine starke industrielle Grundlage.
- Größtes Segment: Underfills werden voraussichtlich das größte Segment bleiben und im Zeitraum 2026-2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,3 % wachsen. Ihre breite Anwendung in BGA-, CSP- und Flip-Chip-Baugruppen macht sie zu einem integralen Bestandteil der Lötstellenverstärkung und der thermomechanischen Zuverlässigkeit.
- Wachstumsstarkes Segment: Flip-Chips werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,3 % das schnellste Wachstum verzeichnen. Der zunehmende Einsatz von hochdichten Verbindungen, fortschrittlichen Halbleitergehäusen und kompakten Elektronikarchitekturen erhöht die Nachfrage nach Materialien, die enge Spalten füllen und gleichzeitig Spannungen und Verformungen kontrollieren können.
- Detaillierte Analyse der wichtigsten Unternehmen: AI Technology, Inc.; ASE Technology Holding Co., Ltd.; HB Fuller Company; Resonac Corporation; Indium Corporation; Parker-Hannifin Corporation; NAMICS Corporation; Protavic International, Inc.; Dow Inc.; YINCAE Advanced Materials, LLC; Henkel AG & Co. KGaA; Sumitomo Bakelite Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Epoxid-Underfills wandelt sich von traditionellen Schutzmaterialien hin zu Formulierungen, die auf Verpackungsstruktur, thermischen Eigenschaften, Verarbeitungsgeschwindigkeit und der steigenden Nachfrage nach höherer Zuverlässigkeit basieren. Konventionelle Epoxid-Underfills bleiben zwar weiterhin relevant, doch die Anbieter differenzieren sich durch niedrigen Wärmeausdehnungskoeffizienten, kontrollierbare Viskosität, schnelle Kapillarwirkung, Aushärtung bei niedrigen Temperaturen, reduziertes Harzausbluten, Wärmeleitfähigkeit, optische Transparenz und die Eignung für No-Clean-Montageprozesse.
Die Gehäusearchitektur wird künftig eine wichtigere Rolle bei der Formulierung spielen. Größere Chipgrößen, kleinere Rastermaße, schmalere Spalten und heterogene Integration erfordern die Kontrolle von Fließverhalten, Füllstoffgehalt, Schrumpfung, Haftung und Aushärtungseigenschaften der Materialien. Die Produktentwicklung wird sich daher voraussichtlich eher auf anwendungsspezifische Formulierungen als auf universelle Elektronikklebstoffe konzentrieren.
Bis 2034 wird die Materialentwicklung voraussichtlich den Trend fortsetzen, Formulierungen für größere Chips, feinere Strukturgrößen, erhöhte Anforderungen an die Wärmeableitung und heterogene Integration zu entwickeln. Es wird weiterhin eine Erweiterung der Formulierungen mit geringer Verzugsneigung und hoher Wärmeleitfähigkeit sowie eine Verbesserung der automatisierten Dosiereigenschaften geben. Die Lokalisierung der Halbleitergehäuseindustrie ist ein weiterer struktureller Faktor, der sich insbesondere durch den Aufbau neuer Verpackungskapazitäten in den USA, Europa, China, Südkorea, Japan, Taiwan und Indien entwickelt hat.
Umfang des Marktberichts über Underfill- und Verkapselungsmaterialien für elektronische Leiterplatten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 368,8 Millionen US-Dollar |
| Marktgröße bis 2034 | 543,65 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene
Der Markt für Unterfüllungs- und Verkapselungsmaterialien auf Leiterplattenebene ist maßgeblich von den Zuverlässigkeitsanforderungen dichterer Baugruppen abhängig. Eine höhere Bauteildichte führt zu erhöhten thermischen und mechanischen Belastungen und damit zum Bedarf an Materialien, die die Ermüdung von Lötstellen minimieren und die Verbindungen schützen. Die Hersteller dieser Materialien optimieren ihre Produkte hinsichtlich Eigenschaften wie Viskosität, Füllstoffgehalt, Aushärtungszyklus, Wärmeausdehnungskoeffizient, Haftung und Nachbearbeitbarkeit für den jeweiligen Montageprozess.
Der Marktbericht für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene zeigt, dass die Wertschöpfungskette der Branche von Harz- und anorganischen Füllstofflieferanten über Formulierer und Dosieranlagenhersteller bis hin zu Halbleitergehäuseherstellern, Leiterplattenbestückern und OEMs reicht. Epoxidharze bilden aufgrund ihrer Haftungs- und mechanischen Eigenschaften eine wichtige Basis für Formulierungen, während Silikon-, Urethan-, Acryl- und gefüllte Harze spezifische Anforderungen erfüllen.
Die Positionierung wird heute zunehmend von Formulierungs- und Leistungskombinationen beeinflusst, weniger von der Materialverfügbarkeit allein. Die Strategie von HB Fuller konzentriert sich auf Zuverlässigkeit und Nachbearbeitbarkeit, YINCAE zeichnet sich durch schnellfließende und wärmeleitende Formulierungen aus, Resonac bietet flüssige Vergussmassen für Flip-Chip- und FC-BGA-Anwendungen an, und Parker-Hannifin liefert gefrorene Underfill-Vergussmassen, die für kontrollierte Dosier- und Aushärtungsbedingungen optimiert wurden.
Die Bewertung von Underfill- und Verkapselungsmaterialien für elektronische Leiterplatten deutet somit auf eine Marktsituation hin, in der Qualifizierung, Anwendungstechnik, Prozesstauglichkeit und Zuverlässigkeitsinformationen ebenso wichtig sind wie die chemische Zusammensetzung selbst. Formulierungsunternehmen mit breiten Produktlinien können alle möglichen Gehäusedesigns abdecken, während eine Spezialisierung hinsichtlich spezieller Eigenschaften wie optischer Klarheit, außergewöhnlicher thermischer Eigenschaften, Aushärtung bei niedrigen Temperaturen oder Nachbearbeitbarkeit möglich ist.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Unterfüll- und Verkapselungsmaterialien auf Leiterplattenebene: Strategische Einblicke
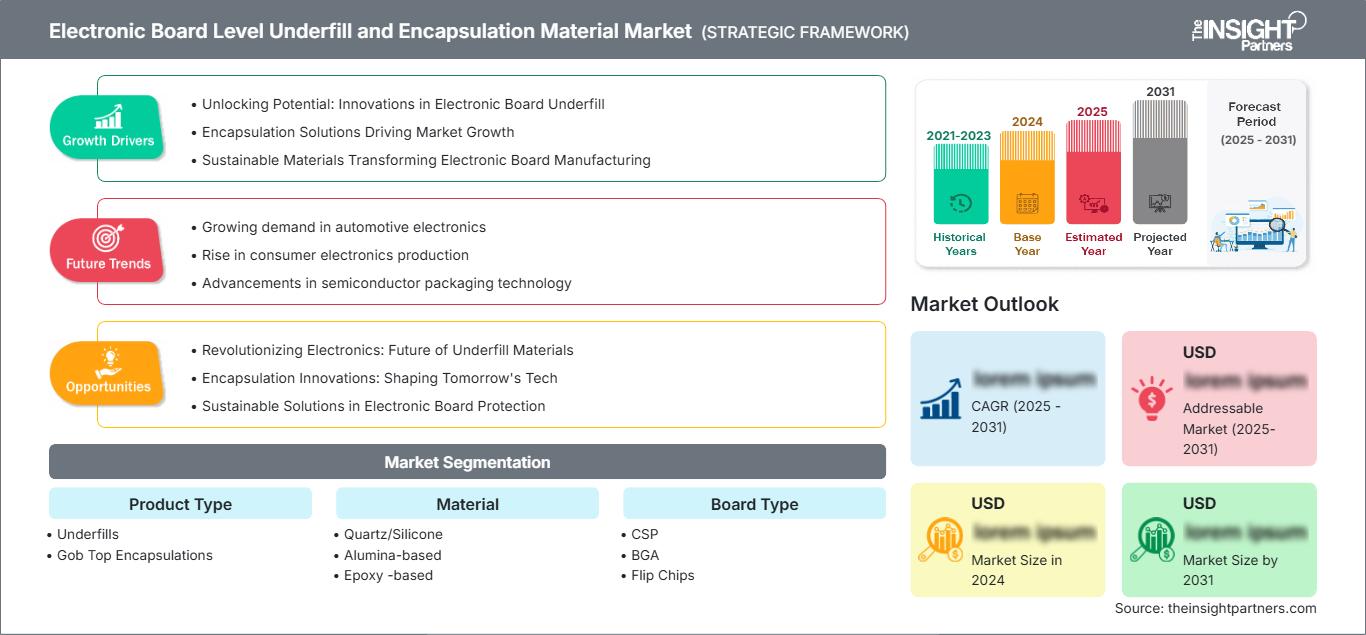
Regionale Einblicke
Markt für Unterfüll- und Verkapselungsmaterialien auf Leiterplattenebene in Nordamerika
Nordamerika machte im Jahr 2025 voraussichtlich rund 28 % des Weltmarktes aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,9 % wachsen. Der regionale Markt wird durch Halbleiterdesign, fortschrittliche Gehäusetechnologien, Elektronik für Luft- und Raumfahrt sowie Verteidigung, Medizintechnik, industrielle Systeme und Hochleistungsrechner getragen. Die USA stellen das wichtigste Nachfragezentrum dar, während Kanada durch spezialisierte Elektronik-, Industrie- und Rohstoffsektoranwendungen einen Beitrag leistet.
Die Materialqualifizierung ist besonders wichtig, da Elektronikhersteller ein gleichmäßiges Dosierverhalten, Zuverlässigkeit bei Temperaturwechselbeanspruchung, Feuchtigkeitsbeständigkeit und Kompatibilität mit der automatisierten Bestückung benötigen. AI Technology und YINCAE bieten spezialisierte Underfill- und Glob-Top-Portfolios an, während HB Fuller Formulierungen für Leiterplatten in CSP-, BGA- und Flip-Chip-Anwendungen liefert.
US-Markt für Unterfüll- und Verkapselungsmaterialien auf Leiterplattenebene
Die USA repräsentierten im Jahr 2025 schätzungsweise 82 % der nordamerikanischen Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,8 % wachsen. Der Markt profitiert von Investitionen in Halbleiter, Verteidigungselektronik, Luft- und Raumfahrt, Medizintechnik, Telekommunikation und Hochleistungsrechnen. Kunden achten heute neben der Haftfestigkeit auch auf die Materialeigenschaften hinsichtlich Zuverlässigkeit, Leistung und Produktionseffizienz.
Die Verfügbarkeit hochpräziser Dosiertechnologien bei Elektronikherstellern bietet zusätzlichen Anreiz. Underfill-Prozesse werden in fortschrittliche Fertigungsprozesse der Elektronik integriert, insbesondere für Flip-Chip-, BGA-, CSP- und andere hochzuverlässige Baugruppen.
Europäischer Markt für Unterfüll- und Verkapselungsmaterialien auf Leiterplattenebene
Europa wird laut Prognosen im Jahr 2025 einen globalen Marktanteil von rund 23 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4,0 % wachsen. Deutschland ist aufgrund seiner Automobilelektronik, Industrieautomation, Halbleiteranlagen und Elektronikfertigung das wichtigste Land. Frankreich trägt durch die Bereiche Luft- und Raumfahrt, Verteidigung, Automobilindustrie und Industrieelektronik bei, während Italien eine erhebliche Nachfrage nach Industrieautomation, Leistungselektronik und Spezialmaschinen aufweist. Großbritannien generiert zusätzliche Nachfrage durch die Bereiche Luft- und Raumfahrt, Verteidigung, Telekommunikation und fortgeschrittene Elektronik.
Europäische Käufer legen großen Wert auf langfristige Zuverlässigkeit, kontrollierte Verarbeitung, Umweltverträglichkeit und eine unterbrechungsfreie Lieferkette. Das ingenieurtechnisch orientierte Elektronik-Ökosystem der Region unterstützt die Nachfrage nach Formulierungen, die spezifische Anforderungen an Gehäuse, Substrat, Aushärtung und Zuverlässigkeit erfüllen.
Markt für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird laut Modellprognosen im Jahr 2025 einen Marktanteil von rund 43 % erreichen und voraussichtlich ein jährliches Wachstum von etwa 5,3 % verzeichnen. China bietet eine starke Nachfrage in der Elektronikfertigung, während Japan und Südkorea neben der Materialwissenschaft auch die Halbleiterfertigung anbieten. Taiwans Bedeutung liegt in seinem Ökosystem für Halbleiterfertigung und -verpackung, die Indiens hingegen im Ausbau seiner Kapazitäten in der Halbleiter- und Elektronikfertigung.
Die Kompetenzen in der Entwicklung von Halbleitermaterialien liegen in Japan, wo Resonac und Sumitomo Bakelite ein breites Spektrum an Verpackungsmaterialien anbieten. Südkoreas Halbleiterfertigungsökosystem treibt die Nachfrage nach hochzuverlässigen Underfill- und Verkapselungsmaterialien an, während Chinas umfangreiches Ökosystem für die Elektronikmontage die Nachfrage nach solchen Materialien und deren Lokalisierung fördert. Indien baut einen zusätzlichen Qualifizierungsmarkt für Verpackungsmaterialien und -anlagen auf.
Segmentierungsanalyse
Produkttyp
Underfills sind Materialien, die unter Halbleitergehäuse aufgetragen werden, um Lötverbindungen zu verstärken, Wärmeausdehnungsunterschiede auszugleichen und die Beständigkeit gegen Temperaturwechsel und mechanische Stöße zu verbessern. Dieses Segment wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,3 % wachsen und bleibt das größte, da CSP-, BGA- und Flip-Chip-Baugruppen einen zunehmend kontrollierten Schutz der Verbindungen erfordern. Schnellfließende, bei niedrigen Temperaturen verarbeitbare, nachbearbeitbare und wärmeleitende Formulierungen gewinnen daher an Bedeutung.
Gob-Top-Verkapselungen umfassen die lokale Verkapselung von Chips und Bauteilen mithilfe von Dosiermaterialien, die empfindliche Baugruppen vor Feuchtigkeit, Verunreinigungen, Vibrationen und mechanischen Beschädigungen schützen. Für dieses Segment wird ein jährliches Wachstum von ca. 4,6 % prognostiziert, da kompakte Elektronikgeräte einen lokalen Schutz benötigen, ohne den Verarbeitungsaufwand einer Komplettverkapselung in Kauf nehmen zu müssen.
Material
Quarz-/Siliziumwerkstoffe bieten Flexibilität, thermische Stabilität und Spannungsentlastung und sind besonders relevant, wenn mechanische Nachgiebigkeit oder optische Eigenschaften wichtig sind. Für dieses Hauptsegment wird ein jährliches Wachstum von ca. 4,8 % prognostiziert.
Aluminiumoxidbasierte Formulierungen ermöglichen eine verbesserte Wärmeleistung bei gleichzeitiger Beibehaltung der elektrischen Isolation. Ihr Einsatz ist auf leistungsdichte Elektronik und Baugruppen zurückzuführen, bei denen die Wärmeableitung ein wichtiger Faktor für die Zuverlässigkeit ist. Für dieses Segment wird ein jährliches Wachstum von ca. 5,0 % prognostiziert.
Epoxidbasierte Werkstoffe bleiben aufgrund ihrer starken Haftung, mechanischen Verstärkung, chemischen Beständigkeit und Kompatibilität mit etablierten Dosier- und Aushärtungsverfahren die wichtigste Materialkategorie. Für dieses Segment wird ein jährliches Wachstum von ca. 4,2 % prognostiziert.
Formulierungen auf Urethanbasis bieten Flexibilität und Spannungsaufnahme für Anwendungen, die eine höhere Nachgiebigkeit erfordern. Die Nachfrage wird durch Elektronikgeräte getrieben, die Vibrationen, thermischen Bewegungen oder mechanischen Stößen ausgesetzt sind. Für dieses Segment wird ein jährliches Wachstum von ca. 4,5 % prognostiziert.
Acrylbasierte Werkstoffe erfüllen spezielle Anforderungen an Aushärtung, Haftung und Verarbeitung und sind besonders vorteilhaft, wenn eine schnelle Verarbeitung oder besondere optische und mechanische Eigenschaften erforderlich sind. Für dieses Segment wird ein jährliches Wachstum von ca. 4,0 % prognostiziert.
Platinentyp
CSP- Baugruppen profitieren von der Underfill-Verstärkung, da die kompakte Gehäusegeometrie nur begrenzten Raum für Spannungsableitung bietet. Das Segment wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,0 % wachsen und bleibt in den Bereichen Mobilelektronik, Unterhaltungselektronik, Kommunikationselektronik und kompakter Industrieelektronik relevant.
Für BGA wird ein jährliches Wachstum von ca. 4,2 % prognostiziert. Die breite Anwendung in der Computertechnik, der Industrieelektronik, Automobilsystemen, der Telekommunikation und eingebetteten Elektronik sichert die Nachfrage nach Materialien, die die Zuverlässigkeit von Lötverbindungen verbessern und thermische Belastungen auf Platinenebene aushalten.
Für Flip-Chip-Gehäuse wird ein jährliches Wachstum von ca. 5,3 % prognostiziert, da die zunehmende Verbreitung von hochdichten Gehäusen, optischen Bauelementen und heterogener Integration den Einsatz von Verbindungen mit feiner Rasterteilung erfordert. Die Materialien müssen eine schnelle Spaltfüllung mit geringer Verformung, hoher Haftung, kontrolliertem Wärmeausdehnungskoeffizienten und Beständigkeit gegen thermische Belastung kombinieren.
Momentaufnahme der Chancen
|
Platinentyp |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
CSP |
Medium |
Kompakte Verpackung |
Reifen |
|
BGA |
Hoch |
Zuverlässigkeitsverstärkung |
Reifen |
|
Flip Chips |
Hoch |
Feinteilungsintegration |
Skalierung |
Markt für Underfill- und Verkapselungsmaterialien auf elektronischer Leiterplatte: Wachstumstreiber und Wirkungsanalyse
Steigende Packungsdichte und Anforderungen an die Zuverlässigkeit der Verbindungen
Eine höhere Bauteildichte erhöht die mechanische und thermische Belastung an Lötstellen. Underfills verteilen die Spannung von den empfindlichen Lötstellen weg und verbessern die Beständigkeit gegenüber Temperaturwechseln, Vibrationen, Stößen und Feuchtigkeit. Mit zunehmender Rasterung und Größe der Chips verringert sich das Prozessfenster für den Materialfluss, wodurch die Nachfrage nach Formulierungen mit kontrollierter Viskosität, geringer Lufteinschlüssen und vorhersagbarer Aushärtung steigt.
Dieser Faktor verstärkt die Nachfrage nach Werkstoffen, die speziell für bestimmte Gehäusearchitekturen entwickelt wurden. Lieferanten, die zuverlässige Fließ-, Haftungs-, Aushärtungs- und thermomechanische Eigenschaften nachweisen können, sind bei der Kundenqualifizierung besser positioniert, da die Materialauswahl zunehmend Einfluss auf die Montageausbeute und die Zuverlässigkeit im Feld hat.
Erweiterung der fortschrittlichen Halbleitergehäuse
2. xD-, 3D-, Chiplet- und heterogene Gehäusetechnologien erweitern die Bedeutung von Materialien für die Zuverlässigkeit von Gehäusen. Underfill-Lieferanten müssen große Gehäusekörper, schmale Spalten, feine Rasterverbindungen und verzugsempfindliche Strukturen berücksichtigen. Die Arbeit von Resonac an feinen Underfills und Gehäusematerialien der nächsten Generation verdeutlicht den Trend hin zu Materialien, die speziell für fortschrittliche Gehäusearchitekturen und nicht für die generische Leiterplattenmontage entwickelt wurden.
Mit zunehmender Komplexität der Halbleitergehäuse ist eine engere Zusammenarbeit zwischen Materiallieferanten, OSATs, Foundries, Substratherstellern und Anlagenanbietern erforderlich. Dies führt zwar zu höheren Qualifizierungshürden, kann aber die Kundenbeziehungen stärken, sobald eine Rezeptur in den Produktionsprozess integriert ist.
Nachfrage nach schnellerer und temperaturärmerer Verarbeitung
Elektronikhersteller suchen zunehmend nach Materialien, die Aushärtungszeit, Verarbeitungstemperatur und Fertigungskomplexität reduzieren, ohne die Zuverlässigkeit zu beeinträchtigen. Schnellfließende und schlaghärtende Formulierungen können den Durchsatz verbessern, während Niedrigtemperaturmaterialien die thermische Belastung empfindlicher Bauteile verringern.
Die Verarbeitungseffizienz wird daher neben der Materialzuverlässigkeit zu einem wichtigen Kaufkriterium. Lieferanten, die eine schnelle Verarbeitung mit vorhersagbarer Aushärtung und geringer Lunkerbildung kombinieren, können Produktionsumgebungen bedienen, in denen Zykluszeit und Ausbeute die Wirtschaftlichkeit der modernen Elektronikmontage direkt beeinflussen.
Zukunftstrends des Marktes für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene
Trends bei Underfill- und Verkapselungsmaterialien für elektronische Leiterplatten hin zu multifunktionalen Formulierungen
Materiallieferanten kombinieren zunehmend mechanische Verstärkung mit Wärmemanagement, optischen Eigenschaften, geringem Verzug und vereinfachten Prozessen. Wärmeleitende und optische Underfills veranschaulichen den Wandel von einseitig schützenden Materialien hin zu multifunktionalen Werkstoffen.
Dieser Trend im Markt für Unterfüll- und Verkapselungsmaterialien auf Leiterplattenebene ist besonders relevant für Anwendungen, bei denen die elektrische Dichte und die Wärmeentwicklung gleichzeitig steigen. Anbieter, die die Füllstoffchemie kontrollieren können, ohne Kompromisse bei Fließfähigkeit, Haftung und Aushärtungsverhalten einzugehen, können anspruchsvollere Gehäusedesigns realisieren und ihre Bedeutung in fortschrittlichen Halbleiteranwendungen steigern.
Materialien mit geringem Verzug für größere Verpackungen
Größere Halbleitergehäuse verstärken die Herausforderungen hinsichtlich Verformung und Spannungsmanagement. Flüssige Vergussmassen mit kontrolliertem Fluss und geringer Schrumpfung gewinnen daher strategisch an Bedeutung. Die Entwicklung fortschrittlicher Vergussmassen konzentriert sich zunehmend auf die Gehäusegeometrie, die Temperaturwechselbeständigkeit, die Spannungsverteilung und die Kompatibilität mit größeren Gehäusekörpern.
Dieser Trend wird die Formulierungsentwicklung beeinflussen, insbesondere da Chiplet-Architekturen und Hochleistungsrechnergehäuse immer größere Abmessungen und eine komplexere Struktur aufweisen. Materiallieferanten müssen Füllstoffgehalt und thermische Eigenschaften mit Viskosität, Fließfähigkeit, Schrumpfung und Verarbeitbarkeit in Einklang bringen.
Reinigung ohne Reinigungsaufwand und rückstandsverträgliche Verarbeitung
Die Kompatibilität zwischen Flussmittelrückständen und Unterfüllmaterialien gewinnt zunehmend an Bedeutung, da Hersteller die Reinigungsvorgänge reduzieren. Die Materialien müssen trotz Veränderungen in der Flussmittelchemie und den Oberflächenbedingungen Haftung und Zuverlässigkeit beibehalten.
Diese Entwicklung fördert eine engere Abstimmung zwischen Lieferanten von Flussmitteln, Underfill, Substrat und Dosieranlagen. Sie kann Fertigungsschritte reduzieren und gleichzeitig die Bedeutung von Materialverträglichkeitstests während der Qualifizierung erhöhen.
Marktchancen für Underfill- und Verkapselungsmaterialien auf Leiterplattenebene
Fortschrittliche optische und photonische Verpackung
Optische Sensoren, Siliziumphotonik, MicroLED-Bauelemente, Bildsensoren und AR/VR-Module bieten Anwendungsmöglichkeiten für Underfills, die mechanischen Schutz mit optischer Transparenz kombinieren. Herkömmliche opake oder hochgefüllte Materialien können die Designflexibilität in diesen Anwendungen einschränken.
Anbieter, die transparente Formulierungen mit kontrolliertem Fluss, schneller Aushärtung, geringer Spannung und zuverlässiger Haftung entwickeln, können einen spezialisierten, aber wachsenden Anwendungsbereich bedienen. Diese Chance ist besonders relevant für Entwickler fortschrittlicher Verpackungen in Nordamerika und im asiatisch-pazifischen Raum, wo die Ökosysteme der Halbleiter- und Photonikfertigung konzentriert sind.
Lokale Materialversorgung für aufstrebende Halbleiterzentren
Die Expansion der Halbleitergehäusefertigung in Indien, den USA und anderen aufstrebenden Produktionsstandorten schafft Möglichkeiten für regionale Materialqualifizierung, technischen Support und lokale Lagerhaltung. Kunden benötigen zunehmend Anwendungstechnik zusätzlich zur Materialversorgung, da die Underfill-Performance von Dosieranlagen, Substratvorbereitung, Flussmittelchemie, Aushärtungsprofilen und Gehäusegeometrie abhängt.
Lieferanten, die regionale technische Kompetenzen aufbauen, können Qualifizierungsaufwand reduzieren und die Kundenbindung stärken. Lokale Unterstützung bei der Produktentwicklung, schnelle Probenahme, Anwendungslabore und Lagerverfügbarkeit können sich als Wettbewerbsvorteile erweisen, wenn sich die Lieferketten der Halbleiterindustrie geografisch diversifizieren.
Aktuelle Entwicklungen
- August 2026: YINCAE Advanced Materials, LLC – YINCAE hat UF 88UV vorgestellt, ein hochtransparentes optisches Underfill-Material für optische Module, optoelektronische Bauelemente und fortschrittliche Halbleitergehäuse. Das Material vereint Fließfähigkeit bei Raumtemperatur mit optischer Klarheit und Inspektionsfähigkeit und erweitert damit das Portfolio des Unternehmens um Anwendungen in der Photonik und im Bereich fortschrittlicher Gehäuse. Die Markteinführung unterstreicht den Trend hin zu spezialisierten Underfills, die neben mechanischer und thermischer Zuverlässigkeit auch optische Leistung bieten.
- Juni 2026: Sumitomo Bakelite Co., Ltd. – Sumitomo Bakelite gab die Erweiterung der Produktionskapazität für Halbleiter-Verkapselungsmaterialien am Standort Suzhou bekannt. Dieser Schritt stärkt die regionale Versorgungssicherheit mit Halbleiter-Verpackungsmaterialien angesichts der steigenden Nachfrage nach fortschrittlichen Verpackungslösungen in Asien. Die Kapazitätserweiterung fördert die Lokalisierung und die Sicherstellung der Lieferfähigkeit und positioniert das Unternehmen optimal, um die Anforderungen von Kunden im chinesischen Fertigungssektor an Halbleiter-Verpackungsmaterialien zu erfüllen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -