
基板アンダーフィル・封止材市場:規模・成長・予測 2034
電子基板レベルのアンダーフィルおよび封止材市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(アンダーフィル、ゴブトップ封止)、材料別(石英/シリコン、アルミナベース、エポキシベース、ウレタンベース、アクリルベース、その他)、基板タイプ別(CSP(チップスケールパッケージ)、BGA(ボールグリッドアレイ)、フリップチップ)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017574
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
3億6880 万米ドル
基準年値
2034年の予測
5億4365 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.41 %
成長率
対象市場
41億4416 万米ドル
(2026年~2034年)
電子基板レベルのアンダーフィルおよび封止材市場の規模は、2025年に3億6,880万米ドルと評価され、2034年までに5億4,365万米ドルに達すると予測されており、2026年から2034年までのCAGRは4.41%です。この市場は、基板レベルで電子相互接続とコンポーネントを強化および保護するために使用される材料を対象としており、CSP、BGA、およびフリップチップアセンブリ用の石英/シリコーン、アルミナベース、エポキシベース、ウレタンベース、およびアクリルベースの材料から配合されたアンダーフィルとグロブトップ封止材が含まれます。
北米は重要な需要拠点であり、2025年には世界の電子基板レベルアンダーフィルおよび封止材市場の約28%を占めると予測され、2034年までの年平均成長率(CAGR)は約3.9%と見込まれています。需要は、半導体パッケージング、航空宇宙・防衛エレクトロニクス、産業用制御機器、医療用エレクトロニクス、高信頼性コンピューティング機器によって支えられています。この地域のエコシステムは、実績のある電子材料サプライヤーと高度なパッケージング技術の恩恵を受けています。HB Fuller、AI Technology、Parker-Hannifin、YINCAEは、アンダーフィル、封止、および関連する電子保護要件に対応する製品ポートフォリオを保有しています。
電子基板レベルのアンダーフィルおよび封止材市場の評価と洞察
- 北米:この地域は、2025年には世界の電子基板レベルアンダーフィルおよび封止材市場の約28%のシェアを占めると予測されており、年平均成長率(CAGR)は約3.9%になると見込まれています。確立された半導体、電子機器製造、航空宇宙、医療、防衛といったサプライチェーンが、機械的強化、熱サイクル信頼性、プロセス適合性を兼ね備えた材料への需要を支えています。
- 米国: 2025年には北米全体の需要の約82%を米国が占めると予測されており、年平均成長率(CAGR)は約3.8%で拡大すると見込まれています。半導体パッケージング開発、国内電子機器製造、防衛調達、高度なプリント基板組立などが、精密アンダーフィル材および封止材の需要を支えています。
- 欧州:欧州は2025年には世界市場シェアの約23%を占めると予測されており、年平均成長率(CAGR)は約4.0%で成長すると見込まれています。ドイツ、フランス、イタリア、英国は、電子機器製造および産業技術において重要な需要を担っています。信頼性要件、車載エレクトロニクス、産業オートメーション、コンプライアンス重視の材料選定などが、この地域の特徴となっています。
- アジア太平洋地域:アジア太平洋地域は、2025年には世界市場シェアの約43%を占めると予測されており、年平均成長率(CAGR)は約5.3%で拡大すると見込まれています。中国、日本、韓国、台湾、インドは、半導体パッケージング、家電製品、通信機器、車載エレクトロニクス、電子機器製造サービスといった分野で強固な産業基盤を築いています。
- 最大のセグメント: アンダーフィルは引き続き最大のセグメントであり、2026年から2034年にかけて年平均成長率(CAGR)約4.3%で成長すると予測されています。BGA、CSP、フリップチップアセンブリなど幅広い用途で使用されているため、はんだ接合部の強化と熱機械的信頼性に不可欠です。
- 高成長分野: フリップチップは、年平均成長率(CAGR)約5.3%で最も速い成長を記録すると予測されています。高密度相互接続、高度な半導体パッケージ、および小型電子アーキテクチャの使用が増加するにつれて、応力や反りを抑制しながら狭い隙間を埋めることができる材料への需要が高まっています。
- 詳細に分析された主要企業: AI Technology, Inc.、ASE Technology Holding Co., Ltd.、HB Fuller Company、Resonac Corporation、Indium Corporation、Parker-Hannifin Corporation、NAMICS Corporation、Protavic International, Inc.、Dow Inc.、YINCAE Advanced Materials, LLC、Henkel AG & Co. KGaA、住友ベークライト株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この市場は、従来の保護材から、包装構造、熱特性、加工速度、そして信頼性向上への需要の高まりに基づいた配合へと移行しつつあります。従来のエポキシ系下地材は依然として重要ですが、サプライヤー間の差別化は、低熱膨張係数、制御可能な粘度、迅速な毛細管現象、低温硬化、樹脂のにじみの低減、熱伝導性、光学的透明性、そして無洗浄組立工程での使用可能性によって実現されるでしょう。
パッケージ構造は、配合設計においてより重要な役割を果たすようになるだろう。ダイサイズの大型化、ピッチの縮小、ギャップの狭小化、異種材料の統合化に伴い、材料の流動性、充填剤含有量、収縮率、接着性、硬化特性の制御が不可欠となる。したがって、製品開発は汎用電子機器用接着剤ではなく、用途に特化した配合設計に重点が置かれると予想される。
2034年まで、材料開発は、より大型のダイ、より微細なピッチ、増大する放熱ニーズ、および異種統合に対応した配合の開発という傾向を継続すると予想されます。低反り・低熱伝導性配合の拡大と、自動塗布特性の向上も継続的に進むでしょう。半導体パッケージング産業の現地化も、特に米国、欧州、中国、韓国、日本、台湾、インドにおける新たなパッケージング能力の増強に伴い、発展してきた構造的要因の一つです。
電子基板レベルのアンダーフィルおよび封止材市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3億6880万米ドル |
| 2034年までの市場規模 | 5億4365万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電子基板レベルのアンダーフィルおよび封止材市場分析
電子基板レベルのアンダーフィル材および封止材市場は、高密度実装における信頼性の確保に大きく依存しています。部品密度の増加は、熱的および機械的ストレスの増加につながり、ひいては、はんだ接合部の疲労を軽減し、相互接続を保護する材料の必要性を高めます。これらの材料のサプライヤーは、粘度、充填材含有量、硬化サイクル、熱膨張係数(CTE)、接着性、再加工性などの特性を個々の実装プロセスに合わせて最適化することで、製品を開発しています。
電子基板レベルのアンダーフィルおよび封止材市場レポートによると、この業界のバリューチェーンは、樹脂および無機充填剤のサプライヤーから、配合業者、塗布装置サプライヤー、半導体パッケージメーカー、PCB組立業者、OEMまで広がっています。エポキシ樹脂は、その接着性と機械的特性から配合の重要な基盤を提供しますが、シリコーン、ウレタン、アクリル、および充填樹脂は特定のニーズに対応します。
ポジショニングは、材料の入手可能性だけではなく、配合と性能の組み合わせによってますます左右されるようになっています。HB Fullerの戦略は信頼性と再加工性を中心に据えており、YINCAEは高速流動性と熱伝導性を備えた配合で差別化を図っています。ResonacはフリップチップおよびFC-BGA用途向けの液状封止材を提供し、Parker-Hannifinは制御された塗布および硬化条件に最適化された凍結アンダーフィル封止材を提供しています。
このように、電子基板レベルのアンダーフィル材および封止材の評価は、市場状況において、化学組成そのものと同様に、認定、アプリケーションエンジニアリング、プロセス適合性、および信頼性に関する情報が重要であることを示唆しています。幅広い製品ラインを持つ配合会社は、あらゆるパッケージ設計に対応できる一方、光学的な透明度、優れた熱特性、低温硬化性、または再加工性といった特殊な特性に関しては、専門化が可能になります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
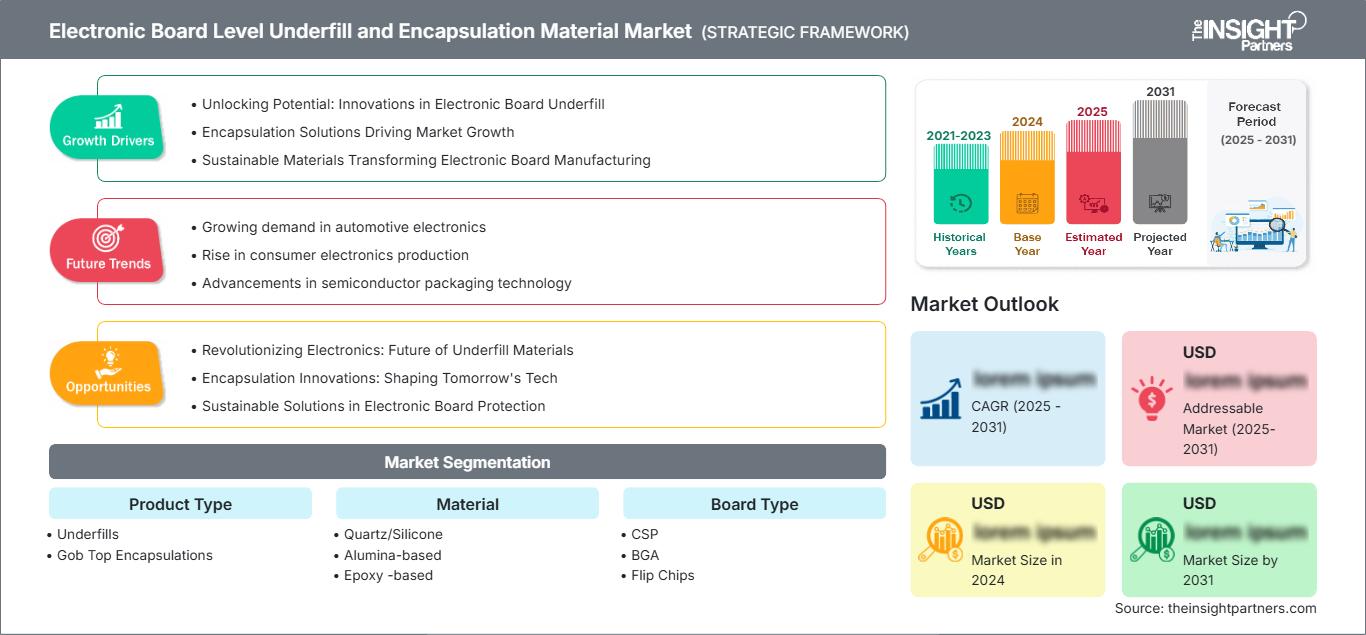
電子基板レベルのアンダーフィルおよび封止材市場:戦略的洞察
地域別分析
北米電子基板レベルアンダーフィルおよび封止材市場
北米は2025年までに世界市場の約28%を占めると予測されており、年平均成長率(CAGR)は約3.9%で拡大すると見込まれています。この地域市場は、半導体設計、先進パッケージング、航空宇宙・防衛エレクトロニクス、医療機器、産業システム、高性能コンピューティングによって支えられています。米国が主要な需要拠点であり、カナダは特殊電子機器、産業機器、資源セクター機器の用途を通じて貢献しています。
電子機器メーカーは、安定した塗布挙動、熱サイクル信頼性、耐湿性、および自動組立との互換性を要求するため、材料の品質評価は特に重要です。AI TechnologyとYINCAEは、アンダーフィルおよびグロブトップ専用の製品ポートフォリオを提供しており、HB FullerはCSP、BGA、およびフリップチップ用途向けの基板レベルの配合を提供しています。
米国電子基板レベルのアンダーフィルおよび封止材市場
米国は2025年には北米全体の需要の約82%を占めると予測されており、年平均成長率(CAGR)は約3.8%で成長すると見込まれています。この市場は、半導体、防衛電子機器、航空宇宙、医療機器、通信、高性能コンピューティングへの投資によって恩恵を受けています。顧客は現在、接着強度だけでなく、信頼性、性能、生産効率といった観点から材料の特性を評価するようになっています。
電子機器メーカーが高精度な塗布技術を利用できるようになったことも、さらなる推進力となっている。アンダーフィルプロセスは、特にフリップチップ、BGA、CSP、その他の高信頼性アセンブリタイプにおいて、高度な電子機器製造プロセスフローに組み込まれつつある。
欧州電子基板レベルアンダーフィルおよび封止材市場
欧州は2025年までに世界市場シェアの約23%を占めると予測されており、年平均成長率(CAGR)は約4.0%で成長すると見込まれています。ドイツは自動車エレクトロニクス、産業オートメーション、半導体製造装置、電子機器製造の基盤を持つため、最も重要な国です。フランスは航空宇宙、防衛、自動車、産業エレクトロニクスを通じて貢献しており、イタリアは産業オートメーション、パワーエレクトロニクス、特殊機械の需要が非常に高いです。英国は航空宇宙、防衛、通信、先端エレクトロニクスを通じて需要を高めています。
欧州のバイヤーは、長期的な信頼性、厳格なプロセス管理、環境規制への準拠、サプライチェーンの継続性を非常に重視しています。この地域のエンジニアリング志向のエレクトロニクス・エコシステムは、特定のパッケージ、基板、硬化、および信頼性の要件を満たすことができる配合に対する需要を支えています。
アジア太平洋地域の電子基板レベルアンダーフィルおよび封止材市場
アジア太平洋地域は2025年までに約43%のシェアを占めると予測されており、年平均成長率(CAGR)は約5.3%と見込まれています。中国は電子機器製造において堅調な需要を誇り、日本と韓国は半導体製造と材料科学の分野で強みを発揮しています。台湾の重要性は半導体ファウンドリとパッケージングのエコシステムにあり、インドの重要性は半導体および電子機器製造能力の構築にあります。
半導体材料の開発能力は日本に集中しており、レゾナックと住友ベークライトは幅広いパッケージング材料を提供している。韓国の半導体製造エコシステムは、高信頼性のアンダーフィル材および封止材の需要を牽引しており、中国の大規模な電子機器組立エコシステムは、こうした材料の大量需要と現地化を促進している。インドの半導体エコシステムは、パッケージング材料および装置の新たな認証市場を構築しつつある。
セグメンテーション分析
製品タイプ
アンダーフィルとは、半導体パッケージの下に塗布される材料で、はんだ接合部の強化、熱膨張係数の不一致の抑制、熱サイクルや機械的衝撃に対する耐性の向上を目的としています。この分野は年平均成長率(CAGR)約4.3%で成長すると予測されており、CSP、BGA、フリップチップアセンブリにおいて、より高度な相互接続保護が求められるため、依然として最大の市場となっています。流動性が高く、低温で使用可能で、再加工性に優れ、熱伝導性の高い配合がますます重要になっています。
ゴブトップ封止は、吐出された材料を用いてチップや部品を局所的に封止し、湿気、汚染、振動、機械的損傷から繊細な部品を保護する技術です。小型電子機器では、パッケージ全体を成形するような加工負荷をかけずに局所的な保護が求められるため、この分野は年平均成長率(CAGR)約4.6%で成長すると予測されています。
材料
石英/シリコーン材料は、柔軟性、熱安定性、応力緩和といった特性を備えており、機械的適合性や光学特性が重要な用途において特に有効です。この主要セグメントは、年平均成長率(CAGR)約4.8%で成長すると予測されています。
アルミナをベースとした配合は、電気絶縁性を維持しながら熱性能を向上させる道筋を提供する。これらの配合は、放熱が信頼性において重要な考慮事項となる高出力電子機器やアセンブリへの採用と密接に関連している。この分野は、年平均成長率(CAGR)約5.0%で成長すると予測されている。
エポキシ系材料は、強力な接着性、機械的強度、耐薬品性、そして既存の塗布・硬化プロセスとの適合性といった特長から、依然として主要な配合カテゴリーであり続けています。この分野は、年平均成長率(CAGR)約4.2%で成長すると予測されています。
ウレタン系配合物は、より高い柔軟性と応力緩和能力が求められる用途に適しています。振動、熱膨張、機械的衝撃にさらされる電子機器が需要を支えており、この分野は年平均成長率(CAGR)約4.5%で成長すると予測されています。
アクリル系材料は、特殊な硬化、接着、加工要件に対応し、迅速な加工や特定の光学特性・機械的特性が求められる場合に有利となる。この分野は、年平均成長率(CAGR)約4.0%で成長すると予測されている。
ボードタイプ
CSPアセンブリは、コンパクトなパッケージ形状のため応力分散のためのスペースが限られていることから、アンダーフィル補強の恩恵を受ける。この分野は年平均成長率(CAGR)約4.0%で成長すると予測されており、モバイル、民生機器、通信機器、小型産業用電子機器において引き続き重要な位置を占める。
BGA市場は年平均成長率(CAGR)約4.2%で成長すると予測されている。コンピューティング、産業用電子機器、自動車システム、通信、組み込み電子機器など幅広い分野での利用により、はんだ接合部の信頼性を向上させ、基板レベルの熱サイクルに対応できる材料への需要が維持されている。
高密度パッケージング、光デバイス、およびヘテロジニアス集積化の進展に伴い、ファインピッチ相互接続の利用が増加するため、フリップチップパッケージは年平均成長率(CAGR)約5.3%で成長すると予測されています。材料には、迅速なギャップ充填、低反り、高接着性、制御された熱膨張係数、および耐熱応力性を兼ね備えたものが求められます。
機会の概要
|
ボードタイプ |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
CSP |
中くらい |
コンパクトなパッケージ |
成熟した |
|
BGA |
高い |
信頼性の強化 |
成熟した |
|
フリップチップス |
高い |
ファインピッチ集積 |
スケーリング |
電子基板レベルのアンダーフィルおよび封止材市場の成長要因と影響分析
パッケージ密度と相互接続信頼性の要求の高まり
部品密度が高くなると、はんだ接合部周辺の機械的および熱的応力が増加します。アンダーフィルは、脆弱な接合部から応力を分散させ、熱サイクル、振動、衝撃、および湿気に対する耐性を向上させます。パッケージのピッチが微細化し、ダイが大きくなるにつれて、材料の流れのプロセスウィンドウが狭くなり、粘度が制御され、ボイド形成が少なく、硬化が予測可能な配合に対する需要が高まります。
この要因により、特定のパッケージ構造に合わせて設計された材料への需要が高まります。材料選定が組立歩留まりと現場での信頼性にますます影響を与えるようになるため、信頼性の高い流動性、接着性、硬化性、および熱機械的性能を実証できるサプライヤーは、顧客による認定において有利な立場に立つことができます。
先進半導体パッケージングの拡張
2. xD、3D、チップレット、および異種パッケージングは、パッケージの信頼性における材料の役割を拡大しています。アンダーフィルサプライヤーは、大型パッケージ本体、狭いギャップ、ファインピッチ接続、および反りに敏感な構造に対応する必要があります。Resonacのファインピッチアンダーフィルと次世代パッケージ材料に関する取り組みは、汎用的な基板アセンブリではなく、高度なパッケージングアーキテクチャに合わせて設計された材料への移行を示しています。
半導体パッケージの構造が複雑化するにつれ、材料サプライヤーはOSAT(半導体後工程受託製造業者)、ファウンドリ、基板メーカー、装置メーカーとの連携を強化する必要が出てくる。これは認証のハードルを高める一方で、配合が生産プロセスに組み込まれれば顧客との関係強化につながる。
より高速かつ低温での処理に対する需要
電子機器メーカーは、信頼性を損なうことなく、硬化時間、加工温度、製造工程の複雑さを軽減できる材料をますます求めるようになっている。流動性が高く、瞬時に硬化する配合は生産性を向上させることができ、低温硬化材料は敏感な部品への熱曝露を低減できる。
そのため、加工効率は材料の信頼性と並んで重要な購買基準になりつつあります。迅速な加工、予測可能な硬化、そして低ボイド形成を両立できるサプライヤーは、サイクルタイムと歩留まりが高度な電子機器組立の経済性に直接影響を与える生産環境に対応できます。
電子基板レベルのアンダーフィルおよび封止材市場の将来動向
電子基板レベルのアンダーフィル材および封止材の多機能配合への傾向
材料サプライヤーは、機械的補強と熱管理、光学性能、低反り、およびプロセス簡素化をますます組み合わせるようになっている。熱伝導性と光学特性を備えた下地材は、単一目的の保護材から多機能材料への移行を象徴している。
この電子基板レベルのアンダーフィルおよび封止材市場の動向は、電気密度と発熱量が同時に増加する用途において特に重要です。流動性、接着性、硬化特性を損なうことなく充填材の化学組成を制御できるサプライヤーは、より高度なパッケージ設計に対応し、先進的な半導体用途における自社の重要性を高めることができます。
大型パッケージ向けの低反り素材
半導体パッケージが大型化すると、反りや応力管理の課題が増大します。そのため、流動性が制御され、収縮率の低い液体封止材が戦略的に重要性を増しています。高度な封止技術の開発は、パッケージ形状、熱サイクル、応力分布、そして大型パッケージとの互換性にますます重点を置くようになっています。
この傾向は、特にチップレットアーキテクチャや高性能コンピューティングパッケージの大型化と構造の複雑化に伴い、配合設計に影響を与えるだろう。材料サプライヤーは、充填材の含有量と熱性能を、粘度、流動性、収縮率、製造性といった特性とのバランスを取る必要がある。
洗浄不要で残留物も除去可能な処理
メーカーが洗浄工程を削減するにつれ、フラックス残渣と下地材との適合性がますます重要になってきている。材料は、フラックスの化学組成や表面状態の変化に関わらず、接着性と信頼性を維持しなければならない。
この技術開発により、フラックス、アンダーフィル、基板、および塗布装置のサプライヤー間の連携が強化されます。これにより、製造工程を削減できるだけでなく、認定試験における材料適合性試験の重要性も高まります。
電子基板レベルのアンダーフィルおよび封止材市場の機会
高度な光学およびフォトニックパッケージング
光センサー、シリコンフォトニクス、マイクロLEDデバイス、イメージセンサー、AR/VRモジュールなどは、機械的保護と光学的透明性を兼ね備えたアンダーフィル材の需要を生み出しています。従来の不透明または高充填材料では、これらの用途における設計の柔軟性が制限される可能性があります。
流動性制御、速硬化性、低応力、そして確実な接着性を備えた透明な配合を開発するサプライヤーは、専門的でありながら拡大を続ける用途分野に対応できる。この機会は、半導体およびフォトニクス製造エコシステムが集中する北米およびアジア太平洋地域の先進的なパッケージング開発企業にとって特に重要である。
新興半導体ハブ向けの地域密着型材料供給
インド、米国、その他の新興製造拠点における半導体パッケージングの拡大は、地域における材料認定、技術サポート、および現地在庫管理の機会を生み出しています。アンダーフィル性能は、塗布装置、基板準備、フラックスの化学組成、硬化プロファイル、およびパッケージ形状に依存するため、顧客は材料供給に加えてアプリケーションエンジニアリングをますます必要としています。
地域における技術力を確立したサプライヤーは、認証取得の際の摩擦を軽減し、顧客維持率を高めることができる。半導体サプライチェーンが地理的に多様化するにつれ、現地での配合サポート、迅速なサンプル提供、アプリケーションラボ、在庫確保といった要素が差別化要因となり得る。
最近の動向
- 2026年8月:YINCAE Advanced Materials, LLC - YINCAEは、光モジュール、光電子デバイス、および高度な半導体パッケージング向けに設計された高透明光学アンダーフィル材「UF 88UV」を発表しました。この材料は、室温での流動性と光学的な透明度、検査機能を兼ね備えており、同社の製品ポートフォリオをフォトニクスおよび高度なパッケージング用途へと拡大します。今回の発売は、光学性能に加え、機械的および熱的信頼性にも対応する特殊アンダーフィル材へのシフトを改めて示すものです。
- 2026年6月:住友ベークライト株式会社 -住友ベークライトは、蘇州工場における半導体封止材の生産能力増強を発表しました。アジアにおける高度なパッケージング需要の高まりを受け、今回の増強は半導体パッケージング材料の地域供給能力を強化するものです。生産能力の増強は、現地化と供給継続性を支えるとともに、中国の製造エコシステム内で事業を展開する顧客からの半導体パッケージングに関するニーズに対応できる体制を整えるものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -