
Mercado de materiales de relleno y encapsulado a nivel de placa electrónica: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de materiales de encapsulado y relleno inferior a nivel de placa electrónica (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (rellenos inferiores, encapsulados Gob Top); material (cuarzo/silicona, a base de alúmina, a base de epoxi, a base de uretano, a base de acrílico, otros); tipo de placa (CSP (paquetes a escala de chip), BGA (matrices de rejilla de bolas), chips flip) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017574
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
368,8 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
543,65 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,41 %
Índice de crecimiento
Mercado potencial
4.144,16 millones de dólares estadounidenses
(2026-2034)
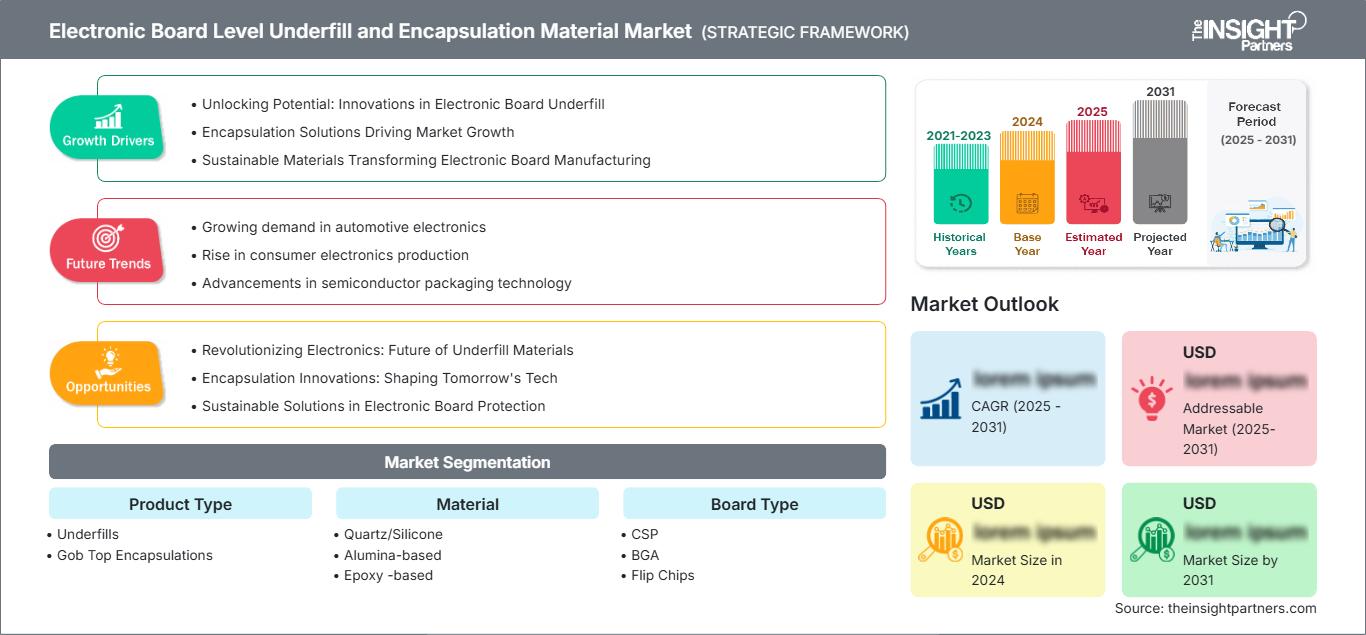
El mercado de materiales de encapsulado y relleno para placas electrónicas alcanzó un valor de 368,8 millones de dólares estadounidenses en 2025 y se prevé que alcance los 543,65 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,41 % durante el período 2026-2034. Este mercado abarca materiales utilizados para reforzar y proteger las interconexiones y componentes electrónicos a nivel de placa, incluyendo rellenos y encapsulados de capa superior formulados a partir de materiales de cuarzo/silicona, alúmina, epoxi, uretano y acrílico para ensamblajes CSP, BGA y flip-chip.
América del Norte representa un importante centro de demanda, con una cuota estimada de aproximadamente el 28 % del mercado global de materiales de encapsulado y relleno para placas electrónicas en 2025, y una tasa de crecimiento anual compuesta (CAGR) proyectada de aproximadamente el 3,9 % hasta 2034. La demanda se ve impulsada por el empaquetado de semiconductores, la electrónica aeroespacial y de defensa, los controles industriales, la electrónica médica y los equipos informáticos de alta fiabilidad. El ecosistema regional se beneficia de proveedores de materiales electrónicos consolidados y capacidades de empaquetado avanzadas. HB Fuller, AI Technology, Parker-Hannifin y YINCAE cuentan con carteras de productos que cubren los requisitos de relleno, encapsulado y protección electrónica relacionados.
Evaluación y perspectivas del mercado de materiales de encapsulado y relleno inferior a nivel de placa electrónica
- América del Norte: Se estima que la región representó aproximadamente el 28 % del mercado mundial de materiales de encapsulado y relleno para placas electrónicas en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 3,9 %. Las consolidadas cadenas de suministro de semiconductores, fabricación de productos electrónicos, industria aeroespacial, médica y de defensa respaldan la demanda de materiales que combinan refuerzo mecánico, fiabilidad ante ciclos térmicos y compatibilidad con procesos.
- EE. UU.: Se estima que EE. UU. representó aproximadamente el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 3,8 %. El desarrollo de empaques de semiconductores, la fabricación nacional de productos electrónicos, las adquisiciones para la defensa y el ensamblaje avanzado de placas de circuito impreso (PCB) impulsan la demanda de encapsulantes y rellenos de precisión.
- Europa: Se estima que Europa representó aproximadamente el 23 % de la cuota global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4 %. Alemania, Francia, Italia y el Reino Unido generan una importante demanda de fabricación de productos electrónicos y tecnología industrial. Los requisitos de fiabilidad, la electrónica automotriz, la automatización industrial y la selección de materiales orientada al cumplimiento normativo distinguen a la región.
- Asia Pacífico: Se estima que la región de Asia Pacífico representó una participación global de aproximadamente el 43 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,3 %. China, Japón, Corea del Sur, Taiwán e India proporcionan una sólida base industrial a través del empaquetado de semiconductores, la electrónica de consumo, las telecomunicaciones, la electrónica automotriz y los servicios de fabricación de productos electrónicos.
- Segmento más grande: Se estima que los encapsulados inferiores seguirán siendo el segmento más grande y se proyecta que crecerán a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,3 % durante el período 2026-2034. Su amplio uso en ensamblajes BGA, CSP y flip-chip los convierte en elementos esenciales para el refuerzo de las uniones de soldadura y la confiabilidad termomecánica.
- Segmento de alto crecimiento: Se prevé que los chips flip-chip registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,3 %. El uso cada vez mayor de interconexiones de alta densidad, encapsulados de semiconductores avanzados y arquitecturas electrónicas compactas aumenta la demanda de materiales capaces de rellenar huecos estrechos a la vez que controlan la tensión y la deformación.
- Empresas clave analizadas en detalle: AI Technology, Inc.; ASE Technology Holding Co., Ltd.; HB Fuller Company; Resonac Corporation; Indium Corporation; Parker-Hannifin Corporation; NAMICS Corporation; Protavic International, Inc.; Dow Inc.; YINCAE Advanced Materials, LLC; Henkel AG & Co. KGaA; Sumitomo Bakelite Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Este mercado ha evolucionado, pasando de los materiales de protección tradicionales a formulaciones basadas en la estructura del embalaje, consideraciones térmicas, velocidad de procesamiento y una mayor demanda de fiabilidad. Si bien los rellenos epoxi convencionales seguirán siendo importantes, la diferenciación entre proveedores se logrará mediante un bajo coeficiente de dilatación térmica (CTE), viscosidad controlable, rápida acción capilar, curado a baja temperatura, menor exudación de resina, conductividad térmica, transparencia óptica y capacidad para funcionar en procesos de ensamblaje sin limpieza.
La arquitectura del encapsulado desempeñará un papel fundamental en la formulación. El mayor tamaño de los chips, el menor paso entre contactos, los espacios reducidos y la integración heterogénea exigirán un control preciso del flujo, el contenido de relleno, la contracción, la adhesión y las propiedades de curado de los materiales. Por consiguiente, se prevé que los esfuerzos de desarrollo de productos se centren en formulaciones específicas para cada aplicación, en lugar de adhesivos electrónicos de uso general.
Se prevé que, hasta 2034, el desarrollo de materiales continúe la tendencia de crear formulaciones para chips de mayor tamaño, pasos más finos, mayores necesidades de disipación de calor e integración heterogénea. Se seguirá expandiendo la producción de formulaciones con baja deformación y alta conductividad térmica, así como mejorando las propiedades de dispensación automatizada. La localización de la industria del encapsulado de semiconductores es otro factor estructural que se ha desarrollado, especialmente con la incorporación de nuevas capacidades de encapsulado en Estados Unidos, Europa, China, Corea del Sur, Japón, Taiwán e India.
Alcance del informe de mercado sobre materiales de encapsulado y relleno inferior a nivel de placa electrónica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 368,8 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 543,65 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales de encapsulado y relleno inferior a nivel de placa electrónica
El mercado de materiales de encapsulado y relleno para placas electrónicas depende en gran medida de la fiabilidad que exigen los ensamblajes de alta densidad. El aumento de la densidad de componentes se traduce en mayores tensiones térmicas y mecánicas y, por consiguiente, en la necesidad de materiales que mitiguen la fatiga de las uniones de soldadura y protejan las interconexiones. Los proveedores de estos materiales desarrollan sus productos optimizando sus características, como la viscosidad, el contenido de relleno, el ciclo de curado, el coeficiente de dilatación térmica (CTE), la adhesión y la capacidad de retrabajo, para cada proceso de ensamblaje.
El informe de mercado de materiales de encapsulado y relleno para placas electrónicas indica que la cadena de valor de la industria abarca desde proveedores de resinas y rellenos inorgánicos hasta formuladores, proveedores de equipos de dosificación, fabricantes de encapsulados de semiconductores, ensambladores de PCB y fabricantes de equipos originales (OEM). Las resinas epoxi constituyen una base importante para las formulaciones debido a su adhesión y propiedades mecánicas, mientras que las resinas de silicona, uretano, acrílicas y con relleno satisfacen necesidades específicas.
El posicionamiento está cada vez más influenciado por las combinaciones de formulación y rendimiento que por la mera disponibilidad de materiales. La estrategia de HB Fuller se centra en la fiabilidad y la facilidad de retrabajo, YINCAE se distingue por sus formulaciones de flujo rápido y conductividad térmica, Resonac ofrece formulaciones de encapsulantes líquidos para aplicaciones flip-chip y FC-BGA, y Parker-Hannifin proporciona encapsulantes de relleno inferior congelado optimizados para condiciones controladas de dispensación y curado.
Por lo tanto, la evaluación de los materiales de encapsulado y relleno para placas electrónicas sugiere un mercado donde la cualificación, la ingeniería de aplicaciones, la idoneidad del proceso y la información sobre fiabilidad son tan importantes como la propia composición química. Las empresas de formulación con amplias líneas de productos podrán abarcar todos los diseños de encapsulado posibles, mientras que la especialización es posible en relación con propiedades especiales como la claridad óptica, características térmicas excepcionales, curado a baja temperatura o facilidad de reprocesamiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de materiales de encapsulado y relleno inferior para placas electrónicas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de materiales de encapsulado y relleno inferior para placas electrónicas
América del Norte representó aproximadamente el 28 % del mercado global en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 3,9 %. El mercado regional se sustenta en el diseño de semiconductores, el empaquetado avanzado, la electrónica aeroespacial y de defensa, los dispositivos médicos, los sistemas industriales y la computación de alto rendimiento. Estados Unidos constituye el principal centro de demanda, mientras que Canadá contribuye a través de aplicaciones especializadas en electrónica, equipos industriales y del sector de recursos naturales.
La cualificación de materiales es especialmente importante, ya que los fabricantes de electrónica requieren un comportamiento de dispensación uniforme, fiabilidad ante ciclos térmicos, resistencia a la humedad y compatibilidad con el ensamblaje automatizado. AI Technology y YINCAE cuentan con catálogos especializados de encapsulados y recubrimientos, mientras que HB Fuller suministra formulaciones a nivel de placa para aplicaciones CSP, BGA y flip-chip.
Mercado estadounidense de materiales de encapsulado y relleno inferior a nivel de placa electrónica
Se estima que Estados Unidos representó aproximadamente el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 3,8 %. El mercado se beneficia de las inversiones realizadas en semiconductores, electrónica de defensa, industria aeroespacial, dispositivos médicos, telecomunicaciones e informática de alto rendimiento. Los clientes ahora consideran las propiedades de los materiales en términos de fiabilidad, rendimiento y eficiencia de producción, y no solo la fuerza adhesiva.
La disponibilidad de tecnología de dosificación de alta precisión por parte de los fabricantes de electrónica también supone un impulso adicional. Los procesos de encapsulado se están incorporando a los flujos de trabajo de fabricación de electrónica avanzada, especialmente para Flip Chip, BGA, CSP y otros tipos de ensamblaje de alta fiabilidad.
Mercado europeo de materiales de encapsulado y relleno inferior para placas electrónicas
Europa representó aproximadamente el 23 % de la cuota de mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4 %. Alemania es el país más importante debido a su base de fabricación de productos electrónicos, incluyendo electrónica automotriz, automatización industrial, equipos para semiconductores y electrónica. Francia contribuye a través de los sectores aeroespacial, de defensa, automotriz y de electrónica industrial, mientras que Italia presenta una demanda sustancial en automatización industrial, electrónica de potencia y maquinaria especializada. El Reino Unido también aporta demanda a través de los sectores aeroespacial, de defensa, de telecomunicaciones y de electrónica avanzada.
Los compradores europeos dan gran importancia a la fiabilidad a largo plazo, el procesamiento controlado, el cumplimiento de las normativas medioambientales y la continuidad de la cadena de suministro. El ecosistema electrónico de la región, orientado a la ingeniería, impulsa la demanda de formulaciones que satisfagan requisitos específicos de encapsulado, sustrato, curado y fiabilidad.
Mercado de materiales de encapsulado y relleno inferior a nivel de placa electrónica en la región Asia-Pacífico
Se estima que la región APAC representará una participación de aproximadamente el 43 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,3 %. China ofrece una sólida demanda en la fabricación de productos electrónicos, mientras que Japón y Corea del Sur ofrecen la fabricación de semiconductores junto con la ciencia de los materiales. La importancia de Taiwán radica en su ecosistema de fundición y empaquetado de semiconductores, y la de India en el desarrollo de su capacidad de fabricación de semiconductores y productos electrónicos.
Japón es líder en el desarrollo de materiales semiconductores, donde Resonac y Sumitomo Bakelite ofrecen una amplia gama de materiales de encapsulado. El ecosistema de fabricación de semiconductores de Corea del Sur impulsa la demanda de materiales de encapsulado y relleno de alta fiabilidad, mientras que el gran ecosistema de ensamblaje electrónico de China impulsa la demanda y la localización de dichos materiales. El ecosistema de semiconductores de la India está creando un mercado de cualificación adicional para materiales y equipos de encapsulado.
Análisis de segmentación
Tipo de producto
Los materiales de relleno se aplican debajo de los encapsulados de semiconductores para reforzar las interconexiones de soldadura, controlar las diferencias en el coeficiente de dilatación térmica (CTE) y mejorar la resistencia a los ciclos térmicos y a los choques mecánicos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,3 % y sigue siendo el más importante, ya que los ensamblajes CSP, BGA y flip-chip requieren una protección de interconexión cada vez más precisa. Las formulaciones de flujo rápido, baja temperatura, retrabajables y térmicamente conductoras están adquiriendo mayor importancia.
Las encapsulaciones Gob Top abarcan el encapsulado localizado de chips y componentes mediante materiales dispensados que protegen los conjuntos sensibles contra la humedad, la contaminación, las vibraciones y los daños mecánicos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,6 %, ya que la electrónica compacta requiere protección localizada sin la complejidad del proceso de moldeo de encapsulado completo.
Material
Los materiales de cuarzo/silicio ofrecen flexibilidad, estabilidad térmica y alivio de tensiones, y son especialmente relevantes cuando la adaptabilidad mecánica o las características ópticas son importantes. Se prevé que este segmento principal crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,8 %.
Las formulaciones a base de alúmina ofrecen una vía para mejorar el rendimiento térmico manteniendo el aislamiento eléctrico. Su adopción está ligada a la electrónica y los ensamblajes de alta densidad de potencia, donde la disipación de calor es un factor crucial para la fiabilidad. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,0 %.
Los materiales a base de epoxi siguen siendo la categoría principal de formulación debido a su fuerte adhesión, refuerzo mecánico, resistencia química y compatibilidad con los procesos de dosificación y curado ya establecidos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,2 %.
Las formulaciones a base de uretano ofrecen flexibilidad y capacidad de adaptación a las tensiones para aplicaciones que requieren mayor adaptabilidad. La demanda se ve impulsada por los dispositivos electrónicos expuestos a vibraciones, cambios de temperatura o impactos mecánicos, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,5 %.
Los materiales acrílicos admiten requisitos especializados de curado, adhesión y procesamiento, y pueden resultar ventajosos cuando se requiere un procesamiento rápido o características ópticas y mecánicas específicas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,0 %.
Tipo de placa
Los encapsulados CSP se benefician del refuerzo con relleno inferior, ya que la geometría compacta del paquete deja poco espacio para la disipación de tensiones. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,0 % y seguirá siendo relevante en la electrónica móvil, de consumo, de comunicaciones y la electrónica industrial compacta.
Se prevé que el mercado de BGA crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 4,2 %. Su amplio uso en informática, electrónica industrial, sistemas automotrices, telecomunicaciones y electrónica integrada mantiene la demanda de materiales que mejoren la fiabilidad de las uniones de soldadura y soporten los ciclos térmicos a nivel de placa.
Se prevé que los encapsulados flip-chip crezcan a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,3 %, a medida que el encapsulado de alta densidad, los dispositivos ópticos y la integración heterogénea incrementen el uso de interconexiones de paso fino. Los materiales deben combinar un llenado rápido de huecos con baja deformación, alta adhesión, coeficiente de dilatación térmica (CTE) controlado y resistencia al estrés térmico.
Resumen de la oportunidad
|
Tipo de placa |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
CSP |
Medio |
Embalaje compacto |
Maduro |
|
BGA |
Alto |
Refuerzo de la fiabilidad |
Maduro |
|
Voltear fichas |
Alto |
Integración de paso fino |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de materiales de encapsulado y relleno inferior a nivel de placa electrónica
Aumento de la densidad de paquetes y de los requisitos de fiabilidad de la interconexión
Una mayor densidad de componentes aumenta la tensión mecánica y térmica alrededor de las interconexiones de soldadura. Los encapsulados distribuyen la tensión lejos de las uniones vulnerables y mejoran la resistencia a los ciclos térmicos, la vibración, los golpes y la humedad. A medida que los encapsulados incorporan pasos más finos y chips más grandes, el margen de flujo del material se reduce, lo que aumenta la demanda de formulaciones con viscosidad controlada, baja formación de poros y curado predecible.
Este factor impulsa la demanda de materiales diseñados específicamente para arquitecturas de empaquetado concretas. Los proveedores que demuestran un flujo, adhesión, curado y rendimiento termomecánico fiables están mejor posicionados durante la cualificación del cliente, ya que la selección de materiales influye cada vez más en el rendimiento del ensamblaje y la fiabilidad en campo.
Expansión del empaquetado avanzado de semiconductores
2. Las tecnologías xD, 3D, de chiplets y de empaquetado heterogéneo amplían el papel de los materiales en la fiabilidad de los encapsulados. Los proveedores de encapsulados de relleno deben adaptarse a cuerpos de encapsulado grandes, espacios estrechos, conexiones de paso fino y estructuras sensibles a la deformación. El trabajo de Resonac en encapsulados de relleno de paso fino y materiales de encapsulado de próxima generación ilustra la tendencia hacia materiales diseñados en torno a arquitecturas de encapsulado avanzadas, en lugar de ensamblajes de placas genéricos.
A medida que el empaquetado de semiconductores se vuelve estructuralmente más complejo, los proveedores de materiales necesitan una colaboración más estrecha con las empresas de ensamblaje y prueba de semiconductores (OSAT), las fundiciones, los fabricantes de sustratos y los proveedores de equipos. Esto genera mayores barreras de cualificación, pero puede fortalecer las relaciones con los clientes una vez que la formulación se integra en el proceso de producción.
Demanda de procesamiento más rápido y a menor temperatura
Los fabricantes de productos electrónicos buscan cada vez más materiales que reduzcan el tiempo de curado, la temperatura de procesamiento y la complejidad de la fabricación sin comprometer la fiabilidad. Las formulaciones de curado rápido y de flujo instantáneo pueden mejorar la productividad, mientras que los materiales de baja temperatura reducen la exposición térmica de los componentes sensibles.
En consecuencia, la eficiencia del procesamiento se está convirtiendo en un criterio de compra importante, junto con la fiabilidad del material. Los proveedores que combinan un procesamiento rápido con un curado predecible y una baja formación de poros pueden abordar entornos de producción en los que el tiempo de ciclo y el rendimiento influyen directamente en la rentabilidad del ensamblaje electrónico avanzado.
Tendencias futuras del mercado de materiales de encapsulado y relleno inferior a nivel de placa electrónica
Tendencias en materiales de encapsulado y relleno de placas electrónicas hacia formulaciones multifuncionales
Los proveedores de materiales combinan cada vez más el refuerzo mecánico con la gestión térmica, el rendimiento óptico, la baja deformación y la simplificación de procesos. Los materiales de relleno térmicos y ópticos ilustran la transición de la protección de un solo propósito a los materiales multifuncionales.
Esta tendencia del mercado de materiales de encapsulado y relleno para placas electrónicas es especialmente relevante para aplicaciones donde la densidad eléctrica y la generación de calor aumentan simultáneamente. Los proveedores capaces de controlar la química del relleno sin sacrificar la fluidez, la adhesión ni el comportamiento de curado pueden abordar diseños de encapsulado más exigentes y aumentar su relevancia en aplicaciones avanzadas de semiconductores.
Materiales de baja deformación para paquetes de mayor tamaño
Los encapsulados de semiconductores de mayor tamaño aumentan la deformación y los desafíos relacionados con la gestión de tensiones. Por lo tanto, los encapsulantes líquidos con flujo controlado y baja contracción están adquiriendo una importancia estratégica. El desarrollo de encapsulados avanzados se centra cada vez más en la geometría del encapsulado, los ciclos térmicos, la distribución de tensiones y la compatibilidad con cuerpos de encapsulado de mayor tamaño.
Esta tendencia influirá en el diseño de las formulaciones, especialmente a medida que las arquitecturas de chiplets y los paquetes de computación de alto rendimiento aumenten las dimensiones y la complejidad estructural de los encapsulados. Los proveedores de materiales deberán equilibrar la carga de relleno y el rendimiento térmico con la viscosidad, la fluidez, la contracción y la facilidad de fabricación.
Procesamiento sin limpieza y compatible con residuos
La compatibilidad entre los residuos de fundente y los materiales de relleno es cada vez más importante a medida que los fabricantes reducen las operaciones de limpieza. Los materiales deben mantener la adherencia y la fiabilidad a pesar de los cambios en la composición química del fundente y las condiciones de la superficie.
Este avance fomenta una mayor coordinación entre los proveedores de fundente, material de relleno, sustrato y sistemas de dispensación. Permite reducir los pasos de fabricación y, al mismo tiempo, aumenta la importancia de las pruebas de compatibilidad de materiales durante la cualificación.
Oportunidades de mercado para materiales de encapsulado y relleno inferior a nivel de placa electrónica
Embalaje óptico y fotónico avanzado
Los sensores ópticos, la fotónica de silicio, los dispositivos MicroLED, los sensores de imagen y los módulos de realidad aumentada/virtual ofrecen oportunidades para el uso de materiales de encapsulado que combinan protección mecánica con transparencia óptica. Los materiales convencionales opacos o con alto contenido de relleno pueden limitar la flexibilidad de diseño en estas aplicaciones.
Los proveedores que desarrollan formulaciones transparentes con flujo controlado, curado rápido, baja tensión y adhesión fiable pueden acceder a un nicho de aplicación especializado pero en expansión. Esta oportunidad es especialmente relevante para los desarrolladores de encapsulados avanzados en Norteamérica y la región Asia-Pacífico, donde se concentran los ecosistemas de fabricación de semiconductores y fotónica.
Suministro localizado de materiales para centros emergentes de semiconductores
La expansión del empaquetado de semiconductores en India, Estados Unidos y otros centros de fabricación emergentes genera oportunidades para la cualificación regional de materiales, el soporte técnico y la gestión local de inventarios. Los clientes requieren cada vez más ingeniería de aplicaciones, además del suministro de materiales, ya que el rendimiento del encapsulado depende del equipo de dispensación, la preparación del sustrato, la química del fundente, los perfiles de curado y la geometría del encapsulado.
Los proveedores que desarrollan capacidades técnicas regionales pueden reducir las dificultades en el proceso de cualificación y fortalecer la fidelización de clientes. El apoyo local en la formulación, el muestreo rápido, los laboratorios de aplicaciones y la disponibilidad de inventario pueden convertirse en factores diferenciadores a medida que las cadenas de suministro de semiconductores se diversifican geográficamente.
Novedades recientes
- Agosto de 2026: YINCAE Advanced Materials, LLC - YINCAE presentó UF 88UV, un encapsulado óptico de alta transparencia diseñado para módulos ópticos, dispositivos optoelectrónicos y encapsulado avanzado de semiconductores. Este material combina fluidez a temperatura ambiente con claridad óptica y capacidad de inspección, ampliando así la cartera de la empresa hacia aplicaciones de fotónica y encapsulado avanzado. El lanzamiento refuerza la tendencia hacia encapsulados especializados que abordan el rendimiento óptico junto con la fiabilidad mecánica y térmica.
- Junio de 2026: Sumitomo Bakelite Co., Ltd. anunció la ampliación de su capacidad de producción de materiales de encapsulado de semiconductores en su planta de Suzhou. Esta iniciativa fortalece la capacidad de suministro regional de materiales de empaquetado de semiconductores ante el creciente aumento de la demanda de empaquetado avanzado en Asia. La ampliación de capacidad respalda la localización y la continuidad del suministro, a la vez que posiciona a la empresa para satisfacer las necesidades de empaquetado de semiconductores de los clientes que operan dentro del ecosistema manufacturero de China.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -