
Marché des matériaux d’underfill et d’encapsulation au niveau des cartes électroniques : prévisions 2034
Marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de produit (sous-remplissage, encapsulation de surface) ; matériau (quartz/silicone, à base d'alumine, à base d'époxy, à base d'uréthane, à base d'acrylique, autres) ; type de carte (CSP (Chip Scale Package), BGA (Ball Grid Array), Flip Chips) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017574
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
368,8 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
543,65 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,41 %
taux de croissance
Marché adressable
4 144,16 millions de dollars US
(2026-2034)
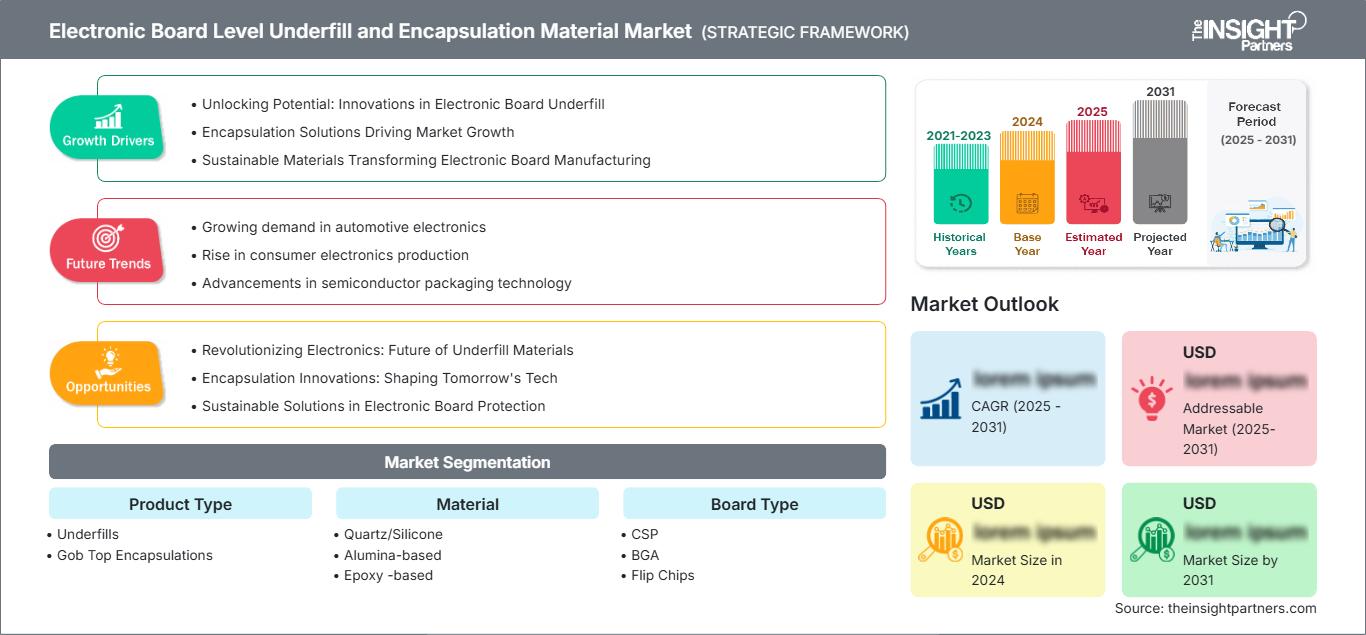
Le marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques était évalué à 368,8 millions de dollars américains en 2025 et devrait atteindre 543,65 millions de dollars américains d'ici 2034, enregistrant un TCAC de 4,41 % sur la période 2026-2034. Ce marché couvre les matériaux utilisés pour renforcer et protéger les interconnexions et les composants électroniques au niveau de la carte, notamment les matériaux de sous-remplissage et les encapsulations à base de quartz/silicone, d'alumine, d'époxy, d'uréthane et d'acrylique pour les assemblages CSP, BGA et flip-chip.
L'Amérique du Nord représente un important centre de demande, comptant pour environ 28 % du marché mondial des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques en 2025, avec un TCAC projeté d'environ 3,9 % jusqu'en 2034. Cette demande est soutenue par les secteurs de l'encapsulation de semi-conducteurs, de l'électronique aérospatiale et de défense, des systèmes de contrôle industriels, de l'électronique médicale et des équipements informatiques haute fiabilité. L'écosystème régional bénéficie de fournisseurs de matériaux électroniques établis et de capacités d'encapsulation avancées. HB Fuller, AI Technology, Parker-Hannifin et YINCAE proposent des solutions répondant aux besoins en matière de sous-remplissage, d'encapsulation et de protection électronique.
Analyse et perspectives du marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
- Amérique du Nord : La région détenait en 2025 une part de marché mondiale estimée à environ 28 % pour les matériaux de sous-remplissage et d’encapsulation au niveau des cartes électroniques et devrait enregistrer un TCAC d’environ 3,9 %. Les chaînes d’approvisionnement établies des secteurs des semi-conducteurs, de la fabrication électronique, de l’aérospatiale, du médical et de la défense soutiennent la demande de matériaux alliant renforcement mécanique, fiabilité aux cycles thermiques et compatibilité avec les procédés.
- États-Unis : En 2025, les États-Unis représentaient environ 82 % de la demande nord-américaine et devraient connaître une croissance annuelle composée d’environ 3,8 %. Le développement des boîtiers de semi-conducteurs, la fabrication nationale de produits électroniques, les achats de matériel de défense et l’assemblage avancé de circuits imprimés soutiennent la demande en sous-remplissages et encapsulants de précision.
- Europe : L’Europe représentait environ 23 % de la part mondiale en 2025 et devrait connaître une croissance annuelle composée d’environ 4,0 %. L’Allemagne, la France, l’Italie et le Royaume-Uni contribuent de manière significative à la demande en matière de fabrication électronique et de technologies industrielles. Les exigences de fiabilité, l’électronique automobile, l’automatisation industrielle et le choix de matériaux conformes aux normes distinguent la région.
- Asie-Pacifique : La région Asie-Pacifique représentait environ 43 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d’environ 5,3 %. La Chine, le Japon, la Corée du Sud, Taïwan et l’Inde constituent un tissu industriel solide, notamment grâce aux secteurs du conditionnement de semi-conducteurs, de l’électronique grand public, des télécommunications, de l’électronique automobile et des services de fabrication électronique.
- Segment le plus important : Les sous-remplissages devraient rester le segment le plus important et connaître une croissance annuelle composée d’environ 4,3 % entre 2026 et 2034. Leur utilisation généralisée dans les assemblages BGA, CSP et flip-chip en fait un élément essentiel du renforcement des joints de soudure et de la fiabilité thermomécanique.
- Segment à forte croissance : Les puces retournées devraient enregistrer la croissance la plus rapide, avec un TCAC d’environ 5,3 %. L’utilisation croissante d’interconnexions haute densité, de boîtiers semi-conducteurs avancés et d’architectures électroniques compactes accroît la demande de matériaux capables de combler des espaces étroits tout en maîtrisant les contraintes et la déformation.
- Principales entreprises analysées en détail : AI Technology, Inc. ; ASE Technology Holding Co., Ltd. ; HB Fuller Company ; Resonac Corporation ; Indium Corporation ; Parker-Hannifin Corporation ; NAMICS Corporation ; Protavic International, Inc. ; Dow Inc. ; YINCAE Advanced Materials, LLC ; Henkel AG & Co. KGaA ; Sumitomo Bakelite Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Ce marché évolue des matériaux de protection traditionnels vers des formulations tenant compte de la structure de l'emballage, des contraintes thermiques, de la vitesse de traitement et d'une demande accrue de fiabilité. Si les sous-couches époxy classiques resteront importantes, la différenciation des fournisseurs reposera sur un faible coefficient de dilatation thermique, une viscosité contrôlable, une capillarité rapide, un durcissement à basse température, une réduction du suintement de résine, une conductivité thermique optimale, une transparence optique et la compatibilité avec les procédés d'assemblage sans nettoyage.
L'architecture des boîtiers est appelée à jouer un rôle de plus en plus déterminant dans la formulation des adhésifs. La réduction de la taille des puces, la diminution des pas, l'étroitesse des interstices et l'intégration hétérogène nécessiteront une maîtrise des propriétés d'écoulement, de charge, de retrait, d'adhérence et de polymérisation des matériaux. Les efforts de développement de produits devraient donc se concentrer sur des formulations spécifiques à chaque application plutôt que sur des adhésifs électroniques à usage général.
D’ici 2034, le développement des matériaux devrait poursuivre la tendance à la mise au point de formulations adaptées aux puces de plus grande taille, aux pas plus fins, aux exigences accrues en matière de dissipation thermique et à l’intégration hétérogène. On observera une expansion continue des formulations à faible déformation et à faible conductivité thermique, ainsi qu’une amélioration des propriétés de distribution automatisée. La localisation de l’industrie du conditionnement des semi-conducteurs constitue un autre facteur structurel important, notamment grâce à l’ajout de nouvelles capacités de production aux États-Unis, en Europe, en Chine, en Corée du Sud, au Japon, à Taïwan et en Inde.
Portée du rapport sur le marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 368,8 millions de dollars américains |
| Taille du marché d'ici 2034 | 543,65 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
Le marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques est fortement tributaire des impératifs de fiabilité liés à la densité croissante des assemblages. Cette densité accrue de composants engendre des contraintes thermiques et mécaniques plus importantes, d'où la nécessité de matériaux capables de limiter la fatigue des joints de soudure et de protéger les interconnexions. Les fournisseurs de ces matériaux développent leurs produits en optimisant leurs caractéristiques, notamment la viscosité, la teneur en charges, le cycle de polymérisation, le coefficient de dilatation thermique, l'adhérence et la réutilisabilité, en fonction du processus d'assemblage.
Le rapport sur le marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques indique que la chaîne de valeur de ce secteur s'étend des fournisseurs de résines et de charges inorganiques aux formulateurs, fournisseurs d'équipements de dosage, fabricants de boîtiers pour semi-conducteurs, assembleurs de circuits imprimés et équipementiers. Les résines époxy constituent une base importante pour les formulations grâce à leurs propriétés d'adhérence et mécaniques, tandis que les résines silicones, uréthanes, acryliques et chargées répondent à des besoins spécifiques.
Le positionnement est aujourd'hui de plus en plus influencé par les combinaisons de formulation et de performance, bien plus que par la seule disponibilité des matériaux. La stratégie de HB Fuller repose sur la fiabilité et la retravail, YINCAE se distingue par ses formulations à fluidité rapide et thermoconductrices, Resonac propose des formulations d'encapsulants liquides pour les applications flip-chip et FC-BGA, et Parker-Hannifin fournit des encapsulants de sous-remplissage congelés, optimisés pour des conditions de distribution et de polymérisation contrôlées.
L'évaluation des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques révèle ainsi un marché où la qualification, l'ingénierie d'application, l'adéquation des procédés et la fiabilité sont tout aussi importantes que la chimie elle-même. Les formulateurs disposant de gammes de produits étendues pourront couvrir tous les types de boîtiers, tout en se spécialisant sur des propriétés spécifiques telles que la transparence optique, des caractéristiques thermiques exceptionnelles, le durcissement à basse température ou la possibilité de retouche.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques : perspectives stratégiques
Perspectives régionales
Marché nord-américain des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
L'Amérique du Nord représentait environ 28 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 3,9 %. Ce marché régional est porté par la conception de semi-conducteurs, l'encapsulation avancée, l'électronique aérospatiale et de défense, les dispositifs médicaux, les systèmes industriels et le calcul haute performance. Les États-Unis constituent le principal pôle de demande, tandis que le Canada y contribue par le biais d'applications spécialisées dans l'électronique, l'industrie et les équipements du secteur des ressources.
La qualification des matériaux est primordiale car les fabricants de composants électroniques exigent un comportement de distribution constant, une fiabilité aux cycles thermiques, une résistance à l'humidité et une compatibilité avec l'assemblage automatisé. AI Technology et YINCAE proposent des gammes de couches de remplissage et de finition dédiées, tandis que HB Fuller fournit des formulations pour cartes électroniques destinées aux applications CSP, BGA et flip-chip.
Marché américain des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
Les États-Unis représentaient environ 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée d'environ 3,8 %. Le marché bénéficie des investissements réalisés dans les semi-conducteurs, l'électronique de défense, l'aérospatiale, les dispositifs médicaux, les télécommunications et le calcul haute performance. Les clients s'intéressent désormais aux propriétés des matériaux en termes de fiabilité, de performance et d'efficacité de production, et non plus seulement à la force d'adhérence.
La disponibilité de technologies de dosage de haute précision chez les fabricants de composants électroniques constitue un atout supplémentaire. Les procédés de sous-remplissage sont intégrés aux flux de production électroniques avancés, notamment pour les technologies Flip Chip, BGA, CSP et autres assemblages à haute fiabilité.
Marché européen des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
L'Europe détenait une part de marché mondiale estimée à environ 23 % en 2025 et devrait connaître une croissance annuelle composée d'environ 4 %. L'Allemagne est le pays le plus important grâce à son expertise dans l'électronique automobile, l'automatisation industrielle, les équipements pour semi-conducteurs et la fabrication de produits électroniques. La France contribue également à la demande grâce à ses secteurs de l'aérospatiale, de la défense, de l'automobile et de l'électronique industrielle, tandis que l'Italie présente une forte demande en matière d'automatisation industrielle, d'électronique de puissance et de machines spécialisées. Le Royaume-Uni contribue à la demande grâce à ses secteurs de l'aérospatiale, de la défense, des télécommunications et de l'électronique de pointe.
Les acheteurs européens privilégient la fiabilité à long terme, la maîtrise des procédés de fabrication, le respect des normes environnementales et la continuité de la chaîne d'approvisionnement. L'écosystème électronique de la région, axé sur l'ingénierie, soutient la demande de formulations capables de répondre aux exigences spécifiques en matière de boîtier, de substrat, de polymérisation et de fiabilité.
Marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques en Asie-Pacifique
La région Asie-Pacifique représentait environ 43 % du marché en 2025 et devrait enregistrer un TCAC d'environ 5,3 %. La Chine offre une forte demande dans le secteur de la fabrication électronique, tandis que le Japon et la Corée du Sud proposent des services de fabrication de semi-conducteurs et de science des matériaux. L'importance de Taïwan réside dans son écosystème de fonderie et d'encapsulation de semi-conducteurs, et celle de l'Inde dans le développement de ses capacités de fabrication de semi-conducteurs et de produits électroniques.
Le Japon possède un savoir-faire reconnu en matière de développement de matériaux semi-conducteurs, notamment grâce à Resonac et Sumitomo Bakelite qui proposent une vaste gamme de matériaux d'encapsulation. En Corée du Sud, l'écosystème de fabrication de semi-conducteurs stimule la demande en matériaux de remplissage et d'encapsulation haute fiabilité, tandis qu'en Chine, l'important écosystème d'assemblage électronique favorise la demande en volume et la production locale de ces matériaux. L'écosystème indien des semi-conducteurs contribue à la création d'un marché de qualification supplémentaire pour les matériaux et équipements d'encapsulation.
Analyse de segmentation
Type de produit
Les sous-couches comprennent des matériaux déposés sous les boîtiers de semi-conducteurs afin de renforcer les interconnexions de soudure, de contrôler les différences de coefficient de dilatation thermique et d'améliorer la résistance aux cycles thermiques et aux chocs mécaniques. Ce segment devrait connaître une croissance annuelle composée d'environ 4,3 % et demeure le plus important car les assemblages CSP, BGA et flip-chip nécessitent une protection des interconnexions de plus en plus contrôlée. Les formulations à écoulement rapide, basse température, retravaillables et thermiquement conductrices prennent une importance croissante.
L'encapsulation Gob Top consiste en l'encapsulation localisée de puces et de composants à l'aide de matériaux déposés, protégeant ainsi les assemblages sensibles contre l'humidité, la contamination, les vibrations et les dommages mécaniques. Ce segment devrait connaître une croissance annuelle composée d'environ 4,6 %, car l'électronique compacte exige une protection localisée sans les contraintes de fabrication liées au moulage de boîtiers complets.
Matériel
Les matériaux quartz/silicone offrent flexibilité, stabilité thermique et réduction des contraintes, et sont particulièrement adaptés aux applications où la conformité mécanique ou les caractéristiques optiques sont importantes. Ce segment principal devrait connaître une croissance annuelle composée d'environ 4,8 %.
Les formulations à base d'alumine permettent d'améliorer les performances thermiques tout en préservant l'isolation électrique. Leur utilisation est liée aux composants électroniques et aux assemblages à haute densité de puissance, où la dissipation thermique est un facteur de fiabilité important. Ce segment devrait connaître une croissance annuelle composée d'environ 5 %.
Les matériaux à base d'époxy demeurent la principale catégorie de formulation grâce à leur forte adhérence, leur renforcement mécanique, leur résistance chimique et leur compatibilité avec les procédés de distribution et de durcissement établis. Ce segment devrait connaître une croissance annuelle composée d'environ 4,2 %.
Les formulations à base d'uréthane offrent flexibilité et capacité d'absorption des contraintes pour les applications exigeant une plus grande souplesse. La demande est soutenue par les composants électroniques exposés aux vibrations, aux variations thermiques ou aux chocs mécaniques, et ce segment devrait croître à un TCAC d'environ 4,5 %.
Les matériaux à base d'acrylique répondent à des exigences spécifiques en matière de polymérisation, d'adhérence et de mise en œuvre, et peuvent s'avérer avantageux lorsqu'une mise en œuvre rapide ou des caractéristiques optiques et mécaniques particulières sont requises. Ce segment devrait connaître une croissance annuelle composée d'environ 4,0 %.
Type de carte
Les assemblages CSP bénéficient d'un renforcement par sous-remplissage, car la géométrie compacte du boîtier limite la dissipation des contraintes. Ce segment devrait croître à un TCAC d'environ 4 % et demeure un acteur majeur des secteurs de la téléphonie mobile, de l'électronique grand public, des communications et de l'électronique industrielle compacte.
Le marché des BGA devrait croître à un TCAC d'environ 4,2 %. Son utilisation généralisée dans l'informatique, l'électronique industrielle, les systèmes automobiles, les télécommunications et l'électronique embarquée soutient la demande de matériaux qui améliorent la fiabilité des joints de soudure et résistent aux cycles thermiques au niveau de la carte.
Le marché des boîtiers flip-chip devrait croître à un TCAC d'environ 5,3 %, porté par l'essor des boîtiers haute densité, des dispositifs optiques et de l'intégration hétérogène, qui favorisent l'utilisation d'interconnexions à pas fin. Les matériaux doivent allier un remplissage rapide des espaces inter-électrodes à une faible déformation, une forte adhérence, un coefficient de dilatation thermique maîtrisé et une résistance aux contraintes thermiques.
Aperçu des opportunités
|
Type de carte |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
CSP |
Moyen |
Emballage compact |
Mature |
|
BGA |
Haut |
Renforcement de la fiabilité |
Mature |
|
Flip Chips |
Haut |
Intégration à pas fin |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
Exigences croissantes en matière de densité d'intégration et de fiabilité des interconnexions
Une densité de composants plus élevée accroît les contraintes mécaniques et thermiques autour des interconnexions de soudure. Les sous-remplissages répartissent ces contraintes loin des joints vulnérables et améliorent la résistance aux cycles thermiques, aux vibrations, aux chocs et à l'humidité. Avec des boîtiers intégrant des pas plus fins et des puces plus grandes, la plage de paramètres de fabrication pour l'écoulement du matériau se réduit, ce qui accroît la demande de formulations à viscosité contrôlée, à faible formation de vides et à polymérisation prévisible.
Ce facteur renforce la demande de matériaux conçus spécifiquement pour des architectures d'encapsulation particulières. Les fournisseurs capables de démontrer des performances fiables en matière d'écoulement, d'adhérence, de polymérisation et de propriétés thermomécaniques sont mieux placés lors de la qualification client, car le choix des matériaux influe de plus en plus sur le rendement d'assemblage et la fiabilité sur le terrain.
Expansion du conditionnement avancé des semi-conducteurs
2. Les technologies xD, 3D, chiplet et d'encapsulation hétérogène renforcent le rôle des matériaux dans la fiabilité des boîtiers. Les fournisseurs de sous-couches doivent prendre en charge les boîtiers de grande taille, les interstices réduits, les connexions à pas fin et les structures sensibles à la déformation. Les travaux de Resonac sur les sous-couches à pas fin et les matériaux d'encapsulation de nouvelle génération illustrent la tendance vers des matériaux conçus spécifiquement pour des architectures d'encapsulation avancées, plutôt que pour l'assemblage générique de cartes.
Face à la complexité croissante des boîtiers de semi-conducteurs, les fournisseurs de matériaux doivent collaborer plus étroitement avec les OSAT, les fonderies, les fabricants de substrats et les fournisseurs d'équipements. Si cela engendre des exigences de qualification plus élevées, cela peut aussi renforcer les relations clients une fois la formulation intégrée au processus de production.
Demande de traitement plus rapide et à plus basse température
Les fabricants d'électronique recherchent de plus en plus des matériaux permettant de réduire le temps de polymérisation, la température de traitement et la complexité de fabrication sans compromettre la fiabilité. Les formulations à prise rapide et instantanée peuvent améliorer la productivité, tandis que les matériaux basse température réduisent l'exposition thermique des composants sensibles.
L'efficacité des procédés de fabrication devient ainsi un critère d'achat important, au même titre que la fiabilité des matériaux. Les fournisseurs qui associent rapidité de traitement, polymérisation prévisible et faible formation de vides peuvent répondre aux besoins des environnements de production où le temps de cycle et le rendement influent directement sur la rentabilité de l'assemblage électronique avancé.
Tendances futures du marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
Les matériaux de sous-remplissage et d'encapsulation pour cartes électroniques tendent vers des formulations multifonctionnelles.
Les fournisseurs de matériaux associent de plus en plus le renforcement mécanique à la gestion thermique, aux performances optiques, à une faible déformation et à la simplification des procédés. Les sous-couches thermoconductrices et optiques illustrent cette évolution, passant d'une protection à usage unique à des matériaux multifonctionnels.
Cette tendance du marché des matériaux de remplissage et d'encapsulation pour cartes électroniques est particulièrement pertinente pour les applications où la densité électrique et la génération de chaleur augmentent simultanément. Les fournisseurs capables de maîtriser la chimie des charges sans compromettre la fluidité, l'adhérence et le durcissement peuvent répondre à des conceptions de boîtiers plus exigeantes et renforcer leur position dans les applications semi-conductrices avancées.
Matériaux à faible déformation pour les colis de grande taille
Les boîtiers de semi-conducteurs de grande taille accentuent les problèmes de déformation et de gestion des contraintes. Les encapsulants liquides à écoulement contrôlé et à faible retrait acquièrent donc une importance stratégique croissante. Le développement de l'encapsulation avancée se concentre de plus en plus sur la géométrie du boîtier, les cycles thermiques, la distribution des contraintes et la compatibilité avec les boîtiers de grande taille.
Cette tendance influencera la conception des formulations, notamment avec l'augmentation des dimensions et de la complexité structurelle des boîtiers et des architectures à puces et des systèmes de calcul haute performance. Les fournisseurs de matériaux devront trouver un équilibre entre la charge de remplissage et les performances thermiques, d'une part, et la viscosité, la fluidité, le retrait et la facilité de fabrication, d'autre part.
Traitement sans nettoyage et compatible avec les résidus
La compatibilité entre les résidus de flux et les matériaux de sous-remplissage revêt une importance croissante à mesure que les fabricants réduisent les opérations de nettoyage. Les matériaux doivent conserver leur adhérence et leur fiabilité malgré les variations de la composition chimique du flux et de l'état de surface.
Cette évolution favorise une coordination plus étroite entre les fournisseurs de flux, de sous-remplissage, de substrat et de systèmes de distribution. Elle permet de réduire les étapes de fabrication tout en renforçant l'importance des tests de compatibilité des matériaux lors de la qualification.
Opportunités du marché des matériaux de sous-remplissage et d'encapsulation pour cartes électroniques
Emballage optique et photonique avancé
Les capteurs optiques, la photonique sur silicium, les dispositifs MicroLED, les capteurs d'image et les modules AR/VR offrent des possibilités pour les sous-couches alliant protection mécanique et transparence optique. Les matériaux opaques ou fortement chargés classiques peuvent limiter la flexibilité de conception dans ces applications.
Les fournisseurs qui développent des formulations transparentes à fluidité contrôlée, polymérisation rapide, faible contrainte et adhérence fiable peuvent s'adresser à un marché d'applications spécialisé mais en pleine expansion. Cette opportunité est particulièrement pertinente pour les développeurs de solutions d'encapsulation avancées en Amérique du Nord et en Asie-Pacifique, où se concentrent les écosystèmes de fabrication de semi-conducteurs et de photonique.
Approvisionnement localisé en matériaux pour les pôles émergents de semi-conducteurs
L'expansion de la production d'encapsulation de semi-conducteurs en Inde, aux États-Unis et dans d'autres régions industrielles émergentes offre des opportunités en matière de qualification régionale des matériaux, d'assistance technique et de gestion locale des stocks. Les clients ont de plus en plus besoin d'ingénierie d'application en complément de la fourniture de matériaux, car les performances du sous-remplissage dépendent des équipements de distribution, de la préparation du substrat, de la chimie du flux, des profils de polymérisation et de la géométrie du boîtier.
Les fournisseurs qui développent des compétences techniques régionales peuvent réduire les obstacles à la qualification et fidéliser leur clientèle. L'assistance locale en matière de formulation, l'échantillonnage rapide, les laboratoires d'application et la disponibilité des stocks peuvent devenir des facteurs de différenciation à mesure que les chaînes d'approvisionnement de semi-conducteurs se diversifient géographiquement.
Développements récents
- Août 2026 : YINCAE Advanced Materials, LLC – YINCAE a lancé UF 88UV, un matériau de remplissage optique haute transparence conçu pour les modules optiques, les dispositifs optoélectroniques et les boîtiers de semi-conducteurs avancés. Ce matériau allie fluidité à température ambiante, clarté optique et facilité d’inspection, élargissant ainsi la gamme de produits de l’entreprise aux applications photoniques et aux boîtiers avancés. Ce lancement confirme la tendance vers des matériaux de remplissage spécialisés offrant des performances optiques optimales, ainsi qu’une fiabilité mécanique et thermique accrue.
- Juin 2026 : Sumitomo Bakelite Co., Ltd. – Sumitomo Bakelite a annoncé l’augmentation de sa capacité de production de matériaux d’encapsulation pour semi-conducteurs sur son site de Suzhou. Cette initiative renforce l’approvisionnement régional en matériaux d’encapsulation pour semi-conducteurs, face à la demande croissante d’encapsulation avancée en Asie. L’augmentation de capacité favorise la localisation de la production et la continuité de l’approvisionnement, tout en positionnant l’entreprise pour répondre aux besoins en encapsulation de semi-conducteurs de ses clients opérant au sein de l’écosystème manufacturier chinois.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -