
Mercato dei materiali di relleno e incapsulamento a livello di piastra elettronica: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei materiali di incapsulamento e di riempimento a livello di scheda elettronica (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (Underfill, incapsulamenti Gob Top); materiale (quarzo/silicone, a base di allumina, a base di resina epossidica, a base di uretano, a base di acrilico, altri); tipo di scheda (CSP (Chip Scale Packages), BGA (Ball Grid Arrays), Flip Chips) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017574
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
368,8 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
543,65 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,41 %
Tasso di crescita
Mercato di riferimento
4.144,16 milioni di dollari USA
(2026-2034)
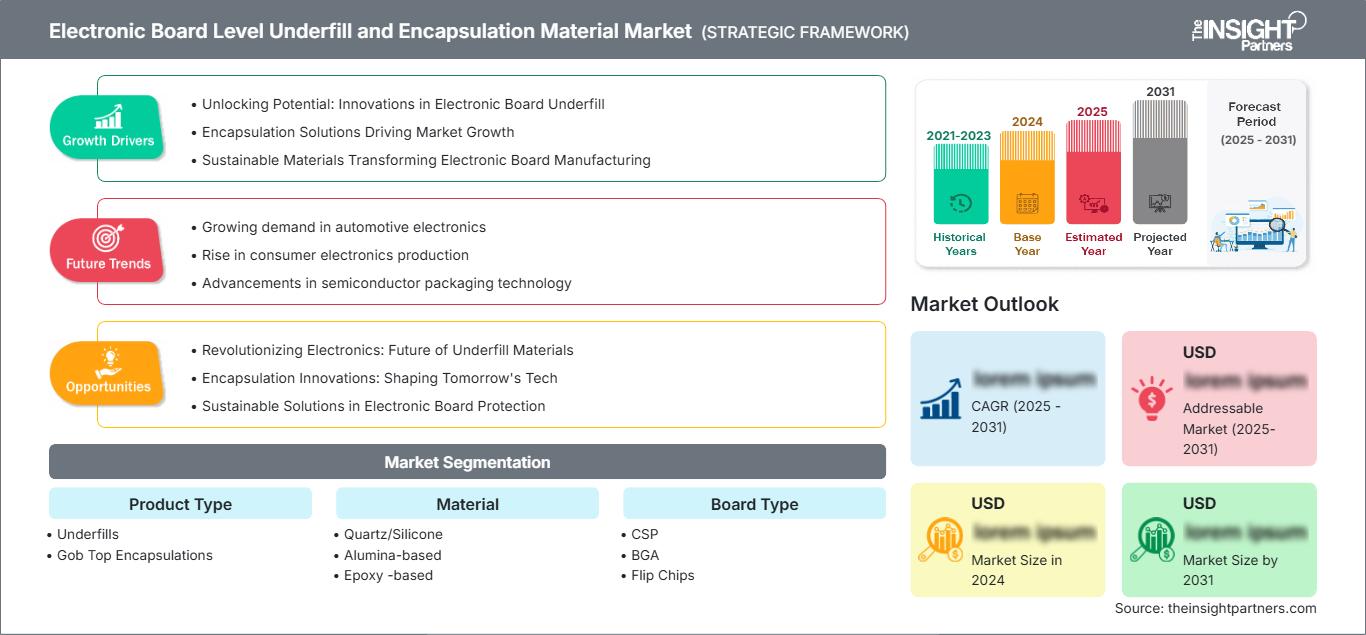
Il mercato dei materiali di riempimento e incapsulamento per circuiti stampati elettronici (Electronic Board Level Underfill and Encapsulation Materials) aveva un valore di 368,8 milioni di dollari nel 2025 e si prevede che raggiungerà i 543,65 milioni di dollari entro il 2034, registrando un CAGR del 4,41% nel periodo 2026-2034. Il mercato comprende materiali utilizzati per rinforzare e proteggere le interconnessioni e i componenti elettronici a livello di circuito stampato, inclusi materiali di riempimento e incapsulamenti top a base di glob formulati con materiali a base di quarzo/silicone, allumina, resina epossidica, uretano e acrilico per assemblaggi CSP, BGA e flip-chip.
Il Nord America rappresenta un importante centro di domanda, con una quota stimata di circa il 28% del mercato globale dei materiali di riempimento e incapsulamento per schede elettroniche nel 2025 e un tasso di crescita annuo composto (CAGR) previsto di circa il 3,9% fino al 2034. La domanda è sostenuta dal packaging dei semiconduttori, dall'elettronica aerospaziale e della difesa, dai controlli industriali, dall'elettronica medicale e dalle apparecchiature informatiche ad alta affidabilità. L'ecosistema regionale beneficia di fornitori di materiali elettronici consolidati e di capacità di packaging avanzate. HB Fuller, AI Technology, Parker-Hannifin e YINCAE vantano portafogli di prodotti che soddisfano i requisiti di riempimento, incapsulamento e protezione elettronica correlati.
Analisi e approfondimenti sul mercato dei materiali di riempimento e incapsulamento per circuiti stampati elettronici.
- Nord America: Si prevede che nel 2025 la regione detenesse una quota di mercato globale di circa il 28% per i materiali di riempimento e incapsulamento a livello di schede elettroniche e che registrerà un tasso di crescita annuo composto (CAGR) di circa il 3,9%. Le consolidate catene di fornitura dei settori dei semiconduttori, della produzione elettronica, aerospaziale, medicale e della difesa supportano la domanda di materiali che combinano rinforzo meccanico, affidabilità ai cicli termici e compatibilità di processo.
- USA: Gli Stati Uniti rappresentavano circa l'82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 3,8%. Lo sviluppo del packaging dei semiconduttori, la produzione interna di elettronica, gli appalti per la difesa e l'assemblaggio avanzato di PCB sostengono la domanda di underfill e incapsulanti di precisione.
- Europa: Secondo le stime, nel 2025 l'Europa rappresentava circa il 23% della quota globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 4,0%. Germania, Francia, Italia e Regno Unito sono i principali attori della domanda di produzione elettronica e di tecnologie industriali. Le peculiarità della regione includono i requisiti di affidabilità, l'elettronica per il settore automobilistico, l'automazione industriale e la selezione di materiali orientata alla conformità normativa.
- Asia-Pacifico: Si prevede che la regione Asia-Pacifico rappresenterà una quota globale di circa il 43% nel 2025 e che crescerà a un tasso annuo composto (CAGR) di circa il 5,3%. Cina, Giappone, Corea del Sud, Taiwan e India forniscono solide basi industriali attraverso il packaging dei semiconduttori, l'elettronica di consumo, le telecomunicazioni, l'elettronica automobilistica e i servizi di produzione elettronica.
- Segmento più ampio: si stima che gli underfill rimarranno il segmento più ampio e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 4,3% nel periodo 2026-2034. Il loro ampio utilizzo negli assemblaggi BGA, CSP e flip-chip li rende essenziali per il rinforzo delle saldature e per l'affidabilità termomeccanica.
- Segmento ad alta crescita: si prevede che i flip-chip registreranno la crescita più rapida, con un CAGR di circa il 5,3%. Il crescente utilizzo di interconnessioni ad alta densità, package di semiconduttori avanzati e architetture elettroniche compatte aumenta la domanda di materiali in grado di riempire spazi ristretti, controllando al contempo stress e deformazioni.
- Aziende chiave analizzate nel dettaglio: AI Technology, Inc.; ASE Technology Holding Co., Ltd.; HB Fuller Company; Resonac Corporation; Indium Corporation; Parker-Hannifin Corporation; NAMICS Corporation; Protavic International, Inc.; Dow Inc.; YINCAE Advanced Materials, LLC; Henkel AG & Co. KGaA; Sumitomo Bakelite Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Questo mercato si sta spostando dai materiali di protezione tradizionali a formulazioni basate sulla struttura dell'imballaggio, sulle considerazioni termiche, sulla velocità di lavorazione e sulla crescente domanda di maggiore affidabilità. Sebbene i tradizionali materiali di riempimento epossidici rimarranno significativi, la differenziazione dei fornitori sarà ottenuta attraverso basso coefficiente di dilatazione termica (CTE), viscosità controllabile, rapida azione capillare, polimerizzazione a bassa temperatura, ridotta fuoriuscita di resina, conduttività termica, trasparenza ottica e capacità di funzionare in processi di assemblaggio senza pulizia.
L'architettura del package è destinata a svolgere un ruolo sempre più importante come fattore determinante nella formulazione. Dimensioni maggiori dei chip, passi più piccoli, spazi ristretti e integrazione eterogenea richiederanno il controllo del flusso, del contenuto di riempitivo, del ritiro, dell'adesione e delle proprietà di polimerizzazione dei materiali. Pertanto, si prevede che gli sforzi di sviluppo del prodotto saranno orientati verso formulazioni specifiche per determinate applicazioni, piuttosto che verso adesivi elettronici generici.
Si prevede che fino al 2034 lo sviluppo dei materiali continuerà a seguire la tendenza di sviluppare formulazioni per chip di dimensioni maggiori, passi più fini, maggiori esigenze di dissipazione del calore e integrazione eterogenea. Si assisterà a una continua espansione delle formulazioni a bassa deformazione e conducibilità termica, nonché a un miglioramento delle proprietà di dosaggio automatizzato. La localizzazione dell'industria del packaging dei semiconduttori è un altro fattore strutturale che si è sviluppato, soprattutto con l'aggiunta di nuove capacità di packaging negli Stati Uniti, in Europa, Cina, Corea del Sud, Giappone, Taiwan e India.
Ambito del rapporto sul mercato dei materiali di riempimento e incapsulamento a livello di schede elettroniche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 368,8 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 543,65 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei materiali di riempimento e incapsulamento per schede elettroniche
Il mercato dei materiali di incapsulamento e di riempimento per circuiti stampati (EBL) dipende in larga misura dalle considerazioni di affidabilità legate all'aumento della densità dei componenti. L'incremento della densità dei componenti si traduce in maggiori sollecitazioni termiche e meccaniche e, di conseguenza, nella necessità di materiali in grado di mitigare l'affaticamento delle saldature e proteggere le interconnessioni. I fornitori di questi materiali sviluppano i propri prodotti ottimizzandone le caratteristiche, tra cui viscosità, contenuto di riempitivo, ciclo di polimerizzazione, coefficiente di dilatazione termica (CTE), adesione e rilavorabilità, per ciascun processo di assemblaggio.
Il rapporto sul mercato dei materiali di incapsulamento e di riempimento a livello di scheda elettronica indica che la catena del valore per il settore si estende dai fornitori di resine e riempitivi inorganici ai formulisti, ai fornitori di apparecchiature di dosaggio, ai produttori di packaging per semiconduttori, agli assemblatori di PCB e agli OEM. Le resine epossidiche offrono una base importante per le formulazioni grazie alle loro proprietà adesive e meccaniche, mentre le resine siliconiche, uretaniche, acriliche e caricate soddisfano esigenze specifiche.
Il posizionamento sul mercato è oggi sempre più influenzato dalle combinazioni di formulazione e prestazioni, piuttosto che dalla sola disponibilità dei materiali. La strategia di HB Fuller si basa su affidabilità e rilavorabilità, YINCAE si distingue per le sue formulazioni a flusso rapido e termicamente conduttive, Resonac offre formulazioni di incapsulanti liquidi per applicazioni flip-chip e FC-BGA, e Parker-Hannifin fornisce incapsulanti underfill congelati ottimizzati per condizioni di dosaggio e polimerizzazione controllate.
Pertanto, la valutazione dei materiali di riempimento e incapsulamento per circuiti stampati elettronici suggerisce una situazione di mercato in cui la qualificazione, l'ingegneria applicativa, l'idoneità del processo e le informazioni sull'affidabilità sono altrettanto importanti quanto la composizione chimica stessa. Le aziende produttrici con ampie gamme di prodotti saranno in grado di coprire tutti i possibili design di packaging, mentre la specializzazione è possibile in relazione a proprietà particolari come la trasparenza ottica, le eccezionali caratteristiche termiche, la polimerizzazione a bassa temperatura o la rilavorabilità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei materiali di riempimento e incapsulamento a livello di circuiti stampati elettronici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei materiali di riempimento e incapsulamento per schede elettroniche
Nel 2025, il Nord America rappresentava circa il 28% del mercato globale, secondo le stime, e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3,9%. Il mercato regionale è trainato dalla progettazione di semiconduttori, dal packaging avanzato, dall'elettronica aerospaziale e della difesa, dai dispositivi medici, dai sistemi industriali e dal calcolo ad alte prestazioni. Gli Stati Uniti rappresentano il principale centro di domanda, mentre il Canada contribuisce con applicazioni specializzate in elettronica, industria e apparecchiature per il settore delle risorse naturali.
La qualificazione dei materiali è particolarmente importante perché i produttori di elettronica richiedono un comportamento di erogazione costante, affidabilità nei cicli termici, resistenza all'umidità e compatibilità con l'assemblaggio automatizzato. AI Technology e YINCAE dispongono di portafogli dedicati di underfill e glob-top, mentre HB Fuller fornisce formulazioni a livello di scheda per applicazioni CSP, BGA e flip-chip.
Mercato statunitense dei materiali di riempimento e incapsulamento per schede elettroniche
Nel 2025, gli Stati Uniti rappresentavano circa l'82% della domanda nordamericana, secondo le stime, e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 3,8%. Il mercato beneficia degli investimenti effettuati nei settori dei semiconduttori, dell'elettronica per la difesa, dell'aerospazio, dei dispositivi medici, delle telecomunicazioni e del calcolo ad alte prestazioni. I clienti ora valutano le proprietà dei materiali in termini di affidabilità, prestazioni ed efficienza produttiva, e non solo in base alla forza adesiva.
La disponibilità di tecnologie di dosaggio ad alta precisione presso i produttori di elettronica fornisce un ulteriore impulso. I processi di underfill vengono integrati nei flussi di processo di produzione elettronica avanzata, in particolare per Flip Chip, BGA, CSP e altri tipi di assemblaggio ad alta affidabilità.
Mercato europeo dei materiali di riempimento e incapsulamento per circuiti stampati elettronici
Nel 2025, l'Europa deteneva una quota di mercato globale stimata intorno al 23% e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 4%. La Germania è il paese più importante grazie alla sua base produttiva nel settore dell'elettronica automobilistica, dell'automazione industriale, delle apparecchiature per semiconduttori e dell'elettronica. La Francia contribuisce con i settori aerospaziale, della difesa, automobilistico ed elettronico industriale, mentre l'Italia vanta una domanda considerevole di automazione industriale, elettronica di potenza e macchinari specializzati. Il Regno Unito contribuisce alla domanda con i settori aerospaziale, della difesa, delle telecomunicazioni e dell'elettronica avanzata.
Gli acquirenti europei attribuiscono grande importanza all'affidabilità a lungo termine, ai processi controllati, alla conformità ambientale e alla continuità della catena di fornitura. L'ecosistema elettronico della regione, orientato all'ingegneria, supporta la domanda di formulazioni in grado di soddisfare specifici requisiti di confezionamento, substrato, polimerizzazione e affidabilità.
Mercato dei materiali di riempimento e incapsulamento per schede elettroniche nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato pari a circa il 43% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) di circa il 5,3%. La Cina offre una solida domanda nel settore della produzione di elettronica, mentre Giappone e Corea del Sud offrono produzione di semiconduttori e competenze nella scienza dei materiali. L'importanza di Taiwan risiede nel suo ecosistema di fonderie e packaging di semiconduttori, mentre quella dell'India risiede nello sviluppo delle sue capacità produttive di semiconduttori ed elettronica.
Le capacità di sviluppo dei materiali per semiconduttori sono concentrate in Giappone, dove Resonac e Sumitomo Bakelite offrono una vasta gamma di soluzioni per il packaging. L'ecosistema manifatturiero di semiconduttori della Corea del Sud alimenta la domanda di materiali di incapsulamento e di riempimento ad alta affidabilità, mentre il vasto ecosistema cinese di assemblaggio elettronico stimola la domanda di volume e la localizzazione di tali materiali. L'ecosistema indiano dei semiconduttori sta creando un ulteriore mercato di qualificazione per materiali e apparecchiature di packaging.
Analisi di segmentazione
Tipo di prodotto
I materiali di riempimento (underfill) vengono applicati sotto i package dei semiconduttori per rinforzare le interconnessioni di saldatura, controllare la discrepanza del coefficiente di dilatazione termica (CTE) e migliorare la resistenza ai cicli termici e agli shock meccanici. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,3% e rimane il più grande perché gli assemblaggi CSP, BGA e flip-chip richiedono una protezione delle interconnessioni sempre più controllata. Le formulazioni a flusso rapido, a bassa temperatura, rilavorabili e termicamente conduttive stanno acquisendo sempre maggiore importanza.
Le soluzioni di incapsulamento Gob Top Encapsulations comprendono l'incapsulamento localizzato di chip e componenti mediante materiali erogati che proteggono gli assemblaggi sensibili da umidità, contaminazione, vibrazioni e danni meccanici. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,6%, poiché l'elettronica compatta richiede una protezione localizzata senza l'onere di processo dello stampaggio a pacchetto completo.
Materiale
I materiali al quarzo/silicio offrono flessibilità, stabilità termica e riduzione delle sollecitazioni, risultando particolarmente rilevanti laddove la conformità meccanica o le caratteristiche ottiche siano importanti. Si prevede che questo segmento principale crescerà a un tasso annuo composto (CAGR) di circa il 4,8%.
Le formulazioni a base di allumina offrono una soluzione per migliorare le prestazioni termiche mantenendo al contempo l'isolamento elettrico. La loro adozione è legata all'elettronica e agli assemblaggi ad alta densità di potenza, dove la dissipazione del calore è un fattore importante per l'affidabilità. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) di circa il 5,0%.
I materiali a base epossidica rimangono la categoria di formulazione principale grazie alla forte adesione, al rinforzo meccanico, alla resistenza chimica e alla compatibilità con i processi di dosaggio e polimerizzazione consolidati. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,2%.
Le formulazioni a base di uretano offrono flessibilità e capacità di assorbimento delle sollecitazioni per applicazioni che richiedono una maggiore conformità. La domanda è sostenuta dai dispositivi elettronici esposti a vibrazioni, variazioni termiche o urti meccanici, e si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,5%.
I materiali a base acrilica supportano requisiti specifici di polimerizzazione, adesione e lavorazione e possono risultare vantaggiosi laddove siano richiesti processi rapidi o particolari caratteristiche ottiche e meccaniche. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,0%.
Tipo di scheda
Gli assemblaggi CSP beneficiano del rinforzo del materiale di riempimento inferiore poiché la geometria compatta del package lascia poco spazio per la dissipazione delle sollecitazioni. Si prevede che il segmento crescerà a un CAGR di circa il 4,0% e rimarrà rilevante nei settori dell'elettronica mobile, di consumo, delle comunicazioni e industriale compatta.
Si prevede che il mercato BGA crescerà a un tasso annuo composto (CAGR) di circa il 4,2%. Il suo ampio utilizzo nell'informatica, nell'elettronica industriale, nei sistemi automobilistici, nelle telecomunicazioni e nell'elettronica embedded alimenta la domanda di materiali che migliorino l'affidabilità delle saldature e resistano ai cicli termici a livello di scheda.
Si prevede che i package flip-chip cresceranno a un tasso annuo composto (CAGR) di circa il 5,3%, poiché il packaging ad alta densità, i dispositivi ottici e l'integrazione eterogenea aumentano l'uso di interconnessioni a passo fine. I materiali devono combinare un rapido riempimento degli spazi con bassa deformazione, elevata adesione, coefficiente di dilatazione termica (CTE) controllato e resistenza allo stress termico.
Panoramica dell'opportunità
|
Tipo di scheda |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
CSP |
Mezzo |
Imballaggio compatto |
Maturo |
|
BGA |
Alto |
Rinforzo dell'affidabilità |
Maturo |
|
Flip Chips |
Alto |
Integrazione del tono fine |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei materiali di riempimento e incapsulamento a livello di schede elettroniche.
Aumento della densità dei package e requisiti di affidabilità delle interconnessioni
Una maggiore densità dei componenti aumenta lo stress meccanico e termico attorno alle interconnessioni di saldatura. I materiali di riempimento distribuiscono lo stress lontano dalle giunzioni vulnerabili e migliorano la resistenza ai cicli termici, alle vibrazioni, agli urti e all'umidità. Con l'incorporazione di passi più fini e die più grandi nei package, la finestra di processo per il flusso del materiale si restringe, aumentando la richiesta di formulazioni con viscosità controllata, bassa formazione di vuoti e polimerizzazione prevedibile.
Questo fattore determinante rafforza la domanda di materiali progettati specificamente per determinate architetture di packaging. I fornitori in grado di dimostrare prestazioni affidabili in termini di fluidità, adesione, polimerizzazione e proprietà termomeccaniche sono in una posizione migliore durante la fase di qualificazione del cliente, poiché la scelta del materiale influenza sempre più la resa dell'assemblaggio e l'affidabilità sul campo.
Espansione del packaging avanzato dei semiconduttori
2. Le tecnologie di packaging xD, 3D, chiplet ed eterogeneo stanno ampliando il ruolo dei materiali nell'affidabilità del packaging. I fornitori di underfill devono essere in grado di gestire corpi di packaging di grandi dimensioni, spazi ristretti, connessioni a passo fine e strutture sensibili alla deformazione. Il lavoro di Resonac sull'underfill a passo fine e sui materiali di packaging di nuova generazione illustra la tendenza verso materiali progettati specificamente per architetture di packaging avanzate, piuttosto che per assemblaggi generici di schede.
Con l'aumentare della complessità strutturale del packaging dei semiconduttori, i fornitori di materiali necessitano di una collaborazione più stretta con OSAT, fonderie, produttori di substrati e fornitori di apparecchiature. Ciò crea maggiori barriere di qualificazione, ma può rafforzare i rapporti con i clienti una volta che una formulazione viene integrata in un processo produttivo.
Richiesta di processi più rapidi e a temperature più basse
I produttori di elettronica sono sempre più alla ricerca di materiali che riducano i tempi di polimerizzazione, la temperatura di lavorazione e la complessità produttiva senza compromettere l'affidabilità. Le formulazioni a rapido flusso e a polimerizzazione istantanea possono migliorare la produttività, mentre i materiali a bassa temperatura riducono l'esposizione termica dei componenti sensibili.
Di conseguenza, l'efficienza del processo sta diventando un criterio di acquisto importante, insieme all'affidabilità dei materiali. I fornitori che combinano una lavorazione rapida con una polimerizzazione prevedibile e una bassa formazione di vuoti possono soddisfare le esigenze di ambienti produttivi in cui il tempo di ciclo e la resa influenzano direttamente la redditività dell'assemblaggio di componenti elettronici avanzati.
Tendenze future del mercato dei materiali di riempimento e incapsulamento per circuiti stampati elettronici.
Tendenze nei materiali di riempimento e incapsulamento per circuiti stampati elettronici: verso formulazioni multifunzionali.
I fornitori di materiali stanno sempre più spesso combinando il rinforzo meccanico con la gestione termica, le prestazioni ottiche, la bassa deformazione e la semplificazione dei processi. I materiali di riempimento conduttivi dal punto di vista termico e ottico illustrano il passaggio da una protezione monofunzionale a materiali multifunzionali.
Questo trend del mercato dei materiali di riempimento e incapsulamento per circuiti stampati elettronici è particolarmente rilevante per le applicazioni in cui la densità elettrica e la generazione di calore aumentano simultaneamente. I fornitori in grado di controllare la chimica del riempitivo senza compromettere la fluidità, l'adesione e il comportamento di polimerizzazione possono affrontare progetti di packaging più complessi e accrescere la propria rilevanza nelle applicazioni avanzate per semiconduttori.
Materiali a bassa deformazione per imballaggi di grandi dimensioni
Le dimensioni maggiori dei package per semiconduttori amplificano le problematiche legate alla deformazione e alla gestione delle sollecitazioni. Gli incapsulanti liquidi con flusso controllato e basso ritiro stanno quindi acquisendo un'importanza strategica. Lo sviluppo di tecnologie di incapsulamento avanzate si concentra sempre più sulla geometria del package, sui cicli termici, sulla distribuzione delle sollecitazioni e sulla compatibilità con package di dimensioni maggiori.
Questa tendenza influenzerà la progettazione delle formulazioni, soprattutto perché le architetture a chiplet e i pacchetti di calcolo ad alte prestazioni aumentano le dimensioni e la complessità strutturale dei package. I fornitori di materiali dovranno trovare un equilibrio tra il carico di riempitivo e le prestazioni termiche, da un lato, e la viscosità, la fluidità, il ritiro e la producibilità, dall'altro.
Processo senza necessità di pulizia e compatibile con i residui
La compatibilità tra i residui di flussante e i materiali di riempimento sta diventando sempre più importante, poiché i produttori riducono le operazioni di pulizia. I materiali devono mantenere adesione e affidabilità nonostante le variazioni nella composizione chimica del flussante e nelle condizioni superficiali.
Questo sviluppo favorisce un maggiore coordinamento tra i fornitori di flussanti, sottoprodotti, substrati e sistemi di dosaggio. Può ridurre le fasi di produzione, aumentando al contempo l'importanza dei test di compatibilità dei materiali durante la fase di qualificazione.
Opportunità di mercato per i materiali di riempimento e incapsulamento a livello di circuiti stampati elettronici
Confezionamento ottico e fotonico avanzato
Sensori ottici, fotonica al silicio, dispositivi MicroLED, sensori di immagine e moduli AR/VR creano opportunità per materiali di riempimento che combinano protezione meccanica e trasparenza ottica. I materiali opachi o altamente riempitivi convenzionali possono limitare la flessibilità di progettazione in queste applicazioni.
I fornitori che sviluppano formulazioni trasparenti con flusso controllato, polimerizzazione rapida, basso stress e adesione affidabile possono rivolgersi a un mercato di nicchia ma in espansione. Questa opportunità è particolarmente rilevante per gli sviluppatori di imballaggi avanzati in Nord America e nella regione Asia-Pacifico, dove si concentrano gli ecosistemi di produzione di semiconduttori e fotonica.
Fornitura localizzata di materiali per i centri emergenti di produzione di semiconduttori
L'espansione del packaging dei semiconduttori in India, negli Stati Uniti e in altre aree produttive emergenti crea opportunità per la qualificazione regionale dei materiali, il supporto tecnico e la gestione localizzata delle scorte. I clienti necessitano sempre più di ingegneria applicativa oltre alla fornitura dei materiali, poiché le prestazioni dell'underfill dipendono dalle apparecchiature di dosaggio, dalla preparazione del substrato, dalla chimica del flussante, dai profili di polimerizzazione e dalla geometria del package.
I fornitori che sviluppano competenze tecniche a livello regionale possono ridurre le difficoltà di qualificazione e rafforzare la fidelizzazione dei clienti. Il supporto locale per la formulazione, il campionamento rapido, i laboratori applicativi e la disponibilità di magazzino possono diventare elementi distintivi man mano che le catene di fornitura dei semiconduttori si diversificano geograficamente.
Sviluppi recenti
- Agosto 2026: YINCAE Advanced Materials, LLC - YINCAE ha presentato UF 88UV, un materiale di riempimento ottico ad alta trasparenza progettato per moduli ottici, dispositivi optoelettronici e packaging avanzato per semiconduttori. Il materiale combina fluidità a temperatura ambiente con chiarezza ottica e capacità di ispezione, ampliando il portafoglio dell'azienda verso applicazioni fotoniche e di packaging avanzato. Il lancio rafforza la tendenza verso materiali di riempimento specializzati che offrono prestazioni ottiche oltre all'affidabilità meccanica e termica.
- Giugno 2026: Sumitomo Bakelite Co., Ltd. - Sumitomo Bakelite ha annunciato l'ampliamento della capacità produttiva di materiali per l'incapsulamento di semiconduttori presso il suo stabilimento di Suzhou. Questa iniziativa rafforza la capacità di fornitura regionale di materiali per il packaging di semiconduttori, in risposta alla crescente domanda di packaging avanzato in Asia. L'ampliamento della capacità produttiva supporta la localizzazione e la continuità dell'approvvigionamento, consentendo all'azienda di soddisfare le esigenze di packaging di semiconduttori dei clienti che operano all'interno dell'ecosistema manifatturiero cinese.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -