
Markt für Eingebettet Systeme in Automobiles: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für eingebettete Systeme in Automobilen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (eingebettete Hardware, eingebettete Software); Komponente (Sensoren, Mikrocontroller (MCU), Transceiver, Speichergeräte); Fahrzeugtyp (Pkw, Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016007
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
5,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,38 %
Wachstumsrate
Adressierbarer Markt
78,27 Mrd. US-Dollar
(2026–2034)
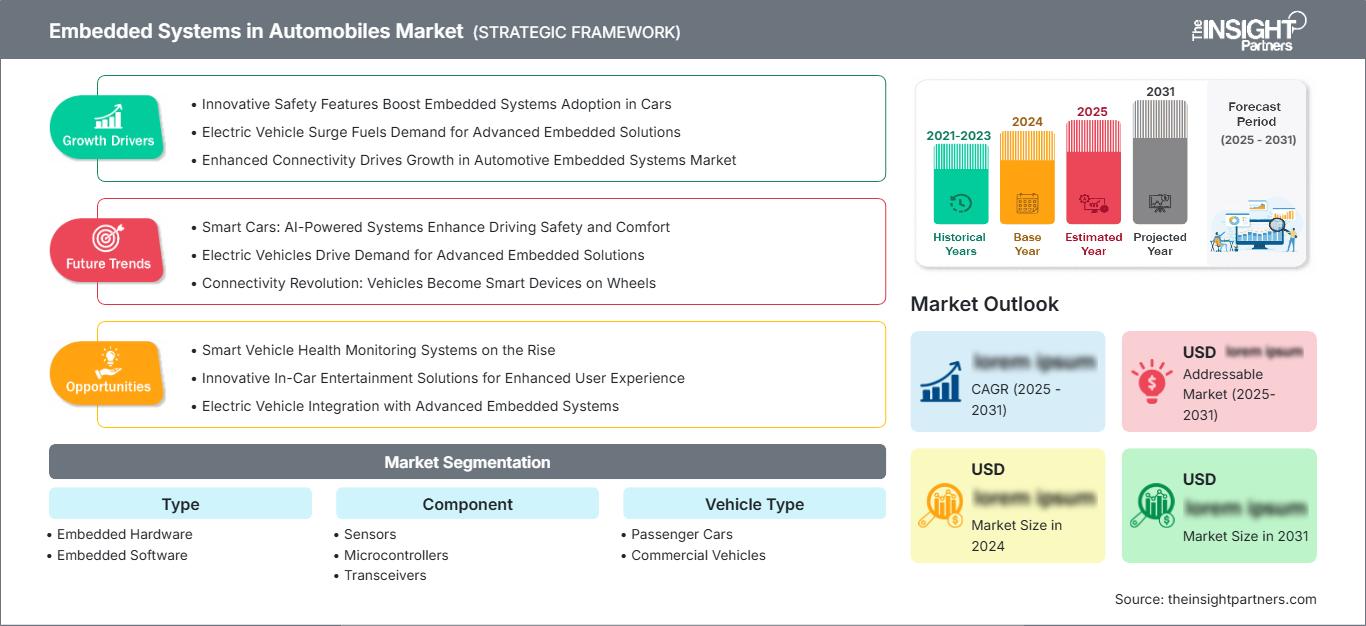
Der Markt für eingebettete Systeme in Automobilen erreichte 2025 ein Volumen von 5,99 Milliarden US-Dollar und wird Schätzungen zufolge bis 2034 auf 11,37 Milliarden US-Dollar ansteigen, was einem durchschnittlichen jährlichen Wachstum von 7,38 % von 2026 bis 2034 entspricht. Die Trends in den Bereichen Fahrzeugelektrifizierung, zentralisierte Datenverarbeitung, fortschrittliche Fahrerassistenzsysteme, vernetzte Fahrzeugdienste und softwaredefinierte Architekturen führen zu einer höheren Nachfrage nach eingebetteten Systemen pro Fahrzeug. Hinzu kommt der Bedarf der Automobilhersteller an skalierbaren Plattformen, die deterministische Steuerung, funktionale Sicherheit, Cybersicherheit und Upgradefähigkeit umfassen.
Für Nordamerika wird bis 2034 ein Wachstum von 6,8 % bis 7,4 % prognostiziert. Dies ist auf die Konsolidierung von elektronischen Steuergeräten und den Ausbau zonaler Netzwerkarchitekturen durch die Automobilhersteller in der Region zurückzuführen. Das Marktwachstum für eingebettete Systeme in Automobilen in Nordamerika wird durch die führende Position des Landes bei Softwareplattformen, Halbleiterdesign und hochwertigen leichten Nutzfahrzeugen sowie durch den regulatorischen Druck im Bereich der aktiven Sicherheit angetrieben.
Marktanalyse und Einblicke zu eingebetteten Systemen in Automobilen
- Nordamerika: Der Marktanteil lag 2025 bei 28–31 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen, unterstützt durch softwaredefinierte Fahrzeugprogramme, die Einführung fortschrittlicher Sicherheitstechnologien und regionale Investitionen in Halbleiter.
- USA: Machten 2025 82–86 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,9–7,5 % wachsen.
- Europa: Hielt 2025 einen Marktanteil von 25–28 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,5–7,1 % wachsen, angeführt von Deutschland, Großbritannien und Frankreich, die strengen Sicherheits- und Emissionsvorschriften unterliegen.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 36–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,1–8,8 % steigen, wobei China, Japan, Südkorea und Indien die Produktion und die Elektronikversorgung anführen.
- Größtes Segment: Eingebettete Hardware machte 2025 einen Marktanteil von 61–65 % aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen.
- Wachstumsstarkes Segment: Eingebettete Software hielt 2025 einen Marktanteil von 35–39 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Continental AG, DENSO CORPORATION, ETAS GmbH, HARMAN International Industries, Incorporated, Infineon Technologies AG, Mitsubishi Electric Corporation, NXP Semiconductors NV, Panasonic Holdings Corporation, Texas Instruments Incorporated und Toshiba Information Systems (Japan) Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Fahrzeugelektronikarchitektur verlagert sich von verteilten Steuergeräten mit jeweils einer Funktion hin zu Domänen/Zonen, die Rechenleistung, Speicher und Netzwerke konsolidieren. Dieser Trend erfordert den Einsatz von Hardware- und Softwareplattformen anstelle einzelner Komponenten, wodurch Middleware- und Virtualisierungslösungen unerlässlich werden. Der Entwicklungszyklus ist zwar weiterhin von den Lieferzeiten für Halbleiter im Automobilbereich abhängig, doch die Fortschritte bei 16-nm-Mikrocontrollern, eingebettetem nichtflüchtigem Speicher, Ethernet und Edge-Beschleunigern steigern die Leistung pro Watt und minimieren gleichzeitig Verkabelung und Controller-Redundanz.
Bis 2034 sollen die Investitionen in China, Indien, Südostasien und ausgewählten Montagestandorten im Nahen Osten verbleiben, wo eine gesteigerte Serienproduktion die Entwicklung des Engineering-Ökosystems unterstützen soll. Die Sicherheits- und Aktualisierungsstandards der UN ECE, die Testmethoden von Euro NCAP und nationale Elektrifizierungsstrategien sollen eine nachvollziehbare und datenintensive Entwicklung gewährleisten. Anbieter, die umfassenden Support über den gesamten Lebenszyklus, eine sichere Toolchain und skalierbare Domänen bieten können, werden sich bei den aufstrebenden Automobilherstellern, die direkt auf zentrale elektrische/elektronische Architekturen setzen, die Nase vorn haben.
Marktbericht über eingebettete Systeme in Automobilen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,99 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,38 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für eingebettete Systeme in Automobilen
Zu den Markttreibern für eingebettete Systeme in Automobilen zählen der steigende Elektronikanteil in elektrischen Antrieben, Automatisierungsfunktionen, digitale Cockpits und vernetzte Fahrzeugfunktionen. Der Absatz von Elektrofahrzeugen lag 2024 bei über 17 Millionen, und der Anteil von Elektrofahrzeugen am weltweiten Pkw-Absatz betrug mehr als 20 %. Daher besteht eine hohe Nachfrage nach Lösungen für Antriebsstrangsteuerungen, Batteriemanagementsensoren, sicheren Gateways und Software für das Wärmemanagement.
Dieses Ökosystem umfasst Halbleiterhersteller, Gerätehersteller, Betriebssystemanbieter, Middleware-Anbieter, Systemintegratoren der ersten Ebene, OEM-Ingenieure und Validierungsexperten. Die Entscheidungen in der Lieferkette hängen zunehmend von Kriterien wie Automobilqualifizierung, Cybersicherheit, funktionaler Sicherheit, Softwarekompatibilität und einer Verfügbarkeit von 15 Jahren ab. Plattformwiederverwendung und Dual Sourcing minimieren das Ausfallrisiko, während die Systemkonsolidierung auf Domänencontroller die Bedeutung von Hochleistungsprozessoren, Speichern, Transceivern und Lifecycle-Software erhöht.
Marktforschungen zum Thema „Eingebettete Systeme in Automobilen“ zeigen, dass sich der Wettbewerb von der Leistung einzelner Komponenten hin zu Plattformfunktionen und der Produktivität der Entwickler verlagert. NXP Semiconductors NV und Infineon Technologies AG bieten skalierbare Automotive-Prozessoren, während Continental AG, DENSO CORPORATION, ETAS GmbH und HARMAN International Industries, Incorporated ihre Expertise in den Bereichen Systeme und Software, Cockpit und Mobilität integrieren.
Investitionen fließen bevorzugt in Zonensteuerung, fahrzeuginternes Ethernet, KI-gestützte Sensorik, virtuelle Entwicklung und sichere Update-Infrastruktur. Panasonic Holdings Corporation, Mitsubishi Electric Corporation, Texas Instruments Incorporated und Toshiba Information Systems (Japan) Corporation konkurrieren durch umfassende Elektronikkompetenz und Anwendungsentwicklung. Strategische Positionierung basiert auf Referenzdesigns, vorintegrierter Software, Sicherheitsnachweisen und Ökosystempartnerschaften, die die Validierungszyklen der OEMs verkürzen. Anbieter mit interoperablen Toolchains können wiederkehrende Software-Wertschöpfung generieren und gleichzeitig erfolgreiche Komponentenentwicklungen sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für eingebettete Systeme in Automobilen: Strategische Einblicke
Regionale Einblicke
Markt für eingebettete Systeme in Automobilen in Nordamerika
Nordamerika sollte Schätzungen zufolge im Jahr 2025 28–31 % des weltweiten Marktumsatzes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Der Marktanteil von Embedded Systems in Automobilen in Nordamerika deutet auf einen hohen Elektronikanteil in Pick-ups, SUVs, Luxuswagen und Nutzfahrzeugen hin. Fahrerassistenzsysteme, digitale Cockpits, Telematik und Batteriemanagement-Anwendungen werden die Anforderungen an Prozessoren, Sensoren, Transceiver und Embedded-Software maßgeblich beeinflussen.
Eine starke regionale Präsenz ergibt sich aus der US-amerikanischen Halbleiterentwicklung, der Entwicklung von Automobilsoftware, Cloud-Computing-Lösungen und Ingenieurdienstleistungen sowie den kanadischen Testkapazitäten und der mexikanischen Automobilfertigung. Die heimische Halbleiterproduktion sorgt für robustere Lieferketten, während Cybersicherheits- und Sicherheitsvorschriften die Qualifikationsanforderungen erhöhen. Die Bemühungen der OEMs, das Gewicht von Kabelbäumen und die Anzahl der Controller zu reduzieren, um die Zonenarchitektur, das Ethernet-Backbone und die Zentralrechner zu optimieren, bieten Chancen für langfristige Verfügbarkeit und Sicherheit.
US-Markt für eingebettete Systeme in Automobilen
Die USA deckten 2025 82–86 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 ein jährliches Wachstum von 6,9–7,5 % verzeichnen. Hohe Stückzahlen bei leichten Nutzfahrzeugen, Premium-Ausstattung und fortschrittliche Fahrerassistenzsysteme treiben die Nachfrage nach deterministischer Steuerung, Sensorik, Displays, Kommunikations- und Sicherheitslösungen an. Der wachsende Markt für elektrische Pickups und Lieferwagen sowie neue, software-aktualisierbare Fahrzeugplattformen erhöhen den Bedarf an Rechenleistung und Speicherkapazität über traditionelle Antriebsanwendungen hinaus.
Große Halbleiterhersteller und Cockpit-Anbieter betreiben Entwicklungs- und Vertriebsniederlassungen im Land, was eine engere Zusammenarbeit mit Automobilherstellern ermöglicht. Die Anwendungsentwicklung geht weg von einzelnen Steuergeräten hin zu leistungsstarken Domänencontrollern und Zonengateways, die Karosserie, Fahrwerk, Infotainment und Energiemanagement umfassen. Der Fokus der Bundesregierung auf Sicherheit und regionale Initiativen zur Förderung emissionsfreier Fahrzeuge erleichtern Investitionen, während Flottenmanager an Ferndiagnose, vorausschauender Wartung und sicheren Over-the-Air-Updates interessiert sind, um Fahrzeugausfallzeiten zu reduzieren.
Europäischer Markt für eingebettete Systeme in Automobilen
Europa erzielte 2025 einen Anteil von 25–28 % am weltweiten Umsatz und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,1 % wachsen. Deutschlands führende Position beruht auf fortschrittlicher Entwicklung für Premiumfahrzeuge, der Konzentration der Tier-1-Zulieferer und der frühen Implementierung zentralisierter Architekturen. Die zunehmende Standardisierung von Softwareplattformen in Verbrennungsmotoren, Hybrid- und Elektrofahrzeugen treibt die Nachfrage nach sicherheitsqualifizierten Mikrocontrollern, Speichern, Sensoren und Ethernet an.
In Großbritannien kommt die Führungsrolle aus dem Motorsport-Engineering, der Erprobung autonomer Fahrzeuge und dem Halbleiterdesign. Der Fokus liegt auf fortschrittlichen Fahrerassistenzsystemen und vernetzten Fahrzeugdiensten. In Frankreich liegt der Schwerpunkt auf der Elektrifizierung im Massenmarktsegment und auf auf Steuerungssysteme spezialisierten Anbietern. In Italien dominieren Hochleistungs- und Industrieelektronik, während Spanien seine Führungsposition auf Montagekapazitäten stützt. Die Sicherheitsanforderungen der UNECE-Regelung und des Euro-NCAP-Protokolls sowie die EU-Emissionsvorschriften bestimmen die Kriterien für das Lebenszyklusmanagement in der gesamten Region.
Markt für eingebettete Systeme in Automobilen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Markt trug 2025 36–39 % zum Umsatz bei und wird bis 2034 um 8,1–8,8 % wachsen. China dominiert diesen Markt aufgrund der Fahrzeugproduktion, insbesondere von Elektrofahrzeugen, regionalen Halbleiterprojekten und der schnellen Cockpit-Installation. Automobilelektronik aus Japan und Südkorea sowie indische Montage- und Softwarekompetenz erweitern den potenziellen Kundenstamm.
Vernetzte Flotten- und Sicherheitsanwendungen sind in Australien trotz geringer Produktionskapazitäten in der Region bereits vorhanden. Die Elektrifizierungs- und Produktionspolitik im asiatisch-pazifischen Raum fördert den Einsatz eingebetteter Steuerungssysteme. Kosteneffiziente Plattformen nutzen skalierbare Mikrocontroller, Konnektivität und flexible Software.
Markt für eingebettete Systeme in Automobilen im Nahen Osten und Afrika
In der MEA-Region und in Afrika wird die Nachfrage bis 2034 voraussichtlich um 7,0 % bis 7,7 % steigen. Saudi-Arabien wird aufgrund seiner industriellen Diversifizierung, der Pläne zur Elektroauto-Produktion und der Investitionsinitiativen im Bereich intelligenter Mobilität Marktführer in dieser Region sein. Die VAE konzentrieren sich auf die Vernetzung von Fahrzeugflotten und Luxuswagen, während Südafrika Montagekapazitäten und Expertise in der Lieferkette bietet.
Die Akzeptanz im Nahen Osten und Afrika variiert aufgrund unterschiedlicher Fahrzeugkosten und Infrastrukturverfügbarkeit. Energiewendeprogramme, Logistikverbesserungen und Investitionen in den städtischen Verkehr ermöglichen die Implementierung von Telematik, Batteriemanagementsystemen und Sicherheitselektronik.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 um 7,1–7,8 % wachsen. Der Markt für eingebettete Systeme in Automobilen, sowohl im Hardware- als auch im Softwarebereich, spiegelt eine Verlagerung hin zum Plattformkauf wider, bei dem Rechenleistung, Middleware, Sicherheitsmechanismen und Update-Unterstützung gemeinsam bewertet werden. Hardware erzielt weiterhin den größten Umsatzanteil, während Software an strategischer Bedeutung gewinnt, da OEMs die Anwendungsentwicklung von den physischen Controller-Zyklen trennen.
- Eingebettete Hardware: Die Hardware ist führend, da jede Steuerungs-, Sensor-, Netzwerk- und Anzeigefunktion qualifizierte Prozessoren, Speicher, Schnittstellen und ein Energiemanagement erfordert, die für Temperatur, Vibration, Zuverlässigkeit und lange Fahrzeuglebenszyklen ausgelegt sind.
- Eingebettete Software: Der Softwarebedarf skaliert mit der Wiederverwendbarkeit von Funktionen, Virtualisierung, sicheren Updates, Diagnosefunktionen und Datendiensten, wodurch Betriebssysteme, Middleware, Cybersicherheits-Stacks und Entwicklungswerkzeuge zu zentralen Faktoren für die Plattformdifferenzierung werden.
Komponente
Das Komponentensegment wird voraussichtlich im Zeitraum 2026–2034 um 7,0–7,7 % wachsen. Höhere Sensordichte, zentrale Datenverarbeitung, schnellere Fahrzeugvernetzung und umfangreichere Software-Images steigern die Nachfrage im gesamten Komponentenportfolio. Zu den Auswahlkriterien zählen funktionale Sicherheit, deterministische Latenz, thermische Effizienz, Cybersicherheit, Versorgungssicherheit und Kompatibilität mit etablierten Entwicklungsökosystemen, insbesondere für Plattformen, die über mehrere Modelljahre hinweg verwendet werden.
- Sensoren: Anwendungen in den Bereichen Sicherheit, Batterie, Antriebsstrang, Kabine und Fahrgestell erfreuen sich weiterhin großer Nachfrage. Durch die Sensorfusion steigt die strategische Bedeutung von Genauigkeit, Redundanz, Kalibrierungsstabilität, Diagnosemöglichkeiten und robuster Automobilverpackung.
- Mikrocontroller: Mikrocontroller bleiben die Grundlage für Echtzeitsteuerung und Sicherheitspartitionierung, während Geräte der nächsten Generation eine höhere Kernleistung, eingebetteten nichtflüchtigen Speicher, Sicherheitsbeschleuniger, Netzwerkfunktionen und Virtualisierungsunterstützung bieten.
- Transceiver: Transceiver ermöglichen die zuverlässige Übertragung wachsender Datenmengen über CAN-, LIN-, Ethernet- und andere Netzwerke, wodurch elektromagnetische Verträglichkeit, geringe Latenz, Fehlertoleranz und Energieeffizienz von entscheidender Bedeutung sind.
- Speichergeräte: Größere Software-Stacks und persistente Fahrzeugdaten erhöhen die Anforderungen an nichtflüchtige Speicher mit hoher Ausdauer und schnellen Arbeitsspeicher. Sicherheit, Cybersicherheit, Datenspeicherung und verlängerte Verfügbarkeit bestimmen die Qualifizierung.
Fahrzeugtyp
Das Segment Fahrzeugtypen wird Prognosen zufolge im Zeitraum 2026–2034 um 7,2–7,9 % wachsen. Pkw schaffen Skaleneffekte für digitale Cockpits, Fahrerassistenzsysteme, Konnektivität und elektrifizierte Antriebsplattformen. Nutzfahrzeuge tragen mit Telematik, Energieoptimierung, Ferndiagnose und vorausschauender Wartung zu einer starken Wirtschaftlichkeit über den gesamten Lebenszyklus bei und fördern so robuste Steuergeräte und Software, die auf hohe Auslastung und längere Wartungsintervalle ausgelegt sind.
- Pkw: Pkw tragen mit vernetzten Infotainmentsystemen, aktiver Sicherheit, Elektrifizierung und personalisierten Funktionen, die sich von Premiummodellen über modulare Elektronik auf Massenmarktplattformen ausbreiten, maßgeblich zur breiteren Absatzbasis bei.
- Nutzfahrzeuge: Bei Nutzfahrzeugen stehen Verfügbarkeit, Kraftstoff- bzw. Energieeffizienz, Flottentransparenz und die Einhaltung gesetzlicher Vorschriften im Vordergrund. Unterstützt werden eingebettete Systeme für Telematik, Antriebsstrangsteuerung, Sicherheitsassistenz, Diagnose und routenorientiertes Fahren.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Personenkraftwagen |
Hoch |
Zonale Datenverarbeitung |
Skalierung |
|
Nutzfahrzeuge |
Medium |
Flottenaufklärung |
Skalierung |
Markt für eingebettete Systeme in Automobilen: Wachstumstreiber und Wirkungsanalyse
Elektrifizierung erhöht die Kontroll- und Sensorintensität
Der effiziente Betrieb von Elektroautos erfordert eine enge Abstimmung zwischen Batteriemanagement, Wechselrichtermanagement, Wärmemanagement, Ladekommunikation, Isolationsüberwachung und Energiemanagement. Laut IEA wurden 2024 weltweit über 17 Millionen Elektroautos verkauft, was mehr als einem Fünftel aller Autoverkäufe entspricht. Für 2025 werden über 20 Millionen verkaufte Einheiten prognostiziert. Der Einsatz solcher Plattformen erhöht den Bedarf an robusten Mikrocontrollern, Strom- und Temperatursensoren, Speicher und Echtzeitsoftware. Dies liegt daran, dass Elektroautohersteller neue Antriebssysteme üblicherweise in Kombination mit zentralisierter Elektronik und digitalen Cockpits einführen.
Sicherheitsvorschriften erweitern deterministisches Rechnen
Neue Sicherheitsanforderungen umfassen die Überwachung von Fahrern, automatisierte Sicherheitseingriffe, Insassenerkennung und die sichere Diagnose von Sensoren. Diese Funktionen erfordern mehr Kameras, Radargeräte, Ultraschallsensoren, Sensorfusionssoftware und ausfallsichere Steuerungssysteme, was höhere Rechenleistung und mehr Speicherplatz in Fahrzeugen notwendig macht. Auch im Beschaffungswesen gibt es neue Vorschriften: Hersteller müssen das Verhalten von Software, Sicherheitskontrollen und Updates während des gesamten Lebenszyklus eines Fahrzeugs beschreiben, nicht nur zum Zeitpunkt der Markteinführung. Für Unternehmen ohne die erforderlichen Kenntnisse und Kompetenzen wird der Markteintritt dadurch erschwert. Nur Unternehmen mit Zertifizierungen nach ISO 26262 und ISO 21434, langfristigem Produktsupport und einer nachvollziehbaren Entwicklungskette können sich behaupten.
Architekturkonsolidierung reduziert die Lebenszykluskosten
Automobilhersteller ersetzen Dutzende isolierter Steuergeräte durch Domänenrechner, Zentralprozessoren und Zonengateways, die über Hochgeschwindigkeitsnetzwerke verbunden sind. NXP Semiconductors NV berichtete, dass eine gemeinsam mit Rimac Technology entwickelte Architektur mehr als 20 elektronische Steuergeräte in drei zentralen Einheiten konsolidieren könnte. Die Konsolidierung reduziert Verkabelung, Gehäuse, redundante Rechenleistung und Softwarewartung und ermöglicht gleichzeitig domänenübergreifende Funktionen. Sie konzentriert auch das Designrisiko, wodurch deterministische Leistung, Isolation, thermisches Design und Sicherheit unerlässlich werden. Der kommerzielle Effekt ist eine Verlagerung von zahlreichen, wenig wertvollen Bauteilen hin zu weniger, aber höherwertigen Prozessoren, Netzwerkkomponenten und Softwareplattformen. Dies führt zu größeren Design-Wins, erfordert aber eine engere Zusammenarbeit zwischen Chipherstellern, Tier-1-Zulieferern und OEMs.
Markt für eingebettete Systeme in Automobilen: Zukunftstrends
Öffnen Sie die Befehlssätze. Geben Sie die Fahrzeugsteuerung ein.
Die Markttrends für eingebettete Systeme in Automobilen werden zunehmend die Nutzung offener Befehlssätze widerspiegeln, da Anbieter nach Portabilität, Anpassbarkeit und geringerer Abhängigkeit von bestimmten Ökosystemen streben. Infineon Technologies AG hat eine RISC-V-Mikrocontroller-Familie für die Automobilindustrie angekündigt, die Anwendungen von der Einstiegssteuerung bis hin zu Hochleistungssystemen abdeckt und durch virtuelle Prototypen für die Softwareentwicklung vor der Chipfertigung unterstützt wird. Eine breitere Akzeptanz könnte die Prozessor-Roadmaps diversifizieren und Automobilherstellern ermöglichen, Beschleuniger, Sicherheitspartitionen und Sicherheitsfunktionen individuell anzupassen, ohne auf etablierte Software-Ressourcen verzichten zu müssen. Der Erfolg hängt von ausgereiften Compilern, Debuggern, Betriebssystemen, Sicherheitszertifizierungen und langfristigem Support ab. RISC-V wird daher voraussichtlich eher Arm- und proprietäre Architekturen ergänzen, bevor es diese in sicherheitskritischen Bereichen vollständig verdrängt.
Fahrzeugintelligenz wird in zentralen KI-Zentren verlagert
Fahrzeuge der nächsten Generation werden Sensorfusion, Personalisierung, vorausschauende Wartung und virtuelle Sensorik zentral auf Prozessoren bündeln, die Echtzeitsteuerung mit KI-Beschleunigung kombinieren. NXP Semiconductors NV stellte im Januar 2026 die S32N7-Serie als 5-nm-Zentralplattform vor, die Kernfunktionen von Fahrzeugen konsolidieren und KI-Innovationen in der gesamten Fahrzeugflotte unterstützen soll. Diese Architektur trennt die sich schnell entwickelnde KI-Berechnung von den langlebigeren Fahrzeugsteuerungen durch Hochgeschwindigkeits-Backbones und Isolation. Anbieter werden im Wettbewerb eher auf Softwareportabilität, Modellbereitstellung, deterministische Latenz, Energieeffizienz und Cybersicherheit als allein auf Spitzenleistung setzen. Die zentrale Intelligenz kann auch die wiederkehrende Aktivierung von Funktionen unterstützen, vorausgesetzt, die OEMs etablieren vertrauenswürdige Prozesse für Updates, Datenverwaltung und Sicherheitsgewährleistung.
Marktchancen für eingebettete Systeme in Automobilen
Vorintegrierte Plattformen für aufstrebende Automobilhersteller
Neue und expandierende Fahrzeughersteller in Indien, Südostasien, dem Nahen Osten und Afrika benötigen moderne Elektronik, ohne den Entwicklungsaufwand etablierter globaler OEMs zu duplizieren. Anbieter können qualifizierte Mikrocontroller, Transceiver, Sicherheits-Middleware, Diagnose- und Referenzhardware in konfigurierbare Plattformen für Karosserie-, Antriebsstrang- und Cockpitfunktionen integrieren. Lokale Anwendungsteams und Unterstützung bei Produktionstests können die Markteinführungszeiten verkürzen und die Validierung im ersten Anlauf verbessern. Die Investitionsargumentation ist am überzeugendsten, wenn eine gemeinsame Plattform verschiedene Preissegmente und Fahrzeugklassen abdeckt. Partnerschaften mit regionalen Tier-1-Zulieferern, Ingenieurbüros und Universitäten können Supportkapazitäten schaffen und gleichzeitig globale Standards für Sicherheit, Cybersicherheit und Lebenszyklusmanagement gewährleisten.
Lifecycle-Software und sichere Update-Dienste
Marktprognosen für eingebettete Systeme in Automobilen unterstützen Investitionen in die Softwareinfrastruktur nach dem Verkauf, da Fahrzeuge über ihre lange Nutzungsdauer Sicherheitsupdates, Funktionserweiterungen, Diagnosen und Nachweise zur Einhaltung von Vorschriften benötigen. Anbieter können durch Update-Orchestrierung, Flottenzustandsanalysen, Schwachstellenüberwachung und validierte Middleware-Wartung wiederkehrende Einnahmen generieren. Die Möglichkeiten beschränken sich nicht auf Pkw: Auch Nutzfahrzeugflotten können den Wert durch reduzierte Ausfallzeiten, Fehlerbehebung per Fernzugriff und Energieoptimierung quantifizieren. Erfolgreiche Angebote sollten hardwarebasierte Sicherheit, Schutz vor Rollbacks, Kampagnenüberwachung und klare Verantwortlichkeiten in OEM-, Tier-1- und Cloud-Umgebungen bieten. Vertragsstrukturen können Plattformlizenzen, fahrzeugbezogene Aktivierung und Managed Services kombinieren und gleichzeitig Datenhoheit und Sicherheitsrichtlinien gewährleisten.
Aktuelle Entwicklungen
- März 2026: Microchip Technology hat den SAM9X75D5M vorgestellt, eine System-in-Package (SiP)-Lösung in Automobilqualität für Fahrzeugdisplays und Mensch-Maschine-Schnittstellen (HMI). Das nach AEC-Q100 Grad 2 qualifizierte Bauteil kombiniert einen Arm926EJ-S-Prozessor mit 512 Mbit DDR2-SDRAM in einem einzigen Gehäuse.
- Juni 2026: Infineon Technologies hat eine Partnerschaft mit Amazon Web Services (AWS) geschlossen, um eine Cloud-basierte Plattform einzuführen, die die Evaluierung und Entwicklung von Mikrocontrollern (MCUs) für die Automobilindustrie beschleunigen soll. Die virtuelle Plattform ermöglicht es Ingenieuren, Infineon-Automobil-MCUs ohne physische Hardware zu testen und so die Evaluierungszyklen potenziell von mehreren Wochen auf wenige Minuten zu verkürzen. Die Plattform soll Automobilentwicklern helfen, Entwicklungszeiten zu verkürzen, insbesondere da softwaredefinierte Fahrzeuge eine schnellere Software- und Hardware-Evaluierung immer wichtiger machen.
- Mai 2025: QNX, ein Geschäftsbereich von BlackBerry, hat QNX Hypervisor 8.0 vorgestellt, eine Embedded-Virtualisierungsplattform, die die Softwareentwicklung für Automobilanwendungen und andere Embedded-Systeme vereinfachen und beschleunigen soll. Die auf der QNX Software Development Platform (SDP) 8.0 basierende Lösung ermöglicht den sicheren Betrieb mehrerer Betriebssysteme auf einem einzigen System-on-Chip (SoC).
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -