
Mercato dei sistemi embebidos in automobili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi embedded nelle automobili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (hardware embedded, software embedded); componente (sensori, microcontrollori (MCU), ricetrasmettitori, dispositivi di memoria); tipo di veicolo (autovetture, veicoli commerciali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016007
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
5,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,38 %
Tasso di crescita
Mercato di riferimento
78,27 miliardi di dollari USA
(2026-2034)
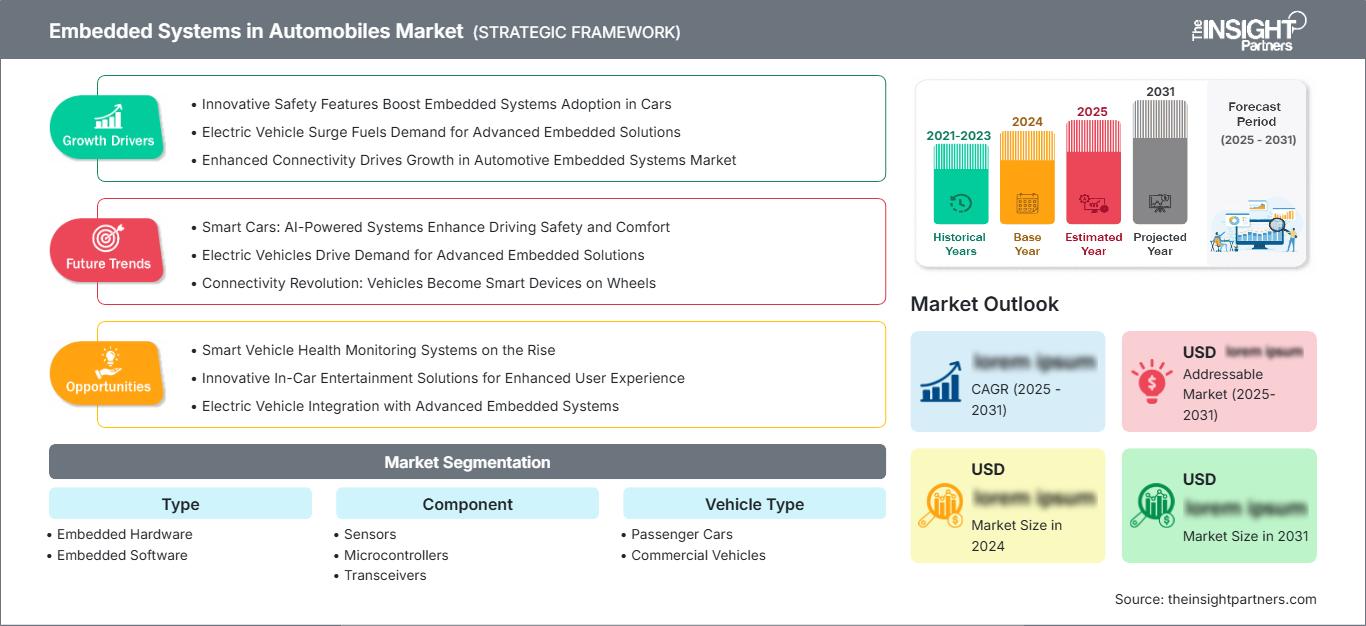
Il mercato dei sistemi embedded per autoveicoli si attestava a 5,99 miliardi di dollari nel 2025 e si stima che raggiungerà gli 11,37 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,38% dal 2026 al 2034. Le tendenze verso l'elettrificazione dei veicoli, l'elaborazione centralizzata, i sistemi avanzati di assistenza alla guida, i servizi per auto connesse e l'architettura definita dal software determinano una maggiore domanda di contenuti embedded per veicolo, oltre alla necessità, da parte delle case automobilistiche, di piattaforme scalabili che includano controllo deterministico, sicurezza funzionale, sicurezza informatica e aggiornabilità.
Si stima che il mercato nordamericano crescerà del 6,8% - 7,4% entro il 2034, grazie al consolidamento delle centraline elettroniche e alla crescita dell'architettura di rete zonale da parte delle case automobilistiche della regione. Le dimensioni del mercato dei sistemi embedded per autoveicoli (ESB) in Nord America sono trainate dalla sua posizione di leadership nelle piattaforme software, nella progettazione di semiconduttori e nei veicoli commerciali leggeri di alto valore, oltre che dalla pressione normativa sulla sicurezza attiva.
Analisi e approfondimenti sul mercato dei sistemi embedded nel settore automobilistico
- Nord America: ha rappresentato una quota di mercato del 28-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, grazie ai programmi per veicoli a sviluppo software, all'adozione di sistemi di sicurezza avanzati e agli investimenti regionali nel settore dei semiconduttori.
- USA: Nel 2025 rappresentavano l'82-86% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% tra il 2026 e il 2034.
- Europa: deteneva una quota di mercato del 25-28% nel 2025 e dovrebbe crescere a un tasso annuo composto del 6,5-7,1% tra il 2026 e il 2034, trainata da Germania, Regno Unito e Francia, grazie a rigide normative in materia di sicurezza ed emissioni.
- Asia-Pacifico: ha conquistato una quota di mercato del 36-39% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-8,8% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a trainare la produzione e l'offerta di prodotti elettronici.
- Segmento più ampio: l'hardware embedded rappresentava una quota di mercato del 61-65% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,2% tra il 2026 e il 2034.
- Segmento ad alta crescita: il software embedded deteneva una quota di mercato del 35-39% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-9,1% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio: Continental AG, DENSO CORPORATION, ETAS GmbH, HARMAN International Industries, Incorporated, Infineon Technologies AG, Mitsubishi Electric Corporation, NXP Semiconductors NV, Panasonic Holdings Corporation, Texas Instruments Incorporated e Toshiba Information Systems (Japan) Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dell'architettura elettronica dei veicoli si sta spostando da controller distribuiti che svolgono una singola funzione verso domini/zone che consolidano elaborazione, memoria e reti. Questa tendenza implica l'approvvigionamento di piattaforme hardware e software anziché di singoli componenti, rendendo quindi essenziali soluzioni di middleware e virtualizzazione. Il ciclo di sviluppo espone ancora la catena di fornitura ai tempi di consegna dei semiconduttori per il settore automobilistico, ma i progressi compiuti dai microcontrollori a 16 nm, dalla memoria non volatile integrata, da Ethernet e dagli acceleratori edge stanno aumentando le prestazioni per watt, riducendo al contempo il cablaggio e la ridondanza dei controller.
Fino al 2034, gli investimenti dovranno rimanere in Cina, India, Sud-est asiatico e in alcune località di assemblaggio selezionate del Medio Oriente, dove l'aumento della produzione di volume supporterà lo sviluppo dell'ecosistema ingegneristico. Gli standard di sicurezza e aggiornamento dell'UN ECE, i metodi di prova Euro NCAP e le strategie nazionali di elettrificazione renderanno lo sviluppo tracciabile e ricco di funzionalità computazionali. I fornitori in grado di offrire supporto per l'intero ciclo di vita, una catena di strumenti sicura e domini scalabili si aggiudicheranno contratti di progettazione tra le case automobilistiche dei mercati emergenti che si stanno orientando direttamente verso architetture elettriche/elettroniche centralizzate.
Ambito del rapporto sul mercato dei sistemi embedded nelle automobili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,99 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 11,37 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,38% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi embedded nelle automobili
I fattori trainanti del mercato dei sistemi embedded nelle automobili includono il crescente contenuto elettronico nei propulsori elettrici, le funzionalità di automazione, gli abitacoli digitali e le funzioni di connettività della carrozzeria. Il volume di vendite di veicoli elettrici ha superato i 17 milioni nel 2024 e le vendite di veicoli elettrici hanno rappresentato oltre il 20% delle vendite globali di automobili, rendendo le soluzioni di controllo del propulsore, i sensori di gestione della batteria, i gateway di sicurezza e i software di gestione termica altamente richiesti.
Questo ecosistema comprende fonderie di semiconduttori, fornitori di dispositivi, fornitori di sistemi operativi, fornitori di middleware, integratori di primo livello, personale tecnico OEM ed esperti di validazione. Le scelte relative alla catena di fornitura dipendono sempre più dalla qualificazione automobilistica, dalla sicurezza informatica, dalla sicurezza funzionale, dalla compatibilità del software e da una disponibilità di quindici anni. Il riutilizzo delle piattaforme e la doppia fornitura riducono al minimo i rischi di interruzione, mentre il consolidamento dei sistemi verso i controller di dominio aumenta l'importanza di processori ad alte prestazioni, memorie, transceiver e software per l'intero ciclo di vita.
Le ricerche di mercato sui sistemi embedded nel settore automobilistico mostrano che la concorrenza si sta spostando dalle prestazioni dei componenti alle capacità della piattaforma e alla produttività degli sviluppatori. NXP Semiconductors NV e Infineon Technologies AG offrono soluzioni di elaborazione scalabili per il settore automobilistico, mentre Continental AG, DENSO CORPORATION, ETAS GmbH e HARMAN International Industries, Incorporated integrano le proprie competenze in materia di sistemi e software, abitacolo e mobilità.
Gli investimenti privilegiano il controllo zonale, l'Ethernet di bordo, i sensori basati sull'intelligenza artificiale, lo sviluppo virtuale e un'infrastruttura di aggiornamento sicura. Panasonic Holdings Corporation, Mitsubishi Electric Corporation, Texas Instruments Incorporated e Toshiba Information Systems (Japan) Corporation competono grazie alla loro competenza nell'elettronica e nell'ingegneria applicativa. Il posizionamento strategico si basa su progetti di riferimento, software preintegrato, prove di sicurezza e partnership con l'ecosistema che riducono i cicli di validazione degli OEM. I fornitori con toolchain interoperabili possono generare valore ricorrente dal software, proteggendo al contempo i successi nella progettazione dei componenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi embedded nel settore automobilistico: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi embedded per autoveicoli
Si stima che il Nord America rappresenterà il 28-31% del fatturato del mercato mondiale nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. La quota di mercato nordamericana dei sistemi embedded per autoveicoli indica un elevato livello di elettronica in pick-up, SUV, auto di lusso e veicoli commerciali. I sistemi di assistenza alla guida, i cruscotti digitali, la telematica e le applicazioni di gestione delle batterie guideranno i requisiti di processori, sensori, ricetrasmettitori e software embedded.
Forte presenza regionale grazie alla progettazione di semiconduttori, al software per il settore automobilistico, al cloud computing e ai servizi di ingegneria statunitensi, unitamente alle capacità di test canadesi e alla produzione automobilistica messicana. La produzione nazionale di semiconduttori garantisce una maggiore solidità delle catene di approvvigionamento, mentre le normative in materia di sicurezza informatica e protezione aumentano i requisiti di qualificazione. La riduzione del peso dei cablaggi e del numero di controller, al fine di potenziare l'architettura zonale, la dorsale Ethernet e i computer centrali, nell'ambito degli sforzi degli OEM, offre opportunità per la disponibilità e la sicurezza a lungo termine.
Mercato statunitense dei sistemi embedded nelle automobili
Nel 2025 gli Stati Uniti rappresentavano l'82-86% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,9-7,5% fino al 2034. La produzione di veicoli leggeri ad alto volume, le dotazioni premium e i sistemi avanzati di assistenza alla guida aumentano la domanda di soluzioni di controllo deterministico, rilevamento, visualizzazione, comunicazione e sicurezza. Il mercato in crescita dei pickup e dei furgoni elettrici, insieme alle nuove piattaforme veicolari aggiornabili tramite software, incrementa la capacità di elaborazione e memoria oltre le tradizionali applicazioni per i gruppi propulsori.
I grandi fornitori di semiconduttori e i produttori di abitacoli gestiscono sedi di ingegneria e vendita nel paese, consentendo una più stretta collaborazione con le case automobilistiche. L'evoluzione delle applicazioni prevede il passaggio dalle singole centraline elettroniche (ECU) a controller di dominio e gateway di zona altamente performanti, che includono i domini di carrozzeria, telaio, infotainment ed energia. L'enfasi federale sulla sicurezza e le iniziative regionali per promuovere le zero emissioni facilitano gli investimenti, mentre i gestori delle flotte sono interessati alla diagnostica remota, alla manutenzione predittiva e agli aggiornamenti over-the-air sicuri per ridurre i tempi di fermo dei veicoli.
Mercato europeo dei sistemi embedded per autoveicoli
Nel 2025 l'Europa deteneva una quota del 25-28% dei ricavi globali e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,1% fino al 2034. In Germania, la leadership deriva dall'ingegneria avanzata per le auto di alta gamma, dalla concentrazione dei fornitori di primo livello (Tier 1) e dalle prime implementazioni di architetture centralizzate. La crescente standardizzazione delle piattaforme software nei motori a combustione, nei veicoli ibridi e nei veicoli elettrici a batteria (BEV) sta alimentando la domanda di microcontrollori, memorie, sensori ed Ethernet con certificazione di sicurezza.
Nel Regno Unito, la leadership deriva dall'ingegneria degli sport motoristici, dai test sui veicoli autonomi e dalla progettazione di semiconduttori. L'attenzione per l'adozione è focalizzata sui sistemi avanzati di assistenza alla guida e sui servizi per auto connesse. In Francia, l'accento è posto sull'elettrificazione nel segmento mainstream e sui fornitori specializzati in sistemi di controllo. In Italia, prevalgono l'elettronica ad alte prestazioni e quella industriale, mentre la Spagna basa la sua leadership sulla capacità di assemblaggio. I requisiti di sicurezza del regolamento UNECE e del protocollo Euro NCAP, insieme alle normative UE sulle emissioni, dettano i criteri di gestione del ciclo di vita in tutta la regione.
Mercato dei sistemi embedded per autoveicoli nella regione Asia-Pacifico
Il mercato dell'Asia-Pacifico ha rappresentato il 36-39% dei ricavi nel 2025 e crescerà dell'8,1-8,8% fino al 2034. La Cina domina grazie alla produzione di veicoli, ai veicoli elettrici (EV), ai progetti regionali nel settore dei semiconduttori e alla rapida installazione di abitacoli. L'elettronica automobilistica proveniente da Giappone e Corea del Sud, così come le competenze indiane in materia di assemblaggio e software, offrono un bacino di potenziali clienti più ampio.
In Australia, nonostante la bassa capacità produttiva della regione, esistono già applicazioni per flotte connesse e per la sicurezza. Le politiche di elettrificazione e produzione nell'area Asia-Pacifico favoriscono l'utilizzo di sistemi di controllo embedded. Le piattaforme economicamente vantaggiose si avvalgono di microcontrollori scalabili, connettività e software flessibile.
Mercato dei sistemi embedded per autoveicoli in Medio Oriente e Africa
In Medio Oriente e Africa, la domanda crescerà a un ritmo compreso tra il 7,0% e il 7,7% fino al 2034. Il leader di mercato in Medio Oriente e Africa sarà l'Arabia Saudita, grazie alla diversificazione industriale, ai piani di produzione di auto elettriche e alle iniziative di investimento nella mobilità intelligente. Gli Emirati Arabi Uniti si concentrano sulla connettività delle flotte di veicoli e sulle auto di lusso, mentre il Sudafrica offre capacità di assemblaggio e competenze nella catena di fornitura.
Il resto dell'adozione in Medio Oriente e Africa varia a seconda del costo dei veicoli e della disponibilità delle infrastrutture. I programmi di transizione energetica e i miglioramenti logistici, insieme agli investimenti nei trasporti urbani, consentono l'implementazione della telematica, dei sistemi di gestione delle batterie e dell'elettronica di sicurezza.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" crescerà del 7,1-7,8% nel periodo 2026-2034. L'ambito del mercato dei sistemi embedded per autoveicoli, sia hardware che software, riflette un passaggio all'acquisto di piattaforme, in cui capacità di elaborazione, middleware, meccanismi di sicurezza e supporto per gli aggiornamenti vengono valutati congiuntamente. L'hardware mantiene la base di ricavi maggiore, mentre il software acquisisce peso strategico poiché gli OEM separano lo sviluppo delle applicazioni dai cicli di vita dei controller fisici.
- Hardware integrato: l'hardware è fondamentale perché ogni funzione di controllo, rilevamento, rete e visualizzazione richiede processori, memoria, interfacce e gestione dell'alimentazione qualificati, progettati per resistere a temperature, vibrazioni, garantire affidabilità e garantire lunghi cicli di vita del veicolo.
- Software embedded: la domanda di software cresce con la riutilizzabilità delle funzionalità, la virtualizzazione, gli aggiornamenti sicuri, la diagnostica e i servizi dati, rendendo i sistemi operativi, il middleware, gli stack di sicurezza informatica e gli strumenti di sviluppo elementi centrali per la differenziazione delle piattaforme.
Componente
Si prevede che il segmento dei componenti crescerà del 7,0-7,7% nel periodo 2026-2034. Una maggiore densità di sensori, l'elaborazione centralizzata, una rete di bordo più veloce e immagini software più ricche aumentano la domanda nell'intera gamma di componenti. Le priorità di selezione includono la sicurezza funzionale, la latenza deterministica, l'efficienza termica, la sicurezza informatica, la continuità della fornitura e la compatibilità con gli ecosistemi di sviluppo consolidati, in particolare per le piattaforme condivise tra diversi anni modello.
- Sensori: le applicazioni per la sicurezza, le batterie, la trasmissione, l'abitacolo e il telaio mantengono un'ampia domanda, e la fusione dei sensori accresce l'importanza strategica di precisione, ridondanza, stabilità della calibrazione, diagnostica e robustezza degli imballaggi per il settore automobilistico.
- Microcontrollori: I microcontrollori rimangono fondamentali per il controllo in tempo reale e la partizione di sicurezza, mentre i dispositivi di nuova generazione aggiungono prestazioni del core superiori, memoria non volatile integrata, acceleratori di sicurezza, connettività di rete e supporto per la virtualizzazione.
- Ricetrasmettitori: I ricetrasmettitori consentono il trasferimento affidabile di volumi di dati sempre maggiori attraverso reti CAN, LIN, Ethernet e altre, rendendo la compatibilità elettromagnetica, la bassa latenza, la tolleranza ai guasti e l'efficienza energetica di fondamentale importanza.
- Dispositivi di memoria: stack software più ampi e dati persistenti dei veicoli aumentano i requisiti per memorie non volatili ad alta resistenza e memorie di lavoro veloci, con sicurezza, sicurezza informatica, conservazione dei dati e disponibilità estesa come criteri di qualificazione.
Tipo di veicolo
Si prevede che il segmento delle tipologie di veicoli crescerà del 7,2-7,9% nel periodo 2026-2034. Le autovetture creano economie di scala per l'abitacolo digitale, i sistemi di assistenza alla guida, la connettività e le piattaforme di propulsione elettrificate. I veicoli commerciali offrono una solida redditività del ciclo di vita per la telematica, l'ottimizzazione energetica, la diagnostica remota e la manutenzione predittiva, favorendo l'adozione di controller e software robusti progettati per un elevato utilizzo e intervalli di manutenzione più lunghi.
- Autovetture: Le autovetture contribuiscono alla base di volume più ampia grazie alla diffusione di sistemi di infotainment connessi, sicurezza attiva, elettrificazione e funzionalità personalizzate, che si estendono dai modelli premium alle piattaforme di massa attraverso l'elettronica modulare.
- Veicoli commerciali: I veicoli commerciali privilegiano i tempi di attività, l'efficienza del carburante o dell'energia, la visibilità della flotta e la conformità normativa, supportando sistemi integrati per la telematica, il controllo della catena cinematica, l'assistenza alla sicurezza, la diagnostica e la guida in base al percorso.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Carrozze passeggeri |
Alto |
Calcolo zonale |
Scalatura |
|
Veicoli commerciali |
Mezzo |
Intelligence della flotta |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato dei sistemi embedded nelle automobili.
L'elettrificazione aumenta l'intensità del controllo e del rilevamento.
Il funzionamento efficiente delle auto elettriche dipende da un elevato grado di coordinamento tra gestione della batteria, gestione dell'inverter, gestione termica, comunicazioni di ricarica, monitoraggio dell'isolamento e gestione dell'energia. Secondo l'IEA, nel 2024 sono state vendute oltre 17 milioni di auto elettriche, superando un quinto del totale delle vendite di auto a livello mondiale, e si prevede che nel 2025 le vendite supereranno i 20 milioni di unità. L'utilizzo di ciascuna di queste piattaforme aumenta la necessità di microcontrollori robusti, sensori di corrente e temperatura, memoria e software in tempo reale. Ciò è dovuto al fatto che i produttori di auto elettriche solitamente introducono nuovi sistemi di propulsione in combinazione con elettronica centralizzata e cruscotti digitali.
La normativa sulla sicurezza amplia l'uso del calcolo deterministico.
I nuovi requisiti di sicurezza prevedono il monitoraggio dei conducenti, interventi di sicurezza automatizzati, rilevamento degli occupanti e diagnostica sicura dei sensori. Queste operazioni richiedono un maggior numero di telecamere, radar, sensori a ultrasuoni, software di fusione dei sensori e sistemi di controllo a funzionamento automatico, rendendo necessarie maggiori capacità di calcolo e una maggiore memoria nelle automobili. È stata introdotta anche una nuova normativa in materia di acquisti: i produttori devono descrivere il comportamento del software, dei controlli di sicurezza e degli aggiornamenti durante l'intero ciclo di vita di un'auto e non solo al momento del lancio. Diventa quindi più difficile per le aziende prive delle conoscenze e competenze necessarie entrare nel mercato. Solo le aziende con certificazioni ISO 26262 e ISO 21434, supporto a lungo termine per i prodotti e una catena di strumenti tracciabile possono avere successo.
Il consolidamento dell'architettura riduce i costi del ciclo di vita.
Le case automobilistiche stanno sostituendo decine di centraline isolate con computer di dominio, processori centrali e gateway zonali collegati da reti ad alta velocità. NXP Semiconductors NV ha riferito che un'architettura sviluppata congiuntamente con Rimac Technology potrebbe consolidare oltre 20 centraline elettroniche in tre unità centralizzate. Il consolidamento può ridurre il cablaggio, l'incapsulamento, la duplicazione delle risorse di calcolo e la manutenzione del software, consentendo al contempo funzionalità trasversali. Inoltre, concentra il rischio di progettazione, rendendo essenziali prestazioni deterministiche, isolamento, progettazione termica e sicurezza. L'effetto commerciale è un passaggio da numerosi dispositivi di basso valore a un numero inferiore di processori, componenti di rete e piattaforme software di maggior valore, generando maggiori successi di progettazione ma richiedendo una collaborazione più profonda tra i fornitori di chip, i fornitori di primo livello e gli OEM.
Tendenze future del mercato dei sistemi embedded nelle automobili
Aprire i set di istruzioni Accedere al controllo automobilistico
Le tendenze del mercato dei sistemi embedded per autoveicoli rifletteranno sempre più l'adozione di set di istruzioni aperti, poiché i fornitori ricercano portabilità, personalizzazione e una minore dipendenza dall'ecosistema. Infineon Technologies AG ha annunciato una famiglia di microcontrollori RISC-V per il settore automobilistico, destinata ad applicazioni che spaziano dal controllo di base ai sistemi ad alte prestazioni, supportata da prototipi virtuali per lo sviluppo di software pre-silicio. Una maggiore adozione potrebbe diversificare le roadmap dei processori e consentire alle case automobilistiche di personalizzare acceleratori, partizioni di sicurezza e funzioni di protezione senza abbandonare le risorse software già esistenti. Il successo dipenderà da compilatori, debugger, sistemi operativi, certificazioni di sicurezza e supporto a lungo termine di qualità. È quindi più probabile che RISC-V integri le architetture Arm e proprietarie prima di sostituirle completamente nei domini critici per la sicurezza.
L'intelligenza artificiale applicata ai veicoli si sposta verso hub centralizzati.
I veicoli di prossima generazione centralizzeranno la fusione dei sensori, la personalizzazione, la manutenzione predittiva e il rilevamento virtuale attorno a processori che combinano il controllo in tempo reale con l'accelerazione AI. NXP Semiconductors NV ha introdotto la serie S32N7 nel gennaio 2026 come piattaforma centrale a 5 nm progettata per consolidare le funzioni principali del veicolo e supportare l'innovazione AI a livello di flotta. Questa architettura separa l'elaborazione AI in rapida evoluzione dai controlli del veicolo a lungo termine tramite backbone ad alta velocità e isolamento. I fornitori si contenderanno il mercato sulla portabilità del software, l'implementazione dei modelli, la latenza deterministica, l'efficienza energetica e la sicurezza informatica, piuttosto che sulla sola potenza di elaborazione di picco. L'intelligenza centralizzata può anche supportare l'attivazione ricorrente di funzionalità, a condizione che gli OEM stabiliscano processi affidabili di aggiornamento, governance dei dati e garanzia della sicurezza.
Opportunità di mercato per i sistemi embedded nel settore automobilistico
Piattaforme preintegrate per case automobilistiche emergenti
I produttori di veicoli, sia nuovi che in espansione, in India, nel Sud-est asiatico, in Medio Oriente e in Africa necessitano di elettronica moderna senza dover replicare la complessità ingegneristica dei grandi produttori globali. I fornitori possono integrare microcontrollori, ricetrasmettitori, middleware di sicurezza, sistemi diagnostici e hardware di riferimento qualificati in piattaforme configurabili per le funzioni di carrozzeria, propulsione e abitacolo. I team di sviluppo locali e il supporto ai test di produzione possono ridurre i tempi di lancio e migliorare la validazione al primo tentativo. L'investimento risulta più vantaggioso quando una piattaforma comune serve diverse fasce di prezzo e classi di veicoli. Le partnership con fornitori regionali di primo livello, società di servizi di ingegneria e università possono creare capacità di supporto, preservando al contempo gli standard globali di sicurezza, cybersecurity e ciclo di vita.
Software per il ciclo di vita e servizi di aggiornamento sicuro
Le previsioni di mercato per i sistemi embedded nel settore automobilistico supportano gli investimenti nell'infrastruttura software post-vendita, poiché i veicoli richiedono patch di sicurezza, aggiornamenti delle funzionalità, diagnostica e documentazione di conformità per tutta la loro lunga vita utile. I fornitori possono generare entrate ricorrenti attraverso l'orchestrazione degli aggiornamenti, l'analisi dello stato di salute della flotta, il monitoraggio delle vulnerabilità e la manutenzione validata del middleware. L'opportunità non si limita alle autovetture: anche le flotte commerciali possono quantificare il valore attraverso la riduzione dei tempi di inattività, la risoluzione remota dei guasti e l'ottimizzazione energetica. Le offerte vincenti dovrebbero fornire sicurezza basata sull'hardware, protezione dal rollback, monitoraggio delle campagne e chiara definizione delle responsabilità in ambienti OEM, Tier 1 e cloud. Le strutture contrattuali possono combinare licenze di piattaforma, attivazione per veicolo e servizi gestiti, mantenendo al contempo la proprietà dei dati e la governance della sicurezza.
Sviluppi recenti
- Marzo 2026: Microchip Technology ha presentato il SAM9X75D5M, una soluzione System-in-Package (SiP) di livello automotive progettata per alimentare i display dei veicoli e le applicazioni di interfaccia uomo-macchina (HMI). Il dispositivo, qualificato AEC-Q100 Grado 2, integra un processore Arm926EJ-S con 512 Mbit di SDRAM DDR2 in un unico package.
- Giugno 2026: Infineon Technologies ha stretto una partnership con Amazon Web Services (AWS) per introdurre una piattaforma basata su cloud progettata per accelerare la valutazione e lo sviluppo di microcontrollori (MCU) per il settore automobilistico. La piattaforma virtuale consente agli ingegneri di testare i microcontrollori Infineon per il settore automotive senza la necessità di hardware fisico, riducendo potenzialmente i cicli di valutazione da diverse settimane a pochi minuti. La piattaforma mira ad aiutare gli sviluppatori del settore automotive ad accorciare i tempi di sviluppo, soprattutto in un contesto in cui i veicoli definiti via software (SDM) assumono sempre maggiore importanza per una valutazione più rapida di software e hardware.
- Maggio 2025: QNX, una divisione di BlackBerry, ha lanciato QNX Hypervisor 8.0, una piattaforma di virtualizzazione embedded progettata per semplificare e accelerare lo sviluppo di software per applicazioni automotive e altri sistemi embedded. Basata sulla piattaforma di sviluppo software (SDP) 8.0 di QNX, la soluzione consente l'esecuzione sicura di più sistemi operativi su un singolo system-on-chip (SoC).
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -