
Mercado de sistemas embebidos en automóviles: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de sistemas embebidos en automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (hardware embebido, software embebido); componente (sensores, microcontroladores (MCU), transceptores, dispositivos de memoria); tipo de vehículo (automóviles de pasajeros, vehículos comerciales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016007
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
5.990 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,38 %
Índice de crecimiento
Mercado potencial
78.270 millones de dólares estadounidenses
(2026-2034)
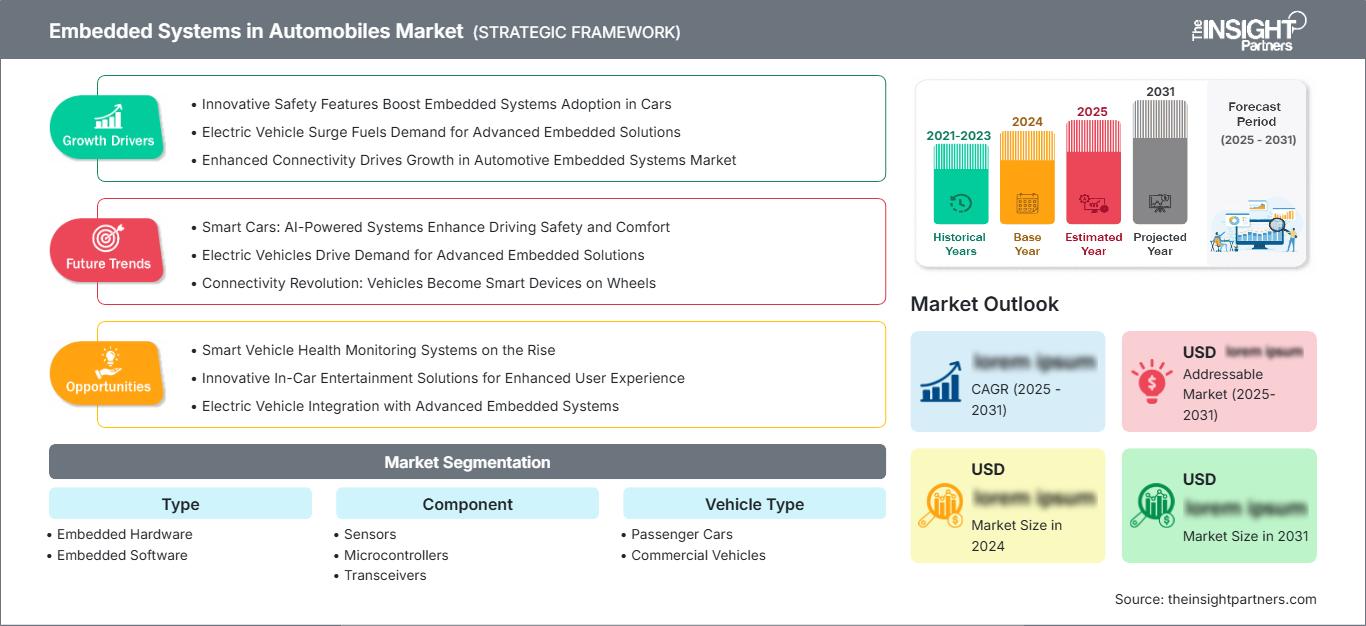
El mercado de sistemas embebidos en automóviles alcanzó los 5990 millones de dólares en 2025 y se estima que aumentará hasta los 11 370 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,38 % entre 2026 y 2034. Las tendencias en electrificación de vehículos, computación centralizada, asistencia avanzada al conductor, servicios de vehículos conectados y arquitectura definida por software generan una mayor demanda de contenido embebido por vehículo, además de la necesidad de los fabricantes de automóviles de plataformas escalables que incluyan control determinista, seguridad funcional, ciberseguridad y capacidad de actualización.
Se estima que Norteamérica crecerá entre un 6,8 % y un 7,4 % durante 2034, debido a la consolidación de las unidades de control electrónico y al crecimiento de la arquitectura de redes zonales por parte de los fabricantes de automóviles de la región. El tamaño del mercado de sistemas embebidos en automóviles en Norteamérica se ve impulsado por su posición de liderazgo en plataformas de software, diseño de semiconductores y camiones ligeros de alto valor, además de la presión regulatoria en materia de seguridad activa.
Análisis y perspectivas del mercado de sistemas embebidos en automóviles
- América del Norte: Representó una cuota de mercado del 28-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,4% entre 2026 y 2034, gracias a los programas de vehículos definidos por software, la adopción de sistemas de seguridad avanzados y la inversión regional en semiconductores.
- EE. UU.: Representó entre el 82 % y el 86 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 % entre 2026 y 2034.
- Europa: Mantenía una cuota de mercado del 25-28% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,1% entre 2026 y 2034, liderada por Alemania, el Reino Unido y Francia, bajo estrictas normas de seguridad y emisiones.
- Asia Pacífico: Capturó una cuota de mercado del 36-39% en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (CAGR) del 8,1-8,8% entre 2026 y 2034, con China, Japón, Corea del Sur e India como pilares de la producción y el suministro de productos electrónicos.
- Segmento más importante: El hardware integrado representó entre el 61 % y el 65 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % entre 2026 y 2034.
- Segmento de alto crecimiento: El software integrado representó entre el 35 % y el 39 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,1 % entre 2026 y 2034.
- Empresas clave analizadas en detalle: Continental AG, DENSO CORPORATION, ETAS GmbH, HARMAN International Industries, Incorporated, Infineon Technologies AG, Mitsubishi Electric Corporation, NXP Semiconductors NV, Panasonic Holdings Corporation, Texas Instruments Incorporated y Toshiba Information Systems (Japan) Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de la arquitectura electrónica de los vehículos está pasando de controladores distribuidos que realizan una única función a dominios/zonas que consolidan la computación, la memoria y las redes. Esta tendencia implica la adquisición de plataformas de hardware y software en lugar de componentes individuales, lo que hace que las soluciones de middleware y virtualización sean esenciales. El ciclo de desarrollo aún expone a la cadena de suministro a los plazos de entrega de los semiconductores para automóviles, pero los avances logrados por los microcontroladores de 16 nm, la memoria no volátil integrada, Ethernet y los aceleradores de borde están aumentando el rendimiento por vatio a la vez que minimizan el cableado y la redundancia de controladores.
Hasta 2034, las inversiones se mantendrán en China, India, el Sudeste Asiático y algunas plantas de ensamblaje seleccionadas en Oriente Medio, donde el aumento de la producción impulsará el desarrollo del ecosistema de ingeniería. Las normas de seguridad y actualización de la CEPE de la ONU, los métodos de ensayo de Euro NCAP y las estrategias nacionales de electrificación garantizarán la trazabilidad y la solidez computacional del desarrollo. Los proveedores capaces de ofrecer soporte integral durante todo el ciclo de vida, herramientas seguras y dominios escalables se adjudicarán contratos de diseño entre los fabricantes de automóviles de mercados emergentes que están adoptando arquitecturas eléctricas/electrónicas centralizadas.
Alcance del informe de mercado sobre sistemas embebidos en automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.990 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,38% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas embebidos en automóviles
Los factores que impulsan el mercado de sistemas integrados en automóviles incluyen el creciente contenido electrónico en los sistemas de propulsión eléctrica, las funciones de automatización, las cabinas digitales y las funciones de la carrocería conectada. El volumen de ventas de vehículos eléctricos superó los 17 millones en 2024, y las ventas de vehículos eléctricos representaron más del 20 % de las ventas mundiales de automóviles, lo que generó una alta demanda de soluciones de control de sistemas de propulsión, sensores de gestión de baterías, pasarelas seguras y software de gestión térmica.
Este ecosistema incluye empresas de fundición de semiconductores, proveedores de dispositivos, proveedores de sistemas operativos, proveedores de middleware, integradores de nivel 1, personal de ingeniería de fabricantes de equipos originales (OEM) y expertos en validación. Las decisiones en la cadena de suministro dependen cada vez más de la certificación automotriz, la ciberseguridad, la seguridad funcional, la compatibilidad del software y quince años de disponibilidad. La reutilización de plataformas y el abastecimiento dual minimizan los riesgos de interrupción, mientras que la consolidación del sistema en controladores de dominio aumenta la importancia de los procesadores de alto rendimiento, la memoria, los transceptores y el software de ciclo de vida.
Los estudios de mercado sobre sistemas embebidos en automóviles muestran que la competencia se está desplazando del rendimiento de los componentes a las capacidades de la plataforma y la productividad de los desarrolladores. NXP Semiconductors NV e Infineon Technologies AG ofrecen procesamiento automotriz escalable, mientras que Continental AG, DENSO CORPORATION, ETAS GmbH y HARMAN International Industries, Incorporated integran sus sistemas y software, así como su experiencia en cabina y movilidad.
La inversión favorece el control zonal, la conectividad Ethernet en vehículos, la detección con IA, el desarrollo virtual y la infraestructura de actualización segura. Panasonic Holdings Corporation, Mitsubishi Electric Corporation, Texas Instruments Incorporated y Toshiba Information Systems (Japan) Corporation compiten gracias a su amplia experiencia en electrónica e ingeniería de aplicaciones. El posicionamiento estratégico depende de diseños de referencia, software preintegrado, evidencia de seguridad y alianzas estratégicas que acorten los ciclos de validación de los fabricantes de equipos originales (OEM). Los proveedores con cadenas de herramientas interoperables pueden obtener un valor recurrente del software y, al mismo tiempo, proteger los éxitos en el diseño de componentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas embebidos en automóviles: perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas embebidos en automóviles en Norteamérica
Se estima que Norteamérica representará entre el 28 % y el 31 % de los ingresos del mercado mundial en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 6,8 % al 7,4 % hasta 2034. La cuota de mercado de los sistemas embebidos en automóviles en Norteamérica indica un alto nivel de electrónica en camionetas, SUV, automóviles de lujo y vehículos comerciales. Las aplicaciones de asistencia al conductor, cabinas digitales, telemática y gestión de baterías impulsarán los requisitos de procesadores, sensores, transceptores y software embebido.
Fuerte presencia regional gracias al diseño de semiconductores, el software automotriz, la computación en la nube y los servicios de ingeniería en EE. UU., junto con las capacidades de prueba en Canadá y la fabricación automotriz en México. La producción nacional de semiconductores proporciona mayor solidez a las cadenas de suministro, mientras que las regulaciones de ciberseguridad y seguridad aumentan los requisitos de calificación. La reducción del peso del cableado y la cantidad de controladores para optimizar la arquitectura zonal, la red troncal Ethernet y las computadoras centrales, en el marco de los esfuerzos de los fabricantes de equipos originales (OEM), ofrece oportunidades para la disponibilidad y seguridad a largo plazo.
Mercado estadounidense de sistemas embebidos en automóviles
En 2025, Estados Unidos representó entre el 82 % y el 86 % de la demanda norteamericana, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % hasta 2034. Los vehículos ligeros de gran volumen, las características premium y los sistemas avanzados de asistencia al conductor impulsan la demanda de soluciones de control determinista, sensores, pantallas, comunicaciones y seguridad. El creciente mercado de camionetas y furgonetas de reparto eléctricas, junto con las nuevas plataformas de vehículos actualizables mediante software, incrementan la capacidad de procesamiento y memoria más allá de las aplicaciones tradicionales de sistemas de propulsión.
Los grandes proveedores de semiconductores y de sistemas para cabinas de vehículos operan instalaciones de ingeniería y ventas en el país, lo que facilita una mayor colaboración con los fabricantes de automóviles. La evolución de las aplicaciones incluye el abandono de las ECU individuales y la adopción de controladores de dominio y pasarelas de zona de alta capacidad que abarcan los dominios de carrocería, chasis, infoentretenimiento y energía. El énfasis federal en la seguridad y las iniciativas regionales para promover las cero emisiones facilitan la inversión, mientras que los gestores de flotas están interesados en el diagnóstico remoto, el mantenimiento predictivo y las actualizaciones inalámbricas seguras para reducir el tiempo de inactividad de los vehículos.
Mercado europeo de sistemas embebidos en automóviles
Europa representó entre el 25 % y el 28 % de los ingresos globales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 % hasta 2034. En Alemania, el liderazgo se debe a la ingeniería avanzada para automóviles de alta gama, la concentración de proveedores de primer nivel y la implementación temprana de arquitecturas centralizadas. La creciente estandarización de las plataformas de software en motores de combustión, híbridos y vehículos eléctricos de batería (VEB) está impulsando la demanda de microcontroladores, memoria, sensores y Ethernet con certificación de seguridad.
En el Reino Unido, el liderazgo proviene de la ingeniería de deportes de motor, las pruebas de vehículos autónomos y el diseño de semiconductores. La adopción se centra en los sistemas avanzados de asistencia al conductor y los servicios de vehículos conectados. En Francia, se hace hincapié en la electrificación en el segmento generalista y en los proveedores especializados en sistemas de control. En Italia, predominan la electrónica industrial y de alto rendimiento, mientras que España basa su liderazgo en la capacidad de ensamblaje. Los requisitos de seguridad de la normativa de la UNECE y el protocolo Euro NCAP, junto con las normativas de emisiones de la UE, determinan los criterios de gestión del ciclo de vida en toda la región.
Mercado de sistemas embebidos en automóviles en la región Asia-Pacífico
El mercado de Asia-Pacífico representó entre el 36 % y el 39 % de los ingresos en 2025 y crecerá entre un 8,1 % y un 8,8 % hasta 2034. China domina el mercado gracias a la fabricación de vehículos, los vehículos eléctricos (VE), los proyectos regionales de semiconductores y la rápida instalación de sistemas en el habitáculo. La electrónica automotriz de Japón y Corea del Sur, junto con la capacidad de ensamblaje y desarrollo de software de la India, amplían el abanico de clientes potenciales.
En Australia existen aplicaciones de seguridad y para flotas conectadas, a pesar de la baja capacidad de producción en la región. Las políticas de electrificación y fabricación en Asia-Pacífico impulsan el uso de sistemas de control integrados. Las plataformas rentables utilizan microcontroladores escalables, conectividad y software flexible.
Mercado de sistemas embebidos en automóviles en Oriente Medio y África
Se prevé que la demanda en Oriente Medio, África y África crezca a un ritmo del 7,0 % al 7,7 % hasta 2034. Arabia Saudita será el líder del mercado en estas regiones gracias a la diversificación industrial, sus planes de fabricación de vehículos eléctricos y sus iniciativas de inversión en movilidad inteligente. Los Emiratos Árabes Unidos se centran en la conectividad de flotas de vehículos y automóviles de lujo, mientras que Sudáfrica ofrece capacidad de ensamblaje y experiencia en la cadena de suministro.
La adopción de tecnologías en el resto de Oriente Medio y África varía debido a las diferencias en el costo de los vehículos y la disponibilidad de infraestructura. Los planes de transición energética y las mejoras logísticas, junto con las inversiones en transporte urbano, permiten la implementación de sistemas telemáticos, de gestión de baterías y de electrónica de seguridad.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo crezca entre un 7,1 % y un 7,8 % durante el periodo 2026-2034. El alcance del mercado de Sistemas Integrados en Automóviles, tanto en hardware como en software, refleja una tendencia hacia la compra de plataformas, donde se evalúan conjuntamente la capacidad de procesamiento, el middleware, los mecanismos de seguridad y el soporte de actualizaciones. El hardware mantiene la mayor parte de los ingresos, mientras que el software adquiere mayor relevancia estratégica a medida que los fabricantes de equipos originales (OEM) separan el desarrollo de aplicaciones de los ciclos de controladores físicos.
- Hardware integrado: El hardware es fundamental porque cada función de control, detección, conexión en red y visualización requiere procesadores, memoria, interfaces y gestión de energía cualificados, diseñados para soportar temperaturas extremas, vibraciones, garantizar la fiabilidad y prolongar la vida útil del vehículo.
- Software integrado: La demanda de software aumenta con la reutilización de funciones, la virtualización, las actualizaciones seguras, los diagnósticos y los servicios de datos, lo que convierte a los sistemas operativos, el middleware, las pilas de ciberseguridad y las herramientas de desarrollo en elementos centrales para la diferenciación de plataformas.
Componente
Se prevé que el segmento de componentes crezca entre un 7,0 % y un 7,7 % durante el periodo 2026-2034. Una mayor densidad de sensores, el procesamiento centralizado, una conectividad más rápida en los vehículos y un software más completo impulsan la demanda en toda la gama de componentes. Las prioridades de selección incluyen la seguridad funcional, la latencia determinista, la eficiencia térmica, la ciberseguridad, la continuidad del suministro y la compatibilidad con los ecosistemas de desarrollo establecidos, especialmente para plataformas compartidas entre varios años modelo.
- Sensores: Las aplicaciones de seguridad, baterías, sistemas de propulsión, habitáculo y chasis mantienen una amplia demanda, y la fusión de sensores aumenta la importancia estratégica de la precisión, la redundancia, la estabilidad de la calibración, el diagnóstico y el diseño robusto para la industria automotriz.
- Microcontroladores: Los microcontroladores siguen siendo fundamentales para el control en tiempo real y la partición de seguridad, mientras que los dispositivos de próxima generación añaden un mayor rendimiento del núcleo, memoria no volátil integrada, aceleradores de seguridad, conectividad en red y compatibilidad con la virtualización.
- Transceptores: Los transceptores permiten la transmisión fiable de volúmenes de datos cada vez mayores a través de redes CAN, LIN, Ethernet y otras, por lo que la compatibilidad electromagnética, la baja latencia, la tolerancia a fallos y la eficiencia energética son fundamentales.
- Dispositivos de memoria: Las pilas de software más grandes y los datos persistentes de los vehículos aumentan los requisitos de almacenamiento no volátil de alta resistencia y memoria de trabajo rápida, y la seguridad, la ciberseguridad, la retención y la disponibilidad extendida son factores clave para su calificación.
Tipo de vehículo
Se prevé que el segmento de Tipos de Vehículos crezca entre un 7,2 % y un 7,9 % durante el periodo 2026-2034. Los turismos generan la escala necesaria para las plataformas de cabina digital, asistencia al conductor, conectividad y sistemas de propulsión electrificados. Los vehículos comerciales aportan una sólida rentabilidad a lo largo de su ciclo de vida gracias a la telemática, la optimización energética, el diagnóstico remoto y el mantenimiento predictivo, lo que fomenta el uso de controladores y software robustos diseñados para una alta utilización y mayores intervalos de servicio.
- Automóviles de pasajeros: Los automóviles de pasajeros contribuyen a la base de volumen más amplia a medida que el infoentretenimiento conectado, la seguridad activa, la electrificación y las características personalizadas se extienden desde los modelos premium a las plataformas del mercado masivo a través de la electrónica modular.
- Vehículos comerciales: Los vehículos comerciales priorizan el tiempo de actividad, la eficiencia energética o de combustible, la visibilidad de la flota y el cumplimiento normativo, y admiten sistemas integrados para telemática, control del tren motriz, asistencia de seguridad, diagnóstico y operación con conocimiento de la ruta.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vagones de pasajeros |
Alto |
Computación zonal |
Escalada |
|
Vehículos comerciales |
Medio |
Inteligencia de flota |
Escalada |
Factores que impulsan el crecimiento del mercado de sistemas embebidos en automóviles y análisis de su impacto
La electrificación aumenta la intensidad del control y la capacidad de detección.
El funcionamiento eficiente de los coches eléctricos depende de una alta coordinación entre la gestión de la batería, la gestión del inversor, la gestión térmica, las comunicaciones de carga, la monitorización del aislamiento y la gestión de la energía. Según la IEA, en 2024 se vendieron más de 17 millones de coches eléctricos, superando una quinta parte del total de ventas mundiales, y se prevé que en 2025 las ventas superen los 20 millones de unidades. El uso de cada una de estas plataformas aumenta la necesidad de microcontroladores robustos, sensores de corriente y temperatura, memoria y software en tiempo real. Esto se debe a que los fabricantes de coches eléctricos suelen introducir nuevos sistemas de propulsión en combinación con electrónica centralizada y cuadros de instrumentos digitales.
La normativa de seguridad amplía la computación determinista.
Los nuevos requisitos de seguridad incluyen la monitorización de los conductores, intervenciones de seguridad automatizadas, detección de ocupantes y diagnósticos seguros de los sensores. Estas operaciones requieren más cámaras, radares, sensores ultrasónicos, software de fusión de sensores y un diseño de controlador a prueba de fallos, lo que hace necesaria una mayor capacidad de procesamiento y memoria en los automóviles. También existe una nueva normativa de compra: los fabricantes deben describir el comportamiento del software, los controles de seguridad y las actualizaciones durante el ciclo de vida del vehículo, y no solo en su fecha de lanzamiento. Resulta más difícil para las empresas sin los conocimientos y competencias necesarios acceder al mercado. Solo las empresas con certificaciones ISO 26262 e ISO 21434, soporte de producto a largo plazo y una cadena de herramientas trazable pueden tener éxito.
La consolidación de la arquitectura reduce el costo del ciclo de vida.
Los fabricantes de automóviles están reemplazando decenas de controladores aislados con computadoras de dominio, procesadores centrales y pasarelas zonales conectadas por redes de alta velocidad. NXP Semiconductors NV informó que una arquitectura desarrollada conjuntamente con Rimac Technology podría consolidar más de 20 unidades de control electrónico en tres unidades centralizadas. La consolidación puede reducir el cableado, el empaquetado, la duplicación de cálculos y el mantenimiento del software, al tiempo que habilita funciones entre dominios. También concentra el riesgo de diseño, lo que hace que el rendimiento determinista, el aislamiento, el diseño térmico y la seguridad sean esenciales. El efecto comercial es un cambio de numerosos dispositivos de bajo valor hacia un menor número de procesadores, componentes de red y plataformas de software de mayor valor, lo que genera mayores ventajas en el diseño, pero exige una colaboración más estrecha entre los proveedores de chips, los proveedores de nivel 1 y los fabricantes de equipos originales (OEM).
Tendencias futuras del mercado de sistemas embebidos en automóviles
Abrir conjuntos de instrucciones Entrar en el control automotriz
Las tendencias del mercado de sistemas embebidos en automóviles reflejarán cada vez más la adopción de conjuntos de instrucciones abiertos, a medida que los proveedores busquen portabilidad, personalización y una menor dependencia del ecosistema. Infineon Technologies AG anunció una familia de microcontroladores RISC-V para automóviles, destinados a aplicaciones que van desde el control básico hasta sistemas de alto rendimiento, con el apoyo de prototipos virtuales para el desarrollo de software previo a la fabricación del chip. Una mayor adopción podría diversificar las hojas de ruta de los procesadores y permitir a los fabricantes de automóviles personalizar aceleradores, particiones de seguridad y funciones de seguridad sin abandonar los activos de software ya establecidos. El éxito dependerá de compiladores, depuradores, sistemas operativos, certificación de seguridad y soporte a largo plazo maduros. Por lo tanto, es más probable que RISC-V complemente a Arm y las arquitecturas propietarias antes de reemplazarlas en ámbitos críticos para la seguridad.
La inteligencia vehicular se traslada a centros de IA centrales.
Los vehículos de próxima generación centralizarán la fusión de sensores, la personalización, el mantenimiento predictivo y la detección virtual en torno a procesadores que combinan el control en tiempo real con la aceleración de la IA. NXP Semiconductors NV presentó la serie S32N7 en enero de 2026 como una plataforma central de 5 nm diseñada para consolidar las funciones principales del vehículo y respaldar la innovación en IA en toda la flota. Esta arquitectura separa el procesamiento de IA, que evoluciona rápidamente, de los controles del vehículo, que tienen una vida útil más larga, mediante redes troncales de alta velocidad y aislamiento. Los proveedores competirán en portabilidad de software, implementación de modelos, latencia determinista, eficiencia energética y ciberseguridad, en lugar de solo en la capacidad máxima de procesamiento. La inteligencia central también puede respaldar la activación recurrente de funciones, siempre que los fabricantes de equipos originales (OEM) establezcan procesos confiables de actualización, gobernanza de datos y garantía de seguridad.
Oportunidades de mercado para sistemas embebidos en automóviles
Plataformas preintegradas para fabricantes de automóviles emergentes
Los fabricantes de vehículos nuevos y en expansión en India, el sudeste asiático, Oriente Medio y África necesitan electrónica moderna sin duplicar la escala de ingeniería de los fabricantes de equipos originales (OEM) globales ya establecidos. Los proveedores pueden integrar microcontroladores, transceptores, software intermedio de seguridad, sistemas de diagnóstico y hardware de referencia en plataformas configurables para las funciones de carrocería, tren motriz y cabina. Los equipos de aplicación locales y el soporte para pruebas de producción pueden acortar los plazos de lanzamiento y mejorar la validación inicial. La inversión resulta más rentable cuando una plataforma común abarca múltiples rangos de precios y clases de vehículos. Las alianzas con proveedores regionales de primer nivel, empresas de servicios de ingeniería y universidades pueden generar capacidad de soporte, manteniendo al mismo tiempo los estándares globales de seguridad, ciberseguridad y ciclo de vida.
Servicios de actualización segura y gestión del ciclo de vida del software
Las previsiones del mercado de sistemas embebidos en automóviles respaldan la inversión en infraestructura de software posventa, ya que los vehículos requieren parches de seguridad, actualizaciones de funciones, diagnósticos y evidencia de cumplimiento durante su larga vida útil. Los proveedores pueden generar ingresos recurrentes mediante la orquestación de actualizaciones, el análisis del estado de la flota, la monitorización de vulnerabilidades y el mantenimiento validado del middleware. La oportunidad no se limita a los turismos: las flotas comerciales pueden cuantificar el valor a través de la reducción del tiempo de inactividad, la resolución remota de fallos y la optimización energética. Las ofertas ganadoras deben proporcionar seguridad basada en hardware, protección contra reversión, monitorización de campañas y una clara definición de responsabilidades en los entornos de OEM, Tier 1 y la nube. Las estructuras contractuales pueden combinar licencias de plataforma, activación por vehículo y servicios gestionados, manteniendo la propiedad de los datos y la gobernanza de la seguridad.
Novedades recientes
- Marzo de 2026: Microchip Technology ha presentado el SAM9X75D5M, una solución System-in-Package (SiP) de grado automotriz diseñada para alimentar pantallas de vehículos y aplicaciones de interfaz hombre-máquina (HMI). Este dispositivo, que cuenta con la certificación AEC-Q100 Grado 2, combina un procesador Arm926EJ-S con 512 Mbit de SDRAM DDR2 en un solo paquete.
- Junio de 2026: Infineon Technologies se ha asociado con Amazon Web Services (AWS) para presentar una plataforma basada en la nube diseñada para acelerar la evaluación y el desarrollo de microcontroladores (MCU) para automóviles. La plataforma virtual permite a los ingenieros probar los MCU de Infineon para automóviles sin necesidad de hardware físico, lo que podría reducir los ciclos de evaluación de varias semanas a tan solo unos minutos. La plataforma tiene como objetivo ayudar a los desarrolladores de automóviles a acortar los plazos de desarrollo, especialmente a medida que los vehículos definidos por software aumentan la importancia de una evaluación más rápida del software y el hardware.
- Mayo de 2025: QNX, una división de BlackBerry, ha lanzado QNX Hypervisor 8.0, una plataforma de virtualización integrada diseñada para simplificar y acelerar el desarrollo de software para aplicaciones automotrices y otras aplicaciones integradas. Basada en la plataforma de desarrollo de software (SDP) 8.0 de QNX, la solución permite que múltiples sistemas operativos se ejecuten de forma segura en un único sistema en chip (SoC).
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -