
Marché des systèmes embarqués automobiles : taille et croissance 2034
Systèmes embarqués pour l'automobile : taille du marché et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (matériel embarqué, logiciel embarqué) ; composant (capteurs, microcontrôleurs (MCU), émetteurs-récepteurs, dispositifs de mémoire) ; type de véhicule (voitures particulières, véhicules utilitaires) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016007
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
5,99 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,38 %
taux de croissance
Marché adressable
78,27 milliards de dollars américains
(2026-2034)
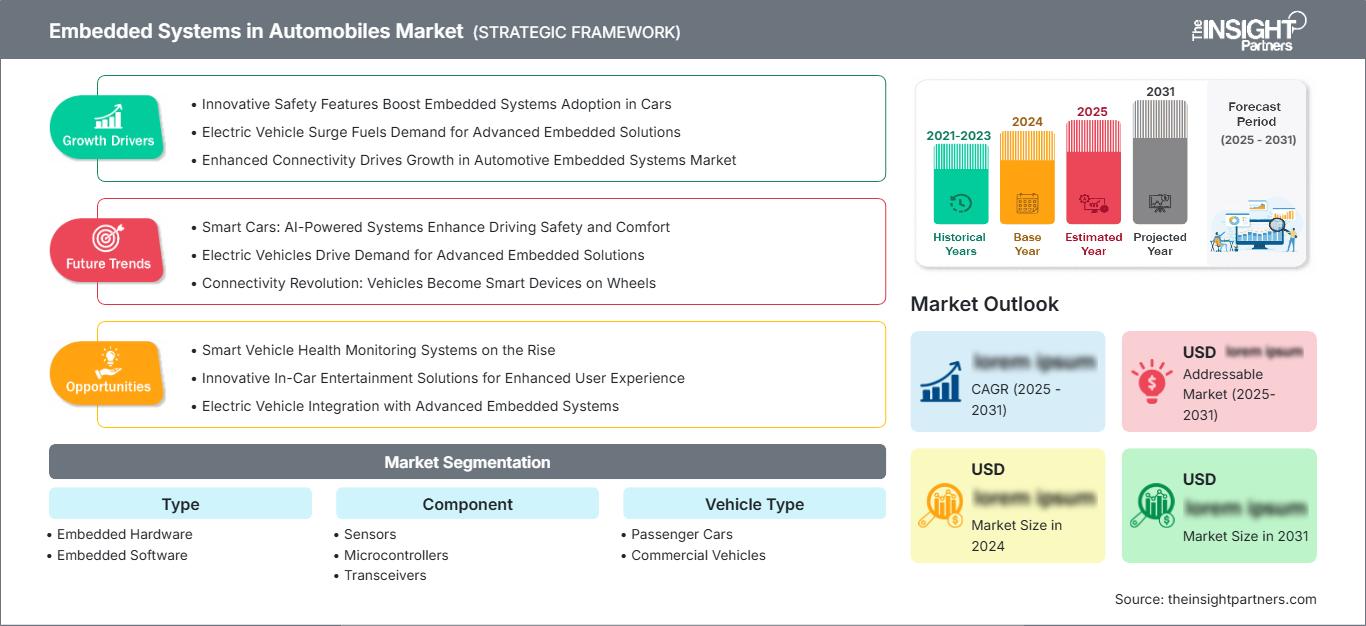
Le marché des systèmes embarqués pour automobiles s'élevait à 5,99 milliards de dollars américains en 2025 et devrait atteindre 11,37 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,38 % entre 2026 et 2034. Les tendances en matière d'électrification des véhicules, d'informatique centralisée, d'aides avancées à la conduite, de services de véhicules connectés et d'architecture logicielle entraînent une demande accrue de contenu embarqué par véhicule, en plus du besoin des constructeurs automobiles de plateformes évolutives intégrant un contrôle déterministe, une sécurité fonctionnelle, une cybersécurité et une capacité de mise à niveau.
Le marché nord-américain des systèmes embarqués pour automobiles devrait croître de 6,8 % à 7,4 % d'ici 2034, sous l'effet de la consolidation des unités de contrôle électronique et du développement d'architectures de réseau zonales par les constructeurs automobiles de la région. La taille de ce marché en Amérique du Nord est portée par sa position dominante dans les plateformes logicielles, la conception de semi-conducteurs et les véhicules utilitaires légers haut de gamme, ainsi que par les exigences réglementaires en matière de sécurité active.
Analyse et perspectives du marché des systèmes embarqués dans l'automobile
- Amérique du Nord : Elle représentait une part de marché de 28 à 31 % en 2025 et devrait croître à un TCAC de 6,8 à 7,4 % entre 2026 et 2034, soutenue par les programmes de véhicules à définition logicielle, l’adoption de technologies de sécurité avancées et les investissements régionaux dans les semi-conducteurs.
- États-Unis : Ils représentaient 82 à 86 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034.
- Europe : Détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,1 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France, grâce à des règles strictes en matière de sécurité et d'émissions.
- Asie-Pacifique : Elle a capté une part de marché de 36 à 39 % en 2025 et devrait croître à un TCAC de 8,1 à 8,8 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l’Inde assurant la production et l’approvisionnement en produits électroniques.
- Segment le plus important : le matériel embarqué représentait 61 à 65 % de parts de marché en 2025 et devrait croître à un TCAC de 6,6 à 7,2 % entre 2026 et 2034.
- Segment à forte croissance : Les logiciels embarqués détenaient une part de marché de 35 à 39 % en 2025 et devraient connaître une croissance annuelle composée de 8,4 à 9,1 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Continental AG, DENSO CORPORATION, ETAS GmbH, HARMAN International Industries, Incorporated, Infineon Technologies AG, Mitsubishi Electric Corporation, NXP Semiconductors NV, Panasonic Holdings Corporation, Texas Instruments Incorporated et Toshiba Information Systems (Japan) Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de l'architecture électronique des véhicules s'oriente vers une architecture en domaines/zones consolidant le calcul, la mémoire et les réseaux, délaissant les contrôleurs distribués dédiés à une seule fonction. Cette tendance implique de privilégier l'approvisionnement en plateformes matérielles et logicielles plutôt qu'en composants individuels, rendant ainsi les solutions intermédiaires et de virtualisation essentielles. Si le cycle de développement reste tributaire des délais de livraison des semi-conducteurs automobiles, les progrès réalisés grâce aux microcontrôleurs 16 nm, à la mémoire non volatile embarquée, à l'Ethernet et aux accélérateurs de périphérie permettent d'accroître le rendement énergétique tout en minimisant le câblage et la redondance des contrôleurs.
D’ici 2034, les investissements resteront en Chine, en Inde, en Asie du Sud-Est et dans certains sites d’assemblage du Moyen-Orient, où l’augmentation des volumes de production favorisera le développement de l’écosystème d’ingénierie. Les normes de sécurité et de mise à jour de la CEE-ONU, les méthodes d’essai Euro NCAP et les stratégies nationales d’électrification garantiront la traçabilité et la puissance de calcul des développements. Les fournisseurs capables d’offrir un support étendu tout au long du cycle de vie, une chaîne d’outils sécurisée et des solutions évolutives pourront remporter des contrats auprès des constructeurs automobiles des marchés émergents, qui s’orientent de plus en plus vers des architectures électriques/électroniques centralisées.
Portée du rapport sur le marché des systèmes embarqués dans l'automobile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,99 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,38% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes embarqués dans l'automobile
Le marché des systèmes embarqués dans l'automobile est porté par la part croissante d'électronique dans les groupes motopropulseurs électriques, les fonctionnalités d'automatisation, les cockpits numériques et les fonctions connectées de la carrosserie. En 2024, les ventes de véhicules électriques ont dépassé les 17 millions d'unités et représentaient plus de 20 % des ventes mondiales de voitures, ce qui engendre une forte demande en solutions de contrôle du groupe motopropulseur, capteurs de gestion de batterie, passerelles sécurisées et logiciels de gestion thermique.
Cet écosystème comprend les fonderies de semi-conducteurs, les fournisseurs de composants, les éditeurs de systèmes d'exploitation, les fournisseurs de logiciels intermédiaires, les intégrateurs de premier plan, les équipes d'ingénierie des équipementiers et les experts en validation. Les choix de la chaîne d'approvisionnement dépendent de plus en plus de la qualification automobile, de la cybersécurité, de la sécurité fonctionnelle, de la compatibilité logicielle et d'une disponibilité sur quinze ans. La réutilisation des plateformes et le recours à un double fournisseur minimisent les risques d'interruption de service, tandis que la consolidation des systèmes autour de contrôleurs de domaine renforce l'importance des processeurs hautes performances, de la mémoire, des émetteurs-récepteurs et des logiciels de gestion du cycle de vie.
Les études de marché sur les systèmes embarqués pour l'automobile montrent que la concurrence se déplace des performances des composants vers les capacités des plateformes et la productivité des développeurs. NXP Semiconductors NV et Infineon Technologies AG proposent des solutions de traitement automobile évolutives, tandis que Continental AG, DENSO CORPORATION, ETAS GmbH et HARMAN International Industries, Incorporated intègrent leur expertise en matière de systèmes, de logiciels, de cockpits et de mobilité.
Les investissements privilégient le contrôle zonal, l'Ethernet embarqué, la détection assistée par l'IA, le développement virtuel et une infrastructure de mise à jour sécurisée. Panasonic Holdings Corporation, Mitsubishi Electric Corporation, Texas Instruments Incorporated et Toshiba Information Systems (Japan) Corporation se positionnent sur le marché grâce à leur expertise en électronique et en ingénierie d'application. Leur positionnement stratégique repose sur des conceptions de référence, des logiciels pré-intégrés, des preuves de sécurité et des partenariats écosystémiques qui raccourcissent les cycles de validation des équipementiers. Les fournisseurs disposant de chaînes d'outils interopérables peuvent générer de la valeur logicielle récurrente tout en préservant leurs contrats de conception de composants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Systèmes embarqués dans le marché automobile : perspectives stratégiques
Perspectives régionales
Marché des systèmes embarqués dans l'automobile en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 28 et 31 % du chiffre d'affaires mondial du marché en 2025, avec une croissance annuelle composée (TCAC) prévue de 6,8 à 7,4 % jusqu'en 2034. La part de marché des systèmes embarqués dans l'automobile en Amérique du Nord témoigne de la forte présence de l'électronique dans les pick-ups, les SUV, les voitures de luxe et les véhicules utilitaires. Les systèmes d'aide à la conduite, les cockpits numériques, la télématique et les applications de gestion des batteries stimuleront les besoins en processeurs, capteurs, émetteurs-récepteurs et logiciels embarqués.
Une forte présence régionale s'appuie sur la conception de semi-conducteurs, les logiciels automobiles, l'informatique en nuage et les services d'ingénierie américains, ainsi que sur les capacités de test canadiennes et la production automobile mexicaine. La production locale de semi-conducteurs renforce la robustesse des chaînes d'approvisionnement, tandis que les réglementations en matière de cybersécurité et de sûreté accroissent les exigences de qualification. La réduction du poids des faisceaux et du nombre de contrôleurs, visant à optimiser l'architecture zonale, le réseau Ethernet et les ordinateurs centraux, offre aux équipementiers des perspectives prometteuses en termes de disponibilité et de sécurité à long terme.
Marché américain des systèmes embarqués dans l'automobile
Les États-Unis représentaient 82 à 86 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6,9 à 7,5 % jusqu'en 2034. La forte demande en véhicules légers, les équipements haut de gamme et les systèmes avancés d'aide à la conduite stimulent les besoins en solutions de contrôle, de détection, d'affichage, de communication et de sécurité. Le marché croissant des pick-ups et fourgonnettes de livraison électriques, ainsi que les nouvelles plateformes de véhicules à mise à jour logicielle, augmentent les besoins en puissance de calcul et en mémoire au-delà des applications traditionnelles de motorisation.
Les grands fournisseurs de semi-conducteurs et d'équipements de cockpit disposent de centres d'ingénierie et de vente dans le pays, ce qui favorise une collaboration plus étroite avec les constructeurs automobiles. L'évolution des applications s'accompagne d'un passage des calculateurs individuels à des contrôleurs de domaine et des passerelles de zone hautement performants, intégrant la carrosserie, le châssis, l'infodivertissement et l'énergie. L'accent mis par le gouvernement fédéral sur la sécurité et les initiatives régionales en faveur du zéro émission facilitent les investissements, tandis que les gestionnaires de flottes s'intéressent au diagnostic à distance, à la maintenance prédictive et aux mises à jour sécurisées à distance afin de réduire l'immobilisation des véhicules.
Marché européen des systèmes embarqués dans l'automobile
L'Europe représentait 25 à 28 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,1 % jusqu'en 2034. En Allemagne, ce leadership s'explique par l'ingénierie de pointe des véhicules haut de gamme, la concentration des équipementiers de premier rang et la mise en œuvre précoce d'architectures centralisées. La standardisation croissante des plateformes logicielles pour les moteurs à combustion, les véhicules hybrides et les véhicules électriques à batterie stimule la demande en microcontrôleurs, mémoires, capteurs et interfaces Ethernet conformes aux normes de sécurité.
Au Royaume-Uni, le leadership s'appuie sur l'ingénierie des sports mécaniques, les essais de véhicules autonomes et la conception de semi-conducteurs. L'adoption se concentre sur les systèmes avancés d'aide à la conduite et les services de véhicules connectés. En France, l'accent est mis sur l'électrification du segment grand public et sur les fournisseurs spécialisés dans les systèmes de contrôle. En Italie, l'électronique de performance et industrielle prédomine, tandis qu'en Espagne, le leadership repose sur les capacités d'assemblage. Les exigences de sécurité de la réglementation UNECE et du protocole Euro NCAP, ainsi que la réglementation européenne sur les émissions, dictent les critères de gestion du cycle de vie dans toute la région.
Marché des systèmes embarqués pour automobiles en Asie-Pacifique
Le marché Asie-Pacifique représentait 36 à 39 % des revenus en 2025 et devrait croître de 8,1 à 8,8 % jusqu'en 2034. La Chine domine ce marché grâce à la production automobile, aux véhicules électriques, aux projets régionaux de semi-conducteurs et à l'installation rapide de systèmes embarqués. L'électronique automobile japonaise et sud-coréenne, ainsi que le savoir-faire indien en matière d'assemblage et de logiciels, élargissent le bassin de clients potentiels.
En Australie, malgré une faible capacité de production régionale, des applications de gestion de flottes connectées et de sécurité existent. Les politiques d'électrification et de production en Asie-Pacifique favorisent l'utilisation de systèmes de contrôle embarqués. Les plateformes économiques s'appuient sur des microcontrôleurs évolutifs, la connectivité et des logiciels flexibles.
Marché des systèmes embarqués dans l'automobile au Moyen-Orient et en Afrique
La demande au Moyen-Orient, en Afrique et en Afrique devrait croître de 7,0 % à 7,7 % d'ici 2034. L'Arabie saoudite sera le leader du marché dans cette région grâce à sa diversification industrielle, ses projets de production de véhicules électriques et ses initiatives d'investissement dans la mobilité intelligente. Les Émirats arabes unis misent sur la connectivité des flottes de véhicules et les voitures de luxe, tandis que l'Afrique du Sud offre des capacités d'assemblage et une expertise en matière de chaîne d'approvisionnement.
Le reste du déploiement des technologies MEA varie en fonction du coût des véhicules et de la disponibilité des infrastructures. Les programmes de transition énergétique et les améliorations logistiques, conjugués aux investissements dans les transports urbains, permettent la mise en œuvre de la télématique, des systèmes de gestion des batteries et de l'électronique de sécurité.
Analyse de segmentation
Taper
Le segment « Type » devrait croître de 7,1 % à 7,8 % entre 2026 et 2034. Le marché des systèmes embarqués pour automobiles, tant au niveau matériel que logiciel, reflète une tendance à l’achat de plateformes, où la capacité de calcul, les intergiciels, les mécanismes de sécurité et la prise en charge des mises à jour sont évalués conjointement. Le matériel conserve la plus grande part des revenus, tandis que le logiciel acquiert une importance stratégique croissante, les constructeurs automobiles dissociant le développement applicatif du cycle de vie des contrôleurs physiques.
- Matériel embarqué : Le matériel est primordial car chaque fonction de contrôle, de détection, de mise en réseau et d’affichage nécessite des processeurs, de la mémoire, des interfaces et une gestion de l’alimentation qualifiés, conçus pour résister aux températures extrêmes, aux vibrations, aux contraintes de fiabilité et aux longs cycles de vie des véhicules.
- Logiciels embarqués : La demande en logiciels évolue avec la réutilisation des fonctionnalités, la virtualisation, les mises à jour sécurisées, les diagnostics et les services de données, ce qui fait des systèmes d’exploitation, des intergiciels, des piles de cybersécurité et des outils de développement des éléments centraux de la différenciation des plateformes.
Composant
Le segment des composants devrait connaître une croissance de 7,0 à 7,7 % entre 2026 et 2034. L'augmentation de la densité des capteurs, la centralisation du traitement, l'accélération des réseaux embarqués et la richesse des logiciels contribuent à accroître la demande pour l'ensemble de la gamme de composants. Les critères de sélection prioritaires incluent la sécurité fonctionnelle, la latence déterministe, l'efficacité thermique, la cybersécurité, la continuité d'approvisionnement et la compatibilité avec les écosystèmes de développement existants, notamment pour les plateformes communes à plusieurs années-modèles.
- Capteurs : Les applications liées à la sécurité, aux batteries, au groupe motopropulseur, à l’habitacle et au châssis bénéficient d’une forte demande, la fusion de capteurs renforçant l’importance stratégique de la précision, de la redondance, de la stabilité de l’étalonnage, des diagnostics et de la robustesse des boîtiers automobiles.
- Microcontrôleurs : Les microcontrôleurs restent fondamentaux pour le contrôle en temps réel et le partitionnement de sécurité, tandis que les dispositifs de nouvelle génération ajoutent des performances de base plus élevées, une mémoire non volatile intégrée, des accélérateurs de sécurité, la mise en réseau et la prise en charge de la virtualisation.
- Émetteurs-récepteurs : Les émetteurs-récepteurs permettent un transfert fiable des volumes de données croissants sur les réseaux CAN, LIN, Ethernet et autres, ce qui rend la compatibilité électromagnétique, la faible latence, la tolérance aux pannes et l’efficacité énergétique essentielles.
- Dispositifs de mémoire : Les piles logicielles plus importantes et les données persistantes des véhicules augmentent les exigences en matière de stockage non volatil à haute endurance et de mémoire de travail rapide, la qualification étant guidée par la sécurité, la cybersécurité, la conservation et la disponibilité étendue.
Type de véhicule
Le segment des types de véhicules devrait croître de 7,2 % à 7,9 % entre 2026 et 2034. Les voitures particulières favorisent le développement des cockpits numériques, des systèmes d'aide à la conduite, de la connectivité et des plateformes de motorisation électrifiées. Les véhicules utilitaires contribuent à une rentabilité accrue du cycle de vie grâce à la télématique, l'optimisation énergétique, le diagnostic à distance et la maintenance prédictive, encourageant ainsi la conception de systèmes de contrôle et de logiciels robustes, adaptés à une utilisation intensive et à des intervalles d'entretien plus longs.
- Voitures particulières : Les voitures particulières contribuent à la plus grande part du marché grâce à la diffusion, des modèles haut de gamme aux plateformes grand public, de l’infodivertissement connecté, de la sécurité active, de l’électrification et des fonctionnalités personnalisées via l’électronique modulaire.
- Véhicules commerciaux : Les véhicules commerciaux privilégient la disponibilité, l’efficacité énergétique, la visibilité de la flotte et la conformité réglementaire, en prenant en charge les systèmes embarqués pour la télématique, le contrôle du groupe motopropulseur, l’assistance à la sécurité, les diagnostics et le fonctionnement en fonction de l’itinéraire.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Voitures particulières |
Haut |
Informatique zonale |
Mise à l'échelle |
|
Véhicules commerciaux |
Moyen |
Renseignements sur la flotte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes embarqués dans l'automobile
L'électrification accroît l'intensité du contrôle et de la détection
Le bon fonctionnement des voitures électriques repose sur une coordination optimale entre la gestion des batteries, des onduleurs, la gestion thermique, la communication lors de la recharge, la surveillance de l'isolation et la gestion de l'énergie. Selon l'AIE, plus de 17 millions de voitures électriques ont été vendues en 2024, représentant plus d'un cinquième des ventes mondiales de véhicules. Les ventes prévues pour 2025 devraient dépasser les 20 millions d'unités. L'utilisation de chaque plateforme accroît le besoin en microcontrôleurs robustes, capteurs de courant et de température, mémoire et logiciels temps réel. Ceci s'explique par le fait que les constructeurs automobiles intègrent généralement de nouveaux groupes motopropulseurs à une électronique centralisée et à des tableaux de bord numériques.
La réglementation en matière de sécurité étend le calcul déterministe
Les nouvelles exigences en matière de sécurité impliquent la surveillance des conducteurs, les interventions de sécurité automatisées, la détection des occupants et le diagnostic sécurisé des capteurs. Ces opérations nécessitent davantage de caméras, de radars, de capteurs à ultrasons, de logiciels de fusion de données et une conception de contrôleur à fonctionnement continu, ce qui implique une puissance de calcul et une mémoire accrues dans les véhicules. Une nouvelle réglementation s'applique également aux achats : les constructeurs doivent décrire le comportement des logiciels, les contrôles de sécurité et les mises à jour tout au long du cycle de vie du véhicule, et non plus seulement à sa date de lancement. Il devient plus difficile pour les entreprises ne possédant pas les connaissances et les compétences requises d'entrer sur le marché. Seules les entreprises certifiées ISO 26262 et ISO 21434, assurant un support produit à long terme et disposant d'une chaîne d'outils traçable, peuvent prospérer.
La consolidation de l'architecture réduit les coûts du cycle de vie
Les constructeurs automobiles remplacent des dizaines de contrôleurs isolés par des ordinateurs de domaine, des processeurs centraux et des passerelles zonales connectés par des réseaux à haut débit. NXP Semiconductors NV a annoncé qu'une architecture développée conjointement avec Rimac Technology permettait de regrouper plus de 20 unités de contrôle électroniques en trois unités centralisées. Cette consolidation réduit le câblage, le conditionnement, les calculs redondants et la maintenance logicielle, tout en autorisant des fonctionnalités inter-domaines. Elle concentre également les risques liés à la conception, rendant indispensables des performances déterministes, une isolation optimale, une conception thermique efficace et une sécurité renforcée. Sur le plan commercial, cela se traduit par une transition d'une multitude de composants à faible valeur ajoutée vers un nombre réduit de processeurs, de composants réseau et de plateformes logicielles à plus forte valeur ajoutée, générant ainsi des gains de conception plus importants, mais exigeant une collaboration plus étroite entre les fabricants de puces, les équipementiers de premier rang et les constructeurs automobiles.
Tendances futures du marché des systèmes embarqués dans l'automobile
Ouvrir les jeux d'instructions Accéder au contrôle automobile
Les tendances du marché des systèmes embarqués automobiles refléteront de plus en plus l'adoption des jeux d'instructions ouverts, les fournisseurs recherchant portabilité, personnalisation et une moindre dépendance à un écosystème propriétaire. Infineon Technologies AG a annoncé une famille de microcontrôleurs RISC-V pour l'automobile, destinée à des applications allant du contrôle de base aux systèmes hautes performances, et prenant en charge des prototypes virtuels pour le développement logiciel avant la fabrication des puces. Une adoption plus large pourrait diversifier les feuilles de route des processeurs et permettre aux constructeurs automobiles d'adapter les accélérateurs, les partitions de sécurité et les fonctions de sécurité sans abandonner leurs logiciels existants. Le succès dépendra de la maturité des compilateurs, des débogueurs, des systèmes d'exploitation, de la certification de sécurité et d'un support à long terme. RISC-V est donc plus susceptible de compléter les architectures Arm et propriétaires avant de les remplacer dans les domaines critiques pour la sécurité.
L'intelligence embarquée des véhicules se centralise dans des plateformes d'IA.
Les véhicules de nouvelle génération centraliseront la fusion de capteurs, la personnalisation, la maintenance prédictive et la perception virtuelle autour de processeurs combinant contrôle en temps réel et accélération par l'IA. NXP Semiconductors NV a présenté la série S32N7 en janvier 2026 : une plateforme centrale gravée en 5 nm, conçue pour consolider les fonctions essentielles du véhicule et soutenir l'innovation en matière d'IA à l'échelle de la flotte. Cette architecture sépare les calculs d'IA, en constante évolution, des commandes du véhicule, plus durables, grâce à des réseaux dorsaux à haut débit et à une isolation renforcée. La concurrence entre les fournisseurs portera davantage sur la portabilité des logiciels, le déploiement des modèles, la latence déterministe, l'efficacité énergétique et la cybersécurité que sur la seule puissance de traitement maximale. L'intelligence centralisée peut également prendre en charge l'activation récurrente de fonctionnalités, à condition que les constructeurs automobiles mettent en place des processus fiables de mise à jour, de gouvernance des données et d'assurance de la sécurité.
Opportunités du marché des systèmes embarqués dans l'automobile
Plateformes pré-intégrées pour les constructeurs automobiles émergents
Les nouveaux constructeurs automobiles et ceux en expansion en Inde, en Asie du Sud-Est, au Moyen-Orient et en Afrique ont besoin de solutions électroniques modernes sans pour autant reproduire l'envergure des grands constructeurs mondiaux. Les fournisseurs peuvent intégrer des microcontrôleurs, des émetteurs-récepteurs, des logiciels de sécurité, des outils de diagnostic et du matériel de référence qualifiés dans des plateformes configurables pour les fonctions de carrosserie, de groupe motopropulseur et d'habitacle. Des équipes d'application locales et un support aux essais de production permettent de raccourcir les délais de lancement et d'améliorer la validation initiale. L'investissement est particulièrement rentable lorsqu'une plateforme commune couvre plusieurs segments de prix et catégories de véhicules. Des partenariats avec des équipementiers de rang 1 régionaux, des sociétés d'ingénierie et des universités peuvent renforcer les capacités de support tout en préservant les normes internationales de sécurité, de cybersécurité et de cycle de vie.
Services de gestion du cycle de vie des logiciels et de mise à jour sécurisée
Les prévisions du marché des systèmes embarqués automobiles encouragent l'investissement dans l'infrastructure logicielle après-vente, car les véhicules nécessitent des correctifs de sécurité, des mises à jour fonctionnelles, des diagnostics et des preuves de conformité tout au long de leur longue durée de vie. Les fournisseurs peuvent générer des revenus récurrents grâce à l'orchestration des mises à jour, l'analyse de l'état des flottes, la surveillance des vulnérabilités et la maintenance validée des intergiciels. Cette opportunité ne se limite pas aux véhicules particuliers : les flottes commerciales peuvent également en tirer des avantages concrets grâce à la réduction des temps d'arrêt, la résolution des pannes à distance et l'optimisation énergétique. Les offres gagnantes doivent garantir une sécurité matérielle, une protection contre la restauration des systèmes, un suivi des campagnes de sécurité et une répartition claire des responsabilités entre les constructeurs, les équipementiers de premier rang et les environnements cloud. Les structures contractuelles peuvent combiner licences de plateforme, activation par véhicule et services gérés, tout en préservant la propriété des données et la gouvernance de la sécurité.
Développements récents
- Mars 2026 : Microchip Technology a lancé le SAM9X75D5M, une solution système sur puce (SiP) de qualité automobile destinée à alimenter les écrans de véhicules et les interfaces homme-machine (IHM). Ce composant, qualifié AEC-Q100 Grade 2, intègre un processeur Arm926EJ-S et 512 Mbits de mémoire vive DDR2 SDRAM dans un seul boîtier.
- Juin 2026 : Infineon Technologies s’est associée à Amazon Web Services (AWS) pour lancer une plateforme cloud conçue pour accélérer l’évaluation et le développement des microcontrôleurs automobiles (MCU). Cette plateforme virtuelle permet aux ingénieurs de tester les MCU automobiles d’Infineon sans matériel physique, réduisant ainsi potentiellement les cycles d’évaluation de plusieurs semaines à quelques minutes. Elle vise à aider les développeurs automobiles à raccourcir leurs délais de développement, notamment face à l’importance croissante d’une évaluation rapide des logiciels et du matériel dans les véhicules pilotés par logiciel.
- Mai 2025 : QNX, une division de BlackBerry, lance QNX Hypervisor 8.0, une plateforme de virtualisation embarquée conçue pour simplifier et accélérer le développement logiciel pour l’automobile et d’autres applications embarquées. Basée sur la plateforme de développement logiciel QNX (SDP) 8.0, cette solution permet d’exécuter plusieurs systèmes d’exploitation en toute sécurité sur un seul système sur puce (SoC).
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -