
組み込みシステム自動車市場:規模・成長・予測 2034
自動車向け組み込みシステム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(組み込みハードウェア、組み込みソフトウェア)、コンポーネント別(センサー、マイクロコントローラー(MCU)、トランシーバー、メモリデバイス)、車両タイプ別(乗用車、商用車)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016007
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
5.99米ドル 万
基準年値
2034年の予測
11.37米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.38 %
成長率
対象市場
78.27米ドル 億7000万
(2026年~2034年)
自動車向け組み込みシステム市場は、2025年には59億9,000万米ドル規模でしたが、2034年には113億7,000万米ドルにまで拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.38%で成長すると見込まれています。車両の電動化、集中型コンピューティング、先進運転支援システム、コネクテッドカーサービス、ソフトウェア定義アーキテクチャといったトレンドにより、車両1台あたりの組み込みコンテンツ需要が高まっているほか、自動車メーカーは、決定論的制御、機能安全、サイバーセキュリティ、アップグレード可能性などを備えた拡張性の高いプラットフォームを必要としています。
北米は、同地域の自動車メーカーによる電子制御ユニットの統合とゾーンネットワークアーキテクチャの拡大に伴い、2034年までに6.8%~7.4%の成長が見込まれています。北米の自動車向け組み込みシステム市場規模は、ソフトウェアプラットフォーム、半導体設計、高付加価値小型トラックにおける主導的な地位に加え、アクティブセーフティに対する規制圧力によって牽引されています。
自動車向け組み込みシステム市場の評価と洞察
- 北米: 2025年には28~31%のシェアを占め、ソフトウェア定義型車両プログラム、先進安全技術の導入、地域における半導体投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。
- 私たち: 2025年には北米の需要の82~86%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で拡大すると予測されている。
- ヨーロッパ: 2025年には25~28%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)6.5~7.1%で成長すると予測され、ドイツ、英国、フランスが厳格な安全規制と排出ガス規制の下で成長を牽引する。
- アジア太平洋地域: 2025年には36~39%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.8%で成長すると予測されており、中国、日本、韓国、インドが生産と電子機器供給を牽引する。
- 最大のセグメント:組み込みハードウェアは2025年には市場シェアの61~65%を占め、2026年から2034年の間に年平均成長率(CAGR)6.6~7.2%で成長すると予測されている。
- 高成長セグメント:組み込みソフトウェアは2025年には市場シェアの35~39%を占め、2026年から2034年の間に年平均成長率(CAGR)8.4~9.1%で拡大すると予測されている。
- 詳細に分析された主要企業:コンチネンタルAG、デンソー株式会社、ETAS GmbH、ハーマン・インターナショナル・インダストリーズ、インフィニオン・テクノロジーズAG、三菱電機株式会社、NXPセミコンダクターズNV、パナソニックホールディングス株式会社、テキサス・インスツルメンツ株式会社、東芝インフォメーションシステムズ(日本)株式会社。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
車載エレクトロニクスアーキテクチャの進化は、単一機能を実行する分散コントローラから、コンピューティング、メモリ、ネットワークを統合するドメイン/ゾーンへと移行しつつあります。この傾向は、個々のコンポーネントではなくハードウェアおよびソフトウェアプラットフォームを調達することを意味し、ミドルウェアと仮想化ソリューションが不可欠となります。開発サイクルは依然として車載用半導体のリードタイムにサプライチェーンが左右されますが、16nmマイクロコントローラ、組み込み不揮発性メモリ、イーサネット、エッジアクセラレータの進歩により、ケーブル配線とコントローラの冗長性を最小限に抑えながら、ワットあたりの性能が向上しています。
2034年まで、投資は中国、インド、東南アジア、および中東の一部の組立拠点に継続され、これらの地域では生産量の増加がエンジニアリングエコシステムの発展を支えることになる。国連ECEのセキュリティおよびアップデート基準、Euro NCAPの試験方法、および各国の電化戦略により、開発の追跡可能性と計算能力の向上を図る。ライフサイクルサポートの延長、セキュアなツールチェーン、およびスケーラブルなドメインを提供できるサプライヤーは、中央集権的な電気/電子アーキテクチャへと直接移行している新興市場の自動車メーカーの間で、設計採用を獲得するだろう。
自動車向け組み込みシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 59億9000万米ドル |
| 2034年までの市場規模 | 113億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.38% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車向け組み込みシステム市場分析
自動車向け組み込みシステム市場の推進要因としては、電動パワートレインにおける電子機器の搭載量増加、自動化機能、デジタルコックピット、コネクテッドボディ機能などが挙げられます。2024年には電気自動車の販売台数が1,700万台を超え、世界の自動車販売台数の20%以上を占めるようになったため、パワートレイン制御ソリューション、バッテリー管理センサー、セキュアゲートウェイ、熱管理ソフトウェアに対する需要が高まっています。
このエコシステムには、半導体ファウンドリ企業、デバイスサプライヤー、OSプロバイダー、ミドルウェアベンダー、ティア1インテグレーター、OEMエンジニアリングスタッフ、検証専門家などが含まれます。サプライチェーンの選択は、自動車認証、サイバーセキュリティ、機能安全、ソフトウェア互換性、そして15年間の供給可能性にますます依存するようになります。プラットフォームの再利用とデュアルソーシングにより、混乱のリスクは最小限に抑えられますが、ドメインコントローラーへのシステム統合により、高性能プロセッサ、メモリ、トランシーバー、ライフサイクルソフトウェアの重要性が高まります。
自動車向け組み込みシステム市場の調査によると、競争はコンポーネントの性能からプラットフォームの機能と開発者の生産性へと移行しつつあります。NXPセミコンダクターズとインフィニオン・テクノロジーズは拡張性の高い車載用処理ソリューションを提供する一方、コンチネンタル、デンソー、ETAS、ハーマン・インターナショナル・インダストリーズは、自社のシステムとソフトウェア、コックピット、モビリティに関する専門知識を統合しています。
投資は、ゾーン制御、車載イーサネット、AI対応センシング、仮想開発、セキュアなアップデートインフラストラクチャに有利に働く。パナソニックホールディングス、三菱電機、テキサス・インスツルメンツ、東芝情報システムズ(日本)は、エレクトロニクスの深みとアプリケーションエンジニアリングで競い合っている。戦略的なポジショニングは、リファレンスデザイン、事前統合ソフトウェア、安全性の実証、OEMの検証サイクルを短縮するエコシステムパートナーシップにかかっている。相互運用可能なツールチェーンを持つサプライヤーは、コンポーネント設計の優位性を維持しながら、ソフトウェアの継続的な価値を獲得できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車向け組み込みシステム市場:戦略的洞察
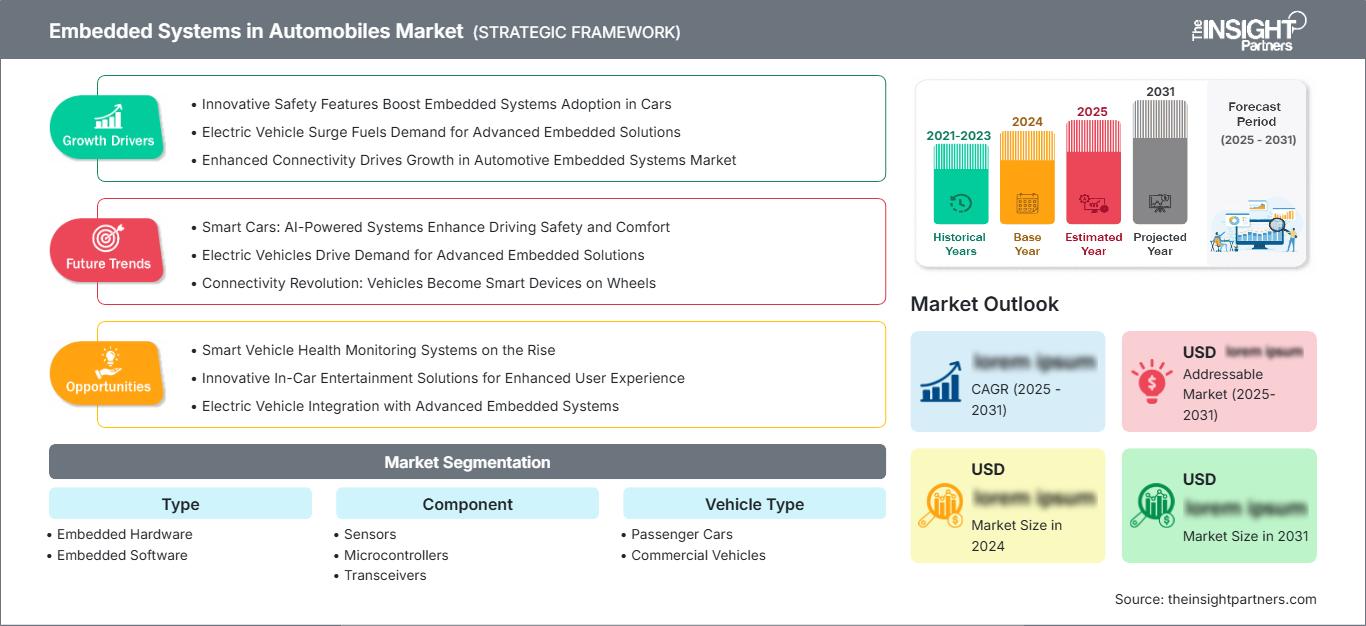
地域別分析
北米における自動車向け組み込みシステム市場
北米は2025年には世界市場収益の28~31%を占めると推定され、2034年まで年平均成長率(CAGR)6.8~7.4%で成長すると予想されています。北米の自動車向け組み込みシステム市場シェアは、ピックアップトラック、SUV、高級車、商用車における電子機器の高度化を示しています。運転支援、デジタルコックピット、テレマティクス、バッテリー管理アプリケーションが、プロセッサ、センサー、トランシーバー、組み込みソフトウェアの需要を押し上げるでしょう。
米国における半導体設計、車載ソフトウェア、クラウドコンピューティング、エンジニアリングサービスに加え、カナダの試験能力とメキシコの自動車製造能力により、強力な地域プレゼンスを確立しています。半導体の国内生産はサプライチェーンの堅牢性を高める一方、サイバーセキュリティと安全規制は認証要件を厳格化します。OEM各社は、ハーネスの重量とコントローラの数を削減することで、ゾーンアーキテクチャ、イーサネットバックボーン、中央コンピュータの拡張を図り、長期的な可用性とセキュリティの向上を目指しています。
米国における自動車向け組み込みシステム市場
2025年には北米の需要の82~86%を米国が占め、2034年まで年平均成長率(CAGR)6.9~7.5%で成長すると予測されています。大量生産される小型車、プレミアム機能、先進運転支援システムなどが、決定論的制御、センシング、ディスプレイ、通信、セキュリティソリューションへの需要を押し上げています。電気ピックアップトラックや配送バンの市場拡大、そしてソフトウェアアップグレード可能な新しい車両プラットフォームの登場により、従来のパワートレイン用途を超えて、コンピューティングとメモリの利用範囲が拡大しています。
大手半導体サプライヤーやコックピットベンダーは、国内にエンジニアリングおよび販売拠点を構えており、自動車メーカーとの緊密な連携を可能にしている。アプリケーションの進化としては、個々のECUから、ボディ、シャシー、インフォテインメント、エネルギーといった領域を含む高性能ドメインコントローラーやゾーンゲートウェイへの移行が挙げられる。連邦政府による安全性の重視と、ゼロエミッション推進のための地域的な取り組みが投資を促進する一方、車両管理者は、車両のダウンタイムを削減するために、遠隔診断、予知保全、安全な無線アップデートに関心を示している。
欧州における自動車向け組み込みシステム市場
2025年には欧州が世界の売上高の25~28%を占め、2034年まで年平均成長率(CAGR)6.5~7.1%で成長すると予測されている。ドイツでは、高級車向けの高度なエンジニアリング、ティア1サプライヤーの集中、集中型アーキテクチャの早期導入などが市場を牽引している。内燃機関、ハイブリッド車、電気自動車(BEV)におけるソフトウェアプラットフォームの標準化が進むにつれ、セキュリティ認証を受けたマイクロコントローラ、メモリ、センサー、イーサネットの需要が高まっている。
英国では、モータースポーツエンジニアリング、自動運転車のテスト、半導体設計が主導的な役割を果たしています。先進運転支援システムとコネクテッドカーサービスへの導入が重視されています。フランスでは、主流セグメントにおける電動化と制御システムに特化したサプライヤーが中心となっています。イタリアでは、高性能エレクトロニクスと産業用エレクトロニクスが主流であり、スペインは組立能力を基盤として主導的な地位を築いています。UNECE規制とEuro NCAPプロトコルの安全要件、およびEU排出ガス規制が、地域全体のライフサイクル管理基準を規定しています。
アジア太平洋地域における自動車向け組み込みシステム市場
アジア太平洋市場は2025年には売上高の36~39%を占め、2034年まで8.1~8.8%の成長が見込まれる。中国は自動車製造、電気自動車(EV)、地域半導体プロジェクト、そしてコックピットの迅速な設置といった強みで市場を牽引している。日本と韓国の自動車用電子機器、そしてインドの組立・ソフトウェア技術は、潜在顧客の拡大に貢献している。
オーストラリアでは、地域全体の生産能力が低いにもかかわらず、コネクテッドフリートや安全アプリケーションが既に存在している。アジア太平洋地域における電化政策や製造政策により、組み込み制御システムの利用が拡大している。コスト効率の高いプラットフォームは、拡張性の高いマイクロコントローラ、接続性、柔軟なソフトウェアを活用している。
中東・アフリカにおける自動車向け組み込みシステム市場
中東・アフリカ地域(MEA)とアフリカでは、2034年まで7.0~7.7%のペースで需要が拡大すると予測されています。MEAとアフリカにおける市場リーダーは、産業の多角化、電気自動車製造計画、スマートモビリティへの投資イニシアチブにより、サウジアラビアとなるでしょう。アラブ首長国連邦(UAE)は車両フリートと高級車の接続性に注力しており、南アフリカは組立能力とサプライチェーンに関する専門知識を提供しています。
中東・アフリカ諸国における普及状況は、車両価格やインフラ整備状況が異なるため、地域によってばらつきがある。エネルギー転換計画や物流改善、都市交通への投資により、テレマティクス、バッテリー管理システム、安全電子機器の導入が可能になっている。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年の間に7.1~7.8%の成長が見込まれています。自動車向け組み込みシステム市場のハードウェアとソフトウェアの範囲は、コンピューティング能力、ミドルウェア、安全機構、およびアップデートサポートをまとめて評価するプラットフォーム購入へのシフトを反映しています。ハードウェアは依然として大きな収益基盤を維持していますが、OEMがアプリケーション開発を物理コントローラサイクルから分離するにつれて、ソフトウェアの戦略的重要性が増しています。
- 組み込みハードウェア:ハードウェアが優位に立つのは、あらゆる制御、センシング、ネットワーク、および表示機能において、温度、振動、信頼性、および車両の長いライフサイクルに対応するように設計された、高性能なプロセッサ、メモリ、インターフェース、および電源管理が必要となるためです。
- 組み込みソフトウェア:ソフトウェアの需要は、機能の再利用性、仮想化、セキュアなアップデート、診断、データサービスによって拡大するため、オペレーティングシステム、ミドルウェア、サイバーセキュリティスタック、開発ツールはプラットフォームの差別化において中心的な役割を果たす。
成分
コンポーネント分野は、2026年から2034年にかけて7.0~7.7%の成長が見込まれています。センサー密度の向上、集中処理、車載ネットワークの高速化、そしてより豊富なソフトウェアイメージの登場により、コンポーネント全体にわたる需要が高まっています。選定における優先事項としては、機能安全性、確定的なレイテンシ、熱効率、サイバーセキュリティ、供給の継続性、そして特に複数年モデルで共有されるプラットフォームにおける既存の開発エコシステムとの互換性などが挙げられます。
- センサー:安全性、バッテリー、パワートレイン、キャビン、シャーシなどの用途において幅広い需要があり、センサーフュージョンによって精度、冗長性、校正の安定性、診断、堅牢な車載パッケージングの戦略的重要性が高まっています。
- マイクロコントローラ:マイクロコントローラはリアルタイム制御と安全分離の基盤であり続けており、次世代デバイスでは、より高いコア性能、組み込み不揮発性メモリ、セキュリティアクセラレータ、ネットワーク機能、仮想化サポートなどが追加されています。
- トランシーバー:トランシーバーは、CAN、LIN、イーサネット、その他のネットワークを介して増大するデータ量を確実に伝送することを可能にするため、電磁両立性、低遅延、耐障害性、電力効率が極めて重要となる。
- メモリデバイス:ソフトウェアスタックの大型化と車両データの永続化に伴い、高耐久性の不揮発性ストレージと高速ワーキングメモリに対する要求が高まり、安全性、サイバーセキュリティ、データ保持、および可用性の延長が認証の指針となる。
車両タイプ
車両タイプ別セグメントは、2026年から2034年にかけて7.2~7.9%の成長が見込まれています。乗用車は、デジタルコックピット、運転支援システム、コネクティビティ、電動パワートレインプラットフォームの普及を促進します。商用車は、テレマティクス、エネルギー最適化、リモート診断、予知保全において優れたライフサイクル経済性をもたらし、高稼働率と長寿命のサービス間隔に対応した堅牢なコントローラーとソフトウェアの開発を後押しします。
- 乗用車:コネクテッドインフォテインメント、アクティブセーフティ、電動化、パーソナライズ機能がモジュール式電子機器を通じて高級モデルから大衆向けプラットフォームへと広がるにつれ、乗用車はより幅広い販売台数に貢献するようになる。
- 商用車:商用車は、稼働時間、燃費またはエネルギー効率、車両群の可視性、および規制遵守を最優先事項とし、テレマティクス、パワートレイン制御、安全支援、診断、およびルート認識運転のための組み込みシステムをサポートしています。
機会の概要
|
車両タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
乗用車 |
高い |
ゾーンコンピューティング |
スケーリング |
|
商用車 |
中くらい |
艦隊情報 |
スケーリング |
自動車向け組み込みシステム市場の成長要因と影響分析
電化により制御と感知の強度が向上
電気自動車の効率的な動作は、バッテリー管理、インバータ管理、熱管理、充電通信、絶縁監視、エネルギー管理間の高度な連携に依存します。IEAによると、2024年には電気自動車の販売台数が1,700万台を超え、世界の自動車販売台数全体の5分の1を超え、2025年には2,000万台を超えると予測されています。このようなプラットフォームの使用により、堅牢なマイクロコントローラ、電流および温度センサー、メモリ、リアルタイムソフトウェアの必要性が高まります。これは、電気自動車メーカーが通常、新しいパワートレインシステムを中央集中型電子機器およびデジタルコックピットと組み合わせて導入するためです。
安全規制により決定論的コンピューティングが拡大
新たな安全要件には、運転者の監視、自動安全介入、乗員検知、センサーの安全診断などが含まれます。これらの機能を実現するには、より多くのカメラ、レーダー、超音波センサー、センサーフュージョンソフトウェア、フェイルオーバー制御設計が必要となり、車載コンピューティング能力とメモリ容量の増強が求められます。また、購入に関する新たな規制も導入され、メーカーはソフトウェアの動作、セキュリティ制御、アップデートについて、発売時だけでなく、車のライフサイクル全体にわたって説明する必要があります。必要な知識と能力を持たない企業が市場に参入するのはますます困難になります。ISO 26262、ISO 21434の認証を取得し、長期的な製品サポートとトレーサブルなツールチェーンを備えた企業だけが成功できるでしょう。
アーキテクチャの統合によりライフサイクルコストが削減される
自動車メーカーは、数十個の独立したコントローラを、高速ネットワークで接続されたドメインコンピュータ、中央処理装置、ゾーンゲートウェイに置き換えている。NXPセミコンダクターズ社は、リマック・テクノロジー社と共同開発したアーキテクチャにより、20個以上の電子制御ユニットを3つの中央集中型ユニットに統合できると報告した。統合により、配線、パッケージング、重複した演算処理、ソフトウェア保守を削減できるだけでなく、ドメイン間機能も実現できる。また、設計リスクも集中するため、決定論的な性能、分離性、熱設計、セキュリティが不可欠となる。商業的な効果としては、多数の低価値デバイスから、より少数の高価値プロセッサ、ネットワークコンポーネント、ソフトウェアプラットフォームへの移行が進み、設計採用件数は増加するものの、チップベンダー、ティア1サプライヤー、OEM間のより緊密な連携が求められるようになる。
自動車向け組み込みシステム市場の将来動向
命令セットを開いて自動車制御に入ります
自動車向け組み込みシステム市場のトレンドは、サプライヤーが移植性、カスタマイズ性、エコシステムへの依存度低減を求めるにつれて、オープン命令セットの採用をますます反映するようになるだろう。インフィニオン・テクノロジーズAGは、エントリーレベルの制御から高性能システムまで幅広いアプリケーションに対応する車載RISC-Vマイクロコントローラ・ファミリを発表し、シリコン前ソフトウェア作業用の仮想プロトタイプでサポートしている。採用が広まれば、プロセッサのロードマップが多様化し、自動車メーカーは既存のソフトウェア資産を放棄することなく、アクセラレータ、安全パーティション、セキュリティ機能をカスタマイズできるようになるだろう。成功は、成熟したコンパイラ、デバッガ、オペレーティングシステム、安全認証、長期サポートにかかっている。したがって、RISC-Vは、安全性が重要な領域でArmや独自のアーキテクチャを置き換える前に、それらを補完する可能性が高い。
車両インテリジェンスが中央AIハブへ移行
次世代車両は、リアルタイム制御とAIアクセラレーションを組み合わせたプロセッサを中心に、センサーフュージョン、パーソナライゼーション、予測メンテナンス、仮想センシングを集中化します。NXPセミコンダクターズNVは、車両のコア機能を統合し、車両全体のAIイノベーションをサポートすることを目的とした5nm中央プラットフォームとして、2026年1月にS32N7シリーズを発表しました。このアーキテクチャは、高速バックボーンと分離により、急速に進化するAIコンピューティングと、より長期間使用される車両制御を分離します。サプライヤーは、ピーク処理能力だけでなく、ソフトウェアの移植性、モデル展開、決定論的なレイテンシ、電力効率、サイバーセキュリティで競争することになります。中央インテリジェンスは、OEMが信頼できる更新、データガバナンス、および安全性保証プロセスを確立すれば、繰り返し機能の有効化もサポートできます。
自動車向け組み込みシステム市場の機会
新興自動車メーカー向け事前統合プラットフォーム
インド、東南アジア、中東、アフリカの新規参入および事業拡大中の自動車メーカーは、既存のグローバルOEMと同等のエンジニアリング規模を必要とせずに、最新のエレクトロニクスを必要としています。ベンダーは、認定済みのマイクロコントローラ、トランシーバ、安全ミドルウェア、診断機器、リファレンスハードウェアを、車体、パワートレイン、コックピット機能向けの構成可能なプラットフォームにパッケージ化できます。現地のアプリケーションチームと生産テストサポートにより、発売スケジュールを短縮し、初回検証を改善できます。共通プラットフォームが複数の価格帯と車種に対応できる場合、投資効果は最大になります。地域のティア1サプライヤー、エンジニアリングサービス会社、大学とのパートナーシップにより、グローバルな安全性、サイバーセキュリティ、ライフサイクル基準を維持しながら、サポート体制を構築できます。
ライフサイクルソフトウェアおよびセキュアアップデートサービス
自動車向け組み込みシステム市場の予測では、車両は長期間にわたってセキュリティパッチ、機能アップグレード、診断、コンプライアンス証明を必要とするため、販売後のソフトウェアインフラストラクチャへの投資が推奨されています。サプライヤーは、アップデートのオーケストレーション、車両の状態分析、脆弱性監視、検証済みのミドルウェア保守を通じて、継続的な収益を構築できます。この機会は乗用車に限ったものではありません。商用車フリートは、ダウンタイムの削減、リモート障害解決、エネルギー最適化を通じて価値を定量化できます。成功する提案は、ハードウェアベースのセキュリティ、ロールバック保護、キャンペーン監視、OEM、ティア1、クラウド環境全体にわたる明確な責任体制を提供する必要があります。契約構造は、プラットフォームライセンス、車両ごとのアクティベーション、マネージドサービスと組み合わせることができ、データの所有権と安全性のガバナンスを維持できます。
最近の動向
- 2026年3月:マイクロチップ・テクノロジーは、車載ディスプレイやヒューマンマシンインターフェース(HMI)アプリケーションへの電力供給を目的とした車載グレードのシステム・イン・パッケージ(SiP)ソリューション「SAM9X75D5M」を発表しました。AEC-Q100グレード2認定済みのこのデバイスは、Arm926EJ-Sプロセッサと512MbitのDDR2 SDRAMを単一パッケージに統合しています。
- 2026年6月:インフィニオン・テクノロジーズは、Amazon Web Services(AWS)と提携し、車載用マイクロコントローラ(MCU)の評価と開発を加速するためのクラウドベースのプラットフォームを発表しました。この仮想プラットフォームにより、エンジニアは物理的なハードウェアを必要とせずにインフィニオンの車載用MCUをテストでき、評価サイクルを数週間からわずか数分に短縮できる可能性があります。このプラットフォームは、特にソフトウェア定義型車両(SDC)の普及に伴い、ソフトウェアとハードウェアの迅速な評価の重要性が高まる中で、自動車開発者が開発期間を短縮できるよう支援することを目的としています。
- 2025年5月:BlackBerryの事業部門であるQNXは、車載アプリケーションをはじめとする組み込みアプリケーション向けソフトウェア開発を簡素化・高速化するために設計された組み込み仮想化プラットフォーム「QNX Hypervisor 8.0」を発表しました。QNX Software Development Platform (SDP) 8.0を基盤とするこのソリューションは、単一のシステムオンチップ(SoC)上で複数のオペレーティングシステムを安全に実行することを可能にします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -