
Markt für Umweltkatalysatoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Umweltkatalysatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (VOC-Oxidationskatalysatoren, CO-Oxidationskatalysatoren, selektive katalytische Reduktionskatalysatoren, Sonstige); Anwendung (Fertigungsindustrie, Automobilindustrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013044
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
3,35 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,13 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,85 %
Wachstumsrate
Adressierbarer Markt
38,49 Mrd. US-Dollar
(2026–2034)
Der Markt für Umweltkatalysatoren wurde 2025 auf 3,35 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,13 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,85 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst katalytische Technologien zur Reduzierung schädlicher Emissionen aus Fahrzeugabgasanlagen und industriellen Prozessen. Die Nachfrage wird durch strengere Emissionsnormen, den Ausbau der Infrastruktur zur Schadstoffminderung und kontinuierliche Investitionen in sauberere Verbrennungs- und Produktionstechnologien bestimmt.
Nordamerika wird voraussichtlich ein technologisch fortschrittlicher Markt bleiben, begünstigt durch strenge Emissionsvorschriften auf Bundes- und Landesebene, den Ersatzbedarf älterer Fahrzeugflotten und die Einhaltung industrieller Luftreinhaltebestimmungen. Der Markt für Umweltkatalysatoren in der Region wird im Zeitraum 2026–2034 voraussichtlich um ca. 4,4–4,9 % jährlich wachsen, wobei die Abgasnachbehandlung in der Automobilindustrie und stationäre Emissionskontrollanlagen die Hauptnachfragebasis bilden.
Marktanalyse und Einblicke zu Umweltkatalysatoren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 23–25 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,4–4,9 % wachsen wird, unterstützt durch eine ausgereifte Infrastruktur zur Emissionskontrolle, Fahrzeugersatzzyklen und industrielle Konformitätsanforderungen.
- USA: Die USA repräsentieren im Jahr 2025 einen Marktanteil von etwa 74–78 % in Nordamerika und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen, wobei der Schwerpunkt auf Nutzfahrzeugen und industriellen Anwendungen liegt.
- Europa: Der Anteil Europas wird für 2025 auf 25–28 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund strenger Emissionsvorschriften für Fahrzeuge und Industrieanlagen wichtige Märkte.
- Asien-Pazifik: Asien-Pazifik hält im Jahr 2025 einen Marktanteil von ca. 39–42 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,7 % verzeichnen, wobei China, Japan, Südkorea und Indien die treibende Kraft für den Einsatz in der Automobil- und Industriebranche sind.
- Größtes Segment: Katalysatoren für die selektive katalytische Reduktion (SCR) werden im Jahr 2025 schätzungsweise einen Marktanteil von 45–49 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % wachsen, da die Anforderungen an die NOx-Kontrolle zunehmen.
- Wachstumsstarkes Segment: Anwendungen im Automobilbereich machen im Jahr 2025 etwa 55–59 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,5 % wachsen, was durch immer strengere Abgasnormen begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Applied Catalysts, Inc., Clariant AG, Dorf Ketal Chemicals LLC, Dow Inc., EmeraChem LLC, Environmental Catalyst Technology, Inc., Evonik Industries AG, Johnson Matthey Plc, Treibacher Industrie AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Umweltkatalysatoren hat sich von konventionellen Oxidations- und Reduktionssystemen hin zu hocheffizienten Katalysatorformulierungen entwickelt, die in einem breiteren Temperaturbereich eingesetzt werden können. Fortschritte in der Zeolithforschung, der Verwendung von Edelmetallen, der Beschichtungstechnologie, der Substrattechnologie und der Katalysatorbeständigkeit haben die Umwandlungseffizienz von Katalysatoren erhöht. Die Katalysatorproduktion ist heute stärker anwendungsorientiert, wobei die Anbieter Katalysatoren für Benzin-, Diesel-, stationäre Verbrennungs-, Industriegas- und Schiffsanwendungen bereitstellen.
Die zukünftige Entwicklung von Katalysatoren wird sich verstärkt auf einen geringen Edelmetallgehalt, verlängerte Lebensdauer, recyceltes Katalysatormaterial und eine digital optimierte Katalysatorleistung konzentrieren. Investitionen verlagern sich zudem hin zu aufstrebenden Industrienationen, die parallel zu ihren wachsenden Produktionskapazitäten Emissionskontrollsysteme aufbauen.
Berichtsumfang zum Markt für Umweltkatalysatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,35 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,13 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Umweltkatalysatoren
Die Nachfrage im Markt für Umweltkatalysatoren wird hauptsächlich durch Vorschriften zur Reduzierung von Stickoxiden, Kohlenmonoxid, Kohlenwasserstoffen und anderen Schadstoffen getrieben. Fahrzeughersteller, Flottenbetreiber, Raffinerien, Chemieanlagen, Kraftwerke und Produktionsstätten bilden das Kernökosystem. Katalysatorlieferanten stellen Formulierungen und Substrate bereit, während Systemintegratoren Katalysatoren mit Sensoren, Filtern, Dosiersystemen und Abgasreinigungsanlagen kombinieren. Das Wachstum des Marktes für Umweltkatalysatoren hängt daher sowohl von Neuinstallationen als auch vom Ersatzbedarf ab.
Die Wertschöpfungskette reagiert empfindlich auf die Verfügbarkeit von Platingruppenmetallen, die Versorgung mit keramischen und metallischen Substraten, die Katalysatorproduktionskapazität und das Recycling von Edelmetallen. Automobilkatalysatoren erfordern eine gleichbleibende Leistung unter wechselnden Temperaturbedingungen, während in industriellen Systemen Langlebigkeit und Beständigkeit gegenüber Schwefel, Partikeln und Prozessverunreinigungen Priorität haben. Lieferanten integrieren zunehmend Recycling- und Metallmanagement-Kapazitäten, um die Abhängigkeit von Rohstoffpreisschwankungen zu reduzieren und gleichzeitig die Wirtschaftlichkeit über den gesamten Lebenszyklus zu verbessern.
Der Wettbewerb im Markt für Umweltkatalysatoren ist durch technologische Differenzierung, Anwendungsexpertise, Produktionskapazitäten und den Zugang zu Edelmetallen gekennzeichnet. BASF SE und Johnson Matthey Plc verfügen über umfassende Kompetenzen im Bereich der Emissionskontrolle, während Clariant AG Katalysatortechnologien zur Unterstützung der industriellen Dekarbonisierung und Emissionsreduzierung entwickelt. Treibacher Industrie AG bietet kundenspezifische Umweltkatalysatoren an, darunter Vanadium-, Wolfram-, Zirkonium- und Seltenerdkatalysatoren für DeNOx- und Oxidationsprozesse.
Die strategische Positionierung konzentriert sich zunehmend auf die Einhaltung regulatorischer Vorgaben und weniger auf die reine Katalysatorproduktion. Es wird in anspruchsvolle Katalysatorentwicklung, lokale Fertigung, Recycling und kundenspezifische Anpassungsprogramme investiert. Die Übernahme von CORMETECH durch Johnson Matthey hat die Position des Unternehmens im Bereich der stationären Emissionskontrolle gestärkt, während BASF ihre Katalysatorproduktionstechnologie weiterentwickelt und Clariant die Umweltvorteile seines Katalysatorportfolios aufzeigt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
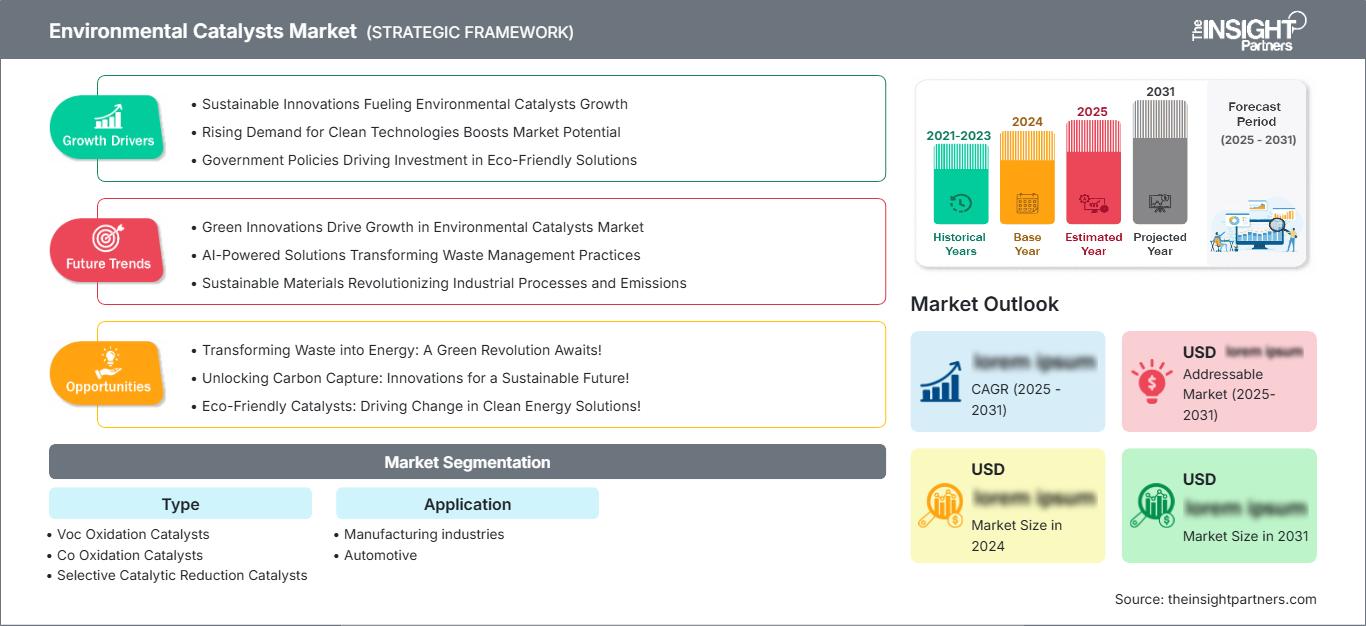
Markt für Umweltkatalysatoren: Strategische Einblicke
Regionale Einblicke
Markt für Umweltkatalysatoren in Nordamerika
Nordamerika wird 2025 einen Anteil von 23–25 % am Markt für Umweltkatalysatoren halten und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen. Die Nachfrage in der Region wird von den USA angeführt, bedingt durch nationale und bundesstaatliche Normen für Fahrzeug- und Industrieemissionen. Kanada trägt durch Anwendungen in den Bereichen Bergbau, Energie, Transport und Industrie zum Markt bei, während Mexiko von der wachsenden Automobilindustrie und den Emissionsvorschriften profitiert. Der regionale Markt ist relativ gesättigt, sodass neben der Nachfrage nach neuen Anwendungen auch der Bedarf an Ersatz- und Nachrüstungskatalysatoren berücksichtigt werden muss. Schwerlastverkehr, Energieerzeugung, chemische Verarbeitung, Raffinerien und andere Industriezweige werden weiterhin den Bedarf an Katalysatoren für Oxidation und NOx-Reduzierung aufrechterhalten. Auch steigende Investitionen in stationäre Anwendungen wie dezentrale Energieversorgung und Rechenzentren werden erwartet.
US-Markt für Umweltkatalysatoren
Die USA werden 2025 voraussichtlich einen Marktanteil von ca. 74–78 % am nordamerikanischen Markt für Umweltkatalysatoren halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen. Der Markt profitiert von etablierten Emissionsgesetzen, großen Nutzfahrzeugflotten, einer umfassenden industriellen Infrastruktur und einer starken Nachfrage nach stationären Anlagen zur Emissionsminderung. BASF SE, Johnson Matthey Plc und EmeraChem LLC verfügen über relevante Technologie- oder Marktkenntnisse.
Der Automobilsektor konzentriert sich auf Anwendungen in schweren Lkw, Bussen, Baumaschinen und Katalysatorersatz. Industrielle Anwendungen umfassen die Energieerzeugung, Raffinerien, die chemische Industrie und die Fertigungsindustrie. Der zunehmende Einsatz von Erdgas und Notstromaggregaten eröffnet einen weiteren Absatzmarkt für Oxidationskatalysatoren. Der US-amerikanische Markt ist für stationäre SCR-Anwendungen ebenso bedeutend, insbesondere nach Investitionen und Konsolidierungen führender Katalysatorhersteller. Die Einhaltung gesetzlicher Vorschriften bleibt neben Langlebigkeit, Druckverlust und Gesamtbetriebskosten ein wichtiger Faktor.
Markt für Umweltkatalysatoren in Europa
Europa wird 2025 einen Anteil von 25–28 % am Markt für Umweltkatalysatoren ausmachen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % wachsen, wobei Deutschland weiterhin ein führender Markt bleibt. Die etablierte Automobilindustrie und die strengen Umweltrichtlinien der Region fördern den kontinuierlichen Austausch von Katalysatoren und die technologische Weiterentwicklung.
Großbritannien profitiert von der Nachfrage aus den Bereichen Transport, Energie, Abfallwirtschaft und Industrieanlagen, die Schadstoffe effektiver kontrollieren müssen. Deutschland verfügt über eine große Automobilindustrie sowie eine starke chemische und industrielle Produktion, was den Einsatz von SCR- und Oxidationskatalysatoren ermöglicht. Frankreich, Italien und Spanien verzeichnen Nachfrage aus der Automobilherstellung, der industriellen Verarbeitung, der Raffinerie und der Energieerzeugung. Europäische Hersteller konzentrieren sich zudem auf hocheffiziente Katalysatoren, die Rückgewinnung von Edelmetallen und die CO₂-arme Produktion und entwickeln sich so trotz des im Vergleich zum asiatisch-pazifischen Raum geringeren Fahrzeugwachstums zu einem wichtigen Technologiezentrum.
Markt für Umweltkatalysatoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 39–42 % am Markt für Umweltkatalysatoren halten und voraussichtlich ein jährliches Wachstum von 5,1–5,7 % verzeichnen. Damit ist er der führende regionale Markt. China ist der größte Marktteilnehmer, gefolgt von Japan, Südkorea, Indien und Australien. Der wachsende Fahrzeugbestand und die steigende Industriekapazität sichern den Bedarf an Katalysatoren.
China profitiert von strengen Abgasnormen und großen Produktionskapazitäten, während Japan und Südkorea auf fortschrittliche Automobiltechnologien setzen. Indien verstärkt seine Bemühungen angesichts verschärfter Emissionsvorschriften für Fahrzeuge und Industrie. Australien trägt durch Bergbau, Energie und industrielle Anwendungen dazu bei. Politisch gesteuerte Luftreinhaltemaßnahmen, Urbanisierung und Investitionen in die Produktionsinfrastruktur dürften die regionale Nachfrage aufrechterhalten, wobei China gemessen an der Marktgröße weiterhin führend bleibt.
Markt für Umweltkatalysatoren im Nahen Osten und Afrika
Für den Markt für Umweltkatalysatoren im Nahen Osten und in Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von ca. 5,0–5,6 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden regionalen Investitionsstandorte in den Bereichen Raffinerie, Petrochemie, Stromerzeugung und industrielle Diversifizierung, während Südafrika die Nachfrage aus den Bereichen Bergbau, Chemie, Transport und Energie generiert.
Die Region bietet langfristige Chancen, da bedeutende, auf Verbrennung basierende Infrastrukturen weiterhin in Betrieb sind. Raffineriemodernisierungen und industrielle Expansionen können den Bedarf an NOx- und VOC-Reduzierung erhöhen, während neue Kraftwerksprojekte die Nachfrage nach stationären Katalysatoren steigern. Saudi-Arabien ist, gestützt durch energieintensive Industrien und Diversifizierungsprogramme, als führender Markt innerhalb des Nahen Ostens und Afrikas positioniert. Katalysatorlieferanten mit hoher Beständigkeit gegenüber hohen Temperaturen, Schwefelbelastung und anspruchsvollen Betriebsbedingungen dürften im Vorteil sein.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich je nach Anforderungen an die Schadstoffkontrolle und Anwendungsreife unterschiedlich stark wachsen. Für selektive katalytische Reduktionskatalysatoren (SCR) wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,0–5,4 % prognostiziert, begünstigt durch die NOx-Regulierung. Technologien zur Oxidation von VOC und CO weisen hingegen eine stabile Nachfrage nach Ersatzkatalysatoren auf. Der Bericht zum Markt für Umweltkatalysatoren analysiert diese Technologietrends und ihre Auswirkungen auf die zukünftige Nachfrage in verschiedenen Bereichen der Emissionskontrolle.
- VOC-Oxidationskatalysatoren: Diese Katalysatoren dienen der Reduzierung von Emissionen flüchtiger organischer Verbindungen aus industriellen Abgasströmen, Beschichtungen, chemischen Prozessen und Produktionsanlagen. Die Nachfrage konzentriert sich auf Anlagen, die eine kontinuierliche Einhaltung der Luftreinhaltebestimmungen und eine zuverlässige Abbauleistung erfordern.
- CO-Oxidationskatalysatoren: CO-Oxidationskatalysatoren sind weiterhin wichtig für Verbrennungssysteme, Industrieanlagen und die Abgasnachbehandlung von Kraftfahrzeugen. Ihr strategischer Wert beruht auf der kompakten Systemintegration, der thermischen Beständigkeit und der Kompatibilität mit gängigen Emissionskontrollsystemen.
- Selektive katalytische Reduktionskatalysatoren (SCR): SCR-Katalysatoren sind ein entscheidender Faktor für die NOx-Reduzierung in Dieselfahrzeugen, Kraftwerken, Schiffsanlagen und industriellen Prozessen. Ihre Anwendung wird durch immer strengere NOx-Grenzwerte und Nachrüstungsanforderungen verstärkt.
- Polycarbonat: Anforderungen an Polycarbonat-Katalysatoren ergeben sich aus spezialisierten industriellen Prozessen und Hochleistungsanwendungen, bei denen eine kontrollierte chemische Umwandlung und thermische Stabilität für die Prozesseffizienz und die Produktkonsistenz von Bedeutung sind.
- Acryl: Bei Acrylanwendungen können in Produktionsumgebungen, in denen flüchtige organische Verbindungen und verbrennungsbedingte Schadstoffe neben der Produktionseffizienz bewältigt werden müssen, katalytische Kontrolltechnologien erforderlich sein.
- Nylon: Die Herstellung und Verarbeitung von Nylon umfasst chemische und thermische Prozesse, die kontrollierte Emissionen erzeugen können. Katalysatortechnologien tragen zu saubereren Produktionsbedingungen und zur Einhaltung industrieller Luftreinhaltebestimmungen bei.
- Polyethylen: Polyethylen-Produktionsanlagen nutzen Emissionskontrollsysteme zur Steuerung von Prozessgasen und Verbrennungsabgasen. Der Katalysatorbedarf hängt von der Anlagengröße, den Betriebsbedingungen und den umweltrechtlichen Genehmigungsauflagen ab.
- Polypropylen: Anlagen zur Polypropylenverarbeitung werden aufgrund verschärfter Umweltauflagen zunehmend mit Emissionskontrollsystemen ausgestattet. Bei der Katalysatorauswahl stehen Langlebigkeit, Prozesskompatibilität und stabile Leistung über kontinuierliche industrielle Betriebszyklen hinweg im Vordergrund.
- Polyvinylchlorid: Die PVC-Herstellung erfordert ein sorgfältiges Management der Prozessabgase. Katalysatorbasierte Systeme können die Behandlung von Verbrennungs- und organischen Schadstoffen unterstützen, insbesondere dort, wo integrierte Umweltkontrollsysteme eingesetzt werden.
- Teflon: Teflonbezogene Herstellungsprozesse können Hochtemperaturprozesse und die Verarbeitung anspruchsvoller fluorierter Verbindungen umfassen. Umweltkontrollsysteme erfordern spezielle Materialien und robuste Behandlungskonfigurationen, die auch unter anspruchsvollen Bedingungen eine zuverlässige Leistung gewährleisten.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,7–5,1 % im verarbeitenden Gewerbe und 5,1–5,5 % im Automobilsektor prognostiziert. Der Automobilsektor bleibt von strategischer Bedeutung, da immer strengere Abgasnormen integrierte Katalysatorsysteme erfordern.
- Fertigungsindustrie: Die Fertigungsindustrie repräsentiert eine breit gefächerte Nachfragebasis, die von Chemie über Raffinerien und Energie bis hin zu Metallverarbeitung und Prozessfertigung reicht. Die Verwendung von Katalysatoren hängt von Emissionsgenehmigungen, Anlagenmodernisierung, Verbrennungstechnologie und dem Schadstoffprofil der jeweiligen Anlagen ab.
- Automobilindustrie: Anwendungen im Automobilbereich erfordern Oxidations- und Reduktionskatalysatoren für Benzin-, Diesel-, Hybrid-, Nutzfahrzeug- und Geländewagen. Die Nachfrage wird durch strengere Emissionsvorschriften, Austauschzyklen, Anforderungen an die Langlebigkeit und die kontinuierliche Produktion von Fahrzeugen mit Verbrennungsmotor aufrechterhalten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Fertigungsindustrie |
Medium |
Anlagenmodernisierung |
Skalierung |
|
Automobil |
Hoch |
NOx-Kontrolle |
Reifen |
Markt für Umweltkatalysatoren: Wachstumstreiber und Wirkungsanalyse
Strengere NOx- und VOC-Emissionsnormen
Strengere Emissionsgrenzwerte für Stickoxide, Kohlenmonoxid, Kohlenwasserstoffe und VOCs stellen höhere technische Anforderungen an Katalysatorsysteme. Gesetze für Nutzfahrzeuge, Verbrennungssysteme in Industrieanlagen, Raffinerien, Chemieanlagen und Kraftwerke motivieren Anwender, Katalysatorformulierungen zu verbessern und Systeme außer Betrieb zu nehmen, die die vorgeschriebenen Umwandlungsgrade nicht erreichen. Dies betrifft nicht nur die Originalausrüstung, da Nachrüstungen bestehender Anlagen zur Einhaltung der Vorschriften erforderlich sein können. Unternehmen, die hohe Umwandlungsgrade über einen breiten Temperaturbereich nachweisen können, haben die Chance, sich durch Aufträge zur Lieferung dieser Katalysatoren an normkonforme Kunden einen Wettbewerbsvorteil zu verschaffen.
Ausbau der stationären Emissionskontrollinfrastruktur
Mit dem Wachstum der Stromerzeugung, der industriellen Fertigung, der Raffinerien und der dezentralen Energieerzeugung steigt die Nachfrage nach Katalysatoren für stationäre Anwendungen kontinuierlich. Dies gilt insbesondere für Verbrennungsanlagen, die über lange Zeiträume betrieben werden und unter wechselnden Lastbedingungen die Emissionsnormen einhalten müssen. Der Ausbau von Rechenzentren, Notstromaggregaten, Industriekesseln und dezentralen Energiequellen eröffnet neue Einsatzmöglichkeiten für Oxidations- und SCR-Anwendungen. Stationäre Katalysatorsysteme weisen zudem längere Lebenszyklen als solche in der Automobilindustrie auf, was aufgrund von Aktivitätsverlust und Katalysatorvergiftung zu einer erhöhten Nachfrage führt. Anbieter mit Erfahrung im Umgang mit hohen Temperaturen und verunreinigten Gasen können spezielle Anforderungen erfüllen, die mit Standardlösungen nicht abgedeckt werden.
Fortschritte bei der Katalysatoreffizienz und dem Edelmetallmanagement
Technologische Fortschritte führen zu einer verbesserten Katalysatorleistung und verringern gleichzeitig die Bedenken hinsichtlich Kosten und Verfügbarkeit kritischer Materialien. Metalleffizienz, fortschrittliche Beschichtungen, geometrische Verbesserungen bei Substraten und Recyclingverfahren ermöglichen eine Reduzierung des Edelmetallbedarfs für eine bestimmte Konversionsrate. Dies ist von Bedeutung, da Katalysatorhersteller von Metallpreisschwankungen, Lieferengpässen und technologischen Entwicklungen in der Automobilindustrie abhängig sind. Geschlossene Recyclingkreisläufe können diese Herausforderungen teilweise abmildern, indem sie Metalle in den Produktionsprozess zurückführen. Geometrische Verbesserungen im Katalysatordesign ermöglichen geringere Druckverluste und einen verbesserten Gaskontakt, was zu einem geringeren Kraftstoffverbrauch führt. Daher erfolgt die Bewertung von Katalysatoren zunehmend auf Basis der Lebenszyklusökonomie und nicht mehr nur anhand des Preises.
Markt für Umweltkatalysatoren: Zukunftstrends
KI-gestützte Katalysatorentwicklung und fortschrittliche Fertigung
Katalysatoren der Zukunft werden voraussichtlich mithilfe von künstlicher Intelligenz, maschinellem Lernen, Computerchemie und 3D-Druck entwickelt, um den Aufwand für Versuche zu minimieren und eine hochpräzise Katalysatorstruktur zu erzielen. Das Katalysatordesign basiert auf der gleichzeitigen Analyse von Porenstruktur, Verteilung aktiver Zentren, Temperaturgradient, Druckabfall und Deaktivierungsmechanismen. Dadurch lassen sich Geometrien herstellen, die mit herkömmlichen Extrusions- und Pressverfahren nicht realisierbar sind. Digitale Simulationen ermöglichen es zudem, den Katalysator vor der eigentlichen Produktion an spezifische Kraftstoffarten, Temperaturbereiche und Schadstoffe anzupassen. Die Trends im Markt für Umweltkatalysatoren werden sich daher voraussichtlich hin zu digital optimierten Produkten anstatt standardisierter Katalysatorgeometrien entwickeln.
Wachstum von zirkulären Katalysator-Lieferketten
Das Recycling von Katalysatoren wird voraussichtlich ein immer wichtigerer Bestandteil von Beschaffungsstrategien werden, da Unternehmen Preisschwankungen bei Edelmetallen absichern und die Kreislaufwirtschaft ihrer Materialien fördern wollen. Zukünftige Verträge könnten daher die Lieferung, Überwachung, Sammlung, Aufbereitung und den Austausch von Katalysatoren im Rahmen eines zirkulären Dienstleistungsmodells umfassen. Dadurch erhalten Kunden mehr Kostentransparenz, während Lieferanten recycelte Edelmetalle für ihre zukünftige Produktion gewinnen können. Gleichzeitig gewinnt die Kreislaufwirtschaft aufgrund des verstärkten Fokus auf Materialbeschaffung und -entsorgung in der Umweltberichterstattung an Bedeutung. Lieferanten können sich somit nicht mehr nur durch die Leistung ihrer Katalysatoren, sondern auch durch die Effizienz ihrer Prozesse, die Rückverfolgbarkeit ihrer Produkte und den Anteil recycelter Metalle differenzieren.
Marktchancen für Umweltkatalysatoren
Stationäre Katalysatorsysteme für die dezentrale Energieerzeugung
Der Ausbau dezentraler Energieerzeugung bietet Katalysatorherstellern die Chance, kompakte und robuste Systeme zu entwickeln, die für Erdgasmotoren, Dieselgeneratoren und andere dezentrale Verbrennungsanlagen optimiert sind. Rechenzentren, Industrieanlagen, Krankenhäuser, Telekommunikationsinfrastrukturen und Gewerbegebäude benötigen zunehmend zuverlässige Notstromversorgung, wodurch der Bedarf an Emissionsmanagement steigt. Hersteller können diese Chance mit modularen Oxidations- und SCR-Anlagen nutzen, die variable Lasten und begrenzten Installationsraum berücksichtigen. Produktstrategien sollten geringen Wartungsaufwand, schnelles Anfahren, Katalysatorlebensdauer und Fernüberwachung in den Vordergrund stellen. Partnerschaften mit Generatorenherstellern und Ingenieurbüros könnten die Markteinführung beschleunigen, indem Umweltkontrollen bereits in der Konstruktionsphase in die Anlagen integriert werden. Die Marktprognosen für Umweltkatalysatoren beinhalten daher Chancen im Zusammenhang mit dezentraler Energieinfrastruktur, insbesondere dort, wo lokale Luftreinhaltebestimmungen strengere Grenzwerte für die Emissionen von Notstromaggregaten vorschreiben.
Lokalisierte Produktions- und Recyclingnetzwerke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet die Möglichkeit, lokale Netzwerke für Katalysatorherstellung, Edelmetallrückgewinnung und technischen Service in der Nähe wichtiger Automobil- und Industriekunden aufzubauen. China, Indien, Japan und Südkorea vereinen große Industriestandorte mit zunehmend strengen Umweltauflagen und schaffen so ein günstiges Umfeld für die regionale Produktion. Lokale Fertigung kann Lieferzeiten verkürzen, logistische Risiken reduzieren und die Entwicklung von Formulierungen ermöglichen, die auf regionale Kraftstoffe, Betriebsbedingungen und regulatorische Standards zugeschnitten sind. Recyclinganlagen in der Nähe der Katalysatoranwender können die Wirtschaftlichkeit der Metallrückgewinnung weiter verbessern und die Abhängigkeit von importierten Rohstoffen verringern. Investoren und Zulieferer können Partnerschaften mit Fahrzeugherstellern, Anlagenbauern und Raffineriebetreibern priorisieren, um die langfristige Nachfrage zu sichern. Solche regionalen Ökosysteme können zudem den Technologietransfer fördern und gleichzeitig die Kosten für die Betreuung geografisch verteilter Kunden senken.
Aktuelle Entwicklungen
- August 2026: Lummus Technology erwarb im Rahmen einer strategischen Portfolioerweiterung die Vermögenswerte von Shell im Bereich Umweltkatalysatoren und -systeme. Die Transaktion erweitert die Kompetenzen von Lummus Technology im Bereich Umweltlösungen und stärkt das Technologieportfolio zur Emissionskontrolle und für sauberere Industrieprozesse. Die Akquisition stärkt zudem die Marktposition des Unternehmens im Bereich Katalysatoren und Umwelttechnologien.
- Oktober 2025: Clariant präsentierte Katalysatorlösungen auf Titanbasis, die eine nachhaltigere Alternative zu herkömmlichen, antimonbasierten Katalysatoren in der Polyesterproduktion darstellen sollen. Die für 2026 geplante Markteinführung der Technologie soll niedrigere Verarbeitungstemperaturen, eine verbesserte Polymerisationsleistung, eine geringere Umweltbelastung und ein einfacheres PET-Recycling ermöglichen und gleichzeitig die mit Antimon verbundenen Lieferkettenprobleme lösen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -