
Marché des catalyseurs environnementaux : taille, part de marché et prévisions 2034
Taille et prévisions du marché des catalyseurs environnementaux (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (catalyseurs d’oxydation des COV, catalyseurs d’oxydation du CO, catalyseurs de réduction catalytique sélective, autres) ; application (industries manufacturières, automobile) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013044
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
3,35 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,13 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,85 %
taux de croissance
Marché adressable
38,49 milliards de dollars américains
(2026-2034)
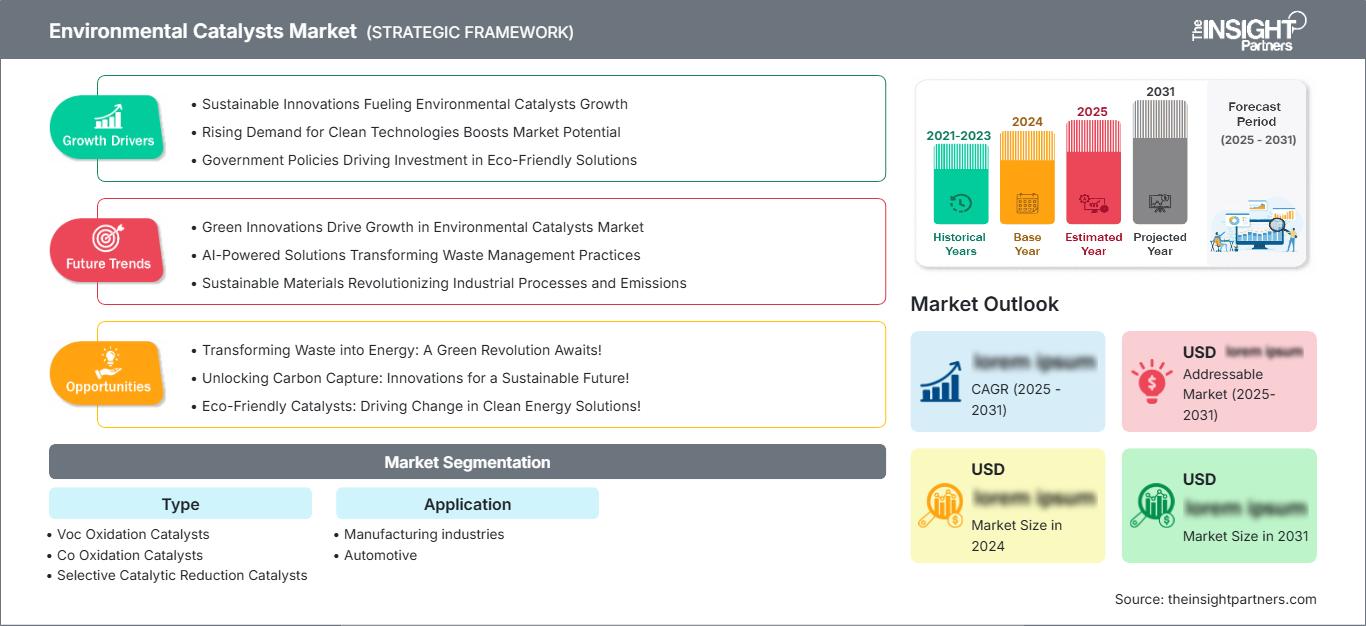
Le marché des catalyseurs environnementaux était évalué à 3,35 milliards de dollars américains en 2025 et devrait atteindre 5,13 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,85 % sur la période 2026-2034. Ce marché englobe les technologies catalytiques utilisées pour réduire les émissions nocives des systèmes d'échappement automobiles et des procédés industriels. La demande est stimulée par le durcissement des normes d'émission, le développement des infrastructures de contrôle de la pollution et la poursuite des investissements dans des technologies de combustion et de production industrielle plus propres.
L'Amérique du Nord devrait demeurer un marché technologiquement avancé, soutenu par des exigences strictes en matière d'émissions aux niveaux fédéral et étatique, la demande de remplacement des parcs automobiles vieillissants et le respect des normes de qualité de l'air industrielles. La taille du marché des catalyseurs environnementaux dans la région devrait croître à un TCAC d'environ 4,4 % à 4,9 % entre 2026 et 2034, le post-traitement des gaz d'échappement automobiles et les installations fixes de contrôle des émissions constituant les principaux moteurs de la demande.
Évaluation et perspectives du marché des catalyseurs environnementaux
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 23 à 25 % en 2025 et connaîtra une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034, grâce à une infrastructure de contrôle des émissions mature, aux cycles de remplacement des véhicules et aux exigences de conformité industrielle.
- États-Unis : Les États-Unis représentent environ 74 à 78 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 5,0 % entre 2026 et 2034, tirée par les véhicules lourds et les applications industrielles.
- Europe : La part de l'Europe est estimée à 25-28 % en 2025, avec une croissance annuelle composée de 4,2 à 4,7 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants en raison de leurs exigences strictes en matière d'émissions des véhicules et des industries.
- Asie-Pacifique : L'Asie-Pacifique détenait une part d'environ 39 à 42 % en 2025 et devrait enregistrer un TCAC de 5,1 à 5,7 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les moteurs du déploiement automobile et industriel.
- Segment le plus important : Les catalyseurs de réduction catalytique sélective représentent une part de marché estimée à 45–49 % en 2025, avec une croissance annuelle composée de 5,0–5,4 % entre 2026 et 2034, à mesure que les exigences en matière de contrôle des NOx s’intensifient.
- Segment à forte croissance : Les applications automobiles représentent environ 55 à 59 % des parts de marché en 2025 et devraient croître à un TCAC de 5,1 à 5,5 % entre 2026 et 2034, soutenues par des normes d'échappement de plus en plus strictes.
- Principales entreprises analysées en détail : BASF SE, Applied Catalysts, Inc., Clariant AG, Dorf Ketal Chemicals LLC, Dow Inc., EmeraChem LLC, Environmental Catalyst Technology, Inc., Evonik Industries AG, Johnson Matthey Plc, Treibacher Industrie AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des catalyseurs environnementaux a évolué, passant des systèmes d'oxydation et de réduction conventionnels à des formulations de catalyseurs plus performantes, capables de fonctionner sur une plage de températures plus étendue. Les progrès réalisés dans le domaine des zéolites, de l'utilisation des métaux précieux, des revêtements, des substrats et de la durabilité des catalyseurs ont permis d'accroître l'efficacité de conversion des pots catalytiques. La production de ces derniers est désormais davantage axée sur les applications, les fournisseurs proposant des pots catalytiques pour l'essence, le diesel, la combustion stationnaire, les gaz de procédés industriels et le secteur maritime.
Les développements futurs des pots catalytiques privilégieront la réduction de la teneur en métaux précieux, l'allongement de leur durée de vie, le recyclage des matériaux catalytiques et l'optimisation numérique des performances du catalyseur. Les investissements se tournent également vers les économies industrielles émergentes, qui mettent en place des systèmes de contrôle des émissions parallèlement à l'augmentation de leurs capacités de production.
Portée du rapport sur le marché des catalyseurs environnementaux
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,35 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,13 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des catalyseurs environnementaux
La demande sur le marché des catalyseurs environnementaux est principalement générée par les réglementations imposant des concentrations plus faibles d'oxydes d'azote, de monoxyde de carbone, d'hydrocarbures et d'autres polluants. Les constructeurs automobiles, les gestionnaires de flottes, les raffineries, les usines chimiques, les centrales électriques et les sites de production industrielle constituent le cœur de cet écosystème. Les fournisseurs de catalyseurs proposent des formulations et des substrats, tandis que les intégrateurs de systèmes combinent les unités catalytiques avec des capteurs, des filtres, des systèmes de dosage et des équipements de traitement des gaz d'échappement. La croissance du marché des catalyseurs environnementaux dépend donc à la fois des nouvelles installations d'équipements et des besoins de remplacement.
La chaîne de valeur est sensible à la disponibilité des métaux du groupe platine, à l'approvisionnement en substrats céramiques et métalliques, aux capacités de production de catalyseurs et au recyclage des métaux précieux. Les catalyseurs automobiles exigent des performances constantes quelles que soient les variations de température, tandis que les systèmes industriels privilégient la durabilité et la résistance au soufre, aux particules et aux contaminants de procédé. Les fournisseurs intègrent de plus en plus le recyclage et la gestion des métaux afin de réduire leur exposition à la volatilité des prix des matières premières tout en améliorant la rentabilité du cycle de vie.
Le marché des catalyseurs environnementaux est caractérisé par une forte concurrence fondée sur la différenciation technologique, l'expertise applicative, les capacités de production et l'accès aux métaux précieux. BASF SE et Johnson Matthey Plc proposent des solutions complètes de contrôle des émissions, tandis que Clariant AG se concentre sur les technologies catalytiques favorisant la décarbonation industrielle et la réduction des émissions. Treibacher Industrie AG offre des catalyseurs environnementaux sur mesure, notamment à base de vanadium, de tungstène, de zirconium et de terres rares, pour les procédés de dénitrification et d'oxydation.
Le positionnement stratégique repose désormais davantage sur la conformité réglementaire que sur le simple volume de catalyseurs produits. On observe des investissements dans la conception de catalyseurs sophistiqués, la fabrication locale, le recyclage et les programmes de personnalisation. L'acquisition de CORMETECH par Johnson Matthey a renforcé la position de l'entreprise sur le marché des systèmes stationnaires de contrôle des émissions, tandis que BASF améliore sa technologie de production de catalyseurs et que Clariant met en avant les avantages environnementaux de sa gamme de catalyseurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des catalyseurs environnementaux : Perspectives stratégiques
Perspectives régionales
Marché des catalyseurs environnementaux en Amérique du Nord
L'Amérique du Nord représentait 23 à 25 % du marché des catalyseurs environnementaux en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,4 à 4,9 % jusqu'en 2034. La demande dans la région est tirée par les États-Unis, en raison des normes nationales et étatiques relatives aux émissions des véhicules et de l'industrie. Le Canada y contribue par le biais des secteurs minier, énergétique, des transports et des applications industrielles, tandis que le Mexique bénéficie de la présence croissante du secteur automobile et de la réglementation sur les émissions. Le marché régional est relativement mature, ce qui signifie que la demande de remplacement et de modernisation doit être prise en compte parallèlement à celle des nouvelles applications. Le transport lourd, la production d'énergie, le traitement chimique, les raffineries et les industries continueront de générer des besoins en catalyseurs pour l'oxydation et le contrôle des NOx. Une augmentation des investissements dans les applications stationnaires, telles que la production d'énergie distribuée et les centres de données, est également attendue.
Marché américain des catalyseurs environnementaux
Les États-Unis représentaient environ 74 à 78 % du marché nord-américain des catalyseurs environnementaux en 2025 et ce marché devrait croître à un TCAC de 4,5 à 5 % jusqu'en 2034. Il bénéficie d'une législation bien établie en matière d'émissions, d'importants parcs de véhicules commerciaux, d'une infrastructure industrielle étendue et d'une forte demande en équipements fixes de contrôle des émissions. BASF SE, Johnson Matthey Plc et EmeraChem LLC possèdent des technologies pertinentes ou une présence sur ce marché.
Le secteur automobile se concentre sur les applications dans les poids lourds, les autobus, les engins non routiers et le remplacement des catalyseurs. Les applications industrielles couvrent la production d'énergie, le raffinage, la chimie et la fabrication. L'utilisation croissante du gaz naturel et des groupes électrogènes de secours offre un autre débouché pour les ventes de catalyseurs d'oxydation. Le marché américain est tout aussi important pour les applications SCR stationnaires, notamment suite aux investissements et aux regroupements des principaux fabricants de catalyseurs. La conformité réglementaire demeure un critère essentiel, au même titre que la durabilité, la perte de charge et le coût total de possession.
Marché européen des catalyseurs environnementaux
L'Europe représentera 25 à 28 % du marché des catalyseurs environnementaux en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,7 % jusqu'en 2034, l'Allemagne demeurant un marché de premier plan. Le secteur automobile mature de la région et ses politiques environnementales rigoureuses favorisent le renouvellement constant des catalyseurs et la modernisation des technologies.
Le Royaume-Uni est soutenu par la demande des secteurs des transports, de l'énergie, de la gestion des déchets et des installations industrielles qui doivent contrôler plus efficacement leurs polluants. L'Allemagne dispose d'une importante industrie automobile et d'activités chimiques et industrielles lourdes, ce qui permet la mise en œuvre de la réduction catalytique sélective (SCR) et des catalyseurs d'oxydation. La France, l'Italie et l'Espagne sont portées par la demande des secteurs de la construction automobile, de la transformation industrielle, du raffinage et de la production d'énergie. Les producteurs européens se concentrent également sur les catalyseurs à haute efficacité, la récupération des métaux précieux et la production à faible émission de carbone, devenant ainsi un pôle de développement technologique majeur malgré une croissance du volume de véhicules plus lente qu'en Asie-Pacifique.
Marché des catalyseurs environnementaux de la région Asie-Pacifique
La région Asie-Pacifique détiendra 39 à 42 % du marché des catalyseurs environnementaux en 2025 et devrait enregistrer un TCAC de 5,1 à 5,7 %, ce qui en fera le premier marché régional. La Chine est le principal contributeur, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion des parcs automobiles et des capacités industrielles alimente la demande en catalyseurs.
La Chine bénéficie de normes d'émissions automobiles strictes et d'une importante capacité de production, tandis que le Japon et la Corée du Sud privilégient les technologies automobiles de pointe. L'Inde intensifie son déploiement face au durcissement des exigences en matière d'émissions des véhicules et des industries. L'Australie contribue à la croissance régionale par ses activités minières, énergétiques et industrielles. L'amélioration de la qualité de l'air, l'urbanisation et les investissements dans les infrastructures de production, impulsés par des politiques publiques, devraient soutenir la demande régionale, la Chine demeurant le leader mondial en termes de volume de marché.
Marché des catalyseurs environnementaux au Moyen-Orient et en Afrique
Le marché des catalyseurs environnementaux au Moyen-Orient et en Afrique devrait enregistrer un TCAC d'environ 5,0 à 5,6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs des investissements régionaux grâce au raffinage, à la pétrochimie, à la production d'électricité et à la diversification industrielle, tandis que l'Afrique du Sud contribue à la demande grâce aux secteurs minier, chimique, des transports et de l'énergie.
La région offre des perspectives à long terme grâce au maintien en activité d'importantes infrastructures de combustion. La modernisation des raffineries et l'expansion industrielle peuvent accroître les exigences en matière de contrôle des NOx et des COV, tandis que les nouveaux projets énergétiques créent une demande de catalyseurs stationnaires. L'Arabie saoudite se positionne comme le principal marché au sein de la région MENA, grâce à ses industries énergivores et à ses programmes de diversification. Les fournisseurs de catalyseurs présentant une forte résistance aux hautes températures, à l'exposition au soufre et aux conditions d'exploitation exigeantes sont susceptibles de bénéficier d'un avantage concurrentiel.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance variable selon les exigences de contrôle des polluants et la maturité des applications. Les catalyseurs de réduction catalytique sélective (SCR) devraient enregistrer une croissance annuelle composée (TCAC) de 5,0 à 5,4 % entre 2026 et 2034, soutenue par la réglementation sur les NOx, tandis que les technologies d’oxydation des COV et du CO maintiennent une demande de remplacement stable. Le rapport sur le marché des catalyseurs environnementaux analyse ces tendances technologiques et leurs implications sur la demande future pour les applications de contrôle des émissions.
- Catalyseurs d'oxydation des COV : Ces catalyseurs permettent de réduire les émissions de composés organiques volatils provenant des gaz d'échappement industriels, des revêtements, des procédés chimiques et des opérations de fabrication. La demande se concentre sur les installations exigeant une conformité continue en matière de qualité de l'air et une efficacité de destruction fiable.
- Catalyseurs d'oxydation du CO : Les catalyseurs d'oxydation du CO demeurent essentiels pour les systèmes de combustion, les équipements industriels et le traitement des gaz d'échappement automobiles. Leur intérêt stratégique réside dans leur intégration compacte au sein des systèmes, leur durabilité thermique et leur compatibilité avec des architectures de contrôle des émissions plus larges.
- Catalyseurs de réduction catalytique sélective (SCR) : les catalyseurs SCR constituent une solution essentielle pour la réduction des NOx dans les véhicules diesel, la production d’électricité, les équipements marins et les procédés industriels. Leur utilisation est favorisée par des limites d’émissions de NOx de plus en plus strictes et par les exigences de modernisation des installations existantes.
- Polycarbonate : Les exigences relatives aux catalyseurs liés au polycarbonate sont associées à des procédés industriels spécialisés et à des applications hautes performances où la conversion chimique contrôlée et la stabilité thermique sont importantes pour l’efficacité du procédé et la constance du produit.
- Acrylique : Les applications acryliques peuvent nécessiter des technologies de contrôle catalytique dans les environnements de fabrication où les composés organiques volatils et les polluants liés à la combustion doivent être gérés parallèlement à l’efficacité de la production.
- Nylon : La production et la transformation du nylon impliquent des opérations chimiques et thermiques susceptibles de générer des émissions contrôlées. Les technologies catalytiques contribuent à des environnements de production plus propres et au respect des exigences industrielles en matière de qualité de l’air.
- Polyéthylène : Les usines de fabrication de polyéthylène utilisent des systèmes de contrôle des émissions pour gérer les gaz de procédé et les émissions de combustion. La consommation de catalyseur dépend de la taille de l’usine, des conditions d’exploitation et des exigences en matière d’autorisations environnementales.
- Polypropylène : Les installations de production de polypropylène intègrent de plus en plus de systèmes de contrôle des émissions face au durcissement des normes environnementales. Le choix du catalyseur privilégie la durabilité, la compatibilité avec le procédé et la stabilité des performances tout au long des cycles de fonctionnement industriels continus.
- Le polychlorure de vinyle (PVC) nécessite une gestion rigoureuse des émissions liées au procédé. Les systèmes catalytiques peuvent contribuer au traitement des émissions de combustion et des polluants organiques, notamment lorsque des systèmes intégrés de contrôle environnemental sont mis en œuvre.
- Téflon : Les procédés de fabrication du téflon peuvent impliquer des opérations à haute température et l’utilisation de composés fluorés complexes. Les systèmes de contrôle environnemental nécessitent des matériaux spécifiques et des configurations de traitement robustes capables de maintenir les performances dans des conditions exigeantes.
Application
Le segment des applications devrait croître à un TCAC de 4,7 à 5,1 % pour les industries manufacturières et de 5,1 à 5,5 % pour l'automobile entre 2026 et 2034. L'automobile demeure stratégiquement importante car les normes d'échappement de plus en plus strictes exigent des systèmes de catalyseurs intégrés.
- Industries manufacturières : Les industries manufacturières représentent une base de demande diversifiée qui englobe la chimie, le raffinage, l’énergie, la métallurgie et la fabrication de procédés. L’adoption de catalyseurs dépend des permis d’émission, de la modernisation des installations, de la technologie de combustion et du profil polluant de chaque installation.
- Automobile : Les applications automobiles nécessitent des catalyseurs d’oxydation et de réduction pour les véhicules à essence, diesel, hybrides, utilitaires et tout-terrain. La demande est soutenue par des réglementations plus strictes en matière d’émissions, les cycles de remplacement, les exigences de durabilité et la production continue de véhicules à combustion.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industries manufacturières |
Moyen |
Rénovation d'usine |
Mise à l'échelle |
|
Automobile |
Haut |
Contrôle des NOx |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des catalyseurs environnementaux
Des normes d'émission de NOx et de COV plus strictes
Le durcissement des restrictions sur les émissions d'oxydes d'azote, de monoxyde de carbone, d'hydrocarbures et de COV entraîne des exigences techniques accrues pour les systèmes catalytiques. La législation applicable aux véhicules lourds, aux systèmes de combustion industriels, aux raffineries, aux usines chimiques et aux centrales électriques incite les utilisateurs à améliorer la formulation des catalyseurs et à mettre hors service les systèmes incapables d'atteindre les taux de conversion requis. Cet impact ne se limite pas aux équipements d'origine, car des mises à niveau peuvent s'avérer nécessaires sur les installations existantes pour se conformer à la réglementation. Les entreprises capables de démontrer des taux de conversion élevés sur une large plage de températures auront l'opportunité de tirer parti de cette situation en remportant des contrats pour la fourniture de ces catalyseurs à des clients soucieux de la conformité.
Extension des infrastructures fixes de contrôle des émissions
La demande pour les applications stationnaires est de plus en plus importante, parallèlement à l'augmentation de la production d'électricité, de la fabrication industrielle, du raffinage et des capacités de production décentralisée. Les exigences relatives aux catalyseurs sont particulièrement pertinentes pour les équipements de combustion fonctionnant en continu et devant respecter les normes d'émissions, même sous des conditions de charge variables. L'expansion des centres de données, des groupes électrogènes de secours, des chaudières industrielles et des sources d'énergie décentralisées offre de nouvelles perspectives pour les applications d'oxydation et de réduction catalytique sélective (SCR). Par ailleurs, les systèmes catalytiques stationnaires présentent des cycles de vie plus longs que ceux utilisés dans l'industrie automobile, ce qui engendre une demande accrue en raison de la dégradation de leur activité et de leur empoisonnement. Les fournisseurs expérimentés dans le traitement des hautes températures et des gaz contaminés sont en mesure de répondre à des besoins spécifiques non couverts par les solutions standardisées.
Progrès en matière d'efficacité des catalyseurs et de gestion des métaux précieux
Les progrès technologiques permettent d'améliorer les performances des catalyseurs et de réduire les problèmes liés au coût et à la disponibilité des matériaux critiques. L'utilisation plus efficace des métaux, les revêtements de surface avancés, les améliorations géométriques des substrats et les procédés de recyclage permettent de diminuer la quantité de métaux précieux nécessaire pour un taux de conversion donné. Ceci est d'autant plus important que les fournisseurs de catalyseurs sont exposés aux fluctuations du prix des métaux, aux problèmes d'approvisionnement et aux avancées technologiques du secteur automobile. Le recyclage en boucle fermée peut atténuer partiellement ces difficultés en réintégrant les métaux dans le processus de production. Les améliorations géométriques apportées à la conception des catalyseurs permettent de réduire les pertes de charge et d'améliorer le contact avec les gaz, ce qui se traduit par une consommation de carburant réduite. C'est pourquoi l'évaluation des catalyseurs repose de plus en plus sur l'analyse du cycle de vie plutôt que sur le prix.
Tendances futures du marché des catalyseurs environnementaux
Conception de catalyseurs assistée par l'IA et fabrication avancée
Les catalyseurs du futur seront probablement développés grâce à l'intelligence artificielle, l'apprentissage automatique, la chimie computationnelle et l'impression 3D afin de minimiser les essais et erreurs et d'obtenir une structure catalytique d'une grande précision. Leur conception reposera sur l'analyse simultanée de la structure poreuse, de la distribution des centres actifs, du gradient thermique, de la perte de charge et des mécanismes de désactivation. Il sera ainsi possible de fabriquer des géométries impossibles à réaliser par extrusion et pressage traditionnels. La simulation numérique permettra également d'adapter le catalyseur à des types de carburants, des régimes de température et des polluants spécifiques avant sa production. Le marché des catalyseurs environnementaux devrait donc s'orienter vers des produits optimisés numériquement plutôt que vers des géométries de catalyseurs standardisées.
Croissance des chaînes d'approvisionnement circulaires en catalyseurs
Le recyclage des catalyseurs devrait devenir un élément de plus en plus essentiel des stratégies d'approvisionnement des entreprises cherchant à se prémunir contre les fluctuations des prix des métaux précieux et à renforcer la circularité des matériaux. Ainsi, les futurs accords pourraient inclure la fourniture de catalyseurs, leur suivi, leur collecte, leur traitement et leur remplacement dans le cadre d'un modèle de service circulaire. Les clients bénéficieront ainsi d'une meilleure visibilité sur les coûts, tandis que les fournisseurs pourront récupérer des métaux précieux pour leurs activités de production futures. Parallèlement, la circularité jouera un rôle plus important du fait de l'importance accrue accordée à l'approvisionnement et à l'élimination des matériaux dans les rapports environnementaux. Les fournisseurs pourront donc se différencier par l'efficacité du processus, la traçabilité de leurs produits et le pourcentage de métaux recyclés qu'ils contiennent, et non plus seulement par les performances de leurs catalyseurs.
Opportunités du marché des catalyseurs environnementaux
Systèmes de catalyseurs stationnaires pour la production décentralisée
L'essor de la production décentralisée offre aux fournisseurs de catalyseurs l'opportunité de développer des systèmes compacts et robustes, optimisés pour les moteurs à gaz naturel, les groupes électrogènes diesel et autres équipements de combustion décentralisés. Les centres de données, les installations industrielles, les hôpitaux, les infrastructures de télécommunications et les bâtiments commerciaux nécessitent de plus en plus une alimentation de secours fiable, engendrant ainsi un besoin accru de gestion des émissions. Les fournisseurs peuvent saisir cette opportunité grâce à des solutions modulaires d'oxydation et de réduction catalytique sélective (SCR) adaptées aux charges variables et aux espaces d'installation restreints. Leurs stratégies produits doivent privilégier la facilité de maintenance, la rapidité de démarrage, la durabilité du catalyseur et la surveillance à distance. Des partenariats avec les fabricants de groupes électrogènes et les bureaux d'études pourraient accélérer l'adoption de ces solutions en intégrant des dispositifs de contrôle environnemental dès la conception des équipements. Les prévisions du marché des catalyseurs environnementaux mettent ainsi en lumière les opportunités liées aux infrastructures énergétiques décentralisées, notamment là où les réglementations locales en matière de qualité de l'air imposent des limites plus strictes aux émissions des groupes électrogènes de secours.
Réseaux de production et de recyclage localisés en Asie-Pacifique
La région Asie-Pacifique offre l'opportunité de développer des réseaux locaux de production de catalyseurs, de récupération des métaux précieux et de services techniques à proximité des principaux acteurs des secteurs automobile et industriel. La Chine, l'Inde, le Japon et la Corée du Sud, forts de leurs importantes bases industrielles et soumis à des exigences environnementales de plus en plus strictes, créent un environnement favorable à la production régionale. La production locale permet de réduire les délais de livraison, de limiter les risques logistiques et de proposer des formulations adaptées aux carburants, aux conditions d'exploitation et aux normes réglementaires régionales. Des installations de recyclage situées à proximité des utilisateurs de catalyseurs peuvent optimiser la rentabilité de la récupération des métaux et réduire la dépendance aux matières premières importées. Investisseurs et fournisseurs peuvent privilégier les partenariats avec les constructeurs automobiles, les fabricants d'équipements industriels et les raffineurs afin de garantir une demande à long terme. Ces écosystèmes régionaux peuvent également faciliter les transferts de technologie tout en réduisant les coûts de service pour une clientèle géographiquement dispersée.
Développements récents
- Août 2026 : Lummus Technology acquiert les actifs de Shell en matière de catalyseurs et systèmes environnementaux dans le cadre d'une stratégie de diversification de son portefeuille. Cette transaction renforce les capacités de Lummus Technology en matière de solutions environnementales et consolide son portefeuille de technologies dédiées à la maîtrise des émissions et à des opérations industrielles plus propres. L'acquisition élargit également la position de l'entreprise sur le marché des catalyseurs et des technologies environnementales.
- Octobre 2025 : Clariant a dévoilé des solutions catalytiques à base de titane, conçues pour offrir une alternative plus durable aux catalyseurs conventionnels à base d’antimoine utilisés dans la production de polyester. Prévue pour 2026, cette technologie vise à abaisser les températures de traitement, à améliorer les performances de polymérisation, à réduire l’impact environnemental et à faciliter le recyclage du PET, tout en répondant aux préoccupations liées à l’approvisionnement en antimoine.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -