
Mercato dei catalizzatori ambientali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei catalizzatori ambientali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (catalizzatori di ossidazione dei VOC, catalizzatori di coossidazione, catalizzatori di riduzione catalitica selettiva, altri); applicazione (industrie manifatturiere, settore automobilistico) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013044
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
3,35 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,85 %
Tasso di crescita
Mercato di riferimento
38,49 miliardi di dollari USA
(2026-2034)
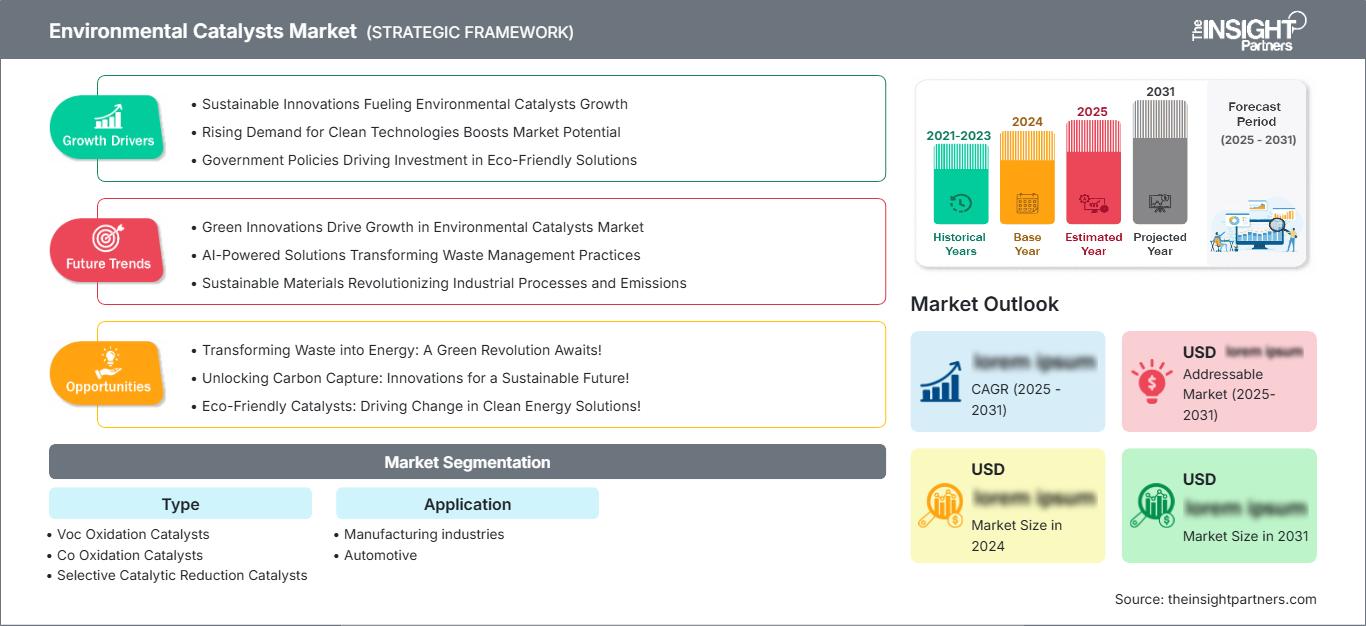
Il mercato dei catalizzatori ambientali aveva un valore di 3,35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,13 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,85% nel periodo 2026-2034. Il mercato comprende le tecnologie catalitiche utilizzate per ridurre le emissioni nocive provenienti dai sistemi di scarico dei veicoli e dai processi industriali. La domanda è influenzata da standard di emissione sempre più stringenti, dall'espansione delle infrastrutture per il controllo dell'inquinamento e dai continui investimenti in tecnologie di combustione e produzione industriale più pulite.
Si prevede che il Nord America rimarrà un mercato tecnologicamente avanzato, sostenuto da rigorosi requisiti federali e statali in materia di emissioni, dalla domanda di sostituzione dei veicoli obsoleti e dalla conformità alle normative industriali sulla qualità dell'aria. Si prevede che il mercato dei catalizzatori ambientali nella regione crescerà a un tasso annuo composto (CAGR) di circa il 4,4-4,9% nel periodo 2026-2034, con i sistemi di post-trattamento dei gas di scarico dei veicoli e gli impianti stazionari di controllo delle emissioni a costituire la principale base di domanda.
Analisi e approfondimenti sul mercato dei catalizzatori ambientali
- Nord America: si stima che il Nord America rappresenterà una quota del 23-25% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% tra il 2026 e il 2034, grazie a infrastrutture mature per il controllo delle emissioni, cicli di sostituzione dei veicoli e requisiti di conformità industriale.
- USA: Gli Stati Uniti rappresentano circa il 74-78% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-5,0% tra il 2026 e il 2034, trainati dai veicoli pesanti e dalle applicazioni industriali.
- Europa: si stima che l'Europa rappresenterà una quota del 25-28% nel 2025, con una crescita annua composta (CAGR) del 4,2-4,7% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie alle severe normative sulle emissioni dei veicoli e degli impianti industriali.
- Asia-Pacifico: la regione Asia-Pacifico detiene una quota di mercato pari a circa il 39-42% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,1-5,7% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a trainare la diffusione nei settori automobilistico e industriale.
- Segmento più ampio: i catalizzatori per la riduzione catalitica selettiva rappresentano una quota di mercato stimata tra il 45% e il 49% nel 2025, con una crescita annua composta (CAGR) del 5,0-5,4% nel periodo 2026-2034, a fronte dell'intensificarsi dei requisiti per il controllo degli ossidi di azoto (NOx).
- Segmento ad alta crescita: le applicazioni automobilistiche rappresentano circa il 55-59% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-5,5% nel periodo 2026-2034, grazie a normative sui gas di scarico sempre più rigorose.
- Aziende chiave analizzate nel dettaglio: BASF SE, Applied Catalysts, Inc., Clariant AG, Dorf Ketal Chemicals LLC, Dow Inc., EmeraChem LLC, Environmental Catalyst Technology, Inc., Evonik Industries AG, Johnson Matthey Plc, Treibacher Industrie AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei catalizzatori ambientali si è evoluto dai sistemi convenzionali di ossidazione e riduzione verso formulazioni di catalizzatori ad alta efficienza, in grado di operare in un intervallo di temperature più ampio. I progressi compiuti nella scienza delle zeoliti, nell'utilizzo di metalli preziosi, nella tecnologia del rivestimento catalitico, nella tecnologia dei substrati e nella durabilità del catalizzatore hanno aumentato l'efficienza di conversione dei convertitori catalitici. La produzione di convertitori catalitici è ora più mirata e basata sulle applicazioni, con i fornitori che offrono convertitori catalitici per benzina, diesel, combustione stazionaria, gas di processo industriale e applicazioni marittime.
Lo sviluppo futuro del convertitore catalitico si concentrerà maggiormente su un basso contenuto di metalli preziosi, intervalli di vita più lunghi, materiale catalitico riciclato e prestazioni del catalizzatore ottimizzate digitalmente. Gli investimenti si stanno inoltre spostando verso le economie industriali in via di sviluppo, che stanno implementando sistemi di controllo delle emissioni parallelamente alla crescita della loro capacità produttiva.
Ambito del rapporto sul mercato dei catalizzatori ambientali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,35 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei catalizzatori ambientali
La domanda nel mercato dei catalizzatori ambientali è generata principalmente dalle normative che impongono concentrazioni inferiori di ossidi di azoto, monossido di carbonio, idrocarburi e altri inquinanti. I produttori di veicoli, i gestori di flotte, le raffinerie, gli impianti chimici, i produttori di energia e gli stabilimenti di produzione costituiscono l'ecosistema centrale. I fornitori di catalizzatori forniscono formulazioni e substrati, mentre gli integratori di sistemi combinano le unità catalitiche con sensori, filtri, sistemi di dosaggio e apparecchiature per il trattamento dei gas di scarico. La crescita del mercato dei catalizzatori ambientali dipende quindi sia dalle nuove installazioni di apparecchiature che dalle esigenze di sostituzione.
La catena del valore è sensibile alla disponibilità di metalli del gruppo del platino, all'offerta di substrati ceramici e metallici, alla capacità produttiva di catalizzatori e al riciclo dei metalli preziosi. I catalizzatori per il settore automobilistico richiedono prestazioni costanti in condizioni di temperatura variabili, mentre i sistemi industriali privilegiano la durabilità e la resistenza a zolfo, particolato e contaminanti di processo. I fornitori integrano sempre più le capacità di riciclo e di gestione dei metalli per ridurre l'esposizione alla volatilità dei prezzi delle materie prime, migliorando al contempo l'economia del ciclo di vita.
La concorrenza nel mercato dei catalizzatori ambientali è caratterizzata da differenziazione tecnologica, competenza applicativa, scala produttiva e accesso ai metalli preziosi. BASF SE e Johnson Matthey Plc vantano ampie capacità nel controllo delle emissioni, mentre Clariant AG si concentra sulle tecnologie catalitiche a supporto della decarbonizzazione industriale e della riduzione delle emissioni. Treibacher Industrie AG offre catalizzatori ambientali personalizzati, tra cui catalizzatori a base di vanadio, tungsteno, zirconio e terre rare per processi di DeNOx e ossidazione.
Il posizionamento strategico si sta concentrando sempre più sulla conformità normativa, piuttosto che sul semplice volume di catalizzatori prodotti. Si investe in una progettazione sofisticata dei catalizzatori, nella produzione locale, nel riciclo e in programmi di personalizzazione. L'acquisizione di CORMETECH da parte di Johnson Matthey ha migliorato la posizione dell'azienda nel settore del controllo delle emissioni stazionarie, mentre BASF sta potenziando la sua tecnologia di produzione di catalizzatori e Clariant dimostra i benefici ambientali derivanti dal suo portafoglio di catalizzatori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei catalizzatori ambientali: approfondimenti strategici
Approfondimenti regionali
Mercato dei catalizzatori ambientali in Nord America
Nel 2025, il Nord America rappresenterà una quota del 23-25% del mercato dei catalizzatori ambientali e si prevede una crescita annua composta (CAGR) del 4,4-4,9% fino al 2034. La domanda nella regione è trainata dagli Stati Uniti, a causa delle normative nazionali e statali in materia di emissioni di veicoli e industrie. Il Canada contribuisce con i settori minerario, energetico, dei trasporti e industriale, mentre il Messico beneficia della crescente presenza del settore automobilistico e delle normative sulle emissioni. Il mercato regionale è piuttosto maturo, il che significa che la domanda di sostituzione e ammodernamento deve essere considerata insieme alla domanda di nuove applicazioni. I trasporti pesanti, la produzione di energia, la lavorazione chimica, le raffinerie e le industrie continueranno a generare la necessità di catalizzatori per l'ossidazione e il controllo degli NOx. Si prevede inoltre una crescita degli investimenti in applicazioni stazionarie, come la distribuzione di energia e i data center.
Mercato statunitense dei catalizzatori ambientali
Nel 2025, gli Stati Uniti rappresentavano circa il 74-78% della quota di mercato nordamericana dei catalizzatori ambientali e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-5,0% fino al 2034. Il mercato beneficia di una consolidata legislazione sulle emissioni, di ampie flotte di veicoli commerciali, di una vasta infrastruttura industriale e di una forte domanda di apparecchiature fisse per il controllo delle emissioni. BASF SE, Johnson Matthey Plc ed EmeraChem LLC detengono tecnologie o una presenza di mercato rilevanti.
Il settore automobilistico si concentra sulle applicazioni in autocarri pesanti, autobus, macchinari non stradali e sulla sostituzione dei catalizzatori. Le applicazioni industriali comprendono la produzione di energia, la raffinazione, l'industria chimica e manifatturiera. Il crescente utilizzo del gas naturale e dei gruppi elettrogeni di emergenza offre un'ulteriore opportunità di vendita per i catalizzatori di ossidazione. Il mercato statunitense è altrettanto significativo per le applicazioni SCR stazionarie, soprattutto dopo gli investimenti e le fusioni che hanno coinvolto i principali produttori di catalizzatori. Il rispetto delle normative continua a essere un fattore importante, insieme alla durata, alla caduta di pressione e al costo totale di proprietà.
Mercato europeo dei catalizzatori ambientali
Nel 2025 l'Europa rappresenterà una quota del 25-28% del mercato dei catalizzatori ambientali e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% fino al 2034, con la Germania che si confermerà leader di mercato. La matura industria automobilistica della regione e le rigorose politiche ambientali favoriscono la sostituzione continua dei catalizzatori e l'aggiornamento tecnologico.
Il Regno Unito sostiene la domanda proveniente dai settori dei trasporti, dell'energia, della gestione dei rifiuti e degli impianti industriali, che devono controllare gli inquinanti in modo più efficace. La Germania vanta un'ampia base di produzione automobilistica e intense attività chimiche e industriali, che consentono l'implementazione di catalizzatori SCR e di ossidazione. Francia, Italia e Spagna registrano una domanda proveniente dalla produzione automobilistica, dalla lavorazione industriale, dalla raffinazione e dalla produzione di energia. I produttori europei si concentrano anche su catalizzatori ad alta efficienza, sul recupero di metalli preziosi e sulla produzione a basse emissioni di carbonio, diventando così un importante polo di sviluppo tecnologico nonostante una crescita dei volumi di veicoli più lenta rispetto alla regione Asia-Pacifico.
Mercato dei catalizzatori ambientali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deterrà una quota di mercato dei catalizzatori ambientali compresa tra il 39% e il 42%, con una crescita annua composta (CAGR) prevista tra il 5,1% e il 5,7%, confermandosi come il mercato regionale leader. La Cina è il principale contributore, seguita da Giappone, Corea del Sud, India e Australia. L'espansione del parco veicoli e della capacità industriale sostiene la domanda di catalizzatori.
La Cina beneficia di rigorosi standard sulle emissioni dei veicoli e di un'elevata capacità produttiva, mentre Giappone e Corea del Sud puntano su tecnologie automobilistiche avanzate. L'India sta incrementando la diffusione di queste tecnologie a seguito dell'inasprimento dei requisiti sulle emissioni dei veicoli e dell'industria. L'Australia contribuisce attraverso i settori minerario, energetico e industriale. Il miglioramento della qualità dell'aria, guidato da politiche mirate, l'urbanizzazione e gli investimenti nelle infrastrutture manifatturiere dovrebbero sostenere la domanda regionale, con la Cina che rimane il paese leader per dimensioni di mercato.
Mercato dei catalizzatori ambientali in Medio Oriente e Africa
Si prevede che il mercato dei catalizzatori ambientali in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 5,0% e il 5,6% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti guidano gli investimenti regionali nei settori della raffinazione, della petrolchimica, della produzione di energia e della diversificazione industriale, mentre il Sudafrica fornisce la domanda proveniente dai settori minerario, chimico, dei trasporti e dell'energia.
La regione offre opportunità a lungo termine grazie alla presenza di importanti infrastrutture basate sulla combustione ancora operative. La modernizzazione delle raffinerie e l'espansione industriale possono incrementare i requisiti per il controllo di NOx e VOC, mentre i nuovi progetti energetici creano domanda di catalizzatori stazionari. L'Arabia Saudita si posiziona come mercato leader all'interno del Medio Oriente e dell'Africa, grazie a industrie ad alta intensità energetica e programmi di diversificazione. I fornitori di catalizzatori con elevata resistenza alle alte temperature, all'esposizione allo zolfo e a condizioni operative impegnative avranno probabilmente un vantaggio competitivo.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" si espanderà a ritmi diversi a seconda dei requisiti di controllo degli inquinanti e della maturità delle applicazioni. Si prevede che i catalizzatori per la riduzione catalitica selettiva (SCR) cresceranno a un CAGR del 5,0-5,4% nel periodo 2026-2034, supportati dalle normative sugli ossidi di azoto (NOx), mentre le tecnologie di ossidazione di VOC e CO manterranno una domanda di sostituzione stabile. Il rapporto sul mercato dei catalizzatori ambientali valuta queste tendenze tecnologiche e le loro implicazioni per la domanda futura nelle applicazioni di controllo delle emissioni.
- Catalizzatori per l'ossidazione dei composti organici volatili (COV): questi catalizzatori agiscono sulle emissioni di COV provenienti da flussi di scarico industriali, rivestimenti, processi chimici e operazioni di produzione. La domanda si concentra sugli impianti che richiedono il rispetto continuo dei limiti di qualità dell'aria e un'efficienza di distruzione affidabile.
- Catalizzatori di ossidazione del CO: i catalizzatori di ossidazione del CO rimangono importanti per i sistemi di combustione, le apparecchiature industriali e il trattamento dei gas di scarico dei veicoli. Il loro valore strategico deriva dalla compatta integrazione nei sistemi, dalla durabilità termica e dalla compatibilità con architetture di controllo delle emissioni più ampie.
- Catalizzatori a riduzione catalitica selettiva (SCR): i catalizzatori SCR rappresentano una via fondamentale per la riduzione degli ossidi di azoto (NOx) nei veicoli diesel, nella produzione di energia, nelle apparecchiature navali e nei processi industriali. La loro adozione è rafforzata dai limiti sempre più stringenti in materia di NOx e dai requisiti di retrofit.
- Policarbonato: I requisiti dei catalizzatori relativi al policarbonato sono associati a processi industriali specializzati e applicazioni ad alte prestazioni in cui la conversione chimica controllata e la stabilità termica sono importanti per l'efficienza del processo e la consistenza del prodotto.
- Acrilico: Le applicazioni dell'acrilico possono richiedere tecnologie di controllo catalitico in ambienti di produzione in cui è necessario gestire i composti organici volatili e gli inquinanti derivanti dalla combustione, unitamente all'efficienza produttiva.
- Nylon: La produzione e la lavorazione del nylon comportano operazioni chimiche e termiche che possono generare emissioni controllate. Le tecnologie catalitiche contribuiscono a creare ambienti di lavorazione più puliti e a garantire la conformità ai requisiti di qualità dell'aria industriale.
- Polietilene: Gli impianti di produzione di polietilene utilizzano sistemi di controllo delle emissioni per gestire i gas di processo e le emissioni di combustione. La domanda di catalizzatori è legata alle dimensioni dell'impianto, alle condizioni operative e ai requisiti delle autorizzazioni ambientali.
- Polipropilene: Gli impianti che lavorano il polipropilene integrano sempre più spesso apparecchiature per il controllo delle emissioni, in quanto le normative ambientali si fanno più stringenti. La scelta del catalizzatore privilegia la durabilità, la compatibilità con il processo e le prestazioni stabili durante i cicli operativi industriali continui.
- Cloruro di polivinile: la produzione di PVC richiede un'attenta gestione delle emissioni di processo. I sistemi catalitici possono supportare il trattamento degli inquinanti organici e da combustione, in particolare laddove siano impiegati sistemi integrati di controllo ambientale.
- Teflon: I processi di produzione del Teflon possono comportare operazioni ad alta temperatura e l'utilizzo di composti fluorurati complessi. I sistemi di controllo ambientale richiedono materiali specializzati e configurazioni di trattamento robuste, in grado di mantenere le prestazioni anche in condizioni difficili.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% per il settore manifatturiero e del 5,1-5,5% per il settore automobilistico nel periodo 2026-2034. Il settore automobilistico rimane strategicamente importante perché le normative sempre più severe in materia di emissioni richiedono sistemi catalitici integrati.
- Industrie manifatturiere: Le industrie manifatturiere rappresentano una base di domanda diversificata che comprende prodotti chimici, raffinazione, energia, metalli e processi produttivi. L'adozione dei catalizzatori dipende dai permessi di emissione, dalla modernizzazione degli impianti, dalla tecnologia di combustione e dal profilo inquinante dei singoli impianti.
- Settore automobilistico: Le applicazioni automobilistiche richiedono catalizzatori di ossidazione e riduzione per veicoli a benzina, diesel, ibridi, commerciali e fuoristrada. La domanda è sostenuta da normative più severe in materia di emissioni, cicli di sostituzione, requisiti di durata e dalla continua produzione di veicoli a combustione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Industrie manifatturiere |
Mezzo |
Ammodernamento dell'impianto |
Scalatura |
|
Automobilistico |
Alto |
Controllo degli NOx |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei catalizzatori ambientali.
Norme più severe sulle emissioni di NOx e VOC
Le restrizioni più severe sulle emissioni di ossidi di azoto, monossido di carbonio, idrocarburi e COV stanno imponendo requisiti tecnici più elevati ai sistemi catalitici. La legislazione applicabile all'uso di veicoli pesanti, sistemi di combustione per industrie, raffinerie, impianti chimici e sistemi di produzione di energia elettrica sta spingendo gli utilizzatori a migliorare le formulazioni dei catalizzatori e a dismettere i sistemi che non sono in grado di garantire i livelli di conversione richiesti. L'effetto non si limita alle apparecchiature originali, poiché potrebbero essere necessari interventi di ammodernamento anche negli impianti esistenti per conformarsi alle normative. Le aziende in grado di dimostrare elevati livelli di conversione in un'ampia gamma di temperature avranno l'opportunità di capitalizzare su questo vantaggio, aggiudicandosi contratti per la fornitura di tali catalizzatori a clienti attenti alla conformità normativa.
Espansione delle infrastrutture fisse per il controllo delle emissioni.
La domanda di catalizzatori per applicazioni stazionarie sta diventando sempre più significativa, in concomitanza con la crescita della produzione di energia, della manifattura industriale, della raffinazione e della capacità di generazione distribuita. I requisiti per i catalizzatori sono particolarmente importanti per le apparecchiature di combustione che operano per periodi prolungati e devono rimanere conformi agli standard sulle emissioni in condizioni di carico variabili. L'espansione dei data center, dei generatori di emergenza, delle caldaie industriali e delle fonti di energia distribuita offre nuove opportunità per le applicazioni di ossidazione e SCR. Inoltre, i sistemi catalitici stazionari presentano cicli di vita più lunghi rispetto a quelli utilizzati nell'industria automobilistica, generando quindi una domanda dovuta al deterioramento dell'attività e all'avvelenamento dei catalizzatori. I fornitori con esperienza nella gestione di alte temperature e gas contaminati possono soddisfare esigenze specifiche che non possono essere soddisfatte da soluzioni standardizzate.
Progressi nell'efficienza dei catalizzatori e nella gestione dei metalli preziosi
I progressi tecnologici stanno portando a un miglioramento delle prestazioni dei catalizzatori, riducendo al contempo le preoccupazioni relative ai costi e alla disponibilità dei materiali critici. L'efficienza dei metalli, i rivestimenti di lavaggio avanzati, i progressi geometrici nei substrati e i processi di riciclo possono consentire una riduzione della quantità di metalli preziosi necessari per un determinato tasso di conversione. Ciò è significativo in quanto i fornitori di catalizzatori sono esposti alle fluttuazioni dei prezzi dei metalli, ai problemi di approvvigionamento e ai progressi tecnologici nel settore automobilistico. Il riciclo a ciclo chiuso può fornire un parziale sollievo a queste problematiche, reintroducendo i metalli nel processo produttivo. I progressi geometrici nella progettazione dei catalizzatori consentono minori perdite di carico e un migliore contatto con i gas, con conseguente miglioramento del risparmio di carburante. Per questo motivo, la valutazione dei catalizzatori viene sempre più spesso effettuata sulla base dell'economia del ciclo di vita piuttosto che del prezzo.
Tendenze future del mercato dei catalizzatori ambientali
Progettazione di catalizzatori assistita dall'intelligenza artificiale e produzione avanzata
I catalizzatori del futuro saranno probabilmente sviluppati con l'ausilio di intelligenza artificiale, apprendimento automatico, chimica computazionale e stampa 3D, al fine di minimizzare la sperimentazione per tentativi ed errori e ottenere una struttura del catalizzatore estremamente precisa. La progettazione del catalizzatore si baserà sull'analisi simultanea della struttura dei pori, della distribuzione dei centri attivi, del gradiente termico, della caduta di pressione e dei meccanismi di disattivazione. Sarà possibile realizzare geometrie specifiche impossibili da ottenere con i metodi tradizionali di estrusione e pressatura. La simulazione digitale potrà inoltre essere impiegata per adattare il catalizzatore a particolari tipi di combustibile, regimi di temperatura e inquinanti prima della sua effettiva produzione. Pertanto, è probabile che il mercato dei catalizzatori ambientali si orienti verso prodotti ottimizzati digitalmente piuttosto che verso geometrie di catalizzatori standardizzate.
Crescita delle catene di approvvigionamento circolari dei catalizzatori
Si prevede che il riciclo dei catalizzatori diventerà una parte sempre più integrante delle strategie di approvvigionamento, in quanto le aziende cercano di proteggersi dalle fluttuazioni dei prezzi dei metalli preziosi e di incrementare la circolarità dei materiali. Ciò significa che i futuri accordi potrebbero prevedere la fornitura, il monitoraggio, la raccolta, il trattamento e la sostituzione dei catalizzatori, secondo un modello di servizio circolare. In questo modo, i clienti avranno maggiore visibilità sui costi, mentre i fornitori potranno recuperare metalli preziosi per le loro future attività produttive. Allo stesso tempo, la circolarità assumerà un ruolo più significativo a causa della crescente attenzione all'approvvigionamento e allo smaltimento dei materiali nei report ambientali. Pertanto, i fornitori potranno differenziarsi in base all'efficienza del processo, alla tracciabilità dei loro prodotti e alla percentuale di metalli riciclati in essi contenuti, piuttosto che basandosi esclusivamente sulle prestazioni dei loro catalizzatori.
Opportunità di mercato per i catalizzatori ambientali
Sistemi catalitici stazionari per la generazione distribuita
L'espansione della generazione distribuita crea un'opportunità per i fornitori di catalizzatori di sviluppare sistemi compatti e durevoli, ottimizzati per motori a gas naturale, generatori diesel e altre apparecchiature di combustione decentralizzate. I data center, gli impianti industriali, gli ospedali, le infrastrutture di telecomunicazione e gli edifici commerciali richiedono sempre più spesso un'alimentazione di riserva affidabile, creando di conseguenza un'esigenza di gestione delle emissioni. I fornitori possono sfruttare questa opportunità attraverso pacchetti modulari di ossidazione e SCR che si adattano a carichi variabili e spazi di installazione limitati. Le strategie di prodotto dovrebbero privilegiare la bassa manutenzione, le rapide prestazioni di avviamento, la durata del catalizzatore e il monitoraggio remoto. Le partnership con i produttori di generatori e le società di ingegneria potrebbero accelerare l'adozione integrando i controlli ambientali nelle apparecchiature già in fase di progettazione. Le previsioni di mercato sui catalizzatori ambientali includono pertanto opportunità legate alle infrastrutture di alimentazione decentralizzate, in particolare laddove le normative locali sulla qualità dell'aria impongono limiti più severi alle emissioni della generazione di riserva.
Reti locali di produzione e riciclaggio nella regione Asia-Pacifico
La regione Asia-Pacifico offre l'opportunità di creare reti localizzate per la produzione di catalizzatori, il recupero di metalli preziosi e l'assistenza tecnica, in prossimità dei principali clienti del settore automobilistico e industriale. Cina, India, Giappone e Corea del Sud combinano ampie basi industriali con requisiti ambientali sempre più stringenti, creando un contesto favorevole alla produzione regionale. La produzione locale può ridurre i tempi di consegna, minimizzare i rischi logistici e consentire la realizzazione di formulazioni su misura per i carburanti, le condizioni operative e gli standard normativi regionali. Gli impianti di riciclaggio situati in prossimità degli utilizzatori di catalizzatori possono ulteriormente migliorare la redditività del recupero dei metalli e ridurre la dipendenza dalle materie prime importate. Investitori e fornitori possono dare priorità alle partnership con case automobilistiche, produttori di apparecchiature industriali e gestori di raffinerie per garantire una domanda a lungo termine. Tali ecosistemi regionali possono inoltre favorire il trasferimento tecnologico, riducendo al contempo i costi di assistenza ai clienti geograficamente dispersi.
Sviluppi recenti
- Agosto 2026: Lummus Technology ha acquisito le attività di Shell relative ai catalizzatori e ai sistemi ambientali nell'ambito di una mossa strategica di ampliamento del portafoglio. L'operazione espande le capacità di Lummus Technology nel campo delle soluzioni ambientali e rafforza il suo portafoglio di tecnologie per il controllo delle emissioni e per operazioni industriali più pulite. L'acquisizione amplia inoltre la posizione dell'azienda nelle applicazioni di catalizzatori e tecnologie ambientali.
- Ottobre 2025: Clariant ha presentato soluzioni catalitiche a base di titanio progettate per offrire un'alternativa più sostenibile ai tradizionali catalizzatori a base di antimonio utilizzati nella produzione di poliestere. Il lancio di questa tecnologia è previsto per il 2026 e mira a supportare temperature di processo più basse, migliori prestazioni di polimerizzazione, un minore impatto ambientale e un più facile riciclo del PET, affrontando al contempo le problematiche della catena di approvvigionamento associate all'antimonio.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -