
環境カタラスト市場:規模・シェア・予測 2034
環境触媒市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(VOC酸化触媒、CO酸化触媒、選択的触媒還元触媒、その他)、用途別(製造業、自動車)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013044
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
33億5000 万米ドル
基準年値
2034年の予測
51億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.85 %
成長率
対象市場
384億9000 万米ドル
(2026年~2034年)
環境触媒市場は、2025年に33億5,000万米ドルと評価され、2034年には51億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.85%を記録する見込みです。この市場は、自動車の排気システムや工業プロセスからの有害物質の排出を削減するために使用される触媒技術を網羅しています。需要は、排出基準の厳格化、汚染防止インフラの拡大、そしてよりクリーンな燃焼技術や工業生産技術への継続的な投資によって形成されています。
北米は、厳格な連邦および州の排出ガス規制、老朽化した車両群の買い替え需要、および産業大気質規制への準拠に支えられ、今後も技術的に先進的な市場であり続けると予想されます。同地域の環境触媒市場規模は、2026年から2034年にかけて年平均成長率(CAGR)約4.4~4.9%で拡大すると予測されており、自動車用排気後処理設備および定置型排気ガス制御装置が主な需要基盤となります。
環境触媒市場の評価と洞察
- 北米:北米は、成熟した排出ガス規制インフラ、車両買い替えサイクル、および産業界のコンプライアンス要件に支えられ、2025年には23~25%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%で拡大すると予測されています。
- 米国:米国は2025年には北米市場全体の約74~78%を占め、大型車両および産業用途に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.0%で成長すると予測されている。
- 欧州:欧州は2025年には25~28%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、自動車および産業排出ガス規制が厳しいため、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には約39~42%のシェアを占め、2026年から2034年の間に5.1~5.7%の年平均成長率(CAGR)を記録すると予想されており、中国、日本、韓国、インドが自動車および産業分野における導入を牽引する。
- 最大のセグメント:選択的触媒還元触媒は、NOx規制要件の強化に伴い、2025年には推定45~49%の市場シェアを占め、2026~2034年には年平均成長率5.0~5.4%で拡大すると予測されている。
- 高成長分野:自動車用途は2025年には市場シェアの約55~59%を占め、ますます厳しくなる排ガス規制に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.5%で成長すると予測されている。
- 詳細に分析された主要企業:BASF SE、Applied Catalysts, Inc.、Clariant AG、Dorf Ketal Chemicals LLC、Dow Inc.、EmeraChem LLC、Environmental Catalyst Technology, Inc.、Evonik Industries AG、Johnson Matthey Plc、Treibacher Industrie AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
環境触媒市場は、従来の酸化還元システムから、より広い温度範囲で動作可能な高効率触媒製剤へと進化を遂げてきました。ゼオライト科学、貴金属の使用、ウォッシュコート技術、基材技術、触媒の耐久性における進歩により、触媒コンバーターの変換効率が向上しています。現在、触媒コンバーターの製造は用途に特化しており、サプライヤーはガソリン、ディーゼル、定置燃焼、工業プロセスガス、船舶用途向けの触媒コンバーターを提供しています。
触媒コンバーターの今後の開発は、貴金属含有量の低減、長寿命化、触媒材料のリサイクル、そして触媒性能のデジタル最適化に重点が置かれるようになるだろう。また、投資は、製造能力の向上に伴い排出ガス制御システムを構築している新興工業国へとシフトしつつある。
環境触媒市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 33億5000万米ドル |
| 2034年までの市場規模 | 51億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.85% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
環境触媒市場分析
環境触媒市場の需要は、主に窒素酸化物、一酸化炭素、炭化水素、その他の汚染物質の濃度低減を求める規制によって生み出されています。自動車メーカー、フリート事業者、製油所、化学プラント、発電所、製造施設などが、この市場の中核を成すエコシステムを形成しています。触媒サプライヤーは配合物と基材を提供し、システムインテグレーターは触媒ユニットをセンサー、フィルター、注入システム、排気処理装置と組み合わせます。したがって、環境触媒市場の成長は、新規設備の設置と交換需要の両方に依存しています。
バリューチェーンは、白金族金属の入手可能性、セラミックおよび金属基板の供給、触媒製造能力、貴金属リサイクルに大きく左右されます。自動車用触媒は、過渡的な温度条件下でも安定した性能が求められる一方、産業用システムでは、耐久性、硫黄、微粒子、プロセス汚染物質に対する耐性が優先されます。サプライヤーは、原材料価格の変動リスクを低減しつつライフサイクル経済性を向上させるため、リサイクルおよび金属管理能力の統合をますます進めています。
環境触媒市場における競争は、技術の差別化、用途に関する専門知識、製造規模、貴金属へのアクセスによって特徴づけられます。BASF SEとJohnson Matthey Plcは幅広い排出ガス制御能力を維持している一方、Clariant AGは産業の脱炭素化と排出削減を支援する触媒技術を重視しています。Treibacher Industrie AGは、脱硝および酸化プロセス用のバナジウム、タングステン、ジルコニウム、希土類触媒を含む、カスタム環境触媒を提供しています。
戦略的なポジショニングは、触媒の生産量だけでなく、規制への対応力も重視されるようになっている。高度な触媒設計、現地生産、リサイクル、カスタマイズプログラムへの投資が行われている。ジョンソン・マッセイによるコーメテックの買収は、同社の定置型排ガス制御分野における地位を向上させた一方、BASFは触媒生産技術を強化し、クラリアントは触媒ポートフォリオによる環境面でのメリットを示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
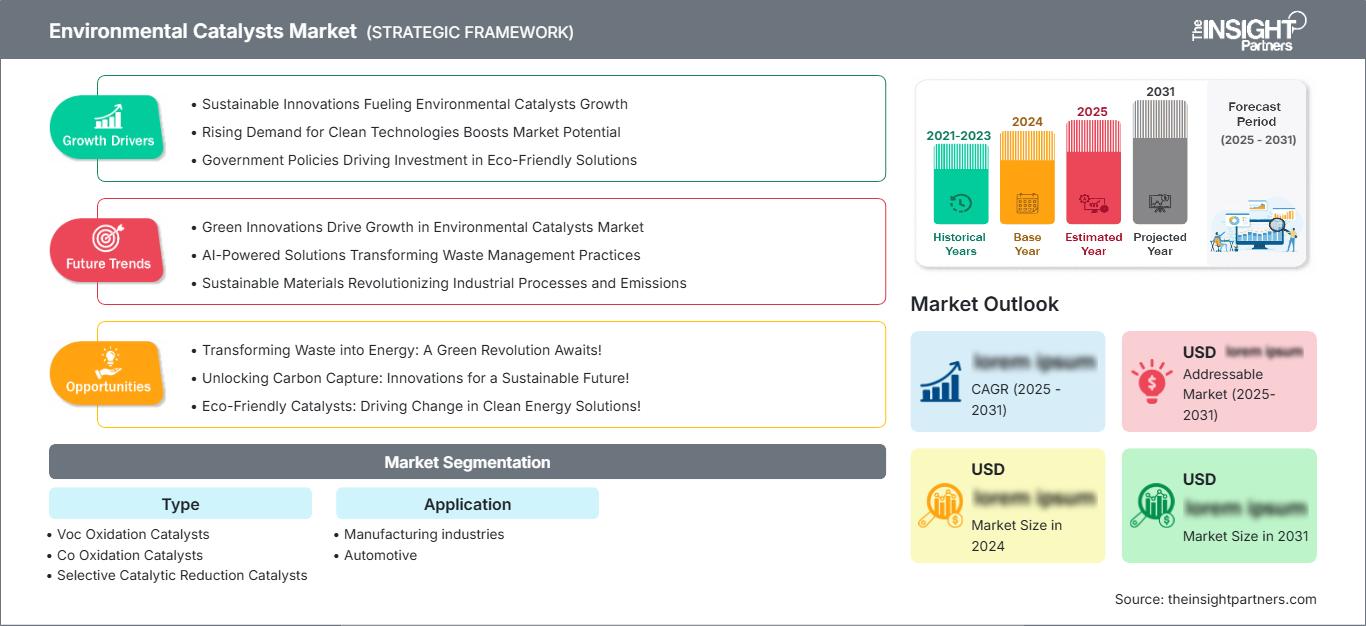
環境触媒市場:戦略的洞察
地域別分析
北米環境触媒市場
北米は2025年の環境触媒市場の23~25%を占め、2034年まで年平均成長率(CAGR)4.4~4.9%で成長すると予測されています。この地域の需要は、車両および産業排出に関する国および州の基準により、米国が牽引しています。カナダは鉱業、エネルギー、輸送、および産業用途を通じて貢献しており、メキシコは自動車製造の拡大と排出規制により成長しています。この地域の市場はかなり成熟しており、交換および改修の需要と新しい用途の需要を合わせて考慮する必要があります。大型輸送、発電、化学処理、精製、および産業は、酸化およびNOx制御のための触媒の需要を生み出し続けるでしょう。分散型電源やデータセンターなどの定置型用途への投資の増加も予想されます。
米国環境触媒市場
米国は2025年時点で北米環境触媒市場の約74~78%を占め、2034年まで年平均成長率(CAGR)4.5~5.0%で成長すると予測されている。この市場は、確立された排出ガス規制、大規模な商用車フリート、広範な産業インフラ、および定置型排出ガス制御装置に対する強い需要によって恩恵を受けている。BASF SE、Johnson Matthey Plc、およびEmeraChem LLCは、関連技術または市場への参入実績を有している。
自動車分野では、大型トラック、バス、非道路機械、触媒交換などの用途に重点が置かれています。産業分野では、発電、精製、化学、製造業が対象となります。天然ガスと非常用発電機の利用拡大は、酸化触媒の販売にとって新たな機会となっています。米国市場は、特に大手触媒メーカーの投資と統合が進んだ後、定置型SCR用途において同様に重要な位置を占めています。規制への準拠は、耐久性、圧力損失、総所有コストとともに、引き続き重要な考慮事項となっています。
欧州環境触媒市場
欧州は2025年時点で環境触媒市場の25~28%を占め、2034年まで年平均成長率(CAGR)4.2~4.7%で拡大すると予測されており、ドイツが引き続き主要市場となる見込みです。同地域の成熟した自動車産業と厳格な環境政策が、触媒の継続的な交換と技術向上を支えています。
英国では、輸送、エネルギー、廃棄物管理、そして汚染物質をより効果的に制御する必要のある工業プラントからの需要が持続している。ドイツは大規模な自動車製造基盤と重化学工業を有しており、SCR触媒や酸化触媒の導入が可能となっている。フランス、イタリア、スペインでは、自動車製造、工業プロセス、精製、発電からの需要がある。欧州の生産者は、高効率触媒、貴金属回収、低炭素生産にも注力しており、アジア太平洋地域に比べて自動車販売台数の伸びは鈍いものの、重要な技術開発拠点となっている。
アジア太平洋地域の環境触媒市場
アジア太平洋地域は、2025年までに環境触媒市場の39~42%のシェアを占め、年平均成長率(CAGR)は5.1~5.7%と予測されており、地域別市場を牽引する存在となる見込みです。最大の貢献国は中国で、次いで日本、韓国、インド、オーストラリアが続きます。自動車保有台数と産業生産能力の拡大が、触媒需要を支えています。
中国は厳しい自動車排出ガス基準と大規模な製造能力の恩恵を受けており、日本と韓国は先進的な自動車技術を重視している。インドは自動車および産業排出ガス規制の強化に伴い、その導入を拡大している。オーストラリアは鉱業、エネルギー、産業用途を通じて貢献している。政策主導の大気質改善、都市化、製造インフラへの投資により、地域的な需要は維持され、市場規模では中国が引き続き主導国となるだろう。
中東・アフリカ環境触媒市場
中東・アフリカの環境触媒市場は、2034年まで年平均成長率(CAGR)約5.0~5.6%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、精製、石油化学、発電、産業の多角化を通じて地域投資を牽引しており、一方、南アフリカは鉱業、化学、運輸、エネルギー資産からの需要を支えている。
この地域は、燃焼を基盤とするインフラが依然として大規模に稼働しているため、長期的なビジネスチャンスに恵まれています。製油所の近代化や産業の拡大に伴い、NOxやVOCの制御に対する要求が高まる一方、新たな発電プロジェクトは定置型触媒の需要を生み出しています。サウジアラビアは、エネルギー集約型産業と多角化プログラムに支えられ、中東・アフリカ地域における主要市場としての地位を確立しています。高温、硫黄への曝露、そして厳しい運転条件に対する耐性に優れた触媒サプライヤーは、有利な立場に立つことが期待されます。
セグメンテーション分析
タイプ
タイプ別セグメントは、汚染物質規制要件と用途の成熟度に応じて異なる成長率で拡大すると予想されます。選択的触媒還元触媒は、NOx規制に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.4%で成長すると予測されています。一方、VOCおよびCO酸化技術は、安定した代替需要を維持しています。環境触媒市場レポートでは、これらの技術動向と、排出ガス制御用途における将来の需要への影響を評価しています。
- VOC酸化触媒:これらの触媒は、工業排ガス、コーティング、化学プロセス、製造工程などから排出される揮発性有機化合物(VOC)に対応します。需要は、継続的な大気質基準の遵守と確実な分解効率が求められる施設に集中しています。
- CO酸化触媒:CO酸化触媒は、燃焼システム、産業機器、自動車排ガス処理において依然として重要な役割を果たしています。その戦略的価値は、コンパクトなシステム統合性、耐熱性、そして幅広い排ガス制御アーキテクチャとの互換性に由来します。
- 選択的触媒還元(SCR)触媒:SCR触媒は、ディーゼル車、発電設備、船舶機器、および工業プロセスにおけるNOx削減に不可欠な手段です。NOx排出規制の厳格化と改修要件の強化に伴い、SCR触媒の採用はますます促進されています。
- ポリカーボネート:ポリカーボネート関連の触媒要件は、特殊な工業プロセスや高性能用途に関連しており、プロセス効率と製品の一貫性にとって、制御された化学変換と熱安定性が重要となる。
- アクリル:アクリル製品の製造環境では、揮発性有機化合物や燃焼関連汚染物質を生産効率と並行して管理する必要があるため、触媒制御技術が必要となる場合があります。
- ナイロン:ナイロンの製造および加工には、制御可能な排出物を発生させる可能性のある化学的および熱的工程が含まれます。触媒技術は、よりクリーンな加工環境と産業大気質規制への準拠を支援します。
- ポリエチレン:ポリエチレン製造施設では、プロセスガスと燃焼排出物を管理するために排出制御システムを使用しています。触媒の需要は、プラント規模、運転条件、および環境許可要件に関連しています。
- ポリプロピレン:環境基準の厳格化に伴い、ポリプロピレン製造施設では排出ガス制御装置の導入がますます進んでいます。触媒の選定においては、耐久性、プロセス適合性、そして連続的な工業運転サイクルにおける安定した性能が重視されます。
- ポリ塩化ビニル:PVCの製造には、工程排出物の慎重な管理が不可欠です。触媒を用いたシステムは、特に統合環境制御システムが導入されている場合において、燃焼生成物や有機汚染物質の処理を支援することができます。
- テフロン:テフロン関連の製造工程では、高温での作業や、扱いが難しいフッ素化合物の使用が伴います。そのため、環境制御システムには、過酷な条件下でも性能を維持できる特殊な材料と堅牢な処理構成が求められます。
応用
アプリケーション分野は、2026年から2034年にかけて、製造業で年平均成長率(CAGR)4.7~5.1%、自動車産業で5.1~5.5%の成長が見込まれています。自動車産業は、ますます厳しくなる排ガス規制により統合触媒システムが求められるため、戦略的に重要な位置を占めています。
- 製造業:製造業は、化学、精製、電力、金属、プロセス製造など、多様な需要基盤を有しています。触媒の採用は、排出許可、プラントの近代化、燃焼技術、および各施設の汚染物質プロファイルによって異なります。
- 自動車分野:自動車用途では、ガソリン車、ディーゼル車、ハイブリッド車、商用車、オフロード車など、あらゆる車種において酸化還元触媒が求められています。需要は、より厳格な排出ガス規制、交換サイクル、耐久性要件、そして内燃機関搭載車の継続的な生産によって支えられています。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
製造業 |
中くらい |
プラント改修 |
スケーリング |
|
自動車 |
高い |
NOx制御 |
成熟した |
環境触媒市場の成長要因と影響分析
より厳格なNOxおよびVOC排出基準
窒素酸化物、一酸化炭素、炭化水素、VOCの排出規制強化に伴い、触媒システムに対する技術的要求水準が高まっています。大型車両、産業用燃焼システム、製油所、化学プラント、発電システムなどに適用される法規制は、触媒配合の改良と、規定の変換率を満たせないシステムの廃止をユーザーに促しています。この影響は既存設備にとどまらず、規制遵守のために既存設備の改修が必要となる場合もあります。幅広い温度範囲で高い変換率を実現できる企業は、規制遵守を重視する顧客への触媒供給契約を獲得することで、この状況を有利に活用できるでしょう。
固定式排出ガス制御インフラの拡張
発電、工業製造、精製、分散型発電の容量拡大に伴い、定置型用途からの需要はますます大きくなっています。触媒に対する要求は、長時間稼働し、負荷変動下でも排出基準を遵守する必要がある燃焼機器に特に当てはまります。データセンター、バックアップ発電機、工業用ボイラー、分散型エネルギー源の拡張は、酸化およびSCR用途に新たな機会をもたらします。さらに、定置型触媒システムは自動車産業で使用されるものに比べて寿命が長いため、触媒の活性低下や被毒による需要も生じます。高温や汚染ガスを取り扱う経験を持つサプライヤーは、標準的なソリューションでは対応できない特別なニーズを満たすことができます。
触媒効率と貴金属管理における進歩
技術の進歩により、触媒性能が向上するとともに、コストや重要材料の入手可能性に関する懸念も軽減されています。金属効率の向上、高度なウォッシュコート、基材の幾何学的改良、リサイクルプロセスなどにより、一定の変換率に必要な貴金属の量を削減することが可能です。これは、触媒供給業者が金属価格、供給問題、自動車産業の技術進歩の影響を受けるため、非常に重要です。クローズドループリサイクルは、金属を生産プロセスに戻すことで、これらの課題を部分的に緩和することができます。触媒設計の幾何学的改良により、圧力損失が低減し、ガスとの接触が改善されるため、燃費が向上します。そのため、触媒の評価は価格ではなく、ライフサイクル経済性に基づいて行われることが増えています。
環境触媒市場の将来動向
AIを活用した触媒設計と高度な製造
将来の触媒は、人工知能、機械学習、計算化学、3Dプリンティングなどの技術を活用し、試行錯誤を最小限に抑え、高精度な触媒構造を実現することで開発される可能性が高い。触媒設計は、細孔構造、活性中心の分布、温度勾配、圧力損失、失活メカニズムといった要素を総合的に分析することに基づいて行われる。従来の押出成形やプレス成形では実現できない形状の製造も可能になるだろう。また、触媒の実際の製造前に、デジタルシミュレーションを用いて、特定の燃料の種類、温度条件、汚染物質に合わせて触媒を最適化できる。したがって、環境触媒市場の動向は、標準化された触媒形状ではなく、デジタル最適化された製品へと向かうと考えられる。
循環型触媒サプライチェーンの成長
貴金属価格の変動リスクをヘッジし、材料の循環性を高めるため、触媒のリサイクルは調達戦略においてますます重要な要素になると予想されます。これは、将来の契約において、触媒の供給、モニタリング、回収、処理、交換といった循環型サービスモデルが採用される可能性があることを意味します。これにより、顧客はコストの可視性を高めることができ、サプライヤーは将来の製造活動に必要な貴金属を回収できるようになります。同時に、環境報告において材料の調達と廃棄が重視されるようになるため、循環性はより重要な役割を果たすようになります。したがって、サプライヤーは、触媒の性能だけでなく、プロセスの効率性、製品のトレーサビリティ、リサイクル金属の含有率などによって差別化を図ることができるようになります。
環境触媒市場の機会
分散型発電用の定置型触媒システム
分散型発電の拡大は、触媒サプライヤーにとって、天然ガスエンジン、ディーゼル発電機、その他の分散型燃焼機器に最適化された、コンパクトで耐久性のあるシステムを開発する機会を生み出しています。データセンター、産業施設、病院、通信インフラ、商業ビルでは、信頼性の高いバックアップ電源へのニーズが高まっており、それに伴い排出ガス管理へのニーズも高まっています。サプライヤーは、変動する負荷や限られた設置スペースに対応できるモジュール式の酸化およびSCRパッケージを通じて、この機会を捉えることができます。製品戦略においては、低メンテナンス性、迅速な起動性能、触媒の耐久性、遠隔監視を重視する必要があります。発電機メーカーやエンジニアリング請負業者とのパートナーシップは、設計段階で環境制御を機器に統合することで、導入を加速させる可能性があります。したがって、環境触媒市場予測には、分散型電力インフラに関連する機会、特に地域の大気質規制によってバックアップ発電の排出ガスに対する制限が厳しくなっている地域における機会が含まれています。
アジア太平洋地域における地域密着型の製造・リサイクルネットワーク
アジア太平洋地域は、主要な自動車および産業顧客に近い場所で、触媒製造、貴金属回収、および技術サービスネットワークを地域密着型で構築する機会を提供します。中国、インド、日本、韓国は、大規模な産業基盤とますます厳格化する環境規制を兼ね備えており、地域生産にとって好ましい環境となっています。現地生産は、納期短縮、物流リスクの軽減、そして地域特有の燃料、操業条件、規制基準に合わせた配合を可能にします。触媒ユーザーの近くにリサイクル施設を設置すれば、金属回収の経済性をさらに向上させ、輸入原材料への依存度を低減できます。投資家やサプライヤーは、自動車メーカー、産業機器メーカー、製油所運営会社とのパートナーシップを優先することで、長期的な需要を確保できます。このような地域エコシステムは、技術移転を促進すると同時に、地理的に分散した顧客へのサービスコストを削減することにもつながります。
最近の動向
- 2026年8月:ラムス・テクノロジーは、戦略的なポートフォリオ再編の一環として、シェル社の環境触媒・システム資産を買収しました。この買収により、ラムス・テクノロジーの環境ソリューション能力が拡大し、排出ガス制御とクリーンな産業操業に対応する技術ポートフォリオが強化されます。また、触媒および環境技術の応用分野における同社の地位も拡大します。
- 2025年10月:クラリアントは、ポリエステル製造に使用される従来のアンチモン系触媒に代わる、より持続可能な代替品として設計されたチタン系触媒ソリューションを発表した。2026年の発売を予定しているこの技術は、処理温度の低下、重合性能の向上、環境負荷の低減、PETリサイクルの容易化を実現するとともに、アンチモンに関連するサプライチェーン上の懸念事項にも対応することを目的としている。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -