
Mercado de catalizadores ambientales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de catalizadores ambientales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (catalizadores de oxidación de COV, catalizadores de oxidación de CO, catalizadores de reducción catalítica selectiva, otros); aplicación (industrias manufactureras, automoción) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013044
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
3.350 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.130 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,85 %
Índice de crecimiento
Mercado potencial
38.490 millones de dólares estadounidenses
(2026-2034)
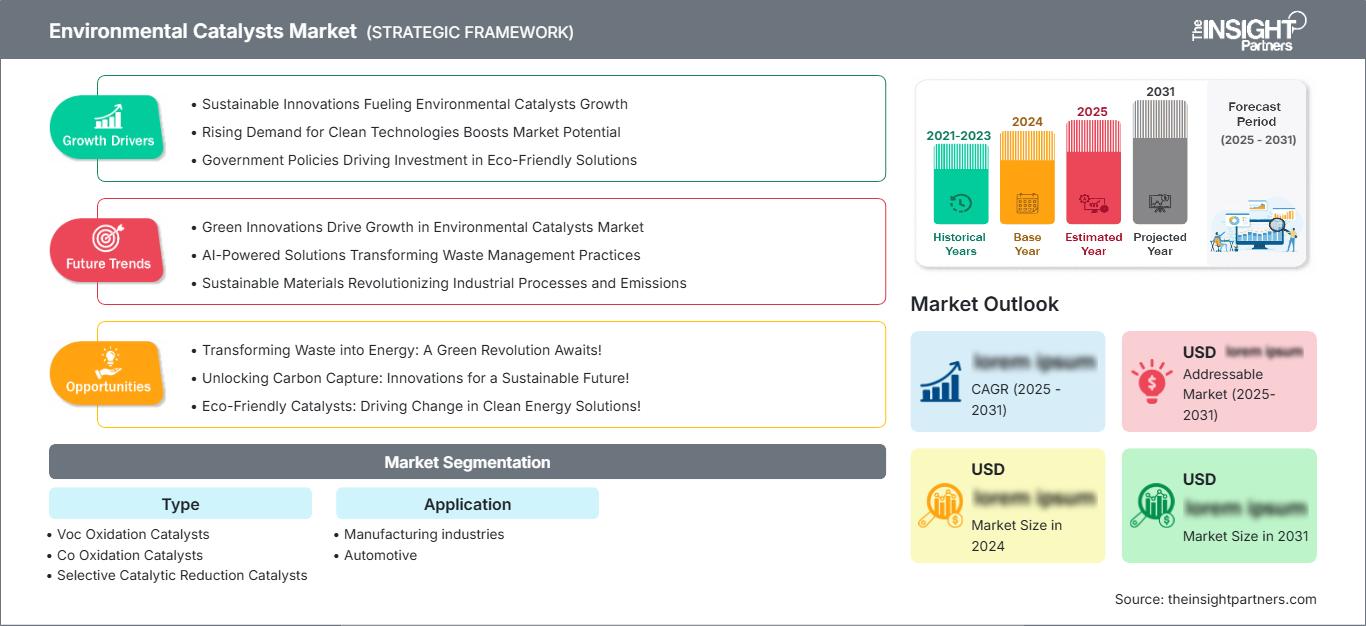
El mercado de catalizadores ambientales alcanzó un valor de 3350 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 5130 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,85 % entre 2026 y 2034. Este mercado abarca tecnologías catalíticas utilizadas para reducir las emisiones contaminantes de los sistemas de escape de automóviles y los procesos industriales. La demanda está determinada por el endurecimiento de las normas de emisiones, la expansión de la infraestructura de control de la contaminación y la continua inversión en tecnologías de combustión y producción industrial más limpias.
Se prevé que Norteamérica siga siendo un mercado tecnológicamente avanzado, impulsado por las estrictas normativas federales y estatales sobre emisiones, la demanda de vehículos de reemplazo para flotas obsoletas y el cumplimiento de las normas de calidad del aire industrial. Se espera que el mercado de catalizadores ambientales en la región crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,4 % y el 4,9 % durante el período 2026-2034, siendo las instalaciones de postratamiento de gases de escape para automóviles y las instalaciones fijas de control de emisiones las principales fuentes de demanda.
Evaluación y perspectivas del mercado de catalizadores ambientales
- América del Norte: Se estima que América del Norte representará entre el 23 % y el 25 % de la cuota de mercado en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,9 % entre 2026 y 2034, gracias a una infraestructura madura de control de emisiones, ciclos de renovación de vehículos y requisitos de cumplimiento industrial.
- EE. UU.: Estados Unidos representa aproximadamente entre el 74 % y el 78 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,0 % entre 2026 y 2034, impulsado por los vehículos pesados y las aplicaciones industriales.
- Europa: Se estima que Europa representará entre el 25 % y el 28 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 4,2 % al 4,7 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a las estrictas normativas sobre emisiones de vehículos e industrias.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 39 % y el 42 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,7 % entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsando el desarrollo de los sectores automotriz e industrial.
- Segmento más importante: Los catalizadores de reducción catalítica selectiva representan una cuota de mercado estimada del 45-49% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,4% durante el período 2026-2034, a medida que se intensifican los requisitos de control de NOx.
- Segmento de alto crecimiento: Las aplicaciones para el sector automotriz representan aproximadamente entre el 55 % y el 59 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,5 % durante el período 2026-2034, gracias a unas normas de emisiones cada vez más estrictas.
- Empresas clave analizadas en detalle: BASF SE, Applied Catalysts, Inc., Clariant AG, Dorf Ketal Chemicals LLC, Dow Inc., EmeraChem LLC, Environmental Catalyst Technology, Inc., Evonik Industries AG, Johnson Matthey Plc, Treibacher Industrie AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de catalizadores ambientales ha evolucionado desde los sistemas convencionales de oxidación y reducción hacia formulaciones de catalizadores de mayor eficiencia, capaces de operar en rangos de temperatura más amplios. Los avances en la ciencia de las zeolitas, el uso de metales preciosos, la tecnología de recubrimientos, la tecnología de sustratos y la durabilidad del catalizador han incrementado la eficiencia de conversión de los convertidores catalíticos. La producción de convertidores catalíticos ahora está más enfocada y basada en aplicaciones, y los proveedores ofrecen convertidores catalíticos para gasolina, diésel, combustión estacionaria, gases de procesos industriales y aplicaciones marítimas.
El desarrollo futuro del convertidor catalítico se centrará en un bajo contenido de metales preciosos, intervalos de vida útil prolongados, material catalítico reciclado y un rendimiento optimizado digitalmente. La inversión también se está desplazando hacia las economías industriales en desarrollo, que están implementando sistemas de control de emisiones a la par que aumentan su capacidad de producción.
Alcance del informe de mercado de catalizadores ambientales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.350 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.130 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,85% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de catalizadores ambientales
La demanda en el mercado de catalizadores ambientales se genera principalmente por las regulaciones que exigen concentraciones más bajas de óxidos de nitrógeno, monóxido de carbono, hidrocarburos y otros contaminantes. Los fabricantes de vehículos, operadores de flotas, refinerías, plantas químicas, generadores de energía e instalaciones de fabricación conforman el ecosistema principal. Los proveedores de catalizadores ofrecen formulaciones y sustratos, mientras que los integradores de sistemas combinan unidades catalíticas con sensores, filtros, sistemas de dosificación y equipos de tratamiento de gases de escape. Por lo tanto, el crecimiento del mercado de catalizadores ambientales depende tanto de las nuevas instalaciones de equipos como de las necesidades de reemplazo.
La cadena de valor es sensible a la disponibilidad de metales del grupo del platino, el suministro de sustratos cerámicos y metálicos, la capacidad de fabricación de catalizadores y el reciclaje de metales preciosos. Los catalizadores para automóviles requieren un rendimiento constante en condiciones de temperatura variables, mientras que los sistemas industriales priorizan la durabilidad y la resistencia al azufre, las partículas y los contaminantes del proceso. Los proveedores integran cada vez más capacidades de reciclaje y gestión de metales para reducir la exposición a la volatilidad de los precios de las materias primas y, al mismo tiempo, mejorar la rentabilidad del ciclo de vida.
La competencia en el mercado de catalizadores ambientales se caracteriza por la diferenciación tecnológica, la experiencia en aplicaciones, la escala de producción y el acceso a metales preciosos. BASF SE y Johnson Matthey Plc cuentan con amplias capacidades de control de emisiones, mientras que Clariant AG se centra en tecnologías de catalizadores que apoyan la descarbonización industrial y la reducción de emisiones. Treibacher Industrie AG ofrece catalizadores ambientales personalizados, que incluyen catalizadores de vanadio, tungsteno, circonio y tierras raras para procesos de desnitrificación y oxidación.
El posicionamiento estratégico se centra cada vez más en la preparación regulatoria que en el volumen de catalizadores producidos. Se invierte en el diseño sofisticado de catalizadores, la fabricación local, el reciclaje y programas de personalización. La adquisición de CORMETECH por parte de Johnson Matthey ha mejorado la posición de la compañía en el control de emisiones estacionarias, mientras que BASF está perfeccionando su tecnología de producción de catalizadores y Clariant demuestra los beneficios ambientales de su cartera de catalizadores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de catalizadores ambientales: Perspectivas estratégicas
Perspectivas regionales
Mercado de catalizadores ambientales en Norteamérica
América del Norte representa entre el 23 % y el 25 % del mercado de catalizadores ambientales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,9 % hasta 2034. La demanda en la región está liderada por Estados Unidos debido a las normas nacionales y estatales sobre emisiones de vehículos e industria. Canadá contribuye a través de la minería, la energía, el transporte y las aplicaciones industriales, mientras que México se beneficia de la creciente presencia de la fabricación de automóviles y las regulaciones sobre emisiones. El mercado regional está bastante maduro, lo que significa que la demanda de reemplazo y modernización debe considerarse junto con la demanda de nuevas aplicaciones. El transporte pesado, la generación de energía, el procesamiento químico, las refinerías y las industrias seguirán generando la necesidad de catalizadores para la oxidación y el control de NOx. También se esperan crecientes inversiones en aplicaciones estacionarias, como la energía distribuida y los centros de datos.
Mercado de catalizadores ambientales de EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 74 % y el 78 % de la cuota de mercado de catalizadores ambientales en Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % hasta 2034. El mercado se beneficia de una legislación vigente en materia de emisiones, una amplia flota de vehículos comerciales, una extensa infraestructura industrial y una fuerte demanda de equipos estacionarios de control de emisiones. BASF SE, Johnson Matthey Plc y EmeraChem LLC cuentan con tecnología o presencia relevante en el mercado.
El sector automotriz se centra en aplicaciones para camiones pesados, autobuses, maquinaria no vial y reemplazo de catalizadores. Las aplicaciones industriales abarcan la generación de energía, la refinación, la industria química y la manufactura. El creciente uso de gas natural y grupos electrógenos de respaldo ofrece otra oportunidad para la venta de catalizadores de oxidación. El mercado estadounidense es igualmente importante para las aplicaciones SCR estacionarias, especialmente tras las inversiones y fusiones de los principales fabricantes de catalizadores. El cumplimiento de las normativas sigue siendo un factor clave, junto con la durabilidad, la caída de presión y el costo total de propiedad.
Mercado europeo de catalizadores medioambientales
Europa representará entre el 25 % y el 28 % del mercado de catalizadores ambientales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,7 % hasta 2034, con Alemania como mercado líder. La consolidada industria automotriz de la región y sus estrictas políticas ambientales impulsan la renovación continua de catalizadores y la actualización tecnológica.
El Reino Unido mantiene la demanda de los sectores de transporte, energía, gestión de residuos y plantas industriales que necesitan controlar los contaminantes de forma más eficaz. Alemania cuenta con una importante base de fabricación de automóviles y una fuerte actividad química e industrial, lo que permite la implementación de catalizadores SCR y de oxidación. Francia, Italia y España tienen demanda de la fabricación de automóviles, el procesamiento industrial, el refinado y la generación de energía. Los productores europeos también se centran en catalizadores de alta eficiencia, la recuperación de metales preciosos y la producción con bajas emisiones de carbono, convirtiéndose así en un importante centro de desarrollo tecnológico a pesar del menor crecimiento del volumen de vehículos en comparación con la región de Asia-Pacífico.
Mercado de catalizadores ambientales en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) concentra entre el 39 % y el 42 % de la cuota de mercado de catalizadores ambientales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,7 %, lo que la convierte en el mercado regional líder. China es el principal contribuyente, seguida de Japón, Corea del Sur, India y Australia. El aumento de las flotas de vehículos y la capacidad industrial impulsan la demanda de catalizadores.
China se beneficia de estrictas normas sobre emisiones vehiculares y una gran capacidad de fabricación, mientras que Japón y Corea del Sur priorizan las tecnologías automotrices avanzadas. India está incrementando su implementación a medida que se endurecen los requisitos de emisiones vehiculares e industriales. Australia contribuye a través de la minería, la energía y las aplicaciones industriales. La mejora de la calidad del aire impulsada por políticas, la urbanización y la inversión en infraestructura manufacturera deberían mantener la demanda regional, con China como líder en términos de tamaño de mercado.
Mercado de catalizadores ambientales de Oriente Medio y África
Se prevé que el mercado de catalizadores ambientales de Oriente Medio y África registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente entre el 5,0 % y el 5,6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión regional a través del refinado, la petroquímica, la generación de energía y la diversificación industrial, mientras que Sudáfrica proporciona la demanda proveniente de la minería, los productos químicos, el transporte y los activos energéticos.
La región ofrece oportunidades a largo plazo debido a que una importante infraestructura basada en la combustión permanece operativa. La modernización de las refinerías y la expansión industrial pueden aumentar los requisitos para el control de NOx y COV, mientras que los nuevos proyectos energéticos generan demanda de catalizadores estacionarios. Arabia Saudita se posiciona como el mercado líder en Oriente Medio y África, respaldada por industrias de alto consumo energético y programas de diversificación. Los proveedores de catalizadores con alta resistencia a las altas temperaturas, la exposición al azufre y las exigentes condiciones operativas probablemente tendrán una ventaja competitiva.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos de catalizadores se expanda a ritmos diferentes según los requisitos de control de contaminantes y la madurez de las aplicaciones. Se proyecta que los catalizadores de reducción catalítica selectiva crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,4 % durante el período 2026-2034, impulsados por las regulaciones sobre NOx, mientras que las tecnologías de oxidación de COV y CO mantienen una demanda de reemplazo estable. El informe del mercado de catalizadores ambientales evalúa estas tendencias tecnológicas y sus implicaciones para la demanda futura en las aplicaciones de control de emisiones.
- Catalizadores de oxidación de COV: Estos catalizadores abordan las emisiones de compuestos orgánicos volátiles provenientes de corrientes de escape industriales, recubrimientos, procesos químicos y operaciones de fabricación. La demanda se centra en instalaciones que requieren un cumplimiento continuo de la calidad del aire y una eficiencia de destrucción confiable.
- Catalizadores de oxidación de CO: Los catalizadores de oxidación de CO siguen siendo importantes para los sistemas de combustión, los equipos industriales y el tratamiento de los gases de escape de los automóviles. Su valor estratégico radica en su integración compacta en el sistema, su durabilidad térmica y su compatibilidad con arquitecturas de control de emisiones más amplias.
- Catalizadores de reducción catalítica selectiva (SCR): Los catalizadores SCR constituyen una vía fundamental para la reducción de NOx en vehículos diésel, generación de energía, equipos marinos y procesos industriales. Su adopción se ve impulsada por límites de NOx y requisitos de modernización cada vez más exigentes.
- Policarbonato: Los requisitos de catalizadores relacionados con el policarbonato están asociados a procesos industriales especializados y aplicaciones de alto rendimiento donde la conversión química controlada y la estabilidad térmica son importantes para la eficiencia del proceso y la consistencia del producto.
- Acrílico: Las aplicaciones de acrílico pueden requerir tecnologías de control catalítico en entornos de fabricación donde se deben gestionar los compuestos orgánicos volátiles y los contaminantes relacionados con la combustión, junto con la eficiencia de la producción.
- Nylon: La producción y el procesamiento del nylon implican operaciones químicas y térmicas que pueden generar emisiones controladas. Las tecnologías de catalizadores favorecen entornos de procesamiento más limpios y el cumplimiento de los requisitos de calidad del aire industrial.
- Polietileno: Las plantas de fabricación de polietileno utilizan sistemas de control de emisiones para gestionar los gases de proceso y las emisiones de combustión. La demanda de catalizador está relacionada con la escala de la planta, las condiciones de operación y los requisitos de permisos ambientales.
- Polipropileno: Las instalaciones que procesan polipropileno incorporan cada vez más equipos de control de emisiones a medida que se endurecen las normas medioambientales. La selección del catalizador prioriza la durabilidad, la compatibilidad con el proceso y un rendimiento estable en ciclos operativos industriales continuos.
- Cloruro de polivinilo: La fabricación de PVC requiere una gestión cuidadosa de las emisiones del proceso. Los sistemas basados en catalizadores pueden contribuir al tratamiento de los contaminantes orgánicos y de combustión, especialmente cuando se implementan sistemas integrados de control ambiental.
- Teflón: Los procesos de fabricación que utilizan teflón pueden implicar operaciones a altas temperaturas y el manejo de compuestos fluorados complejos. Los sistemas de control ambiental requieren materiales especializados y configuraciones de tratamiento robustas capaces de mantener el rendimiento en condiciones exigentes.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,1 % para las industrias manufactureras y del 5,1 % al 5,5 % para el sector automotriz durante el período 2026-2034. El sector automotriz sigue siendo estratégicamente importante debido a que las normas de emisiones cada vez más estrictas exigen sistemas de catalizadores integrados.
- Industrias manufactureras: Las industrias manufactureras representan una base de demanda diversificada que abarca los sectores químico, de refinación, energético, metalúrgico y de procesos de fabricación. La adopción de catalizadores depende de los permisos de emisión, la modernización de las plantas, la tecnología de combustión y el perfil de contaminación de cada instalación.
- Automoción: Las aplicaciones automotrices requieren catalizadores de oxidación y reducción para vehículos de gasolina, diésel, híbridos, comerciales y todoterreno. La demanda se ve impulsada por normativas de emisiones más estrictas, ciclos de reemplazo más prolongados, requisitos de durabilidad y la continua producción de vehículos con motor de combustión.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Industrias manufactureras |
Medio |
Modernización de la planta |
Escalada |
|
Automotor |
Alto |
Control de NOx |
Maduro |
Factores que impulsan el crecimiento del mercado de catalizadores ambientales y análisis de su impacto
Normas más estrictas sobre emisiones de NOx y COV
Las restricciones más estrictas sobre las emisiones de óxidos de nitrógeno, monóxido de carbono, hidrocarburos y COV están generando mayores exigencias técnicas para los sistemas catalíticos. La legislación aplicable al uso de vehículos pesados, sistemas de combustión para la industria, refinerías, plantas químicas y sistemas de producción de electricidad está impulsando a los usuarios a mejorar las formulaciones de los catalizadores y a reemplazar los sistemas que no alcanzan los niveles de conversión requeridos. Este efecto no se limita al equipo original, ya que pueden ser necesarias modificaciones en las instalaciones existentes para cumplir con la normativa. Las empresas que demuestren altos niveles de conversión en un rango de temperaturas más amplio tendrán la oportunidad de sacar provecho de esta situación obteniendo contratos para suministrar estos catalizadores a clientes que priorizan el cumplimiento normativo.
Ampliación de la infraestructura fija de control de emisiones
La demanda de aplicaciones estacionarias es cada vez mayor debido al crecimiento de la generación de energía, la fabricación industrial, el refinado y la capacidad de generación distribuida. Los requisitos para los catalizadores son especialmente relevantes para los equipos de combustión que operan durante períodos prolongados y deben cumplir con las normas de emisiones bajo diversas condiciones de carga. La expansión de los centros de datos, los generadores de respaldo, las calderas industriales y las fuentes de energía distribuidas ofrece nuevas oportunidades para las aplicaciones de oxidación y SCR. Además, los sistemas catalíticos estacionarios presentan ciclos de vida más largos que los utilizados en la industria automotriz, lo que genera demanda debido al deterioro de la actividad y la contaminación de los catalizadores. Los proveedores con experiencia en el trabajo con altas temperaturas y gases contaminados pueden satisfacer necesidades especiales que no pueden cubrirse con soluciones estandarizadas.
Avances en la eficiencia de los catalizadores y la gestión de metales preciosos.
Los avances tecnológicos están mejorando el rendimiento de los catalizadores y reduciendo las preocupaciones relacionadas con el costo y la disponibilidad de materiales críticos. La eficiencia de los metales, los recubrimientos avanzados, los avances geométricos en los sustratos y los procesos de reciclaje permiten reducir la cantidad de metales preciosos necesarios para una determinada tasa de conversión. Esto es importante debido a la exposición de los proveedores de catalizadores a las fluctuaciones de los precios de los metales, los problemas de suministro y los avances tecnológicos en la industria automotriz. El reciclaje en circuito cerrado puede mitigar parcialmente estos desafíos al reincorporar los metales al proceso de producción. Los avances geométricos en el diseño de catalizadores permiten menores caídas de presión y un mejor contacto con el gas, lo que se traduce en una mayor eficiencia del combustible. Por ello, la evaluación de los catalizadores se realiza cada vez más en función de la economía del ciclo de vida, en lugar del precio.
Tendencias futuras del mercado de catalizadores ambientales
Diseño de catalizadores asistido por IA y fabricación avanzada
Es probable que los catalizadores del futuro se desarrollen con la ayuda de inteligencia artificial, aprendizaje automático, química computacional e impresión 3D para minimizar la experimentación por ensayo y error y lograr una estructura altamente precisa. El diseño del catalizador se basaría en el análisis simultáneo de la estructura de poros, la distribución de centros activos, el gradiente térmico, la caída de presión y los mecanismos de desactivación. Sería posible fabricar geometrías que no se pueden obtener mediante extrusión y prensado tradicionales. También se podría emplear la simulación digital para adaptar el catalizador a tipos de combustible, regímenes de temperatura y contaminantes específicos antes de su producción. Por lo tanto, es probable que las tendencias del mercado de catalizadores ambientales se inclinen hacia productos optimizados digitalmente en lugar de geometrías de catalizadores estandarizadas.
Crecimiento de las cadenas de suministro circulares de catalizadores
Se prevé que el reciclaje de catalizadores se convierta en una parte cada vez más integral de las estrategias de aprovisionamiento, a medida que las empresas buscan protegerse contra las fluctuaciones en los precios de los metales preciosos y aumentar la circularidad de los materiales. Esto significa que los acuerdos futuros podrían incluir el suministro, el monitoreo, la recolección, el procesamiento y la reposición de catalizadores en un modelo de servicio circular. De esta manera, los clientes tendrán mayor visibilidad de los costos, mientras que los proveedores podrán obtener metales preciosos recuperados para sus futuras actividades de fabricación. Al mismo tiempo, la circularidad desempeñará un papel más importante debido al mayor énfasis en el origen y la eliminación de materiales en los informes ambientales. Así, los proveedores podrán diferenciarse a través de la eficiencia del proceso, la trazabilidad de sus productos y el porcentaje de metales reciclados que contienen, en lugar de solo el rendimiento de sus catalizadores.
Oportunidades de mercado para catalizadores ambientales
Sistemas de catalizadores estacionarios para la generación distribuida
La expansión de la generación distribuida ofrece a los proveedores de catalizadores la oportunidad de desarrollar sistemas compactos y duraderos optimizados para motores de gas natural, generadores diésel y otros equipos de combustión descentralizados. Los centros de datos, las instalaciones industriales, los hospitales, la infraestructura de telecomunicaciones y los edificios comerciales requieren cada vez más energía de respaldo confiable, lo que genera una necesidad paralela de gestión de emisiones. Los proveedores pueden aprovechar esta oportunidad mediante paquetes modulares de oxidación y SCR que se adaptan a cargas variables y espacios de instalación limitados. Las estrategias de producto deben priorizar el bajo mantenimiento, el rápido arranque, la durabilidad del catalizador y la monitorización remota. Las alianzas con fabricantes de generadores y contratistas de ingeniería podrían acelerar la adopción al integrar controles ambientales en los equipos desde la etapa de diseño. Por lo tanto, las Previsiones del Mercado de Catalizadores Ambientales incluyen oportunidades vinculadas a la infraestructura de energía descentralizada, particularmente donde las normativas locales de calidad del aire imponen límites más estrictos a las emisiones de la generación de respaldo.
Redes localizadas de fabricación y reciclaje en Asia Pacífico
La región de Asia-Pacífico ofrece la oportunidad de establecer redes locales de fabricación de catalizadores, recuperación de metales preciosos y servicios técnicos cerca de los principales clientes de los sectores automotriz e industrial. China, India, Japón y Corea del Sur combinan grandes bases industriales con requisitos ambientales cada vez más estrictos, creando un entorno favorable para la producción regional. La fabricación local puede acortar los plazos de entrega, reducir los riesgos logísticos y permitir formulaciones adaptadas a los combustibles, las condiciones operativas y las normas regulatorias regionales. Las plantas de reciclaje ubicadas cerca de los usuarios de catalizadores pueden mejorar aún más la rentabilidad de la recuperación de metales y reducir la dependencia de materias primas importadas. Los inversores y proveedores pueden priorizar las alianzas con fabricantes de vehículos, productores de equipos industriales y operadores de refinerías para asegurar la demanda a largo plazo. Estos ecosistemas regionales también pueden apoyar la transferencia de tecnología y, al mismo tiempo, reducir el costo de atender a clientes geográficamente dispersos.
Novedades recientes
- Agosto de 2026: Lummus Technology adquirió los activos de Catalizadores y Sistemas Ambientales de Shell como parte de una estrategia de reestructuración de su cartera. Esta transacción amplía las capacidades de Lummus Technology en soluciones ambientales y fortalece su cartera de tecnologías para el control de emisiones y operaciones industriales más limpias. La adquisición también amplía la posición de la compañía en el ámbito de las aplicaciones de catalizadores y tecnologías ambientales.
- Octubre de 2025: Clariant presentó soluciones de catalizadores a base de titanio diseñadas para ofrecer una alternativa más sostenible a los catalizadores convencionales a base de antimonio utilizados en la producción de poliéster. Con lanzamiento previsto para 2026, esta tecnología busca reducir las temperaturas de procesamiento, mejorar el rendimiento de la polimerización, disminuir el impacto ambiental y facilitar el reciclaje de PET, al tiempo que aborda las preocupaciones de la cadena de suministro asociadas con el antimonio.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -