
Markt für Umwelt-Remediation: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für die Umweltsanierung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (Luftspülung, Bodenwäsche, chemische Behandlung, Bioremediation, elektrokinetische Sanierung, Aushub, permeable reaktive Barrieren, Sonstige); Umweltmedium (Boden, Grundwasser); Standorttyp (privat, öffentlich); Anwendung (Bergbau und Forstwirtschaft, Öl und Gas, Landwirtschaft, Automobilindustrie, Sonstige)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039420
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


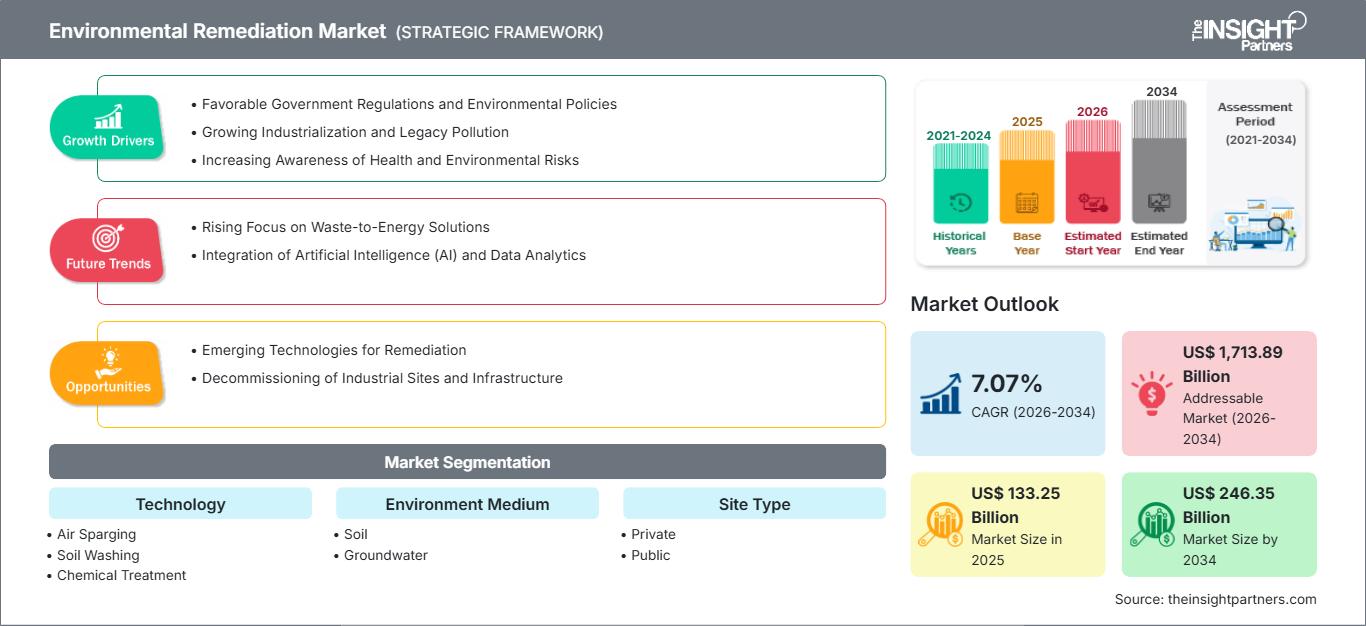
Marktgröße 2025
133,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
246,35 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,07 %
Wachstumsrate
Adressierbarer Markt
1.713,89 Mrd. US-Dollar
(2026–2034)
Der Markt für Umweltsanierung wurde im Jahr 2025 auf 133,25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 246,35 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,07 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch die systematische Behandlung kontaminierter Böden und Grundwasser auf Industrie-, Bergbau-, Landwirtschafts-, Automobil- sowie Öl- und Gasstandorten gestützt, wo Haftungsmanagement und Landwiederherstellung zunehmend Einfluss auf die Kapitalallokation und Betriebsentscheidungen haben.
Nordamerika bleibt die etablierteste regionale Chance mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,8 % im Zeitraum 2026–2034. Der Markt für Umweltsanierung profitiert von ausgereiften Haftungsrahmen, öffentlich finanzierten Programmen zur Sanierung von Altlastenflächen, der Sanierung von Militärgelände und der Nachfrage nach Behandlungen persistenter Schadstoffe. Die öffentliche Auftragsvergabe von Bund und Ländern unterstützt langfristige Projektpipelines, während die Wirtschaftlichkeit der Flächennutzung private Eigentümer dazu anregt, ihre Anlagen vor einer Neuentwicklung, Refinanzierung oder Veräußerung zu sanieren.
Marktanalyse und Einblicke zur Umweltsanierung
- Nordamerika hielt 2025 einen Marktanteil von 36–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,8 % wachsen, unterstützt durch Superfund-, Brownfield-, Verteidigungs- und Industriekonformitätsprogramme.
- Die USA machten im Jahr 2025 82–84 % des nordamerikanischen Umsatzes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–6,9 % wachsen.
- Europa machte im Jahr 2025 27–29 % aus und dürfte um 6,2–6,6 % wachsen, angeführt von Deutschland und Großbritannien, während Frankreich, Italien und Spanien ihre Bestandsaufnahmen kontaminierter Standorte ausweiten.
- Der Anteil des asiatisch-pazifischen Raums lag 2025 bei 24–26 % und wird Prognosen zufolge um 8,3–8,7 % steigen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Boden. Dieser Anteil betrug 2025 58–60 % und wird voraussichtlich um 6,7–7,1 % steigen, da die Sanierung und die Wiederherstellung von Bergbauflächen zunehmen.
- Das Wachstumssegment Bioremediation hielt 2025 einen Anteil von 12–14 % und wird voraussichtlich um 9,2–9,6 % wachsen, da umweltschonendere In-situ-Behandlungsverfahren zunehmend Akzeptanz finden.
- Detaillierte Analyse der wichtigsten Unternehmen : Clean Harbors, Inc.; AECOM; Jacobs Solutions Inc.; Tetra Tech, Inc.; BRISEA Group, Inc.; ENTACT, LLC; Terra Systems, Inc.; HDR, Inc.; Fluor Corporation; und Bechtel Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Sanierungsmethoden im Markt für Umweltsanierung haben sich von der Ausgrabungsdekontamination hin zu risikobasierten, mehrstufigen Sanierungstechniken entwickelt. Diese umfassen Standortcharakterisierung, chemische In-situ-Reaktionen, Bioremediation, Barrieren und digitales Monitoring. Sanierungsunternehmen nutzen leistungsbasierte Verträge, um Laboranalysen, Hydrogeologie, Ingenieurleistungen, Bauarbeiten, Abfallentsorgung und Betriebslogistik zu integrieren. Die Sanierungsproduktion wird zunehmend zu einem Prozess, der die Beschaffung spezialisierter Ausrüstung, die Auswahl geeigneter Behandlungsmedien, die Bereitstellung adäquater Entsorgungseinrichtungen und die Koordination der Baustellenarbeiten mit laufenden Produktionsstätten umfasst. Persistente Schadstoffe und Schadstofffahnen werden vermehrt mit modularer Ausrüstung behandelt, die sich an neue Erkenntnisse anpassen lässt.
Die Kapitalinvestitionen von 2017 bis 2034 sollten auf Industriezonen im asiatisch-pazifischen Raum, Altlastensanierungsprojekte in Europa und Energieanlagen im Nahen Osten ausgeweitet werden. Offenlegungen und öffentliche Bestandsaufnahmen können Eventualverbindlichkeiten in Investitionsmöglichkeiten umwandeln, während die Modernisierung der Infrastruktur die Wirtschaftlichkeit von Entwicklungsprojekten verbessern kann. Investoren werden Technologieunternehmen bevorzugen, die Dienstleistungen von der Untersuchung bis zur Sanierung anbieten, hohe Datensicherheit gewährleisten und umweltschonende, CO₂-arme und gesellschaftlich innovative Technologien bereitstellen. Die Beschaffungspolitik wird von messbaren Technologien zur Massenbeseitigung und Risikominderung beeinflusst werden.
Umfang des Marktberichts zur Umweltsanierung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 133,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 246,35 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,07 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Umweltsanierung
Das Wachstum des Marktes für Umweltsanierung ist auf strengere Grenzwerte für Schadstoffe, alte Industrieanlagen, stillgelegte Bergwerke und die Umwandlung von Brachflächen in Wohn-, Logistik- und Infrastrukturgebiete zurückzuführen. Die Wertschöpfungskette beginnt mit Probenahme, Laboranalysen, Risikobewertung und Sanierungsplanung und umfasst anschließend Ausrüstung, Reagenzien, Behandlungsmedien, Tiefbauarbeiten, Abfalltransport und -entsorgung, Überwachung und schließlich den behördlichen Abschluss. Kunden entscheiden sich zunehmend für Komplettpakete, um Schnittstellenrisiken zu minimieren und Entscheidungsprozesse zu beschleunigen.
Der Markt für Umweltsanierung ist aufgrund der unterschiedlichen Geologie, Schadstoffchemie, Genehmigungen und Zugangsbedingungen vor Ort spezialisiert. Hydrogeologen, Außendiensttechniker und qualifizierte Subunternehmer können zeitliche Engpässe verursachen. Die Auftragnehmer standardisieren zwar ihre mobilen Behandlungsanlagen, digitalen Datenerfassungssysteme und ihr Lieferantennetzwerk, behalten aber die standortspezifische Planung bei. Die Entsorgungskosten und die Verfügbarkeit von Substraten bestimmen die gewählte Lösung, wodurch In-situ-Verfahren bevorzugt werden.
Die Marktanalyse für Umweltsanierung zeigt einen Wettbewerb zwischen diversifizierten Ingenieurbüros, spezialisierten Auftragnehmern und vertikal integrierten Entsorgungsunternehmen. Clean Harbors, Inc. bietet neben Behandlungs- und Entsorgungslösungen auch Sofortmaßnahmen an, während AECOM, Jacobs Solutions Inc., Tetra Tech, Inc. und HDR, Inc. sich auf technische Planung und Projektmanagement konzentrieren. ENTACT, LLC und Terra Systems, Inc. konkurrieren mit ihren Implementierungsdienstleistungen. Größe verschafft Vorteile bei Bürgschaften, Sicherheitssystemen, Großkunden und öffentlichen Projekten.
Strategische Investitionen im Markt für Umweltsanierung konzentrieren sich aktuell auf PFAS-Dienstleistungen, hochauflösende Charakterisierungen, die Automatisierung von Überwachungsprozessen und Datenplattformen zur Verknüpfung von Felddaten mit optimierten Sanierungsmaßnahmen. Die Fluor Corporation und die Bechtel Corporation bieten Projektmanagement für Großprojekte im Bereich der Stilllegung von Energie- und Industrieanlagen an, während die BRISEA Group, Inc. die spezifischen Anforderungen der einzelnen Standorte erfüllt. Differenzierung erfordert heute nachweisliche Leistungsfähigkeit, niedrige Lebenszykluskosten, regulatorische Glaubwürdigkeit und die Fähigkeit, kritische Dienstleistungen zu erbringen, ohne dabei die Technologieneutralität zu verlieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Umweltsanierung: Strategische Einblicke
Regionale Einblicke
Markt für Umweltsanierung in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 36–38 % am weltweiten Umsatz und wird voraussichtlich bis 2034 um 6,4–6,8 % wachsen. Der Marktanteil im Bereich der Umweltsanierung spiegelt eine etablierte Rechtsdurchsetzung, umfangreiche Altlastenflächen und eine kontinuierliche Auftragsvergabe auf Bundes-, Landes-, Provinz- und Kommunalebene wider. Fördergelder für die Sanierung von Industriebrachen, Superfund-Maßnahmen, Militäranlagen, Minenrekultivierung sowie die Sanierung von Pipelines und Terminals schaffen eine vielfältige Nachfrage.
Die Technologien konzentrieren sich heute verstärkt auf PFAS, chlorierte Lösungsmittel, Kohlenwasserstoffe, Metalle und Sedimente. Ein integriertes Unternehmen bietet zahlreiche Vorteile durch Labore im ganzen Land, Abfalltransport, Ingenieurskompetenz und Notfalldienste. Kanada steuert im Norden Bergbau, Energie und Sanierung bei, während die USA die Finanzierung übernehmen. Wirtschaftliche Aspekte der Sanierung helfen bei der Wahl einer Methode, die die Nutzung des sanierten Geländes für Logistik, Wohnungsbau oder Energieerzeugung ermöglicht.
US-Markt für Umweltsanierung
Die USA trugen 2025 zu 82–84 % zum nordamerikanischen Umsatz bei und dürften mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–6,9 % wachsen. Staatliche Sanierungsprogramme, staatliche Fördermittel für die Altlastensanierung und das private Haftungsmanagement sichern eine solide Auftragslage. Clean Harbors, Inc., AECOM, Jacobs Solutions Inc., Tetra Tech, Inc., ENTACT, LLC, HDR, Inc., Fluor Corporation und Bechtel Corporation verfügen über die notwendigen Kompetenzen in den Bereichen Untersuchung, Planung, Bau, Sanierung und Überwachung.
Das Spektrum der Nachfrage erweitert sich von traditionellen Rohöl- und Lösungsmittelkontaminationsstellen hin zu PFAS-Kontaminationen, Munitionsrückständen, Kohleverbrennungsrückständen und komplexen Grundwasserverunreinigungen. Anwendungen im Bergbau sowie in der Öl- und Gasindustrie erfordern umfangreiche Erdarbeiten und Strategien zur Wasserbewirtschaftung und -abdichtung, während sich Anwendungen im Automobilsektor auf die Sanierung von Industriebrachen konzentrieren. Landwirtschaftliche Anwendungen umfassen strategische Eingriffe in Boden und Grundwasser.
Europäischer Markt für Umweltsanierung
Europa hielt 2025 einen Anteil von 27–29 % und wird voraussichtlich um 6,2–6,6 % wachsen. Deutschland ist führend durch die Sanierung von Industriebrachen, strenge Bodenschutzmaßnahmen und die Bewältigung der langen Geschichte der Industrie. Großbritannien kombiniert die Stadtentwicklung auf Brachflächen mit einem risikobasierten Umgang mit Altlasten und fördert Untersuchungen vor Immobilientransaktionen und Infrastrukturprojekten.
Die Bodensanierung ist in Frankreich Teil der industriellen Umstrukturierung und des Verkehrswesens, während Italien und Spanien von Flächen profitieren, die zuvor von Produktionsanlagen, Häfen, Raffinerien und Bergwerken genutzt wurden. Das EU-Bodenüberwachungsgesetz, das ab Dezember 2025 gilt, unterstreicht die Bedeutung der Identifizierung kontaminierter Standorte und der Information der Öffentlichkeit darüber, wodurch das nationale Bodenkataster von wirtschaftlicher Relevanz ist.
Markt für Umweltsanierung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 24–26 % und dürfte ein jährliches Wachstum von 8,3–8,7 % verzeichnen. China ist führend bei der Verlagerung von Industrieanlagen, der Sanierung von Industriebrachen und der Altlastensanierung. Japan und Südkorea konzentrieren sich auf technische Exzellenz in Gebieten in der Nähe etablierter Industriekomplexe, während Indiens Entwicklung die Bewertung und Sanierung von Altlasten vorantreibt.
Minenstilllegungen, Kohlenwasserstoffvorkommen und Militärstandorte sind Australiens Beiträge zum Markt. Das Wachstum in der Region basiert auf konsequenter Rechtsdurchsetzung, steigenden Immobilienwerten und lokalen Ingenieursfachkräften. Bodenwasch-, Aushub-, Barriere- und Bioremediationstechnologien profitieren von dicht besiedelten städtischen Gebieten und Industrieunternehmen, die ihre Haftung reduzieren möchten.
Markt für Umweltsanierung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein Wachstum von 7,3–7,7 % prognostiziert. Saudi-Arabien ist führend durch die Sanierung von Energiestandorten, Investitionen in Industriestädte und die damit verbundene Stadtentwicklung im Zuge der wirtschaftlichen Diversifizierung. Die VAE konzentrieren sich auf Häfen, Logistik, Bauwesen und Kohlenwasserstoffvorkommen, was häufig eine schnelle Standortanalyse und den Schutz des Grundwassers erfordert.
Südafrika verzeichnet einen erhöhten Bedarf an Bergbau, saurer Grubenentwässerung und Industrieflächen, während der Rest der MEA-Region weiterhin projektorientiert bleibt. Wachstum hängt von einer konsequenteren Durchsetzung von Vorschriften, Finanzierung und qualifizierten Fachkräften vor Ort ab. Internationale Auftragnehmer können sich durch wassersparende Lösungen, Logistik an abgelegenen Standorten und die Integration in große Infrastrukturprogramme differenzieren.
Segmentierungsanalyse
Technologie
Für den Zeitraum 2026–2034 wird ein technologischer Fortschritt von 7,4–7,8 % (CAGR) erwartet. Der Markt für Umweltsanierung umfasst destruktive, separative, konsolidierende und biologische Sanierungsverfahren. Die Auswahl des Verfahrens hängt von den Eigenschaften des Schadstoffs, der Tiefe, der Hydrogeologie, den Sanierungszielen, der Landnutzung, dem Zeitplan, den CO₂-Bilanz und der Entsorgungsmöglichkeit ab. Hybride Sanierungsverfahren sind Einzelverfahren zunehmend überlegen, da sie Quellzonen, gelöste Schadstofffahnen, Restmassen und das Risiko eines erneuten Schadstoffanstiegs in einem adaptiven Plan berücksichtigen.
- Die Luftspülung unterstützt die Entfernung flüchtiger Schadstoffe unterhalb des Grundwasserspiegels, insbesondere an Erdöl- und Lösungsmittelstandorten, und ist auch in Kombination mit Dampfabsaugung und -überwachung von strategischer Bedeutung.
- Durch die Bodenwäsche werden Schadstoffe in kleinere Abfallfraktionen konzentriert, was die Materialrückgewinnung an körnigen Standorten unterstützt, wo eine Ausgrabung möglich ist und die Entsorgungskosten eine Aufbereitung vor Ort rechtfertigen.
- Die chemische Behandlung ermöglicht eine schnelle Oxidation, Reduktion, Stabilisierung oder Ausfällung und ist daher wichtig für die Bekämpfung von Schadstoffquellen, die Immobilisierung von Metallen und die Behandlung schwieriger Schadstofffahnen, die ein messbares kurzfristiges Eingreifen erfordern.
- Bei der Bioremediation werden mikrobielle Prozesse genutzt, um kompatible Schadstoffe abzubauen. Dies führt zu geringeren Störungen und einem niedrigeren Energieaufwand, erfordert jedoch eine sorgfältige Zufuhr der Sanierungsmaterialien, eine geochemische Kontrolle und eine Überprüfung der Leistungsfähigkeit.
- Die elektrokinetische Sanierung mobilisiert Ionen durch Böden mit geringer Durchlässigkeit und ist daher strategisch relevant für Tone und feinkörnige Formationen, bei denen die konventionelle hydraulische Förderung nur unzureichend funktioniert.
- Durch die Ausgrabung wird eine sofortige Massenbeseitigung und eine sichere Neuentwicklung gewährleistet, wodurch die starke Position für oberflächennahe Brennpunkte trotz Abtransport-, Entsorgungs-, Gemeinde- und Kohlenstoffbeschränkungen erhalten bleibt.
- Permeable reaktive Barrieren fangen Grundwasserfahnen passiv ab und ermöglichen so eine langfristige Eindämmung und Behandlung, sofern vorhersehbare Fließwege, geeignete Medien und wartungsfreundliche Installationen vorhanden sind.
Umgebung Medium
Der Bereich Umwelt wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,2 % wachsen. Der Bodenbereich stellte mit einem Anteil von 58–60 % im Jahr 2025 und einer CAGR von 6,7–7,1 % das größte Segment dar, da Sanierungsmaßnahmen, Aushubarbeiten, Minenrekultivierung und Industriestilllegungen sichtbare Haftungsrisiken schaffen. Grundwasserprojekte sind langwieriger und überwachungsintensiver und erfordern häufig die Sanierung der Schadstoffquellen sowie die Behandlung der Schadstofffahne, um einen dauerhaften behördlichen Abschluss zu erreichen.
- Der Bedarf an Bodensanierung konzentriert sich auf Industrieflächen, Bergwerke, Raffinerien, landwirtschaftliche Flächen und Automobilstandorte. Die Behandlungsmethoden werden je nach Tiefe, Wiederverwendungszielen, Schadstoffkonzentration und Bodenart ausgewählt.
- Grundwasser erfordert kontinuierliche hydrogeologische Untersuchungen, die Abgrenzung von Schadstofffahnen, die Aufbereitung und die Überprüfung, wodurch die Optimierung des Lebenszyklus und die Datenkontinuität für Eigentümer und Regulierungsbehörden von strategischer Bedeutung sind.
Website-Typ
Für die Standorttypen wird ein jährliches Wachstum von 6,9–7,3 % erwartet. Private Standorte generieren Transaktions-, Compliance-, Stilllegungs- und Sanierungsarbeiten, während öffentliche Standorte mehrjährige Sanierungsprogramme für Verteidigungsanlagen, Industriebrachen, Infrastruktur und Altlasten unterstützen. Bei der öffentlichen Auftragsvergabe stehen Prüfbarkeit und die Einbindung von Interessengruppen im Vordergrund; private Käufer legen Wert auf Terminsicherheit, Haftungsmanagement und die Wertsteigerung des Grundstücks.
- Private Projekte werden durch Fusionen, Eigentumsübertragungen, Genehmigungspflichten, Anlagenstilllegungen und Sanierungen vorangetrieben, wobei wirtschaftlich sinnvolle Lösungen mit definierten Kosten- und Zeitvorgaben bevorzugt werden.
- Öffentliche Projekte beinhalten häufig komplexe Eigentumsgeschichten, Bürgerbeteiligung, transparente Beschaffungsprozesse und lange Überwachungszeiträume, was den Bedarf an multidisziplinärem Programmmanagement und nachvollziehbaren technischen Aufzeichnungen aufrechterhält.
Anwendung
Es wird ein jährliches Wachstum von 7,1–7,5 % prognostiziert. Bergbau und Forstwirtschaft erfordern großflächige Renaturierungsmaßnahmen und Wassermanagement; Öl- und Gasförderanlagen umfassen Kohlenwasserstoffe, Terminals, Pipelines und bestehende Infrastruktur; in der Landwirtschaft stehen Bodenproduktivität und Wasserschutz im Vordergrund; Automobilanlagen bieten wiederholbare Möglichkeiten zur Sanierung von Industriebrachen. Jede dieser Anwendungen bringt unterschiedliche Anforderungen an Zugang, Sicherheit, Schadstoffe und Stilllegung mit sich.
- Der Bedarf im Bergbau und in der Forstwirtschaft umfasst Abraumhalden, taubes Gestein, saure Grubenwässer, Erosionsschutz und Wiederbegrünung, weshalb eine Planung im Einzugsgebiet und eine langfristige finanzielle Absicherung von strategischer Bedeutung sind.
- Öl- und Gasförderanlagen erfordern die Behandlung von Erdölkohlenwasserstoffen, die Bewältigung der Auswirkungen von Produktionswasser, Terminals, Pipelines und Raffinerien, wobei die Fähigkeiten zur Notfallreaktion und zur Stilllegung von Anlagen die Auswahl der Auftragnehmer beeinflussen.
- Bei den Anwendungen im Agrarbereich liegt der Fokus auf Pestizidrückständen, Nährstoffeinflüssen, Metallen und der Qualität des Bewässerungswassers. Dabei müssen schonende Lösungsansätze die produktive Landnutzung und das Vertrauen der Bevölkerung erhalten.
- Die Nachfrage im Automobilsektor konzentriert sich auf ehemalige Werke, Autohäuser, Serviceeinrichtungen und Standorte der Lieferkette, wo eine schnelle Charakterisierung die Sanierung, Portfoliotransaktionen und die industrielle Umwandlung unterstützt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Bergbau und Forstwirtschaft |
Hoch |
Minenschließung |
Skalierung |
|
Öl und Gas |
Hoch |
Vermögensauflösung |
Reifen |
|
Landwirtschaft |
Medium |
Bodensanierung |
Aufkommen |
|
Automobil |
Medium |
Wiederverwendung von Industriebrachen |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Umweltsanierung
Strengere Schadstoffgrenzwerte wandeln Überwachung in finanzierte Sanierung um
Regulierungsbehörden weiten ihren Fokus von konventionellen Kohlenwasserstoffen und Metallen auf persistente Verbindungen, Dampfintrusion, Sedimente und kumulative Exposition aus. Dies führt dazu, dass Probenahmeprogramme in die Sanierungsplanung, Pilotversuche, Bauarbeiten und Langzeitüberwachung übergehen. Eigentümer haben einen stärkeren Anreiz, Haftungsrisiken vor Transaktionen oder Genehmigungsverlängerungen zu quantifizieren, während öffentliche Einrichtungen kontaminierte Trinkwasserquellen und Verteidigungsanlagen sanieren müssen. Die praktische Marktauswirkung ist ein größerer Markt mit anspruchsvolleren technischen Anforderungen. Auftragnehmer, die Schadstoffe in Boden, Grundwasser, Luft und Abwasserströmen nachverfolgen können, erzielen einen höheren Wert über den gesamten Lebenszyklus. Behandlungsunternehmen profitieren von messbaren Endpunkten durch Standards, allerdings erhöhen sich mit der Weiterentwicklung der Vorschriften auch die Risiken der Technologieleistung und die Anforderungen an transparente Datenqualität.
Die Sanierung von Industriebrachen verknüpft die Ausgaben für die Sanierung mit dem Grundstückswert
Die Knappheit an städtischem Bauland macht kontaminierte Grundstücke wirtschaftlich relevant, anstatt sie dauerhaft ungenutzt zu lassen. Bauträger können die Untersuchung und Sanierung rechtfertigen, wenn die Sanierung die Erschließung von Wohnraum, Logistik, Produktionsstätten, erneuerbarer Energien oder Verkehrsinfrastruktur ermöglicht. Öffentliche Fördermittel reduzieren das Risiko der frühen Bewertung, während Steueranreize und Fördermittelfonds Finanzierungslücken schließen können. Dieser Faktor führt zu einer planbaren Auftragsvergabe, da die Sanierung mit Baugenehmigungen, Abriss, Versorgungsleitungen und Bauvorhaben abgestimmt sein muss. Er begünstigt zudem Aushub, Bodenwäsche, Stabilisierung und schnelle Überprüfung, wo die laufenden Kosten hoch sind. Unternehmen, die Umwelttechnik mit Tiefbauplanung und der Einbindung von Interessengruppen integrieren, können die Schnittstellen reduzieren. Die Folge ist eine schnellere Umwandlung von Umweltbelastungen in produktive Vermögenswerte und eine breitere Beteiligung des privaten Sektors.
Minenschließung und Stilllegung von Industrieanlagen erweitern den komplexen Anwendungsbereich
Unternehmen aus den Bereichen Bergbau, Öl und Gas, Chemie, Automobilindustrie und Schwerindustrie legen veraltete Anlagen still und stehen gleichzeitig vor Verpflichtungen hinsichtlich Boden, Grundwasser, Abraumhalden, Sedimenten und Bauwerken. Stilllegungsprogramme erfordern Grundlagenstudien, die Beseitigung der Schadstoffquellen, Wasseraufbereitung, die Koordination von Abrissmaßnahmen, die Wiederbegrünung und jahrzehntelange Überwachung. Ihr Umfang erfordert mehrjährige Rahmenbedingungen und schafft Bedarf an Projektsteuerung, Fernlogistik, Sicherheitssystemen und finanzieller Absicherung. Klimaschwankungen beeinflussen zudem den Wasserhaushalt, die Erosion und den Schadstofftransport und erfordern daher adaptive Planungen. Die Auswirkungen auf den Markt reichen über die Bauphase hinaus, da Betreiber Modellierung, Überwachung, Betrieb und Berichterstattung über den gesamten Haftungslebenszyklus hinweg in Anspruch nehmen. Anbieter mit Kompetenzen in den Bereichen Engineering, Bauausführung und Sanierung können Schnittstellen managen und die Unsicherheit bei der Gesamtstilllegung reduzieren.
Markt für Umweltsanierung: Zukunftstrends
Adaptive Heilmittel basierend auf digitalen Standortmodellen
Die Trends im Markt für Umweltsanierung werden zunehmend von starren Konzepten hin zu kontinuierlicher Optimierung führen. Hochauflösende Probenahmen, vernetzte Sensoren, GIS, dreidimensionale Visualisierung und Prognosemodelle ermöglichen die Aktualisierung konzeptioneller Standortmodelle anhand der vorliegenden Felddaten. Projektteams nutzen diese Werkzeuge, um Injektionen gezielt durchzuführen, die Pumpleistung anzupassen, die Barrierenwirkung zu überprüfen und ein Wiederaufflammen frühzeitig zu erkennen. Digitale Aufzeichnungen stärken zudem die rechtliche Absicherung und erleichtern Portfoliovergleiche. Der wirtschaftliche Wandel ist bedeutend: Auftragnehmer können von ereignisbezogener Berichterstattung zu ergebnisorientierten Abläufen übergehen, während Eigentümer präzisere Prognosen zum Zeitpunkt der Sanierung und zur verbleibenden Haftung erhalten. Die Akzeptanz hängt von Datenmanagement, Sensorzuverlässigkeit, Interoperabilität und klarer Verantwortlichkeit für modellbasierte Entscheidungen ab.
CO2ärmere Aufbereitungsanlagen ersetzen Entsorgungsstrategien.
Bei der Auswahl von Sanierungsmaßnahmen werden Lkw-Transporte, Energieverbrauch, Materialrückgewinnung, Wasserverbrauch und Beeinträchtigungen der Anwohner stärker gewichtet. Biologische oder chemische In-situ-Behandlungen, durchlässige Barrieren, Bodenaufbereitung vor Ort und mit erneuerbarer Energie betriebene Grundwassersysteme können die Auswirkungen über den gesamten Lebenszyklus reduzieren, sofern die Standortbedingungen geeignet sind. Aushubarbeiten bleiben für stark kontaminierte Gebiete unerlässlich, werden aber zunehmend nur noch ein Bestandteil des Behandlungsprozesses sein und nicht mehr die Standardlösung darstellen. Auftraggeber werden neben Kosten- und Risikoreduzierung auch vergleichbare Kennzahlen zu CO₂-Emissionen und Abfallmengen fordern. Anbieter, die Kompromisse glaubwürdig quantifizieren, umweltschonendere Reagenzien beschaffen und behandeltes Material wiederverwenden können, werden sich differenzieren, ohne die Sanierungsziele oder die behördliche Akzeptanz zu gefährden.
Marktchancen im Bereich Umweltsanierung
Aufbau integrierter Plattformen zur PFAS-Untersuchung und -Vernichtung
Investoren und Dienstleister können Kompetenzen bündeln, die Probenahme, Laboranalytik, Hydrogeologie, Quellensanierung, Wasseraufbereitung, Reststoffmanagement und verifizierte Vernichtung umfassen. Eine fragmentierte Bereitstellung birgt Risiken bei der Übergabe, da aufgefangene Schadstoffe so lange eine Haftung darstellen, bis konzentrierte Medien oder Flüssigkeiten sachgemäß behandelt werden. Eine integrierte Plattform kann die Qualitätssicherung standardisieren, die Umstellung von Pilotprojekten auf den industriellen Maßstab beschleunigen und Kunden eine dokumentierte Nachweiskette bieten. Partnerschaften zwischen Ingenieurbüros, Anbietern von Behandlungsmedien, Entsorgungsunternehmen und Entwicklern von Vernichtungstechnologien können das Kommerzialisierungsrisiko senken. Zu den prioritären Kunden zählen Verteidigungseinrichtungen, Flughäfen, Industrieanlagen, Deponien und Wasserversorgungsunternehmen. Der Fokus sollte auf validierter Leistung, der Einbindung von Aufsichtsbehörden, skalierbarer Logistik und transparenter Massenbilanzierung liegen.
Ausbau regionaler Lieferzentren in wachstumsstarken Industriegebieten
Der asiatisch-pazifische Raum und ausgewählte Märkte im Nahen Osten bieten Chancen für lokale Labore, mobile Behandlungseinheiten, geschulte Außendienstmitarbeiter und Designpartnerschaften. Markteintrittsstrategien sollten auf Industriegebiete abzielen, in denen sich Flächenerneuerung, Produktionsausbau, Minenstilllegung und Infrastrukturinvestitionen überschneiden. Die Gewinnung lokaler Spezialisten kann Genehmigungen, Kontakte und geologisches Wissen bereitstellen, während globale Plattformen Sicherheitssysteme, Expertise im Umgang mit komplexen Schadstoffen und Projektsteuerung beisteuern. Investoren sollten eine breite geografische Expansion ohne Ankerkunden vermeiden, da Auslastung und Mobilisierung die Wirtschaftlichkeit bestimmen. Ein Hub-and-Spoke-Modell kann mehrere Standorte mit gemeinsam genutzter Ausrüstung und Analytik bedienen. Erfolg erfordert die Förderung lokaler Fachkräfte, eine zuverlässige Reagenzienversorgung und Lösungen, die an Wasserknappheit, Monsunbedingungen oder abgelegene Logistik angepasst sind.
Aktuelle Entwicklungen
- Juni 2026: Periodic Products hat Pläne zur Expansion seiner Chelok-Polymertechnologie nach Südafrika angekündigt. Im Rahmen einer strategischen Initiative mit der Square Gate Group sollen die regionalen Sektoren Bergbau, Rohstoffgewinnung und Umweltsanierung anvisiert werden. Ziel der Initiative ist die Entwicklung von Möglichkeiten zur effizienteren Metallgewinnung, Wasseraufbereitung und Ressourcennachhaltigkeit. Chelok ist eine patentierte Polymertechnologie zur Entfernung, Konzentration und Rückgewinnung von Metallen aus einer Vielzahl industrieller und umweltbedingter Rohstoffe.
- Januar 2026: Product Recovery Management (PRM) hat Clean Globe Environmental (CGE) übernommen und damit seine Kompetenzen im Bereich Umweltsanierung und Deponiegasnutzung im Nordosten der USA gestärkt. Die Übernahme wurde am 2. Januar 2026 abgeschlossen und etabliert CGE als neue, in Long Island ansässige Abteilung von PRM. Clean Globe Environmental mit Sitz in Brentwood, Long Island, New York, bietet Dienstleistungen in den Bereichen Umweltbetrieb und -wartung, Probenahme, Chemikalieneinspritzung und geophysikalische Messungen an. Das Unternehmen arbeitet mit Ingenieurbüros, Industriekunden und Regierungsbehörden im gesamten Nordosten zusammen.
- August 2026: DISA Technologies hat die DISA Uranium Corporation gegründet, ein neues US-amerikanisches Unternehmen, das sich auf die Gewinnung von heimischem Uran, die Sanierung stillgelegter Uranminen und den Aufbau neuer Uranverarbeitungskapazitäten konzentriert. Das Unternehmen hat seinen Hauptsitz in Casper, Wyoming, und richtet seine Aktivitäten auf die Rohstoffgewinnung und die Stärkung der US-amerikanischen Lieferkette für nuklearen Brennstoff aus. Im Zuge der Gründung hat DISA Uranium eine Vereinbarung zur Übernahme des Uranportfolios von IsoEnergy in Utah getroffen. Dieses umfasst die Minen Tony M, Daneros und Rim sowie die Projekte Sage Plain und Flatiron. Das Portfolio bietet dem neuen Unternehmen eine konventionelle Uranressourcenbasis, die seinen Fokus auf die Gewinnung von Uran und Vanadium aus stillgelegten Abfällen ergänzt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -