
Marché de la dépollution environnementale : taille et croissance 2034
Taille et prévisions du marché de la dépollution environnementale (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : Par technologie (injection d’air, lavage des sols, traitement chimique, bioremédiation, dépollution électrocinétique, excavation, barrières réactives perméables, autres) ; Milieu (sol, eaux souterraines) ; Type de site (privé, public) ; Application (mines et foresterie, pétrole et gaz, agriculture, automobile, autres).
- Statut : Données publiées
- Code du rapport : TIPRE00039420
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


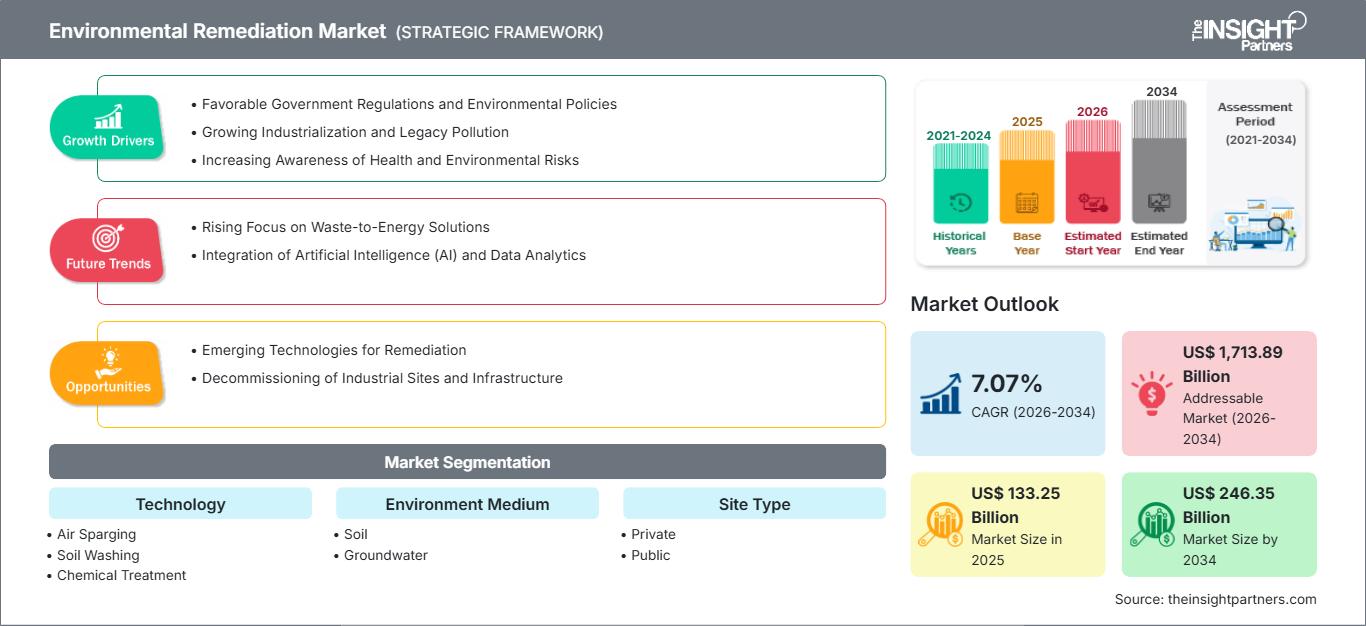
Taille du marché en 2025
133,25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
246,35 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,07 %
taux de croissance
Marché adressable
1 713,89 milliards de dollars américains
(2026-2034)
Le marché de la dépollution environnementale était évalué à 133,25 milliards de dollars américains en 2025 et devrait atteindre 246,35 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,07 % entre 2026 et 2034. Cette demande est soutenue par le traitement systématique des sols et des eaux souterraines contaminés sur les sites industriels, miniers, agricoles, automobiles et pétroliers et gaziers, où la gestion des responsabilités et la restauration des terres influencent de plus en plus l'allocation des capitaux et les décisions opérationnelles.
L'Amérique du Nord demeure la région la plus prometteuse, avec un TCAC estimé entre 6,4 % et 6,8 % pour la période 2026-2034. Le marché de la dépollution environnementale bénéficie de cadres juridiques de responsabilité bien établis, de programmes de réhabilitation des friches industrielles financés par des fonds publics, du nettoyage des sites de défense et de la demande de traitement des contaminants persistants. Les marchés publics fédéraux et étatiques soutiennent les projets à long terme, tandis que les avantages économiques liés à la réutilisation des terrains incitent les propriétaires privés à dépolluer leurs actifs avant tout réaménagement, refinancement ou cession.
Évaluation et perspectives du marché de la dépollution environnementale
- L'Amérique du Nord détenait une part de marché de 36 à 38 % en 2025 et devrait croître à un TCAC de 6,4 à 6,8 % entre 2026 et 2034, soutenue par les programmes Superfund, de réhabilitation des friches industrielles, de défense et de conformité industrielle.
- Les États-Unis représentaient 82 à 84 % des revenus nord-américains en 2025 et devraient progresser à un TCAC de 6,5 à 6,9 % jusqu'en 2034.
- L’Europe représentait 27 à 29 % en 2025 et devrait croître de 6,2 à 6,6 %, sous l’impulsion de l’Allemagne et du Royaume-Uni, la France, l’Italie et l’Espagne augmentant leurs inventaires de sites contaminés.
- La région Asie-Pacifique détenait 24 à 26 % en 2025 et devrait atteindre 8,3 à 8,7 %, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Le segment le plus important, le sol, représentait 58 à 60 % en 2025 et devrait croître de 6,7 à 7,1 % à mesure que le réaménagement et la restauration des sites miniers s'accéléreront.
- Le segment à forte croissance de la bioremédiation représentait 12 à 14 % en 2025 et devrait croître de 9,2 à 9,6 % à mesure que le traitement in situ à faible impact gagne en popularité.
- Principales entreprises analysées en détail : Clean Harbors, Inc. ; AECOM ; Jacobs Solutions Inc. ; Tetra Tech, Inc. ; BRISEA Group, Inc. ; ENTACT, LLC ; Terra Systems, Inc. ; HDR, Inc. ; Fluor Corporation ; et Bechtel Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les méthodes de dépollution sur le marché de la dépollution environnementale ont évolué, passant de la décontamination par excavation à des techniques de dépollution par étapes, basées sur l'analyse des risques. Ces techniques comprennent la caractérisation du site, la réaction chimique in situ, la bioremédiation, la mise en place de barrières et la surveillance numérique. Les entreprises de dépollution ont recours à des contrats de performance intégrant les analyses de laboratoire, l'hydrogéologie, l'ingénierie, la construction, l'élimination des déchets et la logistique d'exploitation. La mise en œuvre de ces techniques implique de plus en plus l'acquisition d'équipements spécialisés, l'approvisionnement en agents de traitement, la mise en place d'installations d'élimination adéquates et la coordination des travaux sur site avec les sites de production en activité. Les contaminants persistants et les panaches de contamination mixtes sont généralement traités à l'aide d'équipements modulaires, adaptables en fonction de l'évolution des connaissances.
Les investissements de capitaux entre 2017 et 2034 devraient s'étendre aux zones industrielles d'Asie-Pacifique, aux projets de dépollution des sols européens et aux actifs énergétiques du Moyen-Orient. La publication d'informations et d'inventaires publics peut transformer les passifs éventuels en opportunités d'investissement, tandis que la revitalisation des infrastructures peut dynamiser l'économie du développement. Les investisseurs privilégieront les entreprises technologiques proposant des services d'investigation et de résolution des problèmes, une sécurité des données renforcée et des technologies à faible impact environnemental et socialement innovantes. Les politiques d'achat seront influencées par les technologies permettant de réduire les déchets et les risques de manière mesurable.
Portée du rapport sur le marché de la dépollution environnementale
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 133,25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 246,35 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,07% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la dépollution environnementale
La croissance du marché de la dépollution environnementale est liée au durcissement des normes en matière de contaminants, à la fermeture d'anciens sites industriels et de mines, ainsi qu'à la reconversion de terrains inexploités en zones résidentielles, logistiques et d'infrastructures. La chaîne d'approvisionnement débute par l'échantillonnage, les analyses en laboratoire, l'évaluation des risques et la conception des mesures de dépollution ; elle se poursuit avec la fourniture d'équipements, de réactifs, de milieux de traitement, les travaux de génie civil, le transport et l'élimination des déchets, le suivi et, enfin, la validation réglementaire. Les clients optent de plus en plus pour des solutions intégrées afin de minimiser les risques d'interaction et d'accélérer la prise de décision.
L'offre sur le marché de la dépollution environnementale est spécialisée, car la géologie, la chimie des contaminants, les permis et l'accès aux sites varient considérablement. La disponibilité d'hydrogéologues, de techniciens de terrain et de sous-traitants qualifiés peut constituer un facteur limitant en termes de temps. Les entreprises standardisent leurs équipements mobiles de traitement, leurs systèmes numériques d'acquisition de données sur le terrain et leur réseau de fournisseurs, tout en conservant une ingénierie adaptée aux spécificités de chaque site. Le coût d'élimination et la disponibilité des matériaux déterminent le type de solution choisi, ce qui rend les solutions in situ plus avantageuses.
L'analyse du marché de la dépollution environnementale révèle une forte concurrence entre les sociétés d'ingénierie diversifiées, les entreprises spécialisées et les sociétés de gestion des déchets verticalement intégrées. Clean Harbors, Inc. propose des services d'intervention ainsi que des solutions de traitement et d'élimination, tandis qu'AECOM, Jacobs Solutions Inc., Tetra Tech, Inc. et HDR, Inc. se concentrent sur la conception technique et la gestion de programmes. ENTACT, LLC et Terra Systems, Inc. se positionnent quant à elles sur le marché des services de mise en œuvre. La taille des entreprises leur confère des avantages en matière de garanties, de systèmes de sécurité, de grands comptes nationaux et de projets publics.
Les investissements stratégiques sur le marché de la dépollution environnementale se concentrent désormais sur les services liés aux PFAS, les caractérisations à haute résolution, l'automatisation de la surveillance et les plateformes de données permettant de relier les informations de terrain aux solutions optimales. Fluor Corporation et Bechtel Corporation proposent la gestion de mégaprojets pour le démantèlement des installations énergétiques et industrielles, tandis que BRISEA Group, Inc. répond aux exigences spécifiques des sites. La différenciation repose aujourd'hui sur des performances éprouvées, la maîtrise des coûts du cycle de vie, la crédibilité réglementaire et la capacité à fournir des services essentiels tout en préservant la neutralité technologique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la dépollution environnementale : Perspectives stratégiques
Perspectives régionales
Marché de la dépollution environnementale en Amérique du Nord
L'Amérique du Nord représentait 36 à 38 % des revenus mondiaux en 2025 et devrait connaître une croissance de 6,4 à 6,8 % jusqu'en 2034. La part de marché de la dépollution environnementale reflète une réglementation bien établie, l'importance des friches industrielles historiques et le maintien de marchés publics fédéraux, étatiques, provinciaux et municipaux. Les subventions pour la réhabilitation de friches industrielles, les travaux Superfund, les installations de défense, la remise en état des mines et le nettoyage des pipelines ou des terminaux contribuent à la diversification de la demande.
Les technologies se concentrent désormais davantage sur les PFAS, les solvants chlorés, les hydrocarbures pétroliers, les métaux et les sédiments. Une entreprise intégrée présente plusieurs avantages, notamment des laboratoires répartis sur l'ensemble du territoire, le transport des déchets, des compétences en ingénierie et des services d'urgence. Le Canada ajoute les secteurs minier, énergétique et de la restauration des sites dans le Nord, tandis que les États-Unis fournissent le financement. L'analyse économique du réaménagement permet de choisir une méthode qui autorisera l'utilisation du site restauré à des fins logistiques, de logement ou de production d'énergie.
Marché américain de la dépollution environnementale
Les États-Unis représentaient 82 à 84 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 6,9 %. Les programmes fédéraux de dépollution, les fonds d'État pour le nettoyage et la gestion de la responsabilité civile privée alimentent un important flux de projets. Clean Harbors, Inc., AECOM, Jacobs Solutions Inc., Tetra Tech, Inc., ENTACT, LLC, HDR, Inc., Fluor Corporation et Bechtel Corporation possèdent les compétences nécessaires pour mener à bien les projets d'investigation, de conception, de construction, de traitement et de surveillance.
La demande s'étend désormais des sites traditionnellement contaminés par le pétrole brut et les solvants à la contamination par les PFAS, les résidus de munitions, les résidus de combustion du charbon et les panaches complexes de pollution des eaux souterraines. Les applications liées aux secteurs minier et pétrolier et gazier nécessitent d'importants travaux de terrassement ainsi que des stratégies de gestion et de confinement des eaux, tandis que les applications automobiles se concentrent sur la réhabilitation des friches industrielles. Les applications agricoles impliquent des interventions stratégiques sur les sols et les eaux souterraines.
Marché européen de la dépollution environnementale
L'Europe détenait 27 à 29 % de ce marché en 2025 et devrait connaître une croissance de 6,2 à 6,6 %. L'Allemagne est en tête grâce à la reconversion de ses industries, à une protection rigoureuse des sols et à un important patrimoine industriel. Le Royaume-Uni combine un développement urbain axé sur la réhabilitation des friches industrielles avec une gestion des sols contaminés fondée sur l'évaluation des risques, encourageant les études préalables aux transactions immobilières et à la construction d'infrastructures.
En France, le traitement des sols s'inscrit dans le cadre de la restructuration industrielle et des transports, tandis qu'en Italie et en Espagne, il est possible de récupérer des sites anciennement occupés par des usines, des ports, des raffineries et des mines. La loi européenne sur la surveillance des sols, applicable à partir de décembre 2025, souligne l'importance d'identifier les sites contaminés et d'informer le public à leur sujet, conférant ainsi un intérêt économique à l'inventaire national.
Marché de la dépollution environnementale en Asie-Pacifique
La région Asie-Pacifique représentait 24 à 26 % de la croissance en 2025 et devrait afficher un TCAC de 8,3 à 8,7 %. La Chine est à la pointe de la délocalisation industrielle, de la réhabilitation des friches industrielles et de la dépollution des sites miniers. Le Japon et la Corée du Sud privilégient l'excellence technique dans les zones proches des complexes industriels établis, tandis que le développement de l'Inde favorise les efforts d'évaluation et de dépollution.
Les fermetures de mines, les sites d'hydrocarbures et les installations de défense constituent la contribution australienne au marché. La croissance dans la région repose sur la constance de l'application de la réglementation, l'appréciation de la valeur des biens immobiliers et le savoir-faire local en ingénierie. Les technologies de lavage des sols, d'excavation, de mise en place de barrières et de bioremédiation tirent profit des environnements urbains denses et des entreprises industrielles soucieuses de réduire leur responsabilité.
Marché de la dépollution environnementale au Moyen-Orient et en Afrique
La croissance du Moyen-Orient et de l'Afrique devrait se situer entre 7,3 et 7,7 % d'ici 2034. L'Arabie saoudite est en tête grâce à la restauration des sites énergétiques, aux investissements dans les villes industrielles et à leur réaménagement, liés à la diversification économique. Les Émirats arabes unis privilégient les ports, la logistique, la construction et les ressources en hydrocarbures, ce qui nécessite souvent une caractérisation rapide des sites et la protection des eaux souterraines.
L'Afrique du Sud accroît la demande en terrains industriels et miniers, tandis que le reste du Moyen-Orient et de l'Afrique reste axé sur les projets. La croissance dépend d'une application plus stricte de la réglementation, de financements renforcés et de compétences techniques accrues sur le terrain. Les entreprises internationales peuvent se démarquer en proposant des solutions adaptées à la rareté de l'eau, une logistique adaptée aux sites isolés et une intégration aux grands programmes d'infrastructures.
Analyse de segmentation
Technologie
On prévoit une croissance annuelle composée (TCAC) des technologies de 7,4 % à 7,8 % entre 2026 et 2034. Le marché de la dépollution environnementale englobe les méthodes destructives, de séparation, de confinement et de traitement biologique. Le choix de la méthode dépend des propriétés du contaminant, de la profondeur, de l'hydrogéologie, des objectifs de dépollution, de l'utilisation des sols, du calendrier, de l'impact carbone et de l'accès aux sites d'élimination. Les procédés de traitement hybrides surpassent de plus en plus les approches monométhodes en gérant les zones sources, les panaches de contamination, la masse résiduelle et le risque de rebond au sein d'un plan adaptatif unique.
- L'injection d'air permet d'éliminer les contaminants volatils situés sous la nappe phréatique, notamment sur les sites pétroliers et de solvants, et reste stratégiquement utile lorsqu'elle est associée à l'extraction et à la surveillance des vapeurs.
- Le lavage des sols concentre les contaminants en fractions de déchets plus petites, favorisant la récupération des matériaux sur les sites granulaires où l'excavation est possible et où les coûts d'élimination justifient un traitement sur place.
- Le traitement chimique permet une oxydation, une réduction, une stabilisation ou une précipitation rapide, ce qui le rend important pour le contrôle à la source, l'immobilisation des métaux et les panaches difficiles nécessitant une action mesurable à court terme.
- La bioremédiation utilise des voies microbiennes pour dégrader les contaminants compatibles, ce qui réduit les perturbations et l'intensité énergétique, tout en nécessitant une mise en œuvre soignée des amendements, un contrôle géochimique et une vérification des performances.
- La remédiation électrocinétique mobilise les ions à travers les sols à faible perméabilité, ce qui lui confère une importance stratégique pour les argiles et les formations à grains fins où la distribution hydraulique conventionnelle est peu performante.
- L'excavation permet un enlèvement massif immédiat et une certitude de réaménagement, conservant une position forte pour les zones sensibles peu profondes malgré les contraintes liées au transport, à l'élimination, à la communauté et au carbone.
- Les barrières réactives perméables interceptent passivement les panaches d'eaux souterraines, assurant un confinement et un traitement de longue durée là où des voies d'écoulement prévisibles, des matériaux appropriés et des installations faciles à entretenir peuvent être mis en place.
Environnement moyen
Le secteur de l'environnement devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,2 %. Les sols représentaient le segment le plus important, avec une part de marché de 58 % à 60 % en 2025 et une TCAC de 6,7 % à 7,1 %, car la réhabilitation, l'excavation, la restauration des mines et la fermeture des sites industriels engendrent des passifs importants. Les projets relatifs aux eaux souterraines sont plus longs et nécessitent un suivi intensif, souvent avec des mesures de contrôle à la source et un traitement des panaches de pollution pour garantir une fermeture réglementaire durable.
- La demande en matière de traitement des sols se concentre sur les terrains industriels, les mines, les raffineries, les zones agricoles et les sites automobiles, le traitement étant sélectionné en fonction de la profondeur, des objectifs de réutilisation, de la concentration de contaminants et de la texture du sol.
- Les eaux souterraines nécessitent des investigations hydrogéologiques continues, la délimitation du panache, le traitement et la vérification, ce qui rend l'optimisation du cycle de vie et la continuité des données stratégiquement importantes pour les propriétaires et les organismes de réglementation.
Type de site
Le taux de croissance annuel composé (TCAC) des sites privés devrait se situer entre 6,9 % et 7,3 %. Les sites privés génèrent des opérations de transaction, de mise en conformité, de fermeture et de réaménagement, tandis que les sites publics soutiennent des programmes pluriannuels de dépollution des terrains de défense, des friches industrielles, des infrastructures et des passifs non résolus. Les marchés publics privilégient la transparence et la concertation avec les parties prenantes ; les acheteurs privés, quant à eux, mettent l’accent sur la prévisibilité des échéanciers, la gestion des indemnisations et la valorisation du foncier.
- Les projets privés sont motivés par des fusions, des transferts de propriété, des obligations en matière de permis, la mise hors service d'actifs et le réaménagement, privilégiant des solutions commercialement alignées avec des résultats en termes de coûts et de délais définis.
- Les projets publics impliquent fréquemment des historiques de propriété complexes, des consultations communautaires, des procédures d'approvisionnement transparentes et de longues périodes de suivi, ce qui alimente la demande en matière de gestion de programmes multidisciplinaires et de dossiers techniques solides.
Application
On prévoit une croissance annuelle composée (TCAC) de 7,1 à 7,5 % pour le secteur des applications. Les activités minières et forestières nécessitent la restauration de vastes superficies et la gestion de l'eau ; les sites pétroliers et gaziers combinent hydrocarbures, terminaux, pipelines et infrastructures existantes ; l'agriculture privilégie la productivité des sols et la protection de l'eau ; les sites automobiles offrent des opportunités de réhabilitation de friches industrielles. Chaque application impose des exigences différentes en matière d'accès, de sécurité, de contamination et de fermeture.
- La demande du secteur minier et forestier comprend les résidus miniers, les stériles, le drainage acide, la lutte contre l'érosion et la revégétalisation, ce qui rend la planification à l'échelle du bassin versant et la garantie financière à long terme d'une importance stratégique.
- Les sites pétroliers et gaziers nécessitent le traitement des hydrocarbures pétroliers, des impacts des eaux produites, des terminaux, des pipelines et des raffineries, les capacités d'intervention d'urgence et de mise hors service des actifs influençant le choix des entrepreneurs.
- Les applications agricoles se concentrent sur les résidus de pesticides, les impacts des nutriments, les métaux et la qualité de l'eau d'irrigation, où les solutions à faible perturbation doivent préserver l'utilisation productive des terres et la confiance de la communauté.
- La demande automobile se concentre autour des anciennes usines, concessions, centres de service et sites de la chaîne d'approvisionnement, où une caractérisation rapide favorise le réaménagement, les transactions de portefeuille et la conversion industrielle.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Exploitation minière et forestière |
Haut |
Fermeture de la mine |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Mise hors service des actifs |
Mature |
|
Agriculture |
Moyen |
Restauration des sols |
Émergent |
|
Automobile |
Moyen |
Réutilisation des friches industrielles |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la dépollution environnementale
Des normes plus strictes en matière de contaminants transforment la surveillance en dépollution financée
Les autorités réglementaires élargissent leur champ d'action, passant des hydrocarbures et métaux conventionnels aux composés persistants, à l'intrusion de vapeurs, aux sédiments et à l'exposition cumulative. De ce fait, les programmes d'échantillonnage se traduisent par la conception de mesures correctives, des essais pilotes, la construction et un suivi à long terme. Les propriétaires sont davantage incités à quantifier leurs responsabilités avant toute transaction ou renouvellement de permis, tandis que les organismes publics doivent s'attaquer aux problèmes de contamination des sources d'eau potable et des sites militaires. Concrètement, cela se traduit par un portefeuille de projets plus vaste et plus technique. Les entreprises capables de retracer les contaminants dans les sols, les eaux souterraines, l'air et les effluents peuvent optimiser la valeur ajoutée tout au long du cycle de vie des installations. Les prestataires de services de traitement bénéficient de normes définissant des objectifs mesurables, même si l'évolution de la réglementation accroît également les risques liés à la performance des technologies et exige une transparence totale des données.
La réhabilitation des friches industrielles établit un lien entre les dépenses de dépollution et la valeur foncière.
La rareté des terrains urbains rend les propriétés contaminées économiquement viables plutôt que de les laisser indéfiniment à l'abandon. Les promoteurs peuvent justifier les études et les traitements lorsque la dépollution permet de développer des infrastructures de logement, de logistique, de production, d'énergies renouvelables ou de transport. Les subventions publiques réduisent les risques liés aux évaluations préliminaires, tandis que les incitations fiscales et les fonds de roulement peuvent combler les déficits de financement. Ce facteur favorise la prévisibilité des échéanciers dans les procédures d'acquisition, car la dépollution doit être coordonnée avec les autorisations d'urbanisme, la démolition, les réseaux et la construction. Il encourage également les travaux d'excavation, le lavage des sols, la stabilisation et la vérification rapide lorsque les coûts sont élevés. Les entreprises qui intègrent l'ingénierie environnementale à la conception civile et à la concertation avec les parties prenantes peuvent réduire les intermédiaires. Il en résulte une conversion plus rapide des passifs environnementaux en actifs productifs et une participation privée accrue.
La fermeture des mines et la mise hors service des actifs industriels élargissent les champs d'application complexes
Les exploitants des secteurs minier, pétrolier et gazier, chimique, automobile et de la fabrication lourde mettent hors service leurs installations vieillissantes tout en devant faire face à des obligations liées aux sols, aux eaux souterraines, aux résidus miniers, aux sédiments et aux structures. Les programmes de fermeture nécessitent des études de référence, l'élimination des sources de pollution, le traitement de l'eau, la coordination de la démolition, la revégétalisation et un suivi sur plusieurs décennies. Leur ampleur justifie des cadres pluriannuels et engendre une demande en matière de contrôle de projet, de logistique à distance, de systèmes de sécurité et de garanties financières. La variabilité climatique influe en outre sur les bilans hydriques, l'érosion et le transport des contaminants, ce qui exige des conceptions adaptatives. L'impact sur le marché dépasse le cadre de la construction, car les propriétaires acquièrent des services de modélisation, de surveillance, d'exploitation et de reporting tout au long du cycle de vie des responsabilités. Les prestataires disposant de compétences en ingénierie, en exécution sur le terrain et en traitement peuvent gérer les interfaces et réduire l'incertitude liée à la fermeture totale.
Tendances futures du marché de la dépollution environnementale
Solutions adaptatives optimisées par des modèles de sites numériques
Les tendances du marché de la dépollution environnementale privilégieront de plus en plus l'optimisation continue aux conceptions figées. L'échantillonnage haute résolution, les capteurs connectés, les SIG, la visualisation 3D et les modèles prédictifs permettront de mettre à jour les modèles conceptuels des sites au fur et à mesure des observations de terrain. Les équipes de projet utiliseront ces outils pour cibler les injections, ajuster le pompage, vérifier l'efficacité des barrières et détecter plus rapidement les risques de réapparition de la pollution. L'enregistrement numérique renforcera également la conformité réglementaire et facilitera la comparaison des portefeuilles. Ce changement commercial est significatif : les entreprises pourront passer d'un reporting ponctuel à une gestion axée sur les résultats, tandis que les propriétaires bénéficieront de meilleures prévisions quant au calendrier de fermeture et à leur responsabilité restante. L'adoption de ces solutions dépendra de la gouvernance des données, de la fiabilité des capteurs, de l'interopérabilité et d'une responsabilité clairement définie pour les décisions fondées sur la modélisation.
Les chaînes de traitement à faibles émissions de carbone remplacent les stratégies privilégiant l'élimination des déchets
Le choix des solutions de remédiation accordera une importance accrue aux déplacements de camions, à la consommation d'énergie, à la récupération des matériaux, à la consommation d'eau et aux perturbations pour la communauté. Le traitement biologique ou chimique in situ, les barrières perméables, le traitement des sols sur site et les systèmes d'exploitation des eaux souterraines alimentés par des énergies renouvelables peuvent réduire les impacts sur l'ensemble du cycle de vie lorsque les conditions du site s'y prêtent. L'excavation restera essentielle pour les zones critiques, mais elle constituera de plus en plus une composante d'une chaîne de traitement plutôt que la solution par défaut. Les clients exigeront des indicateurs comparables en matière de carbone et de déchets, ainsi que des réductions de coûts et de risques. Les fournisseurs capables de quantifier de manière crédible les compromis, d'utiliser des réactifs à faible impact et de réutiliser les matériaux traités se démarqueront sans compromettre les objectifs de dépollution ni l'acceptation réglementaire.
Opportunités du marché de la dépollution environnementale
Créer des plateformes intégrées d'investigation et de destruction des PFAS
Les investisseurs et les prestataires de services peuvent combiner des compétences couvrant l'échantillonnage, les analyses de laboratoire, l'hydrogéologie, le contrôle à la source, le traitement de l'eau, la gestion des résidus et la destruction certifiée. Une livraison fragmentée engendre des risques de transfert, car les contaminants capturés constituent un risque tant que les milieux ou liquides concentrés ne sont pas gérés correctement. Une plateforme intégrée permet de standardiser l'assurance qualité, d'accélérer le passage du projet pilote à l'échelle industrielle et d'offrir aux clients une traçabilité documentée. Les partenariats entre les bureaux d'études, les fournisseurs de milieux de traitement, les exploitants de déchets et les développeurs de technologies de destruction peuvent réduire les risques liés à la commercialisation. Les clients prioritaires comprennent les installations de défense, les aéroports, les sites industriels, les décharges et les services de distribution d'eau. Les actions doivent privilégier la validation des performances, le dialogue avec les autorités réglementaires, une logistique adaptable et un reporting transparent du bilan massique.
Développer les plateformes de distribution régionales dans les corridors industriels à forte croissance
La région Asie-Pacifique et certains marchés du Moyen-Orient offrent des opportunités aux laboratoires locaux, aux unités de traitement mobiles, aux équipes de terrain qualifiées et aux partenariats de conception. Les stratégies d'entrée sur le marché doivent cibler les corridors industriels où se chevauchent la reconversion des terrains, l'expansion de la production, la fermeture des mines et les investissements dans les infrastructures. Le recrutement de spécialistes locaux permet d'obtenir les permis nécessaires, de développer un réseau et d'acquérir des connaissances géologiques, tandis que les plateformes internationales apportent des systèmes de sécurité, une expertise en matière de contamination complexe et un contrôle de projet efficace. Les investisseurs doivent éviter une expansion géographique trop importante sans clients de référence, car la rentabilité dépend de l'utilisation et de la mobilisation des ressources. Un modèle en étoile permet de desservir plusieurs sites grâce à des équipements et des analyses partagés. La réussite repose sur le développement des compétences locales, la fiabilité de l'approvisionnement en réactifs et des solutions adaptées à la rareté de l'eau, aux conditions de mousson ou à l'éloignement des centres logistiques.
Développements récents
- Juin 2026 : Periodic Products a annoncé son intention de développer sa technologie polymère Chelok en Afrique australe grâce à une initiative stratégique menée en partenariat avec Square Gate Group. Cette initiative cible les secteurs minier, extractif et de la dépollution de la région. Elle vise à créer des opportunités pour une récupération plus efficace des métaux, le traitement de l’eau et la gestion durable des ressources. Chelok est une technologie polymère brevetée conçue pour extraire, concentrer et récupérer les métaux issus de divers intrants industriels et environnementaux.
- Janvier 2026 : Product Recovery Management (PRM) a fait l’acquisition de Clean Globe Environmental (CGE), renforçant ainsi ses capacités en matière de dépollution et de traitement des biogaz dans le nord-est des États-Unis. L’acquisition, finalisée le 2 janvier 2026, fait de CGE une nouvelle division de PRM basée à Long Island. Clean Globe Environmental, dont le siège social se situe à Brentwood, sur Long Island (État de New York), propose des services d’exploitation et de maintenance environnementales, d’échantillonnage, d’injection de produits chimiques et de géophysique. L’entreprise a collaboré avec des bureaux d’études, des clients industriels et des organismes gouvernementaux dans tout le nord-est des États-Unis.
- Août 2026 : DISA Technologies a lancé DISA Uranium Corporation, une nouvelle société américaine spécialisée dans la récupération d’uranium domestique, la réhabilitation de sites miniers d’uranium abandonnés et le développement de nouvelles capacités de traitement de l’uranium. Basée à Casper, dans le Wyoming, la société axe ses activités sur la valorisation des ressources et le renforcement de la chaîne d’approvisionnement en combustible nucléaire des États-Unis. Dans le cadre de son lancement, DISA Uranium a conclu un accord pour acquérir le portefeuille d’uranium d’IsoEnergy dans l’Utah, qui comprend les mines Tony M, Daneros et Rim, ainsi que les projets Sage Plain et Flatiron. Ce portefeuille offre à la nouvelle société une base de ressources en uranium conventionnel qui complète son activité de récupération d’uranium et de vanadium à partir de déchets miniers abandonnés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -