
Mercato della remediazione ambientale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del risanamento ambientale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (insufflazione d'aria, lavaggio del suolo, trattamento chimico, biorisanamento, risanamento elettrocinetico, scavo, barriere reattive permeabili, altro); mezzo ambientale (suolo, acque sotterranee); tipo di sito (privato, pubblico); applicazione (estrazione mineraria e forestale, petrolio e gas, agricoltura, settore automobilistico, altro).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039420
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


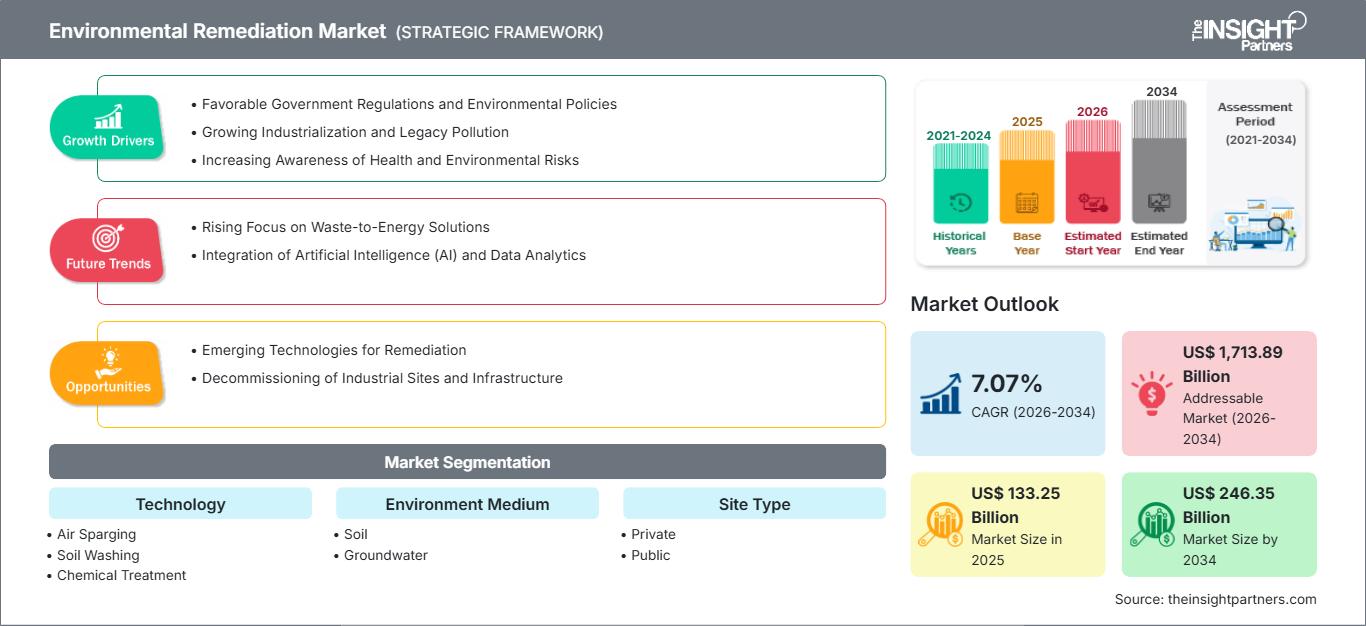
Dimensioni del mercato nel 2025
133,25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
246,35 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,07 %
Tasso di crescita
Mercato di riferimento
1.713,89 miliardi di dollari USA
(2026-2034)
Il mercato del risanamento ambientale aveva un valore di 133,25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 246,35 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,07% dal 2026 al 2034. La domanda è sostenuta dal trattamento sistematico di suoli e acque sotterranee contaminati in siti industriali, minerari, agricoli, automobilistici e petroliferi e del gas, dove la gestione delle responsabilità e il ripristino del territorio influenzano sempre più l'allocazione del capitale e le decisioni operative.
Il Nord America rimane l'opportunità regionale più consolidata, con un CAGR stimato tra il 6,4% e il 6,8% nel periodo 2026-2034. Le dimensioni del mercato della bonifica ambientale beneficiano di quadri normativi consolidati in materia di responsabilità, programmi di bonifica di aree dismesse finanziati con fondi pubblici, bonifica di siti militari e domanda di trattamento per contaminanti persistenti. Gli appalti federali e statali supportano progetti a lungo termine, mentre le dinamiche economiche legate al riutilizzo del territorio incoraggiano i proprietari privati a bonificare le aree prima della riqualificazione, del rifinanziamento o della cessione.
Analisi e approfondimenti sul mercato del risanamento ambientale.
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 36% e il 38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-6,8% nel periodo 2026-2034, grazie ai programmi Superfund, brownfield, difesa e conformità industriale.
- Nel 2025 gli Stati Uniti rappresentavano l'82-84% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,5-6,9% fino al 2034.
- Nel 2025 l'Europa rappresentava il 27-29% del totale e si prevede una crescita del 6,2-6,6%, trainata da Germania e Regno Unito, con Francia, Italia e Spagna che amplieranno gli inventari dei siti contaminati.
- Nel 2025 la regione Asia-Pacifico deteneva una quota compresa tra il 24% e il 26%, con previsioni di crescita tra l'8,3% e l'8,7%, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, costituito dal suolo, rappresentava il 58-60% nel 2025 e si prevede che crescerà del 6,7-7,1% con l'accelerazione dei progetti di riqualificazione e ripristino delle aree minerarie.
- Il segmento in forte crescita della biorisanamento deteneva una quota del 12-14% nel 2025 e si prevede che crescerà del 9,2-9,6% grazie alla crescente accettazione di trattamenti in situ a basso impatto.
- Aziende chiave analizzate nel dettaglio : Clean Harbors, Inc.; AECOM; Jacobs Solutions Inc.; Tetra Tech, Inc.; BRISEA Group, Inc.; ENTACT, LLC; Terra Systems, Inc.; HDR, Inc.; Fluor Corporation; e Bechtel Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato del risanamento ambientale, i metodi di bonifica si sono evoluti dalla decontaminazione basata sullo scavo a tecniche di bonifica basate sul rischio e integrate in un processo di trattamento, che comprendono la caratterizzazione del sito, la reazione chimica in situ, la biorisanamento, le barriere e il monitoraggio digitale. Le imprese di bonifica utilizzano contratti basati sulle prestazioni per includere analisi di laboratorio, idrogeologia, ingegneria, costruzione, smaltimento dei rifiuti e logistica operativa. La produzione di bonifica sta diventando sempre più un'attività che richiede attrezzature specializzate, reperimento di materiali di trattamento, fornitura di un adeguato impianto di smaltimento e coordinamento delle attività in loco con i siti di produzione in corso. I contaminanti persistenti e i pennacchi di contaminazione misti vengono gestiti con maggiore probabilità utilizzando attrezzature modulari che possono essere modificate man mano che si rendono disponibili informazioni più precise.
Gli investimenti di capitale dal 2017 al 2034 dovrebbero estendersi alle zone industriali dell'Asia-Pacifico, ai progetti europei di bonifica di terreni contaminati e alle risorse energetiche del Medio Oriente. La trasparenza e gli inventari pubblici possono trasformare le passività potenziali in opportunità di investimento, mentre la riqualificazione delle infrastrutture può migliorare l'economia dello sviluppo. Gli investitori privilegeranno le aziende tecnologiche che offrono servizi completi, dall'indagine alla chiusura, che garantiscono una solida sicurezza dei dati e che forniscono tecnologie a basso impatto ambientale, con ridotto impatto sul trasporto e sulle emissioni di carbonio. Le politiche di approvvigionamento saranno influenzate da tecnologie di rimozione di massa misurabili e di riduzione del rischio.
Ambito del rapporto sul mercato del risanamento ambientale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 133,25 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 246,35 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,07% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del risanamento ambientale
La crescita del mercato del risanamento ambientale è determinata da soglie di contaminazione più severe, dalla presenza di vecchi impianti industriali, dalla chiusura di miniere e dalla riqualificazione di terreni inutilizzati per scopi residenziali, logistici e infrastrutturali. La catena di fornitura inizia con il campionamento, le analisi di laboratorio, la valutazione del rischio e la progettazione del risanamento; prosegue poi con attrezzature, reagenti, materiali di trattamento, opere civili, trasporto e smaltimento dei rifiuti, monitoraggio e, infine, la chiusura normativa. I clienti acquistano sempre più spesso pacchetti completi per minimizzare i rischi di interfaccia e accelerare il processo decisionale.
L'offerta nel mercato del risanamento ambientale è specializzata, poiché geologia, chimica dei contaminanti, permessi e accesso al sito sono tutti elementi diversi. Idrogeologi, tecnici sul campo e subappaltatori qualificati possono rappresentare un fattore limitante in termini di tempo. Gli appaltatori standardizzano le loro attrezzature di trattamento mobili, i sistemi digitali di acquisizione dati sul campo e la rete di fornitori, ma mantengono una progettazione specifica per ogni sito. Il costo dello smaltimento e la disponibilità dei materiali determinano il tipo di soluzione scelta, rendendo le soluzioni in situ più vantaggiose.
L'analisi del mercato del risanamento ambientale mostra una forte concorrenza tra società di ingegneria diversificate, appaltatori specializzati e aziende di servizi di gestione dei rifiuti integrate verticalmente. Clean Harbors, Inc. offre capacità di intervento, oltre a soluzioni di trattamento e smaltimento, mentre AECOM, Jacobs Solutions Inc., Tetra Tech, Inc. e HDR, Inc. si concentrano sulla progettazione tecnica e sulla gestione dei programmi. ENTACT, LLC e Terra Systems, Inc. competono offrendo servizi di implementazione. Le dimensioni aziendali conferiscono vantaggi in termini di garanzie, sistemi di sicurezza, clienti nazionali e progetti pubblici.
Gli investimenti strategici nel mercato del risanamento ambientale si concentrano ora sui servizi relativi alle sostanze PFAS, sulle caratterizzazioni ad alta risoluzione, sull'automazione del monitoraggio e sulle piattaforme dati per collegare le informazioni sul campo con soluzioni ottimizzate. Fluor Corporation e Bechtel Corporation offrono la gestione di megaprogetti per lo smantellamento di impianti energetici e industriali, mentre BRISEA Group, Inc. soddisfa i requisiti specifici dei siti. La differenziazione ora richiede prestazioni comprovate, costi del ciclo di vita, credibilità normativa e la capacità di fornire servizi critici senza perdere la neutralità tecnologica.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del risanamento ambientale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del risanamento ambientale
Nel 2025 il Nord America deteneva il 36-38% del fatturato globale e si prevede una crescita del 6,4-6,8% fino al 2034. La quota di mercato del risanamento ambientale riflette una solida attività di controllo, l'ampia estensione di aree industriali dismesse e gli appalti costanti a livello federale, statale, provinciale e comunale. I finanziamenti per la bonifica di aree dismesse, i lavori Superfund, le installazioni militari, il recupero di miniere e la pulizia di oleodotti o terminali creano una domanda diversificata.
Le tecnologie si stanno ora concentrando maggiormente su PFAS, solventi clorurati, idrocarburi del petrolio, metalli e sedimenti. Un'azienda integrata gode di numerosi vantaggi grazie a laboratori dislocati in tutto il paese, al trasporto dei rifiuti, alle competenze ingegneristiche e ai servizi di emergenza. Il Canada contribuisce con attività minerarie, energetiche e di ripristino dei siti nel Nord, mentre gli Stati Uniti forniscono i finanziamenti. Gli aspetti economici della riqualificazione aiutano a scegliere un metodo che consenta di utilizzare il sito ripristinato per la logistica, l'edilizia abitativa o la produzione di energia.
Mercato statunitense del risanamento ambientale
Nel 2025 gli Stati Uniti rappresentavano l'82-84% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,5-6,9%. I programmi federali di bonifica, i fondi statali per la pulizia e la gestione della responsabilità privata alimentano un flusso costante di progetti. Clean Harbors, Inc., AECOM, Jacobs Solutions Inc., Tetra Tech, Inc., ENTACT, LLC, HDR, Inc., Fluor Corporation e Bechtel Corporation mantengono competenze rilevanti in materia di indagine, progettazione, costruzione, trattamento e monitoraggio.
L'ambito della domanda si sta espandendo dai tradizionali siti contaminati da petrolio greggio e solventi alla contaminazione da PFAS, residui di munizioni, residui di combustione del carbone e contaminazioni complesse delle acque sotterranee. Le applicazioni nel settore minerario e petrolifero e del gas utilizzano grandi opere di movimento terra e strategie di gestione e chiusura delle acque, mentre le applicazioni nel settore automobilistico si concentrano sulla bonifica di aree industriali dismesse. Le applicazioni in agricoltura prevedono interventi strategici sul suolo e sulle acque sotterranee.
Mercato europeo del risanamento ambientale
Nel 2025 l'Europa deteneva una quota compresa tra il 27% e il 29%, con una crescita prevista tra il 6,2% e il 6,6%. La Germania è all'avanguardia grazie alla riqualificazione industriale, a rigorose misure di protezione del suolo e alla presenza di un'elevata densità di siti manifatturieri. Il Regno Unito combina lo sviluppo urbano basato sulla riqualificazione di aree dismesse con pratiche di gestione dei terreni contaminati basate sul rischio, incoraggiando indagini preliminari prima delle transazioni immobiliari e della costruzione di infrastrutture.
In Francia, il risanamento del suolo è parte integrante della ristrutturazione industriale e dei trasporti, mentre Italia e Spagna beneficiano della disponibilità di siti precedentemente occupati da impianti manifatturieri, porti, raffinerie e miniere. La legge europea sul monitoraggio del suolo, in vigore dal dicembre 2025, sottolinea l'importanza di individuare i siti contaminati e di informare il pubblico sulla loro presenza, conferendo così rilevanza commerciale all'inventario nazionale.
Mercato del risanamento ambientale nella regione Asia-Pacifico
La regione Asia-Pacifico rappresentava il 24-26% nel 2025 e dovrebbe registrare un tasso di crescita annuo composto (CAGR) dell'8,3-8,7%. La Cina è all'avanguardia nel trasferimento industriale, nella riqualificazione di aree dismesse e nella bonifica di siti minerari. Giappone e Corea del Sud si concentrano sull'eccellenza tecnica per le aree vicine a complessi industriali già esistenti, mentre lo sviluppo dell'India è guidato dalle attività di valutazione e bonifica.
La chiusura di miniere, i siti di idrocarburi e le infrastrutture per la difesa rappresentano il contributo dell'Australia al mercato. La crescita nella regione si basa sulla coerenza nell'applicazione delle normative, sull'apprezzamento del valore degli immobili e sulla presenza di talenti ingegneristici locali. Le tecnologie di lavaggio del suolo, scavo, costruzione di barriere e biorisanamento beneficiano degli ambienti urbani densamente popolati e della presenza di aziende industriali che desiderano ridurre la propria responsabilità.
Mercato del risanamento ambientale in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno del 7,3-7,7% entro il 2034. L'Arabia Saudita è all'avanguardia grazie al ripristino dei siti energetici, agli investimenti nelle città industriali e alla riqualificazione urbana legata alla diversificazione economica. Gli Emirati Arabi Uniti puntano su porti, logistica, costruzioni e risorse di idrocarburi, che spesso richiedono una rapida caratterizzazione dei siti e la protezione delle acque sotterranee.
Il Sudafrica registra una maggiore domanda dovuta all'attività mineraria, al drenaggio acido e alla necessità di terreni industriali, mentre il resto della regione Medio Oriente e Africa rimane trainato dai progetti. La crescita dipende da una maggiore applicazione delle normative, da finanziamenti più consistenti e da una capacità operativa qualificata sul campo. Gli appaltatori internazionali possono differenziarsi offrendo soluzioni mirate alla scarsità idrica, una logistica efficiente per i siti remoti e l'integrazione con i principali programmi infrastrutturali.
Analisi di segmentazione
Tecnologia
Si prevede che la tecnologia progredirà a un tasso di crescita annuo composto (CAGR) del 7,4-7,8% nel periodo 2026-2034. Il mercato del risanamento ambientale comprende rimedi distruttivi, di separazione, di contenimento e a mediazione biologica. La scelta dipende dalle proprietà del contaminante, dalla profondità, dall'idrogeologia, dagli obiettivi di bonifica, dall'uso del suolo, dalla tempistica, dall'impatto ambientale e dall'accessibilità allo smaltimento. I sistemi di trattamento ibridi superano sempre più gli approcci a metodo singolo, gestendo le zone sorgente, i pennacchi disciolti, la massa residua e il rischio di rimbalzo all'interno di un unico piano adattivo.
- L'insufflazione d'aria favorisce la rimozione di contaminanti volatili al di sotto della falda acquifera, in particolare nei siti petroliferi e di solventi, e rimane strategicamente utile se abbinata all'estrazione e al monitoraggio dei vapori.
- Il lavaggio del suolo concentra i contaminanti in frazioni di rifiuti più piccole, favorendo il recupero del materiale in siti granulari dove lo scavo è fattibile e i costi di smaltimento giustificano il trattamento in loco.
- Il trattamento chimico garantisce ossidazione, riduzione, stabilizzazione o precipitazione rapide, risultando quindi importante per il controllo alla fonte, l'immobilizzazione dei metalli e la gestione di pennacchi di contaminazione difficili che richiedono un'azione misurabile a breve termine.
- La biorisanamento utilizza processi microbici per degradare i contaminanti compatibili, offrendo un minore impatto ambientale e un minore consumo energetico, pur richiedendo un'attenta somministrazione degli ammendanti, il controllo geochimico e la verifica delle prestazioni.
- Il risanamento elettrocinetico mobilita gli ioni attraverso terreni a bassa permeabilità, risultando quindi strategicamente rilevante per argille e formazioni a grana fine dove l'erogazione idraulica convenzionale ha prestazioni insoddisfacenti.
- Lo scavo garantisce la rimozione immediata di grandi quantità di materiale e la certezza della riqualificazione, mantenendo una posizione di forza per le aree critiche superficiali nonostante i vincoli legati al trasporto, allo smaltimento, alla comunità e alle emissioni di carbonio.
- Le barriere reattive permeabili intercettano passivamente i pennacchi di acque sotterranee, garantendo contenimento e trattamento a lungo termine laddove sia possibile stabilire percorsi di flusso prevedibili, materiali adatti e installazioni di facile manutenzione.
Percorso ambientale
Si prevede che il settore ambientale crescerà a un tasso annuo composto (CAGR) del 6,8-7,2%. Il suolo ha rappresentato il segmento più ampio, con una quota del 58-60% nel 2025 e un CAGR del 6,7-7,1%, poiché la riqualificazione, gli scavi, il ripristino delle miniere e la chiusura degli impianti industriali creano passività visibili. I progetti relativi alle acque sotterranee sono più lunghi e richiedono un monitoraggio intensivo, spesso con la necessità di controllo alla fonte e trattamento del pennacchio di contaminazione per ottenere una chiusura normativa duratura.
- La domanda di bonifica del suolo si concentra su aree industriali, miniere, raffinerie, zone agricole e siti automobilistici, con trattamenti selezionati in base alla profondità, agli obiettivi di riutilizzo, alla concentrazione di contaminanti e alla tessitura del suolo.
- Le acque sotterranee richiedono indagini idrogeologiche continue, delimitazione del pennacchio di contaminazione, trattamento e verifica, rendendo l'ottimizzazione del ciclo di vita e la continuità dei dati strategicamente importanti per i proprietari e gli enti regolatori.
Tipo di sito
Si prevede che questa tipologia di sito registrerà un tasso di crescita annuo composto (CAGR) del 6,9-7,3%. I siti privati generano attività di transazione, conformità, chiusura e riqualificazione, mentre i siti pubblici supportano piani pluriennali di bonifica per proprietà della difesa, aree dismesse, infrastrutture e passività abbandonate. Gli appalti pubblici premiano la verificabilità e il coinvolgimento delle parti interessate; gli acquirenti privati privilegiano la certezza delle tempistiche, la gestione delle indennità e il recupero del valore del terreno.
- I progetti privati sono guidati da fusioni, trasferimenti di proprietà, obblighi di autorizzazione, dismissione di beni e riqualificazione, privilegiando soluzioni commercialmente vantaggiose con risultati definiti in termini di costi e tempi.
- I progetti pubblici spesso implicano complesse storie di proprietà, consultazioni con la comunità, procedure di appalto trasparenti e lunghi periodi di monitoraggio, il che alimenta la domanda di una gestione multidisciplinare dei programmi e di una documentazione tecnica affidabile.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 7,1-7,5%. Le attività minerarie e forestali richiedono il ripristino di vaste aree e la gestione delle risorse idriche; i siti petroliferi e del gas combinano idrocarburi, terminali, oleodotti e infrastrutture preesistenti; l'agricoltura pone l'accento sulla produttività del suolo e sulla protezione delle risorse idriche; le proprietà del settore automobilistico creano opportunità di riqualificazione di aree dismesse. Ciascuna applicazione impone requisiti diversi in termini di accesso, sicurezza, contaminazione e chiusura.
- La domanda derivante dai settori minerario e forestale comprende sterili, rocce di scarto, drenaggio acido, controllo dell'erosione e riforestazione, rendendo la pianificazione su scala di bacino idrografico e la garanzia finanziaria a lungo termine strategicamente importanti.
- I siti petroliferi e del gas richiedono il trattamento degli idrocarburi del petrolio, la gestione dell'impatto delle acque di produzione, la manutenzione di terminali, oleodotti e raffinerie, con la capacità di risposta alle emergenze e di dismissione degli impianti che influenza la selezione dell'appaltatore.
- Le applicazioni in agricoltura si concentrano sui residui di pesticidi, sull'impatto dei nutrienti, sui metalli e sulla qualità dell'acqua di irrigazione, dove le soluzioni a basso impatto devono preservare l'uso produttivo del terreno e la fiducia della comunità.
- La domanda nel settore automobilistico si concentra attorno a ex stabilimenti, concessionarie, officine e siti della catena di approvvigionamento, dove una rapida caratterizzazione favorisce la riqualificazione, le transazioni di portafoglio e la conversione industriale.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Attività mineraria e forestale |
Alto |
Chiusura della miniera |
Scalatura |
|
Petrolio e gas |
Alto |
Ritiro del patrimonio |
Maturo |
|
Agricoltura |
Mezzo |
Recupero del suolo |
Emergenti |
|
Automobilistico |
Mezzo |
Riqualificazione di aree dismesse |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato del risanamento ambientale
Standard più rigorosi per la gestione dei contaminanti trasformano il monitoraggio in interventi di bonifica finanziati.
Gli enti regolatori stanno ampliando la loro attenzione, passando dagli idrocarburi e metalli convenzionali ai composti persistenti, all'intrusione di vapori, ai sedimenti e all'esposizione cumulativa. Questo trasforma i programmi di campionamento in progettazione di interventi di bonifica, test pilota, costruzione e monitoraggio a lungo termine. I proprietari sono maggiormente incentivati a quantificare le responsabilità prima delle transazioni o del rinnovo dei permessi, mentre gli enti pubblici devono affrontare il problema delle fonti di acqua potabile contaminate e delle proprietà militari. L'impatto pratico sul mercato si traduce in un bacino di potenziali contaminanti più ampio e con un contenuto tecnico più elevato. Gli appaltatori in grado di tracciare i contaminanti nel suolo, nelle acque sotterranee, nell'aria e nei flussi di rifiuti possono ottenere un maggiore valore del ciclo di vita. I fornitori di servizi di trattamento traggono vantaggio quando gli standard creano parametri misurabili, sebbene l'evoluzione delle normative aumenti anche il rischio legato alle prestazioni tecnologiche e richieda dati trasparenti e di qualità.
Il progetto di riqualificazione delle aree dismesse collega la spesa per la bonifica al valore dei terreni.
La scarsità di terreni urbani rende le proprietà contaminate economicamente rilevanti anziché destinate a rimanere inutilizzate per sempre. Gli sviluppatori possono giustificare indagini e trattamenti quando la bonifica consente di realizzare abitazioni, infrastrutture logistiche, manifatturiere, per le energie rinnovabili o per i trasporti. I finanziamenti pubblici riducono il rischio di valutazioni preliminari, mentre gli incentivi fiscali e i fondi rotativi possono colmare le lacune finanziarie. Questo fattore spinge verso una maggiore certezza nelle tempistiche di appalto, poiché la bonifica deve essere allineata con le approvazioni urbanistiche, la demolizione, le utenze e la costruzione. Favorisce inoltre scavi, lavaggi del terreno, stabilizzazione e verifiche rapide laddove i costi di gestione sono elevati. Le aziende che integrano l'ingegneria ambientale con la progettazione civile e il coinvolgimento degli stakeholder possono ridurre i passaggi di consegne. L'impatto risultante è una più rapida conversione delle passività ambientali in risorse produttive e una più ampia partecipazione privata.
La chiusura delle miniere e la dismissione delle attività industriali ampliano la portata dei complessi interventi.
Le aziende operanti nei settori minerario, petrolifero e del gas, chimico, automobilistico e della produzione pesante stanno dismettendo impianti obsoleti, dovendo al contempo far fronte a obblighi relativi a suolo, acque sotterranee, residui di lavorazione, sedimenti e strutture. I programmi di chiusura richiedono studi di base, rimozione delle fonti di contaminazione, trattamento delle acque, coordinamento delle demolizioni, riforestazione e monitoraggio per decenni. La loro portata impone l'adozione di piani pluriennali e crea una domanda di controllo dei progetti, logistica remota, sistemi di sicurezza e garanzie finanziarie. La variabilità climatica influisce ulteriormente sui bilanci idrici, sull'erosione e sul trasporto di contaminanti, richiedendo progetti adattivi. L'impatto sul mercato si estende oltre la fase di costruzione, poiché i proprietari acquistano servizi di modellazione, monitoraggio, gestione e reporting per l'intero ciclo di vita della responsabilità. I fornitori con competenze di ingegneria, esecuzione sul campo e trattamento possono gestire le interfacce e ridurre l'incertezza sulla chiusura totale.
Tendenze future del mercato del risanamento ambientale
Soluzioni adattive basate su modelli digitali del sito.
Le tendenze del mercato del risanamento ambientale rifletteranno sempre più l'ottimizzazione continua piuttosto che progetti fissi. Campionamento ad alta risoluzione, sensori connessi, GIS, visualizzazione tridimensionale e modelli predittivi possono aggiornare i modelli concettuali del sito man mano che arrivano dati sul campo. I team di progetto utilizzeranno questi strumenti per indirizzare le iniezioni, regolare il pompaggio, verificare le prestazioni delle barriere e identificare precocemente il rimbalzo. Le registrazioni digitali rafforzano inoltre la difendibilità normativa e facilitano i confronti tra i portfolio. Il cambiamento commerciale è significativo: gli appaltatori possono passare da report episodici a operazioni basate sui risultati, mentre i proprietari ottengono previsioni più accurate sui tempi di chiusura e sulla responsabilità residua. L'adozione dipenderà dalla governance dei dati, dall'affidabilità dei sensori, dall'interoperabilità e da una chiara responsabilità per le decisioni basate sui modelli.
I sistemi di trattamento a basse emissioni di carbonio sostituiscono le strategie basate principalmente sullo smaltimento.
La scelta delle soluzioni di bonifica darà maggiore importanza al trasporto dei camion, al consumo energetico, al recupero dei materiali, al consumo idrico e all'impatto sulla comunità. Il trattamento biologico o chimico in situ, le barriere permeabili, il trattamento del suolo in loco e i sistemi di irrigazione alimentati da fonti rinnovabili possono ridurre l'impatto ambientale del ciclo di vita, laddove le condizioni del sito lo consentano. Lo scavo rimarrà essenziale per le aree contaminate, ma costituirà sempre più una componente di un processo di bonifica più complesso, anziché la soluzione predefinita. I clienti richiederanno metriche comparabili in termini di emissioni di carbonio e produzione di rifiuti, oltre alla riduzione dei costi e dei rischi. I fornitori in grado di quantificare in modo credibile i compromessi, di reperire reagenti a basso impatto ambientale e di riutilizzare il materiale trattato si distingueranno dalla concorrenza, senza compromettere gli obiettivi di bonifica o l'accettazione da parte degli enti regolatori.
Opportunità di mercato nel settore del risanamento ambientale
Realizzare piattaforme integrate per l'indagine e la distruzione delle sostanze PFAS.
Investitori e fornitori di servizi possono integrare capacità che spaziano dal campionamento alle analisi di laboratorio, dall'idrogeologia al controllo alla fonte, dal trattamento delle acque alla gestione dei residui e alla distruzione verificata. La frammentazione dei servizi crea rischi di trasferimento, poiché i contaminanti catturati rimangono una responsabilità fino a quando i materiali concentrati o i liquidi non vengono gestiti in modo appropriato. Una piattaforma integrata può standardizzare la garanzia di qualità, accelerare il passaggio dalla fase pilota alla produzione su vasta scala e offrire ai clienti una tracciabilità documentata. Le partnership tra società di ingegneria, fornitori di materiali di trattamento, operatori del settore dei rifiuti e sviluppatori di tecnologie di distruzione possono ridurre il rischio di commercializzazione. Tra i clienti prioritari figurano installazioni militari, aeroporti, impianti industriali, discariche e aziende idriche. L'azione dovrebbe concentrarsi su prestazioni validate, collaborazione con gli enti regolatori, logistica scalabile e rendicontazione trasparente del bilancio di massa.
Ampliamento dei centri di distribuzione regionali nei corridoi industriali ad alta crescita
L'area Asia-Pacifico e alcuni mercati del Medio Oriente offrono opportunità per laboratori locali, unità di trattamento mobili, squadre di lavoro specializzate e partnership di progettazione. Le strategie di ingresso dovrebbero concentrarsi sui corridoi industriali in cui si sovrappongono riqualificazione del territorio, espansione della produzione, chiusura di miniere e investimenti infrastrutturali. L'acquisizione di specialisti locali può fornire permessi, relazioni e conoscenze geologiche, mentre le piattaforme globali contribuiscono con sistemi di sicurezza, competenze in materia di contaminanti complessi e controllo dei progetti. Gli investitori dovrebbero evitare un'ampia espansione geografica senza clienti di riferimento, poiché l'utilizzo e la mobilitazione determinano la redditività. Un modello hub-and-spoke può servire più siti con attrezzature e analisi condivise. Il successo richiede lo sviluppo di talenti locali, la resilienza nell'approvvigionamento di reagenti e soluzioni adattate alla scarsità d'acqua, alle condizioni monsoniche o alla logistica in aree remote.
Sviluppi recenti
- Giugno 2026: Periodic Products ha annunciato l'intenzione di espandere la sua tecnologia polimerica Chelok nell'Africa meridionale attraverso un'iniziativa strategica con Square Gate Group, rivolta ai settori minerario, estrattivo e del risanamento ambientale della regione. L'iniziativa si concentra sullo sviluppo di opportunità per un recupero più efficiente dei metalli, il trattamento delle acque e la sostenibilità delle risorse. Chelok è una tecnologia polimerica brevettata progettata per rimuovere, concentrare e recuperare metalli da una vasta gamma di materie prime industriali e ambientali.
- Gennaio 2026: Product Recovery Management (PRM) ha acquisito Clean Globe Environmental (CGE), rafforzando le proprie capacità di bonifica ambientale e di gestione del gas di discarica nel nord-est degli Stati Uniti. L'acquisizione è stata completata il 2 gennaio 2026 e CGE diventa una nuova divisione di PRM con sede a Long Island. Clean Globe Environmental, con sede a Brentwood, Long Island, New York, fornisce servizi di gestione e manutenzione ambientale, campionamento, iniezione di sostanze chimiche e servizi geofisici. L'azienda ha collaborato con società di ingegneria, clienti industriali e agenzie governative in tutto il nord-est.
- Agosto 2026: DISA Technologies ha lanciato DISA Uranium Corporation, una nuova società con sede negli Stati Uniti focalizzata sul recupero dell'uranio nazionale, sulla bonifica dei siti minerari di uranio abbandonati e sullo sviluppo di nuove capacità di lavorazione dell'uranio. La società ha sede a Casper, nel Wyoming, e sta orientando le proprie attività sia al recupero delle risorse che al rafforzamento della catena di approvvigionamento del combustibile nucleare statunitense. Nell'ambito del lancio, DISA Uranium ha stipulato un accordo per acquisire il portafoglio di uranio di IsoEnergy nello Utah, che comprende le miniere Tony M, Daneros e Rim, insieme ai progetti Sage Plain e Flatiron. Il portafoglio fornisce alla nuova società una base di risorse di uranio convenzionale che integra la sua attenzione al recupero di uranio e vanadio dai rifiuti minerari abbandonati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -