
環境リミーディーエイシャン市場:規模・成長・予測 2034
環境修復市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(エアースパージング、土壌洗浄、化学処理、バイオレメディエーション、電気動的修復、掘削、透水性反応バリア、その他)、環境媒体別(土壌、地下水)、サイトタイプ別(私有地、公有地)、用途別(鉱業・林業、石油・ガス、農業、自動車、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039420
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
1332億5000 万米ドル
基準年値
2034年の予測
2463億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.07 %
成長率
対象市場
1兆7138億9000 万米ドル
(2026年~2034年)
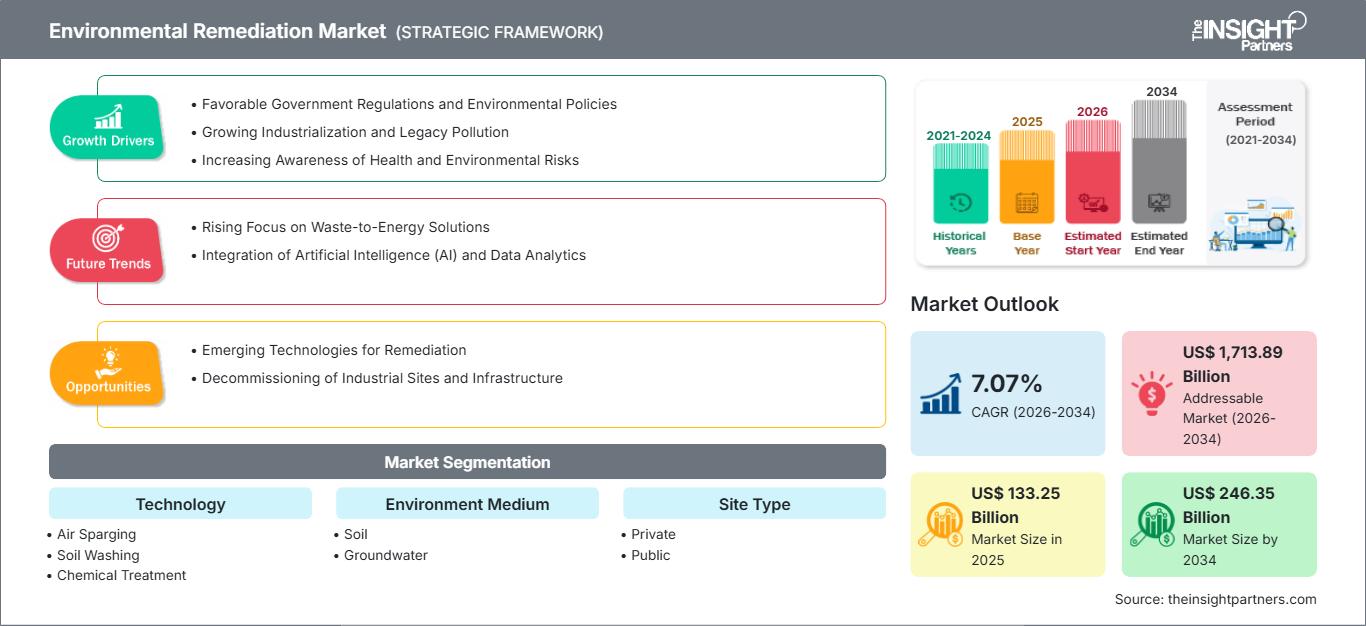
環境修復市場は、2025年には1,332億5,000万米ドルと評価され、2034年には2,463億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.07%で拡大する見込みです。この需要は、工業、鉱業、農業、自動車、石油・ガス関連施設における汚染土壌および地下水の体系的な処理によって支えられており、これらの施設では、責任管理と土地の修復が資本配分や事業運営上の意思決定にますます大きな影響を与えています。
北米は依然として最も確立された地域的機会であり、2026年から2034年までの年平均成長率(CAGR)は6.4~6.8%と予測されています。環境修復市場の規模は、成熟した賠償責任制度、公的資金によるブラウンフィールド浄化プログラム、防衛施設の浄化、および残留性汚染物質の処理需要によって支えられています。連邦政府および州政府の調達は長期にわたるプロジェクトのパイプラインを支え、土地再利用の経済性は、民間所有者が再開発、借り換え、または売却の前に資産を修復することを促しています。
環境修復市場の評価と洞察
- 北米は2025年には36~38%のシェアを占め、スーパーファンド、ブラウンフィールド、防衛、および産業コンプライアンスプログラムに支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.4~6.8%で成長すると予測されている。
- 米国は2025年には北米全体の収益の82~84%を占め、2034年まで年平均成長率(CAGR)6.5~6.9%で成長すると予測されている。
- 2025年にはヨーロッパが全体の27~29%を占め、ドイツと英国が牽引役となり、フランス、イタリア、スペインが汚染地の在庫を拡大する中で、6.2~6.6%の成長が見込まれる。
- アジア太平洋地域は2025年には24~26%を占め、中国、日本、インド、韓国、オーストラリアが牽引役となり、8.3~8.7%に上昇すると予測されている。
- 土壌は最大のセグメントであり、2025年には58~60%を占め、再開発や鉱山跡地の復旧が加速するにつれて、6.7~7.1%の成長が見込まれる。
- 高成長分野であるバイオレメディエーションは、2025年には12~14%のシェアを占め、環境負荷の低い現場処理が受け入れられるにつれて、9.2~9.6%の成長が見込まれています。
- 詳細に分析された主要企業:Clean Harbors, Inc.、AECOM、Jacobs Solutions Inc.、Tetra Tech, Inc.、BRISEA Group, Inc.、ENTACT, LLC、Terra Systems, Inc.、HDR, Inc.、Fluor Corporation、およびBechtel Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
環境修復市場における修復方法は、掘削による除染から、リスクベースの処理工程を含む修復技術へと移行しています。この処理工程には、現場特性評価、原位置化学反応、生物修復、バリア、デジタルモニタリングなどが含まれます。修復請負業者は、成果ベースの契約方式を採用し、実験室分析、水文地質学、エンジニアリング、建設、廃棄物処理、運用ロジスティクスを統合しています。修復作業は、特殊機器の確保、処理媒体の調達、適切な廃棄施設の提供、進行中の生産現場との現場作業の調整といった作業がますます重要になっています。残留性汚染物質や混合汚染物質のプルームは、より良い情報が得られるにつれて改良可能なモジュール式機器を使用して処理される可能性が高くなります。
2017年から2034年までの設備投資は、アジア太平洋地域の工業地帯、欧州の汚染地プロジェクト、中東のエネルギー資産へと拡大していくべきである。情報開示と公的インベントリは、偶発債務を投資機会へと転換させることができ、インフラの活性化は開発経済性を向上させることができる。投資家は、調査から完了までのサービスを提供し、強力なデータセキュリティを備え、輸送コストが低く、二酸化炭素排出量が少なく、社会的に革新的な技術を提供するテクノロジー企業を好むだろう。調達方針は、測定可能な物質除去技術とリスク低減技術によって影響を受けるだろう。
環境修復市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1332億5000万米ドル |
| 2034年までの市場規模 | 2463億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.07% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
環境修復市場分析
環境修復市場の成長は、汚染物質に対する規制強化、老朽化した産業資産、鉱山の閉鎖、遊休地の住宅、物流、インフラ整備への開発といった要因によって支えられています。サプライチェーンは、サンプリング、ラボ分析、リスク評価、修復設計から始まり、機器、試薬、処理媒体、土木工事、廃棄物の輸送と処分、モニタリング、そして最終的には規制上の完了へと続きます。顧客は、インターフェースリスクを最小限に抑え、意思決定を迅速化するために、パッケージ商品を購入するケースが増えています。
環境修復市場における供給は、地質、汚染物質の化学組成、許可、現場へのアクセスなど、それぞれ異なる要素があるため、専門化が進んでいます。水文地質学者、現場技術者、資格を有する下請業者は、時間的な制約要因となる可能性があります。請負業者は、移動式処理装置、デジタル現場データ収集システム、サプライヤーネットワークを標準化していますが、現場固有のエンジニアリングは維持しています。廃棄コストと媒体の入手可能性によって選択されるソリューションの種類が決まり、その結果、原位置処理ソリューションがより有利になります。
環境修復市場の分析によると、多様なエンジニアリング会社、専門請負業者、垂直統合型廃棄物処理会社の間で競争が繰り広げられています。Clean Harbors, Inc.は対応能力に加え、処理・処分ソリューションを提供していますが、AECOM、Jacobs Solutions Inc.、Tetra Tech, Inc.、HDR, Inc.は技術設計とプログラム管理に重点を置いています。ENTACT, LLCとTerra Systems, Inc.は、実装サービスを基盤として競争しています。規模の優位性は、保証、安全システム、全国規模の顧客、公共プロジェクトにおいて発揮されます。
環境修復市場における戦略的投資は現在、PFASサービス、高解像度特性評価、モニタリングの自動化、および現場情報と最適化された修復策を連携させるデータプラットフォームに重点が置かれています。Fluor CorporationとBechtel Corporationは、エネルギーおよび産業施設の廃止措置に関する大規模プロジェクト管理を提供しており、BRISEA Group, Inc.は現場固有の要件に対応しています。現在、差別化には、実績、ライフサイクルコスト、規制上の信頼性、そして技術中立性を損なうことなく重要なサービスを提供できる能力が求められています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
環境修復市場:戦略的洞察
地域別分析
北米環境修復市場
北米は2025年に世界の収益の36~38%を占め、2034年まで6.4~6.8%の成長が見込まれています。環境修復市場のシェアは、成熟した法執行、広大な旧工業用地、そして連邦政府、州政府、地方自治体による継続的な調達を反映しています。ブラウンフィールド助成金、スーパーファンド事業、防衛施設、鉱山跡地再生、パイプラインやターミナルの浄化などが、多様な需要を生み出しています。
現在、技術はPFAS、塩素系溶剤、石油系炭化水素、金属、堆積物に重点を置いています。統合企業は、全国に研究所、廃棄物の輸送、エンジニアリングスキル、緊急サービスなど、いくつかの利点があります。カナダは北部で鉱業、エネルギー、およびサイト修復を追加し、米国は資金を提供します。再開発の経済性は、修復されたサイトを物流、住宅、またはエネルギー生産に使用できる方法を選択するのに役立ちます。
米国環境修復市場
2025年には北米全体の収益の82~84%を米国が占め、年平均成長率(CAGR)は6.5~6.9%で拡大すると見込まれています。連邦政府の環境修復プログラム、州の浄化資金、民間の賠償責任管理などが、豊富な事業パイプラインを支えています。Clean Harbors, Inc.、AECOM、Jacobs Solutions Inc.、Tetra Tech, Inc.、ENTACT, LLC、HDR, Inc.、Fluor Corporation、Bechtel Corporationは、調査、設計、建設、処理、モニタリングといった幅広い分野で関連能力を有しています。
需要の範囲は、従来の原油や溶剤による汚染現場から、PFAS汚染、弾薬残渣汚染、石炭燃焼残渣、複雑な地下水汚染へと拡大している。鉱業や石油・ガス関連の用途では、大規模な土木工事や水処理・閉鎖戦略が用いられる一方、自動車関連の用途では、汚染された土地の修復に重点が置かれている。農業関連の用途では、戦略的な土壌および地下水対策が求められる。
欧州環境修復市場
欧州は2025年時点で27~29%のシェアを占め、6.2~6.6%の成長が見込まれている。ドイツは産業再開発、厳格な土壌保護、そして製造業の集積地を強みとして、この成長を牽引している。英国は、汚染された土地を活用した都市開発と、リスクに基づいた汚染地対策を組み合わせ、不動産取引やインフラ建設前に調査を行うことを奨励している。
土壌処理はフランスにおける産業構造改革と輸送の一環となっている一方、イタリアとスペインは、かつて製造工場、港湾、製油所、鉱山があった用地を利用できるという利点がある。2025年12月から施行される欧州連合の土壌モニタリング法は、汚染された場所を特定し、その場所について国民に情報を提供することの重要性を強調しており、国家的な土壌目録は商業的に重要な意味を持つ。
アジア太平洋地域の環境修復市場
アジア太平洋地域は2025年には全体の24~26%を占め、年平均成長率(CAGR)は8.3~8.7%になると予測されている。中国は産業移転、ブラウンフィールド再開発、鉱山跡地修復の最前線に立っている。日本と韓国は既存の工業団地周辺地域における技術的卓越性に重点を置いている一方、インドは開発主導で評価と修復活動を進めている。
鉱山閉鎖、炭化水素資源開発地、防衛関連施設は、オーストラリアが市場に貢献している分野である。この地域の成長は、法執行の一貫性、不動産価値の上昇、そして地元の優秀な技術者の存在にかかっている。土壌洗浄、掘削、遮水壁、生物修復技術は、人口密度の高い都市環境と、責任軽減を求める産業界の恩恵を受けている。
中東・アフリカの環境修復市場
中東・アフリカ地域は2034年まで7.3~7.7%の成長率で拡大すると予測されている。サウジアラビアは、エネルギー関連施設の復旧、工業都市への投資、経済の多角化に関連した再開発を通じて主導的な役割を果たしている。アラブ首長国連邦は、港湾、物流、建設、炭化水素資源に重点を置いており、多くの場合、迅速な立地特性評価と地下水保護が求められる。
南アフリカでは鉱業、酸性排水、工業用地の需要が増加している一方、中東・アフリカのその他の地域ではプロジェクト主導型経済が続いている。成長は、より強力な法執行、資金調達、そして現場における有能な人材の確保にかかっている。国際的な建設業者は、水不足を考慮した対策、遠隔地における物流、そして主要インフラ整備事業との統合を通じて差別化を図ることができる。
セグメンテーション分析
テクノロジー
2026年から2034年にかけて、技術は年平均成長率(CAGR)7.4~7.8%で進歩すると予想されています。環境修復市場の範囲は、破壊的、分離的、封じ込め的、および生物学的修復法に及びます。選択は、汚染物質の特性、深度、水文地質、浄化目標、土地利用、スケジュール、炭素排出量、および廃棄場所へのアクセスに依存します。ハイブリッド処理システムは、単一の適応計画内で発生源ゾーン、溶解プルーム、残留質量、および再膨張リスクを管理することにより、単一方法のアプローチをますます上回る性能を発揮します。
- エアスパージングは、特に石油や溶剤の採掘現場において、地下水位以下の揮発性汚染物質の除去を支援し、蒸気抽出およびモニタリングと組み合わせることで戦略的に有効な手段となる。
- 土壌洗浄は、汚染物質をより小さな廃棄物粒子に濃縮することで、掘削が可能で、かつ現場での処理が廃棄コストに見合う粒状土壌の現場での資源回収を支援する。
- 化学処理は、迅速な酸化、還元、安定化、または沈殿をもたらすため、発生源の制御、金属の固定化、および測定可能な短期的な対策を必要とする困難な汚染プルームの処理において重要である。
- 生物修復は、微生物の経路を利用して適合する汚染物質を分解する手法であり、環境への影響やエネルギー消費量が少ないという利点がある一方で、慎重な改良剤の投入、地球化学的制御、および性能検証が必要となる。
- 電気浸透修復法は、透水性の低い土壌を通してイオンを移動させるため、従来の水圧注入法では効果が低い粘土や細粒質の地層において戦略的に重要な意義を持つ。
- 掘削は、土砂の即時除去と再開発の確実性をもたらし、運搬、処分、地域社会、炭素排出量に関する制約があるにもかかわらず、浅い汚染ホットスポットに対して依然として強い地位を維持している。
- 透水性反応バリアは、地下水プルームをパッシブに遮断し、予測可能な流路、適切な媒体、および維持管理可能な設備を設置できる場所では、長期的な封じ込めと処理を実現します。
環境中
環境分野は年平均成長率(CAGR)6.8~7.2%で成長すると予測されている。土壌分野は最大のセグメントであり、2025年には58~60%のシェアを占め、CAGRは6.7~7.1%と予測されている。これは、再開発、掘削、鉱山復旧、および産業施設の閉鎖によって目に見える負債が生じるためである。地下水プロジェクトは期間が長く、モニタリングに多くの時間と労力を要するため、永続的な規制上の閉鎖を達成するには、発生源対策と汚染プルーム処理が必要となることが多い。
- 土壌処理の需要は、工業用地、鉱山、製油所、農地、自動車関連施設に集中しており、処理方法は、深さ、再利用目的、汚染物質濃度、土壌の種類に応じて選択される。
- 地下水は、継続的な水文地質調査、汚染範囲の特定、処理、および検証を必要とするため、ライフサイクルの最適化とデータの継続性は、所有者と規制当局にとって戦略的に重要である。
サイトの種類
サイトの種類別では、年平均成長率(CAGR)6.9~7.3%が見込まれています。民間サイトは、取引、コンプライアンス、閉鎖、再開発といった業務を生み出す一方、公共サイトは、国防関連施設、汚染された土地、インフラ、放棄された負債などに対する複数年にわたる浄化計画を支えています。公共調達では、監査可能性と利害関係者の関与が重視されますが、民間の購入者は、スケジュールの確実性、補償管理、土地価値の回復を重視します。
- 民間プロジェクトは、合併、不動産譲渡、許認可義務、資産の廃棄、再開発などによって推進され、明確なコストとスケジュールの結果を伴う商業的に整合性の取れた解決策が優先される。
- 公共事業は、複雑な所有権の経緯、地域社会との協議、透明性の高い調達、長期にわたる監視期間を伴うことが多く、そのため、学際的なプログラム管理と、信頼性のある技術記録に対する需要が継続的に高まっている。
応用
用途は年平均成長率(CAGR)7.1~7.5%で拡大すると予測されている。鉱業と林業では広大な土地の復旧と水管理が必要であり、石油・ガス関連施設では炭化水素、ターミナル、パイプライン、既存インフラが複合的に必要となる。農業では土壌生産性と水質保全が重視され、自動車関連施設では繰り返し利用可能なブラウンフィールド開発の機会が生まれる。それぞれの用途によって、アクセス、安全性、汚染物質、閉鎖に関する要件が異なる。
- 鉱業および林業の需要には、鉱滓、廃石、酸性排水、浸食防止、植生回復などが含まれるため、流域規模の計画と長期的な財政的保証が戦略的に重要となる。
- 石油・ガス関連施設では、石油系炭化水素の処理、生産水の影響への対応、ターミナル、パイプライン、製油所の整備が必要であり、緊急対応能力や資産の廃棄能力が請負業者の選定を左右する。
- 農業分野における応用例としては、農薬残留物、栄養素の影響、金属、灌漑用水の水質などが挙げられ、生産的な土地利用と地域社会の信頼を維持するために、環境への影響を最小限に抑えた対策が求められる。
- 自動車関連の需要は、旧工場、販売店、サービス施設、サプライチェーン拠点周辺に集中しており、迅速な特性評価が再開発、ポートフォリオ取引、産業転換を支援する。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
鉱業と林業 |
高い |
鉱山閉鎖 |
スケーリング |
|
石油・ガス |
高い |
資産の除却 |
成熟した |
|
農業 |
中くらい |
土壌回復 |
新興 |
|
自動車 |
中くらい |
ブラウンフィールドの再利用 |
スケーリング |
環境修復市場の成長要因と影響分析
汚染物質基準の厳格化により、モニタリングが資金提供を受けた浄化事業へと転換される
規制当局は、従来の炭化水素や金属から、残留性化合物、蒸気侵入、堆積物、累積曝露へと注目範囲を広げている。これにより、サンプリングプログラムは、修復設計、パイロット試験、建設、長期モニタリングへと転換される。所有者は、取引や許可更新前に負債を定量化するインセンティブが強まる一方、公共機関は汚染された飲料水源や防衛施設に対処しなければならない。実際の市場への影響としては、技術的内容がより高度な、より大規模な対象パイプラインが構築される。土壌、地下水、大気、廃棄物の流れ全体にわたって汚染物質を追跡できる請負業者は、ライフサイクル価値をより多く獲得できる。処理業者は、基準によって測定可能なエンドポイントが設定されることで利益を得るが、進化する規則は技術性能リスクを高め、透明性の高いデータ品質を要求する。
ブラウンフィールド再開発は、浄化費用と土地価格を結びつける
都市部の土地不足により、汚染された土地は永久に活用されないのではなく、経済的に価値のあるものとなる。開発業者は、浄化によって住宅、物流、製造、再生可能エネルギー、または輸送インフラが利用可能になる場合、調査と処理を正当化できる。公的補助金は初期評価のリスクを軽減し、税制優遇措置と回転資金は資金不足を補うことができる。この要因により、浄化作業は計画承認、解体、公共事業、建設と整合させる必要があるため、調達はスケジュールの確実性を重視する方向へとシフトする。また、維持コストが高い場所では、掘削、土壌洗浄、安定化、迅速な検証が有利となる。環境工学を土木設計や利害関係者との連携と統合する企業は、引き継ぎを減らすことができる。その結果、環境負債をより迅速に生産的な資産へと転換し、民間企業の参加を拡大することができる。
鉱山閉鎖と産業資産の廃止により、複合施設の適用範囲が拡大
鉱業、石油・ガス、化学、自動車、重工業などの事業者は、老朽化した設備を廃止する一方で、土壌、地下水、鉱滓、堆積物、構造物に関する義務を負っています。閉鎖プログラムには、ベースライン調査、汚染源除去、水処理、解体調整、植生回復、数十年にわたるモニタリングが必要です。これらのプログラムの規模は複数年にわたる枠組みを支え、プロジェクト管理、遠隔ロジスティクス、安全システム、財務保証に対する需要を生み出します。気候変動は水収支、浸食、汚染物質の輸送にも影響を与え、適応設計が求められます。所有者は、責任ライフサイクル全体を通してモデリング、モニタリング、運用、報告を購入するため、市場への影響は建設にとどまりません。エンジニアリング、現場実行、処理能力を備えたプロバイダーは、インターフェースを管理し、閉鎖全体の不確実性を低減できます。
環境修復市場の将来動向
デジタルサイトモデルを活用した適応型治療法
環境修復市場の動向は、固定設計ではなく継続的な最適化をますます反映するようになるだろう。高解像度サンプリング、接続されたセンサー、GIS、3次元可視化、予測モデルにより、現場の証拠が得られるにつれて概念的なサイトモデルを更新できる。プロジェクトチームはこれらのツールを使用して、注入箇所を特定し、ポンプの調整を行い、バリア性能を検証し、リバウンドを早期に特定する。デジタル記録は、規制上の正当性を強化し、ポートフォリオの比較を容易にする。商業的な変化は大きく、請負業者は断続的な報告から成果ベースの運用へと移行でき、所有者は閉鎖時期と残存責任についてより正確な予測を得ることができる。導入は、データガバナンス、センサーの信頼性、相互運用性、モデルに基づく意思決定に対する明確な説明責任にかかっている。
低炭素処理システムが、廃棄優先戦略に取って代わる
対策の選択においては、トラックの運行、エネルギー消費、資材回収、水消費、地域社会への影響がより重視されるようになるでしょう。現場の条件が適切であれば、現場での生物学的または化学的処理、透水性バリア、現場での土壌処理、再生可能エネルギーを利用した地下水システムなどがライフサイクル全体への影響を軽減できます。汚染ホットスポットでは掘削は依然として不可欠ですが、デフォルトの解決策ではなく、処理工程の一要素として位置づけられるようになるでしょう。顧客は、コストとリスクの削減に加え、炭素排出量と廃棄物に関する同等の指標を求めるようになります。トレードオフを信頼性高く定量化し、環境負荷の低い試薬を調達し、処理済みの資材を再利用できるプロバイダーは、浄化目標や規制上の承認を損なうことなく、差別化を図ることができるでしょう。
環境修復市場の機会
PFASの調査から破壊までを統合したプラットフォームを構築する
投資家とサービスプロバイダーは、サンプリング、ラボ分析、水文地質学、発生源管理、水処理、残留物管理、検証済み破壊といった機能を組み合わせることができます。断片的な配送は、濃縮媒体や液体が適切に管理されるまで捕捉された汚染物質が負債となるため、引き渡しリスクを生み出します。統合プラットフォームは、品質保証を標準化し、パイロット規模から本格規模への移行を加速し、顧客に文書化された管理履歴を提供できます。エンジニアリング会社、処理媒体供給業者、廃棄物処理業者、破壊技術開発者間のパートナーシップは、商業化リスクを低減できます。優先顧客には、防衛施設、空港、工業施設、埋立地、水道事業体が含まれます。行動は、検証済みのパフォーマンス、規制当局との連携、拡張可能なロジスティクス、透明性の高い物質収支報告に重点を置くべきです。
高成長産業回廊における地域配送拠点の拡大
アジア太平洋地域および中東の一部の市場は、現地ラボ、移動式処理ユニット、訓練を受けた現場作業員、および設計パートナーシップにとって機会を提供します。参入戦略は、土地再開発、製造業の拡大、鉱山閉鎖、およびインフラ投資が重なり合う産業回廊をターゲットにすべきです。現地の専門家を獲得することで、許可、人脈、および地質学的知識を得ることができ、グローバルプラットフォームは安全システム、複雑な汚染物質に関する専門知識、およびプロジェクト管理を提供します。投資家は、利用と動員が経済性を左右するため、アンカー顧客なしで広範囲に地理的に拡大することは避けるべきです。ハブアンドスポークモデルは、共有機器と分析機能を使用して複数の拠点に対応できます。成功には、現地の人材育成、試薬供給の安定性、および水不足、モンスーン条件、または遠隔地の物流に適応した対策が必要です。
最近の動向
- 2026年6月:Periodic Products社は、Square Gate Groupとの戦略的提携を通じて、同社のChelokポリマー技術を南部アフリカ地域に拡大する計画を発表しました。この提携は、同地域の鉱業、採掘、環境修復分野を対象としています。この提携は、より効率的な金属回収、水処理、資源の持続可能性のための機会開発に重点を置いています。Chelokは、さまざまな産業および環境由来の原料から金属を除去、濃縮、回収するために設計された特許取得済みのポリマー技術です。
- 2026年1月:プロダクト・リカバリー・マネジメント(PRM)は、クリーン・グローブ・エンバイロメンタル(CGE)を買収し、米国北東部における環境修復および埋立地ガスサービス能力を強化しました。買収は2026年1月2日に完了し、CGEはPRMのロングアイランドを拠点とする新たな事業部門となりました。ニューヨーク州ロングアイランドのブレントウッドに拠点を置くクリーン・グローブ・エンバイロメンタルは、環境運用・保守、サンプリング、化学物質注入、地球物理探査サービスを提供しています。同社は、北東部全域のエンジニアリング会社、産業顧客、政府機関と取引実績があります。
- 2026年8月:DISA Technologiesは、米国を拠点とする新会社DISA Uranium Corporationを設立しました。同社は、国内のウラン回収、放棄されたウラン鉱山跡地の浄化、および新たなウラン処理能力の開発に重点を置いています。ワイオミング州キャスパーに本社を置く同社は、資源回収と米国の核燃料サプライチェーンの強化の両方を中心に事業を展開しています。設立の一環として、DISA Uraniumは、IsoEnergyのユタ州のウランポートフォリオ(Tony M、Daneros、Rim鉱山、およびSage PlainとFlatironプロジェクトを含む)を買収する契約を締結しました。このポートフォリオにより、新会社は、放棄された鉱山廃棄物からのウランとバナジウムの回収に注力する上で重要な、従来型のウラン資源基盤を獲得しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -